Ich habe diese Woche Zeit darauf verwendet, tiefer zu verstehen, wie #GRVT tatsächlich mit dem Custody-gegen-Geschwindigkeit-Problem umgeht, das seit jeher der klassische DEX-Kompromiss ist. Alle sagen, sie hätten es gelöst. @grvt_io gehört zu den wenigen, bei denen die Architektur die Behauptung tatsächlich so verständlich macht, dass man ihr folgen kann.
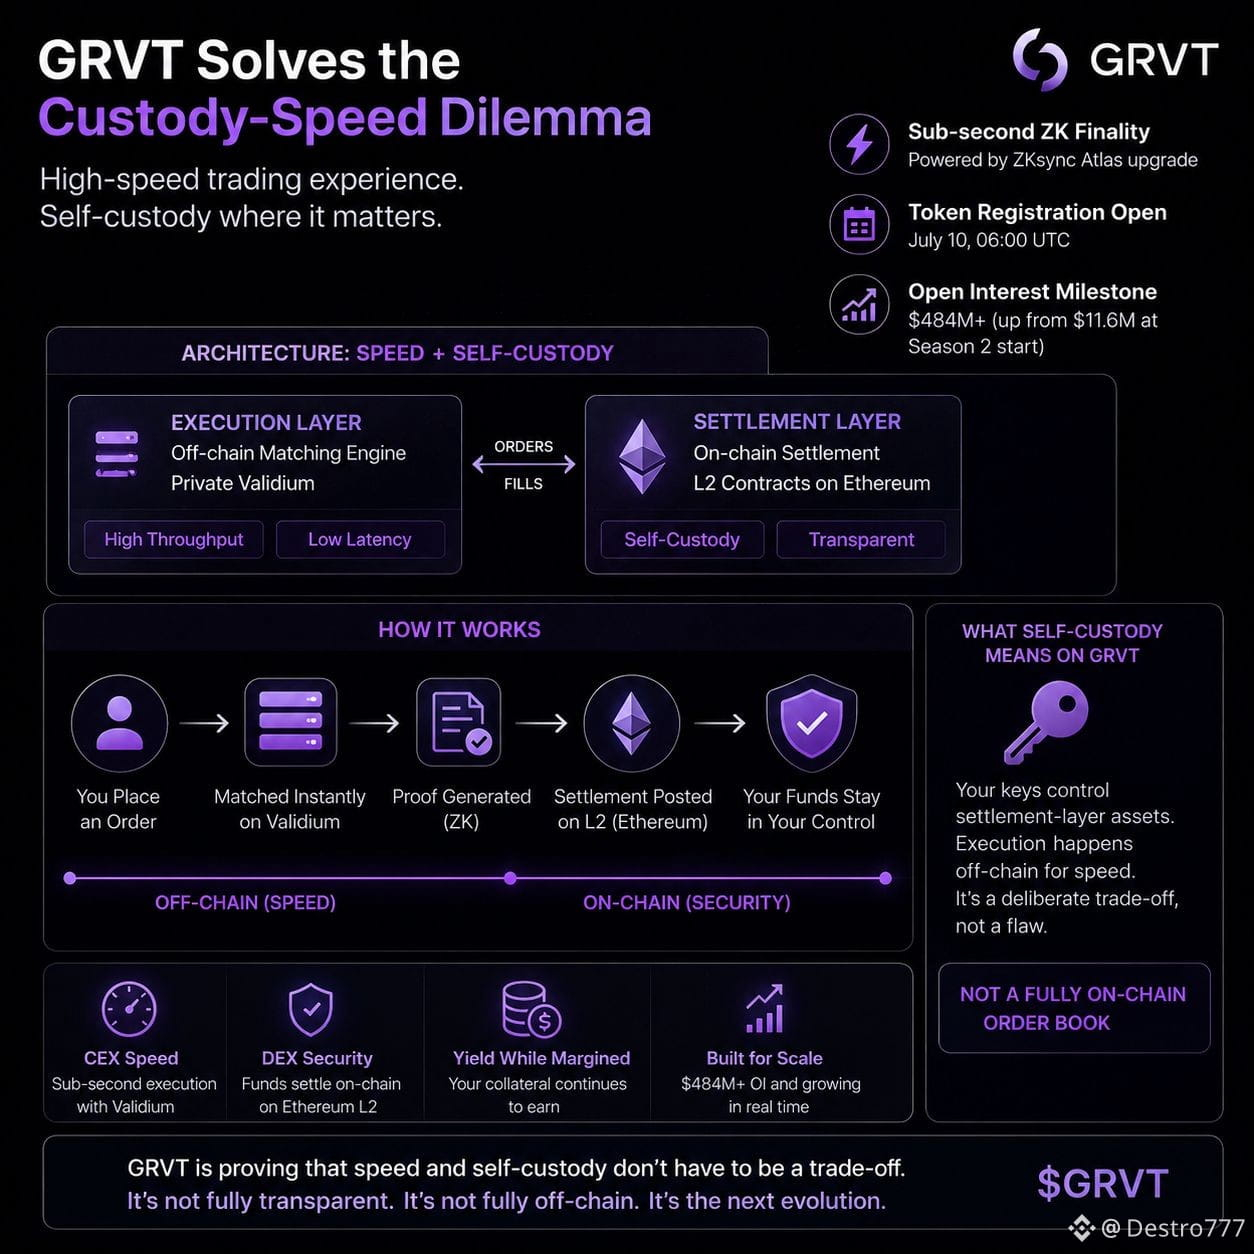
Was bei mir hängen blieb: Die Matching-Engine läuft Off-Chain auf einem privaten Validium, aber das Settlement bucht in L2-Verträge, die auf dem Ethereum-Mainnet laufen. Deine Gelder verlassen nie die On-Chain-Ebene. Die Geschwindigkeit, die du bei der Ausführung spürst, ist das Validium „in Aktion“ – getrennt davon, wo dein Collateral tatsächlich verwahrt wird. Nach dem ZKsync-Atlas-Upgrade sind sie auf subsekundäre ZK-Finalität umgestiegen, und erst seitdem wurde diese Trennung in großem Maßstab praktikabel. Die Token-Registrierung wurde am 10. Juli um 06:00 UTC geöffnet, und noch in derselben Woche stieg das Open Interest von 11,6 Mio. US-Dollar zum Start von Season 2 auf über 484 Mio. US-Dollar – dieser Durchsatz läuft aktuell genau durch diese Split-Layer-Design-Logik, live.
Der Teil, den ich immer wieder gedanklich durchgehe: Self-Custody bedeutet hier, dass deine Keys die Assets auf der Settlement-Ebene kontrollieren, nicht die Ausführungs-Ebene-aktivität. Das Matching findet irgendwo statt, das du nicht in Echtzeit einsehen kannst. Das ist nicht exakt ein Fehler – eher ein bewusstes Architektur-Trade-off. Aber es ist auch nicht ganz dasselbe wie ein vollständig transparenter On-Chain-Order-Book. Ich bin mir noch nicht sicher, ob diese Unterscheidung für die meisten Trader wirklich eine Rolle spielt, oder ob der „Yield-while-margined“-Mechanismus die ganze Frage einfach weniger dringend wirken lässt.
Was bei mir hängen blieb: Die Matching-Engine läuft Off-Chain auf einem privaten Validium, aber das Settlement bucht in L2-Verträge, die auf dem Ethereum-Mainnet laufen. Deine Gelder verlassen nie die On-Chain-Ebene. Die Geschwindigkeit, die du bei der Ausführung spürst, ist das Validium „in Aktion“ – getrennt davon, wo dein Collateral tatsächlich verwahrt wird. Nach dem ZKsync-Atlas-Upgrade sind sie auf subsekundäre ZK-Finalität umgestiegen, und erst seitdem wurde diese Trennung in großem Maßstab praktikabel. Die Token-Registrierung wurde am 10. Juli um 06:00 UTC geöffnet, und noch in derselben Woche stieg das Open Interest von 11,6 Mio. US-Dollar zum Start von Season 2 auf über 484 Mio. US-Dollar – dieser Durchsatz läuft aktuell genau durch diese Split-Layer-Design-Logik, live.
Der Teil, den ich immer wieder gedanklich durchgehe: Self-Custody bedeutet hier, dass deine Keys die Assets auf der Settlement-Ebene kontrollieren, nicht die Ausführungs-Ebene-aktivität. Das Matching findet irgendwo statt, das du nicht in Echtzeit einsehen kannst. Das ist nicht exakt ein Fehler – eher ein bewusstes Architektur-Trade-off. Aber es ist auch nicht ganz dasselbe wie ein vollständig transparenter On-Chain-Order-Book. Ich bin mir noch nicht sicher, ob diese Unterscheidung für die meisten Trader wirklich eine Rolle spielt, oder ob der „Yield-while-margined“-Mechanismus die ganze Frage einfach weniger dringend wirken lässt.