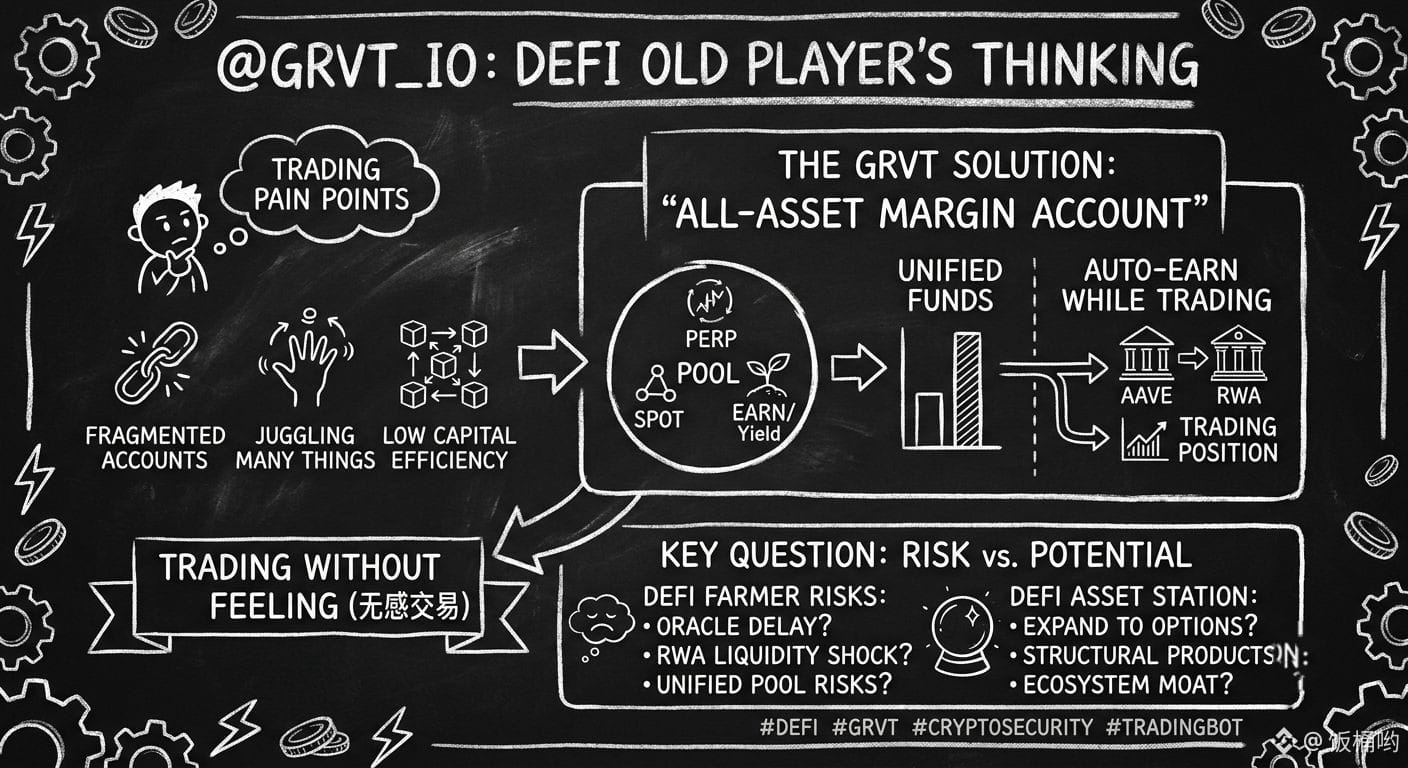
Neulich habe ich gesehen, dass viele über das technische Whitepaper von @grvt_io sprechen. Ich habe mir die Kernlogik ganz genau angesehen: Diese Architektur trifft ziemlich genau einen wunden Punkt erfahrener DeFi-„Altspieler“. Früher war es on-chain im Grunde wie ein Spiel „Geldtransporteur“: Wenn man Derivate-Absicherungen machen wollte, musste man zu einem DEX gehen; wenn man Stablecoin-Mining betreiben wollte, musste man Mittel herausziehen und auf eine andere Chain wechseln. Dazwischen gab es endlose Signaturen, Authorisierungen und Gasgebühren – die Gelder verteilten sich zwischen verschiedenen Smart Contracts, als würden sie irgendwohin zerstreut. Die Effizienz war so gering, als wäre das ein Relikt aus dem letzten Jahrhundert. Was GRVT mit dem „All-Assets-Margin-Account“ bewirkt, ist im Kern der Versuch, im dezentralen Kosmos das Erlebnis von „ein Konto, alles abgedeckt“ zu kopieren – wie bei Futu oder Interactive Brokers. Diese Denkweise trifft eine echte Grundbedürfnislage.
Vor ein paar Tagen habe ich ihr Testnetz ausprobiert, und der direkteste Eindruck ist: „keine Reibung“. Entweder mussten wir bisher bei den zentralisierten Risiken eines CEXs Kompromisse eingehen oder die ganze DeFi-Komplexität ertragen; GRVT verbindet hingegen Perpetuals, Spot und darunterliegende Zins-Streams – zum Beispiel Aave sowie einige RWA-Protokolle. Wenn deine freien Mittel gerade nicht für Ordern benötigt werden, können sie automatisch Erträge erwirtschaften. Sobald du eine Position eröffnen musst, können diese zinstragenden Assets direkt als Margin dienen. Diese Idee einer „Liquiditäts-Perpetuum-Mobile“-Logik ist tatsächlich deutlich ausgeklügelter als viele einzelne, isoliert agierende Protokolle am Markt.
Allerdings – als jemand, der als DeFi-Bauer schon so manches Lehrgeld bezahlt hat – sehe ich nicht nur Rendite, sondern auch Risiken. So stark gekoppelte Liquidität wie bei #grvt ist eine enorme Herausforderung für die Preisfutter-Rate (Oracle-Feeds) und die Liquidationsmechanismen. Was, wenn es zu extremen Black-Swan-Marktphasen kommt? Wenn die Liquidität von Bottom-Level-Assets wie RWAs kurzfristig aus dem Peg rutscht oder verzögert, könnte ein einheitliches Konto dann eine Kettenliquidation auslösen? Außerdem: Alle Eier in einen „Super-Pool“ zu legen, bestimmt unmittelbar, ob die Audit-Grenzen des Smart-Contract-Systems und die Code-Sicherheit überlebensfähig sind. Ob die Mechanismen zur Isolation, die ein Zusammenbrechen von Block-Bausteinen abfedern, wirklich robust sind, bleibt für mich ebenfalls eine offene Frage.
Eigentlich erwarte ich eher, dass sie sich in Zukunft horizontal in weitere Derivate-Kategorien ausbreiten. Zum Beispiel: Könnten auch strukturierte Finanzprodukte oder komplexe Produkte rund um Volatilität in dieses einheitliche Konto integriert werden? Wenn die Burggraben-Wirkung der Community mit der Erweiterung der Asset-Klassen noch stärker wird, dann ist GRVT nicht nur ein praktisches Handelswerkzeug – sondern hat die Chance, ein „All-in-One“-Asset-Management-Zielpunkt auf der Chain zu werden.
Zum Schluss möchte ich euch fragen: Seht ihr die grvt-typische Modellidee als positiv an?
Vor ein paar Tagen habe ich ihr Testnetz ausprobiert, und der direkteste Eindruck ist: „keine Reibung“. Entweder mussten wir bisher bei den zentralisierten Risiken eines CEXs Kompromisse eingehen oder die ganze DeFi-Komplexität ertragen; GRVT verbindet hingegen Perpetuals, Spot und darunterliegende Zins-Streams – zum Beispiel Aave sowie einige RWA-Protokolle. Wenn deine freien Mittel gerade nicht für Ordern benötigt werden, können sie automatisch Erträge erwirtschaften. Sobald du eine Position eröffnen musst, können diese zinstragenden Assets direkt als Margin dienen. Diese Idee einer „Liquiditäts-Perpetuum-Mobile“-Logik ist tatsächlich deutlich ausgeklügelter als viele einzelne, isoliert agierende Protokolle am Markt.
Allerdings – als jemand, der als DeFi-Bauer schon so manches Lehrgeld bezahlt hat – sehe ich nicht nur Rendite, sondern auch Risiken. So stark gekoppelte Liquidität wie bei #grvt ist eine enorme Herausforderung für die Preisfutter-Rate (Oracle-Feeds) und die Liquidationsmechanismen. Was, wenn es zu extremen Black-Swan-Marktphasen kommt? Wenn die Liquidität von Bottom-Level-Assets wie RWAs kurzfristig aus dem Peg rutscht oder verzögert, könnte ein einheitliches Konto dann eine Kettenliquidation auslösen? Außerdem: Alle Eier in einen „Super-Pool“ zu legen, bestimmt unmittelbar, ob die Audit-Grenzen des Smart-Contract-Systems und die Code-Sicherheit überlebensfähig sind. Ob die Mechanismen zur Isolation, die ein Zusammenbrechen von Block-Bausteinen abfedern, wirklich robust sind, bleibt für mich ebenfalls eine offene Frage.
Eigentlich erwarte ich eher, dass sie sich in Zukunft horizontal in weitere Derivate-Kategorien ausbreiten. Zum Beispiel: Könnten auch strukturierte Finanzprodukte oder komplexe Produkte rund um Volatilität in dieses einheitliche Konto integriert werden? Wenn die Burggraben-Wirkung der Community mit der Erweiterung der Asset-Klassen noch stärker wird, dann ist GRVT nicht nur ein praktisches Handelswerkzeug – sondern hat die Chance, ein „All-in-One“-Asset-Management-Zielpunkt auf der Chain zu werden.
Zum Schluss möchte ich euch fragen: Seht ihr die grvt-typische Modellidee als positiv an?