Ich habe das Spiel am frühen Morgen zu Ende geschaut, war plötzlich hellwach und völlig müdefrei. Also habe ich mir eine Tasse schwarzen Kaffee gemacht und anschließend die Daten von GRVT für dieses Jahr durchgesehen. Ich habe mich nicht allzu sehr über die Handelsvolumen-Zahl von 17,70 Milliarden US-Dollar gegrübelt. Viel mehr wollte ich klären: Fließt das Geld, das auf der Handelsseite verdient wird, wirklich dauerhaft zurück in diese Token-Schicht?
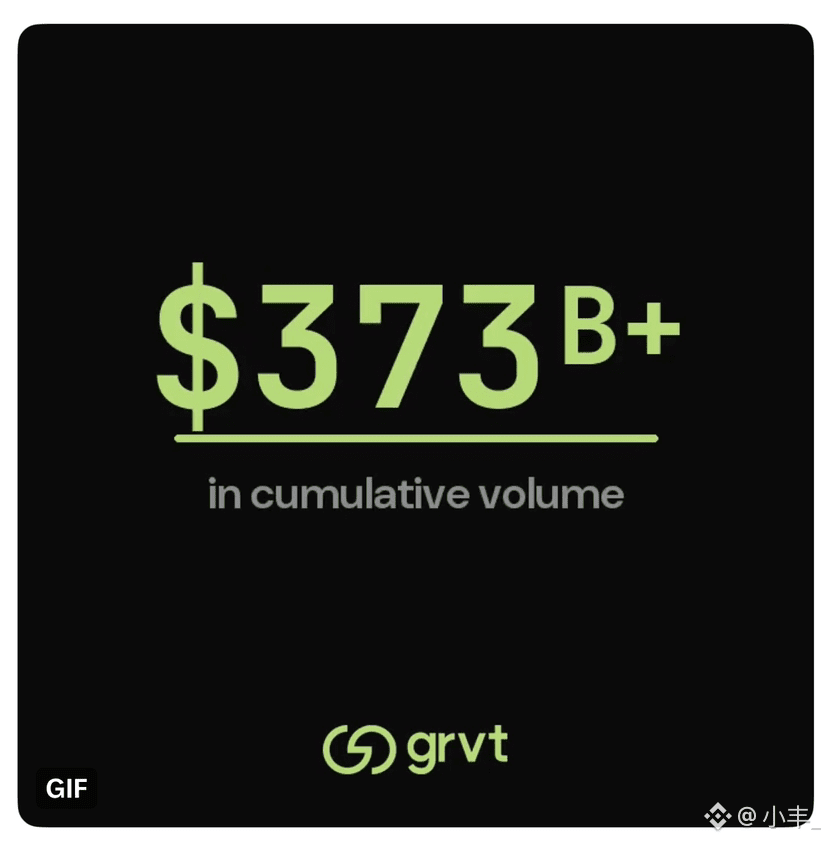
Im Bereich On-Chain-Derivate: Wenn das kumulierte Handelsvolumen über 10 Milliarden USD hinausgeht und der Spitzenwert der TVL fast 100 Millionen USD erreicht, zeigt das, dass es kein Projekt ist, das nur mit „Hoffnung“ am Laufen gehalten wird. Da gibt es echte Marktteilnehmer, die dort mit echtem Geld eröffnen und schließen. Aber Kennzahlen wie Handelsvolumen beantworten im Grunde nur die Frage: „Wird das genutzt?“ Sie beantworten nicht die Frage: „Ist es den Token wert, ihn zu halten?“ Das sind zwei völlig unterschiedliche Dinge. Die häufigste Falle für Derivate-Plattformen ist: Wenn die Anreize wegfallen, schrumpft das Volumen sofort—und oft viel schneller als erwartet.
Daher habe ich bei GRVT in diesem Entwurf vor allem nicht den Emissionspreis im Blick, sondern drei Dinge: Erstens, ob die Gebühreneinnahmen wirklich in den Rückkauf zurückfließen können. Zweitens, ob die Effizienz des Margin-Einsatzes tatsächlich spürbar verbessert wird. Drittens, ob die Token-Berechtigungen tatsächlich verifizierbar sind. Die offizielle Aussage lautet: ein fixes Gesamtangebot von 1 Milliarde Token. Das Rückkaufkapital soll aus dem operativen Gewinn der Plattform kommen. Dabei wird laut TWAP-DCA plus opportunistischem Kaufen in zwei Linien gekauft. Tokeninhaber sollen künftig reale Vorteile erhalten—etwa Gebührenrabatte und Quoten für strategische Produkte. Wenn diese Logik aufgeht, gäbe es für den Token eine Wertkette, die sich extern prüfen und nachverfolgen lässt. Wenn nach dem Rollout aber nur noch Punkte-Einlösungen und einmalige Anreize wie kurzfristige Airdrops übrig bleiben, dann ist das vorher aufgelaufene Handelsvolumen—so beeindruckend es auch aussieht—nur Hintergrundrauschen, das das Token vor der Emission „warmfüttert“.
Ein weiteres, worauf man achten sollte: GRVT baut seine Produktpalette gerade in Richtung Gold, Rohöl, Aktien-Perpetuals und RWA-Ertragsprodukte aus. Das ist nicht mehr nur eine Strategie, um eine Perpetual-Contract-Plattform zu betreiben—es wirkt eher, als wolle man ein komplettes On-Chain-Brokerage-Konto aufbauen. Der Spielraum ist damit größer, aber auch die Kosten sind sehr real: Je mehr Produktlinien, desto fragmentierter wird die Liquidität zwangsläufig. Und die Grenzkosten für Compliance und Risikokontrolle werden nur nach oben gehen, nicht nach unten.
Am 21. Juli werde ich mir den Eröffnungskurs ansehen, aber die Entscheidung, ob ich langfristig halte, hängt davon ab, ob das Listing danach ohne Anreiz-Punkte funktioniert und ob das natürliche Handelsvolumen trägt, ob die Gebühreneinnahmen den Rückkauf-Zeitplan tatsächlich abdecken, und ob die bisherigen Nutzer auch dann noch auf der Plattform bleiben, wenn es keine Airdrop-Erwartungen mehr gibt. Börsen-Hype ist ein Problem der „Zuflussmenge“—und genau das ist oft nicht dasselbe wie das Problem der „Verbleibensrate“. Beides ist nie ein und dasselbe.
#grvt @grvt_io
Was denkst du?
Im Bereich On-Chain-Derivate: Wenn das kumulierte Handelsvolumen über 10 Milliarden USD hinausgeht und der Spitzenwert der TVL fast 100 Millionen USD erreicht, zeigt das, dass es kein Projekt ist, das nur mit „Hoffnung“ am Laufen gehalten wird. Da gibt es echte Marktteilnehmer, die dort mit echtem Geld eröffnen und schließen. Aber Kennzahlen wie Handelsvolumen beantworten im Grunde nur die Frage: „Wird das genutzt?“ Sie beantworten nicht die Frage: „Ist es den Token wert, ihn zu halten?“ Das sind zwei völlig unterschiedliche Dinge. Die häufigste Falle für Derivate-Plattformen ist: Wenn die Anreize wegfallen, schrumpft das Volumen sofort—und oft viel schneller als erwartet.
Daher habe ich bei GRVT in diesem Entwurf vor allem nicht den Emissionspreis im Blick, sondern drei Dinge: Erstens, ob die Gebühreneinnahmen wirklich in den Rückkauf zurückfließen können. Zweitens, ob die Effizienz des Margin-Einsatzes tatsächlich spürbar verbessert wird. Drittens, ob die Token-Berechtigungen tatsächlich verifizierbar sind. Die offizielle Aussage lautet: ein fixes Gesamtangebot von 1 Milliarde Token. Das Rückkaufkapital soll aus dem operativen Gewinn der Plattform kommen. Dabei wird laut TWAP-DCA plus opportunistischem Kaufen in zwei Linien gekauft. Tokeninhaber sollen künftig reale Vorteile erhalten—etwa Gebührenrabatte und Quoten für strategische Produkte. Wenn diese Logik aufgeht, gäbe es für den Token eine Wertkette, die sich extern prüfen und nachverfolgen lässt. Wenn nach dem Rollout aber nur noch Punkte-Einlösungen und einmalige Anreize wie kurzfristige Airdrops übrig bleiben, dann ist das vorher aufgelaufene Handelsvolumen—so beeindruckend es auch aussieht—nur Hintergrundrauschen, das das Token vor der Emission „warmfüttert“.
Ein weiteres, worauf man achten sollte: GRVT baut seine Produktpalette gerade in Richtung Gold, Rohöl, Aktien-Perpetuals und RWA-Ertragsprodukte aus. Das ist nicht mehr nur eine Strategie, um eine Perpetual-Contract-Plattform zu betreiben—es wirkt eher, als wolle man ein komplettes On-Chain-Brokerage-Konto aufbauen. Der Spielraum ist damit größer, aber auch die Kosten sind sehr real: Je mehr Produktlinien, desto fragmentierter wird die Liquidität zwangsläufig. Und die Grenzkosten für Compliance und Risikokontrolle werden nur nach oben gehen, nicht nach unten.
Am 21. Juli werde ich mir den Eröffnungskurs ansehen, aber die Entscheidung, ob ich langfristig halte, hängt davon ab, ob das Listing danach ohne Anreiz-Punkte funktioniert und ob das natürliche Handelsvolumen trägt, ob die Gebühreneinnahmen den Rückkauf-Zeitplan tatsächlich abdecken, und ob die bisherigen Nutzer auch dann noch auf der Plattform bleiben, wenn es keine Airdrop-Erwartungen mehr gibt. Börsen-Hype ist ein Problem der „Zuflussmenge“—und genau das ist oft nicht dasselbe wie das Problem der „Verbleibensrate“. Beides ist nie ein und dasselbe.
#grvt @grvt_io
Was denkst du?