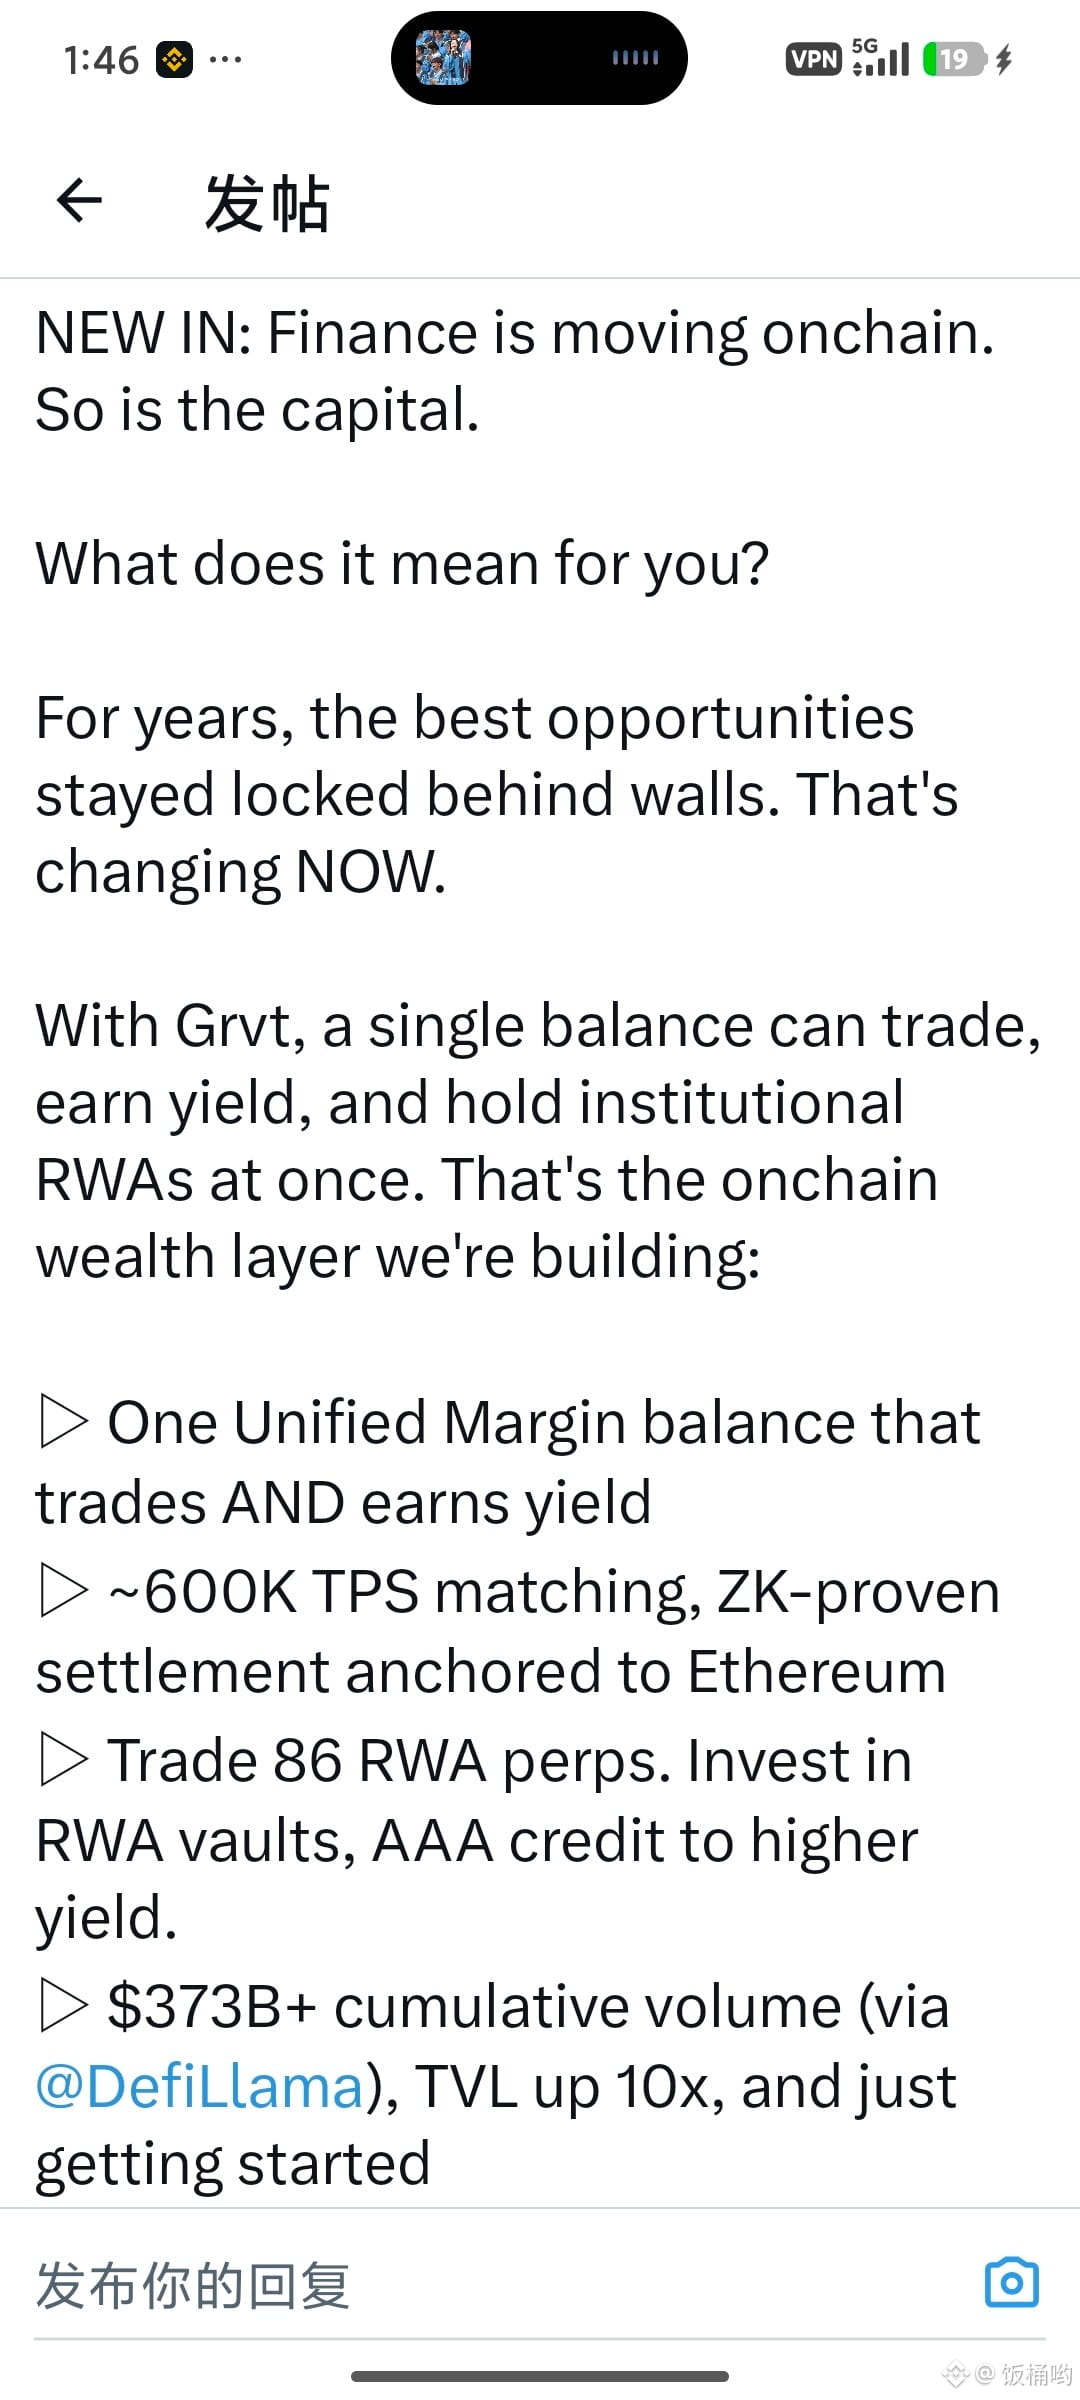
Ich habe heute sorgfältig das Abwicklungs-Mechanismus- und Margin-System von @grvt_io durchleuchtet und festgestellt: Wenn man die technischen Details darunter freilegt, steckt darin eigentlich ein übersehener, unsichtbarer Strudel.
Ich habe das Whitepaper von GRVT gelesen. Sie verwenden ein einheitliches Margin-Konto auf Basis intelligenter Smart Contracts. Angeblich lässt sich damit die Kapitalausnutzung maximieren, und Positionen in Spot, Perps und Optionen können sich gegenseitig verrechnen. Das klingt wunderschön – aber der entscheidende Punkt liegt im Auslöser-Mechanismus der Abwicklung. Da das Matching off-chain erfolgt, gibt es zwischen der von GRVT verwendeten Orakel-Preisfütterung und dem tatsächlichen Abwicklungspreis einen winzigen Zeitversatz von off-chain zu on-chain. Ich habe mit einem Freund gesprochen, der sich auf Abwicklungs-Arbitrage spezialisiert hat, und der hat es auf den Punkt gebracht: In einer solchen Hybrid-Architektur, wenn der Markt plötzlich in einem Flash-Crash einbricht, entscheidet der off-chain-Matching-Engine, dass du liquidiert wirst, aber das on-chain-Status-Update könnte sich um einige Zehntelsekunden verzögern. Für High-Frequency-Liquidatoren ist diese Informationsasymmetrie eine Arbitragechance; für Nutzer bedeutet das jedoch: Deine Position könnte bereits „geklaut“ bzw. abgewickelt werden, bevor du selbst überhaupt reagieren kannst.
Noch subtiler ist sein Anreizprogramm für Market Maker. GRVT deutet häufig an, dass es Liquidität auf Top-CEX-Niveau geben wird, und führt außerdem sogenanntes Trading Mining und ein Punktesystem ein. Ich habe jedoch ihre API-Dokumentation für professionelle Market Maker überprüft: Aufgrund der Validium-Architektur haben Market Maker auf GRVT zwar keine Gas-Kosten für ihre Preisaufträge, aber ihre Mittelbewegungen unterliegen dennoch den Auszahlungszyklen von Ethereum Layer 2. Selbst wenn es einen schnellen Withdrawal-Bridge gibt, hat Kapital einen Preis. Wenn die Plattform nicht kurzfristig in explosiver Weise genug Retail-Gegenparteien bereitstellen kann, um Market Maker mit ausreichend Gegenhandel zu füttern, werden sie nach dem frühen Token-Optionsanreiz sehr wahrscheinlich die Spreads weiter verengen und dann zurückziehen.
Meine bisher neue Überlegung: GRVT fährt im Moment die Standard-Strategie „mit Geschwindigkeit Raum gewinnen“. Sie nutzen eine maximale off-chain-Geschwindigkeit, um CEX-Nutzer in die Welt der Dezentralisierung zu überführen. Aber das Schicksal der Hybrid-Architektur ist, dass kompromisslose DeFi-Spieler auf beiden Seiten unzufrieden sein werden: Die einen werden die Validium-Kommission als nicht ausreichend dezentral und nicht transparent kritisieren; die anderen, die an CEX-Großkunden gewöhnt sind, werden wiederum die Cross-Chain-Ein- und Auszahlungen sowie die on-chain Settlement-Prozesse als nicht ausreichend geschmeidig empfinden. Die Obergrenze hängt nicht davon ab, wie schnell seine Engine laufen kann, sondern davon, wie gut es ihnen gelingt, diese „Wasserschale“ zwischen der Off-Chain-Blackbox und dem On-Chain-Vertrauen so auszugleichen, dass es für beide Seiten so glatt wie möglich ist – #grvt
Ich habe das Whitepaper von GRVT gelesen. Sie verwenden ein einheitliches Margin-Konto auf Basis intelligenter Smart Contracts. Angeblich lässt sich damit die Kapitalausnutzung maximieren, und Positionen in Spot, Perps und Optionen können sich gegenseitig verrechnen. Das klingt wunderschön – aber der entscheidende Punkt liegt im Auslöser-Mechanismus der Abwicklung. Da das Matching off-chain erfolgt, gibt es zwischen der von GRVT verwendeten Orakel-Preisfütterung und dem tatsächlichen Abwicklungspreis einen winzigen Zeitversatz von off-chain zu on-chain. Ich habe mit einem Freund gesprochen, der sich auf Abwicklungs-Arbitrage spezialisiert hat, und der hat es auf den Punkt gebracht: In einer solchen Hybrid-Architektur, wenn der Markt plötzlich in einem Flash-Crash einbricht, entscheidet der off-chain-Matching-Engine, dass du liquidiert wirst, aber das on-chain-Status-Update könnte sich um einige Zehntelsekunden verzögern. Für High-Frequency-Liquidatoren ist diese Informationsasymmetrie eine Arbitragechance; für Nutzer bedeutet das jedoch: Deine Position könnte bereits „geklaut“ bzw. abgewickelt werden, bevor du selbst überhaupt reagieren kannst.
Noch subtiler ist sein Anreizprogramm für Market Maker. GRVT deutet häufig an, dass es Liquidität auf Top-CEX-Niveau geben wird, und führt außerdem sogenanntes Trading Mining und ein Punktesystem ein. Ich habe jedoch ihre API-Dokumentation für professionelle Market Maker überprüft: Aufgrund der Validium-Architektur haben Market Maker auf GRVT zwar keine Gas-Kosten für ihre Preisaufträge, aber ihre Mittelbewegungen unterliegen dennoch den Auszahlungszyklen von Ethereum Layer 2. Selbst wenn es einen schnellen Withdrawal-Bridge gibt, hat Kapital einen Preis. Wenn die Plattform nicht kurzfristig in explosiver Weise genug Retail-Gegenparteien bereitstellen kann, um Market Maker mit ausreichend Gegenhandel zu füttern, werden sie nach dem frühen Token-Optionsanreiz sehr wahrscheinlich die Spreads weiter verengen und dann zurückziehen.
Meine bisher neue Überlegung: GRVT fährt im Moment die Standard-Strategie „mit Geschwindigkeit Raum gewinnen“. Sie nutzen eine maximale off-chain-Geschwindigkeit, um CEX-Nutzer in die Welt der Dezentralisierung zu überführen. Aber das Schicksal der Hybrid-Architektur ist, dass kompromisslose DeFi-Spieler auf beiden Seiten unzufrieden sein werden: Die einen werden die Validium-Kommission als nicht ausreichend dezentral und nicht transparent kritisieren; die anderen, die an CEX-Großkunden gewöhnt sind, werden wiederum die Cross-Chain-Ein- und Auszahlungen sowie die on-chain Settlement-Prozesse als nicht ausreichend geschmeidig empfinden. Die Obergrenze hängt nicht davon ab, wie schnell seine Engine laufen kann, sondern davon, wie gut es ihnen gelingt, diese „Wasserschale“ zwischen der Off-Chain-Blackbox und dem On-Chain-Vertrauen so auszugleichen, dass es für beide Seiten so glatt wie möglich ist – #grvt