



Originalautor: Long Yue
Ursprungsquelle: Wall Street Insights
Eine Meldung darüber, dass Meta möglicherweise überschüssige Rechenleistung nach außen verkauft, bringt mehrere der sensibelsten Fragen im KI-Handel gleichzeitig auf den Tisch: Fehlt Rechenleistung wirklich oder nicht? Wird Meta die Capex nach unten korrigieren? Wie lange kann Neocloud noch Gewinne erzielen?
Wall Street Insights zufolge erstellt Meta gerade einen Plan für das Cloud-Geschäft. Dabei könnte es zwei Arten von Services nach außen anbieten: eine Art ist gehostete Modell-/API-Zugänge, ähnlich AWS Bedrock; die andere Art ist das Vermieten von „roher Rechenleistung“ wie bei Neocloud.
Sobald die Meldung herauskam, brach die Aktie des neuen GPU-Cloud-Star-Dienstanbieters CoreWeave um 13% ein, Nebius fiel um 15% und auch Hardware-Sektoren rund um Chips erlitten deutliche Einbußen. Wenn Meta beginnt, Rechenleistung zu verkaufen, werden Investoren natürlich drei Fragen nach vorne schieben:
Erstens: Hat Meta die Rechenleistung übermäßig eingekauft?
Zweitens: Investiert Meta nicht mehr so stark in Modelle und KI-Produkte?
Drittens: Muss sich die Nachfragekurve für KI-Hardware und Neocloud ändern?
Laut Informationen vom „Spurensucher“-Handelstisch zerlegten am 1. Juli schnell die Investmentbanken von UBS, Morgan Stanley und Bernstein dieses Ereignis. Möglicherweise ist das nicht der Zusammenbruch der KI-Fundamentaldaten, sondern ein pragmatischer Schritt großer Akteure, um zwischen Rechenleistungsbegrenzung und finanzieller Rendite eine Balance zu finden. Man kann das auch nicht einfach gleichsetzen mit „Meta braucht keine Rechenleistung mehr“. Aber die Bedeutung für verschiedene Assets ist unterschiedlich.
Für Meta könnte das Ausleihen externer Rechenleistung eine Übergangsbrücke für Umsatz und EPS sein. UBS urteilt: „Der Verkauf von Cloud-Rechenleistung oder von Zugangsrechten zu Modellen würde theoretisch zu einem schnelleren kurzfristigen Umsatz führen als das Abwarten, bis Meta Business Agents und Meta-AI-Chatbots skaliert werden können – und würde die Sorge mindern, dass 2027 EPS seitwärts oder schrumpfend bleibt.“
Für CoreWeave und ähnliche Neocloud-Unternehmen ist das potenzieller Wettbewerbsdruck.
Bei Chips und Servern interessiert den Markt vor allem, ob sich der Rhythmus der künftigen Investitionsausgaben verändert.
„Es gibt Rechenleistung mit Reserven zum Vermieten“ bedeutet nicht automatisch „die Branche hat einen Überhang an Rechenleistung“
Was der Markt am kürzesten handelt, ist die Kette: Rechenleistung mieten = Rechenleistung ist im Überfluss = Capex sinken.
Meta könnte zeitweise vermietbare Rechenleistung haben, aber das bedeutet nicht automatisch, dass die gesamte Branche einen Überhang an Rechenleistung hat. Die verwendeten Kapazitätskennzahlen unterscheiden sich je nach Institution, man kann sie nicht einfach addieren.
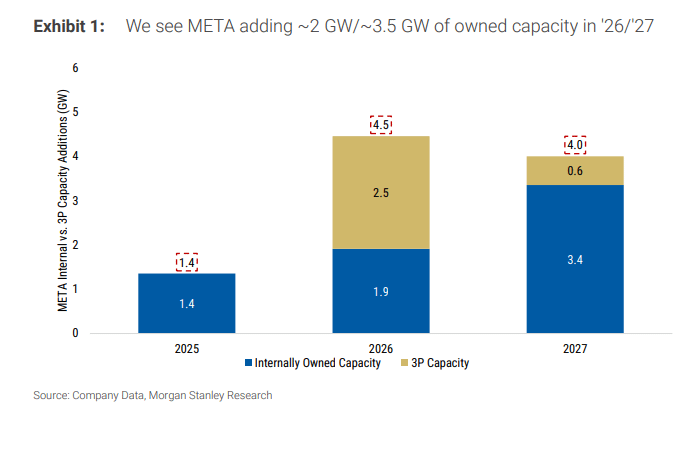
Im Morgan-Stanley-Modell wird erwartet, dass Meta 2026 und 2027 jeweils etwa 2 GW bzw. 3,5 GW zusätzliche eigene IT-Betriebskapazität hinzubucht. Als Basis dient das Niveau von Ende 2025 von rund 3 GW. Zum Vergleich: Der Zuwachs bei IT-Kapazität der Hyper-Scale-Cloud-Anbieter wie Amazon und Google könnte 2027 jeweils Größenordnungen von 5 GW bzw. 9 GW erreichen. Mit anderen Worten: Selbst wenn Meta einen Teil seiner eigenen Kapazität nach außen vermietet, wird es kaum allein die Planungsgröße für den Cloud-Ausbau der nächsten drei Jahre verändern.
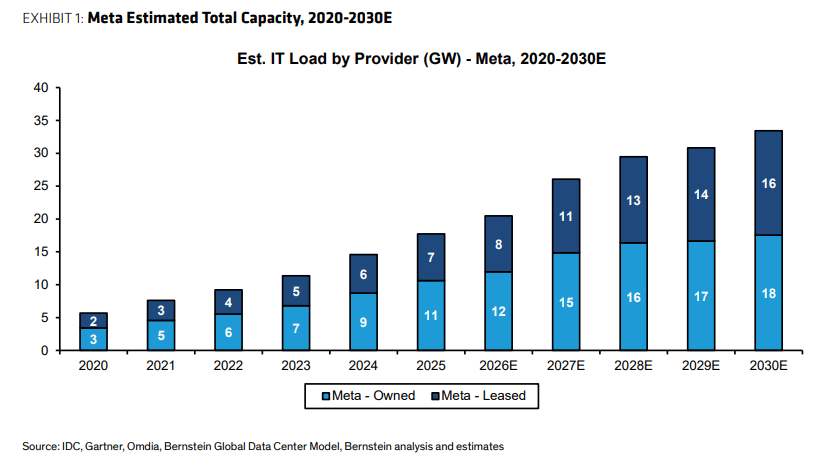
Bernstein nutzt einen breiteren Maßstab für den gesamten Rechenzentrums-Footprint: Meta schätzt die globale Kapazität derzeit auf etwa 20 GW. In den kommenden Jahren sollen noch einmal rund 14 GW hinzukommen – inklusive eigener und gemieteter Kombinationen. Die Zahl wirkt zwar groß, aber sie ist nicht gleichbedeutend mit „der gesamten vermietbaren KI-Rechenleistung“ und auch nicht identisch mit „gleiche Generation von GPUs, gleiche Art von Workloads, gleiche Preis-Kurve“.
In den Marktrechnungen gibt es außerdem einen noch aggressiveren Reverse-Ansatz: als Anker werden Vertrags- und Kapazitätsplanungen von Google und Anthropic, AWS und Anthropic/OpenAI sowie Microsoft und OpenAI genutzt. So könnte die gesamte KI-Rechenleistung mehrerer Cloud-Anbieter in der Zukunft jeweils um etwa 20 GW liegen – oder sogar deutlich darüber. Auch OpenAIs eigener „Stargate“-Plan und die damit verbundenen etwa 10-GW-Arrangements im Umfeld von Nvidia und Broadcom werden in der Nachfrageseite mit betrachtet. Diese Kennziffer dient nicht der exakten Prognose, sondern zeigt: Eine teilweise externe Vermietung durch Meta reicht nicht aus, um zu beweisen, dass der globale KI-Ausbau in ein Überangebot mündet.
Noch unlogischer ist, dass Bernstein auch erwähnt, dass es am Wochenende hieß, Google beschränke Metas Nutzung von Rechenleistung wegen eigener Kapazitätsgrenzen. Falls das stimmt, würde Meta einerseits weiter externe Rechenleistung anwerben und andererseits darauf vorbereitet sein, später einen Teil der Kapazität nach außen zu verkaufen. Das wirkt eher wie eine Umverteilung zwischen „verschiedenen Generationen, unterschiedlichen Zwecken und unterschiedlichen Zeitfenstern“ – und nicht wie ein simples „es wird nicht gebraucht“.
Das ist nicht das erste Mal, dass Meta „Rechenleistung verkauft“ auf den Tisch bringt
Am 27. Mai 2026 fragten Aktionäre Meta, ob es ein Cloud-Geschäft aufbauen und mit AWS, Azure usw. konkurrieren werde. Zuckerberg antwortete:
„Natürlich wird das auf jeden Fall in Betracht gezogen… Wir haben das noch nicht gemacht, weil wir der Meinung sind, dass wir diese Rechenleistung selbst verwenden können. Aber offensichtlich, wenn wir irgendwann zu dem Schluss kommen, dass wir im Aufbau über das Ziel hinausgeschossen sind, dann ist das eine Option – und das ist auch ein Grund, warum wir zuversichtlich weiter investieren und den Aufbau fortsetzen.“
Schon früher, am 29. Oktober 2025, hatte Zuckerberg eine ähnliche Logik angesprochen:
„Jede Rechenleistung, die wir nicht brauchen, sind wir uns ziemlich sicher, dass wir in der Lage sind, einen sehr großen Teil davon zu absorbieren… Natürlich könnte man auch ‚überbauen‘. Wenn wir das wirklich so machen… dann sehen wir, dass es sowohl intern als auch extern jede Menge neuer Nachfrage gibt. Fast jede Woche kommen Unternehmen von außerhalb zu uns und fragen, ob wir API-Services aufbauen können oder ob sie von uns Rechenleistung unterschiedlicher Art bekommen können. Wir haben das noch nicht gemacht. Aber offensichtlich kann das, wenn man in die Phase des Überbaus kommt, zu einer Option werden.“
Das erklärt, warum UBS es als „keine neue Nachricht“ bezeichnet.
Für Meta-Aktionäre ist der Verkauf von Rechenleistung eher eine „EPS-Brücke“, kein neues Hauptgeschäft.
Für Meta besteht der direkteste Vorteil der externen Vermietung von Rechenleistung darin, zukünftige KI-Investitionen in kurzfristige Einnahmen umzuwandeln.
In der UBS-Tabelle liegt das verwässerte EPS für Meta 2026 bzw. 2027 bei rund 32,6 US-Dollar und 33,0 US-Dollar. Die Marktsorge gilt, dass 2027 EPS gegenüber 2026 nahezu unverändert bleibt oder sogar komprimiert wird. Das Ausleasen von Rechenleistung oder der Verkauf von Modellzugang kann zumindest vor der echten Skalierung von Meta Business Agents und Meta-AI-Chatbots eine gewisse Einnahmen- und Gewinnpufferphase bieten.
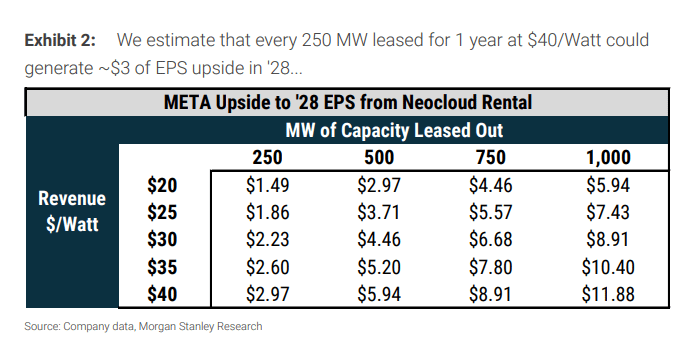
Die Sensitivitätsrechnung von Morgan Stanley ist anschaulicher: Wenn man 250 MW Rechenleistung pro Vermietung vermietet, Laufzeit ein Jahr, und ein Preis von 40 US-Dollar pro Watt zugrunde legt, könnte das Meta 2028 einen EPS-Zuwachs von rund 2,97 US-Dollar bringen – etwa 8% Aufwärtspotenzial. Wenn die Kapazität auf 500 MW, 750 MW oder 1000 MW steigt oder der Preis sich unterscheidet, würde sich die EPS-Elastizität entsprechend weiter verstärken oder abschwächen.
Darum versteht der Markt es auch nicht nur als Negativsignal. Aus Sicht der Meta-Aktionäre ist es, als hätte Zuckerberg eine zusätzliche Ausweichroute: Wenn interne KI-Produkte kurzfristig nicht die gesamte Rechenleistung verbrauchen, kann man sie zuerst an externe KI-Labore verkaufen und einen Teil der Investitionen zurückholen.
Der Markt zieht außerdem Parallelen zu xAI, das Rechenleistung an Anthropic vermietet: 500 MW entsprechen monatlich 1,25 Mrd. US-Dollar, umgerechnet etwa 30 Mrd. US-Dollar pro GW und Jahr. Wenn diese Preisannahme stimmt, ist die implizierte Rendite sehr hoch – was wiederum eher zeigt, dass qualitativ hochwertige Rechenleistung in bestimmten Szenarien immer noch knapp ist. Das ist kein Beleg dafür, dass „niemand Rechenleistung will“, sondern eher dafür, dass „brachliegende Fenster zu Premium-Preisen weggekauft werden können“.
Das kann man nur „Brücke“ nennen, nicht „Hauptlinie“. Morgan Stanley setzt den Schlüssel der Meta-Bewertung weiterhin auf Innovation in den Kernprodukten der ersten Linie: Ob Meta AI, Business Agents, Messaging-Geschäft, Diffusion-Angebote, Abonnements usw. dauerhaftere Interaktionen und ein anhaltendes Umsatzwachstum liefern. Der Verkauf von Rechenleistung kann EPS ergänzen, aber er hebt nicht automatisch die Bewertungsmultiples.
Die Capex müssen nicht zwangsläufig sinken; wenn man daraus ein Full-Cloud-Geschäft macht, könnte es sogar noch mehr Geld verbrennen
Am meisten sorgt sich der Markt, dass Meta die Capex 2027 nach unten korrigiert – und sich anschließend die Erwartungen für die gesamte KI-Hardware-Kette nach unten verlagern.
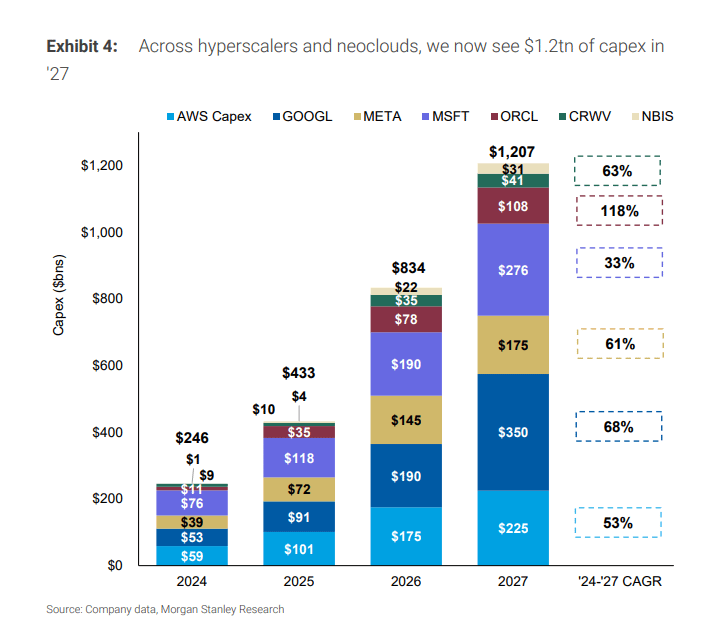
Doch das Modell von Morgan Stanley geht aktuell von der Annahme aus, dass Metas Capex von 145 Mrd. US-Dollar im Jahr 2026 auf 175 Mrd. US-Dollar in 2027 und 205 Mrd. US-Dollar in 2028 steigt. Die Prämisse lautet: Meta baut vor allem Kapazität für eigene Produkte auf – statt einen vollständigen Anbieter von Hyperscale-Cloud-Services zu schaffen.
Wenn Meta externe Cloud-Services wirklich groß aufzieht – insbesondere wenn es um das Modell-/API-Übergabe- bzw. Plattformgeschäft geht und nicht nur um temporäres Mieten nackter Rechenleistung –, könnte die Kapitalintensität sogar eher nach oben drücken. Denn ein komplettes Cloud-Geschäft erfordert langfristigere Rechenzentrums-Kapazität, komplexere Softwareplattformen und die Fähigkeit, Enterprise-Kunden liefern zu können.
Bernstein betrachtet dieses Thema ebenfalls über 2027 hinaus. Meta ist in der KI-Branche einer der wichtigsten „Scheckbücher“. Jede Änderung beim Aufbau-Rhythmus wirkt sich auf die Lieferkette aus. Aber „temporäre externe Vermietung“ unterscheidet sich von „dauerhaftem Ausbau des Cloud-Geschäfts“ – die Auswirkungen auf die Capex sind nicht dasselbe, und man kann es nicht vermischen.
Auf der Nachfrageseite ist der größere Treiber nach wie vor Inferenz und Agenten-Anwendungen. Das Markt-„Briefing“ von HY Computer & AI fasst die OpenAI-Beiträge über Codex/agentic AI vom Wochenende als ein Nachfragesignal zusammen: Die Zahl der privaten Nicht-Entwickler-Nutzer wächst um das 137-fache, die Zahl der Organisationsnutzer um das 189-fache, die Zahl der internen OpenAI-Nutzer um das 12-fache. Diese Perspektive betont, dass die Ausweitung neuer Szenarien den Bedarf an Inferenz-Rechenleistung weiter nach oben treiben könnte.
Der Kern der Uneinigkeit bei dieser Runde ist daher nicht, ob „Meta Rechenleistung verkauft“, sondern ob die Nachfragekurve für KI weiter steiler wird. Wenn sich das Wachstum der ARR im Ausland beschleunigt, wenn die Zahl der Inferenzen und KI-Anwendungen wächst und die Capex der Cloud-Anbieter weiter nach oben korrigiert wird, wirkt das Ausleihen von Rechenleistung durch Meta eher wie eine zeitweise Monetarisierung von Vermögenswerten. Wenn die künftigen Quartalsberichte dann die Capex gesammelt nach unten korrigieren, wird daraus erst ein Signal für einen Branchenwendepunkt.
Nackte Rechenleistung zu verkaufen ist leicht; eine komplette KI-Cloud aufzubauen ist schwer
Meta hat zwei potenzielle Geschäftswege – beide sind in der Schwierigkeit völlig unterschiedlich.
Der erste Weg ist der Verkauf von „nackter Rechenleistung“ oder roher Chip-Kapazität, ähnlich Neocloud. Kunden kaufen GPU-/Rechenressourcen; Meta muss nicht sofort das komplette Enterprise-Softwarepaket, Entwickler-Tools, das Modell-Ökosystem und ein Vertriebsnetzwerk nachrüsten.
Der zweite Weg ist das Betreiben gehosteter Modelle/API-Zugänge – ähnlich AWS Bedrock oder Google Vertex AI. Das ist kein Geschäft, das man nur mit „eigenen Rechenzentren und Chips“ machen kann. Dafür braucht es Modellleistungsfähigkeit, Software-Stack, Developer Experience, Vertrieb an Unternehmenskunden und Service-Support, alles auf dem Niveau.
Das Morgan-Stanley-Modell ist gegenüber dem zweiten Weg vorsichtiger. Es verweist darauf, dass die Muse-Modellfamilie von Meta bei TerminalBench und SWE Bench Verified nicht herausragend abschneidet – und diese Tests hängen mit Codierfähigkeiten und Drittanbieter-Nutzungsszenarien zusammen. Wenn Meta mit Gemini und anderen Spitzenmodellen konkurrieren will, müssen die künftigen Modelle deutlich zulegen.
Das ist auch der wackelige Punkt in der Argumentation: „Meta verkauft Rechenleistung gleichbedeutend mit dem Ausstieg aus dem Modellgeschäft“. In den möglichen Szenarien ist der Modell-/API-Zugang ohnehin bereits enthalten. Metas AI (Meta AI), Business Agents, Messenger, Diffusion-Angebote sowie Abo-Einnahmen bleiben zentrale Kernelemente der langfristigen Bewertung. Die Frage ist nicht, ob Meta Modelle baut, sondern ob es Modellfähigkeiten in einen Cloud-Service übersetzen kann, für den externe Kunden bezahlen.
In der Marktdiskussion interpretieren manche auch Muse Spark, die Closed-Source-Strategie und Management-Anpassungen als Beleg dafür, dass Meta weiterhin am „Modell-Tisch“ sitzt. Diese Punkte eignen sich jedoch eher als Beobachtungsgrößen für später. Aus zumindest drei Rahmenwerken ergibt sich aktuell die eindeutigere Schlussfolgerung: Die Einstiegshürde für den Verkauf nackter Rechenleistung ist niedrig, die Hürde für eine komplette KI-Cloud hoch.
CoreWeave ist der größte „Verlierer“? Kunden werden zu potenziellen Wettbewerbern
Dieser Schock trifft am direktesten neue Cloud-/GPUaaS-Unternehmen wie CoreWeave.
Die Bernstein-Einschätzung für CoreWeave lautet Underperform mit einem Kursziel von 67 US-Dollar; die Bewertung von Meta lautet Outperform mit einem Kursziel von 850 US-Dollar. Die Logik ist recht direkt: Wenn Meta Cloud-Infrastruktur nach außen bereitstellt, könnte es direkt mit CoreWeave in Wettbewerb treten.
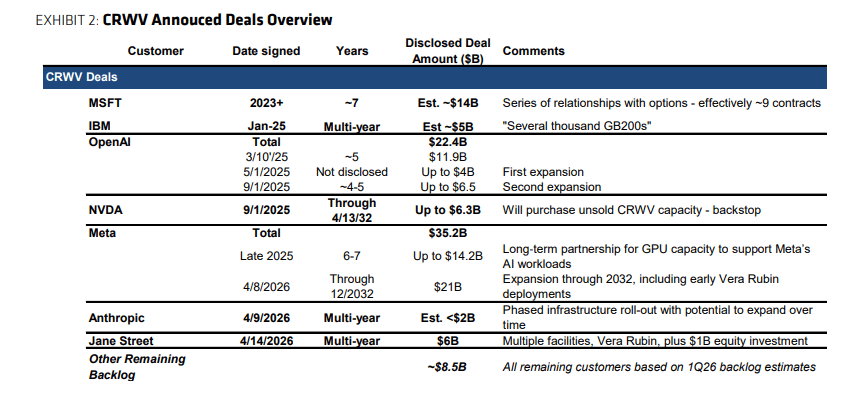
Noch schwieriger ist, dass Meta selbst ein Großkunde von CoreWeave ist. Nach Bernsteins Maßstab hat Meta derzeit 35,2 Mrd. US-Dollar CoreWeave-Verträge, die mehr als ein Drittel der CoreWeave-Auftragsreserve ausmachen. Hinzu kommt ein Microsoft-Vertrag über rund 14 Mrd. US-Dollar. Damit stammen bei CoreWeave nahezu die Hälfte der Aufträge aus Kunden, die bei zukünftigen Vertragsverlängerungen potenzielle Wettbewerber werden könnten.
Kurzfristig ist das Risiko nicht so direkt. Die bestehenden Vertragsbindungen sind stark, daher ist es nicht so leicht, schnell auszusteigen. Deshalb dürften kurzfristige Einnahmen und der Schuldendruck bei CoreWeave nicht unmittelbar stark schlechter werden.
Das langfristige Problem ist schwieriger zu lösen. Wenn Kunden selbst Cloud aufbauen und selbst Rechenleistung verkaufen, sinkt ihre Verhandlungsstärke. Vor allem bei Vertragsverlängerungen richtet sich der Wettbewerb für CoreWeave dann nicht mehr nur gegen Nachfrager, sondern gegen potenzielle Anbieter, die über Geld, Technik und Rechenzentrums-Erfahrung verfügen.
Am Handelstisch von J.P. Morgan wurde erwähnt, dass die Reaktion des Marktes auf den Rückgang von CRWV um 13% und von NBIS um 15% relativ gut nachvollziehbar ist: Meta ist über Nacht von einem Kunden zu einem potenziellen Wettbewerber geworden. Für Chip- und Hardwareunternehmen ist der Effekt eher indirekt; für GPUaaS wirkt er eher wie ein Belastungstest für das Geschäftsmodell.
Warum zuerst die Hardware fällt: nicht nur Fundamentaldaten, sondern auch überfüllte Positionen
Auf der Ebene des kurzfristigen Handels handelt der Markt nicht nur das Fundamentale.
Die Debatte am Handelstisch von J.P. Morgan spaltete sich in zwei Lager: Auf der einen Seite die Frage, ob die Meta-News eine Verschiebung der CSP-Capex und der KI-Rechenbedarfs-Erzählung bedeutet; auf der anderen Seite: Die Positionen seien zu überfüllt, Deleveraging und Gewinnmitnahmen verstärkten den Abschwung. Tendenziell sei das zweite Lager stärker gewichtet. Ob sich die Fundamentaldaten tatsächlich drehen, lässt sich erst anhand der kommenden Berichtssaison beurteilen.
Das Positionsumfeld ist nicht leicht. Nach der letzten großen Index-Neugewichtung liegen die Ausgangslage bei Gesamtzufluss und Verschuldungsquote relativ hoch. In den vergangenen vier Wochen haben sowohl Long- als auch Short-Seite um jeweils das Niveau von +2 Standardabweichungen aufgebaut; in den vergangenen fünf Jahren kam es im Juli bei Hedgefonds häufig zu Deleveraging, und Änderungen lagen typischerweise bei -1 bis -3 Standardabweichungen. Positionen in Halbleitern und Speicher liegen nahe dem 100. Perzentil.
Das erklärt auch, warum eine einzelne Meta-News die gesamte KI-Hardware-Kette in die Tiefe reißen konnte. In einem überfüllten Handel stößt eine Story auf „Rechenleistung ist möglicherweise nicht knapp“ – da wird oft zuerst verkauft. Am selben Tag stiegen auch Software, überfüllte Shorts und chinesische ADRs um mehr als 1,4 Standardabweichungen, was zu den Mustern des Deleveraging (Eindecken der Shorts) passt.
Signale für eine spätere Kehrtwende, auf die der Markt vor allem achtet, sind: Ob Meta Klarheit schafft; ob sich das ARR-Wachstum für KI-Anwendungen im Ausland beschleunigt; ob die Cloud-Anbieter ihre Capex weiter nach oben korrigieren; ob die Ergebnisse im zweiten Quartal die Erwartungen übertreffen. Der Zeitplan konzentriert sich auf Juli bis August. Aktuell ist das eher eine Beobachtungsphase als ein bereits konsensfähiges Urteil.
Außerdem gibt es ein „Tail Risk“: Je höher die Aktie, desto schwerer wird es, Gerüchte über eine Eigenkapitalfinanzierung zu ignorieren.
Wenn die Meta-Aktie durch diese Story von „Rechenleistung ist monetarisierbar“ hochgetrieben wird, könnte das wiederum die Wahrscheinlichkeit von Gerüchten über eine Eigenkapitalfinanzierung erhöhen.
Die Logik lautet: Wenn der Markt unter dem 17-fachen EPS-Niveau für das Geschäftsjahr 2027 liegt, will Meta keine verwässernde Eigenkapitalfinanzierung machen. Wenn die Bewertung durch diese News und eine starke zweite Quartalsleistung über 20x getrieben wird, sollte der Markt nicht überrascht sein, falls es zu einer potenziellen Eigenkapitalfinanzierung kommt.
Das ist keine tragende Linie in den drei gängigen Rahmenwerken von Auslandsbanken, und auch keine Firma hat es bestätigt. Dennoch erklärt es, warum die Marktreaktion auf die Meta-Aktie möglicherweise nicht nur durch einen Faktor getrieben ist: Der Verkauf von Rechenleistung kann Sorgen über die Kapitalrendite lindern, während Eigenkapitalfinanzierungsgerüchte wiederum Verwässerungssorgen auslösen. Beide Kräfte wirken gleichzeitig auf den Handel.
Drei Bewertungsansätze haben Meta nicht als „Rechenleistung-verkaufendes“ Unternehmen eingepreist
UBS hält Meta weiterhin für „Buy“ mit einem Kursziel von 865 US-Dollar. Die Bewertung basiert auf dem verwässerten GAAP-EPS für das Gesamtjahr bis einschließlich 1. Quartal 2028 in Höhe von 33,26 US-Dollar sowie einem Kurs-Gewinn-Verhältnis von 26. Da das Unternehmen die potenziellen Nachrichten zum Verkauf von Rechenleistung nicht bestätigt hat, wurden die Prognosen bislang noch nicht angepasst.
Morgan Stanley hält Meta für „Overweight“ und „Top Pick“ mit einem Kursziel von 775 US-Dollar. Das Basisszenario beinhaltet implizit ein geschätztes KGV von rund 23x für 2027. Kern bleiben weiterhin: Werbeeinnahmen, Monetarisierung über Reels, höhere Interaktion durch KI, Effizienzverbesserungen sowie die Option auf neue Produkte.
Bernstein hält Meta für „Outperform“ mit einem Kursziel von 850 US-Dollar; zugleich hält es CoreWeave für „Underperform“ mit einem Kursziel von 67 US-Dollar. Dieses Paket zeigt die Marktdifferenzen recht gut: Bei Meta gibt es mehr Optionen, bei CoreWeave steigt der Wettbewerbsdruck.
Doch das Risiko ist nicht verschwunden. Zu den Abwärtsfaktoren zählen: ein Rückgang im Werbezyklus, regulatorischer Druck, eine unklare Rendite der Reality-Labs-Investitionen und Fehler bei der Umsetzung des Rechenzentrumsaufbaus, die zu einer höheren langfristigen Kapitalintensität führen können.