
Jede經-Reporter|Zhao Wenqi???? Jede經-Editor|Zhang Yiming????
Vom Mitgründer von „Beyond Years Light“, der von Meituan übernommen wurde, bis hin zur Gründung einer neuen Firma, die weniger als drei Jahre später einen Angriff auf die HKEX startet: Die Gründerstory von Yuan Jinhui trifft nun auf einen weiteren entscheidenden Meilenstein.
Laut der am 30. Juni von der Hongkonger Börse (HKEX) veröffentlichten Offenlegung hat Beijing Silicon-Base Flow Technology Co., Ltd. (nachfolgend „Silicon-Base Flow“) einen Antrag auf Börsenzulassung bei der HKEX-Hauptplatine eingereicht. Für die Platzierung fungieren Huatai International und Haitong International als gemeinsame Sponsor- und Beratungsbanken. Dieses KI-(Künstliche-Intelligenz)-Infrastrukturunternehmen wurde erst im August 2023 von Yuan Jinhui gegründet. Nach nur 34 Monaten ging es bereits den Weg an die Börse (IPO – Initial Public Offering). Die extrem schnelle Geschwindigkeit sorgt für Aufsehen auf dem Markt.
Silicon-Base Flow betreibt ein Geschäft, das im Kern darin besteht, „Tokens (Token/Wort-Token)“ zu verkaufen. Token ist die kleinste Einheit, mit der KI-Modelle Informationen verarbeiten. Wenn ein großes Modell eine Antwort generiert, entstehen dahinter typischerweise tausende Token-Verbräuche. Was Silicon-Base Flow tut, ist, komplexe Engineering-Fähigkeiten wie Chip-Adapter-Anpassung, Modell-Deployment, Optimierung der Inferenz-Engine und Scheduling heterogener Rechenleistung in standardisierte API-Schnittstellen (Application Programming Interfaces) zu verpacken – damit Entwickler wie bei Strom und Wasser bei Bedarf abrufen und mengenbasiert bezahlen können. In der Branche wird das daher bildhaft als „Token-Factory“ bezeichnet.
Laut den Angaben im Prospekt belegt Silicon-Base Flow (硅基流动) im Jahr 2025 nach dem jährlichen Token-Throughput-Ranking den vierten Platz unter den Token-Lieferplattformen in China. Der Marktanteil liegt bei 1,5%, und unter allen unabhängigen Token-Lieferplattformen in China belegt das Unternehmen den ersten Platz.
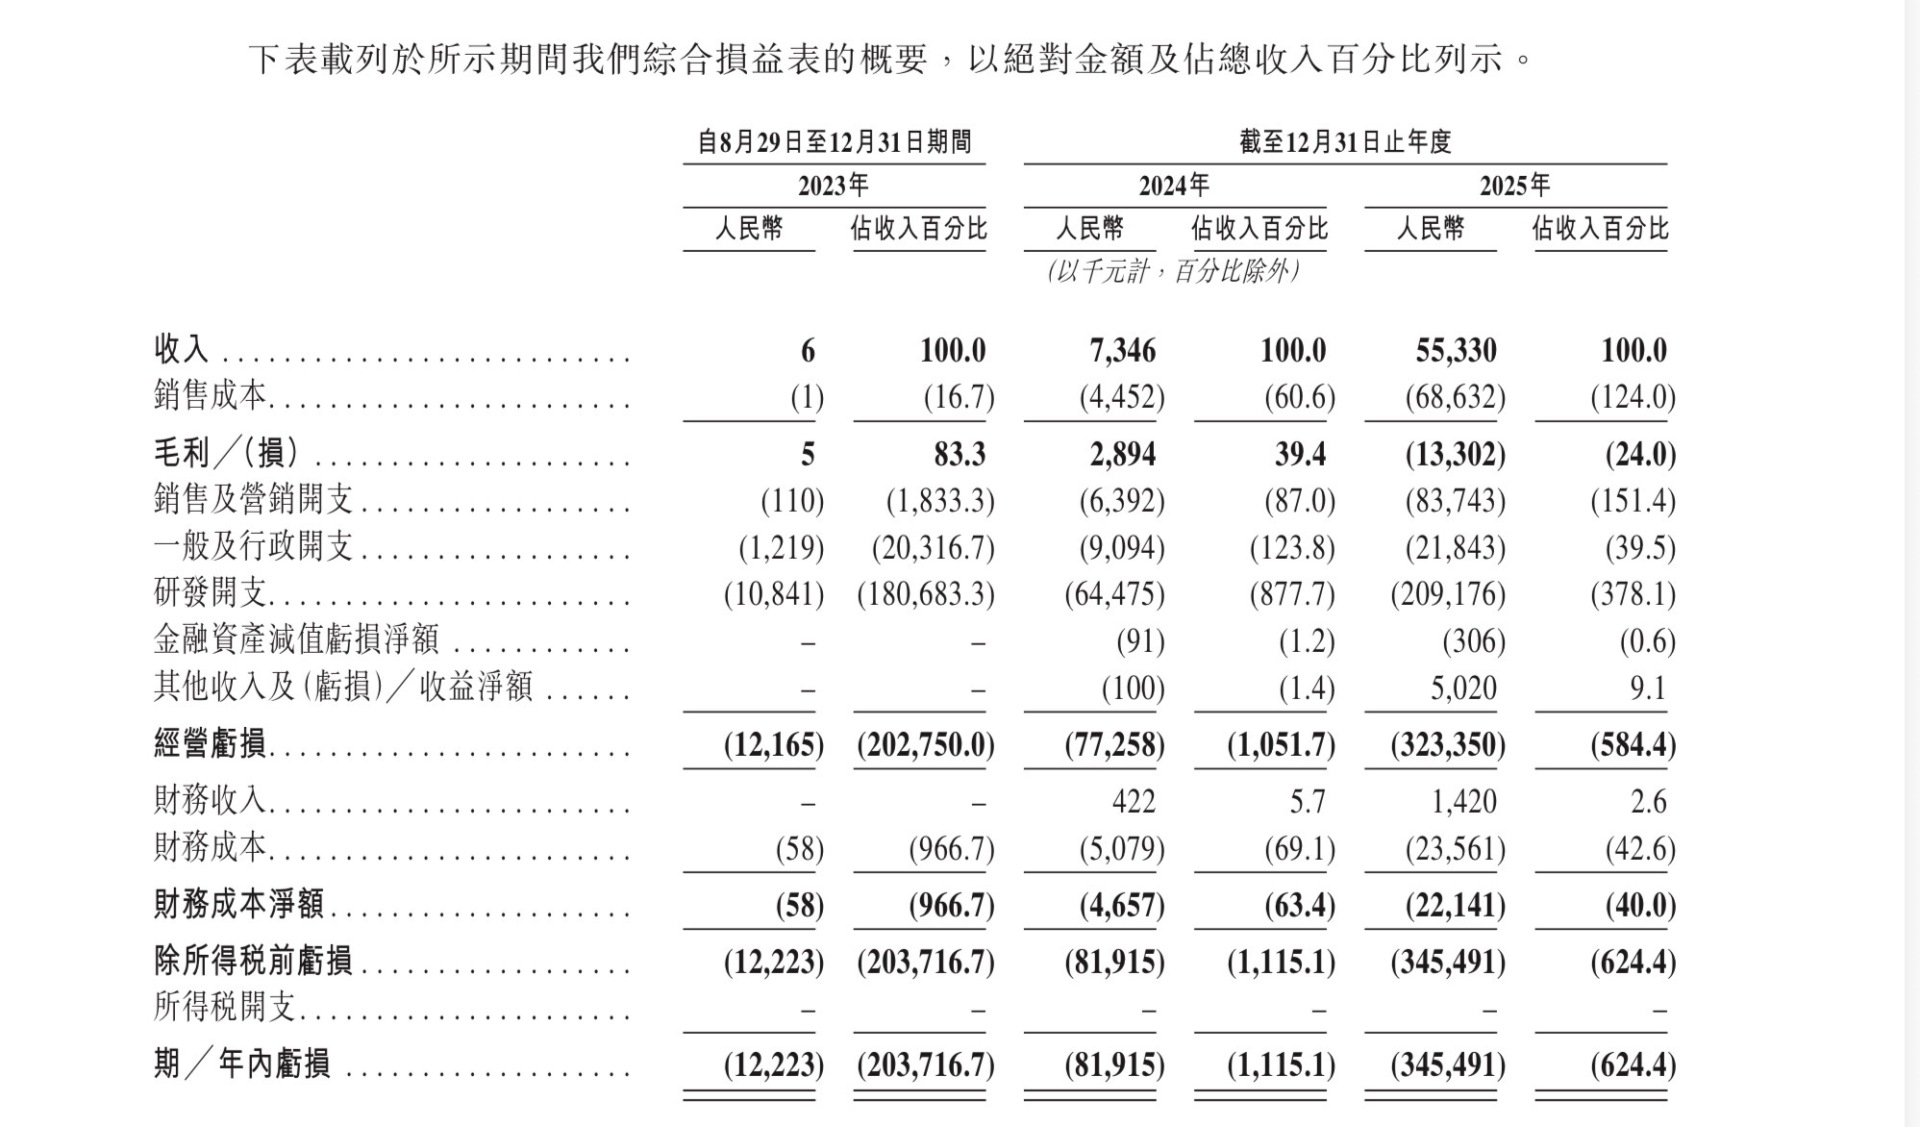
Die Kehrseite des rasanten Wachstums ist jedoch ein kontinuierlich wachsendes Defizit. Der Prospekt zeigt, dass Silicon-Base Flow 2024 und 2025 Einnahmen von 7,35 Mio. Yuan bzw. 55,33 Mio. Yuan erzielte; das entspricht einem Anstieg von bis zu 653% im Jahresvergleich. Gleichzeitig betrugen die Jahresverluste 81,92 Mio. Yuan bzw. 345 Mio. Yuan; bereinigt beliefen sich die Nettoverluste auf 54,01 Mio. Yuan bzw. 187 Mio. Yuan. Mehrfaches Umsatzwachstum und parallel dazu steigende Verluste – genau das ist die zentrale Fragestellung, die bei diesem Star-Startup im Moment des IPO-Starts besonders im Fokus steht: „Mehr Umsatz, aber kein Gewinn“.
Alibaba, Huawei mit schwerem Investment stützt Yuan Jinhuis „Achterbahn“-Gründerabenteuer
Die Geschichte von Silicon-Base Flow lässt sich nicht ohne die dramatische Gründerreise von Yuan Jinhui erzählen.
Bereits im Jahr 2016 führte Yuan Jinhui das OneFlow-Team in den Bereich für Infrastruktur großer Modelle. Damals war dieses Team das weltweit einzige Startup, das ein universelles Deep-Learning-Framework umsetzte. Im Jahr 2023 wurde OneFlow, das sich im Windschatten großer Modelle befand, von der Big-Model-Firma „Beyond Years Light“ (光年之外) übernommen, die von Wang Huiwen gegründet worden war, einer ehemaligen Co-Gründerin/Partnerin von Meituan. Kurz darauf wurde „Beyond Years Light“ wiederum von Meituan aufgekauft. Yuan Jinhui lehnte die Einladung von Meituan zur Weiterbeschäftigung ab. Im August 2023 startete er mit seinem Team neu und gründete Silicon-Base Flow.
Yuan Jinhui hat 2023 öffentlich sinngemäß gesagt, es sei „wie eine Achterbahn“ gewesen. In wenigen Monaten erlebte ein Startup mehrere Fusionen und Übernahmen: Aus einem Unternehmen mit einem Wert von einer Milliarde US-Dollar wurde eines mit zehn Milliarden und schließlich eines mit tausend Milliarden US-Dollar – und am Ende wurde es wieder ausgegliedert und als neues Unternehmen neu gegründet.
Was Silicon-Base Flow (硅基流动) wirklich in die öffentliche Aufmerksamkeit brachte, war der weltweite Durchbruch von DeepSeek zum chinesischen Neujahrsfest 2025. Damals traf DeepSeek nacheinander Serverangriffe und Probleme, bei denen die offizielle Website nicht erreichbar war. Die Cloud-Plattform für Large-Modelle von Silicon-Base Flow, SiliconCloud, ging als Erste mit einer „Full-Feature“-Version des DeepSeek R1/V3-Modells auf Basis der Ascend-Rechenleistung (昇腾) von Huawei live und wurde damit zum ersten Unternehmen der Branche, das den Weg zur Bereitstellung des DeepSeek-Modells auf heimische Chips erfolgreich durchlaufen hat. Dieses „Durchbruch“-Ereignis führte zu einem explosionsartigen Nutzerwachstum: Die öffentliche Cloud-Plattform von Silicon-Base Flow sammelte rasch über 7 Mio. Nutzer und mehr als 10.000 Unternehmenskunden.
Besonders dramatisch: Yuan Jinhui erinnerte sich in den sozialen Medien, dass er in der zweiten Hälfte des Jahres 2023, als die Gründung von Silicon-Base Flow am Anfang stand, mit dem Gründer von DeepSeek, Liang Wenfeng, über Investitionsangelegenheiten gesprochen hatte. Aus mehreren Gründen kam jedoch keine Zusammenarbeit zustande. Später ließ er in seinem Freundeskreis den Satz fallen: „Ich bereue es, dass ich damals (keine) Weitsicht hatte.“
Betrachtet man den Finanzierungsrhythmus, ist Silicon-Base Flow geradezu die „Finanzierungs-Erntemaschine“ des Primärmarkts. Seit dem Start der Seed-Finanzierungsrunde (Angel Round) im Dezember 2023 hat das Unternehmen insgesamt sieben Finanzierungsrunden abgeschlossen. Am 16. Juni 2026 gab das Unternehmen offiziell bekannt, die B-Runde mit einem Volumen von über 2 Mrd. Yuan abgeschlossen zu haben – und stellte damit zugleich die größte Einzelfinanzierung im inländischen dritten MaaS-(Model-as-a-Service)-Wettbewerbsfeld seit 2026 dar. Damit liegt die Post-Money-Bewertung nach der Investition bei 7,74 Mrd. Yuan.
Laut den Angaben im Prospekt ist die Aktionärsstruktur von Silicon-Base Flow (硅基流动) geradezu luxuriös. Alibaba hält über Hangzhou diverse Netzwerk-Technologiegesellschaften (杭州多项网络科技有限公司) 7,42% und ist damit der größte externe Aktionär; Huawei ist über Hubble Technology (哈勃科技) mit 4,07% beteiligt; Meituan hält über Tianjin Sanqai Technology (天津三快科技) 1,05%. Darüber hinaus sind auch Industriekapital- und Finanzinvestoren wie Innovation Works (创新工场), Yaotou Capital (耀途资本), Purua Capital (普华资本), Geyuan Capital (纪源资本), JinkoEnergy (晶科能源), SenseTime (商汤) und Biren (壁仞) in der Aktionärsliste vertreten. Der kontrollierende Aktionär sind der Gründer Yuan Jinhui sowie vier Mitarbeiter-Anreizplattformen; insgesamt kontrollieren sie rund 44,48% der Stimmrechte.
Allerdings wurde das Unternehmen erst im August 2023 registriert und gegründet; die Kommerzialisierung steckt noch in einer frühen Phase. Auf dem Weg zur Kommerzialisierung setzt Silicon-Base Flow auf ein Zwei-Wege-Modell aus Public-Cloud-Services und On-Premises-Deployments. Laut Prospekt ist der Anteil der Umsätze aus Public-Cloud-Services im Jahr 2025 von 14,6% im Jahr 2024 auf 52,9% gestiegen und damit zur wichtigsten Einnahmequelle geworden. Das Unternehmen rechnet damit, dass es bis Ende 2026 die Anforderungen an „kommerzialisierte Unternehmen“ erfüllt, wie sie in Kapitel 18C der Regeln der HKEX definiert sind.
Öffentlichen Angaben zufolge gilt die Definition als „kommerzialisiertes Unternehmen“ erst dann, wenn der Gewinn im letzten Geschäftsjahr 250 Mio. HKD erreicht.
Bildquelle: Prospekt
Der erwartete kontinuierliche Anstieg des Nettoverlusts in naher Zukunft: hohe Ausgaben für Forschung und Entwicklung sowie Druck durch die Preissenkungen der großen Anbieter?
Umsatzwachstum von über 650% und Jahresverlust von über 300 Mio. Yuan: Das hohe Wachstum und die hohen Verluste bei Silicon-Base Flow spiegeln die strukturellen Widersprüche im gesamten „Token-Factory“-Sektor wider.
Einerseits expandiert der Markt für dieses Geschäft in atemberaubendem Tempo. Der Prospekt führt aus, dass sich die Marktgröße des Token-Liefermarkts in China nach Token-Throughput von 2024 bis 2025 um 1602,6% vergrößerte und für den Zeitraum 2025 bis 2030 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 638,3% erwartet wird. Laut IDC hat der Markt für öffentliches Cloud MaaS in China 2025 bereits ein Volumen von 3,07 Mrd. Yuan erreicht; außerdem wird für 2026 die Token-Consumption auf 40.000 Mrd. Tokens prognostiziert, was im Vergleich zu 2025 etwa das 20-Fache entspricht.
Der unmittelbarste Kostendruck hin zu Profitabilität entsteht jedoch aus den fortlaufenden Ausgaben für Forschung und Entwicklung sowie dem anhaltenden, sich immer weiter zuspitzenden API-Preiskrieg.
In ihrem Prospekt erwähnt Silicon-Base Flow, dass mit dem Ausbau des kommerziellen Umfangs erwartet wird, dass die absoluten Ausgaben für Forschung und Entwicklung sowie der kurzfristige Nettoverlust weiterhin anhalten werden. Das Unternehmen will langfristige Profitabilität erreichen, unter anderem durch die Nutzung des explosiven Wachstums in der Branche; durch eine Vertiefung der Beteiligung inländischer Kunden; durch eine Beschleunigung des Ausbaus der Umsätze im Ausland; durch die Maximierung der Auslastung der Rechenressourcen; sowie durch die Verbesserung der operativen Effizienz.
Seit 2023 haben die führenden Anbieter großer Modelle insgesamt mehr als zehnmal die API-Preise gesenkt. Bei manchen gängigen Modellen liegt der Preis pro 1.000 Tokens inzwischen von anfangs „ein paar Cent“ auf „ein paar Zehntelcent“ bzw. wenige Cents reduziert; die kumulierte Senkung beträgt über 90%. Im Mai 2026 kündigte DeepSeek eine permanente Preissenkung von 75% für das V4-Pro-Modell-API an; anschließend zogen Xiaomi und Tencent Cloud nach, wobei die maximalen Senkungen je nach Anbieter 99% bzw. 97,5% erreichten. Für Silicon-Base Flow, das nach Tokens abrechnet, drückt das kontinuierlich sinkende Preisniveau bei den nachgelagerten Partnern den Gewinn direkt zusammen.
Gleichzeitig gehen die großen Internetkonzerne selbst ins Geschäft. Alibaba, Tencent, ByteDance und andere führende Unternehmen setzen vollständig ihre eigenen Inferenz-Rechenleistungen und MaaS-Services um. Das stärkt nicht nur die KI-Fähigkeiten für ihre eigenen Geschäftsbereiche, sondern sie geben MaaS auch nach außen weiter. Mit Kostenvorteilen durch selbst aufgebaute Rechenleistungs-Cluster und einem technischen Ökosystem formen diese Konzerne gerade die Marktstruktur neu.
Dazu analysierte der Angel-Investor und KI-Experte Guo Tao gegenüber einem Reporter von (Economic Daily News), dass selbst wenn die großen Konzerne technische und ökologische Vorteile hätten, die Nachfrage des Marktes vielfältig und komplex sei und sich daher nicht auf alle Szenarien abdecken ließe. Für unabhängige Drittanbieter gebe es daher weiterhin Raum zum Überleben; sie könnten sich auf vertikale Bereiche fokussieren und maßgeschneiderte Dienstleistungen anbieten.
硅基流动 auch in ihrem Prospekt offen zugeben, dass das Unternehmen derzeit mit mehrfachen Risiken und Herausforderungen konfrontiert ist. Auf finanzieller Ebene ist das Unternehmen noch nicht profitabel; der operative Cashflow bleibt kontinuierlich negativ. Falls es in Zukunft nicht gelingt, die Profitabilität wirksam zu verbessern oder rechtzeitig externe Finanzierung zu erhalten, könnte dies die Fähigkeit zur Fortführung des Geschäftsbetriebs beeinträchtigen. Auf technischer Ebene entwickelt sich die KI-Branche mit hoher Geschwindigkeit weiter. Das Unternehmen muss weiterhin erhebliche Mittel in die Forschung und Entwicklung investieren, um wettbewerbsfähig zu bleiben. Der Anpassungsdruck neuer Modelle und neuer Chips sowie potenzielle Veränderungen im Ökosystem Open-Source-Modelle könnten zudem den Grundpfeiler seines Geschäfts erschüttern. Auf Marktebene nimmt der Wettbewerb im globalen Wettbewerb um den Supply-Track für Wort-Token (Token) immer weiter zu; ein anhaltender Preiskrieg in der Branche drückt die Gewinnspannen weiter zusammen.
Der Prospekt nennt außerdem auf regulatorischer Ebene, dass sich in China der Rechtsrahmen für die KI-Branche weiterhin schnell weiterentwickelt. Die Kosten für Compliance sowie die Unsicherheit steigen kontinuierlich. Darüber hinaus könnten internationale Chip-Exportkontrollen und Handels-Sanktionen jederzeit auf vorgelagerte Lieferketten durchschlagen und die Betriebsrisiken weiter verschärfen. Insgesamt befindet sich Silicon-Base Flow in einer kritischen Phase, in der „rasche Expansion und hohe Verluste gleichzeitig“ auftreten. Ob es gelingt, während des „Geldverbrennens zum Größenwachstum“ gleichzeitig den technologischen Burggraben zu stabilisieren und den doppelten Herausforderungen durch Kapital und Lieferkette standzuhalten, ist die Frage, die nach dem IPO am stärksten im Fokus steht.
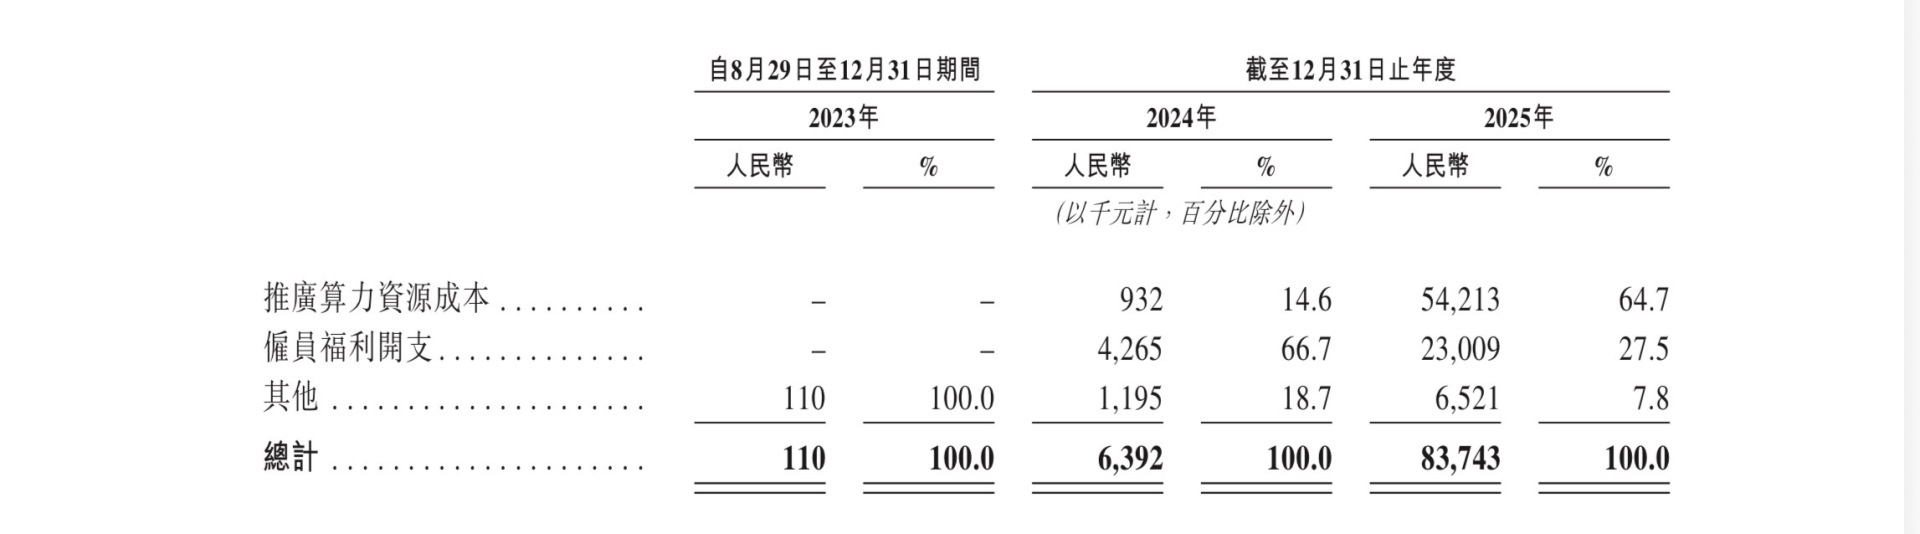
Aus den Finanzkennzahlen geht hervor, dass die Bruttomarge von Silicon-Base Flow (硅基流动) von 39,4% im Jahr 2024 sprunghaft auf -24% im Jahr 2025 gefallen ist; es wurde ein Bruttaverlust von 13,30 Mio. Yuan verzeichnet. Die Ausgaben für Vertrieb und Marketing stiegen von 6,39 Mio. Yuan im Jahr 2024 um 1210% auf 83,74 Mio. Yuan im Jahr 2025. Dabei entfielen 64,7% auf werbe-/promotion-orientierte Kosten für Rechenleistung (d. h. kostenlose Token-Gutscheine), was auf einen massiven Mitteleinsatz in der Phase der Nutzergewinnung hinweist.
Bildquelle: Prospekt
Es ist erwähnenswert, dass der Mitgründer von Silicon-Base Flow, Hu Jian, zuvor in einem Interview mit dem Reporter von (Economic Daily News) sagte, der Trend zur „Wasser-, Strom- und Gasähnlichen“ Umwandlung großer Modelle sei unumkehrbar. In Zukunft würden die Modellkosten immer günstiger werden – ähnlich wie Stromrechnungen. Der eigentliche Wert liege jedoch in den unterschiedlichen Anwendungen, die auf Basis der Modelle aufgebaut werden. Seiner Ansicht nach wird es entscheidend sein, den richtigen Ausgleich zwischen der Anpassung an heterogene Rechenleistung, dem Kostenmanagement und der Sicherheitsgewährleistung zu finden – das werde über Erfolg oder Misserfolg von KI-Anwendungen für Unternehmen entscheiden.
Mit weniger als drei Jahren Unternehmensgeschichte stürmte Silicon-Base Flow bereits den Weg zur HKEX. Das IPO ist sowohl ein Test für das Geschäftsmodell der „Token-Ökonomie“ als auch eine erneute Überprüfung der Bewertungslogik des Marktes für den KI-Infrastruktursektor. Unter der doppelten Erzählung von hemmungslosem Wachstum in der Größe und gleichzeitigem Druck auf die Profitabilität: Ob dieser „Token-Factory“-Ansatz dem Kapitalmarkt eine nachhaltige Wachstumsgeschichte erzählen kann, bleibt abzuwarten.
Titelfoto: Medien-Archiv von Jiemian (jede经媒资库)