
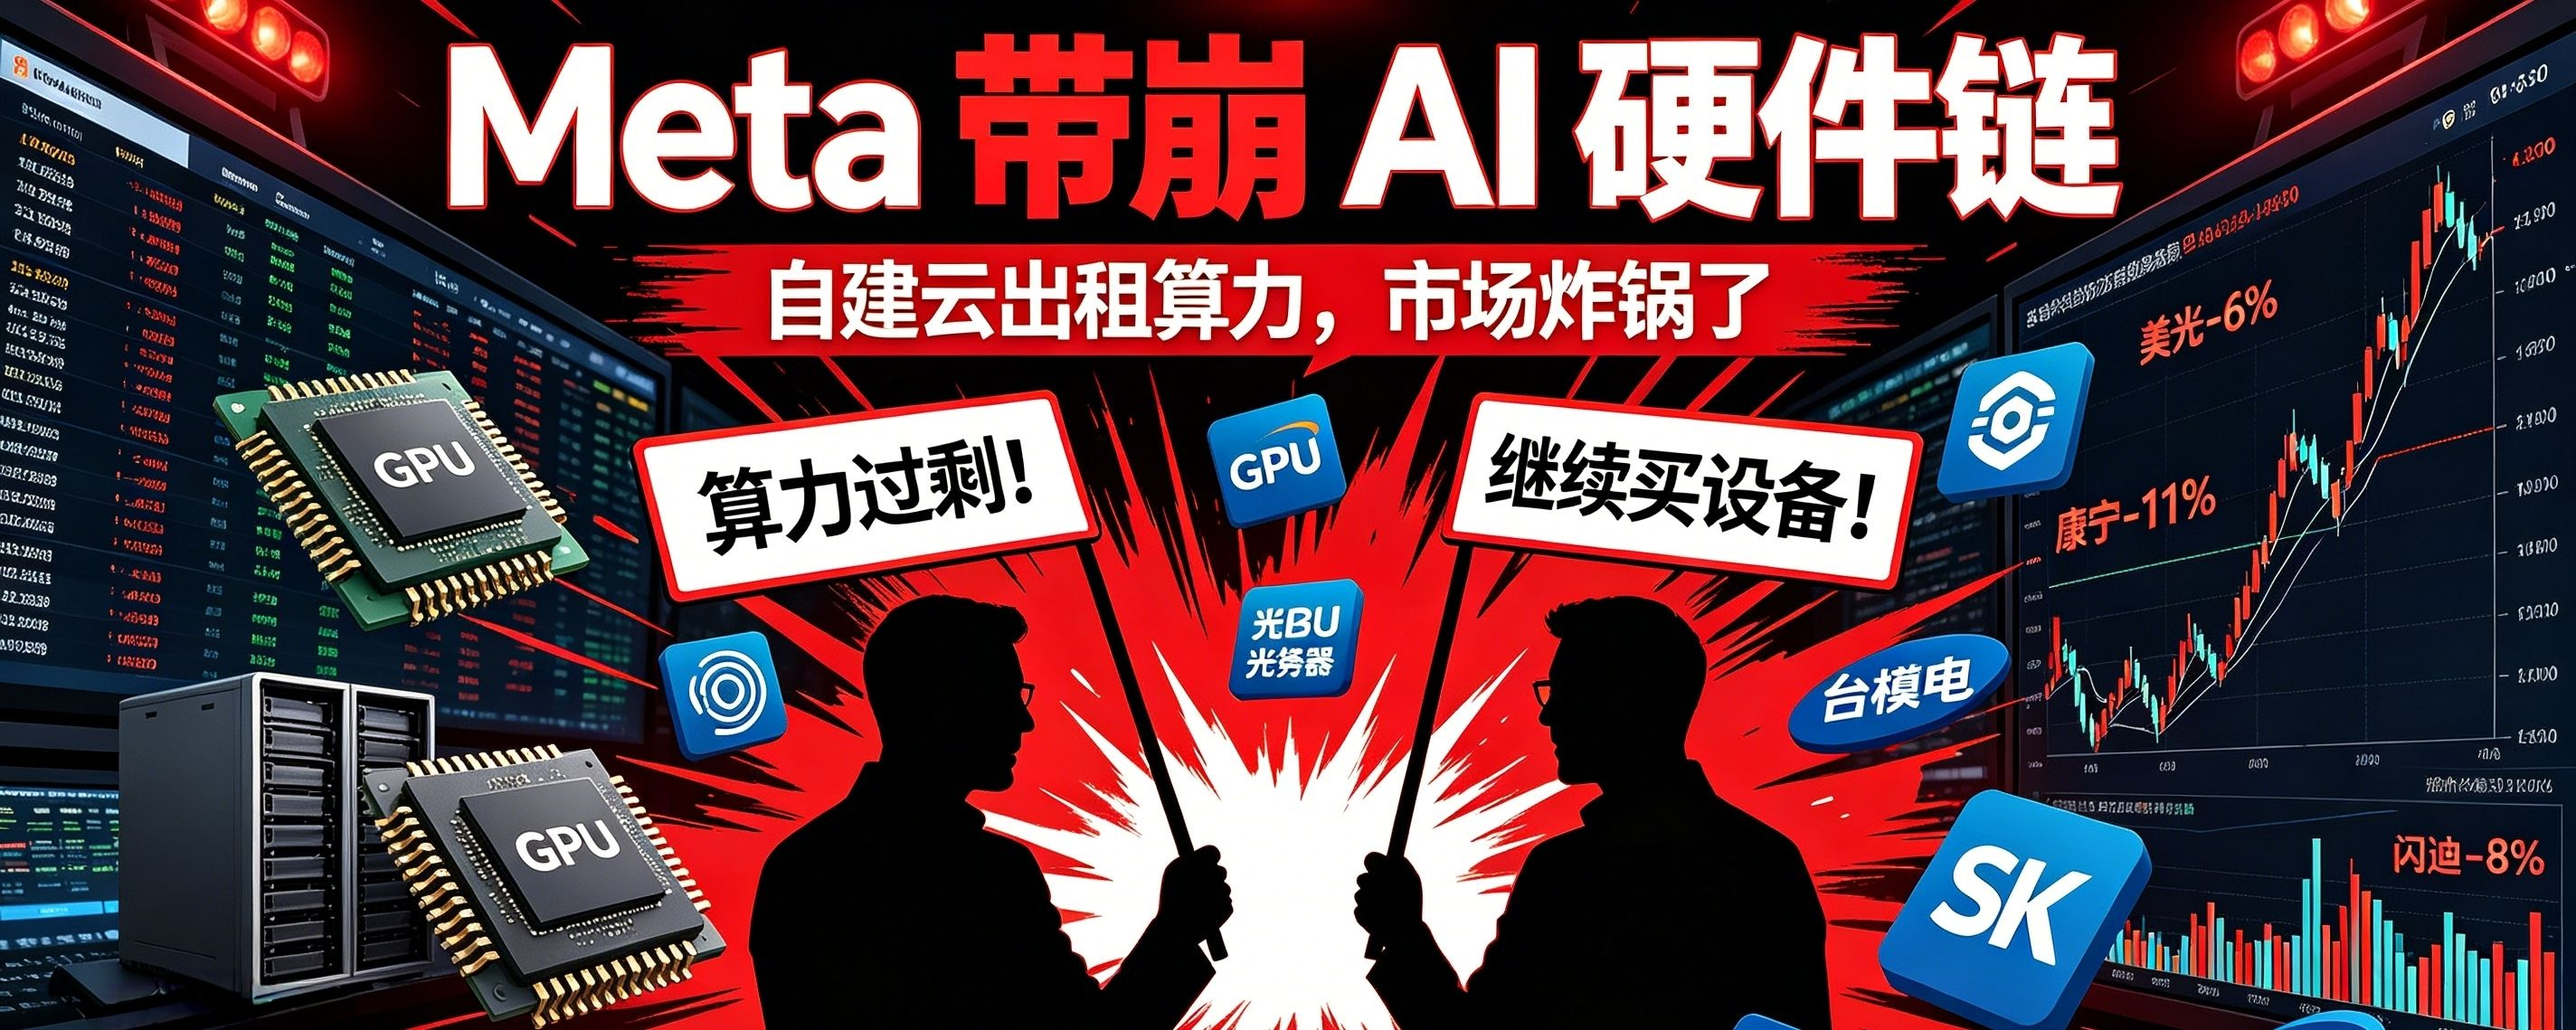

Die einen sehen einen Überhang an Rechenleistung, die anderen eine positive Rückkopplungskette
Die beängstigendste Nachricht heute Abend – kaum etwas ist schlimmer als diese eine:
Meta baut gerade seine eigene Cloud-Sparte auf und will überschüssige KI-Rechenleistung an andere vermieten.
Nach der Meldung spaltete sich der US-Aktienmarkt direkt. Meta selbst sprang um über 8% nach oben, auf 610,45 US-Dollar; aber auf der Seite der Hardware-Lieferkette ging es blutig zu – Micron fiel um über 6%, SanDisk stürzte um 8% ab, Corning sogar um 11%.
Mit einer Personskraft hat es die gesamte Hardware-Lieferkette mit nach unten gezogen: Wie ist diese Aktion von Meta vom Markt eigentlich zu interpretieren?
01 Alte Leute: Rechenleistung ist im Überfluss – die Story von hoher Hardware-Nachfrage muss abgewertet werden
Die Logik der „alten Leute“ ist ganz einfach – dass Meta das macht, zeigt, dass ihm die eigene Rechenleistung ausgeht bzw. dass sie nicht ausreicht.
Man muss sich nur vor Augen halten: Meta hat in den letzten zwei Jahren wahnsinnig viel in Karten gehortet. Im April hat Meta gerade die Prognose für die kapitalbezogenen Ausgaben für KI im Jahr 2026 von 1250 bis 1450 Milliarden US-Dollar nach oben gesetzt. Was bedeutet diese Zahl? Sie liegt sogar über den Ausgaben von Microsoft, Alphabet und Amazon. Zuckerberg selbst hat außerdem schon einmal den Plan „Meta Compute“ vorgestellt: Ziel ist, innerhalb von zehn Jahren „Dutzende Gigawatt“ Rechenleistung aufzubauen.
Jetzt ist das Problem gelöst: Man hat zu viel Rechenleistung gehortet, kann sie nicht aufbrauchen – also vermietet man sie nach außen.
Goldman Sachs’ 1-Delta-Handelsplatzchef Rich Privorotsky warnte: Die zentrale Prämisse des Marktes sei bislang gewesen, dass Rechenleistung knapp sei. Diese Knappheit hielt die Preise stabil nach oben und lieferte den Tech-Giganten die Begründung für ihre fortlaufenden Kapitalausgaben. Aber wenn das Angebot an Rechenleistung zunimmt und die Mietpreise weiter fallen, dann bricht die Erzählung von der „Knappheit bei Rechenleistung“ zusammen.
Tatsächlich zeigen sich bei der Messung der Mietpreise für Rechenleistung im ORNN H100-Index in jüngster Zeit bereits Rückgangstendenzen.
Die Sorgen der „Old Boys“ sind ganz konkret: Wenn die führenden Spieler anfangen, aktiv herunterzuregeln (De-Priorisierung/Downscaling), wird die Erwartung einer Nachfragesteigerung im gesamten Markt für KI-Hardware um einen guten Teil gekürzt. Noch schlimmer ist: Wenn andere große Hersteller nachziehen, stehen Anbieter wie Samsung, SK hynix und TSMC vor dem Risiko, dass das Wachstum der Bestellungen sich verlangsamt – oder sogar Bestellungen gestrichen werden. Die optimistische Story rund um die Hochkonjunktur in der Hardware-Industriekette könnte damit beginnen, abzuverdienen.
02 Old Boys: Gerade umgekehrt – das ist ein positiver Kreislauf
Aber die „Old Boys“ rechnen das überhaupt nicht an.
Ihre Logik ist ebenfalls ziemlich hart: Meta hat in den letzten zwei Jahren mehrere Dutzend Milliarden US-Dollar in KI-Chips versenkt. Jetzt will man die brachliegenden Vermögenswerte wieder in Bewegung bringen und sich Geld zurückholen – völlig normal. Man muss sich nicht sorgen, dass es auf Cloud umstellt und dann keine Käufe mehr tätigt.
Ganz im Gegenteil: Wenn sich die Vermietung von Rechenleistung wirklich lohnt, hätte Meta anschließend sogar noch mehr Rückendeckung, um GPUs, Netzwerkgeräte, Glasfaser-Module, Kühlsysteme und Strominfrastruktur zu kaufen. Das Ausgabenprogramm wäre dann auch nachhaltiger.
Zuckerberg sagt das selbst auch. Auf der Hauptversammlung hat er ausdrücklich erklärt, dass die Option, Rechenleistung zu vermieten, „absolut in Betracht gezogen wird“. Außerdem verriet er: „Beinahe jede Woche melden sich unterschiedliche externe Unternehmen bei uns und wollen, dass wir API-Dienste aufbauen, oder fragen, ob wir Rechenleistung verkaufen können, und sind bereit, mit einem Aufschlag über unseren Einkaufskosten zu kaufen.“
Wörtlich sagte Zuckerberg: „Wenn wir in der Zukunft feststellen, dass beim Aufbau von Rechenleistung ein Überangebot entsteht, dann wäre die Vermietung an Dritte eine Richtung, für die wir uns entscheiden könnten. Das stärkt in gewissem Maße auch unser Vertrauen, weiterhin in den Ausbau zu investieren.“
Die Old Boys glauben: Brauchliegende Rechenleistung verkaufen, um Geld zu verdienen und danach weiter Ausrüstung zu kaufen – das ist ein positiver Kreislauf für die Hardware-Industriekette. Wenn die entsprechenden Aktien deshalb fallen, dann ist das eine Fehlsanktionierung: Man sollte eher günstig zuschlagen.
03 Der Markt stimmt mit echtem Geld ab
Diese beiden Sichtweisen liefern sich derzeit einen erbitterten Streit – aber der Markt hat bereits mit echtem Geld abgestimmt:
Meta ist um über 8 % gestiegen – der Markt scheint eindeutig zu glauben, dass die Verwertung von Rechenleistung eine gute Story ist.
Doch auf der Hardware-Seite: Micron fiel um mehr als 6 %, Corning um 11 %, und SanDisk brach um 8 % ein. Halbleiter- und Speicherwerte fielen insgesamt: Nvidia um mehr als 2 %, Intel um mehr als 4 %, AMD um mehr als 4 % und Seagate Technology um mehr als 7 %.
Daher fiel auch der Nasdaq-Index vor dem Handel.
Die Spaltung des Marktes zeigt gerade die weitreichende Tragweite dieses Vorgangs: Meta macht aus den immensen Rechenkapitalressourcen, die durch den „Superintelligenz“-Rüstungswettlauf entstanden sind, nicht länger nur ein internes Kostenzentrum, sondern eine KI-Compute-Infrastrukturplattform, die sich an Dritte vermieten lässt. Das ist ein grundlegender Wandel des Geschäftsmodells.
04 Die wahren Verlierer: CoreWeave und Co.
Am Ende gibt es jedoch etwas, das sicher ist –
CoreWeave und Firmen wie Nebius: Schluss damit.
Kaum kam die Nachricht heraus, stürzten die Aktienkurse von Anbietern für gemietete Rechenleistung kollektiv ab: Nebius fiel um mehr als 16 %, CoreWeave um mehr als 11 %, Hut 8 und WhiteFiber um mehr als 8 %.
Warum? Weil diese Unternehmen sich über hoch verzinste Kredite verschulden, um gezielt Karten aufzukaufen und sie zu vermieten. Jede Karte beginnt mit dem massiven Wertverlust schon ab dem Tag, an dem sie bei ihnen ankommt. Sie müssen das Geld zurückverdienen, bevor Nvidia die nächste Chip-Generation herausbringt – die Finanzierungskosten und der Abschreibungsdruck sind enorm.
Noch tödlicher ist: Meta selbst ist deren Großkunde. Im April hat Meta gerade ein Abkommen über 21 Milliarden US-Dollar für KI-Cloud-Infrastruktur mit CoreWeave abgeschlossen; im März wiederum ein Compute-Abkommen über bis zu 27 Milliarden US-Dollar mit Nebius.
Jetzt ist es aber so: Meta dreht sich um und wird selbst zum Lieferanten. Die ultra-niedrigen Mietpreise werden direkt zum neuen Bodenpreis im Markt. Die CoreWeaves stecken damit in einer Zwickmühle: Wenn sie mit heruntergehen, machen sie Verlust; wenn sie nicht mitgehen, mietet sie niemand. Also müssen sie dabei zusehen, wie sich die Zeit bis zum Break-even endlos verlängert.
Zum Schluss
Ist dieser Schritt von Meta nun ein Signal für einen Überhang an Rechenleistung – oder ein positiver Kreislauf zur Verwertung?
Ganz ehrlich: Im Moment kann das niemand mit Sicherheit sagen.
Doch eines ist klar: Auf dem Markt für KI-Compute-Miete hat sich das Blatt gewendet – ab heute.
Die Giganten steigen selbst mit riesigen Mengen an brachliegender Rechenleistung ein. Für kleinere Akteure bleibt entweder ein differenzierter Raum zum Überleben – oder sie werden einfach niedergewalzt.
Was die Hardware-Industriekette angeht, sind kurzfristige Schmerzen unvermeidlich – aber wenn die Flut zurückgeht, wird die Zeit zeigen, wer nackt schwimmt und wer Unterhosen trägt.