
Wichtige Kennzahlen: (22Jun 16:00 Uhr HK -\u003e 29Jun 16:00 Uhr HK):
BTC/USD -6,5% ($64.200-\u003e $60.000), ETH/USD -8,9% ($1.735 -\u003e $1.580) BTC/USD Spot Technischer Ausblick:
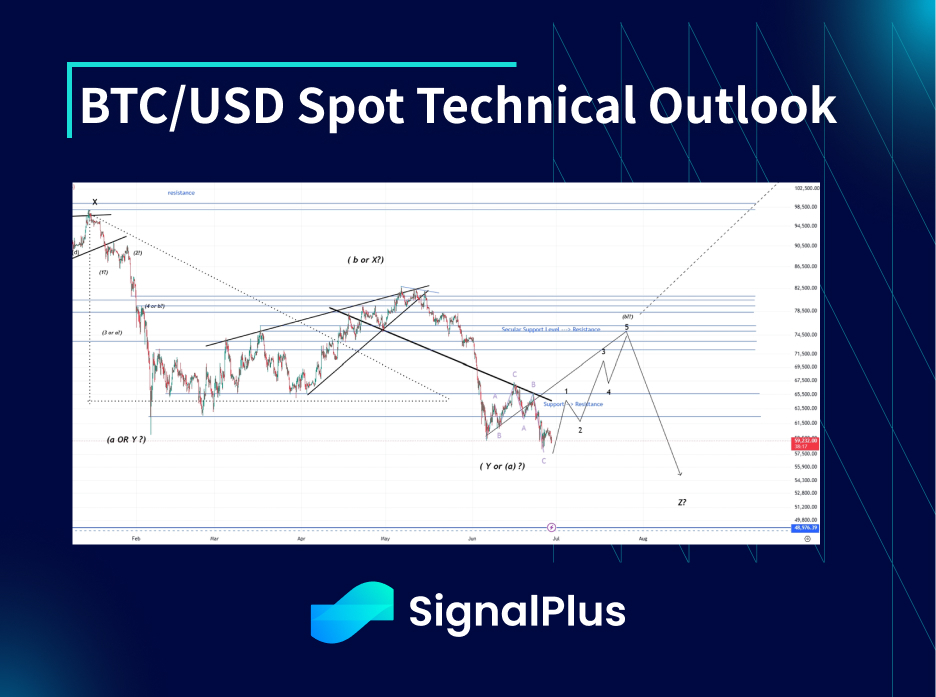
Der Kursverlauf deutet weiterhin darauf hin, dass wir uns in einer flachen Korrekturwelle „B“ befinden, und bleibt „konsistent“ mit einer Zählung von 3,3,5. Das würde nahelegen, dass wir, falls der Spot-Preis im kurzfristigen Verlauf nicht weiter nach unten dreht, schnell einen Squeeze zurück in den Bereich von ~64k sehen könnten, bevor es dann zu einem gleichmäßigeren Anstieg Richtung 70–75k kommt. Wenn wir jedoch eine schnelle Verschlechterung nach unten beobachten, dann „könnte“ es sein, dass wir in ein beschleunigtes X-\u003eAB-Z-Muster übergegangen sind, das uns bis zu einem früheren Tief / der Vollendung der breiteren Korrekturbewegung in der Zone von 55–50k führen würde. Das würde wiederum auf eine aggressivere spätere Sommer-Bewegung nach oben beim Spot hindeuten.
Unser allgemeines Bild bleibt konstruktiv für Q4/Q1’27 (nach einem Aug-Okt-Tief). Wir vermuten, dass die Positionierung kurzfristig (lokal) leicht ist bei Medium- bis Long-Term-Inhabern und kurz bei High-Frequency-Tradern, während wir außerdem annehmen, dass es eine gewisse/fortlaufende stetige Akkumulation unter 60k USD für Ultra-Long-Term-Investoren gibt. Marktthemen
Scharfer Korrektur-Abverkauf im Nasdaq letzte Woche, da der Markt die Positionierung bereinigen will, bevor es in den Sommer geht. Gleichzeitig haben erzwungene Rebalancierungen zum Quartalsende zusätzlichen Verkaufsdruck erzeugt: Der Nasdaq stand zum Zeitpunkt der Vorwoche fast 30% über dem Schlusskurs von Q1. Die Micron-Ergebnisse lagen über den Erwartungen und lieferten mit angehobener Prognose zunächst etwas Unterstützung, während die US-Zinsen nach dem Fed-Entscheidungsumfeld wieder von den Hochs zurückkamen, nachdem der PCE leicht schwächer ausfiel. Der Markt ist zudem vorsichtig, was die Einpreisen einer zu aggressiven Zinsprognose betrifft, da die Inflation lokal offenbar ihren Höhepunkt erreicht. Dies gilt umso mehr, als der Ölpreis weiter deutlich nach unten tendiert, trotz erneuter geopolitischer Spannungen. Der USD-Index (DXY) brach nach oben aus, während Gold kurzzeitig unter 4.000 USD einbrach – alles Hinweise darauf, dass längerfristige strukturelle Positionierung zurückgenommen wird (der „Debasement“-Trade wird aufgelöst, wobei Warsh voraussichtlich die Inflation eng im Griff behalten wird).
In der Zwischenzeit haben die großen Kryptowerte (BTC, ETH) in den vergangenen Wochen nahezu durchgehend Abflüsse aus ETFs gesehen, da das schwächere Equity-Beta-Umfeld durch zunehmend wachsende Sorgen um die Kapitalstruktur von MSTR verstärkt wurde. MSTRs Aktie stürzte auf ein Mehrjahrestief von 83 USD, während STRC nun mit einem deutlichen Abschlag gegenüber dem Nennwert handelt und eine implizierte Rendite von 15–16% einpreist, gegenüber 11,5% Dividende. Obwohl Saylor über ausreichend Cash verfügt, um die nächsten 6–9 Monate der Dividendenverpflichtungen zu decken, ist seine Fähigkeit, auf diesen Kursniveaus zusätzliches Kapital aufzunehmen, um weiterhin BTC zu kaufen, gefährdet. Der Markt macht sich zunehmend Sorgen über einen möglichen erzwungenen Verkauf von BTC in der Zukunft, um künftige Dividendenverpflichtungen zu bedienen. Dieser Überhang dürfte in den kommenden Monaten ein struktureller Gegenwind für den BTC-Preis bleiben, allerdings ist es zeitlich noch zu früh, um sich in eine „Death Spiral“ für BTC/MSTR „auszuspielen“.
BTC$ implizite Volatilitäten (ATM):
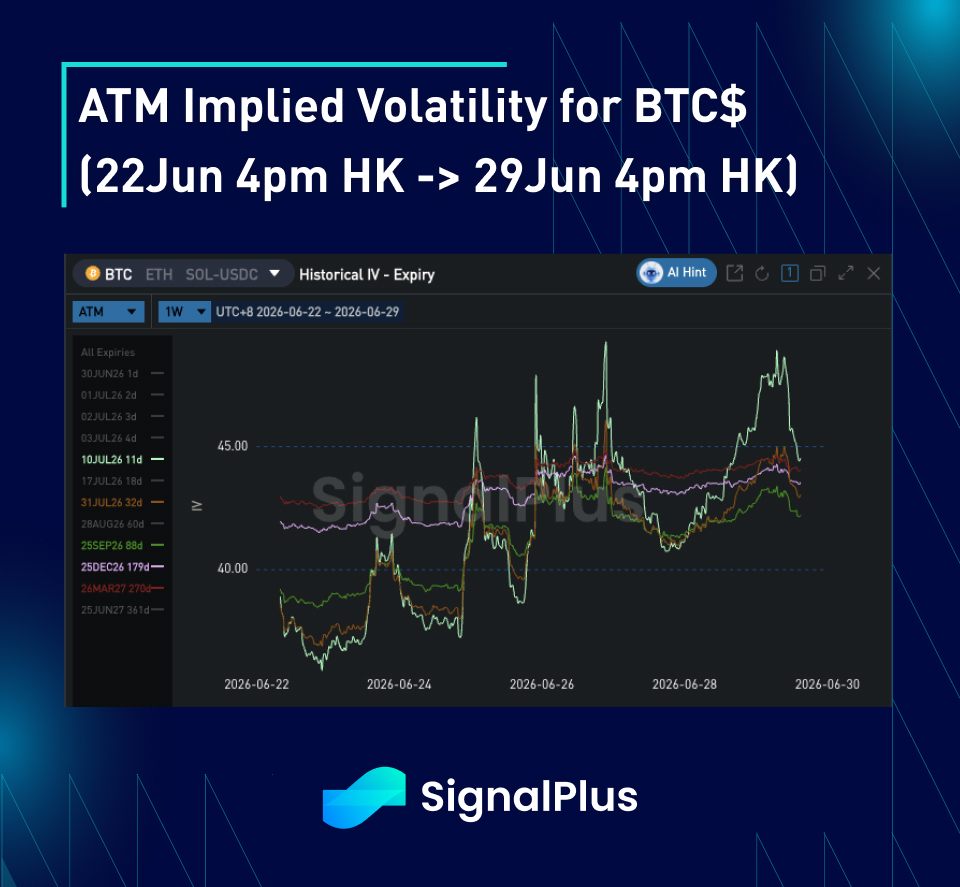
Die implizierten Volatilitäten sind letzte Woche nur moderat gestiegen, obwohl sich die Realised Volatility im Hochfrequenzbereich deutlich beschleunigt hat – von einem Niveau in den niedrigen 40ern auf etwa 60–65 – und obwohl der Spot unter 60k USD gefallen ist. Es scheint, dass die gesamte Nachfrage nach Optionen in Richtung Sommer gedämpft bleibt; es gibt keine Panik-Absicherungen nach unten. Das deutet darauf hin, dass sich Medium-/Long-Term-Inhaber ihre Cash-Bestände bereits deutlich reduziert haben und keine großen Hedgs benötigen, um sich gegen weiteres Abwärtspotenzial abzusichern. Angesichts des MSTR-Überhangs haben wir zudem noch keine nennenswerte Nachfrage nach Calls gesehen, selbst nicht auf diesen Spot-Niveaus. Der Markt wartet offenbar entweder auf mehr Klarheit dabei oder auf eine wesentliche Verschiebung im Momentum des Spots, bevor er sich wieder auf der Upside-Seite engagiert.
Die Terminkurvenstruktur hat sich abgeflacht, wie wir es angesichts des Anstiegs der High-Frequency-Realised erwarten würden. Allerdings haben wir nicht die extreme Inversion gesehen, die wir normalerweise erwarten: Interessanterweise war die realisierte Volatilität auf Fix-zu-Fix-Basis weiterhin relativ gedämpft. Das hält systematische Gamma-Verkäufer weiterhin daran, das Front-End zu verkaufen – trotz der hohen Hochfrequenz-Metriken. Gleichzeitig wurde zusätzliches Risiko-Prämium ins „Belly“-Volumen eingepreist – aufgrund des Umfelds –, was anfällig für eine Neubewertung nach unten ist, wenn wir ein paar ruhige Sitzungen bekommen, unter anderem wegen der fehlenden Nachfrage nach Optionsschutz und wegen des Saisonalitätseffekts im Sommer. Ein Markt, der ohnehin bei der Positionierung eher leicht ist.
BTC$ Skew/Konvexität:
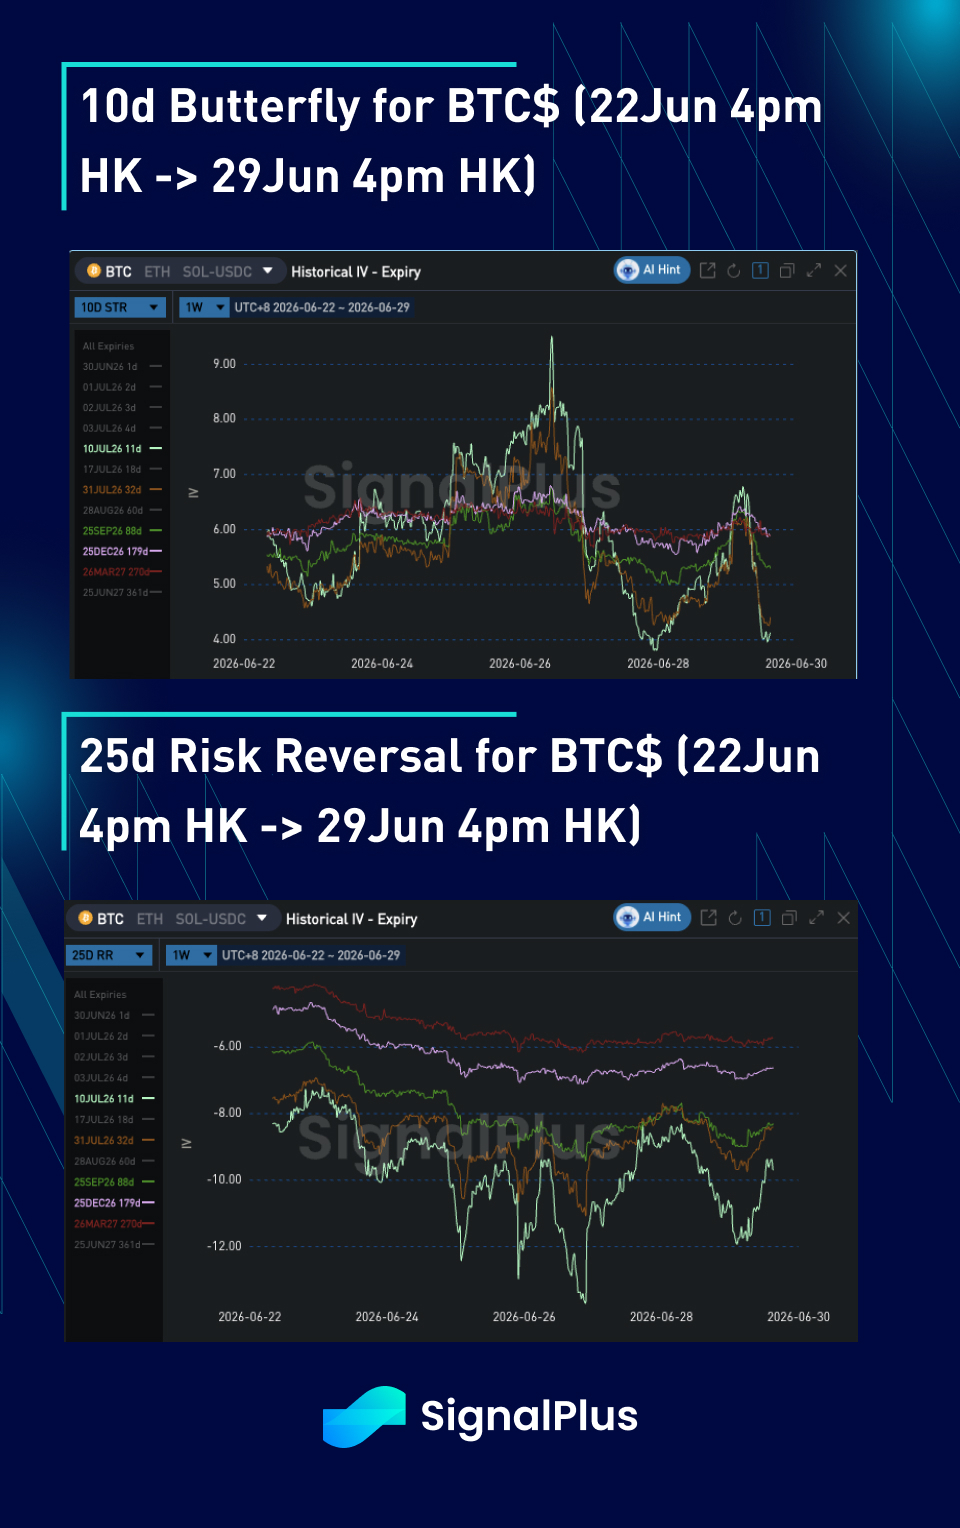
Die Skew-Preise waren extrem sensibel für die Richtung des Spots und bleiben außergewöhnlich volatil. Der Markt scheint jedes Mal in Panik zu geraten, wenn der Spot ein neues Tief bricht – und es werden entsprechend extreme Preise gestellt. Aufgrund der bereits eingepreisten Skew-Niveaus fällt es dem Markt jedoch schwer, diese Preisbildung aufrechtzuerhalten. Sobald der Spot wieder höher retraced, sehen wir ziemlich heftige Rücksetzer im Skew-Level. Letztlich wird es mit diesen Skew-Implieds schwierig, den Roll zu „schlagen“. Und ohne eine relevante Nachfrage nach Downside-Hedging müsste man sehen, dass es zu einer Dislokations-Lücke nach unten im Spot kommt, damit sie sich gut entwickeln. Demgegenüber bleibt die Upside-Realised-Volatilität sehr niedrig, und der Markt sieht weiterhin Overlays mit Call-Verkäufern – selbst auf diesen Spot-Niveaus. Das sorgt dafür, dass die „Riskies“ für Puts weiterhin gut gestützt sind, auch wenn der Spot retraced.
Die Konvexitätskurse waren extrem volatil, handelten aber letztlich seitwärts/abwärts – weil die Nachfrage nach Optionen auf beiden Seiten des Spots fehlt. In Kombination mit einer zackigen, aber innerhalb einer Spanne verlaufenden Spot-Preisaktion hält das die Preise hier gedeckelt. Viel Glück für die Woche vor euch!