
Wichtige Indikatoren: (22. Juni 16:00 Uhr Hongkong-Zeit → 29. Juni 16:00 Uhr Hongkong-Zeit)
BTC/USD -6,5% (64.200$ → 60.000$), ETH/USD -8,9% (1.735$ → 1.580$)
BTC/USD Spot-Technik-Ausblick
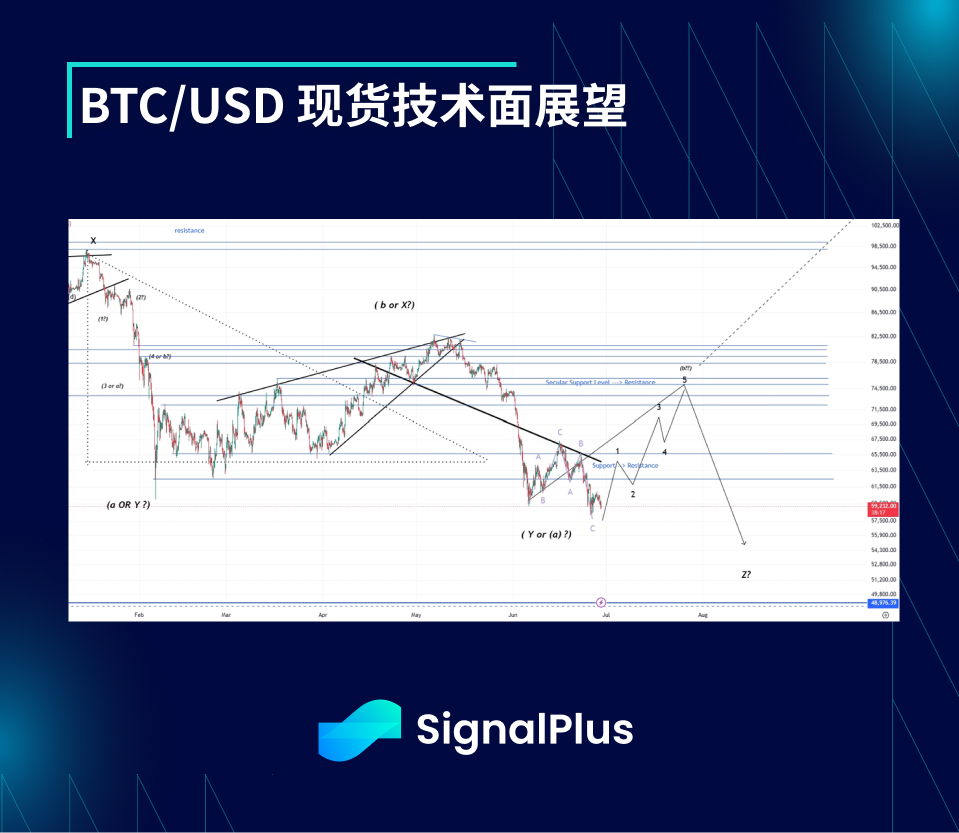
Die fortlaufende Entwicklung der Spot-Preise zeigt weiterhin, dass wir uns noch in einer Seitwärtskorrektur-Phase der „B“-Welle befinden und mit der Strukturzählung 3,3,5 übereinstimmen. Das bedeutet: Wenn der Preis kurzfristig nicht weiter nach unten fällt, könnten wir schnell in den Bereich von etwa 64.000$ zurückkehren und anschließend in einen stabileren Aufwärtstrend übergehen, mit Kursziel im Bereich von 70–75k. Wenn jedoch ein schneller weiterer Abverkauf einsetzt, dann „könnte“ wir bereits in eine beschleunigte X→AB→Z-Struktur eingetreten sein. Das würde dazu führen, dass der Kurs früher zu den Tiefs zurückkehrt und eine vollständigere Korrektur durchläuft, ungefähr im Bereich von 55–50k. Danach könnte dies ein aggressiveres Sommer-Bull-Run-Szenario auslösen.
Unsere Gesamteinschätzung bleibt weiterhin optimistisch für Q4 bzw. das 1. Quartal des Jahres 27 (wir erwarten den Tiefpunkt im Zeitraum 8–10 Monate). Wir gehen davon aus, dass mittelfristige bis langfristige Halter an der aktuellen lokalen Positionierung relativ leicht gewichtet sind, während Hochfrequenz-Trader eher bärisch sind. Gleichzeitig glauben wir, dass es für sehr langfristige Investoren unter 60.000 US-Dollar weiterhin anhaltendes und stabiles Aufsammeln gibt.
Marktthema
Letzte Woche gab es bei Nasdaq eine deutliche korrektive Abwärtsbewegung. Der Markt bereitet sich auf die bevorstehenden Sommerferien vor, um Positionen abzubauen; außerdem führt auch das Schließen von Positionen zum Quartalsende zu zusätzlichem Verkaufsdruck. Vor der Vorwoche war der Nasdaq seit dem Q1-Schluss bereits um nahezu 30% gestiegen. Der Bericht von Micron übertraf die Erwartungen und hob die Prognose an, was kurzfristig stützend wirkte. Gleichzeitig fielen die US-Staatsanleiherenditen nach dem Fed-Treffen von den Hochs zurück, und die PCE-Inflation lag leicht unter den Erwartungen. Der Markt begann, vorsichtiger die Zinskurve als Reaktion auf „zu hawkische“ Erwartungen einzupreisen – insbesondere, weil der Ölpreis weiter fällt, obwohl die geopolitischen Risiken weiter bestehen. Der US-Dollar-Index (DXY) durchbrach nach oben. Gold fiel kurzfristig unter 4.000 US-Dollar, insgesamt zeigt das Bild: Langfristige strukturelle Positionierungen werden reduziert („De-Dollarisierung/Entwertungshandel“ wird abgebaut, der Markt erwartet eine strikte Inflationskontrolle durch Warsh).
Zugleich kam es bei den wichtigsten Krypto-Leitassetten (BTC, ETH) in den vergangenen Wochen fortlaufend zu Nettoabflüssen bei ETFs. Das liegt vor allem an dem makroökonomischen Umfeld, in dem Risikoassets unter Druck stehen, kombiniert mit einer zunehmenden Sorge des Marktes über das Kapitalstruktur-Risiko von MSTR. Die MSTR-Aktie fiel auf ein Mehrjahrestief bei 83 US-Dollar; STRC wird derzeit mit einem deutlichen Abschlag gehandelt, was einer implizierten Rendite von 15–16% entspricht (oberhalb einer Dividendenrendite von 11,5%). Obwohl Saylor in den kommenden 6–9 Monaten noch ausreichend Cash hat, um die Dividendenverpflichtungen zu decken, ist seine Fähigkeit, sich bei diesem aktuellen Kursniveau weiter zu finanzieren und BTC zu kaufen, deutlich eingeschränkt. Der Markt beginnt außerdem zu befürchten, dass er in der Zukunft möglicherweise gezwungen sein könnte, BTC zu verkaufen, um Dividendenverpflichtungen zu erfüllen. Dieser strukturelle Druck könnte die Entwicklung von BTC in den nächsten Monaten weiterhin belasten. Ob daraus jedoch wirklich eine BTC/MSTR „Death Spiral“ wird, ist noch verfrüht.
BTC implizite Volatilität
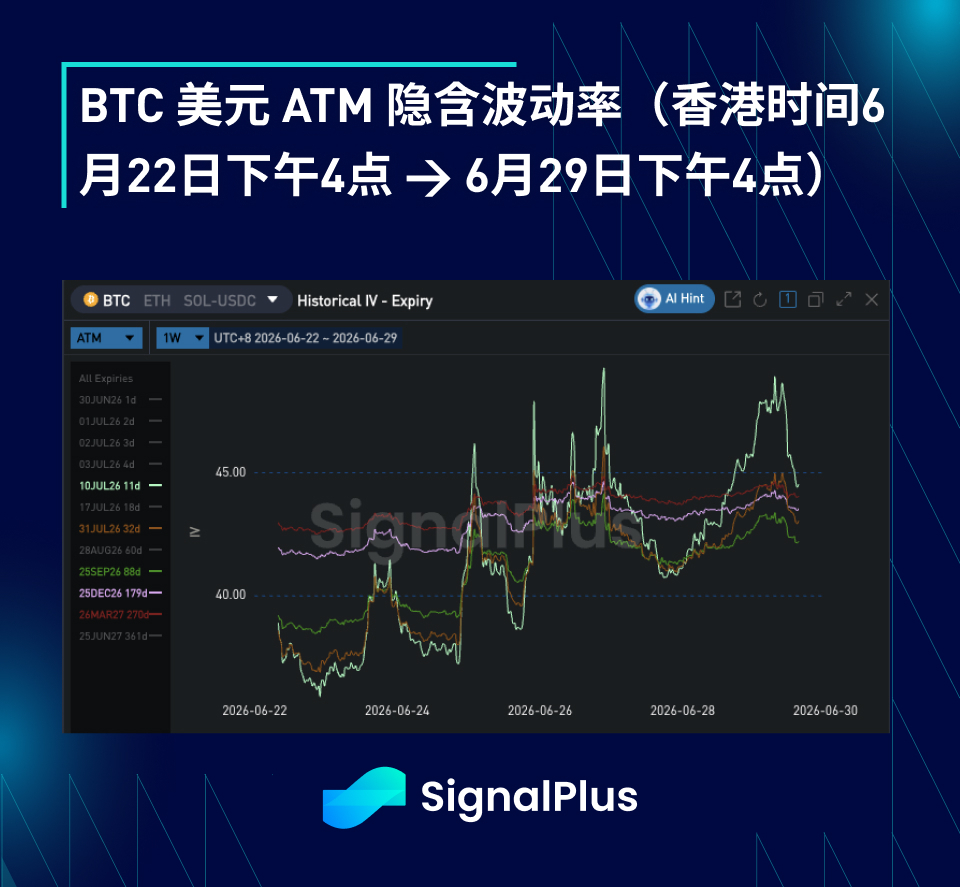
Selbst wenn die kurzfristige (High-Frequency) tatsächliche Volatilität sich schnell von rund 40% auf etwa 60–65% erhöht und BTC unter 60.000 US-Dollar fällt, bleibt der Anstieg der impliziten Volatilität dennoch begrenzt. Es sieht so aus, als sei die Nachfrage nach Optionen nach dem Eintritt in den Sommer schwächer, und es gab keinen panikgetriebenen Bedarf an Absicherung nach unten. Das bedeutet auch, dass mittelfristige bis langfristige Halter ihre Cash-Positionen möglicherweise bereits deutlich reduziert haben und daher keine zusätzliche Absicherung benötigen, um weiteren Rückgängen zu begegnen. Gleichzeitig ist aufgrund der Unsicherheit, die durch MSTR entsteht, am aktuellen Kursniveau immer noch keine ausgeprägte Nachfrage nach Call-Optionen zu erkennen. Der Markt scheint offenbar darauf zu warten, dass sich diese Angelegenheit weiter klärt, oder darauf, dass sich der Kursimpuls deutlich verbessert, bevor er erneut nach oben mit einsteigt.
Die Volatilitäts-Termstruktur glättet sich, nachdem die kurzfristige Volatilität gestiegen ist. Interessant ist jedoch, dass die tägliche tatsächliche Volatilität weiterhin sehr niedrig ist. Daher ist der systematische Gamma-Verkäufer weiterhin bereit, im vorderen Bereich Liquidität bereitzustellen, sodass die Volatilitäts-Termstruktur keinen klaren Backwardation-Effekt zeigt. Im mittleren bis fernen Bereich (Belly) steigt die Volatilität hingegen aufgrund einer höheren Risikoprämie; doch in einem Umfeld mit derzeit fehlender Optionsnachfrage und einer im Sommer schwächeren Saisonalität dürfte sich diese Prämie nach ein paar ruhigen Markttagen wieder zurückbilden.
BTC Schiefe/Exzess-Kurtosis
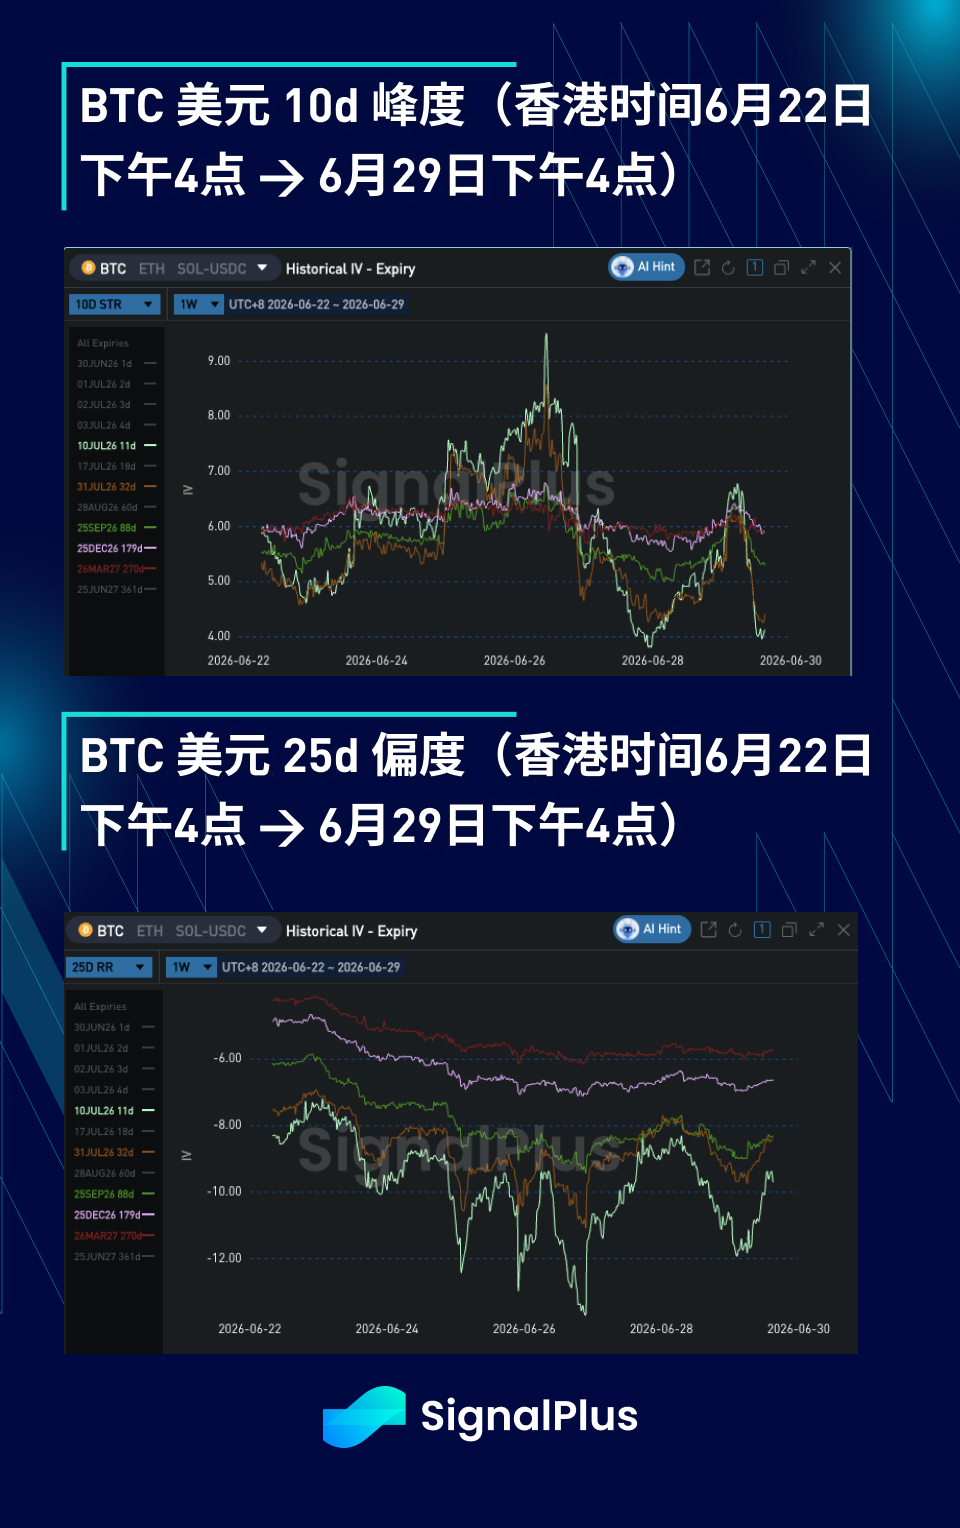
Die Preisgestaltung der Schiefe (Skew) reagiert extrem empfindlich auf die Richtung des Spot, und sie bleibt zudem hochvolatil: Jedes Mal, wenn der Spot neue Tiefs bricht, taucht im Markt eine panikgetriebene Preisbildung auf. Diese Preisbildung ist jedoch häufig nicht nachhaltig. Angesichts der aktuell hohen impliziten Schiefe führt schon eine Gegenbewegung im Kurs dazu, dass die Schiefe stark zurücksetzt. Insgesamt ist es bei dem aktuellen impliziten Niveau für Longs der Schiefe nur schwer, dem Theta-Verfall standzuhalten – außer es kommt zu einem klaren Kurs-Gap nach unten. Umgekehrt ist die tatsächliche Volatilität bei einem Anstieg der Kurse weiterhin niedrig. Der Markt zeigt weiterhin ein anhaltendes Verhalten, strukturierte Call-Optionen zu verkaufen, wodurch die Schiefe während der Kursrally zumindest teilweise gestützt wird.
Die Preisgestaltung der Exzess-Kurtosis (Kurtosis) schwankt insgesamt stark, zeigt jedoch eine seitwärts tendierende und leicht abwärts gerichtete Entwicklung: Aufgrund mangelnder Nachfrage nach bilateralen Optionen und weil der Spot zwar schwankt, aber insgesamt in einer Spanne bleibt, wird der Kurtosis-Preis insgesamt nach unten gedrückt.
Möge der Handel diese Woche reibungslos verlaufen!