

Die verschiedenen Fi, die oft gehört werden, wie CEFI, DEFI, GameFi, SocialFi usw., heute geht es um das für Kleinanleger nützlichste PayFi.
Was ist PayFi?
PayFi, vollständig bekannt als Payment Finance (Zahlungsfinanzen), ist ein aufkommendes Blockchain-Finanzkonzept, das von Lily Liu, der Vorsitzenden der Solana-Stiftung, 2024 auf der EthCC-Konferenz offiziell vorgestellt wurde. Es bedeutet, Zahlungen und Finanzdienstleistungen tief zu integrieren, Blockchain-Technologie für Echtzeitabrechnungen und programmierbares Geld zu nutzen und den Zeitwert des Geldes (Time Value of Money, TVM) zu maximieren. Einfach gesagt:
PayFi ist keine einfache Kryptowährungszahlung, sondern ein neuer Finanzmarkt, der um den „Zeitwert des Geldes“ herum aufgebaut ist.
Kernvision: die ursprüngliche Vision des „Peer-to-Peer-E-Cash-Systems“ aus dem Bitcoin-Whitepaper zu verwirklichen, Geld sofort fließen zu lassen, Erträge zu generieren und den Kauf von realen Waren und Dienstleistungen zu bedienen und nicht nur Spekulationsgeschäfte zu ermöglichen.
Lily Lius klassische Definition: „PayFi ist ein neuer Finanzmarkt, der um den Zeitwert des Geldes herum geschaffen wurde, und On-Chain-Finanzierung kann neue Produkterfahrungen bieten, die traditionelle Finanzen nicht ermöglichen.“ Bis 2025 ist PayFi zum Hotspot der Krypto-Branche geworden, mit einem Handelsvolumen von stabilen Münzen von über 2300 Milliarden USD und einem monatlichen Transaktionsvolumen von mehreren Billionen USD, während traditionelle Giganten wie Visa, PayPal, Stripe sich positionieren.
In einfachen Worten ist dies das Ökosystem von Blockchain-Technologie und Kryptowährungen in traditionellen Finanzabwicklung und Zahlungsanwendungen. (Nicht so groß wie DeFi, aber auch nicht klein)
Die Kernlogik und Funktionsweise von PayFi. Der Kern von PayFi ist die sofortige Abrechnung + programmierbare Finanzen, die Blockchain nutzt, um Zahlungen mit DeFi/RWA zu kombinieren. Schlüsselmechanismus:
Zeitwert des Geldes (TVM): Ein Dollar heute ist mehr wert als morgen, weil er sofort investiert werden kann. PayFi sorgt durch Echtzeitabrechnungen dafür, dass Gelder „niemals ungenutzt“ bleiben.
Sofortige Abrechnung: Traditionelle Zahlungen benötigen Tage zur Abwicklung, PayFi erledigt dies in Sekunden.
Programmierbare Zahlungen: Smart Contracts führen automatisch aus, z. B. Gelder nach Bedingungen freigeben.
Stabile Münzen + RWA + DeFi Integration: Abrechnung mit stabilen Münzen wie USDC/USDT, Tokenisierung realer Vermögenswerte (Staatsanleihen, Forderungen), Kreditvergabe mit Zinsen.
Klassisches Innovationsmodell:
Buy Now, Pay Never (Jetzt kaufen, niemals bezahlen): Das Kapital in ein DeFi-Kreditprotokoll einzahlen und die erwirtschafteten Zinsen für den Konsum verwenden. Das Kapital bleibt unverändert, die Zinsen kaufen „kostenlos“ Kaffee/Abonnements.
Zum Beispiel, wenn du 50 Dollar einzahlst, um Zinsen zu verdienen, und dann mit den Zinsen 5 Dollar Kaffee kaufst, erreichst du „kostenlosen Konsum“.
PayFi vs DeFi
Schlüsseldifferenz: PayFi wird oft als Erweiterung von DeFi angesehen, aber es gibt wesentliche Unterschiede zwischen den beiden:
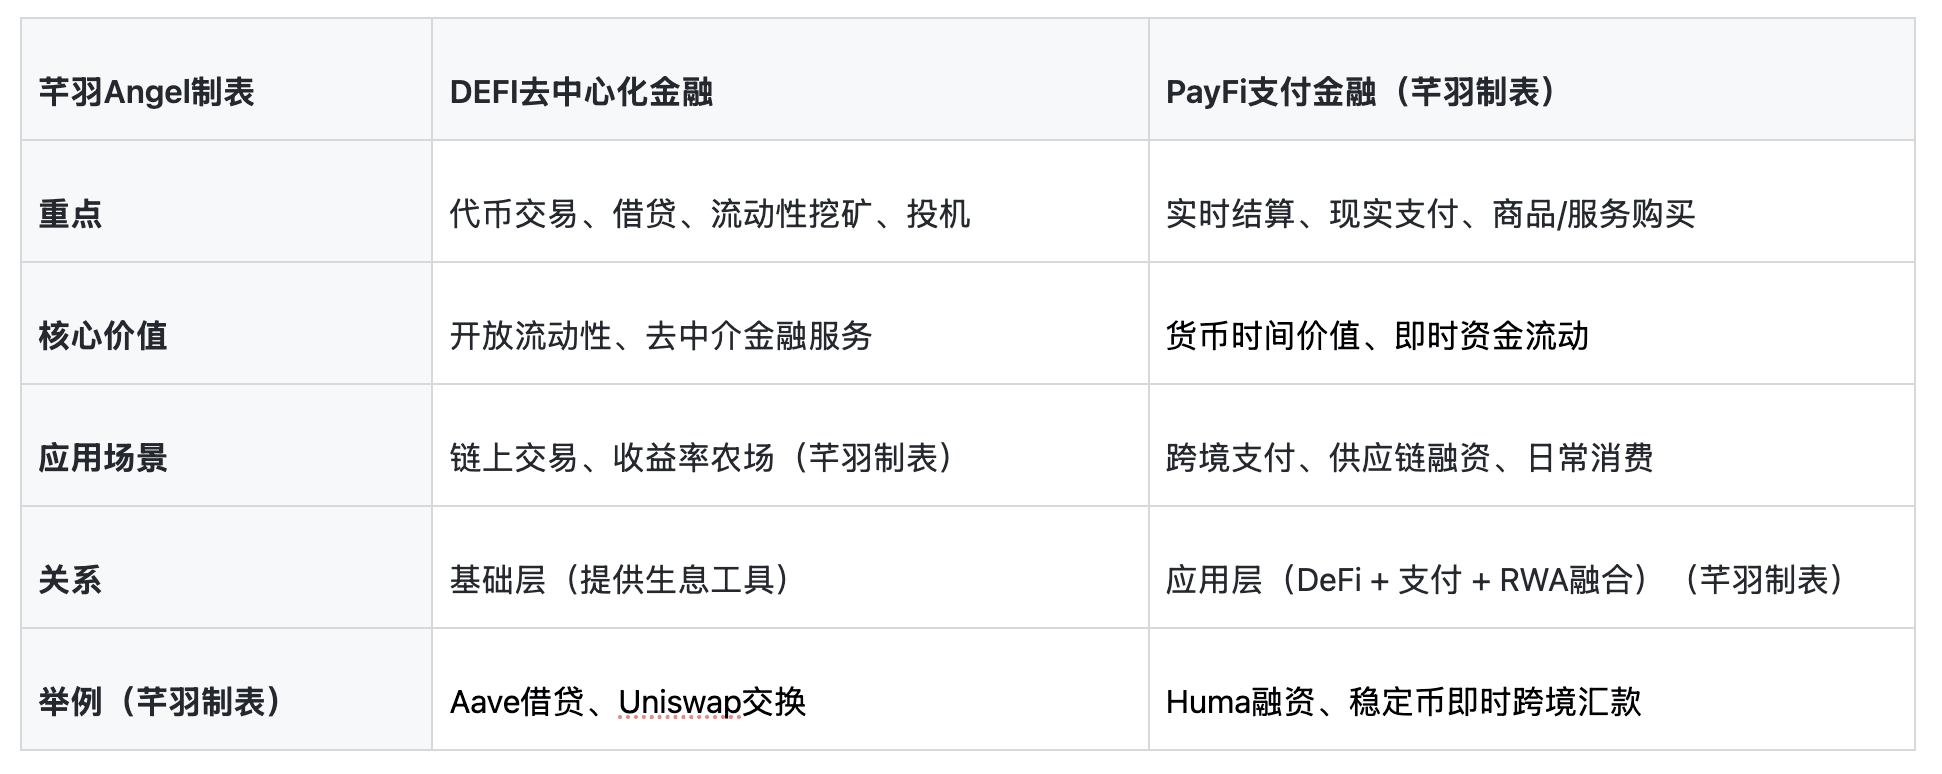
PayFi ist kein Konkurrent von DeFi, sondern eine komplementäre Evolution – DeFi bietet „Verdienstwerkzeuge“, während PayFi diese optimiert, um die „Ausgaben-Effizienz“ zu steigern.
Was kann PayFi in der Realität tun?
PayFi hat sich von einem Konzept in die praktische Anwendung entwickelt, hauptsächlich in folgenden Szenarien:
Grenzüberschreitende Zahlungen und Überweisungen: sekundenschnelle, niedrige Gebühren, ersetzt SWIFT (traditionell 3-5 Tage, hohe Gebühren).
Lieferketten-/Handelsfinanzierung: Tokenisierung von Forderungen, sofortige Verwirklichung zukünftiger Cashflows.
Täglicher Konsum: Krypto-Karten/stabile Münzen Zahlungen, kombiniert mit Zinsen.
Creator Economy: Echtzeitverwirklichung basierend auf Fortschritt.
Unternehmensfinanzierung/Wechselkursfinanzierung: Globaler privater Kreditpool, kleine und mittlere Unternehmen erhalten schnell Kredite.
RWA-Anwendungen: Tokenisierung von Staatsanleihen/Geldmarktfonds, Halten führt zu Zinsen, die für Zahlungen verwendet werden.
Daten von 2025: Das Handelsvolumen stabiler Münzen übersteigt das von Visa, PayFi bedient Menschen ohne Bankkonto und fördert finanzielle Inklusion.
Vorteile und Nutzen von PayFi
Effizient: sekundenschnelle Abrechnung, niedrige Gebühren (<0,01 USD/Transaktion).
Inklusiv: nur Handy + Internet, kein Bankkonto erforderlich.
Innovative Erträge: mit Zinsen „kostenlos“ konsumieren, TVM freischalten.
Transparent und sicher: Blockchain ist unveränderlich, Betrug reduzieren.
Global: 24/7 grenzüberschreitend, geeignet für grenzüberschreitende/neue Märkte.
Im Vergleich zu traditionellen Zahlungen: Zeit sparen, Geld sparen, flexibler.
Risiken und Herausforderungen von PayFi
Obwohl das Potenzial riesig ist, gibt es immer noch Probleme:
Regulatorische Unsicherheit: Verschiedene Länder haben unterschiedliche Gesetze zu stabilen Münzen/kryptografischen Zahlungen (z. B. EU MiCA, USA GENIUS Act in der Umsetzung, aber viele Grauzonen).
Volatilitätsrisiko: Obwohl stabile Münzen verwendet werden, gibt es Risiken in Bezug auf die zugrunde liegenden Vermögenswerte/Protokolle durch Hacker.
Skalierbarkeit: Erhöhte Gebühren bei Netzwerküberlastung (Solana und andere optimieren gerade).
Zugangshürden: Nutzerbildung, Compliance-KYC müssen den Datenschutz berücksichtigen.
Systemrisiko: Sicherheitslücken in Smart Contracts, unzureichende Liquidität.
PayFi bewegt sich von der Krypto-Welt in den Mainstream und ermöglicht „freies Fließen von Geld“. Es ist nicht nur ein technisches Upgrade, sondern auch eine Finanzdemokratisierung – jedem zu ermöglichen, mit zukünftigen Erträgen das heutige Leben zu bezahlen.