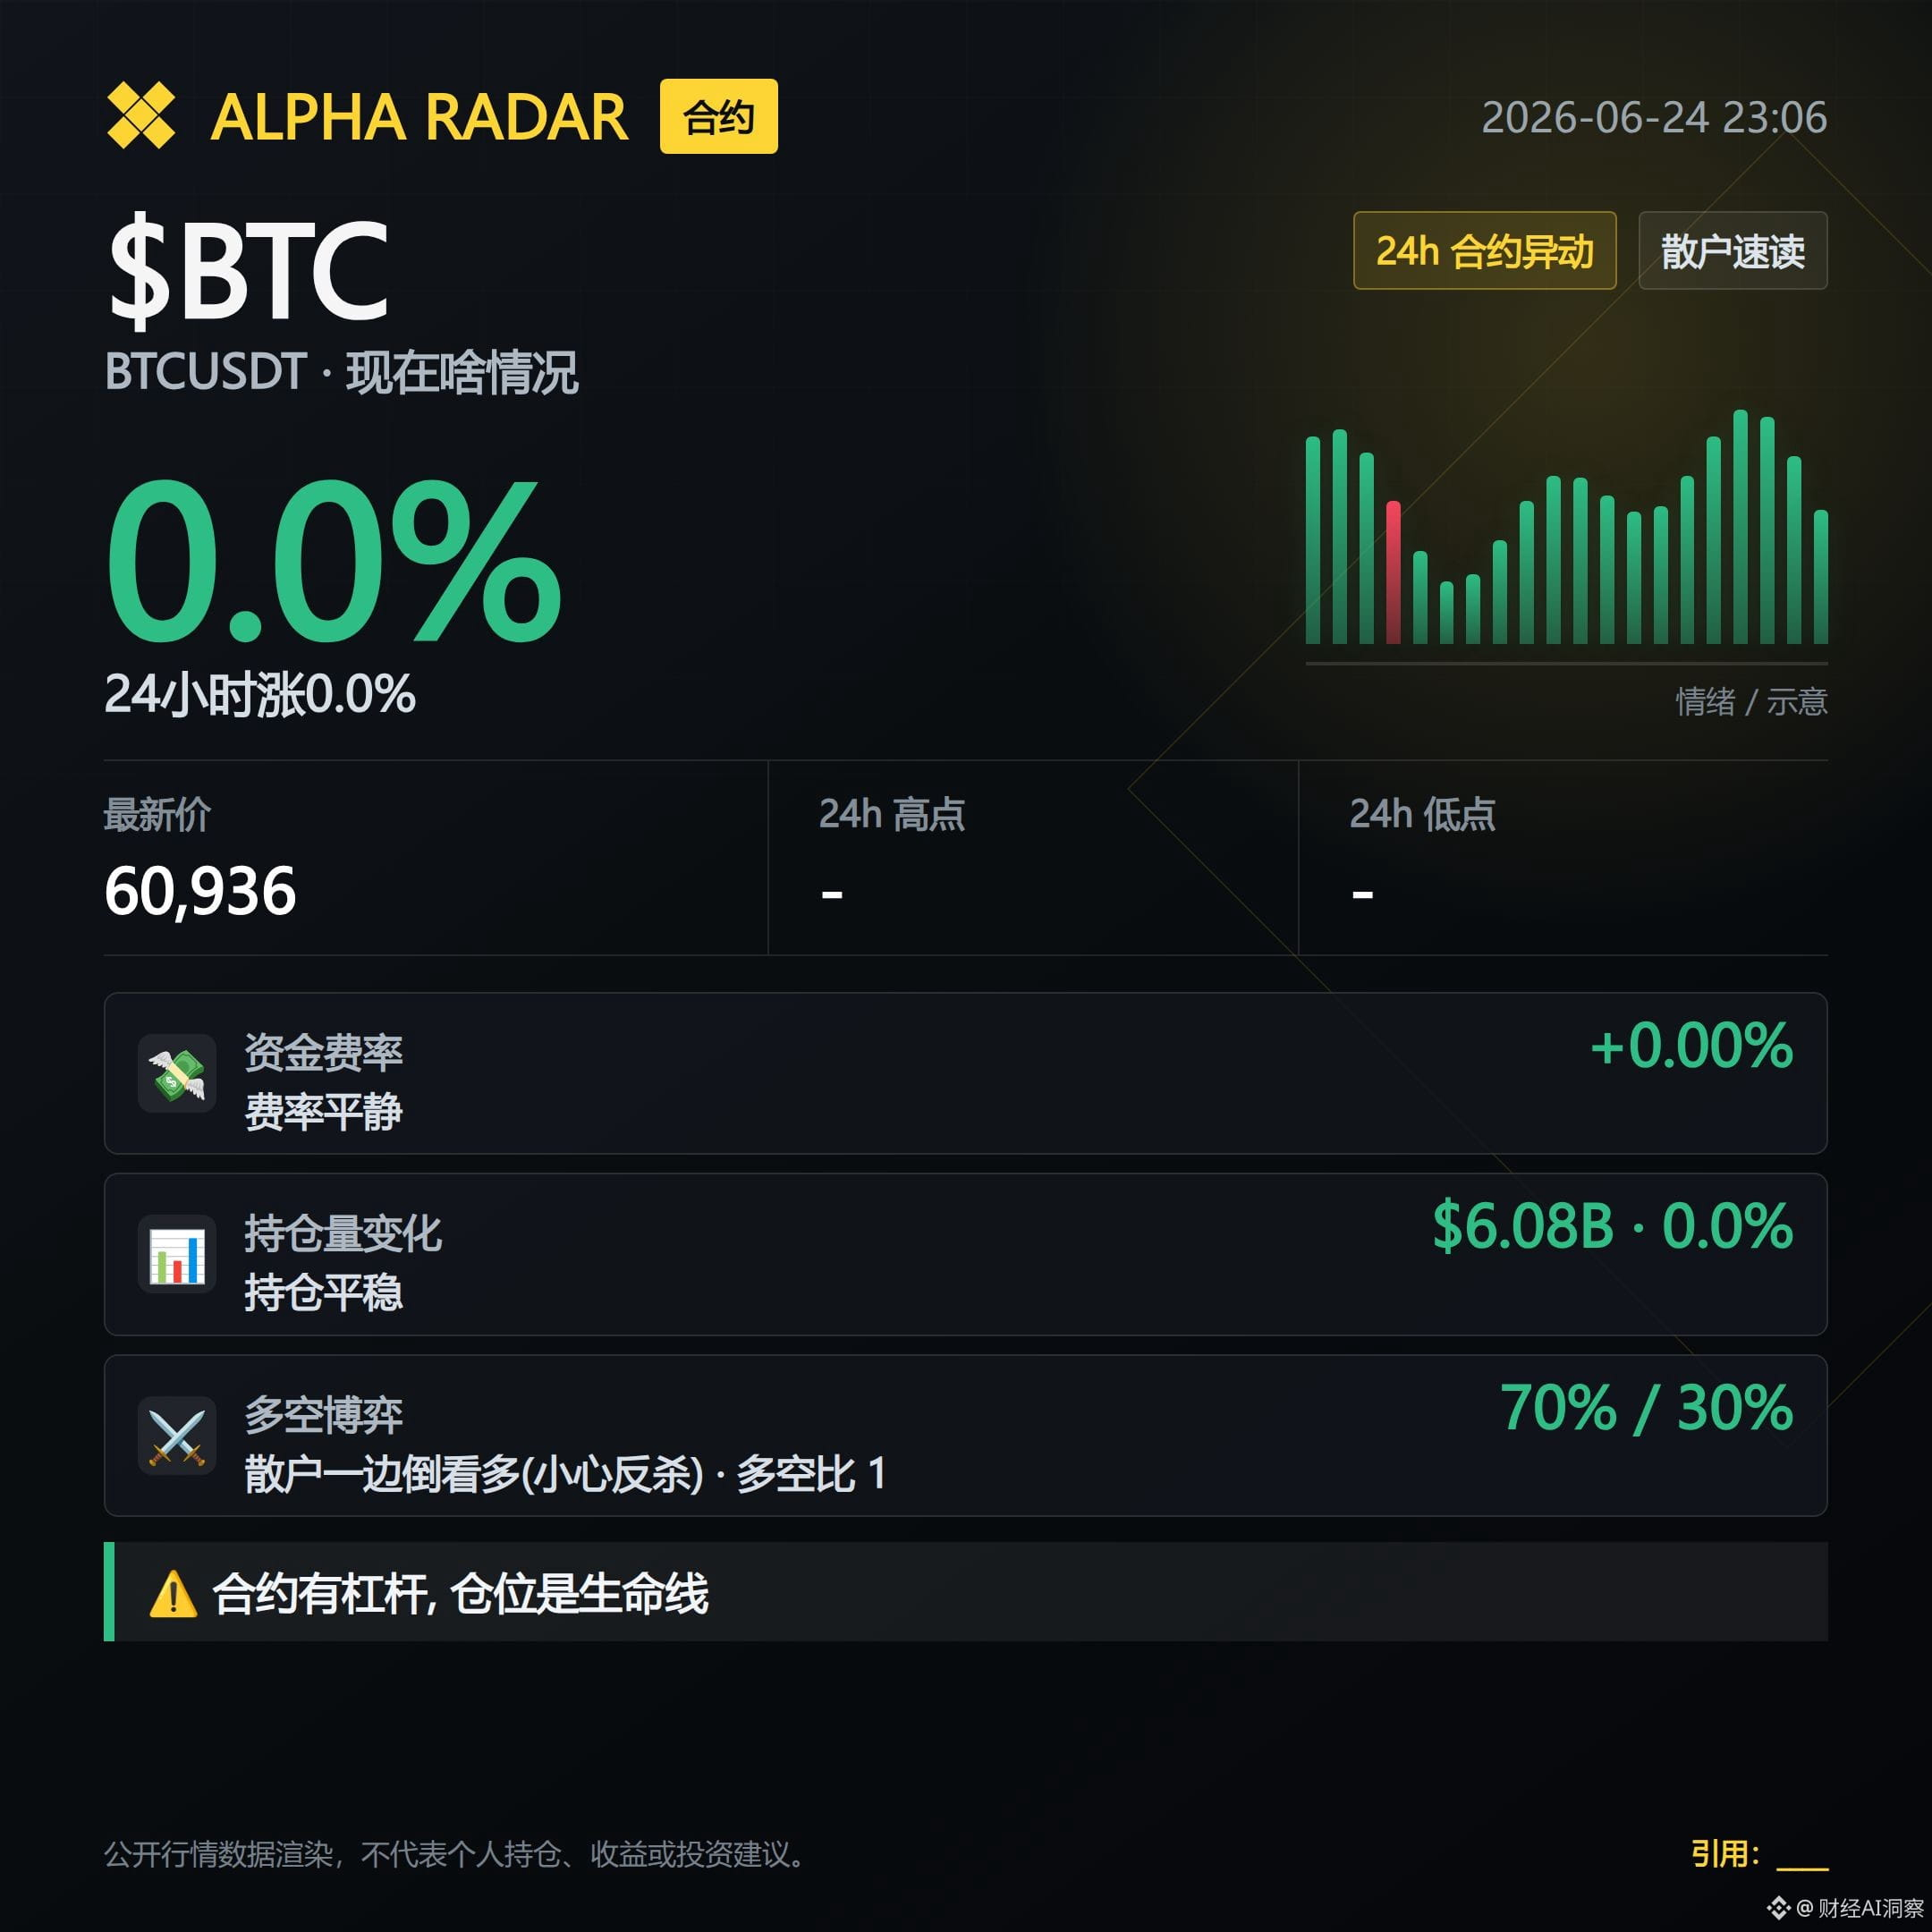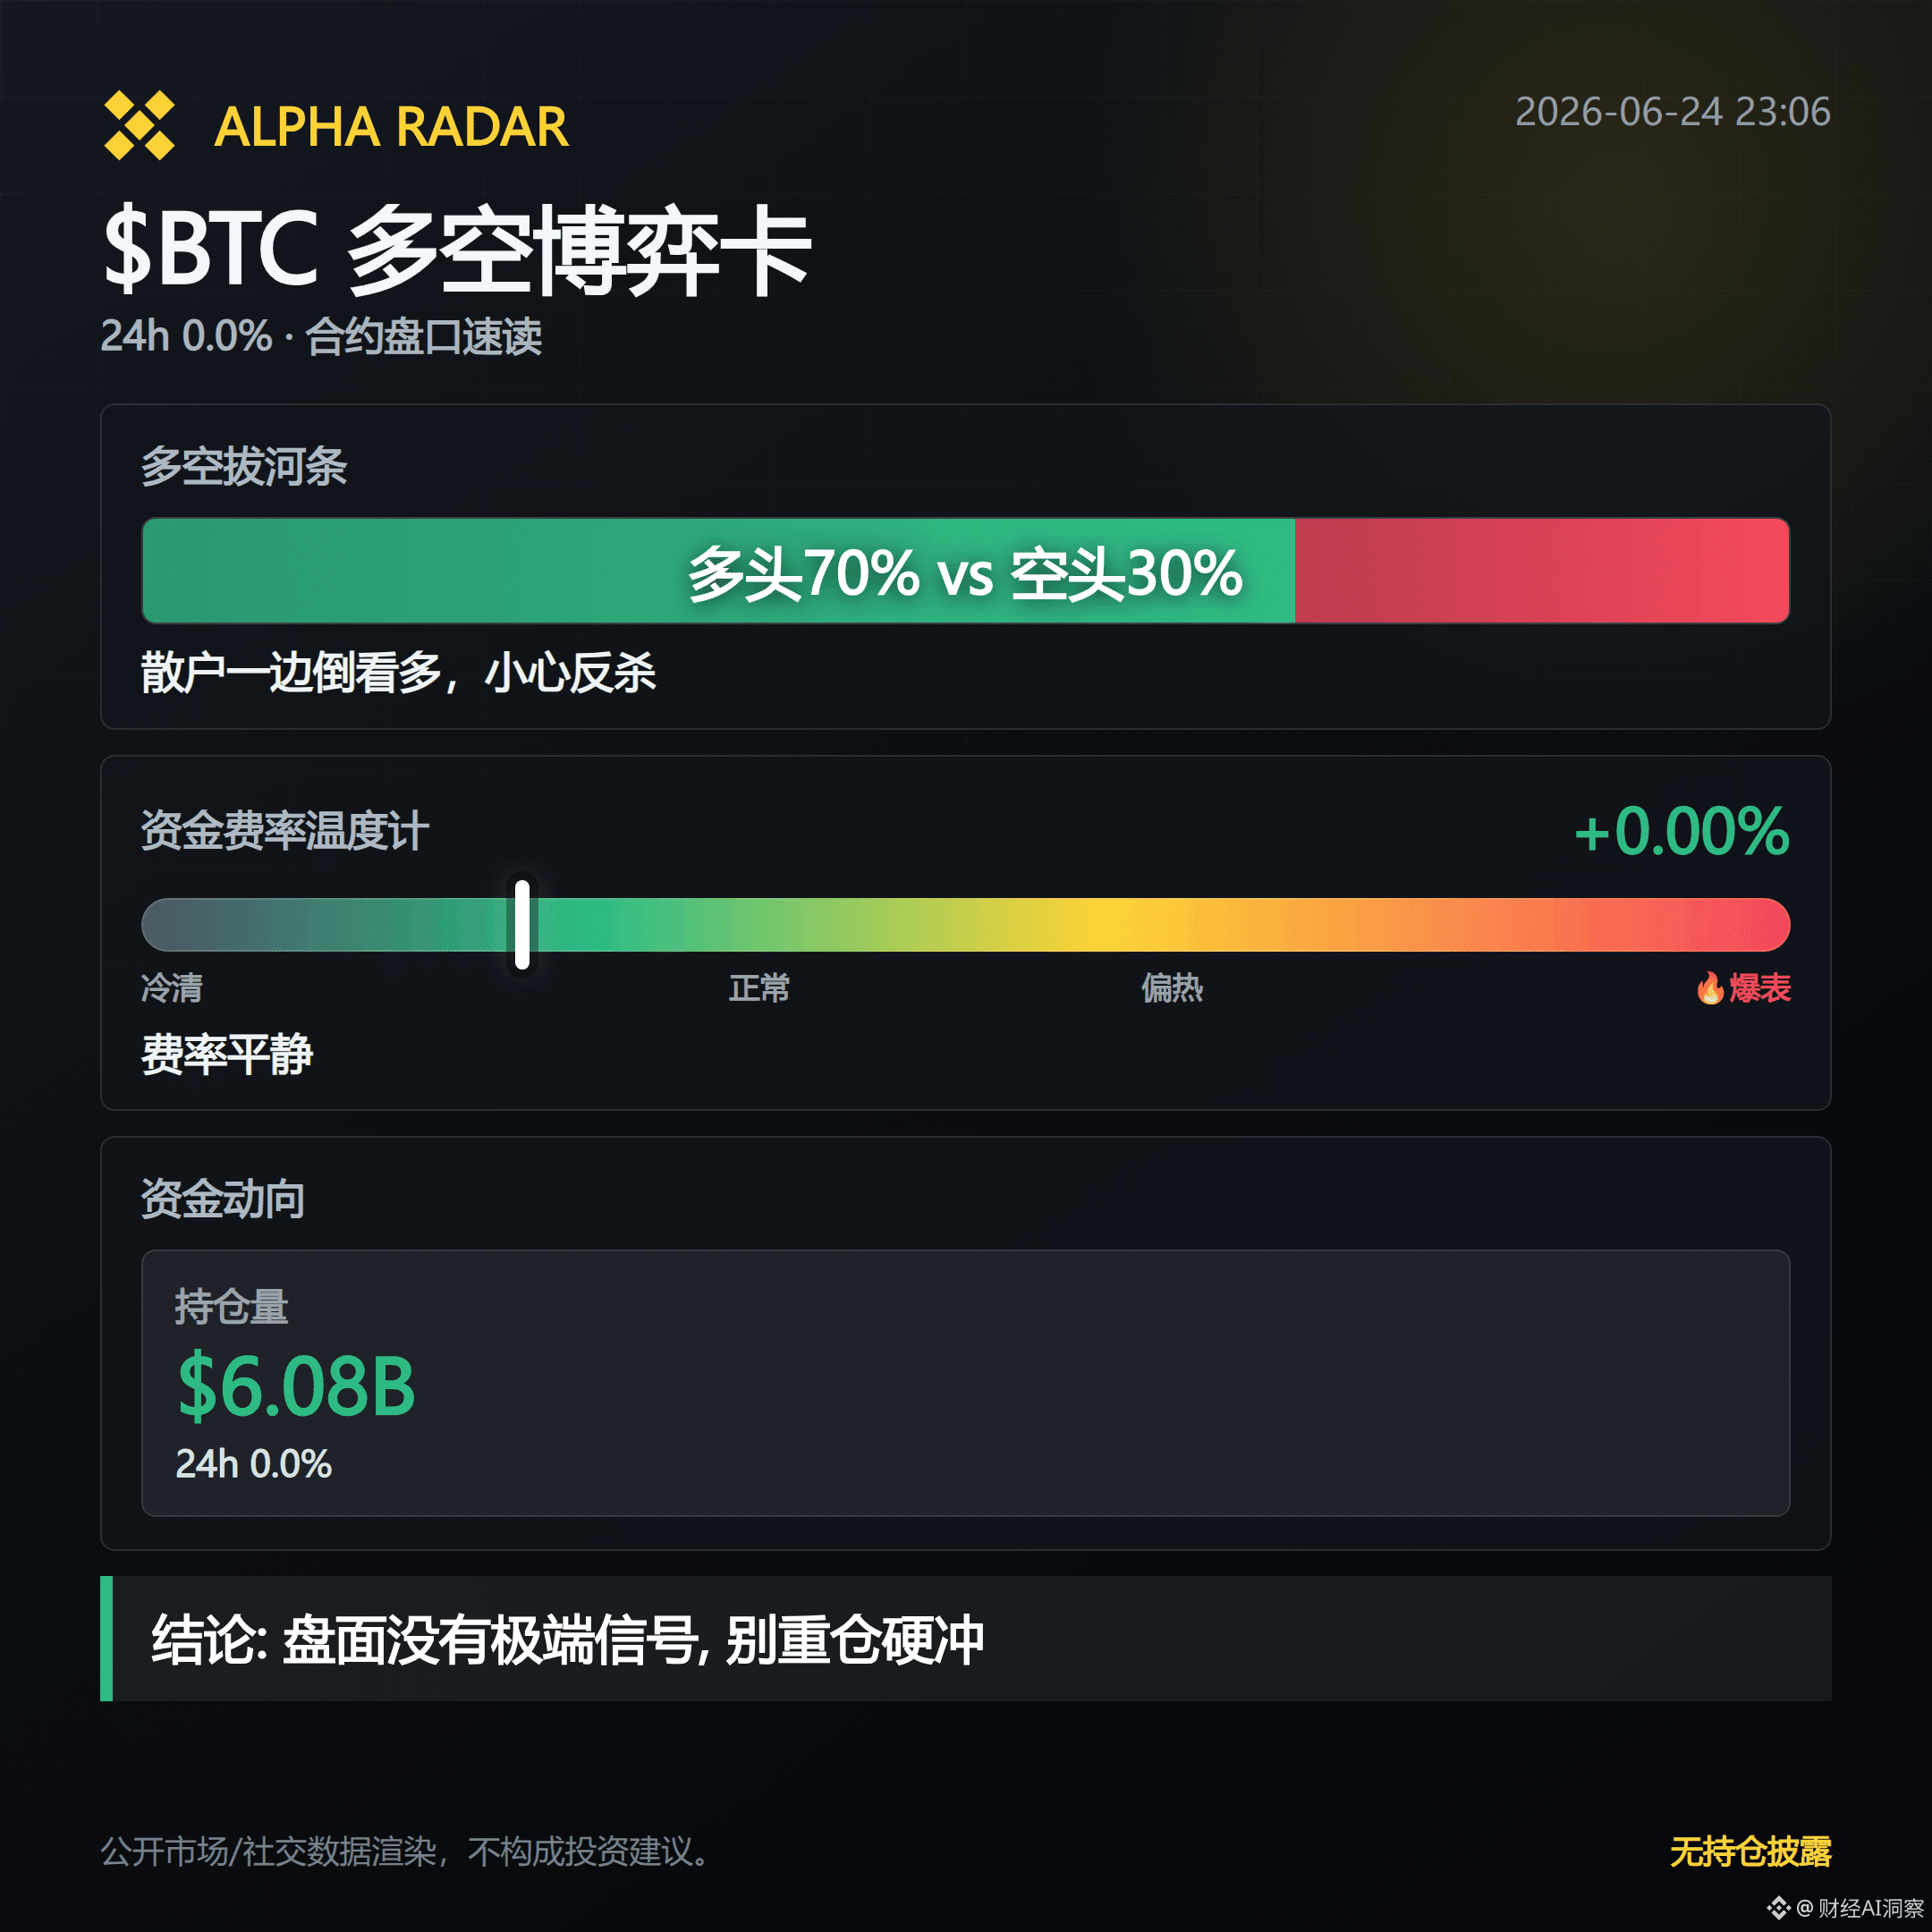

Das Auffälligste an diesem Orderbuch-Konflikt: Fear/Greed 17, Anteil der Longs 70% für $BTC , aber Taker nur 0,96.
Die Aussage ist ziemlich klar.
Die Stimmung ist schon extrem furchtsam, aber das Kontraktkonto hat die Longs noch nicht wirklich zurückgefahren.
Die aktiven Trades kommen eher vom Verkäufer, das heißt: Die Longs steuern nicht das Tempo.
Der OI liegt immer noch bei 6,08 Mrd. USD, die Verschuldung ist nicht sauber abgebaut.
Auch die News-Seite spielt mit und drückt die Erwartungen.
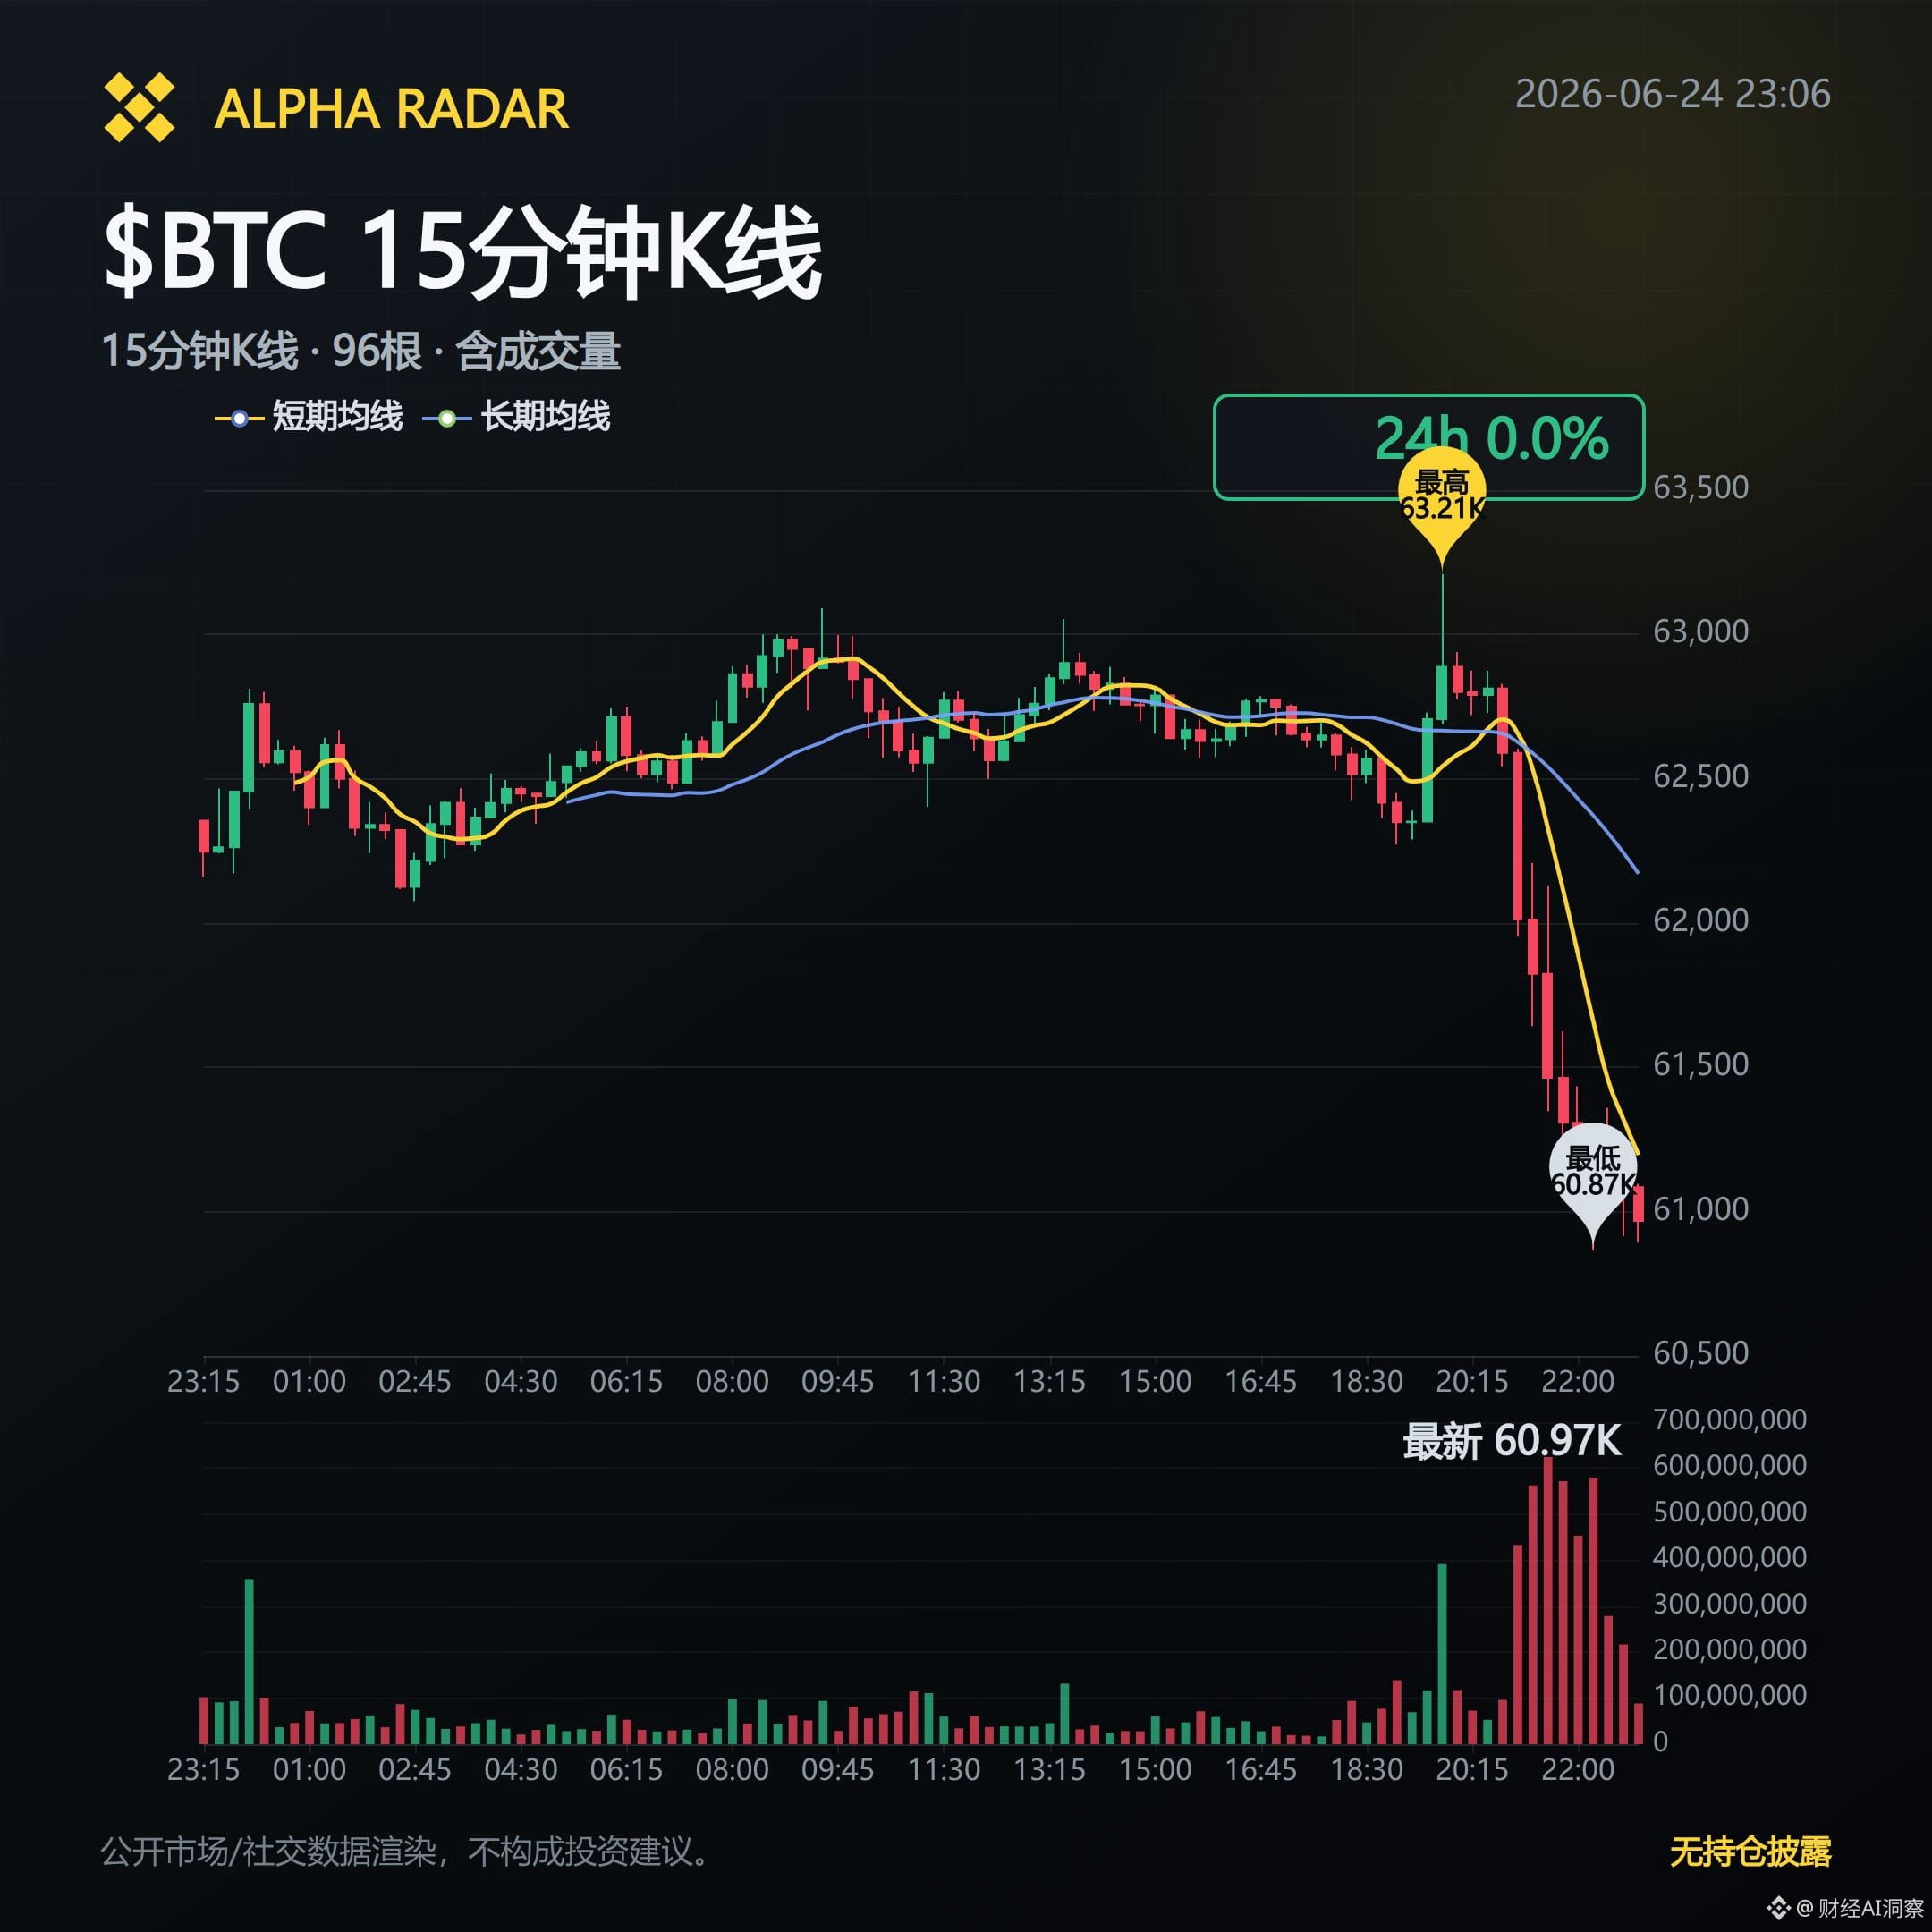
$BTC fällt Richtung 61K, gleichzeitig werden Crypto-Aktien mit verkauft.
MSTR fällt unter 100 USD – die gehebelte Bitcoin-Proxy-Vermögensanlage kühlt ab.
Noch kniffliger: Der Bitcoin-ETP hat im rollierenden Einjahreszeitraum erneut negative Mittelabflüsse – das ist seit 2023 das erste Mal, dass sich die „langsamen Variablen“ der Spot-Nachfrage verschlechtern.
Den Longs wurde auch nicht viel Puffer durch die Gebühren gelassen.
Funding für $BTC nur +0,02%, $ETH nahe 0, $SOL ebenfalls +0,02%.
Das ist nicht wirklich eine High-Fee-Forced-Short-Squeeze-Story, eher so, als ob nach dem Preisrutsch die Positionierung weiterhin dicht auf der Long-Seite sitzt.
Wenn das passive „Auffangen“ bei/um 61K weiter fehlschlägt, werden 70% Long-Anteil zu Zündstoff für Stop-Losses.
Bei den kleineren Coins ist das Quetsch-Risiko gesondert zu betrachten.
LAB funding -2,0%, ONG -0,317%, ALICE -0,235%: Das ist eine zu hohe Vergütung für Shorts, ein Rebound kann dann ziemlich hart ausfallen.
SIREN +0,117%, STXX +0,096%, BMNR +0,075%: Das sind eher zu teure Gebühren für Longs – beim Rücksetzer die Funding-Gebühr nicht als Burggraben missverstehen.
Als Nächstes nur auf drei Dinge achten.
Ob der OI für $BTC von 6,08 Mrd. USD deutlich nach unten geht.
Ob Taker wieder über 1 kommt.
Wenn der Long-Anteil weiterhin nahe 70% bleibt, aber der Preis weiter an 61K klebt, dann ist die Risiko-Grenze nicht mehr nur Stimmung, sondern die Positionierung. #BTC走势
Von Claude Fable 5 mit Unterstützung aufbereitet, die Kontrakt-/Vertragsdaten dienen nur zur Information, bitte selbst prüfen.
Die Aussage ist ziemlich klar.
Die Stimmung ist schon extrem furchtsam, aber das Kontraktkonto hat die Longs noch nicht wirklich zurückgefahren.
Die aktiven Trades kommen eher vom Verkäufer, das heißt: Die Longs steuern nicht das Tempo.
Der OI liegt immer noch bei 6,08 Mrd. USD, die Verschuldung ist nicht sauber abgebaut.
Auch die News-Seite spielt mit und drückt die Erwartungen.
$BTC fällt Richtung 61K, gleichzeitig werden Crypto-Aktien mit verkauft.
MSTR fällt unter 100 USD – die gehebelte Bitcoin-Proxy-Vermögensanlage kühlt ab.
Noch kniffliger: Der Bitcoin-ETP hat im rollierenden Einjahreszeitraum erneut negative Mittelabflüsse – das ist seit 2023 das erste Mal, dass sich die „langsamen Variablen“ der Spot-Nachfrage verschlechtern.
Den Longs wurde auch nicht viel Puffer durch die Gebühren gelassen.
Funding für $BTC nur +0,02%, $ETH nahe 0, $SOL ebenfalls +0,02%.
Das ist nicht wirklich eine High-Fee-Forced-Short-Squeeze-Story, eher so, als ob nach dem Preisrutsch die Positionierung weiterhin dicht auf der Long-Seite sitzt.
Wenn das passive „Auffangen“ bei/um 61K weiter fehlschlägt, werden 70% Long-Anteil zu Zündstoff für Stop-Losses.
Bei den kleineren Coins ist das Quetsch-Risiko gesondert zu betrachten.
LAB funding -2,0%, ONG -0,317%, ALICE -0,235%: Das ist eine zu hohe Vergütung für Shorts, ein Rebound kann dann ziemlich hart ausfallen.
SIREN +0,117%, STXX +0,096%, BMNR +0,075%: Das sind eher zu teure Gebühren für Longs – beim Rücksetzer die Funding-Gebühr nicht als Burggraben missverstehen.
Als Nächstes nur auf drei Dinge achten.
Ob der OI für $BTC von 6,08 Mrd. USD deutlich nach unten geht.
Ob Taker wieder über 1 kommt.
Wenn der Long-Anteil weiterhin nahe 70% bleibt, aber der Preis weiter an 61K klebt, dann ist die Risiko-Grenze nicht mehr nur Stimmung, sondern die Positionierung. #BTC走势
Von Claude Fable 5 mit Unterstützung aufbereitet, die Kontrakt-/Vertragsdaten dienen nur zur Information, bitte selbst prüfen.