


Wichtige Punkte auf einen Blick
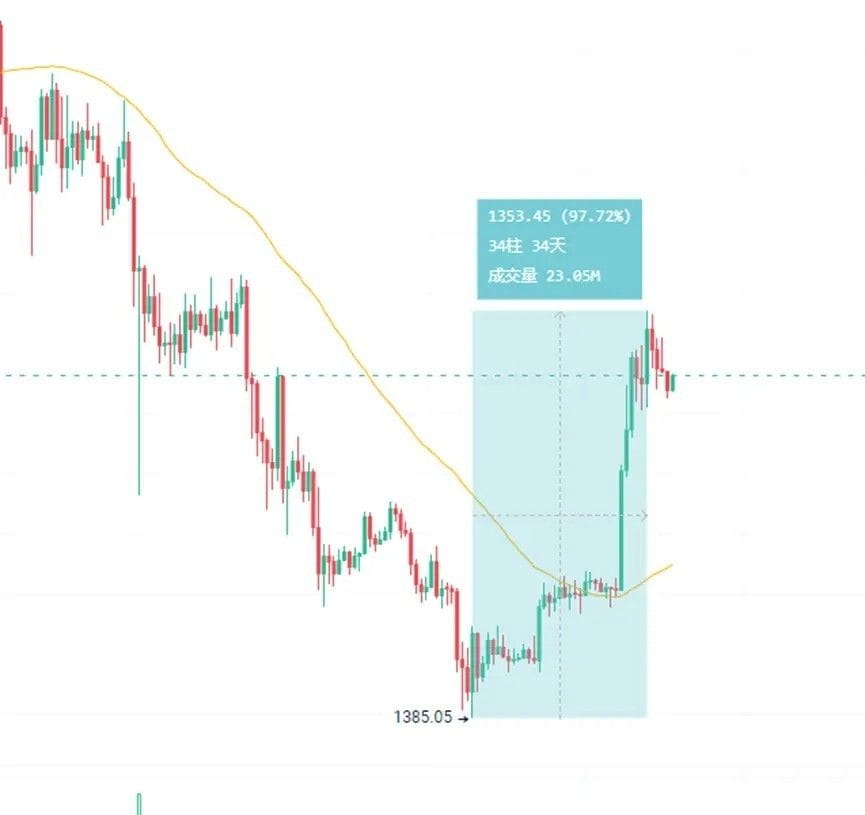
Der Ethereum-Preis hat sich von einem Tiefpunkt von 1.385 USD auf 2.700 USD erholt, was einem Anstieg von 97,7 % entspricht. Dennoch zeigt der Markt ein gespaltenes Bild zwischen vorsichtigen institutionellen Investitionen und einer hohen Begeisterung für Derivate.
Der ETF-Markt ist uneinheitlich: Die ETH-ETFs in den USA machen nur 2,89 % der gesamten Marktkapitalisierung von Ethereum aus, weit unter den 5,95 % der Bitcoin-ETFs. Außerdem gab es vor April einen kontinuierlichen Kapitalabfluss, und im Mai war der Rückfluss begrenzt.
Widersprüchliche On-Chain-Daten: Nach dem Preisanstieg ist die Anzahl der Adressen, die mehr als 1 ETH halten, gesunken, was zeigt, dass einige Investoren Gewinne realisieren. Gleichzeitig erreichte das Volumen der offenen Verträge jedoch mit 32,2 Milliarden USD einen historischen Höchststand, was auf eine hohe Hebelwirkung im Markt hinweist.
TVL und Staking-Dynamik: Die in USD bewertete TVL ist auf 646 Millionen USD gestiegen, aber die ETH-Staking-Menge ist um 20% gesunken, möglicherweise ausgelöst durch realisierte Gewinne aufgrund des Preisanstiegs; die Gasgebühren sind um 51,76% gesunken, haben jedoch das Handelsvolumen nicht erhöht.
Veränderungen in der DEX-Handelsstruktur: Stablecoins dominieren die On-Chain-Aktivitäten und machen fast die Hälfte des Handelsvolumens aus. USDT hat in einem Monat Gebühren in Höhe von 568 Millionen USD generiert, was die schrittweise Transformation von Ethereum zu einer 'Kette für große Anleger' und ein Zentrum für Vermögensspeicherung verdeutlicht.
Neupositionierung des Ökosystems: Technische Upgrades (wie Pectra) konnten die Anwendungsaktivität nicht signifikant steigern; der Markt muss den zentralen Wert von Ethereum im Multi-Chain-Zeitalter neu bewerten – vom Wachstumserzählung hin zu einer langfristigen Rolle als 'stabil und reif'.
Insgesamt durchläuft Ethereum eine Wertrekonstruktion, der Preisanstieg ist das Ergebnis von technologischer Optimierung und Marktpositionierung, die klassischen Indikatoren für 'Gut' und 'Schlecht' sind schwer zu definieren.
Markt und Kapital: Vorsicht der ETFs und Begeisterung für Verträge
Bis zum 18. Mai beträgt der Gesamtwert der Nettovermögen der US ETH ETFs 8,97 Milliarden USD. Dies entspricht 2,89% der Gesamtmarktkapitalisierung von Ethereum. Im Vergleich zu 5,95% für Bitcoin ETFs ist dieser Anteil weiterhin niedriger. Insgesamt ist zu erkennen, dass im ETF-Markt Bitcoin anscheinend beliebter ist.
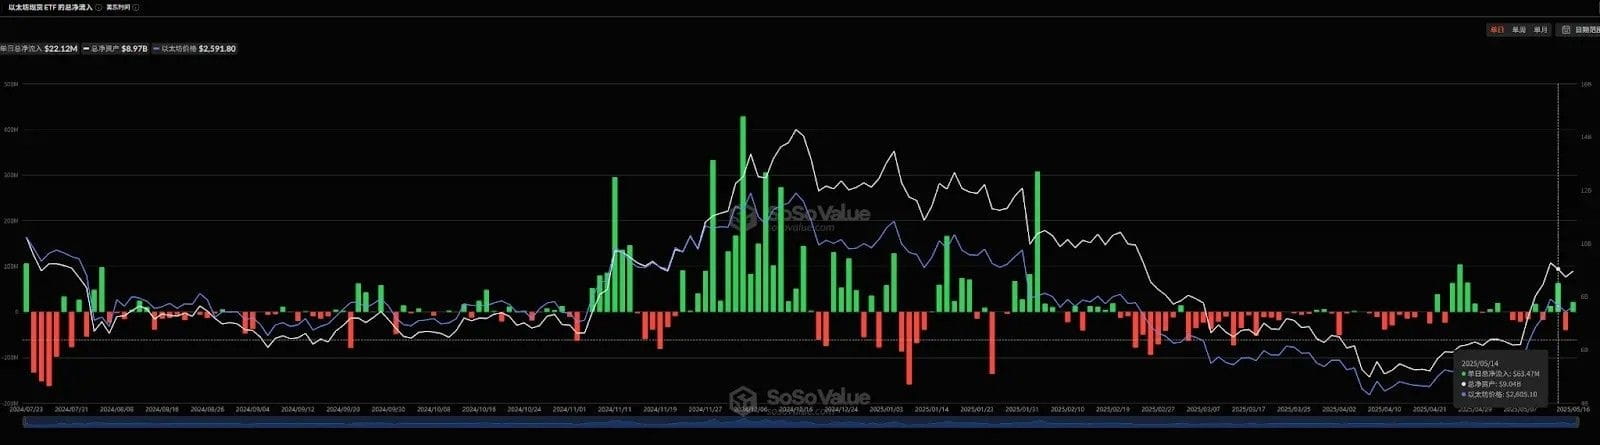
Darüber hinaus befand sich der Finanzstatus des Ethereum ETFs von Februar bis Ende April in der Regel im Abfluss. Erst am 21. April begann der Rückfluss erneut, doch die Gesamtrückflussdaten sind nicht signifikant. Im April betrug der Nettozufluss des Ethereum ETFs etwa 66,25 Millionen USD, bis Mai bis jetzt etwa 30 Millionen USD.
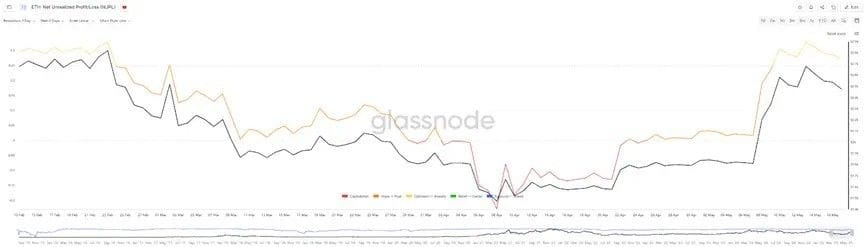
Laut Daten von Glassnode zeigt sich, dass die 'Net Unrealized Profit/Loss' (NUPL) von Ethereum auch erst Ende April wieder ins Positive gekippt ist. Davor lag die NUPL vom 1. bis 22. April durchgehend im negativen Bereich. In diesem Zeitraum fiel der Ethereum-Preis unter 1.800 USD und erreichte ein Tief von 1.385 USD, was bedeutet, dass die Adressen im gesamten Portfolio im Grunde genommen in einem Verluststatus waren, als der Preis unter 1.800 USD fiel. Diese negativen Werte können jedoch manchmal ein Signal für den Marktboden darstellen, da der Verkaufsdruck in dieser Phase fast erschöpft ist. Bis zum 17. Mai erreichte die NUPL einen Höchststand von 0,328, aus der Sicht des Wertebereichs befindet sich die NUPL noch in der frühen oder Erholungsphase und hat das Stadium extremer Optimismus noch nicht erreicht.
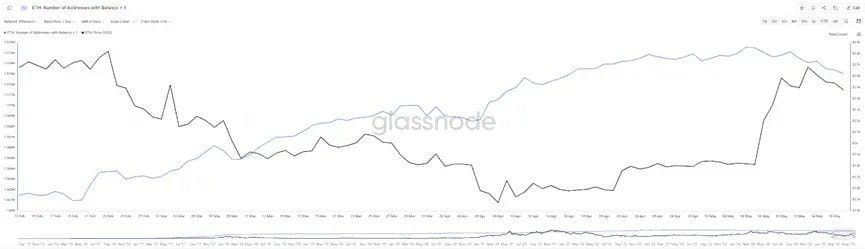
Ein weiteres interessanteres Datum ist, dass die Anzahl der Adressen auf der Ethereum-Kette, die mehr als 1 ETH halten, mit dem Preisanstieg tatsächlich gesunken ist, während diese Zahl während des vorherigen Preisrückgangs stetig gestiegen ist. Dies zeigt, dass viele Investoren während der Abwärtsphase den Boden gekauft haben. Als der Preis jedoch auf 1.800 USD stieg, entschieden sich einige Adressen, Gewinne zu realisieren. Der Rückgang dieses Anteils ist jedoch nicht sehr hoch, nur etwa ein Tausendstel. Mit dem Preisanstieg beträgt der Anteil der profitablen Adressen derzeit 60%.
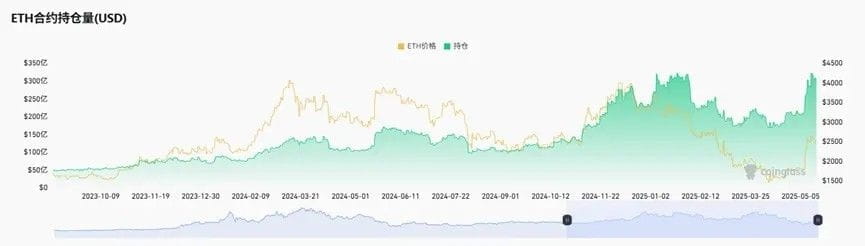
Obwohl der jüngste Preisanstieg noch weit von den historischen Höchstständen entfernt ist, hat der Kontraktbestand kürzlich historische Höchststände erreicht. Am 14. Mai erreichte der Kontraktbestand von Ethereum 32,249 Milliarden USD, was fast dem höchsten Stand in der Geschichte entspricht. Der letzte Zeitpunkt, an dem der Kontraktbestand diesen Wert erreichte, war ebenfalls zwischen Januar und Februar 2025, als der Preis von Ethereum in der Spanne von 3000 bis 3800 USD schwankte. Dies zeigt auch, dass der Markt nach wie vor sehr daran interessiert ist, auf Ethereum zu setzen.
Insgesamt zeigen die Daten zu Markt und Kapital, dass Ethereum im Preisbereich des Tiefpunkts Ende April einen positiven Kapitalzufluss erlebte, gefolgt von einem erheblichen Preisanstieg von bis zu 97,7%, fast eine Verdopplung. Allerdings ist der Anteil des Zuflusses von institutionellen Geldern, insbesondere im Fall der ETF-Mittelströme, derzeit noch nicht hoch.
TVL steigt an, aber niedrige Gasgebühren konnten das Handelsvolumen nicht ankurbeln.
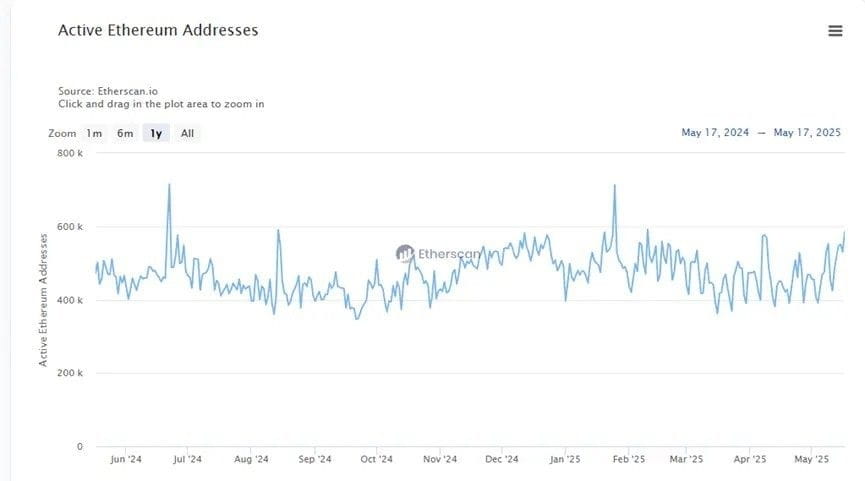
In Bezug auf die Aktivität auf der Kette zeigt sich, dass die Änderung der aktiven Adressen von Ethereum nicht signifikant ist; die aktuellen Werte schwanken weiterhin zwischen 400.000 und 600.000 pro Tag. Diese Schwankungsregel hat über ein Jahr Bestand, jedoch gibt es in den jüngsten Schwankungskurven einen Trend, der die 600.000er-Marke überschreitet.
Ein weiterer wichtiger Datenpunkt, der TVL, zeigt einen deutlicheren Veränderungstrend. Die in USD berechnete TVL hat am 22. April zu steigen begonnen, von etwa 450 USD auf etwa 646 Millionen USD. Allerdings könnte diese Veränderung, angesichts des dramatischen Anstiegs des Ethereum-Preises in dieser Phase, die tatsächlichen Bedingungen auf der Kette nicht widerspiegeln. Nach dem Wechsel der ETH-Menge ist deutlich zu sehen, dass seit dem 9. April die gestakte ETH-Menge auf der Ethereum-Kette deutlich gesunken ist, von einem Höchststand von 30,26 Millionen auf ein Minimum von 24 Millionen, was einem Rückgang von 20% entspricht.
Die Ursache für dieses Phänomen könnte darin liegen, dass während des raschen Preisanstiegs von Ethereum ein Teil des Kapitals Gewinne realisiert oder Verluste vermeiden wollte, was zu einem Rückgang der Token-Menge führte.
In Bezug auf die Gaspreise betrug der durchschnittliche Gaspreis von Ethereum am 16. Mai 2025 3,572 Gwei, was einen drastischen Rückgang von 21,57% im Vergleich zum Vortag bedeutet und im Jahresvergleich um 51,76% gesenkt wurde. In den letzten 30 Tagen gab es einen allgemeinen Abwärtstrend bei den Gasgebühren, am 8. Mai stiegen sie kurzzeitig auf 10,61 Gwei, halten sich aber in letzter Zeit meist unter 8 Gwei, am 3. Mai fielen sie sogar auf 1,6 Gwei. Diese Veränderungen stehen im Zusammenhang mit EIP-7691 im Pectra-Upgrade, das darauf abzielt, die L2-Kosten durch Erweiterung des Blobraums zu senken.
Allerdings scheint die extrem niedrige Gasgebühr auch den Anstieg des Handels auf der Kette nicht stimuliert zu haben. In Bezug auf die Anzahl der täglichen Transaktionen gab es keine signifikanten Veränderungen.
DEX-Handel und Vermögensstruktur: Dominanz von Stablecoins und ökologischer Wandel
Die On-Chain-Staking-Daten zeigen, dass die Staking-Menge von Ethereum zwischen dem 15. April und dem 5. Mai durchgehend im Nettoabfluss war. Besonders Coinbase hat in den letzten 6 Monaten 30% des Stakings abgezogen. Derzeit bleibt Lido der Validator mit den meisten Stakings, mit einer Menge von 9,11 Millionen.
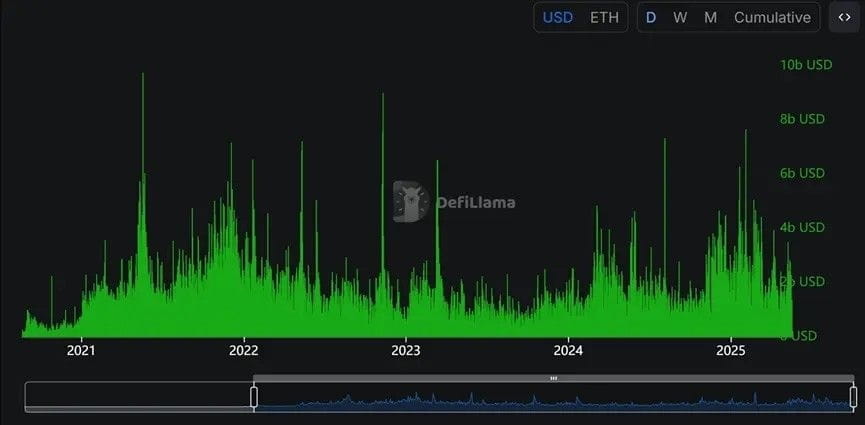
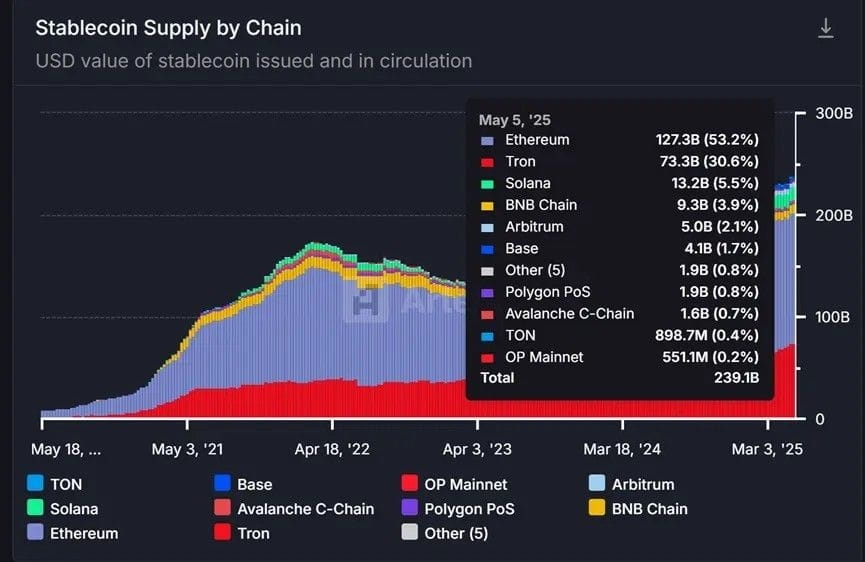
In Bezug auf das Handelsvolumen von DEX auf der Ethereum-Hauptkette hat Ethereum nach dem Eintritt ins Jahr 2025 deutlich an Aktivität zugenommen. Die Aktivität in diesem Zeitraum ist deutlich höher als die Leistungen im Jahr 2024 und nähert sich dem Höhepunkt von 2021 bis 2022. Allerdings stammen die jüngsten Anstiege im Handelsvolumen hauptsächlich von stabilen Münzen; USDT hat in den letzten 30 Tagen Gebühren in Höhe von 568 Millionen USD auf Ethereum generiert. Bis zum 18. Mai bleibt Ethereum die größte öffentliche Kette in Bezug auf die Emission von Stablecoins, mit einem Anteil von über 50%, und einer Gesamtemission von 127,3 Milliarden USD, was das Zweifache des DeFi TVL von Ethereum ist.
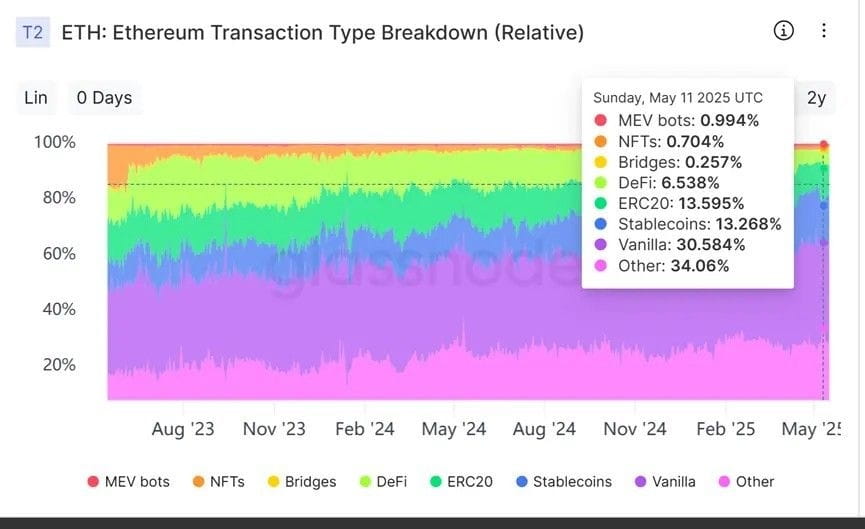
Durch die Analyse der Kapitalarten auf der Ethereum-Kette zeigt sich, dass fast die Hälfte der Transaktionen auf der Ethereum-Kette durch Stablecoins und ETH-Überweisungen abgeschlossen werden. Darüber hinaus nimmt der Anteil der Stablecoin-Transaktionen deutlich zu, während der Anteil von DeFi- und ERC-20-Token-Transaktionen tatsächlich weiter sinkt. Dies deutet darauf hin, dass Ethereum weiterhin in die Rolle eines Zentrums für die Speicherung von Vermögenswerten auf der Kette übergeht, während die Entwicklungen im Bereich MEME und Anwendungen anscheinend eingeschränkt sind. Daraus folgt, dass die Strategie von Ethereum, die darauf abzielt, die Aktivität durch Senkung der Transaktionsgebühren und Erhöhung der Geschwindigkeit zu steigern, möglicherweise schwer zu erreichen ist.
Darüber hinaus ist der durchschnittliche Betrag pro On-Chain-Überweisung von Ethereum in letzter Zeit zwar gesunken, bleibt jedoch im Bereich von mehreren tausend bis zehntausend USD. Dieser Wert liegt unter allen öffentlichen Ketten weit voraus, während Solana in der Regel nur einige Dutzend USD erreicht. Dies zeigt, dass Ethereum eine klare Kette für große Anleger ist.
Insgesamt gesehen ist der kürzliche Preisanstieg von Ethereum eher das Ergebnis der Schmerzen eines Transformationsprozesses. Einerseits bemüht sich das Ethereum-Ökosystem durch ständige technologische Updates und Upgrades, die Leistung zu optimieren, doch scheinen diese Bemühungen nicht erfolgreich zu sein. Andererseits ist es der Ort, an dem große Geldmengen und Stablecoin-Handel konzentriert sind; die großen Anleger scheinen mit dem derzeit eher ruhigen Zustand von Ethereum zufrieden zu sein.
Daher ist es schwierig, den Anstieg oder Rückgang eines einzelnen Indikators einfach zu definieren, ob Ethereum 'gut' oder 'schlecht' ist. Der Markt muss möglicherweise über die bisherigen Wachstumserzählungen hinausgehen und die zentrale Rolle und den langfristigen Wert von Ethereum im Multi-Chain-Szenario neu betrachten und verstehen. Anstatt darauf zu bestehen, ob es sich um 'Aufstieg' oder 'Niedergang' handelt, sollte man erkennen, dass nach all dem Lärm und den Iterationen ein reiferes und 'stabileres' Ethereum möglicherweise der unvermeidliche Weg und das endgültige Erscheinungsbild seiner Evolution ist.
Dieser Artikel wird in Zusammenarbeit mit (PANews) veröffentlicht.
Weitere Berichte
Nach Pectra steht auch Fusaka vor einem Upgrade! Wie kann man sich in die langfristige Entwicklungsstrategie von Ethereum integrieren?
Die Ethereum-Entwicklerkonferenz in Argentinien hat begonnen! Skalierung, Sicherheit, Privatsphäre... Schlüsselstrategien für das nächste Jahrzehnt wurden enthüllt.
Ethereum-Entwickler 'generieren Energie aus Liebe', Gehälter liegen 50% unter dem Branchendurchschnitt! Warum lassen sie sich nicht von hohen Gehältern abwerben?