


OCC veröffentlicht bedeutendes Interpretationsschreiben, Banken dürfen als "risikolose Vermittler" für digitale Vermögenswerte agieren.
Die amerikanische Währungsaufsicht (OCC) hat am Dienstag offiziell das Interpretationsschreiben Nummer 1188 veröffentlicht, das eine entscheidende Tür für nationale Banken zur Teilnahme am Kryptowährungsmarkt öffnet.
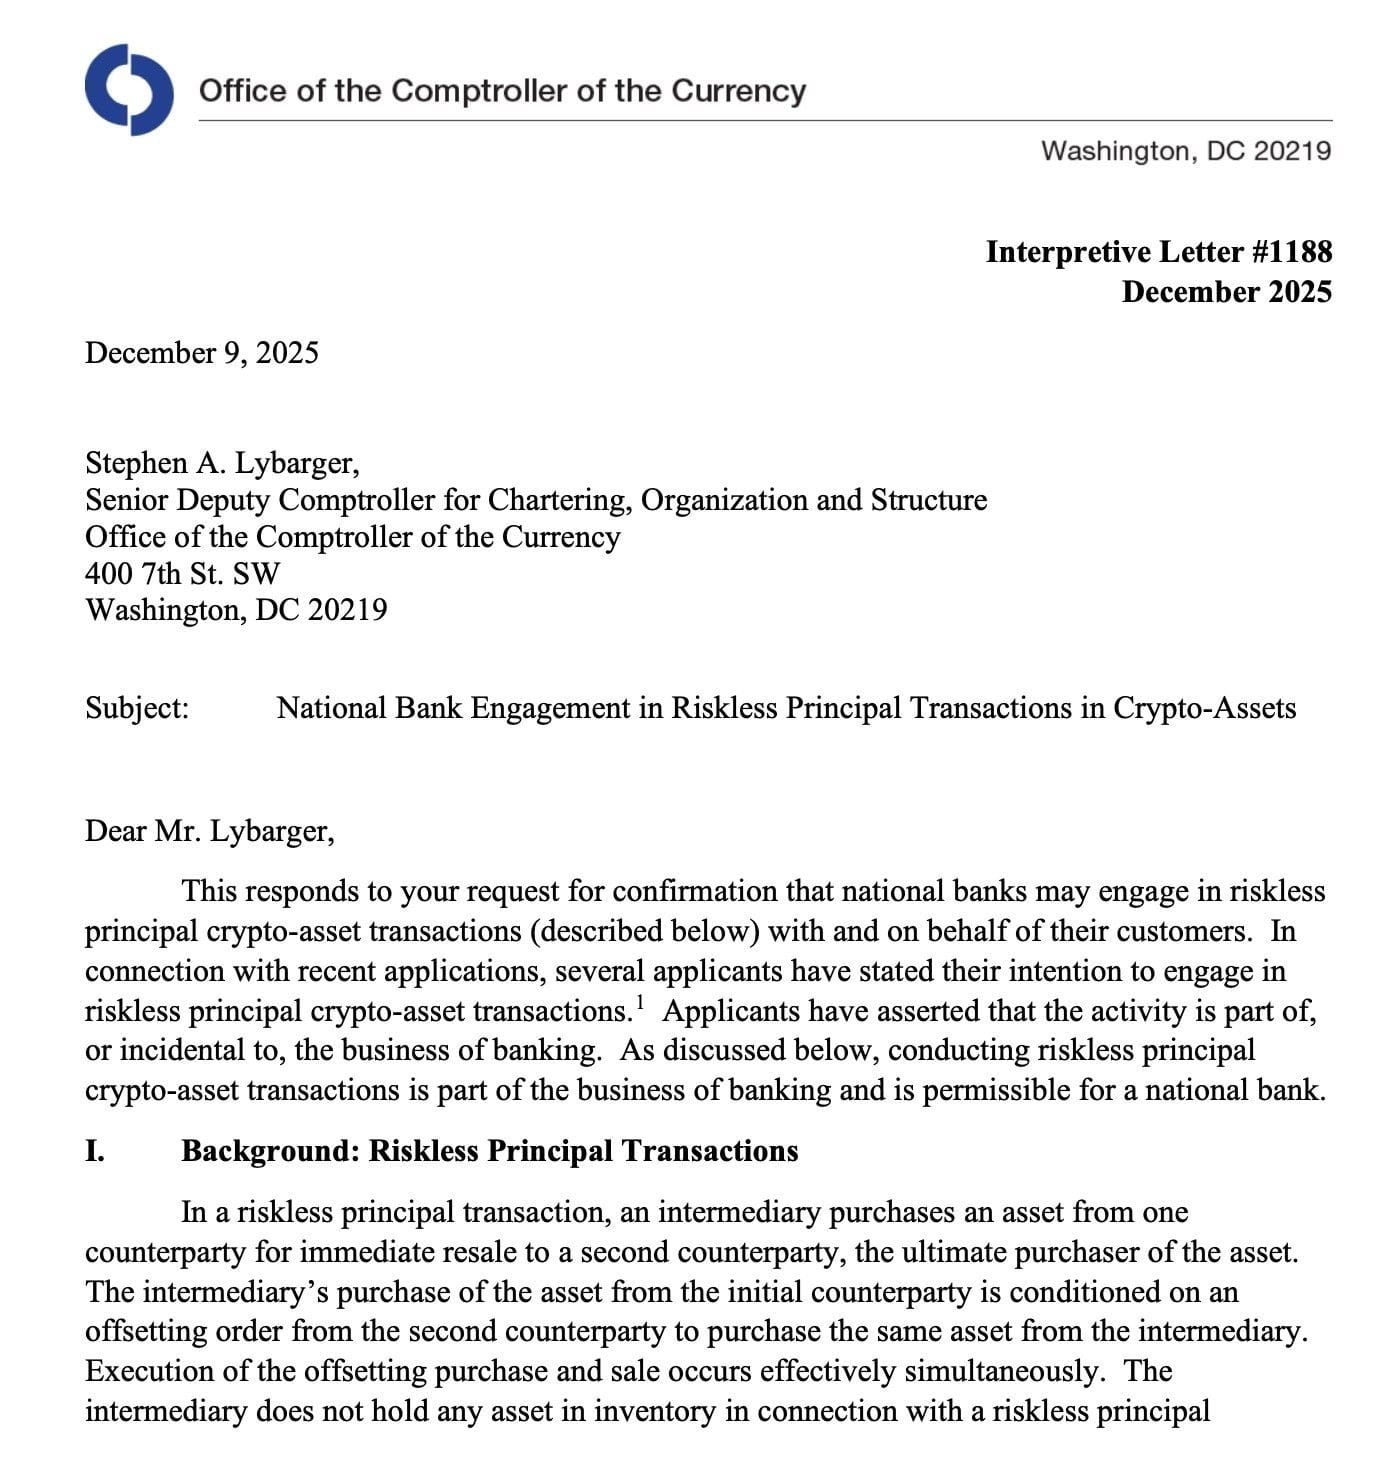 OCC veröffentlicht das Interpretationsschreiben Nummer 1188 und erklärt, dass nationale Banken an risklosen Transaktionen mit digitalen Vermögenswerten teilnehmen können.
Dieses Dokument stellt klar, dass nationale Banken an risklosen Transaktionen mit digitalen Vermögenswerten teilnehmen können, was bedeutet, dass Banken als Vermittler für Kunden beim Kauf und Verkauf von Kryptowährungen fungieren dürfen, ohne das Risiko von Preisschwankungen der Vermögenswerte zu übernehmen.
In diesem Modell werden digitale Vermögenswerte nicht in den Beständen der Banken geführt, sondern diese übernehmen eher die Rolle von Maklern oder Agenten und halten Vermögenswerte nur in sehr seltenen Fällen, in denen es zu Abwicklungsfehlern kommt.
Die Veröffentlichung dieser Richtlinie symbolisiert einen entscheidenden Schritt im Prozess der Einbindung von digitalen Vermögenswerten in das traditionelle Bankensystem. Die OCC hat in dem Schreiben die rechtlichen Grundlagen dieser Aktivitäten detailliert analysiert und sieht sie als natürliche Erweiterung des "Banking Business".
Die Aufsichtsbehörde beruft sich auf Abschnitt 24 des 12. Kapitels des US-Codes und weist darauf hin, dass Banken seit langem ähnliche risikolose Geschäfte auf dem Wertpapiermarkt tätigen und es völlig vernünftig ist, diese Logik auf nicht-wertpapierartige digitale Vermögenswerte auszudehnen.
Für Banken bedeutet dies, dass sie bestehende Abwicklungs- und Risikomanagement-Infrastrukturen nutzen können, um neue Einnahmequellen zu erschließen, ohne das Risiko auf ihren Bilanzen erheblich zu erhöhen.
Traditionelle Finanzgiganten drängen vor, PNC und die Bank of America setzen als erste auf Krypto-Dienste.
Mit der regulatorischen Ampel auf Grün haben die traditionellen Finanzgiganten in den USA schnell Maßnahmen ergriffen, um Krypto-Dienste in ihr Kerngeschäft zu integrieren. Die PNC Bank gab kurz nach der Veröffentlichung der OCC-Richtlinie bekannt, dass sie die erste große Bank in den USA ist, die ihren qualifizierten Privatbankkunden den direkten Bitcoin-Handel über ihre eigene Plattform anbietet.
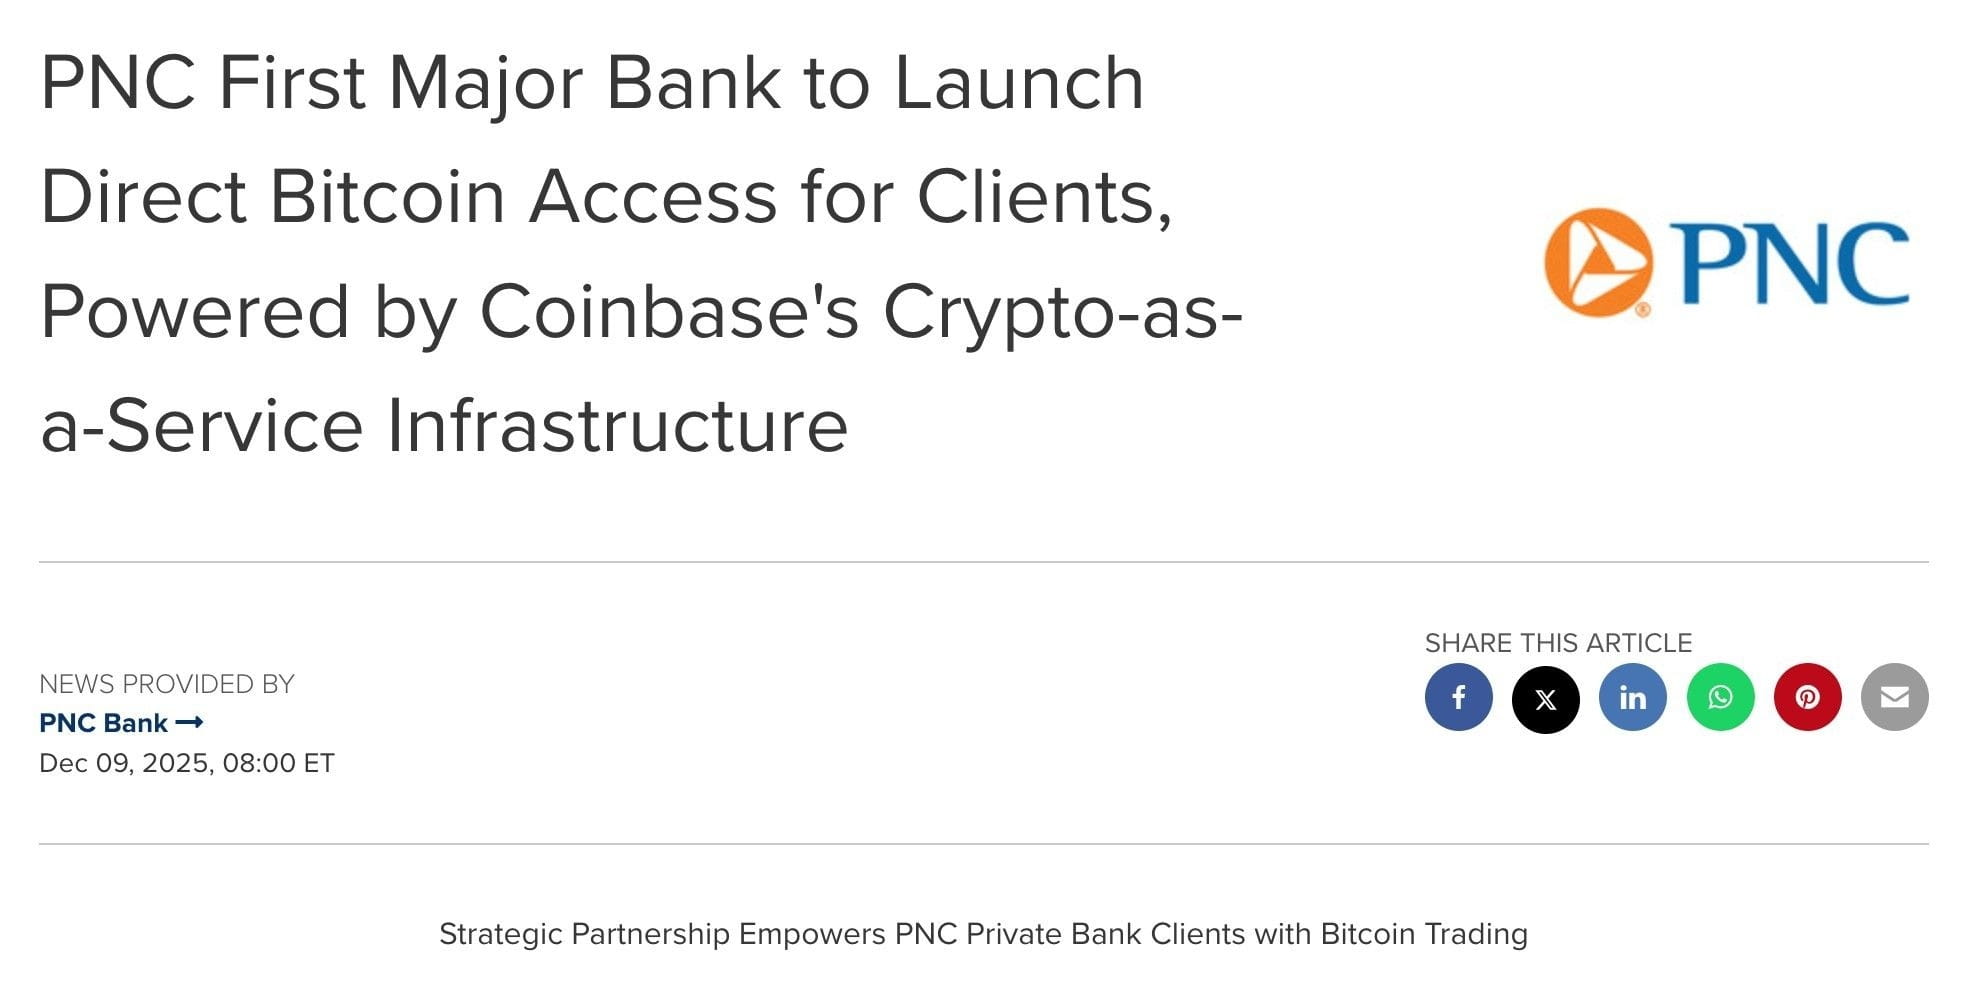 PNC hat angekündigt, die erste große Bank in den USA zu sein, die über ihre eigene Plattform qualifizierten Privatbankkunden den direkten Bitcoin-Handel anbietet. PR Newswire
Dieser Dienst basiert auf der strategischen Partnerschaft, die die PNC Bank im Juli mit Coinbase eingegangen ist, und nutzt die Infrastruktur von Coinbase als Unterstützung, damit Kunden Bitcoin sicher kaufen, halten und verkaufen können, ohne das Bankensystem zu verlassen. Diese Initiative von PNC wird als Meilenstein für den Eintritt der traditionellen Banken in die Krypto-Handelsbranche angesehen, da sie die früheren Beschränkungen aufbricht, wonach Banken nur verwandte ETFs oder Fondsprodukte anbieten konnten, und somit echte direkte Vermögensrisiken ermöglicht.
In der vergangenen Woche kündigte die Bank of America ebenfalls eine bedeutende politische Neuausrichtung an, die es ihren Kunden im Wealth Management ermöglicht, 1% bis 4% ihres Portfolios in digitale Vermögenswerte zu investieren. Diese neue Regelung gilt für Merrill, Bank of America Private Bank und die Merrill Edge-Plattform und verleiht über 15.000 Finanzberatern die Befugnis, aktiv digitale Vermögenswerte zu empfehlen.
In der Vergangenheit konnten diese Berater aufgrund interner Compliance-Richtlinien oft nicht auf die Krypto-Industrie zugreifen, und die heutigen offenen Richtlinien zeigen, dass die Anerkennung von digitalen Vermögenswerten als legitime und notwendige Vermögensklasse innerhalb der Banken stark zunimmt. Analysten weisen darauf hin, dass dieser Wandel mit der Entscheidung der OCC im März dieses Jahres, die Anforderung zu streichen, dass Banken vorab Genehmigungen für bestimmte Krypto-Geschäfte benötigen, sowie mit dem im November veröffentlichten Interpretationsschreiben, das Banken erlaubt, eine kleine Menge digitaler Vermögenswerte zur Deckung von Betriebskosten in der Blockchain (wie Gasgebühren) zu halten, in Einklang steht und zeigt, dass die fortlaufende Lockerung des regulatorischen Umfelds dem Markt starkes Vertrauen verleiht.
Wende in der regulatorischen Logik und Risikokontrolle, Klärung der Grenzen zwischen Wertpapier- und Nicht-Wertpapiervermögen.
Im kürzlich veröffentlichten Interpretationsschreiben Nummer 1188 hat die OCC nicht nur den Banken betriebliche Befugnisse erteilt, sondern auch die regulatorische Logik detailliert aufgeschlüsselt, insbesondere im Hinblick auf die Unterscheidung zwischen "wertpapierähnlichen" und "nicht-wertpapierähnlichen" digitalen Vermögenswerten. In dem Schreiben wird klar darauf hingewiesen, dass riskolose Transaktionen mit digitalen Vermögenswerten, die als Wertpapiere eingestuft werden, gemäß den bestehenden Wertpapiergesetzen seit langem erlaubt sind; das Hauptaugenmerk dieses Interpretationsschreibens liegt jedoch darauf, diese Befugnis ausdrücklich auf nicht-wertpapierartige digitale Vermögenswerte auszudehnen.
Jedoch bedeutet Offenheit nicht, dass alles erlaubt ist. Die OCC betont in ihren Dokumenten immer wieder, dass Banken beim Einstieg in solche Geschäfte strenge Risikokontrollmaßnahmen einführen müssen, die mit denen im traditionellen Finanzgeschäft vergleichbar sind. Dazu gehören umfassende Cyber-Sicherheitsprotokolle, Anti-Geldwäsche (AML) Compliance-Programme und Überwachungsmechanismen für operationale Risiken. Banken müssen vor jeder Transaktion ihre rechtliche Konformität bestätigen und sicherstellen, dass die Aktivität innerhalb ihres Lizenzrahmens liegt.
Die OCC sendet mit diesem Dokument ein klares Signal: Die Aufsichtsbehörden unterstützen finanzielle Innovationen, vorausgesetzt, diese Innovationen müssen in das regulierte Bankensystem integriert werden und dürfen nicht in einem rechtsfreien Raum gedeihen. Diese Strategie zur "Bankisierung" von Kryptowährungsaktivitäten zielt darauf ab, durch die Einführung von bankenspezifischen Compliance-Standards die Transparenz und Stabilität des gesamten Kryptowährungsmarktes zu erhöhen und Verbraucher vor potenziellen Schäden durch unregulierte Entitäten zu schützen.
Coinbase und Circle Bank Lizenzanträge stehen im Fokus, während die "Operation Choke Point 2.0" hinter uns gelassen wird.
Die politische Wende der OCC wird von der Branche weithin als konkrete Umsetzung der von der Biden-Administration kritisierten "Operation Choke Point 2.0" in eine krypto-freundliche Politik der Trump-Regierung interpretiert. In den letzten Jahren hat die Krypto-Industrie immer wieder darüber geklagt, dass Aufsichtsbehörden informell Druck auf Banken ausüben, um sie zu zwingen, die Beziehungen zu Krypto-Unternehmen abzubrechen.
Mit dem Amtsantritt der Trump-Regierung und dem Versprechen, die digitale Vermögensindustrie zu unterstützen, hat sich die Haltung der Bundesaufsichtsbehörden grundlegend geändert. Der amtierende OCC-Direktor Jonathan Gould erklärte in einer öffentlichen Rede am 8. Dezember, dass Kryptowährungsunternehmen, die eine Bundesbanklizenz (Charter) anstreben, gleich behandelt werden sollten wie traditionelle Finanzinstitutionen.
In diesem freundlichen regulatorischen Umfeld haben bereits 14 Institutionen bei der OCC Anträge auf nationale Treuhandbanklizenzen eingereicht, darunter die Kryptowährungsbörse Coinbase, den Stablecoin-Emittenten Circle und das Blockchain-Zahlungsunternehmen Ripple. Wenn diese Schwergewichte erfolgreich eine Banklizenz erhalten, wird sich die Wettbewerbslandschaft der Krypto-Industrie grundlegend verändern, da sie direkten Zugang zum federalen Zahlungssystem erhalten, die Abhängigkeit von Drittbanken verringern und die Effizienz des Kapitalbetriebs erheblich steigern können.
Goulds Kommentare und die freundlichen Richtlinien der OCC erhöhen die Wahrscheinlichkeit einer Genehmigung dieser Anträge erheblich. Der Markt erwartet allgemein, dass die amerikanischen Aufsichtsbehörden mit dem näher rückenden Jahr 2026 weiterhin ihre Struktur für digitale Vermögenswerte aktualisieren und die Barrieren zwischen traditionellen Finanzinstitutionen und digitalen Vermögenswerten weiter abbauen werden. Das Interpretationsschreiben Nummer 1188 der OCC ist zweifellos ein entscheidendes Puzzlestück in diesem finanziellen Wandel, und Banken, Fintech-Unternehmen und Krypto-nativen Unternehmen werden die regulatorischen Entwicklungen aufmerksam verfolgen und sich auf eine Ära finanziellen Zusammenwachsens vorbereiten.
Dieser Artikel wird mit Genehmigung von (Krypto-Stadt) veröffentlicht.
Weitere Berichte
Sony's Vorstoß in den Dollar-Stablecoin trifft auf Widerstand! Die amerikanische Kleinbankenvereinigung fordert die OCC auf, den Lizenzantrag der Sony Bank abzulehnen.
Globale regulatorische Gemeinsamkeiten und Unterschiede: Eine umfassende Analyse der vier Grundlinien und drei Hauptunterschiede in der Kryptowelt.
Die regulatorische Haltung ändert sich! Die Bank of America erhält als erste Genehmigung zur Zahlung von Gasgebühren in Kryptowährungen, um die Integration in die On-Chain-Finanzwelt zu beschleunigen.