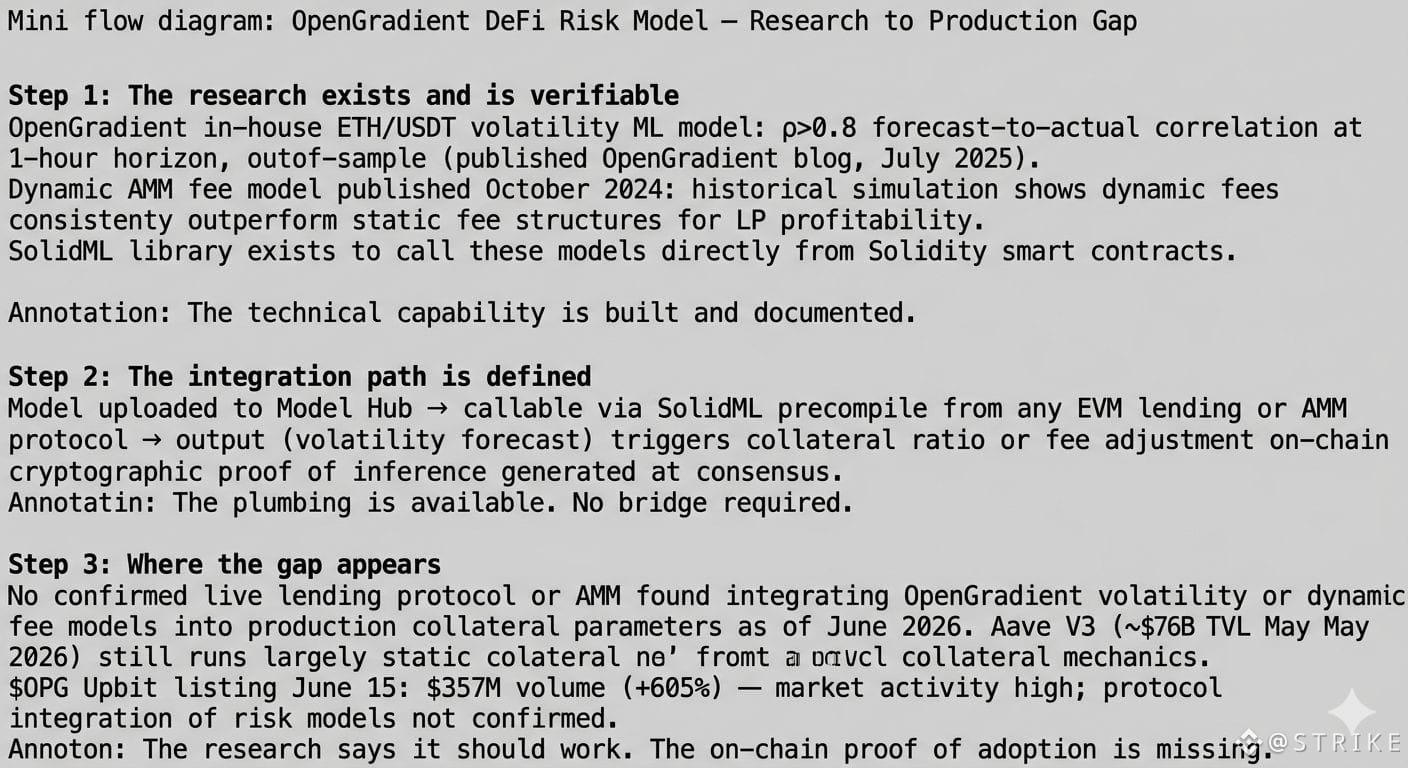
Das Besondere, was mich bei dieser Aufgabe gestoppt hat, war eine Zahl, mit der ich nicht gerechnet habe, und die in den eigenen Forschungsbeiträgen von OpenGradient begraben war. Ihr internes ETH/USDT-Volatilitätsmodell liefert in Out-of-Sample-Tests bei Ein-Stunden-Horizonten eine Prognose-zu-Ist-Korrelation von ρ>0.8. OpenGradient #OPG @OpenGradient veröffentlicht seit vor dem TGE still und leise angewandte ML-Forschung zu DeFi-Risiken — nämlich AMM-dynamische Gebührenmodelle, die Optimierung von Beleihungsquoten im Lending sowie die Vorhersage von Impermanent Loss. Das ist keine Werbung. Das ist Methodik.
Was mich nicht am Ergebnis selbst überrascht hat, war die Einordnung. Sie pitchen keinen „smarteren Yield-Bot“. Sie argumentieren, dass statische Beleihungsquoten und feste AMM-Gebühren strukturell ineffizient sind — und dass verifizierbare ML-Modelle, die direkt über Smart Contracts per SolidML aufrufbar sind, die eigentliche Lösung darstellen. Ein Lending-Protocol, das auf ihre Volatilitätsprognose reagiert, könnte die Beleihungsquoten anpassen, bevor eine Liquidations-Kaskade beginnt — und nicht erst, nachdem alles bereits zurückgedreht wird.
Dann listete Upbit am 15. Juni $OPG , was $357M Volumen in 24 Stunden auslöste, ein Plus von 605%, auf dem Base-Contract 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 liegt aktuell bei ~ $76B TVL — mit statischen Beleihungsmechaniken. Die Lücke zwischen dem, was in der Produktion eingesetzt wird, und dem, was die Forschung zeigt, dass es möglich ist, ist sehr real.
Ich habe nach einem Live-Protocol gesucht, das heute tatsächlich OpenGradients Volatilitätsmodelle in die Beleihungsparameter integriert. Konnte kein bestätigtens finden…
Fließt das Ergebnis mit der Korrelation ρ>0.8 bereits in irgendein produktives On-Chain-Lending-Protocol ein, oder steckt es noch immer nur in einem Blogpost?
Was mich nicht am Ergebnis selbst überrascht hat, war die Einordnung. Sie pitchen keinen „smarteren Yield-Bot“. Sie argumentieren, dass statische Beleihungsquoten und feste AMM-Gebühren strukturell ineffizient sind — und dass verifizierbare ML-Modelle, die direkt über Smart Contracts per SolidML aufrufbar sind, die eigentliche Lösung darstellen. Ein Lending-Protocol, das auf ihre Volatilitätsprognose reagiert, könnte die Beleihungsquoten anpassen, bevor eine Liquidations-Kaskade beginnt — und nicht erst, nachdem alles bereits zurückgedreht wird.
Dann listete Upbit am 15. Juni $OPG , was $357M Volumen in 24 Stunden auslöste, ein Plus von 605%, auf dem Base-Contract 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 liegt aktuell bei ~ $76B TVL — mit statischen Beleihungsmechaniken. Die Lücke zwischen dem, was in der Produktion eingesetzt wird, und dem, was die Forschung zeigt, dass es möglich ist, ist sehr real.
Ich habe nach einem Live-Protocol gesucht, das heute tatsächlich OpenGradients Volatilitätsmodelle in die Beleihungsparameter integriert. Konnte kein bestätigtens finden…
Fließt das Ergebnis mit der Korrelation ρ>0.8 bereits in irgendein produktives On-Chain-Lending-Protocol ein, oder steckt es noch immer nur in einem Blogpost?