

Die meisten Trader lesen Kurs und Volumen und hören dort auf. Aber auf jedem Markt mit einer liquiden Optionskette — Aktienindizes, Gold und zunehmend auch BTC und ETH — gibt es einen zweiten, verborgenen Orderflow, der oft entscheidet, ob die nächste Bewegung in einer Spanne stecken bleibt oder sich in einem Trend fortsetzt: der Hedging-Flow von Optionshändlern. GEX — Gamma Exposure — ist die einzelne Kennzahl, die ihn misst.
Kurz in einem Satz: GEX sagt dir, ob die größten und preisunempfindlichsten Hedger im Markt aktuell die Volatilität dämpfen oder verstärken. Wenn GEX stark positiv ist, wirkt das Dealer-Hedging gegen jede Bewegung, und der Kurs neigt dazu, sich zu erholen (Mean Reversion) und „zu pinnen“. Wenn GEX negativ ist, schiebt das Dealer-Hedging bei jeder Bewegung mit, und der Kurs neigt dazu, zu trendieren, zu springen und sich zu „squeez(en)“. Zu wissen, in welchem Regime du dich befindest, verändert, wie du denselben Chart handeln solltest.
Dieser Leitfaden ist die study-first Erklärung von Basics bis Advanced: Was Gamma ist, warum Dealer es hedgen müssen, was GEX tatsächlich misst, die zwei Regime, die es definiert, und die Levels, die es sichtbar macht — Gamma-Flip, Max Pain, Call Walls und Put Walls — mit denen du arbeiten kannst. Wir zitieren die Literatur, damit du den Mechanismus verifizieren kannst, und übersetzen ihn dann in ein trading-basiertes Spielbuch nach Regime.

Was ist Gamma? (der 60-Sekunden-Optionsprimer)
Du musst keine Optionen handeln, um GEX zu nutzen, aber du brauchst zwei griechische Buchstaben.
Delta ist, wie stark sich der Optionspreis für eine 1-$-Bewegung im Underlying bewegt. Ein Delta von 0,50 bedeutet, dass die Option etwa 50 Cent gewinnt, wenn das Underlying einen Dollar gewinnt. Delta ist außerdem eine Hedge-Quote: Um das Richtungsrisiko einer Option zu neutralisieren, hältst du im Underlying das entgegengesetzte Delta.
Gamma ist, wie stark sich das Delta selbst für eine 1-$-Bewegung im Underlying ändert. Es ist der „Beschleunigungs“-Faktor. Gamma ist am größten für at-the-money Optionen nahe am Ablauf und schrumpft, wenn Strikes weit hinein- oder hinaus aus dem Geld wandern.
Warum Gamma für den gesamten Markt wichtig ist, nicht nur für den Optionsinhaber, ist Hedging. Wer auch immer eine Delta-hedged Optionsposition hält, muss neu hedgen, wenn sich der Preis bewegt, weil Gamma das Delta ständig verändert. In welche Richtung sie gezwungen sind neu zu hedgen hängt davon ab, ob sie long Gamma oder short Gamma sind — und das ist der komplette Mechanismus hinter GEX.
Wer hedgt Gamma — und warum Dealer der Schlüssel sind
Optionshändler (Market Maker) gibt es, um die andere Seite von Kundenorders einzunehmen. In einer typischen Kette sind Kunden netto Käufer von Optionen (für Hebel, für Hedgings, für Upside wie bei einem Lotterieticket) — das lässt Dealer netto Verkäufer zurück; und ein Verkäufer einer Option ist in diesem Kontrakt short Gamma.
Hier ist die Asymmetrie, die alles antreibt:
Ein Dealer, der short Gamma ist, hat ein Delta, das sich gegen sie bewegt, während der Preis sich bewegt. Um abgesichert zu bleiben, müssen sie das Underlying kaufen, wenn der Preis steigt, und es verkaufen, wenn der Preis fällt. Das ist Hedging in Richtung der Bewegung — es liefert Treibstoff.
Ein Dealer, der long Gamma ist, hat ein Delta, das sich mit ihnen bewegt. Um abgesichert zu bleiben, verkaufen sie bei Rallyes und kaufen bei Dips — Absicherung gegen die Bewegung. Das nimmt dem Ganzen den Treibstoff.
Weil Dealer enorm sind, preisunempfindlich und mechanisch verpflichtet, abzusichern, ist ihre aggregierte Gamma-Position eine der zuverlässigsten Quellen für nicht-diskretionären Flow im Markt. GEX ist der Versuch, das Vorzeichen und die Größe dieses Flows zu messen.
Das mentale Modell: Dealer versuchen nicht, die Richtung vorherzusagen. Sie sind Roboter, die ein Hedge ausgeglichen halten. GEX sagt dir, in welche Richtung diese Roboter gezwungen sind zu kippen.
Was GEX tatsächlich misst
Gamma-Exponierung (GEX) aggregiert das Gamma jeder offenen Optionsposition über die gesamte Kette, gewichtet jede Komponente mit ihrem Open Interest (wie viele Kontrakte tatsächlich gehalten werden) und summiert alles zu einer einzigen signierten Zahl — typischerweise ausgedrückt als der Dollarbetrag, den Dealer pro 1%-Move im Underlying hedgen müssen.
Die Standard-Vorzeichenkonvention (populär gemacht durch das SqueezeMetrics Gamma Exposure Whitepaper) behandelt Dealer als long Call Gamma und short Put Gamma. Unter dieser Konvention:
Positives GEX → Dealer sind netto long Gamma → sie hedgen gegen Moves → Volatilität wird unterdrückt.
Negatives GEX → Dealer sind netto short Gamma → sie hedgen mit den Moves → Volatilität wird verstärkt.
Du musst es nicht von Hand ausrechnen — das Tool zeigt das Aggregat als das NET-GEX-Tile und zerlegt es im Profil nach Strike. Fürs Trading zählen das Vorzeichen (welches Regime) und die Levels, an denen sich Gamma konzentriert (welche Strikes die Hedging-Cluster bilden).
Die zwei Regime: positives vs negatives Gamma
Das ist der wichtigste Abschnitt im Artikel, weil er der Teil ist, der verändert, wie du handelst.
Positives-Gamma-Regime (der Markt pinnt)
Wenn das Netto-GEX stark positiv ist — typischerweise, wenn der Kurs über dem Gamma-Flip sitzt — sind Dealer long Gamma und verkaufen Stärke / kaufen Schwäche, um abgesichert zu bleiben. Die Konsequenzen:
Volatilität wird gedämpft. Rallyes werden in sie hinein verkauft, Dips werden gekauft, realisierte Volatilität komprimiert.
Der Kurs neigt dazu zu pinnen und sich mean-revertend zu verhalten, oft in Richtung des Strikes mit dem meisten Open Interest (nahe Max Pain).
Ausbrüche scheitern häufiger. Ein Push in Richtung einer großen Call-Wand wird von Hedging-Angebot abgefangen.
So handelst du es: bevorzuge Range- und Mean-Reversion-Taktiken. Fade Extreme zurück Richtung Zentrum des GEX-Profils, behandle Call Walls als Widerstand und Put Walls als Support, und sei skeptisch bei Ausbrüchen, bis sich das Regime ändert. Das ist die Umfeld-Prämie, die Range-Verkäufer lieben.
Negatives-Gamma-Regime (der Markt trendet)
Wenn das Netto-GEX negativ ist — typischerweise wenn der Kurs unter dem Gamma-Flip liegt — sind Dealer short Gamma und kaufen Stärke / verkaufen Schwäche, um sich mit der Bewegung abzusichern. Die Konsequenzen:
Volatilität wird verstärkt. Jede Bewegung zwingt Hedging in dieselbe Richtung, was die Bewegung verlängert.
Trends laufen weiter, und Lücken bleiben kleben. Ausbrüche haben Follow-through; Squeezes und Luftlöcher tauchen auf.
Support und Resistance brechen leichter, weil der Hedging-Flow durch sie hindurch drückt, statt sie zu verteidigen.
So handelst du es: bevorzuge Momentum- und Trend-Fortsetzungs-Taktiken, verwende weitere Stops (die verstärkte Volatilität jagt enge ab) und respektiere, dass ein Level, das im negativen Gamma bricht, eher weiterläuft als sich umzukehren. Das ist das Umfeld, das schnelle, heftige Moves erzeugt.

Der Gamma-Flip — der Regime-Wechsel
Der Gamma-Flip (auch als Zero-Gamma-Level bezeichnet) ist der Preis, bei dem sich das Vorzeichen der aggregierten Dealer-Gamma-Position ändert. Es ist das wichtigste Level, das GEX erzeugt, weil es die Grenze zwischen den beiden obigen Regimen bildet:
Über dem Gamma-Flip → positives Gamma, volatilitätsdämpfend, mean-revertend.
Unter dem Gamma-Flip → negatives Gamma, volatilitätsverstärkend, trendend.
Praktisch behandeln Trader einen entscheidenden Cross des Gamma-Flip so, wie man einen Regimewechsel behandelt: Man erwartet, dass sich der Charakter der Kursbewegungen umschaltet. Ein Markt, der still über dem Flip ge-pinnt hat, kann schnell „in Mode“ gehen, sobald er ihn verliert — und umgekehrt: Ein heftiger Markt beruhigt sich oft im Moment, wenn er den Flip zurückgewinnt. Die große Überschrift zeigt das aktuelle Gamma-Flip-Level; der nützlichste Einsatz ist schlicht zu wissen, auf welcher Seite davon du bist, bevor du eine Range-Strategie oder eine Momentum-Strategie wählst.
Max Pain — der Ablaufmagnet
Max Pain ist der Strike, bei dem der aggregierte Wert der offenen Optionen für Käufer zum Ablauf am kleinsten ist — äquivalent: der Kurs, bei dem die meisten Kontrakte wertlos auslaufen. Die Idee hat eine lange Geschichte in der Options-Pinning-Literatur: Ni, Pearson und Poteshman ("Stock Price Clustering on Option Expiration Dates", Journal of Financial Economics, 2005) dokumentierten, dass Aktien an Strikes mit hohem Open Interest an Ablauf-Tagen verklustern; das passt zu durch Hedging getriebenem Pinning.
Für den GEX-Trader ist Max Pain als Richtungsbias bis zum Ablauf in einem positiven-Gamma-Regime am nützlichsten: Wenn Dealer long Gamma sind und Vol aktiv unterdrücken, tendiert der Kurs dazu, zur Konzentration des Open Interest zu driften. Es ist ein Magnet, kein Versprechen — in einem negativen-Gamma-Regime kann der verstärkende Flow es leicht überfahren. Lies Max Pain immer zusammen mit dem GEX-Vorzeichen, niemals allein.
GEX nach Strike: Call Walls und Put Walls
Netto-GEX sagt dir das Regime; das GEX-nach-Strike-Profil sagt dir, wo sich die Absicherung konzentriert, und diese Konzentrationen werden zu handelbaren Levels im Chart.
Call-Wand — der Strike oberhalb des Kurses mit der größten positiven Gamma-Exponierung. Dealer-Absicherung dort verkauft in die Stärke hinein, daher wirkt sie tendenziell als Widerstand und als Magnet/Kappe nach oben. Der Kurs „schleift“ oft in Richtung dorthin und stockt in einem positiven-Gamma-Regime.
Put-Wand — der Strike unterhalb des Kurses mit der größten negativen Gamma-Exponierung. Absicherung dort kauft in die Schwäche hinein, daher wirkt sie tendenziell als Unterstützung. Es ist das Level, das die Downside am häufigsten respektiert, solange die Positionierung hält.
Zusammen bilden Call Wall und Put Wall die Range ein, die der Markt am ehesten respektiert, bis sich die Optionspositionierung wesentlich ändert (typischerweise rund um den Ablauf oder nach einer großen Repositionierung). Wenn du sie im Kurschart einzeichnest, verwandelt sich eine abstrakte Optionsstatistik in konkreten Support/Widerstand, um Entries, Stops und Targets darum herum zu planen.

Ein Hinweis zu VEX und CEX
Das Profil zeigt außerdem zwei zweite-Ordnung-Verwandte von GEX, die fortgeschrittene Trader beobachten:
VEX (Vanna-Exponierung) — Sensitivität des Dealer-Deltas für Änderungen der impliziten Volatilität. Wenn sich IV bewegt, erzeugt Vanna-Hedging zusätzlichen Flow; es ist ein großer Treiber des langsamen „Grinds“ nach oben in fallenden-IV-Umgebungen.
CEX (Charm-Exponierung) — Sensitivität des Dealer-Deltas für das Verstreichen der Zeit (Delta-Decay). Charm-Flows sind am stärksten in Richtung Ablauf und helfen, den Drift zum Wochen- und Tagesende zu erklären.
Du kannst GEX gut handeln, ohne das alles zu beherrschen — behandle es als Bestätigung. Wenn VEX und CEX in dieselbe Richtung zeigen wie das Gamma-Reading, ist die Überzeugung höher.
GEX für Krypto, Gold und Indizes
GEX begann als Tool für Equity-Indizes, aber der Mechanismus ist asset-unabhängig: Überall, wo es eine tiefe Optionskette mit echtem Open Interest gibt, hedgen Dealer Gamma, und das Regime-Reading gilt. mrD berechnet das vollständige GEX-Bild über Assetklassen hinweg:
Krypto (#BTC, #ETH). Beide haben liquide Optionsmärkte, daher übersetzen sich Gamma-Flip, Wände, Max Pain und das positive/negative Regime direkt. Die Krypto-Perspektive ergänzt den ATM-IV-Read, einen Volatilitätsindex und ein Skew/Risk-Reversal-Tile, sodass du siehst, ob die Crowd für Upside oder Downside „draufzahlt“ — Kontext, der das Gamma-Reading ergänzt. Krypto handelt zudem 24/7, daher bewegt sich der Underlying weiter, auch wenn sich die Optionspositionierung (die sich nur ändert, wenn neue Kontrakte handeln) langsamer aktualisiert.
Gold und große US-Index-ETFs. Die gleichen Headline-Tiles und Wände gelten; die Levels werden auf jedes Instrument gemappt, das du chartest, also passen sie zu deiner Preisskala.
Der praktische Nutzen einer Multi-Asset-Abdeckung ist derselbe wie bei jedem Scanner: eine saubere, handelbare GEX-Setzung — ein frischer Gamma-Flip-Cross oder ein Kurs, der zwischen einer geladenen Call- und Put-Wand festgenagelt ist — taucht nicht in jedem Markt an jedem Tag auf, aber über Krypto, Gold und Indizes hinweg deutet es häufig irgendwo auf Übereinstimmung.
So handelst du mit GEX — ein spielbuchbasiertes Vorgehen nach Regime
GEX ist kein Buy/Sell-Signal; es ist ein Kontextfilter, der dir sagt, welches Spielbuch du auf den Chart anwenden sollst, den du ohnehin bereits liest.
Lies zuerst das Vorzeichen (Regime). Ist das Netto-GEX positiv (Pinning, Mean Reversion erwarten) oder negativ (Trend, Verstärkung erwarten)? Das entscheidet, ob du heute eher ein Fader oder ein Momentum-Trader bist.
Positioniere dich relativ zum Gamma-Flip. Darüber bestätigt es das positive-Gamma-Regime; darunter bestätigt es das negative. Ein Markt, der genau am Flip „schwebt“, ist am wenigsten vorhersagbar — reduziere die Größe oder geh auf Abstand, bis er sich für eine Seite entschieden hat.
Markiere die Wände. Zeichne die Call-Wand (Widerstand/Kappe) und die Put-Wand (Support). Im positiven Gamma: faded Richtung Zentrum und behandle die Wände als Range-Grenzen. Im negativen Gamma: Eine Wand, die bricht, wird eher zum Launchpad als zur Umkehr.
Füge Max Pain als Ablauf-Bias hinzu. In einem positiven-Gamma-Regime, das sich dem Ablauf nähert, neige zur Drift hin zu Max Pain. Setze das in negativem Gamma aus.
Bestätige mit dem Rest deines Readings. #GEX-Positionierung plus deine übliche Struktur (Trend, Support/Resistance) plus Orderflow (Orderbook-Tiefe, CVD) ist eine viel stärkere These als #GEX allein. Die Levels sind am stärksten, wenn sie mit einem strukturellen Level zusammenfallen, das du bereits respektiert hast.
Die Disziplin ist die gleiche wie bei jedem anderen Tool auf der Plattform: GEX liefert den Bias und die Levels; dein Entry-Trigger und die Invalidierung kommen weiterhin aus Preis und Struktur.
Häufige Fehler
GEX als Signal statt als Regime behandeln. GEX sagt nicht „kauf hier“. Es sagt „in diesem Regime funktionieren Range-Taktiken / funktionieren Momentum-Taktiken“. Es wie einen Trigger zu handeln ist der häufigste Anfängerfehler.
Das Vorzeichen ignorieren und die Wände blind handeln. Eine Call-Wand ist in positivem Gamma Widerstand. Im negativen Gamma kann dieselbe Wand geradewegs aufgeschnitten werden, wenn verstärkender Flow den Markt durchzieht. Lies immer das Vorzeichen, bevor du einer Wand vertraust.
Positionierung vergessen ist ein Snapshot, kein Versprechen. GEX wird aus dem aktuellen Open Interest berechnet. Es ist eine Schätzung des wahrscheinlichen Dealer-Flows unter Standardannahmen, nicht ein Protokoll vom gesamten Buch jedes Dealers. Rund um große Abläufe oder nach einer großen Repositionierung kann sich die ganze Karte verschieben. Lies sie erneut; klammere dich nicht an ein altes Level.
Max Pain nur allein verwenden. Max Pain ist ein Magnet nur, wenn das Regime es unterstützt. Im negativen Gamma wird es routinemäßig überrannt. Paar es mit dem GEX-Vorzeichen oder lass es weg.
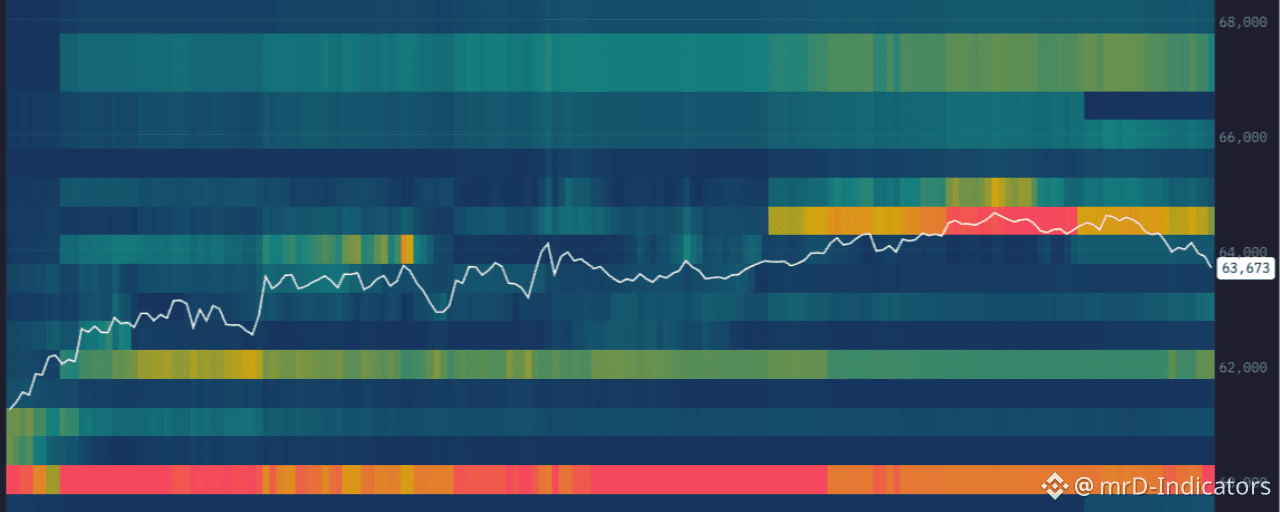
GEX mit „stehender“ Liquidität oder erzwungenem Flow verwechseln. GEX ist eine Positionierung von Optionsdealern. Es ist ein anderes Sichtfenster als die Orderbook-Heatmap (ruhend limitierte Orders) und die Liquidation-Heatmap (erzwungener Leverage-Flow). Sie sind komplementär, nicht austauschbar — die stärksten Reads stapeln alle drei.
Referenzen und weiterführende Lektüre
SqueezeMetrics. Gamma Exposure (GEX). Das Whitepaper, das das Dealer-Gamma-Frame populär machte und die oben verwendete Vorzeichenkonvention.
Ni, S. X., Pearson, N. D. & Poteshman, A. M. (2005). Stock Price Clustering on Option Expiration Dates. Journal of Financial Economics, 78(1) — empirische Evidenz für ein Pinning von Optionen bis zum Ablauf.
Gârleanu, N., Pedersen, L. H. & Poteshman, A. M. (2009). Demand-Based Option Pricing. Review of Financial Studies, 22(10) — wie Kundennachfrage und Dealer-Inventar Optionspreise und Hedging beeinflussen.
Black, F. & Scholes, M. (1973). The Pricing of Options and Corporate Liabilities. Journal of Political Economy — die Delta-Hedging-Grundlage, die Gamma-Hedging überhaupt erst notwendig macht.
Dieser Artikel dient der Bildung, nicht als Finanzberatung. GEX ist eine modellbasierte Schätzung der Positionierung von Dealern, kein Protokoll echter Orders. Trading beinhaltet Risiko; setze niemals Kapital aufs Spiel, das du nicht zu verlieren bereit bist.