

„Die Menschheit kann keine Zukunft haben, wird aber niemals aufhören zu plündern“
Fiat-Währung ist das effizienteste, unauffälligste und am besten iterierbare Plünderungsinstrument in der Geschichte der Menschheit.
Es kann von der Regierung aus dem Nichts geschaffen werden – die Regierung muss nur kontinuierlich beweisen, dass diese Währung bedingungslos in die Kernmaterialien umgetauscht werden kann, die den Betrieb der menschlichen Gesellschaft aufrechterhalten.
Das Problem ist, dass die echte Lebenshaltungskosten der Menschen nur das Überleben und Fortpflanzen sind, so niedrig, dass es nicht kontinuierlich beweisen kann, dass Fiat-Währung und Regierung benötigt werden. Daher muss das Fiat-Währungssystem kontinuierlich um ein "Material" herum aufgebaut werden, um die Lebenshaltungskosten der Menschen zu erhöhen, um die Rechtfertigung für Plünderung zu beweisen. Dieser Prozess ist das, was wir "Entwicklung" nennen – ständig neue Diskrepanzen schaffen, um die vorherige Runde der Diskrepanz zu rechtfertigen.
Das ist das Ponzi-System der Fiat-Währungen, einschließlich des Dollars.
Dieses Material war einst Gold, dann Öl. Nach dem saudischen Abkommen von 1974 hat das Petro-Dollar-System den Dollar 50 Jahre lang gestützt. Aber dieses System wird nach 2024 strukturell versagen – Saudi-Arabien akzeptiert Yuan-Zahlungen, OPEC-Dollar fließen nicht mehr automatisch zurück in US-Staatsanleihen, die Dollar-Druckgeschwindigkeit nimmt Jahr für Jahr zu.
Es braucht ein neues Material, das die nächsten 50 Jahre trägt und muss vor dem vollständigen Versagen des Petro-Dollars kommen.
Diesmal hat es AI gewählt. Ich nenne es „USD-AI Ponzi“.
Solch eine ‚AI-Ponzi-These‘ wird von den traditionellen ‚orthodoxen Spielern‘ an der Wall Street mit Verachtung betrachtet. Aber für die ursprünglichen Spieler im Krypto-Raum, die mit der Theorie der drei Märkte vertraut sind und in unzähligen Nullsummenspielen das Gespür für Ponzi und die Denkweise von Gegenspielern entwickelt haben – man muss sich nicht herabsetzen und auch nicht auf die eigenen Stärken verzichten.
Diese Serie zielt darauf ab, diesen Spielern zu helfen, schnell ein Verständnis für narrativ getriebene Aktien zu entwickeln, ohne mit den grundlegenden Erkenntnissen in Konflikt zu geraten, um in ihrer vorteilhaftesten Position in den Aktiengraben einzutreten und in diesem noch nicht vollständig entfalteten „Aktienmarkt-Krypto-Markt“ die Gewinne zu maximieren.
Die Serie ist in drei Teile unterteilt, dieser ist der erste.
Die endgültige Wasserquelle der AI-Oberfläche – systemisches Verständnis des Dollar-Ponzi.
Der Dollar selbst ist das beste Lehrbuch über Ponzi.
„Die Diskrepanz zwischen Kapitalbedarf und erwarteten Erträgen hat eine „Lücke“ erzeugt, die nur durch weitere Diskrepanzen geschlossen werden kann“
Kapitalbedarf: Die US-Finanzierung hat jedes Jahr ein Defizit von über $2T, die Regierung muss weiterhin Geld ausgeben; die Fed muss weiterhin Geld drucken, um die Liquidität im Finanzsystem zu gewährleisten.
Erwartete Renditen: Diejenigen, die Dollar-Assets besitzen (ob Schulden oder Bargeld) – die tatsächliche Kaufkraft schrumpft nicht, sie übertrifft die Inflation.
Lücke: Staatsausgaben + Zinseszinswachstum (Defizit von $2T+ pro Jahr, Gesamtschulden von $36T, Zinsausgaben von über $1T pro Jahr) und die tatsächlich von der Wirtschaft absorbierbare Schuldenmenge sind langfristig nicht vereinbar.
Kurzfristig können neue Schulden ausgegeben werden, um zu füllen – aber neue Schulden müssen verkauft werden. Die Aufnahmefähigkeit im Inland ist begrenzt, während im Ausland strukturelle Verkäufe stattfinden (China hat seine Schulden von $1,3T auf $0,7T reduziert), sodass nur noch die Fed bleibt, die Geld druckt und monetarisiert. Ob mehr Schulden ausgegeben werden oder die Fed Geld druckt, führt letztendlich immer zu einer Verdünnung der Kaufkraft jedes Dollars – was im Widerspruch zu den Erwartungen der Inhaber steht, "die tatsächlichen Erträge übertreffen die Inflation".
Deshalb braucht der Dollar immer ein "Material", das die Druckgeschwindigkeit der Fed aufnehmen kann und dessen Nachfrage rasant wächst.
Wenn es kein Material gibt, das absorbiert: Der Dollar treibt die Preise nach oben → Die Kaufkraft der Dollar-Asset-Inhaber wird verwässert → Verkaufe Dollar-Assets → Verkaufsvolumen übersteigt die Aufnahmefähigkeit jeglicher Käufer → Die Fed kann nur monetarisieren → mehr Geld drucken → Inflation gerät außer Kontrolle → mehr Verkäufe.
Das Dollar-System erzeugt ständig Blasen und sucht nach neuen Materialien, um die Dollar-Inflation zu absorbieren, was ein Überlebensbedürfnis des Dollars selbst ist.
Wenn man die Dollar durch die Linse der drei Märkte betrachtet:
US-Staatsanleihen sind Dividendenmärkte. Zentralbanken, Geldmarktfonds (MMF), US-Banken und Lebensversicherungen stecken ihr Geld in US-Staatsanleihen und erhalten Zinsen. Das Finanzministerium gibt kontinuierlich neue Schulden aus, die Zinsen stammen aus Steuereinnahmen + neuen Schulden – alte Schulden mit neuen Schulden begleichen, eine Art Staffelübergabe von Einlagen. Dies ist geometrisch identisch mit einem Dividendenmarkt, nur dass dieser Dividendenmarkt die Unterstützung des US-Militärs und der globalen Abrechnungsanforderungen hat, die ihn seit 80 Jahren stützt.
Der geschlossene Kreislauf zwischen der Fed – dem Finanzministerium – und den Banken ist ein gegenseitiges Unterstützungsnetz. Die Fed druckt Geld für die Banken, die Banken kaufen US-Staatsanleihen, das Finanzministerium verwendet dieses Geld für Ausgaben, die Ausgaben fließen als Einlagen zurück ins Bankensystem, und die Banken kaufen erneut mehr US-Staatsanleihen. A→B→C→A ist eine vollständige buchmäßige Zirkulation. Der Kern dieses Unterstützungsnetzes ist die eigene Bilanz der Fed – sie verdoppelt sich, was die Zirkulation verdoppelt. Zwischen 2008 und 2014 wuchs sie um das Fünffache, 2020 wurde sie erneut verdoppelt.
Der Dollar-Split-Markt ist darauf angewiesen, dass die Dollar-Nachfrage einem globalen "Material" zugeordnet wird. Der Dollar, der gedruckt wird, muss einen Platz haben, sonst führt die Rückführung zu Inflation. Dieses Material ist das, was zu Beginn erwähnt wurde – historisch Gold, dann Öl, jetzt ist es AI.
AI ist das aktuelle größte Split-Markt des Dollars.
Diesmal anders? Diesmal immer noch dasselbe.
Die Leute außerhalb des Krypto-Raums werden am wahrscheinlichsten widersprechen: "AI ist wirklich nützlich, ChatGPT steigert wirklich die Produktivität, OpenAI hat jährlich $25B Umsatz, wie kann das Ponzi sein?"
Brüder, in diesem Moment, genau wie damals: "L2 hat wirklich Gebühren für Sortierer, ZK kann wirklich Erträge generieren, wie kann das ein Ponzi sein?"
L2 und ZK sind beide Split-Märkte von ETH.
Die Kosten von L2 sind real. Aber sie müssen auf die kontinuierliche Ausgabe neuer Vermögenswerte angewiesen sein, um externe Liquidität zu absorbieren – ohne neue Token, neue Protokolle oder neue Anwendungen wird der Umsatz sofort austrocknen, und das TVL wird abgezogen. Gescheiterte L2s sind fast alle daran gescheitert.
Bereits Ende 2023 habe ich die größte Katastrophe für ETH vorhergesagt – die Bühne für die Ausgabe von Vermögenswerten wurde von Solana / BSC übernommen, die ETH-Gas- und Zerstörungsmechanismen gerieten sofort in eine strukturelle Stagnation, der Preis fiel im Vergleich zu BTC auf neue Tiefststände. Es ist nicht so, dass die ETH-Technologie zurückgegangen ist, sondern dass ihr Split-Markt zusammengebrochen ist.
Zu diesem Zeitpunkt könnte jemand widersprechen: "Aber die untere Halbleiterindustrie ist anders – NVDA / TSMC / Marvell stellen echte Produkte her, haben echten Cashflow, sind immer Fundamentaldaten, oder?"
Wirklich Dinge zu schaffen ist nicht falsch, Cashflow ist auch nicht falsch. Aber die aktuellen langfristigen Gewinnprognosen der Halbleiterfirmen basieren vollständig auf der Voraussetzung, dass "das Dollar-System weiterhin Liquidität einspritzt + Cloud-Riesen weiterhin $300B+/Jahr in AI-Kapitalausgaben investieren".
Die Expansionsrate von AI über $1T pro Jahr übersteigt bei weitem das, was die End-AI-Unternehmen selbst an realen Einnahmen generieren können – und dieser Teil der realen Einnahmen führt in den meisten Fällen zu irreversiblen Beschäftigungsverlusten durch den Ersatz von menschlicher Arbeit durch AI. Es muss sich auf externe, kontinuierliche Kapitalzuflüsse verlassen, um bestehen zu können.
Sobald die Ponzi-Einspeisung des Dollar-Systems stoppt → die AI-Narrative verlieren an Dynamik und die Bewertungen sinken → die Kapitalausgaben der Cloud-Riesen stagnieren → NVDA langfristige Einnahmen sinken → langfristige PE explodiert → die Bewertungen werden insgesamt neu bewertet → Halbleiter kehren zu zyklischen Bewertungsniveaus zurück.
Das ist wie L2 / ZK, der einzige Unterschied ist, dass die externen Liquiditätsquellen unterschiedlich sind. Man kann die aktuellen "Fundamentaldaten" der Halbleiter mit dem TVL, der Anzahl der Adressen, dem Handelsvolumen und der breiten Akzeptanz von L2 in den Jahren 23/24 vergleichen – es sind alles narrative Treiber der Splits.
Schließlich hat Trump damals gesagt, dass er die Schulden mit Kryptowährung abbauen würde, und AI als Träger der Dollar-Inflation ist doch nicht auch eine Schuldenabbau-Maßnahme? Der Kern ist, dass es darum geht, diese Liquiditätsübergabe plausibler zu machen.
Dreitausend Welten – Aufschlüsselung der Ponzi-Struktur innerhalb der AI-Industriekette.
Die AI-Oberfläche ist selbst ein gegenseitiges Unterstützungsnetz.
Wenn wir darüber sprechen, ist die Logik von AI im Dollar-Split-Markt klar. Aber innerhalb von AI bildet die obere Ebene (Endanwendungen + Cloud-Riesen + Chipdesign) ein gegenseitiges Unterstützungsnetz – gegenseitige Einnahmen stabilisieren objektiv die Gesamtmarktkapitalisierung der Firmen (also die "liquiden Vermögenswerte" in diesem Unterstützungsnetz):
Microsoft investiert $13B in OpenAI + Azure Cloud-Service-Kontingent → OpenAI gibt $12,4B für Rechenleistung auf Azure aus.
NVDA leiht Geld an CoreWeave, um NVDA eigene GPUs zu kaufen.
Google investiert in Anthropic, Anthropic gibt auf Google Cloud aus.
Oracle - OpenAI fünfjahresvertraglich gebunden.
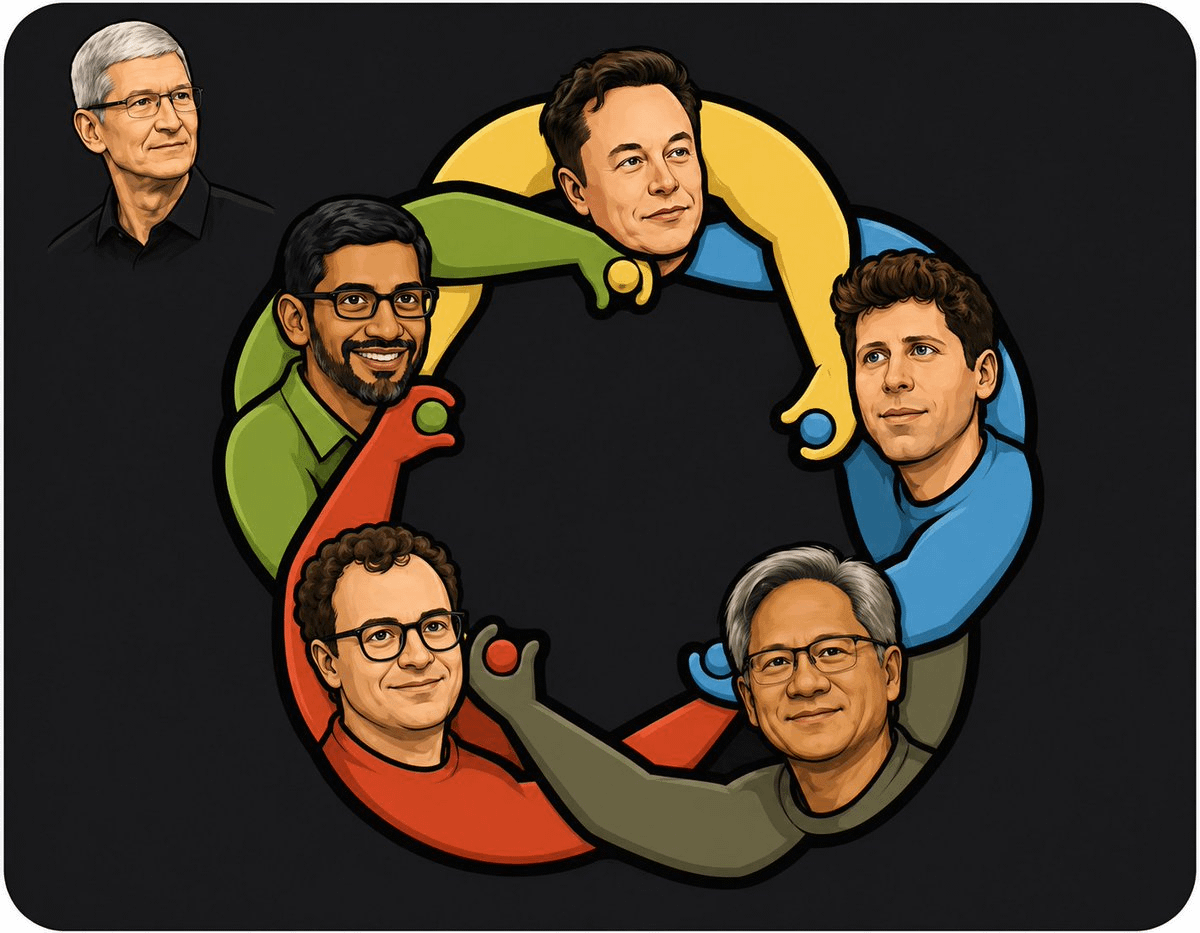
Das Geld hat diesen Kreis nie verlassen, aber hat eine buchmäßige Win-Win-Situation geschaffen: OpenAI Jahresumsatz $25B + Azure AI Einnahmen wuchsen um 50%+ im Jahresvergleich + Mag-7 Aktie auf Rekordhoch. Der gegenseitige Unterstützungsmarkt mit der Fed - dem Finanzministerium - und den Banken ist genau so geometrisch, nur in kleinerem Maßstab.
Wenn du nicht klar siehst, dass AI ein Ponzi ist, schau einfach, wie Microsoft OpenAI Geld gibt, damit OpenAI es auf Azure ausgibt.
Dieses gegenseitige Unterstützungsnetz ist der "Initiationsort" der AI-CAPEX-Kapitalausgaben – es bestimmt die Richtung und das Volumen der AI-Kapitalausgaben und beeinflusst, wie viele Aufträge die gesamte untere Lieferkette erhalten kann.
Die gegenseitigen Investitionen in der oberen Ebene stabilisieren die buchmäßigen liquiden Vermögenswerte (Mag-7 + Gesamtmarktkapitalisierung der AI-Unternehmen) auf hohem Niveau. Wenn ein einzelner Aktionär aussteigen möchte, kann er nahezu den Buchwert in bar zurückbekommen. Genau diese Erwartung, "jederzeit aussteigen zu können", lässt Kleinanleger / ETFs / 401k weiterhin kaufen.
Das ist der zentrale Mechanismus, der es dem AI-Split-Markt ermöglicht, $1T+/Jahr zu wachsen.
Die internen Dualpfade des AI-Split-Marktes.
Zurück zur Definition des Split-Marktes:
"Ein Split-Markt ist ein Ponzi-System, bei dem das Gesamtkapital zu einem bestimmten Zeitpunkt konstant bleibt, aber die Anzahl der entsprechenden Rechte oder Vermögenswerte pro Einheit Kapital vervielfacht wird, während der Preis neu geschaffener Rechte oder Vermögenswerte proportional sinkt, um nachfolgendes Kapital anzuziehen."
AI als Dollar-Split-Markt benötigt Kapitalzuflüsse. Diese Kapitalzuflüsse erfolgen auf zwei Wegen:
Erster Markt: Durch Kapitalausgaben in Form von Einnahmen und Erstfinanzierungen wird schrittweise an die unteren Hersteller in der Industriekette weitergeleitet.
Zweiter Markt: Nicht gemäß der Hierarchie der Industriekette, sondern alle AI-Unten greifen nach dem gleichen Pool von Liquidität.
Wir haben über die obere Ebene gesprochen, nun ist die untere Ebene das gesamte Split-Markt von AI:
Halbleiterausstattung: Marvell, HBM-Fabriken (SK Hynix / Samsung / Micron), Lichtmodule (Lumentum / Coherent), Stromversorgung (Vertiv / Eaton), Datenzentrum REIT (Equinix / DLR).
Fertigung + Ausrüstung: TSMC, Samsung Foundry (Fertigung); ASML, Lam, KLA, Applied Materials (Ausrüstung).
Obere Energie + Endverbrauch: SMR Kernkraft / Strom PPA / Basilikum / lange Schwanz-Narrative.
Jede einzelne Einheit in der unteren Ebene ist im Diagramm ein Dividendenmarkt – Investiere in Fab / Produktionskapazität (sunk costs) → Warte auf die Erfüllung von Aufträgen aus der oberen Ebene → Gewinne ausschütten / zurückkaufen. SK Hynix investiert in HBM-Fab, Lumentum in die Produktionslinie für Lichtmodule, TSMC in Waferfertigung, alles hat das gleiche Marktmodell.
Natürlich betone ich hier erneut, dass die Ponzi-Eigenschaften der unteren Ebene nicht von ihr selbst stammen, sondern von der oberen AI-Übertragung. Abgesehen von der Neubewertung, die durch den AI-Hype verursacht wird, werden diese Unternehmen in die Bewertung von zyklischen Aktien zurückkehren. Die hier erwähnte Ponzi bezieht sich auf diese Prämie, nicht auf ihre ursprünglichen "Fundamentaldaten".
Erste vs. Zweite Ebene, zwei Strukturen.
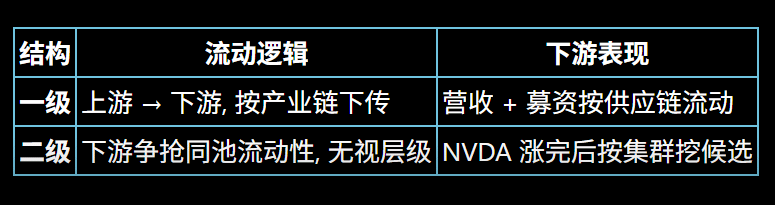
Hier haben wir nur den Fluss der Liquidität auf dem ersten Markt (Einnahmen + Kapitalausgaben) gesehen. Aber auf dem Sekundärmarkt ist das spekulative Kapital nicht an die Lieferkette gebunden, sondern folgt den narrativen Clustern.
Wenn der Anstieg der obersten Ebene nicht mehr α, sondern β ist (zum Beispiel NVDA ist gestiegen, und der Markt denkt das auch), wird das spekulative Kapital nach nicht ausreichend bewerteten Kandidaten im gleichen Narrativ suchen, egal welche Ebene sie in der Lieferkette haben.
Zum Beispiel, der weiße Haarguru @aleabitoreddit unter dem Narrativ "AI hat uns im Griff":
Vertiv (Datenzentrum Strom / Kühlung)
Marvell (NVDA ASIC Kooperation)
Equinix / DLR (Datenzentrum REIT)
Lumentum (Lichtmodule)
Lam / KLA (Ausrüstung)
Diese befinden sich auf verschiedenen Ebenen der Lieferkette, aber auf dem Sekundärmarkt gehören sie alle zum gleichen Cluster, die um den gleichen Pool von "AI hat uns im Griff"-Liquidität konkurrieren.
Also ist die Bedingung für den Zusammenbruch des Split-Marktes "zu hohe Splitraten" nicht, dass "plötzlich mehr wettbewerbsfähige Unternehmen auftauchen", sondern:
Diese narrative Logik wurde verbreitet, was dazu führte, dass mehr niedrig kapitalisierte und niedrigere Industriekettenteile schnell entdeckt und Aufmerksamkeit erhalten, was auf dem Sekundärmarkt zu immer schnelleren Kapitalrotationen führt – was die Taktik der "Umleitung" ist, die Graben-Spieler gut kennen.
Die Strategie von P kann so erklärt werden: Kaufe am Boden, gehe hinaus und rufe die Geschäfte aus, Gewinne (ob du realisierst, ist eine andere Sache). Seine Theorie über das Basilikum ist eine, die aus logischer Sicht sehr sinnvoll und schwer zu widerlegen ist, ähnlich wie die Meme-als-Kult-Theorie, die @MustStopMurad damals vorschlug.
Korrekt, Herr Bai, aber seine Handelsstrategie, der wichtigste Punkt, ist tatsächlich "am Boden kaufen" – wie zum Beispiel Raspberry Pi und SIVE.
„Grabenhandel“ hat im Aktienmarkt die Legitimität des AI-Split-Marktes.
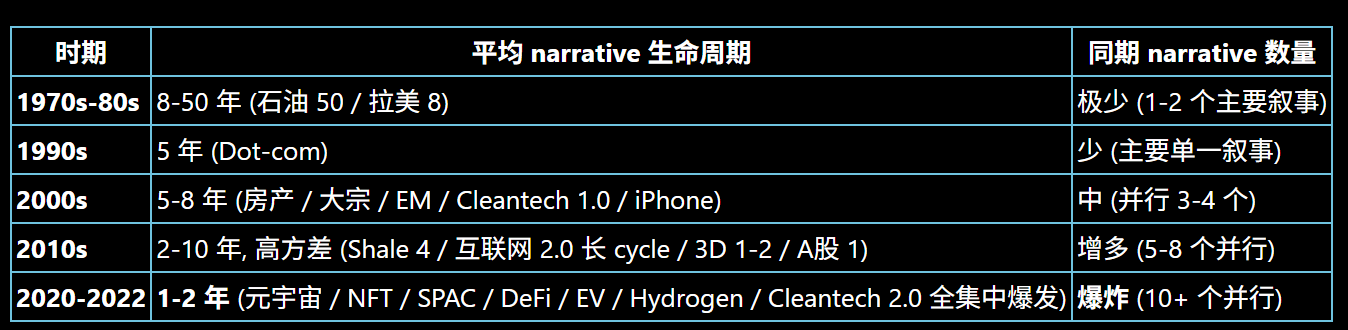
Es braucht keine Diskussion darüber, ob Investieren in Aktien "Wertinvestition" oder "Buy-and-Hold" sein sollte. Tatsächlich hat selbst an der Wall Street, seit der Dotcom-Blase von 2001, der Lebenszyklus von Narrativen erheblich abgenommen:
Geschwindigkeit der Informationsverbreitung: Zeitung (Tage) → Fernsehen (Stunden) → Internet (Minuten) → soziale Medien + Algorithmenempfehlung (Sekunden).
Kapitalfluss über Grenzen: Besonders nach 2014 mit dem Eintritt asiatischer Spekulanten in den Markt. Chinesisches Kapital bringt ein völlig anderes System von Kapitalmarktentaktiken mit sich – Kryptowährung ist im Grunde genommen ein Zweig der Evolution des grenzüberschreitenden Flusses asiatischer Spekulanten, und dieser Zweig bringt eine völlig andere Logik als die vorherigen institutionellen Akteure an der Wall Street mit sich.
Institutionelle HFT: Im Gegensatz zu dem, was viele denken, sind die meisten Institutionen derzeit nicht "Wertinvestitionen", sondern Hochfrequenzhandelsalgorithmen – sie machen 50% des aktuellen Handelsvolumens an der Wall Street aus. Die Algorithmen der institutionellen Handelsteams neigen dazu, sich im Wettbewerb zu ähneln und zeigen eine hochgradig überfüllte Eigenschaft: „Wenn die hohen Gebäude gemeinsam wachsen, fallen sie gemeinsam.“
Erhöhung der Teilnahme von Kleinanlegern: Die Schlussfolgerung, dass „der Aktienmarkt von Institutionen dominiert wird“, gehört längst der Vergangenheit an. Mit der Förderung des Kleinanlegerhandels durch verschiedene Broker hat das Handelsvolumen der Kleinanleger am Aktienmarkt bereits 25% überschritten, und Meme-Aktien wie GME sind möglich geworden. Besonders junge Kleinanleger haben in den letzten zehn Jahren ihre Aufmerksamkeit konstant verkürzt – dies ist zu einer physischen Begrenzung in ihrer Handelslogik geworden.
Traditionelle Märkte nennen das Reflexivität, in der Theorie der drei Märkte ist dies "das Publikum bestimmt das Marktmodell".
————
Damit sind wir am Punkt, wo meine Leser schon alles wissen:
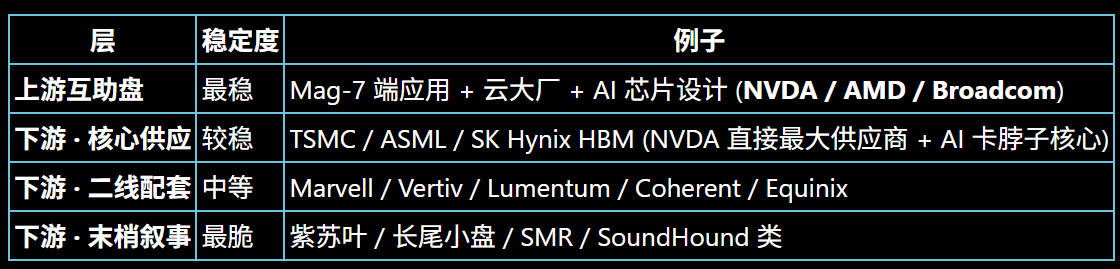
Das gegenseitige Unterstützungsnetz in der oberen Ebene ist stabiler als der Split-Markt in der unteren Ebene; je näher man am Kern der AI, der den Markt dominiert (TSMC / ASML / HBM), desto stabiler ist es; je weiter man zu den Enden (Basilikum-Theorie / lange Schwanz) ist, desto anfälliger wird es – die Fähigkeit des Muttermarktes, Kapital und Erwartungen zu binden, nimmt nicht entlang der Lieferkette ab, sondern entlang der zentralen Abstände der sekundären Narrativen.
Das Ziel des Handels ist es, sich vor dem Erscheinen selbst kurzfristiger Crashsignale in diesen Split-Märkten zurückzuziehen.
Spiel mit den Märkten, es gibt nur eine Regel: Kaufe tief, kaufe früh.
Der Junge, der „Rockefeller die Schuhe putzt“, könnte ein auserwählter Börsianer sein, aber der gesamte Markt hat zu einem bestimmten Zeitpunkt eine begrenzte Menge an verfügbaren Käufen, zehntausend Soldaten haben eine begrenzte Anzahl. Wer zu spät kommt, wird nur zu den „Kosten“ und zur Liquidität für Rockefellers Ausstieg.
Wie man beurteilt, ob man niedrig kauft, früh kauft und sich in der Reihenfolge der Liquiditätshunters befindet, ist das Lebenswerk jedes Spielers im Krypto-Raum.
Das hat keinen wesentlichen Unterschied zur Strategie von P im Graben: Du beurteilst nicht die Fundamentaldaten, sondern wie viele Leute an dieses "Fundamentaldaten-Narrativ" glauben, und dann handelst du nach den ersten Vertrauenskapital – nur die Werkzeuge zur Beurteilung und die Hebelpunkte sind unterschiedlich.
Wie soll man dann urteilen?
Große Narrative können täuschen, aber die Erwartungen an Liquidität nicht.
Im nächsten Beitrag wird erklärt, wie man die eigene Position im Markt anhand der "Liquidität" von Ein- und Auszahlungen beurteilen kann.