
Bericht zur eingehenden Analyse der vier wichtigsten Kryptowährungen SOL, ETH, BNB und OKB für die erste Jahreshälfte
Executive Summary
Wenn man nur die für die erste Jahreshälfte öffentlich verfügbaren, verifizierbaren und gleichzeitig für den mittel- bis langfristigen Ausblick am besten erklärenden Daten betrachtet, lautet meine Reihenfolge: ETH bleibt am besten geeignet als Basiswert für ein „Kernportfolio“, SOL ist der Wert mit der größten Hebelwirkung, aber auch derjenige, bei dem das Risikomanagement am dringendsten ist, für ein „Wachstumsportfolio“. BNB ist eine Mischung aus „performance-orientierter Plattform-Münze/Chain-Coin“, während OKB eher wie eine „hochvolatile Abbildung“ der Stimmung im Ökosystem einer Börse wirkt und daher nicht im gleichen Maßstab mit den ersten drei gleichgestellt werden sollte. Der zentrale Grund für diese Reihenfolge ist jeweils: Ethereum verfügt weiterhin über die stärkste ETF-Nachfrage, den klarsten offiziellen Erweiterungsfahrplan und die tiefste Abdeckung durch institutionelle Forschung. Solana treibt in RWA, Stablecoins, Perps, ETF-Narrative und den Erwartungshorizont für Protokoll-Upgrades gleichzeitig voran und gehört damit in der ersten Jahreshälfte zu den „fundamental heißesten“ High-Beta-Werten. BNB Chain liefert in den Bereichen Performance-Upgrade, Deflation und On-Chain-Aktivität ebenfalls gute Ergebnisse ab, doch seine Abhängigkeit von der Binance/BNB-Chain-Ökologie und dem regulatorischen Umfeld ist nach wie vor deutlich. OKB hat 2025 eine einmalige, große Verbrennung durchgeführt und die Gesamtmenge auf 21 Millionen festgelegt; in der ersten Jahreshälfte 2026 gibt es jedoch keine neuen Berichte über weitere Verbrennungen. Das Narrativ hat damit von „kontinuierlichem Zurückkaufen und Verbrennen“ auf „X Layer-native Gas Asset“ gewechselt, und die externe Forschungsabdeckung ist erkennbar schwächer als bei den drei zuvor genannten.
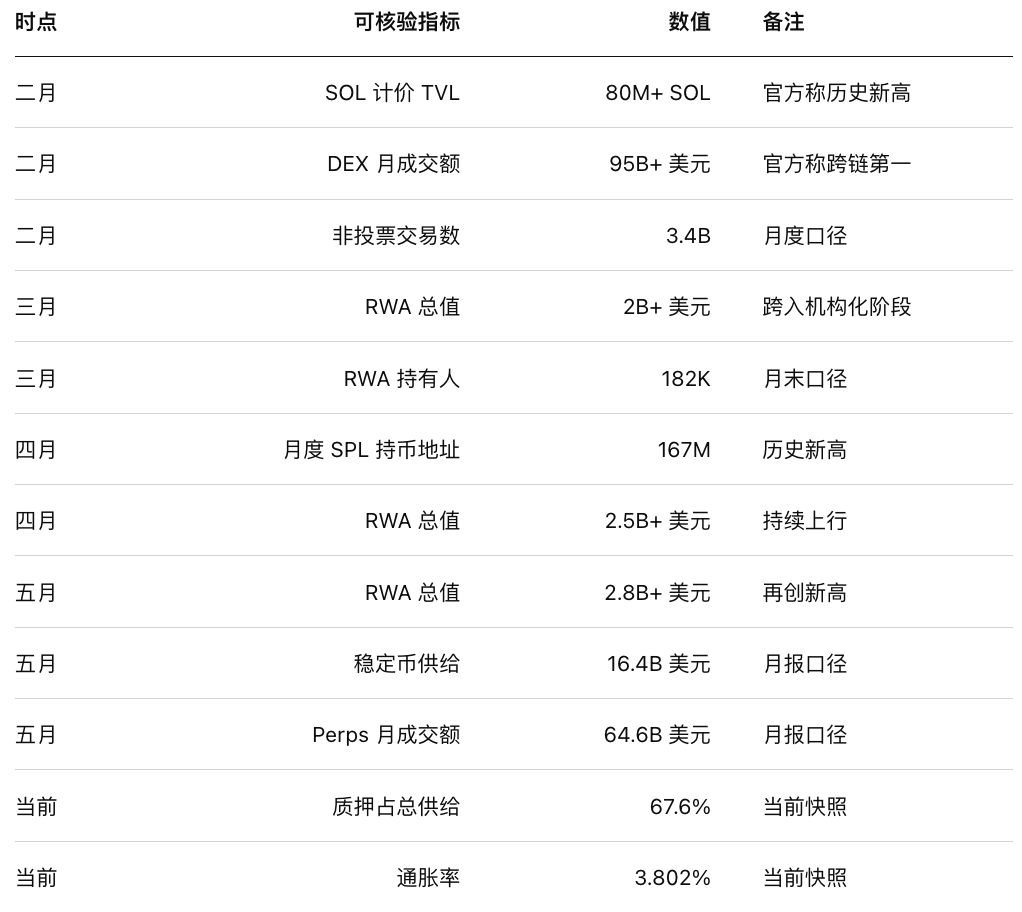
Aus Sicht der On-Chain-Grunddaten ist SOL die am klarsten belegbare der vier: Die öffentlich gemeldeten monatlichen Checkpoints sind besonders stark. Im Februar erreichte SOL-nominierter TVL neue Höchststände von über 80 Millionen SOL; das DEX-Monatsvolumen brach die Marke von 95 Milliarden US-Dollar und belegte damit Platz 1 unter den On-Chain-Netzen; die Anzahl der Non-Voting-Transaktionen lag bei 3,4 Milliarden. Im März überschritt der Gesamtwert der Solana RWA 2 Milliarden US-Dollar, die Zahl der RWA-Inhaber stieg auf 182.000; im April erreichte die Anzahl der SPL-Token-Holder-Adressen 167 Millionen (historisches Allzeithoch) im Monatsvergleich. Im Mai lagen die RWA bei über 2,8 Milliarden US-Dollar, die Stablecoin-Zufuhr bei 16,4 Milliarden US-Dollar, das Volumen bei Perpetual Swaps bei 64,6 Milliarden US-Dollar und der Nettozufluss des US-amerikanischen Spot-Solana-ETFs im Monat bei 115,3 Millionen US-Dollar. Für ETH: Der offizielle Jahresfahrplan hat im Laufe des Jahres den Schwerpunkt bereits auf Glamsterdam/Hegotá sowie Gas-Limit- und Blob-Erweiterungen umgestellt, aber die On-Chain-Aktivität ist ebenfalls nicht schwach: Mitte Januar lagen die aktiven Adressen zeitweise über 1 Million, und die täglichen Transaktionen erreichten mit 2,8 Millionen ihren Hochpunkt. Etherscan verzeichnet für den 28. April einen historischen neuen Höchststand von 3,627 Millionen Transaktionen pro Tag. BNB Chain lieferte im Q1-Bericht einen Quartals-Neuheitsrekord bei durchschnittlich 2,71 Millionen Daily Active Addresses; außerdem belegte BNB im März bei der ERC-8004 AI-Agent-Deployment-Menge den ersten Platz im gesamten Netzwerk, und die RWA-Größe erreichte Ende März ebenfalls etwa 3,4 Milliarden US-Dollar. Das Problem bei OKB ist nicht, dass die Daten „schlecht“ wären, sondern dass die öffentlichen On-Chain-Betriebsdaten in zu wenigen, belastbaren Definitionen vorliegen: Der verlässlichste öffentliche Schluss lautet, dass nach einem einmaligen historischen Rückkauf-Reserve-Burn im August 2025 die Gesamtmenge auf 21 Millionen OKB fixiert wurde und in der ersten Hälfte 2026 kein neues OKB-Burn-Report veröffentlicht wird.
Betrachtet man Preis und Geldflüsse, haben ETH und SOL die klarsten „nachverfolgbaren Einstiege“ für institutionelles Kapital. ETH verzeichnete Anfang April die stärkste ETF-Woche seit Beginn des Jahres 2026: Der wöchentliche Nettozufluss lag bei 187 Millionen US-Dollar. Anfang Juni, obwohl es nach 17 aufeinanderfolgenden Handelstagen mit Rückgaben erst wieder aufhörte, zu fallen, blieb das AUM des US-Spot-ETH-ETFs weiterhin bei etwa 9,78 Milliarden US-Dollar—rund 4,57 % der Umlauf-Marktkapitalisierung—mit einem kumulierten Nettozufluss von etwa 11,21 Milliarden US-Dollar. SOL: Im offiziellen Ökologie-Monatsbericht im Mai wurde offengelegt, dass der US-Spot-Solana-ETF einen Nettozufluss von 115,3 Millionen US-Dollar im Monat erreicht hat, das AUM lag über 1 Milliarde US-Dollar. BNB steckt vorerst noch in der Phase der ETF-Antrags-Erwartungen: CoinDesk berichtete im Januar, dass Grayscale einen BNB-ETF beantragt hat, aber es entstand kein kontinuierliches, gut nachverfolgbares Spot-ETF-Geldfluss-Muster. OKB hat keine vergleichbare ETF/ETP-Hauptstory, daher hängt der Preis stärker von der Hitze im OKX-/X-Layer-Ökosystem, der Liquidität und dem Markt-Risikoappetit ab.
Zusammenfassend gilt: Wenn man in den kommenden drei bis zwölf Monaten mit dem Forschungsrahmen „Core—Growth—Beobachtung“ schaut, passt ETH am besten als Core-Position, SOL als Growth-Satellitenpaket, BNB als Enhancement-Bucket mit mittlerem bis hohem Risiko und OKB eher für eine kleine Beobachtungs-/Event-Driven-Position. Entscheidend ist nicht, wer die größere Story erzählt, sondern wer es schafft, Protokoll-Updates, institutionelles Kapital, echte On-Chain-Nachfrage und Risikokontrolle gleichzeitig durchzuhalten. Unter diesen vier Punkten ist ETH in allen vier Bereichen am ausgewogensten; SOL ist bei Nachfrage und Erwartung am stärksten, aber auch mit der größten Volatilität und Ausführungsrisiken verbunden; bei BNB stimmt das Leistungs-Update und die Deflationslogik, doch Regulierung und Plattform-Konzentration führen naturgemäß zu einem Abschlag; bei OKB gibt es am wenigsten extern verifizierbare Daten, daher ist die Forschungskonfidenz am niedrigsten.
Methodik und Definitionen
In diesem Report wird vorrangig mit offiziellen/On-Chain-Originalquellen und primären Research-Quellen gearbeitet: Solana Foundation, Anza, BNB Chain, BscScan, OKX, Etherscan, CoinGecko, SoSoValue, CoinDesk, Reuters, Binance Research und Glassnode. Wo immer sich Informationen direkt über offizielle Stellen oder Blockbrowser bestätigen lassen, ziehe ich primär keine Sekundärmedien heran. Bei Preisen verwende ich möglichst CoinGecko-Historienseiten und Live-Kursseiten; bei On-Chain-Daten vorrangig offizielle Monatsberichte sowie Etherscan/BscScan/On-Chain-Analyse-Seiten; bei ETFs/ETPs vorrangig Projekt-Monatsberichte, SoSoValue und führende Medien; bei offiziellen Roadmaps verwende ich Originaltexte von der Foundation/dem Protokoll-Entwicklungsteam.
Wichtig ist außerdem: Die vier Coins unterscheiden sich stark in der „öffentlichen Konsistenz“ ihrer monatlichen On-Chain-Kennzahlen. SOL hat die vollständigeren offiziellen Monatsberichte, daher sind die monatlichen Checkpoints von Februar bis Mai am vollständigsten; ETH hat offizielle Roadmaps und Etherscan-On-Chain-Statistiken, aber „durchgehender monatlicher Burn/Staking-Rate“ über Januar bis Juni ist in der öffentlichen Definition verstreut; BNB Chain hat Roadmaps, aktuelle BscScan-Statistiken und Quartalsberichte der Inhaber, aber durchgehende monatliche Definitionen zu „Nettozufluss/-abfluss an Börsen“ und „Staking-Rate“ sind nicht gleichmäßig; OKB ist unter den vier am schwierigsten für eine „standardisierte monatliche On-Chain-Tracking“-Aufgabe, weil es eher ein Token des OKX-/X-Layer-Ökosystems ist und die öffentlich durchgehenden On-Chain-Betriebskennzahlen deutlich weniger vorhanden sind als bei nativen Public-Chain-Assets. Für alle nicht stabil beschaffbaren, durchgehenden Sequenzen markiere ich einheitlich „nicht gefunden/nicht veröffentlicht“ und mache keine subjektiven Nachfüllungen.
Solana
Solana: Die stärkste Seite im ersten Halbjahr ist nicht ein einzelner Indikator, sondern dass sich gleichzeitig drei Linien verstärken: „Erwartung an Protokoll-Updates + institutionalisierte Adoption + echte On-Chain-Nachfrage“. Auf der offiziellen Upgrade-Seite wurden im Februar wichtige Upgrades wie Alpenglow, 100M CUs, SIMD-123, XDP und Larger Transaction Size klar aufgelistet. Anza stellte im Januar in seiner Roadmap Alpenglow als Hauptlinie für 2026 dar und das Ziel ist, es bis ins Q3 von Entwicklungs-/Test-Cluster in das Mainnet vorzuziehen. Im März hat Anza außerdem das Constellation-Design für Multi-Concurrency-Proposer öffentlich gemacht und damit „Sortierfairness/Anti-Zensur“ explizit in den technischen Pfad Richtung Alpenglow aufgenommen. Im Mai gab der Rückblick Accelerate USA schließlich zwei sehr wichtige Signale: Firedancer 1.0 ist bereits im Mainnet live, und Alpenglow könnte spätestens im nächsten Quartal umgesetzt werden. Das bedeutet: Solanas erstes Halbjahr war nicht nur „Performance erzählen“, sondern Performance-Verbesserungen wurden wirklich in den Engineering-Delivery-Status überführt.
Die Medien- und Research-Stimmen zu SOL konzentrieren sich insgesamt auf zwei Dinge: Erstens ist Solana von „High-Performance Public Chain“ zu „unterster Ebene eines Internet-Kapitalmarkts“ übergegangen; zweitens beginnt das Kapital, genau dieser Erzählung eine Bewertung zuzuweisen. Der offizielle Solana-Ökologiebericht im Februar nahm Ereignisse in ein gemeinsames Rahmenwerk auf—u. a. die von Goldman offengelegten SOL-Bestände, die On-Chain-Abwicklung von BlackRock BUIDL und dass Citi den kompletten Trade-Financing-Flow auf Solana abgeschlossen hat. Binance Research erwähnte im Mai-Monatsbericht, dass SOL in den GSR Core3 ETF aufgenommen wurde. Der offizielle Solana-Monatsbericht im Mai liefert es noch direkter: „Nettozufluss US-Spot-Solana-ETF im Mai von 115,3 Millionen US-Dollar, AUM über 1 Milliarde US-Dollar.“ Der Vorteil dieser Erzählung ist der große Fantasieraum; der Nachteil ist, dass sie bei einer Schrumpfung des Risikoappetits auch schneller mit Abschlagsbewertungen „abgewürgt“ werden kann.
Bei den On-Chain-Schlüsselkennzahlen sind die öffentlich verfügbaren Monatsdaten von SOL unter den vier die vollständigsten. Im Februar lieferte der offizielle Bericht drei sehr harte Zahlen: SOL-nominierter TVL überstieg 80 Millionen SOL und erreichte ein neues Allzeithoch; das DEX-Monatsvolumen überschritt 95 Milliarden US-Dollar und belegte damit Platz 1 on-chain; die Anzahl der Non-Voting-Transaktionen lag bei 3,4 Milliarden. Im März: Der Gesamtwert der Solana RWA überschritt 2 Milliarden US-Dollar, die Anzahl der RWA-Inhaber stieg auf 182.000, RWA Lending Deposits erreichten 1,2 Milliarden US-Dollar und es wurden etwa 94 % der gesamten historischen On-Chain-Tokenized-Equity-Spot-Transaktionen abgerechnet. Im April: Die monatlichen SPL-Token-Holder-Adressen erreichten mit rund 167 Millionen ein historisches Hoch; die RWA lagen bei über 2,5 Milliarden US-Dollar. Im Mai ging es weiter: RWA stieg auf über 2,8 Milliarden US-Dollar, Stablecoin-Zufuhr auf 16,4 Milliarden US-Dollar, und das Volumen bei Perpetual Swaps verzeichnete mit 64,6 Milliarden US-Dollar ein monatliches Allzeithoch; die Zahl der RWA-Inhaber lag bei über 230.000. Gleichzeitig zeigt Solana Compass eine aktuelle Gesamtversorgung von etwa 628,17 Millionen SOL, einen Umlauf von etwa 579,71 Millionen SOL; die aktuelle Inflationsrate liegt bei etwa 3,802 %, die gesamte Staked-Menge bei rund 424,86 Millionen SOL—das sind etwa 67,6 % der Gesamtversorgung. Die Gebührenregeln bleiben 50 % Burn der nativen Gebühren und 50 % gehen an die Validatoren.
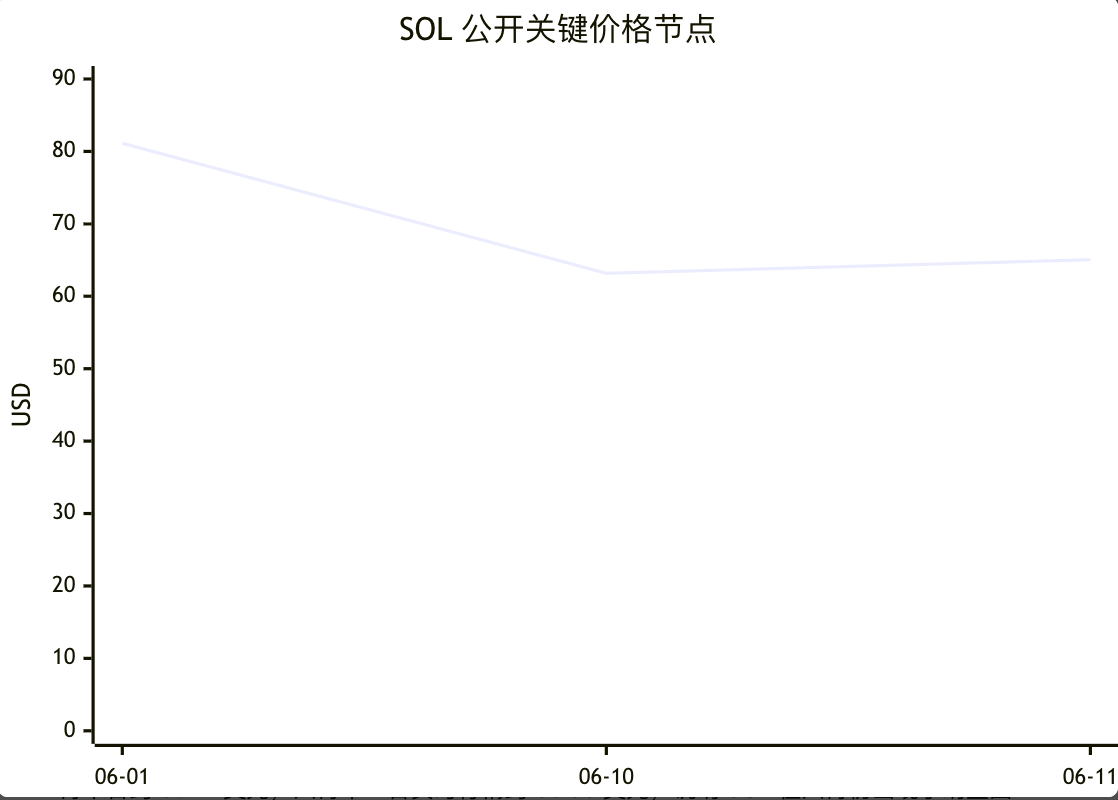
Die Grafik oben verwendet ausschließlich öffentlich verifizierbare Schlüssel-Knoten statt kompletter täglicher K-Linien: Am 1. Juni lag der CoinGecko-Schlusskurs bei etwa 81,13 US-Dollar, am 10. Juni bei etwa 63,17 US-Dollar, und am 11. Juni lag der Live-Kurs bei etwa 65,05 US-Dollar—das zeigt einen deutlich sichtbaren Rücksetzer von SOL Anfang Juni. Auf der Liquiditätsseite ist das Wichtigste nicht die normale Spot-Flow an gewöhnlichen Börsen, sondern ETFs/ETPs: Der offizielle Monatsbericht im Mai nennt für den US-Spot-Solana-ETF einen Monats-Nettozufluss von 115,3 Millionen US-Dollar und ein AUM von über 1 Milliarde US-Dollar; SoSoValue weist in seinem Juni-Update weiterhin aus, dass der US-SOL-Spot-ETF Nettozuflüsse beibehält. Für öffentlich verifizierbare, durchgehende Sequenzen „Nettozufluss/Nettoabfluss an Börsen“ wurde nichts gefunden, daher schreibe ich es nicht in quantitative Schlussfolgerungen.
In den kommenden drei bis zwölf Monaten ist meine Einschätzung zu SOL eher positiv, aber man muss akzeptieren, dass es bei den vier die volatileste „Stufe“ ist. Chancen: Alpenglow/Firedancer/Constellation bringen „schnellere und fairere Execution-Layer“ vom PPT in eine engineeringmäßige Umsetzung; RWA, Stablecoins, tokenisierte equities und ETF-Mittel beginnen sich gegenseitig zu verstärken; eine hohe Staking-Rate bietet zudem einen gewissen Puffer gegen Verkaufsdruck. Risiken: Die Sicherheitsereignisse rund um Solana im April zeigen, dass hohe Aktivität nicht automatisch hohe Sicherheit bedeutet; außerdem ist die Bewertung von Solana sehr sensitiv gegenüber dem Risikoappetit—wenn Makro, AI-Aktien oder Krypto-Beta gleichzeitig schwächeln, fällt SOL typischerweise schneller. Research-basierte Portfolio-Empfehlung: Wenn du ETH als Core-Position ansiehst, eignet sich SOL eher als angreifender Satelliten-Bucket, nicht als einziger Schwergewichtsersatz für ETH.
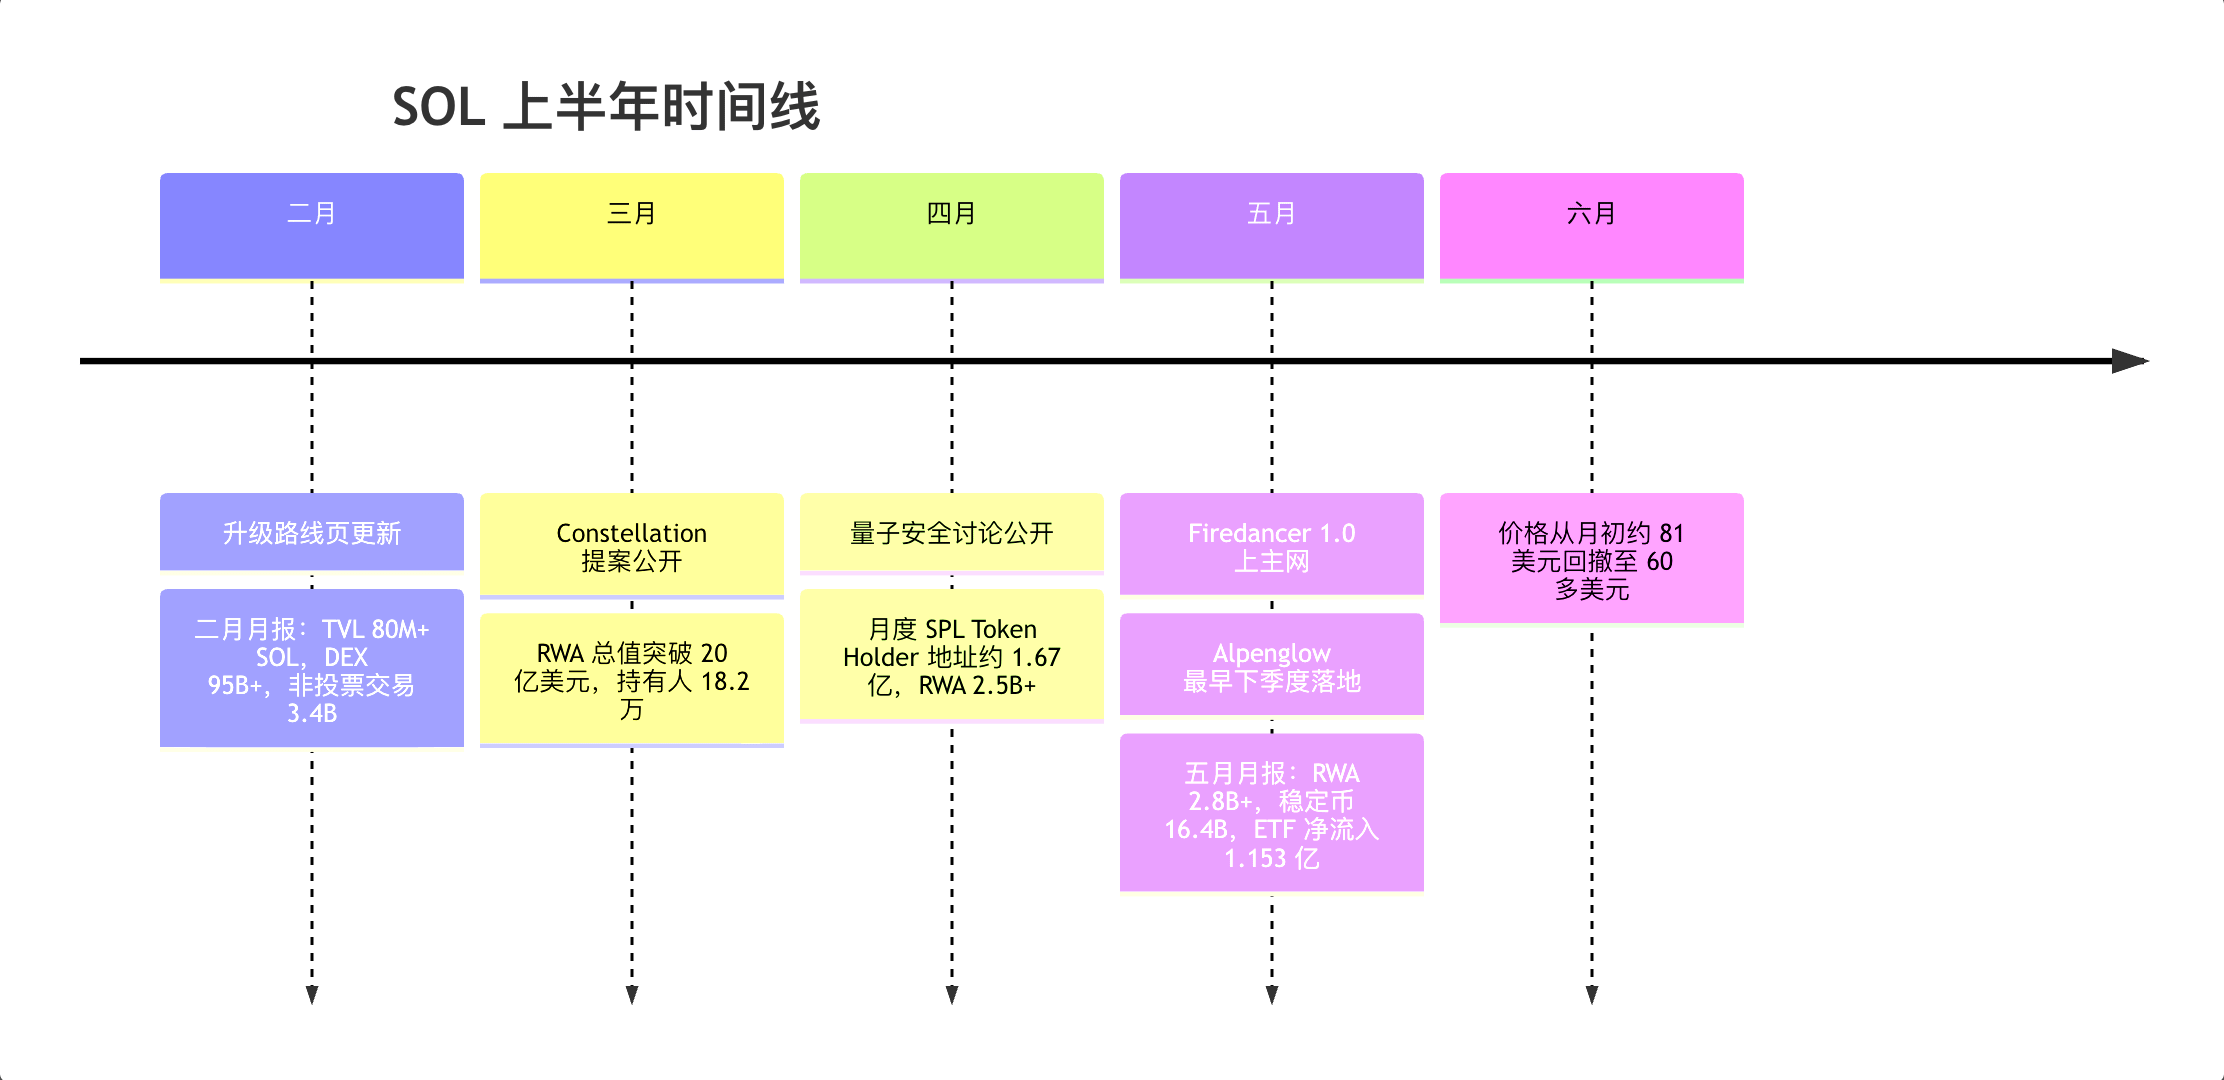
Die Ereignisse in der Zeitleiste stammen jeweils von der offiziellen Solana-Upgrade-Seite, einem Anza-Blogpost, dem offiziellen Solana-Monatsbericht sowie von öffentlich zugänglichen Kursknoten im Juni.
BNB
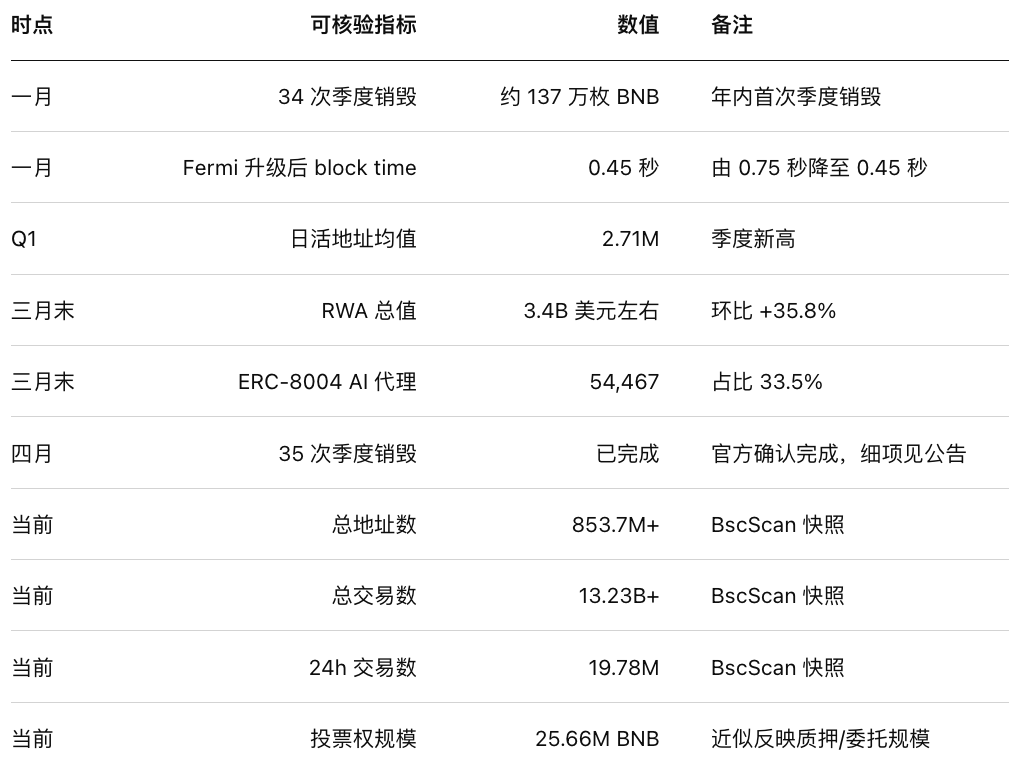
Der Haupt-Storyline von BNB im ersten Halbjahr ist sehr klar: Performance-Updates laufen weiter, Deflationsmechanismen werden weiter umgesetzt—doch die Kursentwicklung wirkt eher wie „Konsolidierung der Bewertung nach der Einlösung von Ergebnissen“. Die Roadmap hat das 2026-Ziel bereits Ende 2025 sehr aggressiv formuliert: BSC soll weiterhin eine Dual-Client-Strategie beibehalten, mit dem Ziel 20.000 TPS, subsekundärer finaler Bestätigung, weiterem Runterdrücken der Gas-Kosten und dem Aufbau des AI Agent Framework; das noch weiter entfernte 2026–2028-Vision sogar zielt auf etwa 1 Million TPS und im besten Fall 150 ms Bestätigungszeit der nächsten Handelskette. Bei den bereits im ersten Halbjahr umgesetzten Punkten: Das Fermi-Hardfork am 14. Januar drückte die Blockzeit der BSC weiter von 0,75 Sekunden auf 0,45 Sekunden; die Osaka/Mendel-Hardfork vom 28. April verfolgt nicht mehr nur das Ziel, die Blockzeit weiter zu verkürzen, sondern richtet sich auf Ausführungsstabilität, Gas-Vorhersehbarkeit und zuverlässigeres Fast-Finality. Dieser Takt zeigt: BNB Chain ruft nicht nur „schnell“, sondern arbeitet daran, auch unter hoher Last stabil schnell zu bleiben.
Die Sicht von Medien und Research auf BNB ist eher in einem „Trading-Chain/Plattform-Token“-Rahmen. CoinDesk erwähnte in einem Januar-Bericht gleichzeitig zwei Dinge, die die Bewertung beeinflussen: Ein Fermi-Upgrade verbessert den Durchsatz und die Finalität; außerdem hat Grayscale die Einreichung eines BNB-ETF beantragt. Binance Research merkte in einer April-Studie zur Infrastruktur für AI-Agenten an, dass BNB Chain im März bei der ERC-8004 AI-Agent-Registrierungsmenge mit 54.467 und einem Anteil von 33,5 % jeweils Platz 1 unter allen Netzwerken belegte. Mit anderen Worten: Der Markt sieht BNB nicht mehr nur als „Binance-Börsen-Konzepte-Token“, sondern als „native Asset für High-Performance EVM-Execution/Agent/Stablecoins/RWA-Chain“. Gleichzeitig ist dieser Narrative-Ansatz mit einem Abschlag klar verbunden: Sobald Regulierung oder Binance-bezogene Risiken stärker werden, wechselt die Bewertung von BNB typischerweise auch schneller.
Bei den On-Chain-Kennzahlen ist die öffentliche Datenverfügbarkeit von BNB weniger „geordneter“ als bei SOL, aber sie reicht aus, um das Bild zu verstehen. Die wichtigsten Kernzahlen aus dem offiziellen Q1 Token Holder Report: Der Durchschnitt der Daily Active Addresses erreichte im Q1 2,71 Millionen und damit ein neues Quartals-High. Eine Binance-Research-Studie im April liefert für Ende März einen BNB-Chain-RWA-Gesamtwert von rund 3,4 Milliarden US-Dollar und ein Quartalswachstum von 35,8 %; darin liegt der Anteil US-Staatsanleihen bei über 92 %. Dieselbe Studie zeigt außerdem: AI-Agents gab es Anfang Februar praktisch noch nicht; nach der offiziellen Aktivierung von ERC-8004 am 4. März stieg die Zahl schnell auf 54.467. Der aktuelle BscScan-Snapshot zeigt: gesamtes Netzwerk mit etwa 853,7 Millionen Adressen, insgesamt rund 13,233 Milliarden Transaktionen; in den letzten 24 Stunden etwa 19,7784 Millionen Transaktionen; Gesamtgebühren der letzten 24 Stunden bei rund 558,04 BNB; die Größe der Stimmrechte liegt bei etwa 25,6577 Millionen BNB. Die Lücke liegt darin, dass öffentlich verfügbare und stabil zu greifende „monatl. Staking-Rates“ sowie „kontinuierliche Nettozufluss-/Nettoabfluss“-Definitionen weiterhin nicht einheitlich sind—daher mache ich hier keine starke quantitative Erweiterung dieser beiden Punkte.
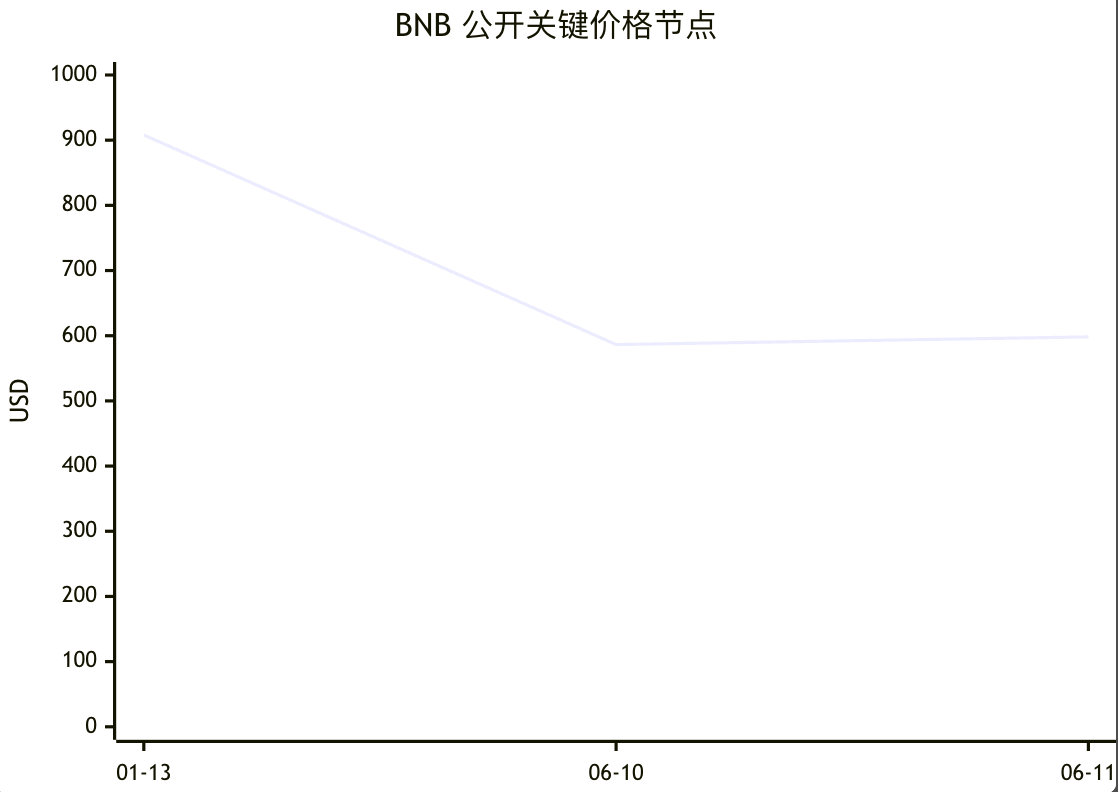
Beim Preis ist BNB ziemlich ähnlich zu einem typischen Muster: erst Konsolidierung auf hohem Niveau im ersten Halbjahr, dann folgt ein Rückzug mit dem Gesamtmarkt. Anfang Januar 13 berichtete CoinDesk, dass BNB sich in der Nähe von 908 US-Dollar bewegte; die CoinGecko-Historienseite zeigt für den 10. Juni etwa 586,41 US-Dollar; die Live-Kurse vom 11. Juni liegen etwa bei 598,19 US-Dollar. Beim Cashflow ist BNBs Variable nicht „wie viel ETF-Zufluss bereits da ist“, sondern ob ETF-Erwartungen sich von Antrag zu Umsetzung bewegen. Was sich derzeit bestätigen lässt: Grayscale hat einen BNB-ETF-Antrag eingereicht, aber es entstand keine wie bei ETH/SOL klare, nachverfolgbare Spot-ETF-Geldfluss-Sequenz. Für den Preis bedeutet das: BNB hängt stärker von On-Chain-Aktivität, Burn und Plattform-Ökosystem-Erwartungen ab als von einer kontinuierlichen Übernahme passiver institutioneller Mittel.
In den kommenden drei bis zwölf Monaten ist meine Einschätzung zu BNB neutral bis leicht positiv, aber die Bewertungsobergrenze wird durch Regulierung und die Konzentration auf Plattformen begrenzt. Chancen: Leistungs-Upgrades werden tatsächlich kontinuierlich eingelöst; Gas ist niedrig, Bestätigungen sind schnell; außerdem finden sich für das Thema AI Agent und RWA echte Use Cases; auch der quartalsweise Burn hält die Deflations-Story am Leben. Risiken: BNB und Binance/BNB Chain sind stark über Marke, Compliance und Traffic miteinander gekoppelt—in einem Bullenmarkt ist diese Kopplung ein Verstärker, in regulatorischen Turbulenzen wirkt sie als Abschlagsmechanismus. Research-basierte Portfolio-Empfehlung: Wenn du neben ETH/SOL einen Enhancer suchst, der „Cashflow/Usage“ direkter auf Token-Nutzung abbildet, kann BNB aufgenommen werden—es eignet sich aber besser für eine Kombi-Enhancement als für die Verdrängung der ETH als Core-Position.
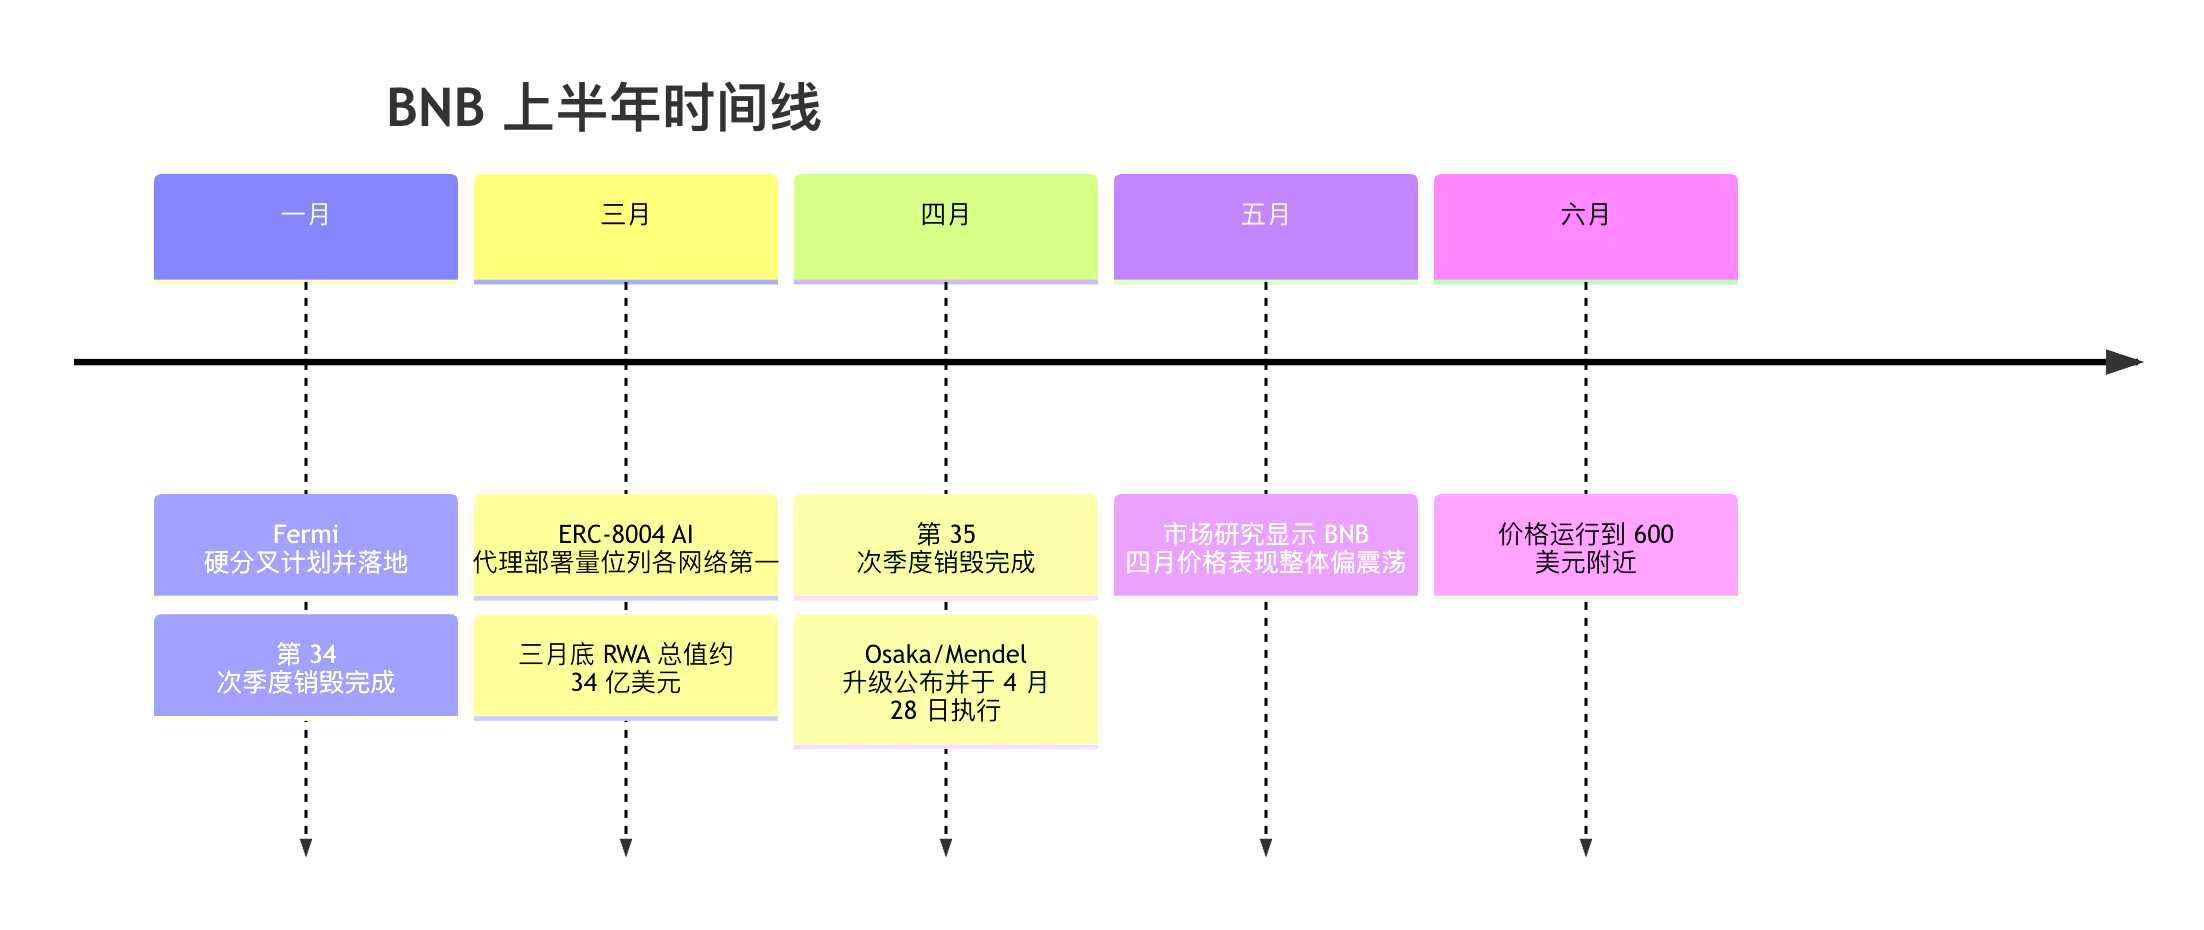
Die Ereignisse in der Zeitleiste entsprechen jeweils offiziellen Upgrade-Mitteilungen von BNB Chain, den Burn-Ankündigungen, Binance Research sowie öffentlichen Kursdaten.
OKB
OKB ist der Basiswert, der in den vier am ehesten falsch eingeschätzt werden kann. Die Kernveränderung im ersten Halbjahr war nicht „wie viel mehr es verbrannt hat“, sondern: Das Tokenomics-Modell, das zuvor durch fortlaufende Rückkäufe und Burns angetrieben wurde, wurde im Jahr 2025 bereits „finalisiert“; in der ersten Hälfte 2026 gilt es vor allem den tatsächlichen Einsatz im X Layer zu beobachten. In den FAQ, die OKX bis Ende Mai 2026 aktualisiert hat, steht ausdrücklich: Am 15. August 2025 sollen historische Rückkäufe und die Reserven von OKB einmalig in Höhe von 65.256.712,097 OKB verbrannt werden; am 18. August wird das OKB-Intelligents-Contract-Upgrade durchgeführt und die mint- und burn-Funktionen entfernt. Danach ist die Gesamtmenge auf 21 Millionen fixiert. Die FAQ stellt außerdem klar: OKB ist nun der native Gas-Token von X Layer; es kann nicht zur Verrechnung von Spot-Handels-Spot-Börsenhandelsgebühren genutzt werden, und das Halten von OKB beeinflusst auch nicht mehr die Gebührenstufe. Diese Information ist extrem wichtig, denn sie bedeutet, dass die Invest-Story von OKB sich eindeutig von „Börsen-Rückvergütung/Rückkauf-basiertes Plattform-Token“ hin zu einem neuen Rahmen „Public-Chain-Gas-Asset + OKX-Ökosystemkonjunktur“ verschoben hat.
Das erklärt auch, warum die externe Research-Abdeckung von OKB in der ersten Hälfte 2026 deutlich schwach ist. Der OKB Burn-Bereich der OKX-Website zeigt, dass der aktuellste Burn Report weiterhin der im Juni 2025 veröffentlichte Bericht ist (2025.03.01–2025.05.31). In der ersten Hälfte 2026 gibt es in diesem Bereich keinen neuen Burn Report. Anders gesagt: OKB ist nicht mehr ein Asset, bei dem man „vierteljährlich die Burn-Zahlen“ kontinuierlich beobachten kann. Was der Markt stabil bekommt, sind vor allem Preis, Handelsvolumen und Gesamtmarktkapitalisierung—nicht so etwas wie bei ETH/SOL, wo man kontinuierlich ETF-Flüsse, Upgrade-Takt und reichhaltige Drittanbieter-On-Chain-Research verfolgen kann.
Beim On-Chain-/Marktdaten-Teil gibt es derzeit drei Arten von öffentlich am verlässlichsten zugänglichen Informationen. Erstens: Angebotsseite—CoinMarketCap und CoinGecko zeigen beide, dass die aktuelle Umlauf-/Maximalversorgung von OKB bei 21 Millionen liegt. Zweitens: Handel und Preis—die CoinGecko-Historienseite zeigt: am 1. Juni schloss OKB bei etwa 89,35 US-Dollar mit einem Handelsvolumen von rund 40,4266 Millionen US-Dollar; am 10. Juni bei etwa 70,33 US-Dollar mit einem Handelsvolumen von etwa 16,1441 Millionen US-Dollar; die aktuelle Marktkapitalisierung liegt grob im Bereich von 148 bis 150 Millionen US-Dollar. Drittens: Handelbarkeit—eine offizielle Kaufanleitung von Binance zeigt, dass OKB nicht an der Binance-Zentralbörse gelistet ist, sondern nur über Binance Web3 Wallet und DEXs zu erhalten ist; das deutet darauf hin, dass Liquidität und Anbindbarkeit stärker von OKX selbst und einigen wenigen zentralisierten Plattformen abhängen. Was „durchgehende aktive Adressen von Januar bis Juni“, „Veränderungen der Position der wichtigsten Großadressen“, „fortlaufende Burn-Menge“ und „Staking-Rate“ betrifft: Ich habe keine stabilen und konsistenten öffentlichen Sequenzen gefunden; daher markiere ich das nur als „nicht veröffentlicht/nicht gefunden“.
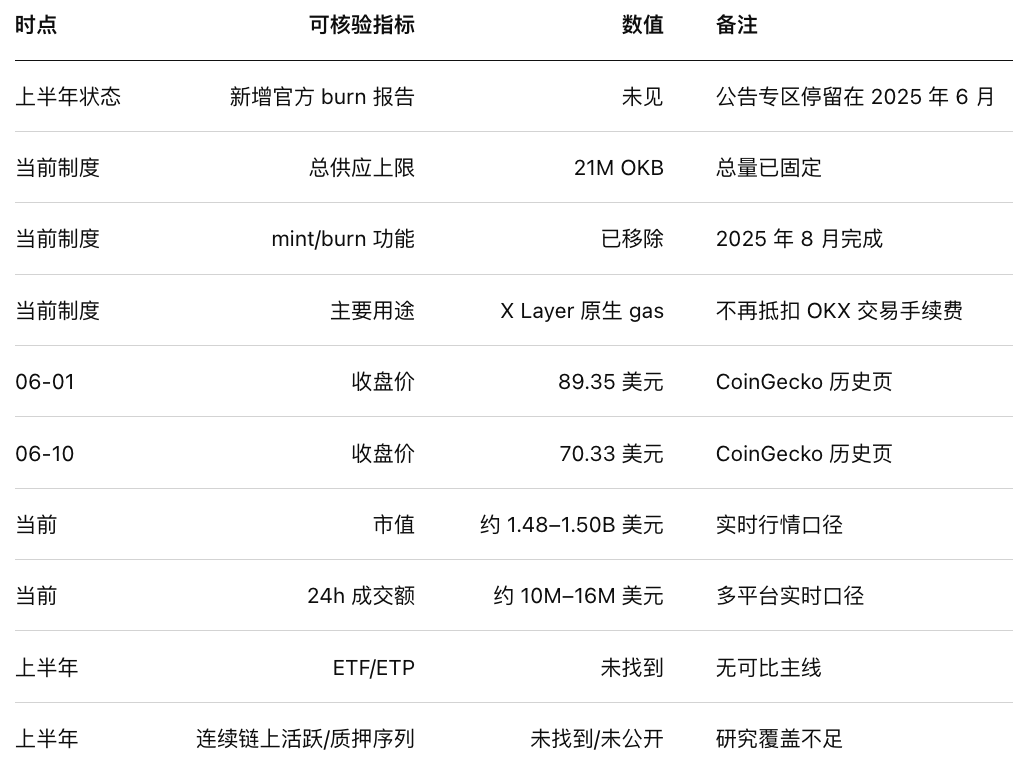
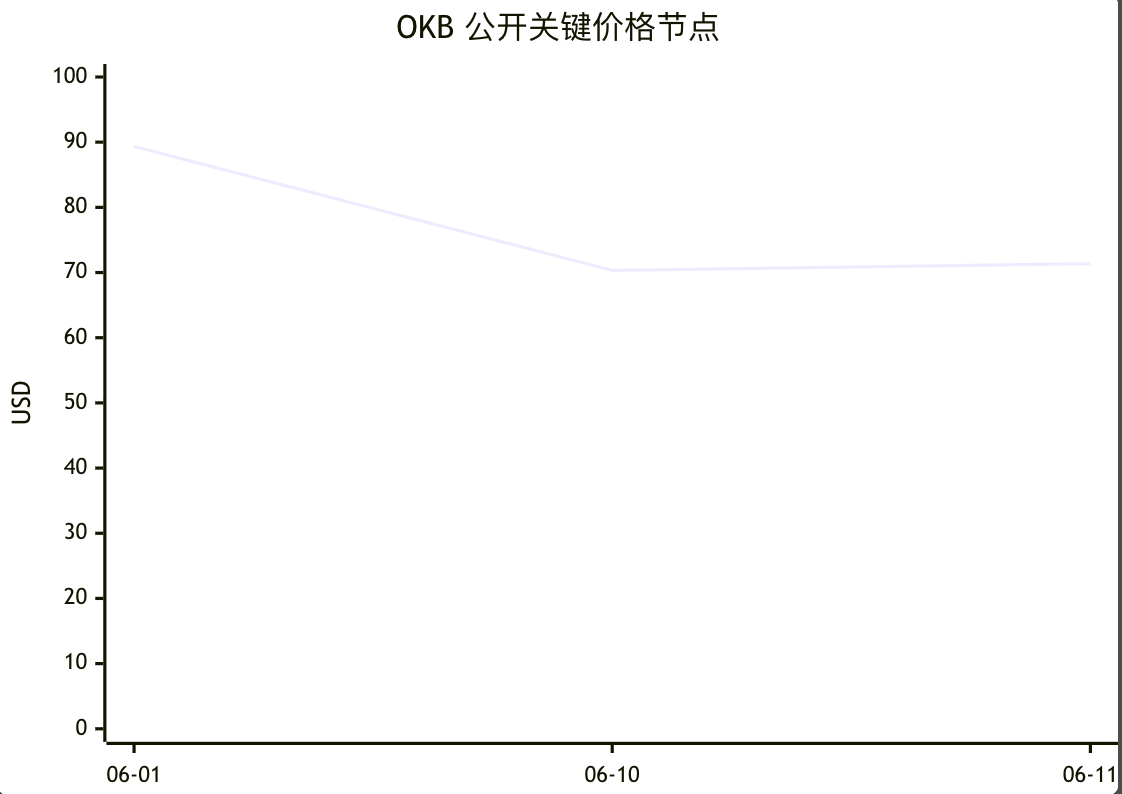
Bei den Preisen ist der Rücksetzer von OKB Anfang Juni sehr anschaulich: Vom 1. Juni bei etwa 89,35 US-Dollar fiel es bis zum 10. Juni auf etwa 70,33 US-Dollar; der aktuelle Preis liegt nahe bei 71 US-Dollar. Im Vergleich zu ETH/SOL gibt es bei OKB keine ETF-/ETP-Zuführung als Käuferbasis und auch keine kontinuierlich veröffentlichten Burn-Zuwächse; daher spiegelt der Preis stärker die Hitze im OKX-/X-Layer-Ökosystem und die allgemeine Risikoaversion des Gesamtmarkts wider. Auch für öffentlich verifizierbare, durchgehende Sequenzen „Nettozufluss/Nettoabfluss an Börsen“ wurde nichts gefunden. citeturn19view2turn21search7
In den kommenden drei bis zwölf Monaten ist meine Einschätzung zu OKB neutral bis vorsichtig. Die wichtigste positive Veränderung ist: Auf der Angebotsseite wurde alles einmalig sauber justiert; die feste Gesamtmenge von 21 Millionen macht die Tokenomics klarer. Die größte negative Veränderung ist: Der Katalysator „fortlaufender Burn“, der für den Markt am leichtesten zu verstehen und einzupreisen ist, wurde abgeschwächt—stattdessen kommt etwas, das schwieriger zu quantifizieren ist: X-Layer-Usage, OKX-Ökosystemkonjunktur und On-Chain-Gas-Nachfrage. Dadurch steigen sowohl die Research-Schwierigkeit als auch die Unsicherheit. Research-basierte Portfolio-Empfehlung: OKB eignet sich besser für eine kleine Position, für Event-Driven-Beobachtung und fürs Ökosystem-Tracking—nicht um damit mit ETH oder SOL um Core-Gewichte zu konkurrieren.
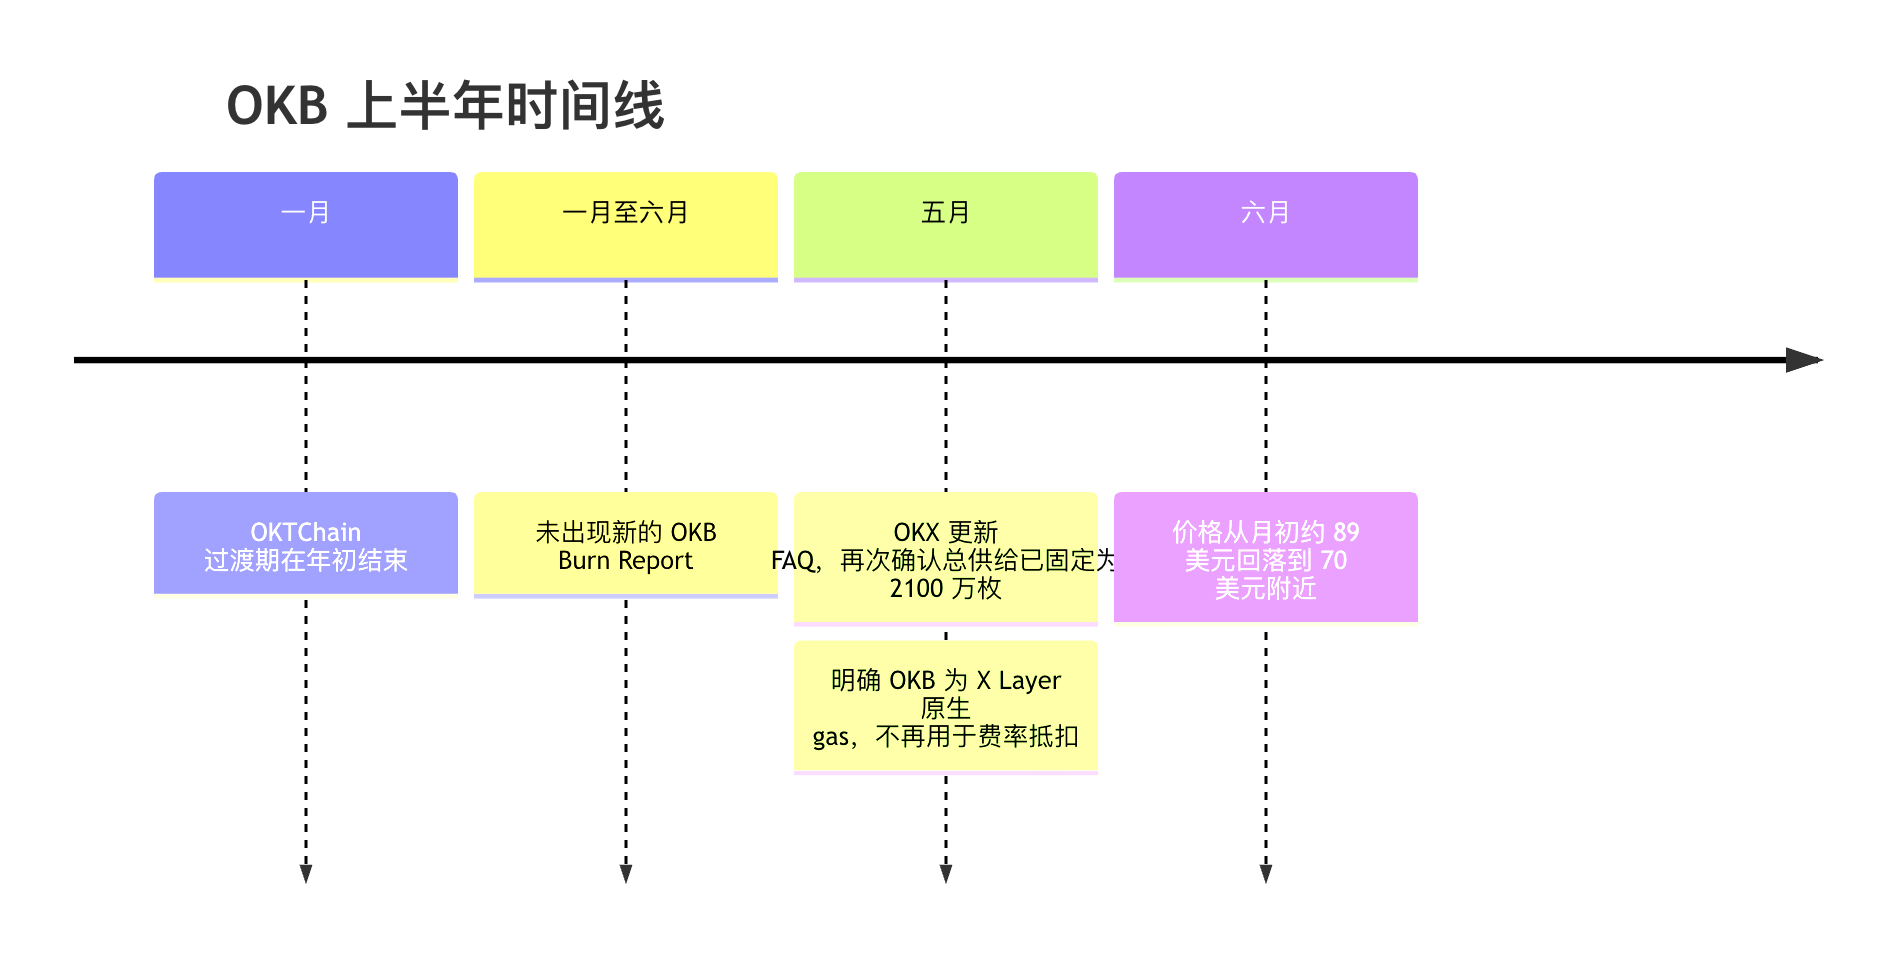
Das Wichtigste in der Zeitleiste ist nicht, dass es im ersten Halbjahr viele neue Ereignisse gab, sondern dass es keine neuen Burn-Berichte gibt—und gerade das zeigt, dass sich der narrative Fokus von OKB bereits verändert hat.
Ethereum
Die Schlüsselwörter für ETH im ersten Halbjahr sind nicht „revolutionäre neue Story“, sondern dass die institutionelle Übernahme weiterhin am stärksten ist, der offizielle Fahrplan am klarsten ist—und dass das Upgrade-Tempo des Protokolls langsamer ist als der Marktoptimismus. Das Ethereum-Foundation veröffentlichte im Februar (Protocol Priorities Update for 2026) hat den Fokus für 2026 neu organisiert in drei Richtungen: Scale, Improve UX und Harden the L1. Zudem wurde explizit vorgeschlagen, das Gas-Limit weiter über 100M zu treiben; Glamsterdam beim ePBS voranzubringen und weitere Blob-Parameter-Anpassungen umzusetzen; außerdem sollte der zkEVM-Attester vom Prototyp in einen produktionsreifen Zustand überführt werden. Gleichzeitig geht es bei der State-Erweiterung weiter mit repricing und history expiry. Der Checkpoint #9 im April unterstreicht das noch einmal: Glamsterdam wird zwar realisiert, aber langsamer als der Markt anfangs erwartet hatte; ein Go-Live im Q2 ist nicht optimistisch. Hegotá hingegen steht bereits fest, wobei FOCIL als Consensus-Layer-Headline-Feature festgelegt ist. Die Bedeutung dieser offiziellen Aussagen ist: Die Roadmap von ETH ist nicht „aus dem Kurs geraten“, aber „schneller upzugraden“ heißt nicht automatisch „bald wirklich upgraden“.
Die Uneinigkeit von Medien und Research-Institutionen zu ETH dreht sich genau um diesen Punkt. Die eher positive Seite sieht vor allem starke Zuflüsse und institutionalisierte Übernahme: CoinDesk berichtete Mitte April, dass der US-Spot-ETH-ETF in der Woche bis zum 10. April netto 187 Millionen US-Dollar zufloss—das beste Wochenresultat für 2026; der kumulierte Nettozufluss stieg auf einen neuen Rekord von 11,68 Milliarden US-Dollar. Anfang Juni berichtete CoinDesk erneut: Nach 17 aufeinanderfolgenden Handelstagen mit Nettoabflüssen erholte sich der ETH-ETF schließlich wieder auf einen Tages-Nettozufluss von 19,30 Millionen US-Dollar. Obwohl das ETF-Gesamtvermögen gegenüber dem Jahreshoch zurückgegangen ist, liegt es weiterhin bei rund 9,78 Milliarden US-Dollar; das entspricht etwa 4,57 % der im Umlauf befindlichen ETH-Marktkapitalisierung und einem kumulierten Nettozufluss von rund 11,21 Milliarden US-Dollar. Die vorsichtigere Seite betont Makro- und regulatorische Realisierungsdynamik: Reuters zitiert Citigroup, die im März ihr 12-Monats-Kursziel für ETH von 4.304 US-Dollar auf 3.175 US-Dollar gesenkt hat, begründet mit schleppendem Fortschritt bei US-Krypto-Gesetzgebung und verlangsamten Katalysatoren für institutionelles Kapital.
On-Chain-Seite: Im ersten Halbjahr ist ETH keineswegs schwach. Glassnode/Cointelegraph wies Mitte Januar darauf hin, dass die aktiven Ethereum-Adressen im Vergleich zum Vorjahreszeitraum um mehr als das Doppelte auf über 1 Million gestiegen sind; das tägliche Transaktionsvolumen erreichte mit 2,8 Millionen einen historischen Höchststand. Die On-Chain-Statistikseite von Etherscan zeigt im Juni: insgesamt rund 415 Millionen Adressen, in den letzten 24 Stunden etwa 2,0482 Millionen Transaktionen, in 24 Stunden ca. 56,60 ETH verbrannt, und die durchschnittliche Burn-Größe nach Sieben-Tage-Kriterium liegt bei etwa 594,73 ETH. Außerdem gibt Etherscan in der Transaktionsgrafik einen sehr wichtigen H1-Knoten an: Am 28. April 2026 erreichte das Mainnet an einem Tag mit 3.627.491 Transaktionen einen historischen neuen Höchststand. Zusätzlich stellte Binance Research in seinem Mai-Monatsbericht fest, dass ETH im April um etwa 7,8 % stieg, und erwähnte Bitmine, das im April etwa 244.000 ETH hinzukaufte; zum Monatsende machte dies etwa 4,21 % des gesamten Angebots aus—das zeigt, dass institutionelles und treasury-nahes Kapital weiterhin mittelfristig positioniert. Was deine besonders interessierenden Punkte „monatliche Burn-Menge, Staking-Rate, kontinuierliche Veränderungen der Position großer Adressen“ betrifft: Stabil bestätigen kann ich nur den aktuellen Burn-Snapshot, den Kurs-/Transaktions-Höchstpunkt und die ETF-Flüsse; die vollständige, einheitliche monatliche Staking-/Nettoveränderungs-Übersicht für Januar bis Juni ist in kostenlosen öffentlichen Quellen nicht vollständig.
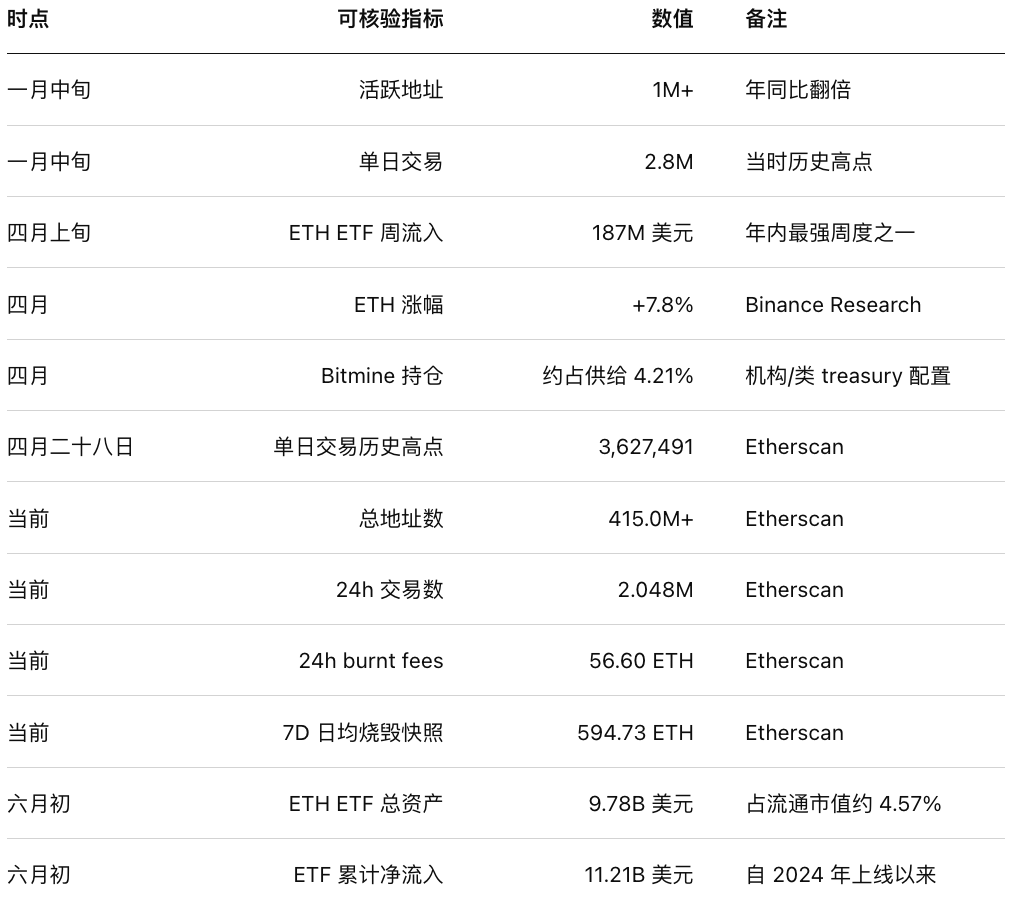
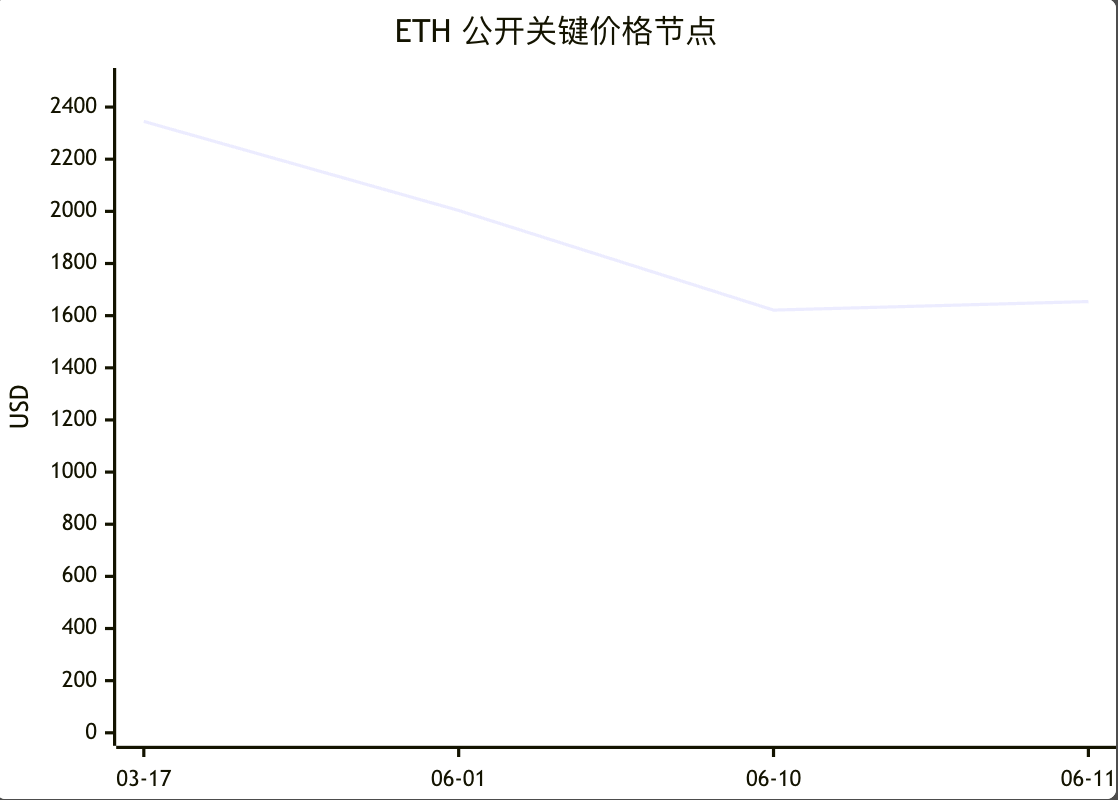
Preislich lässt sich an der H1-Entwicklung von ETH gut erklären, dass sich „Fundamentaldaten und Preis“ entkoppeln können: Als Reuters im März über ETH berichtete, lag ETH bei etwa 2.345 US-Dollar; am 1. Juni hatte CoinGecko noch 2.003,37 US-Dollar, doch bis zum 10. Juni fiel es auf etwa 1.621,30 US-Dollar; am 11. Juni liegt der Live-Kurs bei etwa 1.654,08 US-Dollar. Das heißt: Selbst wenn ETF-Mittel und On-Chain-Aktivität nicht schwach sind, wird ETH weiterhin durch Makro, Regulierung und Risikoappetit unter Druck gesetzt. Die gute Nachricht ist: Der Rückgang ist nicht so, als würde niemand übernehmen—eher so, dass zwar jemand übernimmt, aber noch nicht genug, um den Preis von makroökonomischen Variablen zu entkoppeln.
In den kommenden drei bis zwölf Monaten ist meine Einschätzung zu ETH neutral bis leicht positiv, und es ist weiterhin die am besten geeignete der vier, um als Core-Position zu dienen. Chancen liegen darin, dass institutionelle Einstiege am stärksten sind, der offizielle Fahrplan am vollständigsten ist, die On-Chain-Aktivität nicht verzerrt wirkt und die ETF-Mittel eine hohe Kontinuität zeigen. Risiken liegen darin, dass der Upgrade-Fortschritt—z. B. bei Glamsterdam—langsamer verläuft als hoch gesteckte Erwartungen, dass L2 die Aufnahme des Pfads „Gebühren—Burn—Preis“ durch L1 nicht mehr linear macht und dass der Takt der regulatorischen Umsetzung die Bewertung wiederholt stören kann. Die Research-basierte Portfolio-Empfehlung lautet: Wenn du in einem Jahr nur eine der vier als „Core-Basis“ auswählen kannst, bleibt die Gewinnchance von ETH am höchsten. Wenn du bereit bist, für höhere Hebelwirkung auch stärkere Volatilität zu tragen, dann nutze SOL für einen Angriff—aber nicht umgekehrt als einziges Schwergewicht statt ETH.
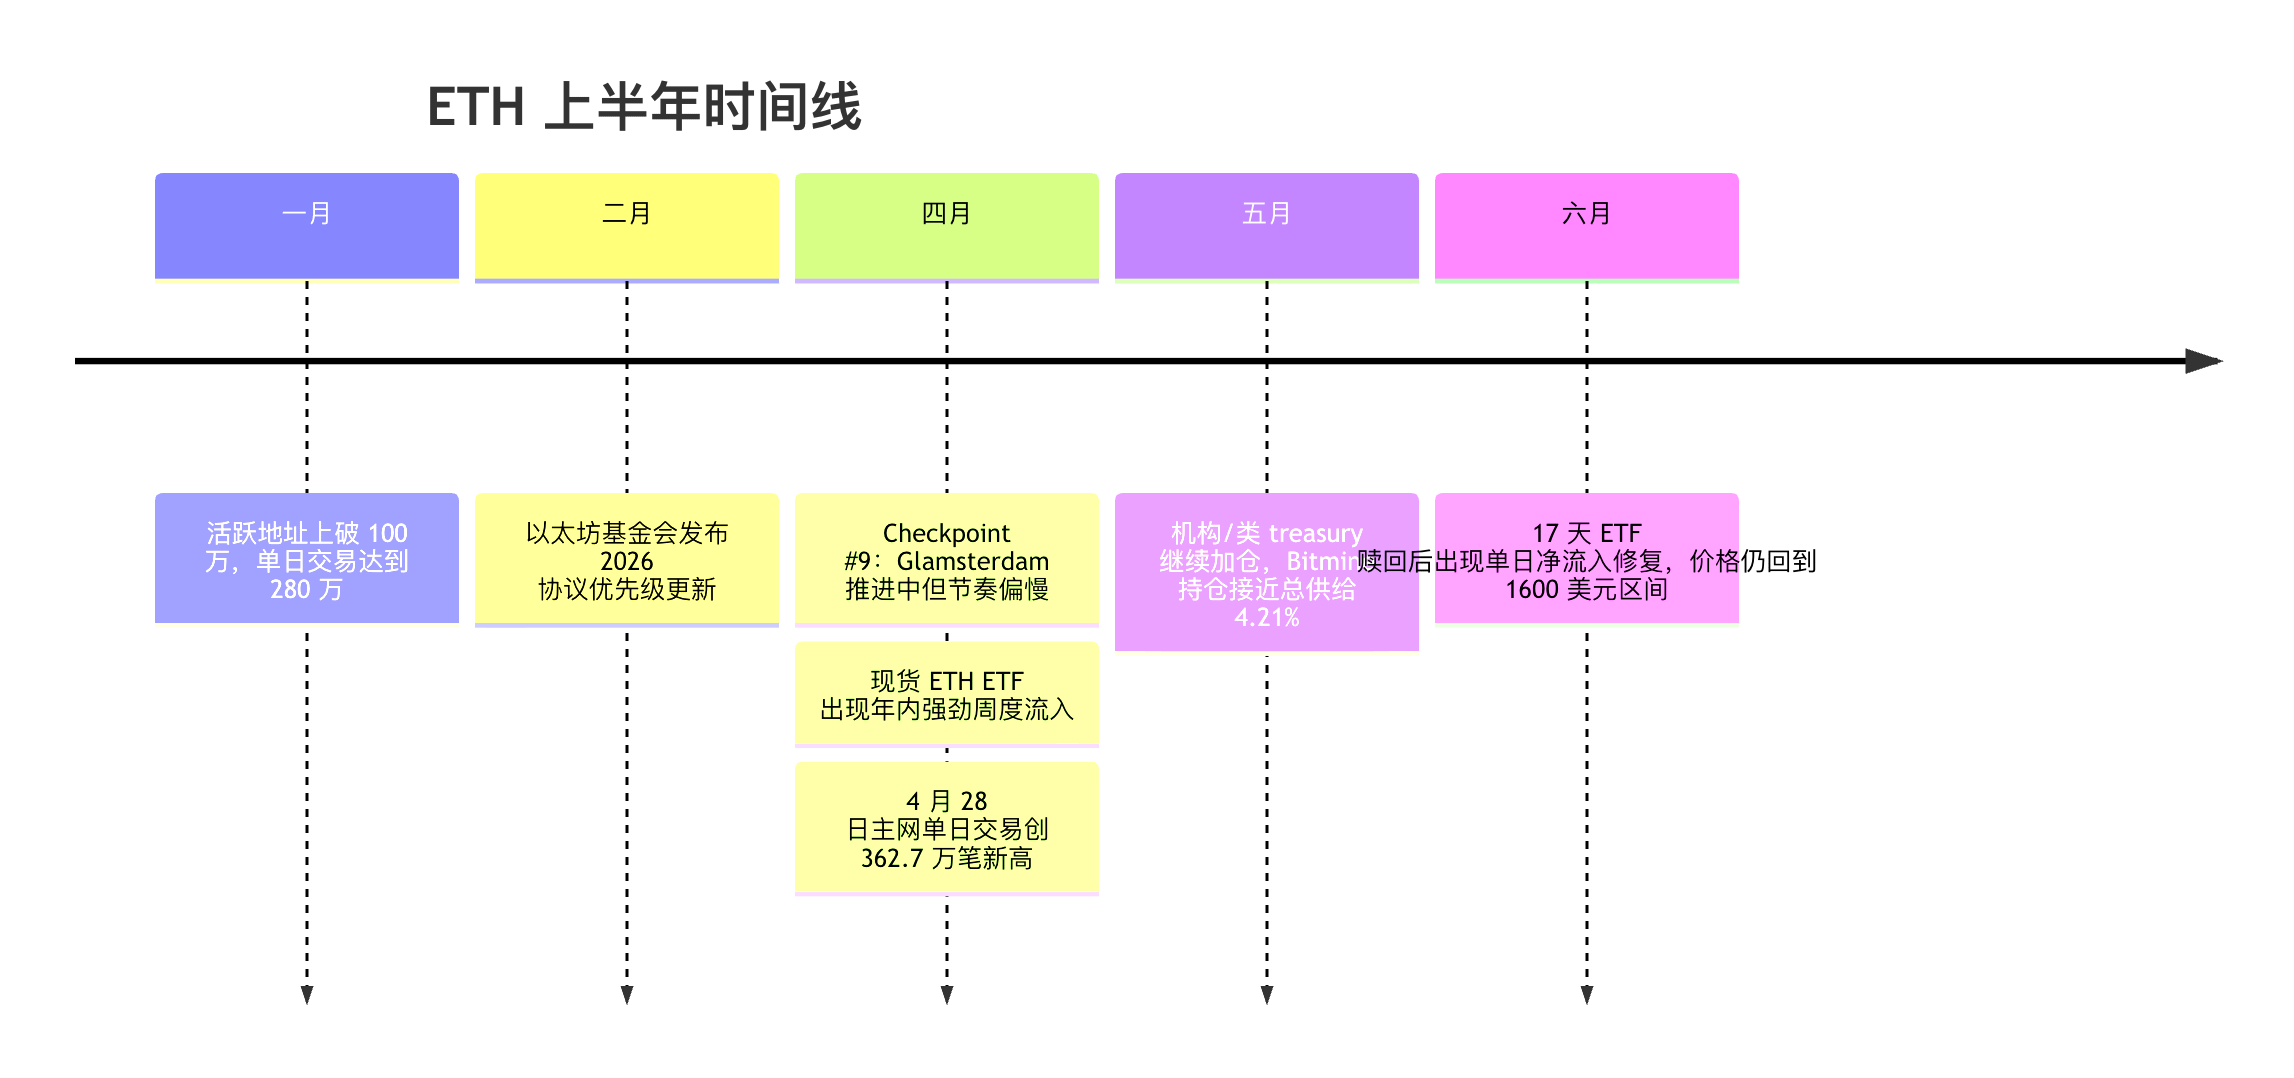
Die Zeitleiste zitiert die Roadmap der Foundation, CoinDesk-Berichte zu ETF-Mitteln sowie öffentliche Node-Angaben von Reuters und Etherscan.
Quervergleich und Fazit
Zuerst der Quervergleich: Wenn dein Ziel „hohe Konfidenz, kontinuierlich nachvollziehbar und in der Lage, institutionelles Kapital zu übernehmen“ ist, bleibt ETH vorne. Wenn dein Ziel „fundamentale Veränderungen mit der schnellsten Geschwindigkeit, die größte Erwartungslücke und maximale Elastizität“ ist, ist SOL deutlich stärker. Wenn du nach „On-Chain-Usage, Performance-Upgrades und Deflationsmechanismen“ suchst, die Token direkter abbilden, hat BNB seinen Platz. Wenn du „börsenbasierte Ökosystem-High-Elasticity-Derivate“ willst, ist OKB genau diese Rolle. Der echte Unterschied liegt nicht nur im Preis, sondern darin, wessen Variablen besser verifizierbar sind: ETH und SOL lassen sich am besten kontinuierlich verfolgen, BNB folgt danach, OKB ist am schwächsten.
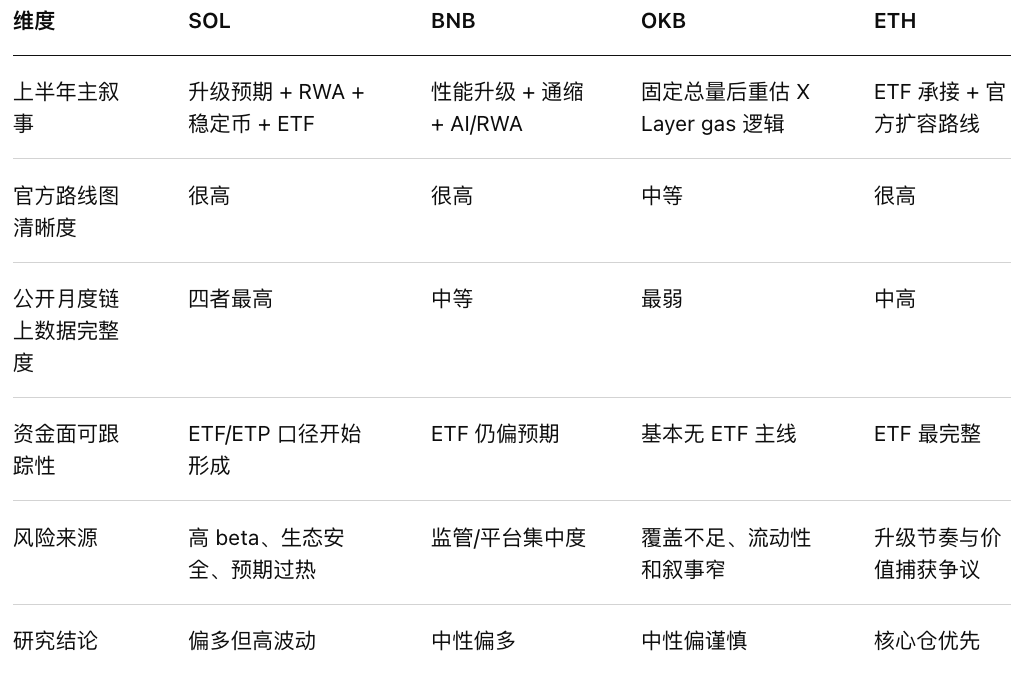
Wenn man das Fazit auf einen Satz komprimiert: ETH ist wie „institutionalisiertes Core Asset“, SOL wie „High-Growth, High-Volatility Tech Stock“, BNB wie „ein Plattform-/Chain-Mix-Asset mit Cashflow-Logik“ und OKB wie „ein Ökosystem-Event-Driven-Asset“. Wenn man in den kommenden drei bis zwölf Monaten nur einen researchbasierten, nicht „alles auf einmal“-Ansatz fährt, neige ich stärker dazu: ETH als Core, SOL als Growth-Satellit, BNB als Enhancement und OKB als Beobachtung. Das ist nicht, weil OKB unbedingt am schlechtesten ist, sondern weil die verifizierbaren Informationen dafür am geringsten sind und die Research-Konfidenz daher automatisch am niedrigsten. Umgekehrt lassen sich viele Veränderungen bei ETH und SOL gleichzeitig durch offizielle Ankündigungen, On-Chain-Daten und ETF-Mittel verifizieren.
Die offenen Fragen und Limitationen dieses Reports lassen sich im Wesentlichen in drei Punkten zusammenfassen. Erstens: Die vier Basiswerte haben in den öffentlichen Datenstandards Inkonsistenzen—insbesondere bei „Nettozufluss/Nettoabfluss an Börsen“, „Veränderungen der Positionen der wichtigsten Großadressen“ und „durchgehenden monatlichen Staking-Raten“. Diese lassen sich nicht vollständig in demselben kostenlosen, öffentlichen und auditierbaren Standard herausziehen; daher kennzeichne ich lieber „nicht gefunden/nicht veröffentlicht“, statt zu versuchen, Werte zusammenzuflicken oder zu schätzen. Zweitens: Die externe Research-Abdeckung zu OKB ist deutlich geringer als bei den anderen drei; damit ist die Beurteilungskonfidenz zu OKB von Natur aus niedriger. Drittens: Preise und Geldflüsse sind stark zeitabhängig—nach Juni müssen Schlussfolgerungen aktualisiert werden, falls sich ETF-, Regulierungs- oder Makrobedingungen ändern.
Endgültige Research-Schlussfolgerung:
Unter diesen vier Coins ist ETH am besten geeignet, um als „deterministische Position“ zu dienen; SOL ist am wertvollsten als „Growth-High-Volatility-Tracking“-Wachstumswert; BNB ist ein „machbares“, aber mit „regulatorischem Bewertungsabschlag“ zu akzeptierendes Enhancement; OKB ist ein „nur für kleine Positionen geeignet, um Ereignisse zu beobachten, nicht für hohe Konfidenz“. Solange dein Ziel langfristiges Compounding ist und nicht eine einmalige Wette, sollte die Reihenfolge vor allem Informations-Transparenz, institutionelle Übernahmefähigkeit und die Wahrscheinlichkeit der Upgrade-Umsetzung priorisieren—nicht nur die kurzfristige Rebound-Volatilität.