



Originalautor: Ada, Deep潮 TechFlow
Der auf X gefragte "neue Aktien-Guru" Serenity hat kürzlich seine systematische Sicht auf die taiwanesische AI-Industriekette veröffentlicht. Die neun von ihm genannten taiwanesischen Aktien decken drei Hauptlinien ab: CPO (komplette optische Verpackung), ASIC (spezifische integrierte Schaltungen) und Verbindungen von Halbleitern, wobei CPO von ihm als "das größte industrielle Thema der nächsten Phase" qualifiziert wird. Goldman Sachs prognostiziert, dass der globale Optical TAM von 15 Milliarden USD im Jahr 2026 auf 154 Milliarden USD im Jahr 2028 explodieren wird, wobei der Anteil von CPO von 164 Millionen USD auf 91 Milliarden USD ansteigt. Er hat außerdem klar gemacht: Die taiwanesische AI-Industriekette hat keine Blase, das wahre Risiko liegt nicht in der Taiwanstraße, sondern bei den Kapitalausgaben der hyperskalierenden Cloud-Anbieter.
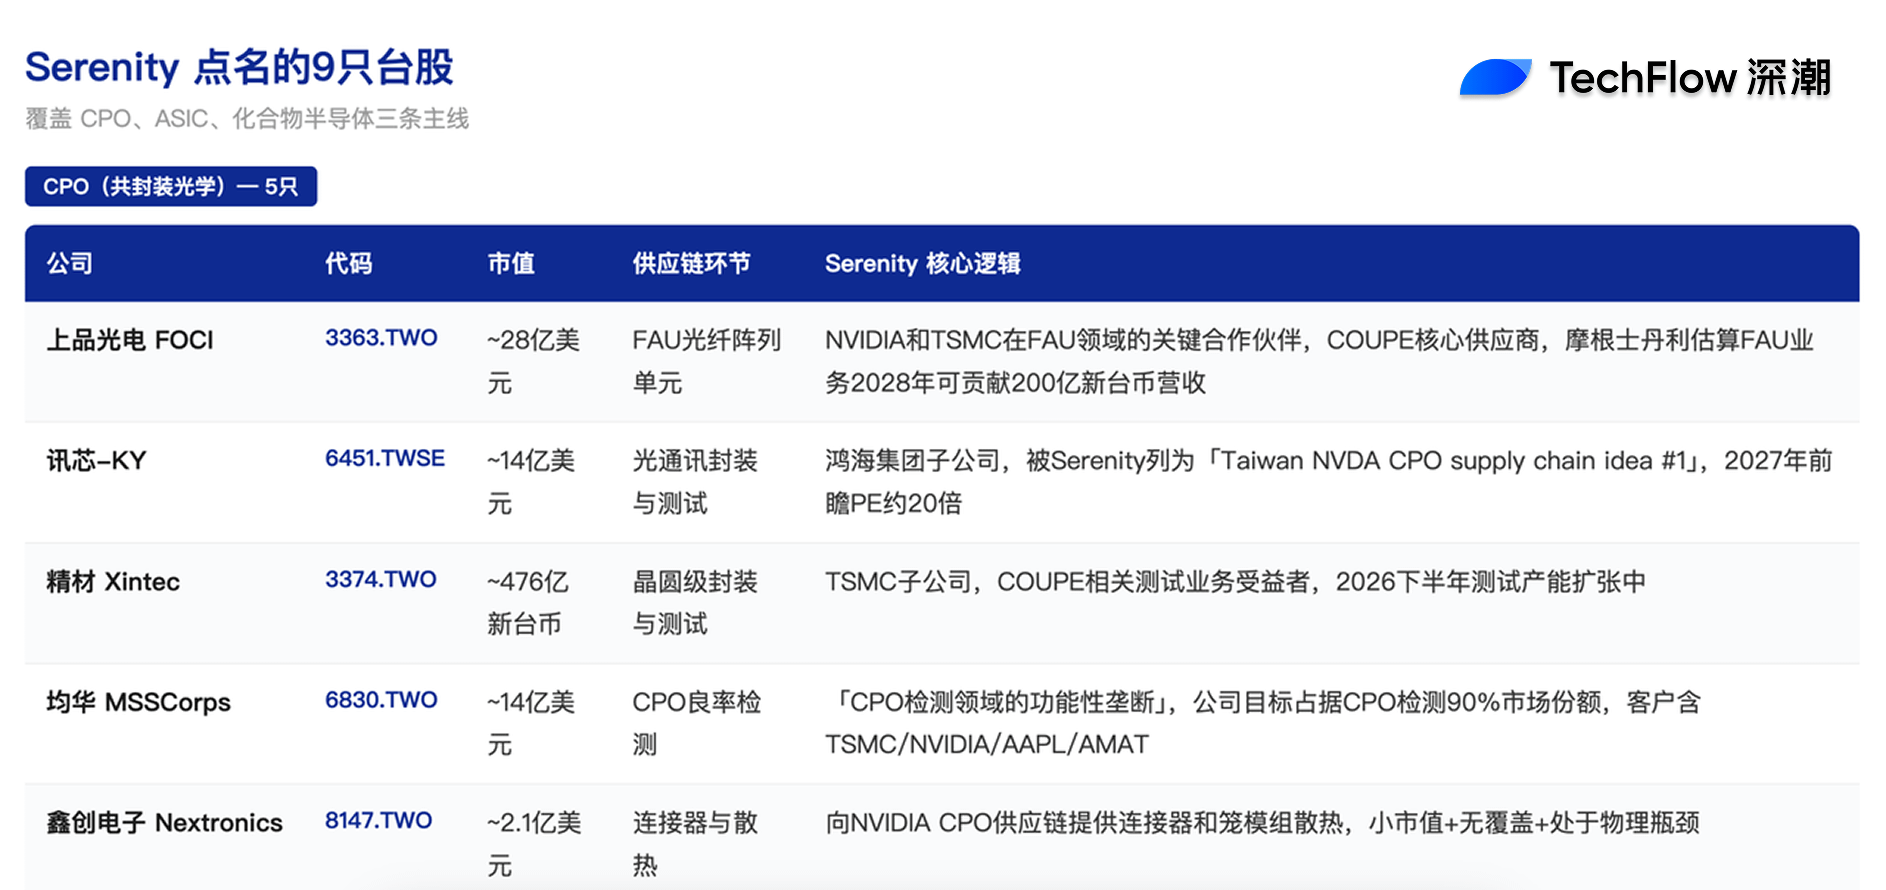
TSMC COUPE 2026 steht vor der Serienproduktion, wobei fünf taiwanesische Aktien jeweils einen Bereich abdecken.
Die harte Zeitachse, die Serenity's Haupturteil zur CPO-Linie stützt, ist die COUPE-Plattform von TSMC (Compact Universal Photonic Engine), die 2026 in die Serienproduktion eintritt.
Laut TrendForce von April 2023 hat TSMC Advanced Packaging Integration Director Hou Shangyu auf der SEMICON Taiwan erklärt, dass COUPE auf SoIC-Technologie basiert, um elektronische integrierte Schaltungen und photonische integrierte Schaltungen heterogen zu integrieren, und dass die Serienproduktion 2026 planmäßig beginnen soll. Hou wies auch auf die drei großen Engpässe der CPO-Skalierung hin: Wafer-Level-Test, Integration von Faseroptik-Array-Einheiten (FAU) und Hochgeschwindigkeits-Lichtverpackung. Die von Serenity genannten fünf CPO-Taiwan-Aktien entsprechen genau diesen drei Engpassbereichen und ihren angrenzenden Unterstützungen.
Der erste Kandidat ist FOCI (Shangpin Optoelectronics, 3363.TWO) mit einer Marktkapitalisierung von etwa 2,8 Milliarden USD. FOCI ist ein wichtiger Partner von NVIDIA und TSMC im Bereich FAU und ein zentraler Lieferant innerhalb der COUPE-Architektur. Serenity hat auf X erklärt, dass FOCI's aktuelle Marktkapitalisierung von etwa 2,8 Milliarden USD "seinen strategischen Platz in der Lieferkette nicht ausreichend widerspiegelt". Morgan Stanley schätzt, dass FOCI's FAU-Geschäft bis 2028 ungefähr 20 Milliarden NTD Umsatz aus einer einzelnen Geschäftslinie beitragen wird, während es derzeit fast bei null liegt. Hunterbrook Media und Citrini Research haben bereits im März durch den Vergleich von vier Patenten von FOCI, Himax und TSMC die "fingerabdruckähnlichen" Beziehungen in Bezug auf 22-Kanal FAU bestätigt, was der stärkste externe Beweis für FOCI's Eintritt in die COUPE-Kernlieferkette ist.
Der zweite Kandidat ist Xunxin-KY (Shunsin Technology, 6451.TWSE), mit einer Marktkapitalisierung von etwa 1,4 Milliarden USD. Xunxin ist eine Tochtergesellschaft von Foxconn, die sich auf die Verpackung und Prüfung von Lichtkommunikation spezialisiert hat. Serenity hat Xunxin auf X als "Taiwan NVDA CPO Supply Chain Idee #1" aufgeführt, mit der Begründung, dass "Foxconn der ODM von NVIDIA ist, vergleichbar damit, dass Celestial kostenlos von MRVL gelistet wird". Seine persönliche Schätzung lautet, dass das Kurs-Gewinn-Verhältnis von Xunxin bis 2027 bei etwa 20 liegen wird.
Der dritte Kandidat ist Xintec (3374.TWO), mit einer Marktkapitalisierung von etwa 47,6 Milliarden NTD. Xintec ist eine Tochtergesellschaft von TSMC, die sich auf Wafer-Level-Verpackung und Test spezialisiert hat, und der Vorsitzende ist CH Chen. Hauptsächlich beschäftigt mit Wafer-Level-Chip-Verpackung und Wafer-Test. Laut einem Bericht von DIGITIMES vom 29. Mai 2026 bereitet sich Xintec auf eine Kapazitätserweiterung für Testgeschäfte in der zweiten Jahreshälfte 2026 vor. Serenity hat Xintec in einem kürzlichen Interview als "Begünstigten der COUPE-bezogenen Testgeschäfte" eingeordnet.
Der vierte Kandidat ist MSSCorps (6830.TWO) mit einer Marktkapitalisierung von etwa 1,4 Milliarden USD. Serenity hat auf X deutlich gemacht, dass er in MSSCorps investiert hat, und gibt eine starke Einschätzung ab: "Es scheint, dass dies ein funktionaler Monopolist im Bereich CPO-Tests ist. Der Markt könnte es mit den Oligopolisten MA-tek und iST für Material-/Fehlanalyse verwechseln." Er zitiert dann MSSCorps eigene Aussage, dass "das Unternehmensziel ist, 90 % des CPO-Testmarktes zu erobern." Die Kunden von MSSCorps umfassen TSMC, NVIDIA, AAPL, AMAT usw. In den drei großen CPO-Engpässen, die von TSMC genannt werden, ist "Wafer-Level-Test" der Bereich, in dem MSSCorps direkt positioniert ist.
Der fünfte Kandidat ist Nextronics (8147.TWO) mit einer Marktkapitalisierung von etwa 210 Millionen USD. Serenity hat Nextronics aufgrund seiner Lieferung von "CPO-Verbindungsstücken und Cage Thermal Modules" an die CPO-Lieferkette von NVIDIA aufgebaut. Nextronics hat die kleinste Marktkapitalisierung unter den fünf CPO-Taiwan-Aktien, was zu Serenity's typischem Auswahlprofil "kleine Marktkapitalisierung + keine Abdeckung + physische Engpässe" passt.
Fünf taiwanesische Aktien sind grob nach ihren Lieferkettenphasen sortiert: FAU-Zugang (FOCI), Lichtkommunikationsverpackung und -test (Xunxin-KY, Xintec), Ausbeutetest (MSSCorps), Verbindungen und Kühlung (Nextronics). Die gesamte Lieferkette hat stark konzentrierte Endkunden bei NVIDIA und TSMC.
Drei ASIC-Hersteller sind mit den selbstentwickelten Chips der drei großen Hyperscaler verbunden.
Neben NVIDIA GPUs führt die kontinuierliche Ausweitung der selbstentwickelten ASICs von hyperskalierenden Cloud-Anbietern wie AWS Trainium, Google TPU und Microsoft Maia die zweite Hauptlinie in Serenity's taiwanesischem Aktienkorb.
Alchip (3661.TWSE) ist das prominenteste Unternehmen in dieser Linie. Alchip wurde 2003 gegründet, hat seinen Sitz in Taipei und ist auf das Design und die Herstellung von fortschrittlichen CMOS-ASICs spezialisiert. Laut den von Global Tech Research zusammengestellten Daten der Lieferkette unterstützt Alchip hauptsächlich die Annapurna Labs von Amazon bei der Backend-Entwicklung von AWS Trainium und Inferentia-Chips. Aktuell umfasst das Projekt Trainium 1 und Inferentia 2. Serenity hat kürzlich erklärt, dass Alchip voraussichtlich einen größeren Marktanteil im Design von AWS Trainium 3 gewinnen wird, insbesondere da die kürzliche private Investition von Amazon in Alchip vom Markt als wichtiges Signal gedeutet wird. Die Zusammenarbeit von Alchip mit Ayar Labs im Bereich CPO zeigt außerdem die potenzielle Erweiterung seines Marktanteils.
Unimicron (3037.TWSE) ist ein Beneficiary von ASIC aus der Perspektive von ABF-Leiterplatten und PCB. Laut Gotrade News unter Berufung auf einen Bericht von Bernstein vom 4. Mai wird Unimicron voraussichtlich etwa 35 % des ABF-Leiterplattenanteils für NVIDIA High-End GPUs sowie über 50 % der Anteile an ASIC-Chips wie Google TPU und AWS Trainium gewinnen. Bernstein listet TSMC und Unimicron als die "zwei repräsentativsten taiwanesischen Aktien im AI Capex-Zyklus des asiatischen Marktes". Unimicron hat im ersten Quartal 2026 einen Umsatzanstieg von 8 % im Vergleich zum Vorquartal verzeichnet, mit einer Bruttomarge von 18 %.
Die Nachrichten über die Zusammenarbeit von MediaTek (2454.TWSE) mit Google TPU sind bereits weit verbreitet. Laut Global Tech Research wird MediaTek voraussichtlich an der Backend-Designunterstützung für Google TPU V7e/V7p teilnehmen. Serenity hat kürzlich erklärt, dass, obwohl dieser positive Aspekt bereits teilweise in den Aktienkurs eingepreist ist, er glaubt, dass das zukünftige Wachstum des ASIC-Geschäfts von MediaTek weiterhin von Bedeutung ist. In den kommenden Jahren hat MediaTek die Chance, ein äußerst wichtiger Teil der großflächigen Lieferkette großer US-Cloud-Anbieter zu werden.
Drei taiwanesische Hersteller sind aus drei verschiedenen Dimensionen – Designservices, Leiterplattenverpackung, SoC-Design – mit den Kernbereichen der selbstentwickelten Chips der hyperskalierenden Cloud-Anbieter verbunden.
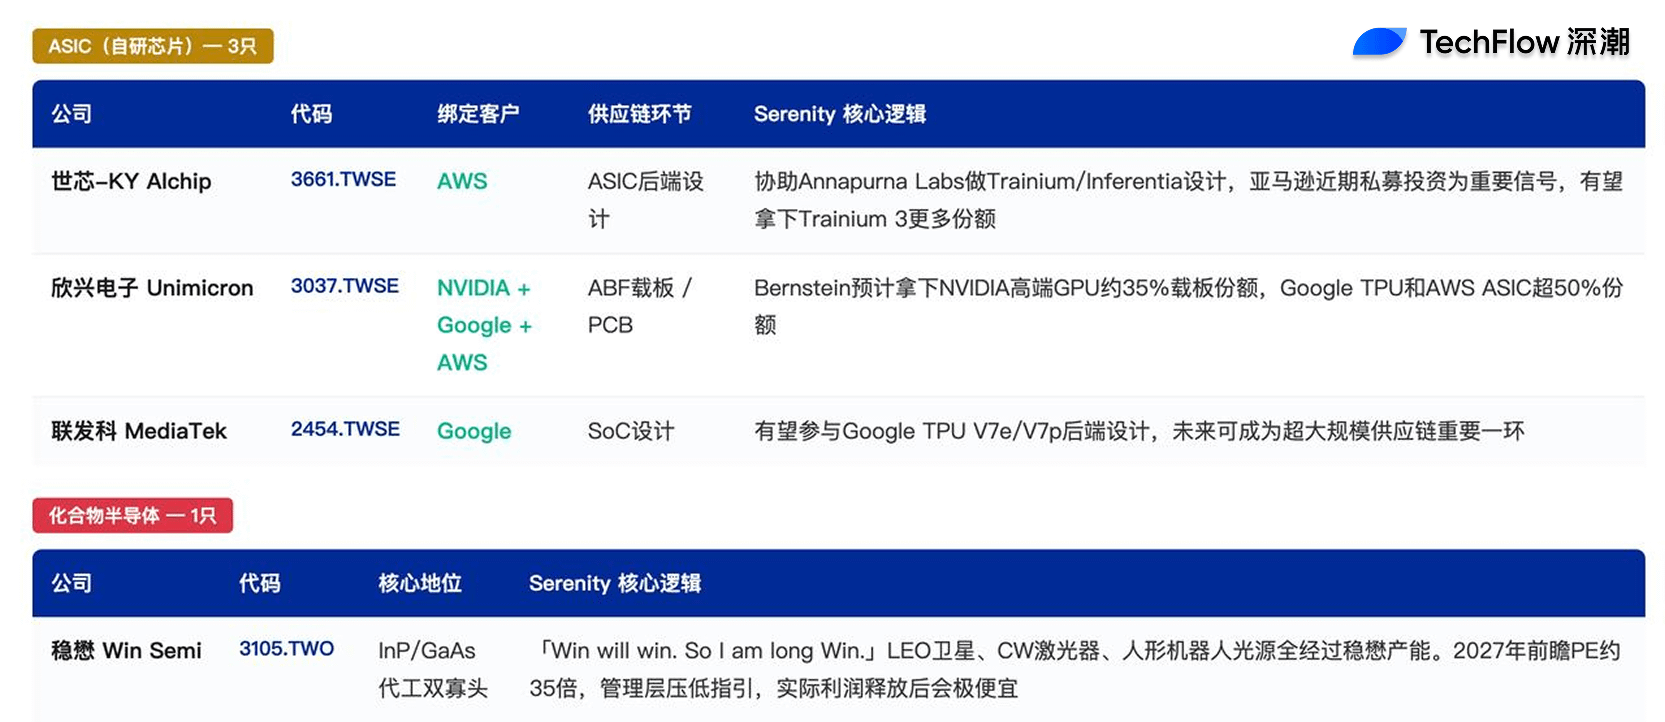
Winstek: Ein vom Markt unterbewerteter Oligopolist in InP/GaAs.
Serenity's festeste und direkteste Position in der taiwanesischen Börse ist Winstek (Win Semiconductor, 3105.TWO).
Winstek ist eine der weltweit führenden Foundries für Halbleiter-Wafer und steht neben GlobalFoundries als Oligopolist in der InP- und GaAs-Fertigung. Der traditionelle Eindruck des Marktes über Winstek stammt aus seiner Beziehung zu SpaceX Starlink und der Broadcom (AVGO) Lieferkette.
Serenity hat kürzlich auf X erklärt: "Win wird gewinnen. Also bin ich long auf Win." Serenity's zentrale Überzeugung ist, dass Winstek einer der Oligopolisten in der InP- und GaAs-Fertigung ist, und dass die zukünftigen LEO-Satelliten von SpaceX Starlink, kontinuierliche Wellenlaser (CW-Laser) und die visuelle sowie Radarlichtquellen humanoider Roboter alle durch Winsteks Fertigungskapazitäten gehen werden.
Seine Schätzung lautet, dass Winstek bis 2027 ein Kurs-Gewinn-Verhältnis von etwa 35 haben wird. Auch wenn es nicht günstig erscheint, glaubt er, dass "das Management beabsichtigt, die Leistungsvorgaben zu drücken, sodass das zukünftige tatsächliche Gewinnwachstum das Kurs-Gewinn-Verhältnis extrem günstig erscheinen lassen wird." Winsteks Unterstützung für Unternehmen in der Siliziumphotonik zur Erweiterung der Produktionskapazität von Lasern wird von Serenity als zukünftiger Kernwachstumsmotor angesehen, der vom Markt noch nicht ausreichend eingepreist ist.
InP ist der Bereich, in dem Serenity in den US-Aktienmarkt am frühesten investiert hat, das "Hormuz-Straße"-Äquivalent AXTI, und er vergleicht InP-Substrate mit "Öl der Zukunft der AI-Lichtkommunikation". Winstek hat in der taiwanesischen Börse die Position eines Downstream-Fertigungs-Knotens in dieser Industrie-Lieferkette.
Serenity erwähnt, aber für das Gesamtbild notwendige Segmente: Rohstoffe, Energie, Flüssigkeitskühlung.
Die neun von Serenity genannten taiwanesischen Aktien konzentrieren sich auf die Midstream-Bereiche von CPO und ASIC. Für das Gesamtbild der taiwanesischen AI-Industriekette sind auch die Rohstoffe und der nachgelagerte Energie-/Flüssigkeitskühlungsbereich von zentraler Bedeutung. Diese Aspekte hat Serenity in seinen öffentlichen Äußerungen nicht direkt behandelt, sind jedoch unerlässlich für das vollständige Verständnis der taiwanesischen AI-Industriekette.
Am oberen Ende der Rohstoffe ist TSMC selbst (TSMC, 2330.TWSE) der zentrale Knotenpunkt des gesamten Bildes. Bernstein prognostiziert, dass TSMC im Jahr 2026 ein Gewinnwachstum von etwa 40 % erzielen wird, mit einer jährlichen Wachstumsrate von etwa 20 % in den Jahren 2027-2028; das Unternehmen hat die Kapitalausgaben für 2026 in einer hohen Spanne von 52-56 Milliarden USD festgelegt. In der Lieferkette der AI-Kapitalausgaben ist TSMC sowohl Verstärker als auch Drossel; die Richtung seiner Kapitalausgaben entscheidet direkt über den Bestellrhythmus aller taiwanesischen Aktien in der nachgelagerten Verpackung, Leiterplatten, Prüfung und Verbindung.
Im Bereich Energie und Flüssigkeitskühlung steht das taiwanesische AI-Datenzentrum vor erheblichen Druck bei der Stromversorgung. Laut Reccessary vom Dezember 2025 hat der Direktor der Systemplanung von Taipower, Yi Xuqian, erklärt, dass wichtige globale Netzgerätschaften wie Transformatoren und Gasturbinen im Mangel sind. Die Lieferzeit für Gasturbinen hat sich von 2-3 Jahren auf 7-8 Jahre verlängert, und die Preise haben sich verdoppelt, "die Geschwindigkeit des Netzausbaus kommt überhaupt nicht hinterher". Dieses Angebotsengpass hat strukturelle Chancen für drei wichtige taiwanesische Aktien hervorgebracht.
Zuerst ist Delta Electronics (2308.TWSE) als führendes Unternehmen für Energieverwaltung und Flüssigkeitskühlung, das sich sowohl in den weißen (IT-Berechnungen) als auch in den grauen (Stromkühlung) Bereichen der AI-Datenzentren niedergelassen hat. Zweitens ist AVC (3017.TWSE) ein weltweit führendes Unternehmen für Kühlungslösungen, das vollständige Technologien für Flüssigkeitskühlung in Kaltplatten- und Tauchflüssigkeitskühlung abdeckt. Schließlich konzentriert sich Auras Technology (3324.TWSE) auf die Herstellung von Flüssigkeitskühlmodulen und ist ein Hauptlieferant von NVIDIA. Laut Goldman Sachs wird der globale Markt für Serverkühlung in den Jahren 2025-2027 voraussichtlich um 111 %, 77 % und 26 % wachsen und 2027 17,6 Milliarden USD erreichen. Diese Wachstumsrate verläuft synchron mit der Wachstumsrate von CPO im AI-Kapitalausgabenzyklus.
Das wahre Risiko liegt nicht in der Taiwanstraße, sondern bei den Investitionen der hyperskalierenden Cloud-Anbieter.
Serenity beurteilt das Gesamtrisiko der AI-Industriekette des taiwanesischen Aktienmarktes anders als die gängigen Narrativen am Markt.
Er hat kürzlich erklärt, dass es derzeit in der taiwanesischen AI-Lieferkette keine Blasen gibt, viele taiwanesische Unternehmen im Vergleich zu ähnlichen Unternehmen an der US-NASDAQ unterbewertet sind; geopolitische Risiken werden vom Markt überbewertet, denn Taiwan ist bereits ein unverzichtbarer Teil der globalen Technologie-Lieferkette. "Kein Land wird sich für eine Nullsummenstrategie zur Zerstörung großflächiger Lieferketten entscheiden." Langfristig, über 7-10 Jahre, baut die USA über Unternehmen wie Intel eine lokale Lieferkette auf, aber in den nächsten 2-3 Jahren gibt es keine besonders bedeutenden systemischen Risiken.
Er weist darauf hin, dass das wirkliche Risiko, das verfolgt werden sollte, die Kapitalausgaben der hyperskalierenden Cloud-Anbieter sind. Die großen Cloud-Anbieter wie Microsoft, Amazon, Google, Meta und Oracle setzen weiterhin auf Investitionen, was die treibende Kraft des aktuellen Wachstums der AI-Industrie ist. "Solange diese Unternehmen weiterhin in die AI-Infrastruktur investieren, wird die taiwanesische Lieferkette weiterhin profitieren; aber wenn die hyperskalierenden Cloud-Anbieter beginnen, ihre Kapitalausgaben zu reduzieren, könnte die taiwanesische AI-Lieferkette eine signifikante Bewertungskorrektur erfahren."
Anzeichen für einen "Stress-Test" dieser Beurteilung beginnen jetzt sichtbar zu werden.
Die kürzlich aufgetretenen marginalen Veränderungen sind wertvolle Anhaltspunkte zum Verfolgen. Am 3. Juni gab Bitmain die Ergebnisse für das zweite Quartal des Geschäftsjahres 2026 bekannt, mit einer AI-Chip-Umsatzprognose von 16 Milliarden USD für Q3 FY2026, was etwa 12 Milliarden USD unter den konsolidierten Konsensprognosen von LSEG von 17,2 Milliarden USD liegt; Broadcom's CEO Chen Fuyang hielt während der Telefonkonferenz die Jahresprognose für AI-Halbleiter-Umsätze von 56 Milliarden USD unverändert und erhöhte sie nicht. Die Marktinterpretation des "Nicht-Anhebens" wird als negativ angesehen, am 5. Juni fiel der Philadelphia Semiconductor Index (SOX) um 10,26 % an einem einzigen Tag, was den größten Tagesrückgang seit März 2020 darstellt; gleichzeitig fiel der südkoreanische KOSPI um 5,54 %, und am 8. Juni fiel der KOSPI um 8,37 % und löste einen Handelsstopp aus.
Derzeitige Schlüsselreferenzen zeigen, dass TSMC die Kapitalausgaben für 2026 in einer hohen Spanne von 52-56 Milliarden USD festgelegt hat und es noch keine wesentlichen Anpassungen gegeben hat. Die eigenen Kapitalausgabenrichtlinien der hyperskalierenden Cloud-Anbieter befinden sich ebenfalls weiterhin in einem Aufwärtstrend. Ob das von Serenity identifizierte "wahre Risiko" aktiviert wird, hängt von den Kapitalausgabenrichtlinien in den Q2- und Q3-Finanzberichten 2026 von Microsoft, Amazon, Google, Meta und Oracle ab. Dies ist die zentrale Voraussetzung für die Validierung von Serenity's taiwanesischem Aktienkorb und auch die am meisten verfolgte marginale Variable im kommenden Quartal.