

Der Bitcoin stürzt um 50 % ab, Unternehmensbestände verdampfen um 62 Milliarden US-Dollar. MicroStrategy und andere Schwergewichte stecken in Verlusten im zweistelligen Milliardenbereich; neue Bilanzierungsregeln schreiben nicht realisierte Verluste direkt in die Gewinn- und Verlustrechnung. Wenn sich „ewig ansammeln“ in „verkaufen, um zu überleben“ verwandelt, macht dieses von Leverage und Marktkapitalisierung gesponnene Schatzamts-Experiment jetzt strukturelle Risse sichtbar.
Der Krypto-Kurssturz im Juni 2026 hat gerade die gesamte Marktkapitalisierung börsennotierter Unternehmen mit Bitcoin als Schatzamtsvermögen im Wert von 62 Milliarden US-Dollar ausgelöscht.
MicroStrategy, Tesla und Marathon Digital werden besonders stark getroffen. Die entscheidende Frage ist jetzt nicht, ob sich die Verluste zurückholen lassen; sondern ob das gesamte Modell, das diese strukturierten Strategien erst möglich gemacht hat, überhaupt tragfähig ist.
Seit MicroStrategy im August 2020 erstmals 250 Millionen US-Dollar investierte, hat sich das Tempo der unternehmerischen Bitcoin-Bestände beschleunigt – ganz klar als Absicherung gegen eine Abwertung des US-Dollars.
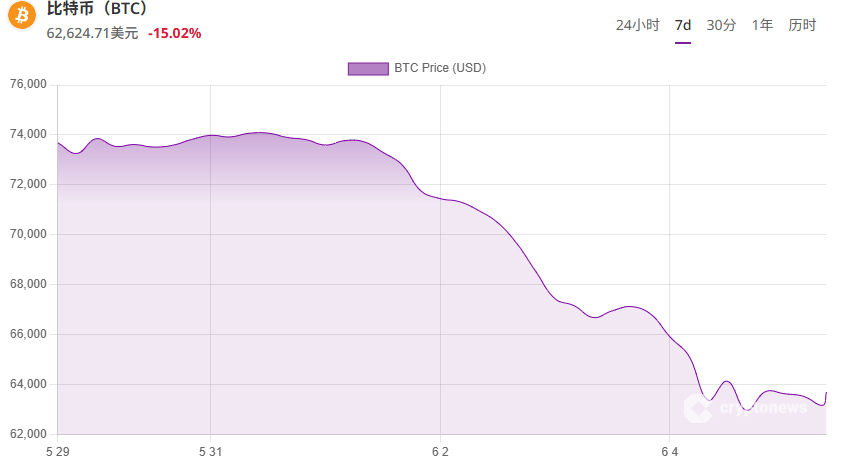
Ende 2025 halten über 200 börsennotierte Unternehmen insgesamt rund 150 Milliarden US-Dollar an digitalen Vermögenswerten. Sie haben Aktien nahe an den zyklischen Hochs gekauft. Bitcoin ist anschließend um etwa 50 % vom Hoch gefallen. Die Mathematik dieser Abfolge ist nicht kompliziert.
Entweder handelt es sich um einen zyklischen Stresstest, bei dem die stärksten Halter überleben, oder der Markt legt offen, dass ein gehebeltetes, kapitalisierungs-empfindliches Unternehmen im Bitcoin-Treasury von Grund auf strukturell „gebrochen“ ist. Der Rest dieses Artikels geht davon aus, dass es näher an letzterem ist.
Risiken im MicroStrategy- und Bitcoin-Bilanzmechanismus
MicroStrategy-Branded-Entity „Strategy“ hält 843.706 BTC, mit einer durchschnittlichen Anschaffungskostenbasis von etwa 75.599 US-Dollar pro Coin.
Der Bitcoin-Kurs ist in diesem Zeitraum auf 60.000 US-Dollar gefallen; diese Position hat damit rund 11 Milliarden US-Dollar an nicht realisierten Verlusten. Bei jedem Rückgang von 1.000 US-Dollar bei BTC verschiebt sich die „Papierposition“ der Strategie um 713,5 Millionen US-Dollar.
Gemäß den FASB-Fair-Value-Buchführungsregeln, die 2026 in Kraft treten, fließen diese nicht realisierten Verluste direkt in den Nettoertrag und führen zu großen negativen Ausschlägen beim Gewinn je Aktie (EPS) in den Quartalsmeldungen.
Für ein Unternehmen, dessen Anlegerthese vollständig auf dem Aufbau von Bitcoin basiert, sind gemeldete Verluste in Milliardenhöhe kein Rundungsfehler; sie sind das Produkt.
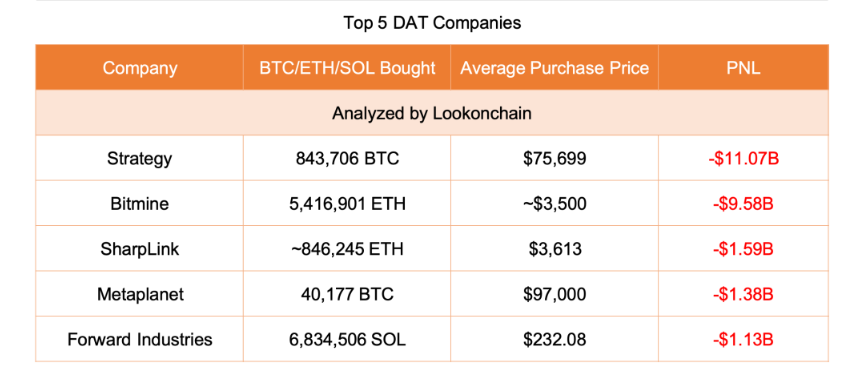
In den acht größten reinen Bitcoin-Treasury-Unternehmen kontrollieren sie insgesamt über 850.000 BTC; die nicht realisierten Verluste lagen bereits vor der jüngsten Abwärtsrunde bei über 10 Milliarden US-Dollar.
Daten von Artemis im Februar 2026 zeigen, dass selbst damals die nicht realisierten Verluste in den unternehmensweiten Krypto-Portfolios systemweit bereits über 20 Milliarden US-Dollar lagen und dass es zu jenem Zeitpunkt keine großen Unternehmensinhaber gab, die Bitcoin im Nettoergebnis gehalten haben.
Der sichtbare Rückgang der gesamten Marktkapitalisierung in der gesamten Branche ist derzeit nicht überraschend. Er ist absehbar.
Der Investor Michael Burry beschreibt diese Dynamik als „reflexive Entsperrung“: Der Rückgang des Bitcoin-Preises drückt das Eigenkapital-„Aufgeld“, schließt die Emissionsfenster und verändert das Modell von „immer weiter anhäufen“ zu „verkaufen, um zu überleben“.
In seiner Szenarioanalyse gilt 60.000 US-Dollar als Existenzkrise im strategischen Bereich – die Kapitalmärkte sind in der Praxis bereits geschlossen; die Milliardenverluste sind eingeschlossen, statt theoretisch zu bleiben.