

BitMine sammelte 300 Millionen US-Dollar über Vorzugsaktien mit 9,5% Ausschüttung ein und investierte das Kapital in das ETH-Staking-Ökosystem. Mit dieser Transformation werden Miner vom hochkostenintensiven Wettlauf um Rechenleistung hin zu einem Staking-Ertragsmodell umgestellt – aber können 5% Staking-Ertragsrendite die Ausschüttungen decken? Standard Chartered glaubt, dass das ETH-Treasury-Modell dem Bitcoin-Modell überlegen ist, doch die Volatilität bleibt ein Warnsignal: Wenn ein Unternehmen 5% des umlaufenden ETH-Volumens kontrolliert, sind Kursrisiken und Ertragschancen gleichermaßen groß.
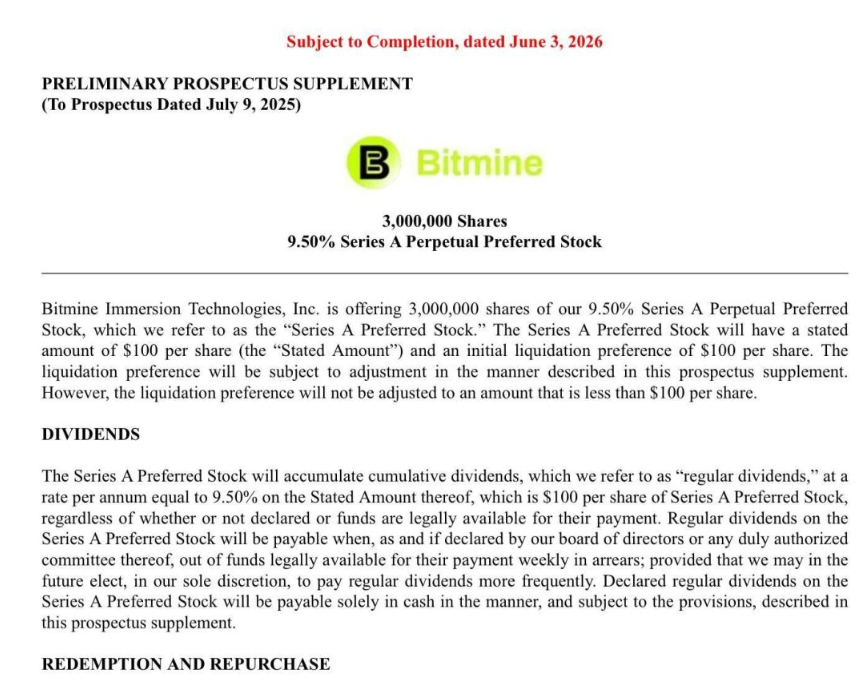
Im Rahmen der Ethereum-News hat BitMine Immersion Technologies am Mittwoch bei der SEC einen Antrag eingereicht und damit die Emission einer A-Runde von ewigen Vorzugsaktien gestartet: 3 Millionen Aktien zu je 100 US-Dollar, mit einer jährlichen kumulativen Ausschüttungsrate von 9,5%. Der Erlös ist ausschließlich für Ethereum-Akquisitionen, den Ausbau der ETH-Staking-Infrastruktur und Investitionen ins Ökosystem vorgesehen.
Diese Emissionsweise ähnelt in ihrer Struktur der von der Bitcoin-Treasury-Firma Strategy eingeführten Lösung, nutzt jedoch ein Mechanismus, den Bitcoin nicht replizieren kann: Staking.
Die Frage, die der Markt derzeit stellt, lautet: Handelt es sich bei den Maßnahmen von BitMine um eine einmalige Kapitalerhöhung – oder um ein deutliches Randphänomen eines breiteren Wechsels von Minern, weg von einnahmenabhängigen auf Rechenleistung basierenden Erträgen hin zu einer stärker institutionell geprägten ETH-Staking-Ertragslogik als Geschäftsmodell?
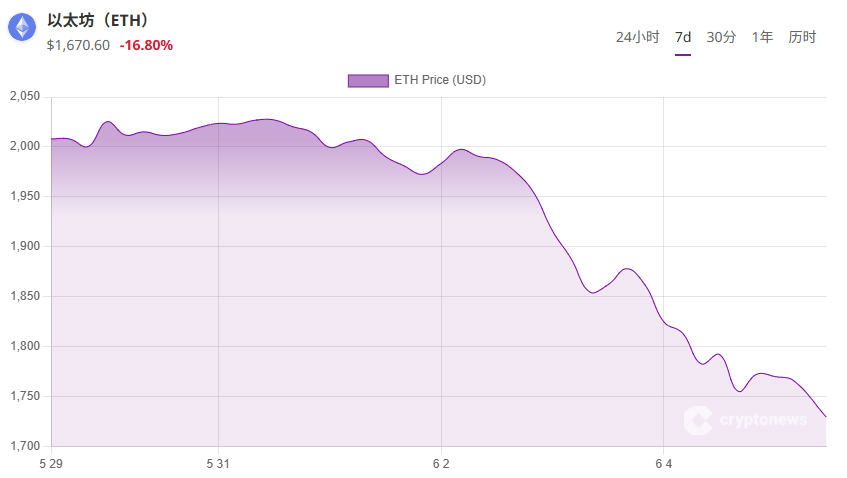
Ethereum-News: Mining-Strategie vs. Staking-Modell: Warum die Treasury-Transformation finanziell sinnvoll ist – und wo nicht
Der Kerngrund für diesen Wandel ist struktureller Natur. Beim Bitcoin-Mining entsteht Einnahme durch Blockprämien und Transaktionsgebühren, dafür sind jedoch kontinuierliche Investitionen in Hardware, Energielieferverträge und Kühlinfrastruktur nötig.
In jedem Halving-Zyklus wird die Gewinnmarge zusammengedrückt. Im Gegensatz dazu schafft ETH-Staking eine Rendite für Vermögenswerte auf der Aktivseite der Bilanz; derzeit liegt die jährliche Quote zwischen 3% und 5% und die laufenden Betriebskosten sind vergleichsweise gering.
Die Vorzugsaktienstruktur von BitMine vertieft diese Argumentation weiter. Strategy verkaufte in diesem Jahr zuvor 32 BTC – den ersten Bitcoin-Verkauf seit 2022 – speziell zur Zahlung der Dividenden für ihre STRC-Vorzugsaktien, deren Dividende 11,5% beträgt.
Dieser schnelle Verkauf drückte Bitcoin kurzzeitig unter 62.000 US-Dollar und löste umfangreichere Marktreaktionen zur Risikovermeidung aus. Die Gegenposition von BitMine ist eindeutig: Unternehmen mit großen ETH-Beständen können ihre Dividendenverpflichtungen über Staking-Erträge erfüllen – statt die zugrunde liegenden Vermögenswerte zu liquidieren. Das ist im Kern eine andere Kapitalstruktur.
Thomas Lee, Vorstandsvorsitzender von BitMine, betonte dies auf der französischen Proof of Talk-Konferenz und ist der Ansicht, dass das ETH-Treasury digitale Vermögenswerte nutzen kann, um den Ethereum-Ökosystem-Finanzierungskreislauf zu unterstützen: Erträge erzeugen eine Art Finanz- und Governance-„Flywheel“.
Das Unternehmen macht klar, dass es seine Validatoren-Infrastruktur durch sein eigenes Staking-Programm MAVAN erweitert – was zeigt, dass es sich um eine operative Planung handelt, und nicht nur um eine verbale Positionierung.
Geoffrey Kendrick, Leiter der Abteilung für digitale Vermögenswerte bei Standard Chartered, ist der Ansicht, dass dieser strukturelle Vorteil – Staking-Finanzierungsoperationen und verpflichtende Coin-Verkäufe – der Kern dafür ist, warum eine ETH-Treasury-Struktur sich langfristig besser entwickeln könnte als Bitcoin-äquivalente Konstrukte.
Ein Punkt, der in den Bullenmarkt-Überlegungen oft übersehen wird, ist: Die Staking-Erträge sind nicht fix; die Übergangskosten sind real.
Das Argument „Staking-Erträge sind gleich Dividenden“ gilt nur dann, wenn die ETH-Staking-Erträge hinreichend stabil sind, um die Verpflichtungen aus den Vorzugsaktien abzudecken.
Sie sind nicht fest. Die jährliche Rendite aus ETH-Staking schwankt je nach Netzwerkbeteiligung, MEV-Bedingungen und Veränderungen auf Protokollebene.
9,5% Vorzugsdividenden, finanziert durch Staking-Erträge von 3% bis 5%; ohne zusätzliches ETH-Accumulation oder zusätzliche Einnahmen kann das Modell sich nicht selbst tragen. Genau deshalb führt BitMine in seiner Pressemitteilung die zusätzliche Beschaffung von ETH als primären Verwendungszweck der Erträge auf.
Bergbauunternehmen tragen außerdem traditionelle operative Strukturen, die reine Finanzunternehmen nicht haben. Schulden-Covenants, Kosten für reale Infrastruktur sowie die Erwartungen der Aktionäre, die um die Bergbau-Ökonomie herum aufgebaut sind, werden sich nicht über Nacht in Luft auflösen.
Der Übergang von der Mining-Strategie zu einem Staking-Treasury ist keine bloße Umklassifizierung in der Bilanz; es ist eine umfassende Neuausrichtung des Geschäftsmodells, bei der in jeder Phase Ausführungsrisiken bestehen.
Das Aufmerksamkeitsrisiko macht die Lage zusätzlich komplizierter. BitMine kontrolliert öffentlich etwa 5% des gesamten zirkulierenden ETH-Angebots.
Analysten weisen darauf hin, dass der einzelne Unternehmensinhaber in dieser Größenordnung zu einer entscheidenden Variablen für die Preis-Dynamik von ETH wird und damit Kursanstiege ebenso verstärkt wie -rückgänge.
Die Mining-These und die Treasury-These sind nicht dasselbe Argument. Eines davon betrifft die operative Effizienz. Ein anderes geht um die Marktstruktur. Außerdem verbessert sich die Infrastruktur im Ethereum-Ökosystem, wodurch großskalige Staking-Operationen praktikabler werden – aber das beseitigt nicht das Bilanzrisiko, das mit konzentrierten und zugleich volatilitätsanfälligen Vermögenswerten in einer gehebelten Kapitalstruktur verbunden ist.