
Wichtige Kennzahlen: (18. Mai 16 Uhr HK -> 1. Juni 16 Uhr HK):
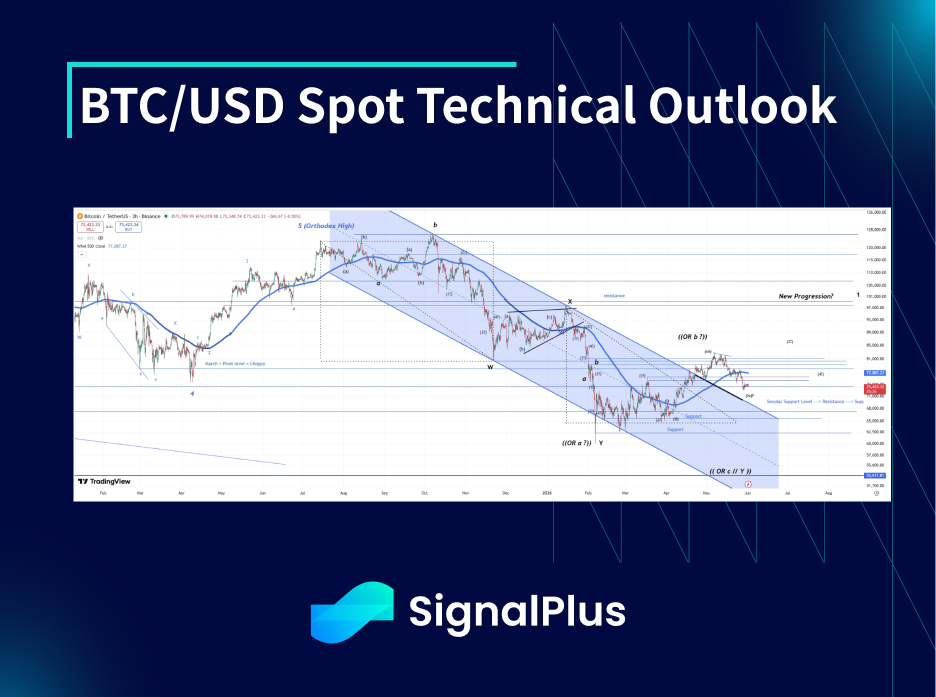
BTC/USD -5,5% ($77,000 -> $72,750), ETH/USD -6,6% ($2,120 -> $1,980) [Image] BTC/USD Spot Technischer Ausblick:
Der Momentum-Anstieg im Spot hat in den letzten Wochen nachgelassen und retraced durch einige lokale Unterstützungslevels. Die realisierte Volatilität bleibt jedoch niedrig und das ist konsistent mit einem stabileren (und letztendlich typischerweise konstruktiven) Zeitraum.
Unterhalb von $71k würden wir uns für einen Test unter $68k und dann $60k vorbereiten, aber mit einer Positionierung, die viel leichter ist als zuvor, fühlt sich das wie ein Ereignis mit niedriger Wahrscheinlichkeit an. Auf der Oberseite würde das Clearing von $82k uns höher öffnen, jedoch deutet das aktuelle Muster/Shape darauf hin, dass größere Upside-Bewegungen erst am Ende des Sommers/Q4 erwartet werden. Wir bleiben langfristig konstruktiv, erwarten jedoch, dass die Preisaktion in den nächsten Wochen größtenteils gedämpft sein wird, es sei denn, es kommt zu einer Eskalation in der Geopolitik.
Trotz keiner verbindlichen Ankündigung eines Deals zwischen den USA und dem Iran in den vergangenen Wochen steuern die Schlagzeilen in die richtige Richtung: Zuletzt wurde ein weiterer 60-Tage-Stopp der Kampfhandlungen zwischen den Ländern vereinbart, „vorbehaltlich der Unterzeichnung durch Trump“. In der Zwischenzeit haben die Chinesen ihre strategischen Ölvorräte abgebaut (statt bei höheren Preisen zu kaufen), sodass die globale Ölnachfrage etwas unter Kontrolle gehalten wurde. In Kombination mit dem schrittweise positiveren News-Flow ist der Ölpreis um 20% gegenüber den Hochs gefallen. Gleichzeitig wirkt es so, als seien Anleger grundsätzlich zu wenig in Aktien investiert, angesichts der schnellen Erholung von den Tiefs und des anhaltenden gemischten Nachrichtenflusses. Daher haben wir den Kurs weiter nach oben getrieben und neue Hochs im SPX und im Nasdaq angesteuert, obwohl es keine Bestätigung für einen finalen Deal gibt. Es liegt nahe zu dem Schluss, dass wir auch weiterhin zusätzliches Aufwärtspotenzial sehen dürften, sobald wir die Bestätigung für den Deal tatsächlich erhalten, da dann die „Unsicherheitsprämie“ aus den Preisen herausläuft.
In der Zwischenzeit haben die Krypto-Großen (BTC, ETH) in den vergangenen 2 Wochen ziemlich kontinuierliche ETF-Abflüsse verzeichnet. Das scheint eine rotationsgetriebene Abkehr von diesen ETFs und hin zu Aktien sowie auch HYPE zu sein (was verständlicherweise im Krypto-Bereich die Aufmerksamkeit an sich zieht). Auch Gold ist von den jüngsten Hochs spürbar zurückgekommen, da dort klar noch ein gewisser Überhang besteht; auch hier drehen Anleger Kapital für bevorstehende IPOs und aktien- bzw. equity-nahe Spielarten um. Unser Basisszenario bleibt, dass wir später im Jahr sowohl bei Bitcoin als auch bei Gold erhebliches Aufwärtspotenzial sehen werden, obwohl wir mit einer Konsolidierung über den Sommer hinweg rechnen sollten (wahrscheinlich werden sie an der Aktien-Rally nur wenig partizipieren).
BTC$ implizite Volatilitäten: implizite Volatilität für BTC$ (18. Mai 16:00 Uhr HK -> 1. Jun 16:00 Uhr HK)
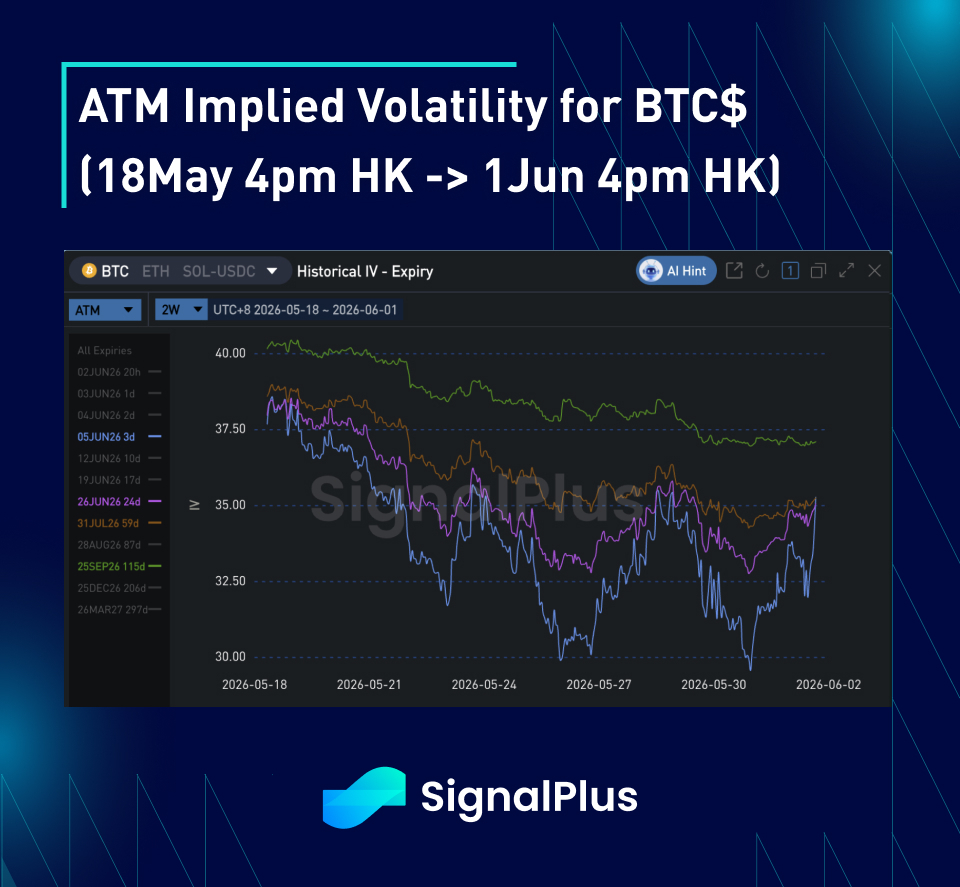
Obwohl der Spot in den vergangenen 2 Wochen von über $80k bis auf ein Tief von $72,5k zurückgefallen ist, war das realisierte Niveau weitgehend ziemlich niedrig. Die einzigen Ausnahmen waren Wochenend-bedingte Bewegungen mit dünner Liquidität sowie einige headline-getriebene Ausschläge im Kontext US-Iran. Realised blieb klar bei 35–36 Volatilitäten; an wenigen Tagen wurden 20–25 Volatilitäten realisiert. Dadurch sind die täglichen Volatilitäten auf den Bereich von 30–35 Vol im Front-End gefallen, während sich die Term-Prämie entlang der Kurve weiter herausrechnet – insbesondere in Richtung der Sommermonate. Insgesamt hat dies dazu geführt, dass die impliziten Volatilitäten in den vergangenen 2 Wochen rückläufig waren.
Die Terminstruktur der Kurve hat sich im Front-End tatsächlich abgeflacht: Es gab etwas Kaufnachfrage auf beiden Seiten des Spots, sowohl wegen der niedrigeren Break-evens auf diesen impliziten Volatilitätsniveaus als auch weil der Spot bei $73k „interessanter“ aussieht. Weiter hinten in der Kurve wirkt die Terminstruktur hingegen steiler, wobei ein großer Teil davon optisch ist, unter anderem aufgrund saisonaler Effekte und der Varianz rund um die Mid-Term-Wahlphase im Q4, die die Kontrakte für Dez’26 und Mär’27 stützt.
BTC$ Skew/Konvexität:
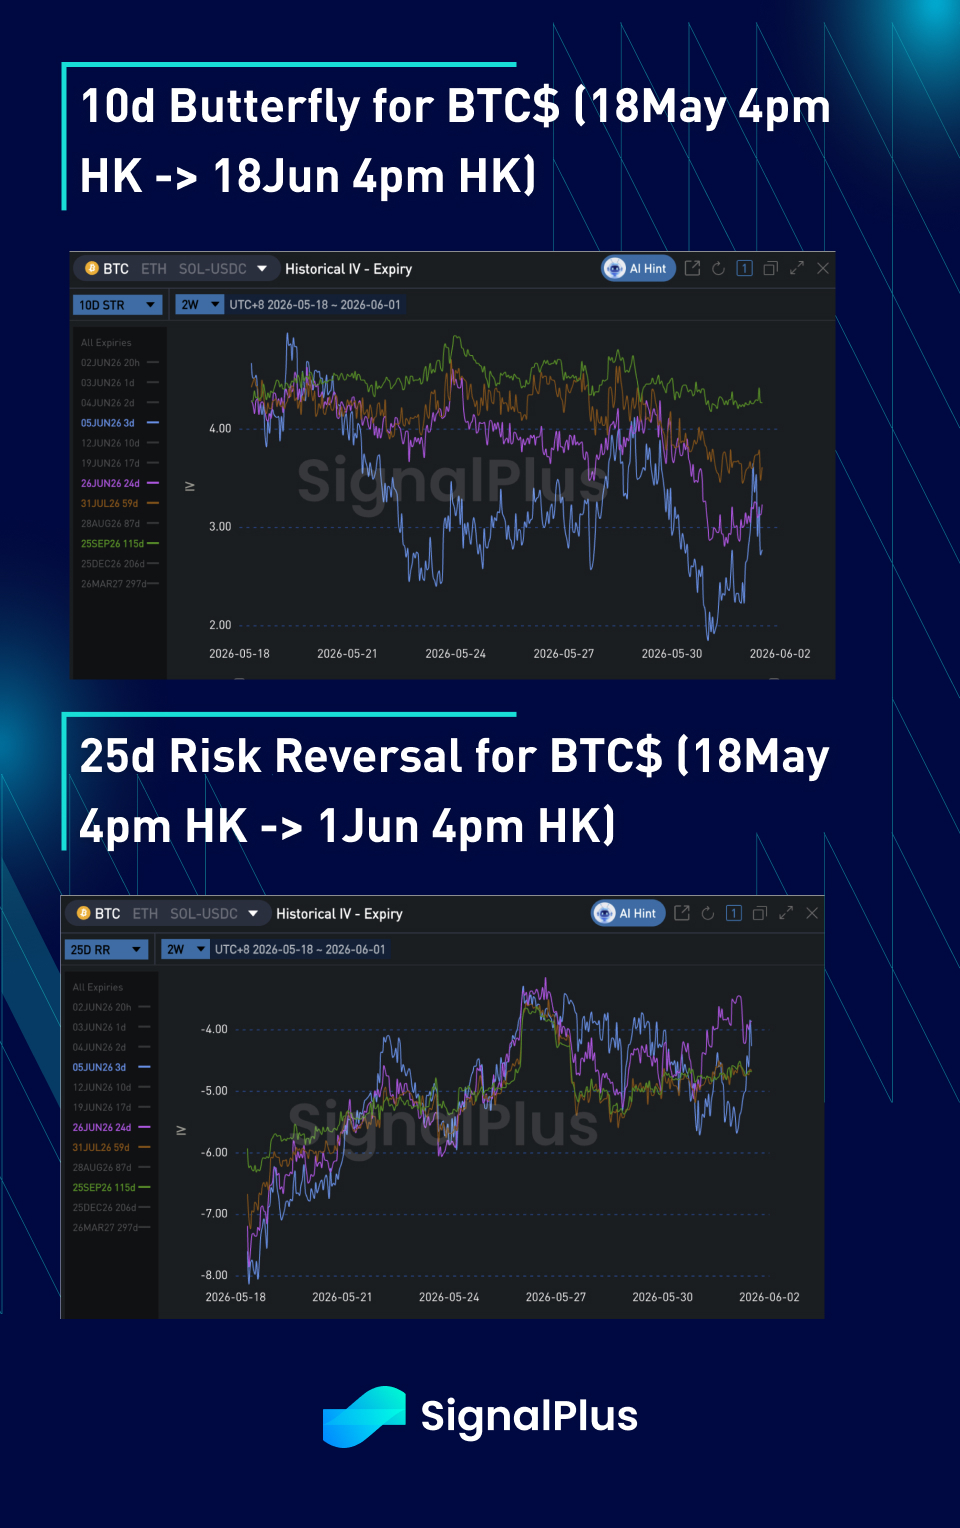
Die Skew-Preise haben ihre Sensitivität gegenüber der Spot-Richtung etwas verloren: Die Skew-Werte sind tatsächlich von den Tiefs vor ein paar Wochen aus nach oben gestiegen, während der Spot in geordneter Weise neu bewertet wurde und tiefer ging. Die Nachfrage nach tieferen Puts (unter $65k) auf diesen Spot-Niveaus hat sich bislang nicht materialisiert, was auf eine leichtere Spot-Positionierung bzw. weniger Bedarf an Hedging hindeutet. Auf der anderen Seite der Skew-Seite sieht der Markt weiterhin ein hohes Angebot an Call-Seiten-Volatilität von Overlay-Verkäufern, die Rendite suchen: Beispielsweise wurden letzte Woche Freitag ~5k BTC Nominal an Juli-80k-Calls verkauft. Infolgedessen bleibt die Call-seitige Volatilität unterdrückt, in Erwartung dieser anhaltenden Flows.
Die Konvexitäts-Preise bewegten sich seitwärts bzw. tendierten abwärts. Diese Entwicklung hängt mit einer insgesamt range-basierten Preisaktion und einer begrenzten Nachfrage nach Optionschemen außerhalb der Range zusammen – mit Ausnahme einiger lokaler, richtungsbezogener Trades. Selbst dort haben sich die Bereiche bei einer insgesamt stärker komprimierten Range häufig in Call-Spreads und Put-Spreads niedergeschlagen. Viel Glück für die kommende Woche!