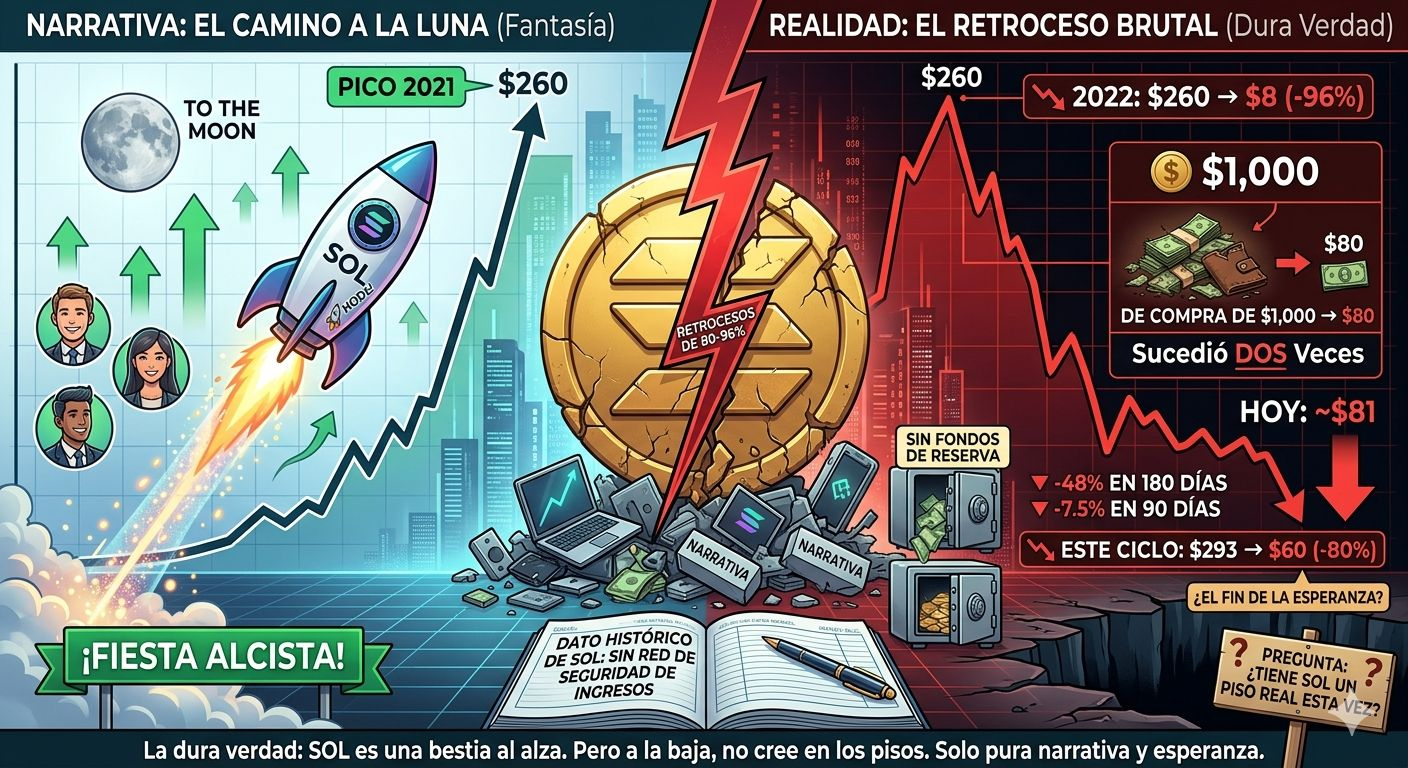
📊 Das Argument gegen Solana ist klar: Historisch gesehen hat es brutale Einbrüche erlitten.
Die Zahlen, die du nennst, sind im Kern real:
* 📉 Von etwa $260 auf unter $10 während des Bärenmarkts 2022.
* 📉 Eine sehr tiefe Korrektur von den Hochs des jüngsten Zyklus.
Und das zeigt etwas Wichtiges:
👉 SOL ist ein Asset mit hoher Volatilität.
⸻
🧠 Hat es heute einen „stärkeren Boden“?
Die Bullen würden sagen: Ja, denn heute hat Solana Dinge, die es 2022 noch nicht hatte:
* Mehr On-Chain-Aktivität.
* Mehr Stablecoins.
* Mehr DeFi-Anwendungen.
* Größere institutionelle Beteiligung.
* Ein reiferes Ökosystem an Entwicklern.
Mit anderen Worten:
🌱 Hinter dem Netzwerk steckt heute mehr echte Infrastruktur.
⸻
⚠️ Das bärische Argument
Die Kritiker entgegnen, dass:
* ein großer Teil der Aktivität weiterhin spekulativ ist
* Memecoins einen Großteil des Volumens antreiben
* die Einnahmen einer Blockchain in Bärenmärkten schnell fallen können
Und sie erinnern daran, dass:
📉 Ein Asset kann gute Grundlagen haben und trotzdem um 70–90% fallen, wenn die Liquidität verschwindet.