


 Wochenrückblick
In dieser Woche, vom 18. Mai bis 25. Mai, erreichte der Eis-Zucker-Orangen-Preis ein Hoch von etwa $78200 und ein Tief von nahe $74289, mit einer Schwankungsbreite von etwa 5%.
Beobachte die Chips-Verteilungskarte; in der Nähe von etwa 80000 gab es eine große Menge an Chip-Transaktionen, was eine gewisse Unterstützung oder Widerstand bieten wird.
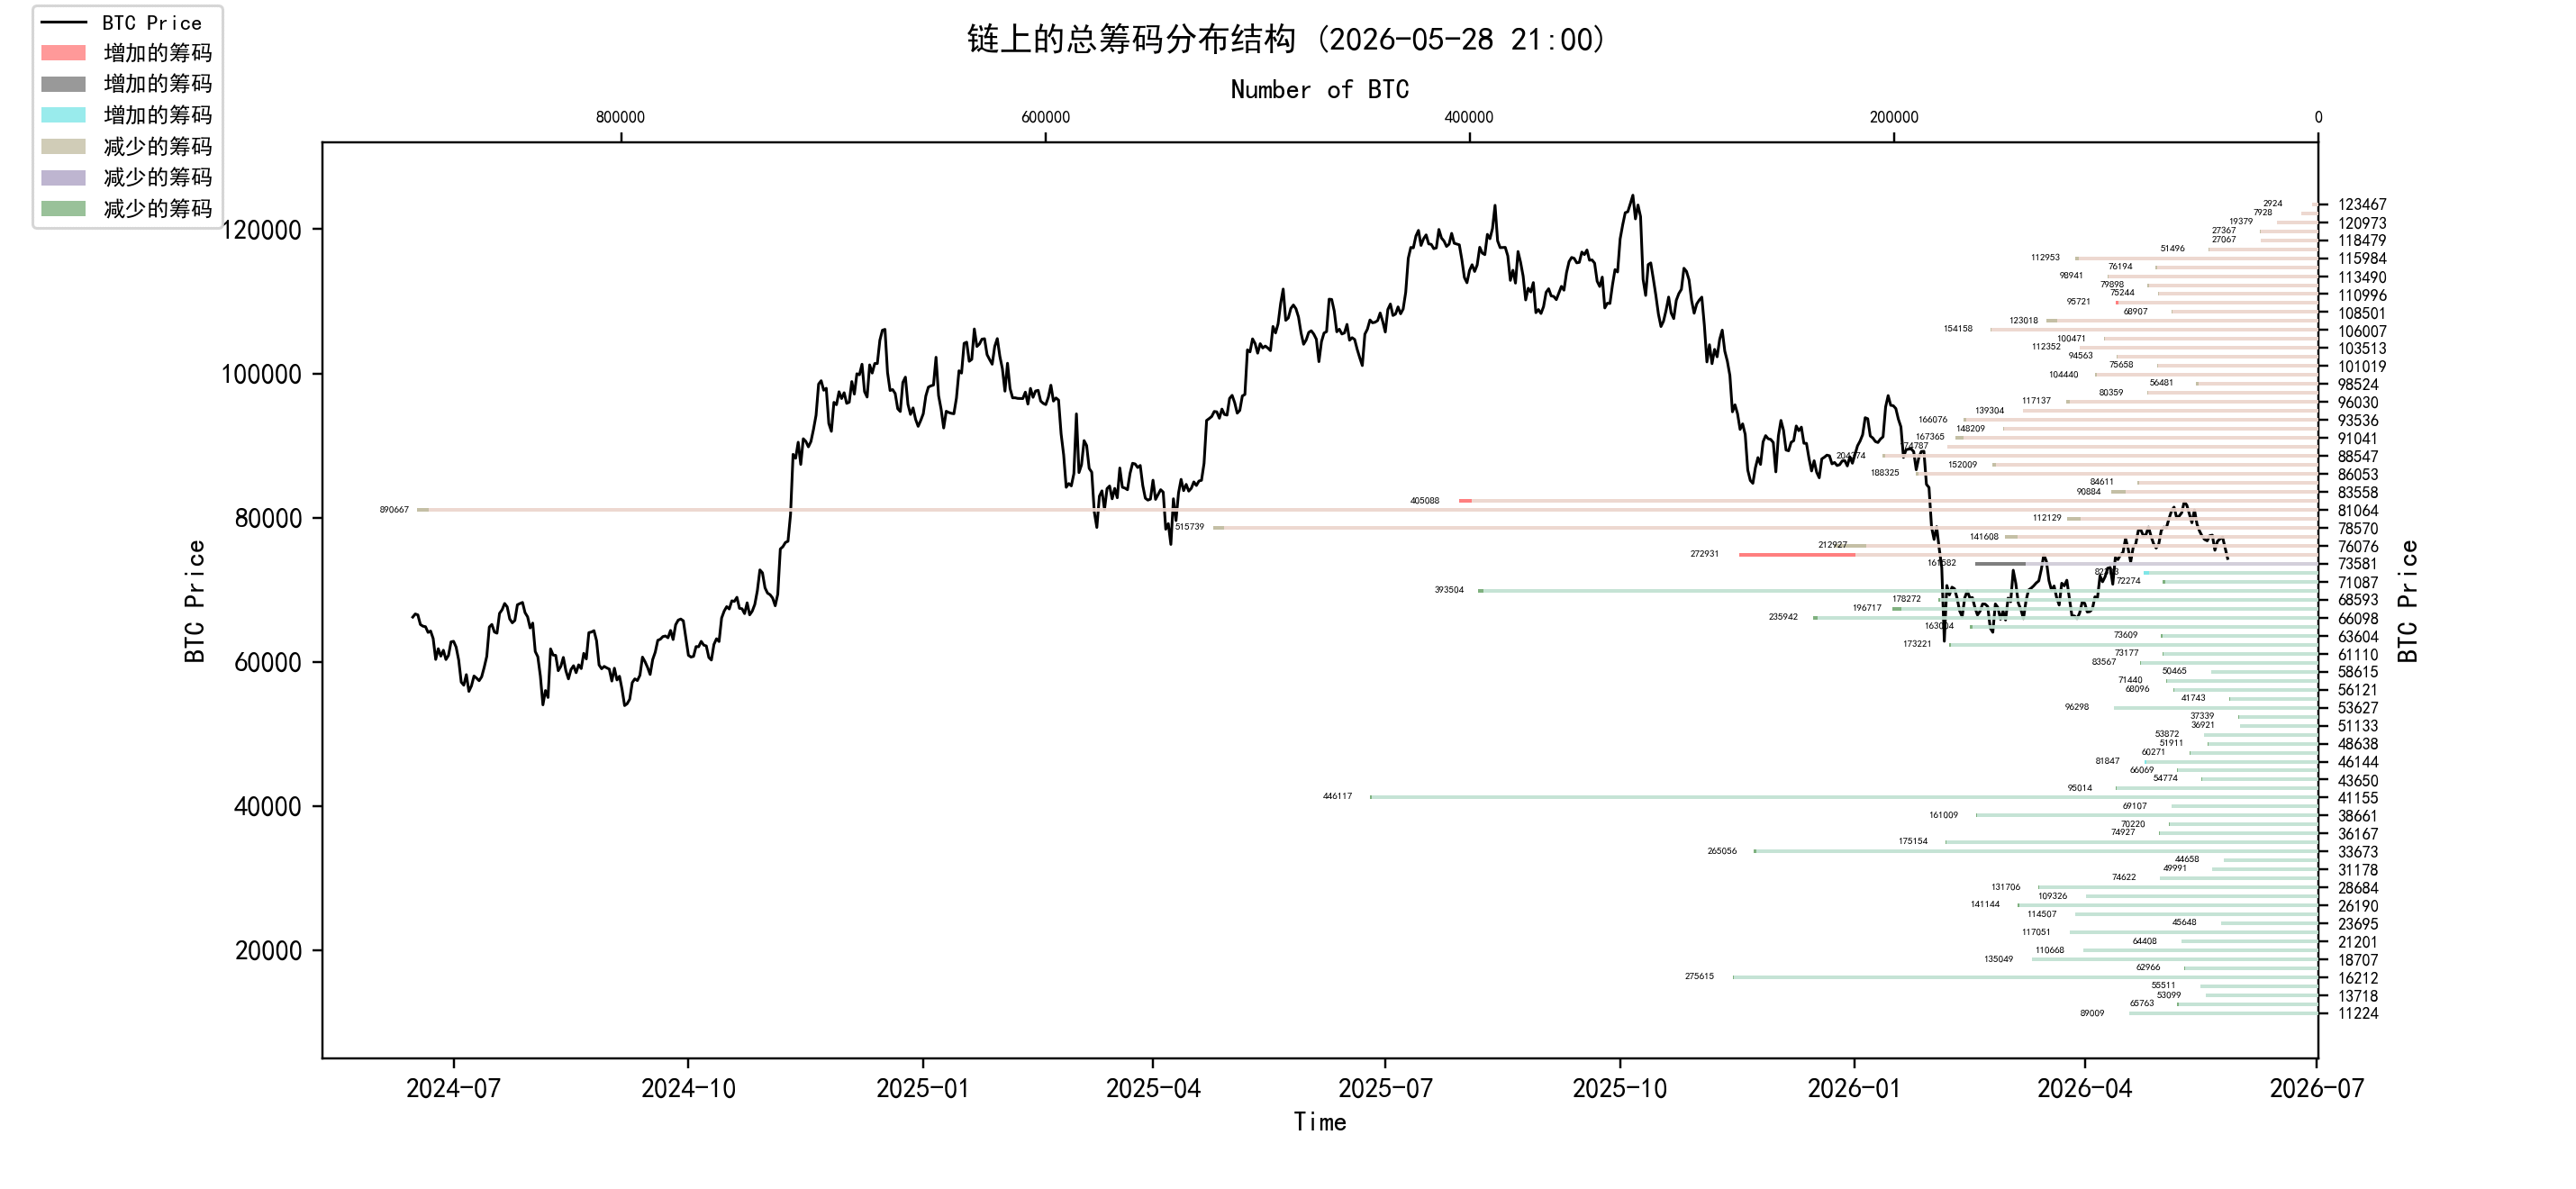
Analyse:
60000-68000 etwa 1,09 Millionen Coins;
76000-89000 etwa 2,98 Millionen Coins;
90000-100000 etwa 1,15 Millionen Coins;
Über 100000 etwa 1,39 Millionen Coins;
In Bezug auf wichtige Nachrichten
In Bezug auf wirtschaftliche Nachrichten
Die Ölpreise sind stark gefallen, aber die Straße von Hormuz bleibt ein zentrales Variablen des globalen Marktes. Die wichtigste Veränderung in dieser Woche ist der deutliche Rückgang der Ölpreise von ihren Höchstständen. Am 27. Mai fiel der Brent-Rohölpreis aufgrund iranischer Medienberichte über einen ersten Rahmenentwurf zur Beendigung des Konflikts zwischen den USA und dem Iran und zur Wiedereröffnung der Straße von Hormuz auf etwa 95 Dollar, während WTI auf etwa 89 Dollar fiel. Reuters berichtete, dass der effektive Schließung der Straße von Hormuz zuvor mehr als 14 Millionen Barrel pro Tag an Ölversorgung aus dem Nahen Osten offline genommen hat, weshalb die Wiederherstellung dieses Kanals direkte Auswirkungen auf die globalen Inflationsprognosen hat. Institutionen/Marktmeinungen: Der Handelsleiter von BOK Financial, Dennis Kissler, glaubt, dass die zuvor in den Markt eingepreisten „extrem angespannten Lieferungen“ sich entspannen; jedoch glaubt Wealthspire Advisors, dass die Behauptung, in einem Monat wieder zu öffnen, nicht ausreicht, um den Markt vollständig zu beruhigen, da es dazwischen immer noch zu Rückschlägen kommen könnte.
Die Renditen von US-Staatsanleihen werden zur Hauptquelle des Drucks auf den Aktienmarkt und den Krypto-Markt. Diese Woche sind die Renditen von US-Staatsanleihen aufgrund des Ölpreisrückgangs zwar etwas gefallen, liegen aber weiterhin deutlich über dem Niveau vor dem Krieg. Reuters zufolge sind seit Beginn des Iran-Kriegs Ende Februar die Renditen 10-jähriger US-Staatsanleihen um etwa 50 Basispunkte gestiegen, die Renditen 2-jähriger um rund 70 Basispunkte. Einschätzung von Institutionen/Märkten: Die Modellannahmen der Société Générale (SocGen) sehen 4,5% bei 10-jährigen US-Anleihen als eine Schlüsselmarke; falls die Renditen weiter steigen, könnte die Korrelation zwischen Aktien und Anleihen deutlich ins Negative kippen—also: „Wenn die Rendite weiter steigt, ist das grundsätzlich negativ für Aktien“.
Risiko einer erneuten Stärke des US-Dollars: Globales Kapital könnte weiter zu US-Assets tendieren. Diese Woche rückt der US-Dollar wieder stärker in den Fokus. Reuters berichtet, dass höhere Renditen von US-Staatsanleihen und die Widerstandskraft der US-Wirtschaft den Renditevorteil des Dollars gegenüber anderen Währungen vergrößert hätten. Macquarie glaubt: Wenn der Ölpreis hoch bleibt und die Fed Signale der Straffung sendet, könnte der US-Dollar weiter zulegen. Auch UBS ist der Ansicht, dass solange sich der Zinsabstand zugunsten des Dollars weiter ausweitet, der natürliche Pfad des Dollars eher nach oben zeigt.
Neue Führung in der Fed plus wiederholte Inflationsschwankungen: Der Markt handelt weiter mit dem Thema „noch länger hohe Zinsen“. Kevin Warsh hat am 22. Mai den Eid als Fed-Vorsitzender geleistet und übernimmt ein komplexes Umfeld—steigende Benzinpreise, steigende Inflation und sinkendes Konsumentenvertrauen. Reuters berichtet, Warsh verspreche, eine „reformorientierte“ Fed zu führen; gleichzeitig diskutieren jedoch auch einige Fed-Beamte, ob eine Abschaffung des Lockerungsnarrativs nötig sei. Einschätzung von Institutionen/Märkten: Der Markt handelt nicht mehr nur über Zinssenkungen, sondern beginnt auch das Risiko einzupreisen, dass es bis Ende des Jahres erneut zu Zinserhöhungen kommen könnte. Reuters weist zudem auf Berichte zum US-Hypothekenmarkt hin: Der CPI stieg im April im Jahresvergleich auf 3,8%, nach 2,9% im Vorjahr (im August). Immer mehr Fed-Mitglieder machen sich Sorgen, dass es sich nicht nur um einen vorübergehenden Energie-Schock handelt, sondern um eine möglicherweise länger anhaltende Inflation.
Steigender Druck auf US-Verbraucher, Immobilien weiterhin durch hohe Zinsen belastet. Der Index des Verbraucher-Sentiments der University of Michigan fiel im Mai-Ending auf 44,8 und damit auf ein Allzeittief—unter dem Wert von April 49,8. Studienleiterin Joanne Hsu sagte, 57% der Verbraucher hätten von sich aus erwähnt, dass hohe Preise ihre persönlichen Finanzen erodieren—mehr als im Vormonat (50%).
US-Aktien bleiben weiterhin durch KI und Gewinne gestützt, aber die Marktkonzentration ist hoch. Diese Woche laufen US-Aktien weiterhin nahe an Rekordhochs. Eine Reuters-Umfrage unter 47 Strategen und Fondsmanagern zeigt, dass die Median-Prognose erwartet, dass der S&P 500 bis Ende 2026 7.620 Punkte erreicht—nur rund 1,3% über dem aktuellen Stand. Gleichzeitig wird erwartet, dass der S&P 500 bis Mitte 2027 8.050 Punkte erreichen könnte.
Die EZB und die BOJ bleiben weiter auf Falkenkurs, wodurch der globale Entspannungszyklus aufgeschoben wird. Aufseiten Europas sagte EZB-Vorstandsmitglied Isabel Schnabel, dass die Inflation im Euroraum auf 3% gestiegen sei; die Markterwartungen gingen davon aus, dass sie bis zum Jahresende nahe an 4% herankommen könnte. Sie ist der Ansicht, dass der derzeitige Energie-Schock sehr groß ist und seine Nachhaltigkeit frühere ungünstige Szenarien bereits übertrifft.
Verbesserung der Industriegewinne in China, aber die Erholung bleibt strukturell unausgewogen. Chinas Gewinne der Industrieunternehmen über einer bestimmten Betriebsgröße stiegen im April im Jahresvergleich um 24,7% und lagen damit auf dem schnellsten Tempo seit November 2023; in den ersten vier Monaten kumuliert betrug das Plus 18,2%. Reuters zufolge kommt die Erholung jedoch vor allem aus steigenden Preisen in vorgelagerten Bereichen, aus nachfragebezogenen Impulsen rund um KI und aus Exportstützung; schwache Binnennachfrage und der starke Wettbewerbsdruck in der Abnehmer-/Endstufe bleiben Belastungsfaktoren.
Handelsbeziehungen zwischen China und den USA in einem Zustand von „begrenzter Entspannung, aber anhaltendem Druck“. Der US-Handelsbeauftragte Jamieson Greer sagte, die USA würden öffentliche Stellungnahmen einholen und dann entscheiden, welche chinesischen Waren in den Rahmen für Senkungen von Zöllen aufgenommen werden können. China und die USA hätten außerdem vereinbart, einen gemeinsamen „Handelsrat“ einzurichten und zunächst über die Zollsenkung oder den Abbau von Zöllen auf nicht strategische Waren im Umfang von rund 30 Milliarden US-Dollar zu beraten. Gleichzeitig betonte er jedoch, dass die USA ihre Zölle gegen China weiter beibehalten würden; das Zollniveau der USA gegenüber China werde aller Wahrscheinlichkeit nach langfristig höher bleiben als das anderer Länder.
Die KI-Lieferkette expandiert weiter, Taiwan bleibt ein zentraler Knotenpunkt für globale KI-Hardware. Nvidia-CEO Jensen Huang sagte, das Unternehmen plane, jährlich rund 150 Milliarden US-Dollar in Taiwan zu investieren, und bezeichnete Taiwan als Kernregion der KI-Revolution. Der Hauptsitz von Nvidia in Taiwan soll in diesem Jahr mit dem Bau beginnen, 2030 in Betrieb gehen und werde sich weiter an KI-Server- und Advanced-Manufacturing-Partner wie TSMC, Foxconn, Wistron und Quanta angleichen. Marktwirkung: KI-Capex bleibt einer der stärksten strukturellen Unterstützungsfaktoren für globale Aktienmärkte und ist positiv für Halbleiter, Advanced Packaging, Server, Strom, Rechenzentren und die dazugehörige Lieferkette. Wenn jedoch die Renditen von US-Staatsanleihen weiter steigen, könnten überbewertete KI-Assets vorübergehend zurückkorrigieren.
Nachrichten im Krypto-Ökosystem
BTC, ETH und SOL schwächen weiter; der Krypto-Markt folgt weiterhin der makroökonomischen Preisbildung. Stand 27. Mai: Derzeit gibt es im Krypto-Markt keine klar eigenständige Entwicklung; vor allem beeinflusst durch gemeinsame Faktoren wie die Renditen von US-Staatsanleihen, den US-Dollar, ETF-Geldflüsse und die gesamte Risikopräferenz.
Marktwirkung: Wenn der Ölpreis weiter fällt und ETF-Gelder aufhören abzufließen, hat der Krypto-Markt Chancen, sich zu stabilisieren. Wenn der US-Dollar und die Renditen von US-Staatsanleihen jedoch wieder nach oben gehen, stehen BTC und hochvolatile Altcoins weiterhin unter Druck. 2. Solana-bezogene ETF-Gelder sind relativ stabiler, aber das Volumen ist weiterhin klein. Laut Farside flossen Solana-bezogene ETFs am 22. Mai netto rund 5,8 Millionen US-Dollar zu, am 26. Mai war der Zufluss praktisch null. Im Vergleich zum Abfluss bei BTC- und ETH-ETFs wirkt SOL-Geld zwar robuster, aber insgesamt bleibt die Größenordnung begrenzt. 3. SoFi bringt Stablecoins in den Einzelhandelsmarkt und traditionelles Finanzwesen geht weiter auf On-Chain-Zahlungen. SoFi teilte mit, dass seine rund 15 Millionen Nutzer innerhalb der SoFi App SoFiUSD kaufen, verkaufen und halten können. SoFiUSD läuft auf Ethereum und Solana, ist 1:1 an den US-Dollar gekoppelt und kann über die SoFi Bank eingelöst werden.
Das Gesamtvolumen von Stablecoins ist im Grunde stabil; Dollar-Stablecoins bleiben absolut dominant. DefiLlama zeigt, dass die Gesamtmarktkapitalisierung der Stablecoins etwa 322,57 Milliarden US-Dollar beträgt, die 7-Tage-Änderung bei rund -0,02% liegt; der USDT-Anteil liegt bei etwa 58,67%. USDT hat ein Volumen von rund 189,2 Milliarden US-Dollar, USDC rund 76,6 Milliarden US-Dollar.
EZB widerspricht der Lockerung der Regeln für Euro-Stablecoins, Route in Europa und USA trennt sich. Die EZB warnt die Finanzminister der EU, dass das Lockern der Regeln für die Emission von Euro-Stablecoins die Kreditvergabe der Banken schwächen und die Steuerung des Leitzinses durch die Notenbank erschweren könnte. EZB-Chefin Lagarde und andere Notenbankvertreter befürchten, Stablecoins könnten Bankeinlagen instabiler machen und das Risiko der „Entmidation“ (Entkopplung) des Bankensystems verstärken.
Tokenisierte Aktien und RWA schreiten voran, doch regulatorischer Widerstand bleibt bestehen. Zuvor hatte Reuters unter Berufung auf Bloomberg berichtet, dass die SEC „innovative Ausnahmen“ vorbereite, die den Handel tokenisierter Aktien und ähnlicher Vermögenswerte ermöglichen und möglicherweise neue regulatorische Pfade für die On-Chain-Abbildung traditioneller Aktien eröffnen. Doch die nachfolgenden Berichte dieser Woche zeigen, dass das Vorhaben auf Widerstand von Börsen und Marktteilnehmern gestoßen ist; die SEC hat die entsprechenden Pläne verschoben. Streitpunkte sind unter anderem, ob tokenisierte Aktien Dividenden- und Stimmrechte beinhalten, ob sie eine Unternehmensbestätigung (company endorsement) erfordern und ob Dritte die betreffenden Token ausgeben dürfen, ohne die Zustimmung börsennotierter Unternehmen.
Der CLARITY Act bleibt die zentrale Linie für die Kryptoregulierung in den USA. Der Finanzausschuss des US-Senats hatte den CLARITY Act zuvor vorangetrieben. Ziel des Gesetzes ist es, die regulatorischen Grenzen der SEC und der CFTC für verschiedene digitale Vermögenswerte klarer zu definieren und Fragen zu Börsen, Brokern, Stablecoin-Belohnungen und DeFi-Compliance zu behandeln. Der zentralste Streitpunkt ist weiterhin die Stablecoin-Belohnung: Das Gesetz tendiert dazu, das Belohnen von nicht genutzten Salden von Stablecoins zu verbieten, die ähnlich wie Bank-Einlagenzinsen funktionieren, erlaubt jedoch teilweise Belohnungen, die an Handelsaktivitäten gekoppelt sind.
Langfristige Erkenntnisse: zur Beobachtung unserer langfristigen Ausgangslage; Bullenmarkt/Bärenmarkt/strukturelle Veränderung/neutraler Zustand
Mittelfristige Sondierung: Zur Analyse, in welcher Phase wir uns aktuell befinden, wie lange diese Phase voraussichtlich anhalten wird und welche Situationen eintreten können
Kurzfristige Beobachtung: zur Analyse der kurzfristigen Marktlage; außerdem zur Einschätzung der Möglichkeit, dass sich in eine Richtung/unter bestimmten Voraussetzungen ein bestimmtes Ereignis ergeben könnte
Langfristige Erkenntnisse
Nicht-liquidere langfristige Whales
Gesamter kurzfristiger On-Chain-Verkaufsdruck (Spot)
Netto-ETF-Zuflüsse für BTC (Spot ETF)
Langfristige Halter mit Haltedauer von über sechs Monaten
Überweisungen großer Whales an Börsen
Langfristige Halter mit Haltedauer von über einem Jahr vs kurzfristige Halter
Kosten-Schwelle langfristiger Investoren
Analyse der BTC-On-Chain-Entwicklung im Gleichklang mit dem Makro: Tranchen werden leichter, das Kapital ist noch nicht zurück. Der zentrale Zustand von aktuellem BTC ist sehr klar: Die Angebotsstruktur auf der Kette verbessert sich, aber die Geldseite ist weiterhin eher kühl. Das ist kein reines On-Chain-Problem. Auf der Makro-Seite drücken hohe Zinsen, der Druck des US-Dollars, ETF-Abflüsse und die Zuflüsse von Börsen-Whales gemeinsam den Preis; auf der On-Chain-Seite liefern dagegen steigende Anteile langfristiger Halter, der Rückzug kurzfristiger Spekulanten und weniger schwebende Tranchen die Voraussetzungen für einen mittelfristigen Boden. Das realistischste Bild des Marktes ist jetzt: Die Bodenstruktur formt sich, aber die Bestätigung der Umkehr steht noch aus.
Nicht-liquidere langfristige Whales: Das stärkste Kapital hat noch nicht entschlossen zugeschlagen
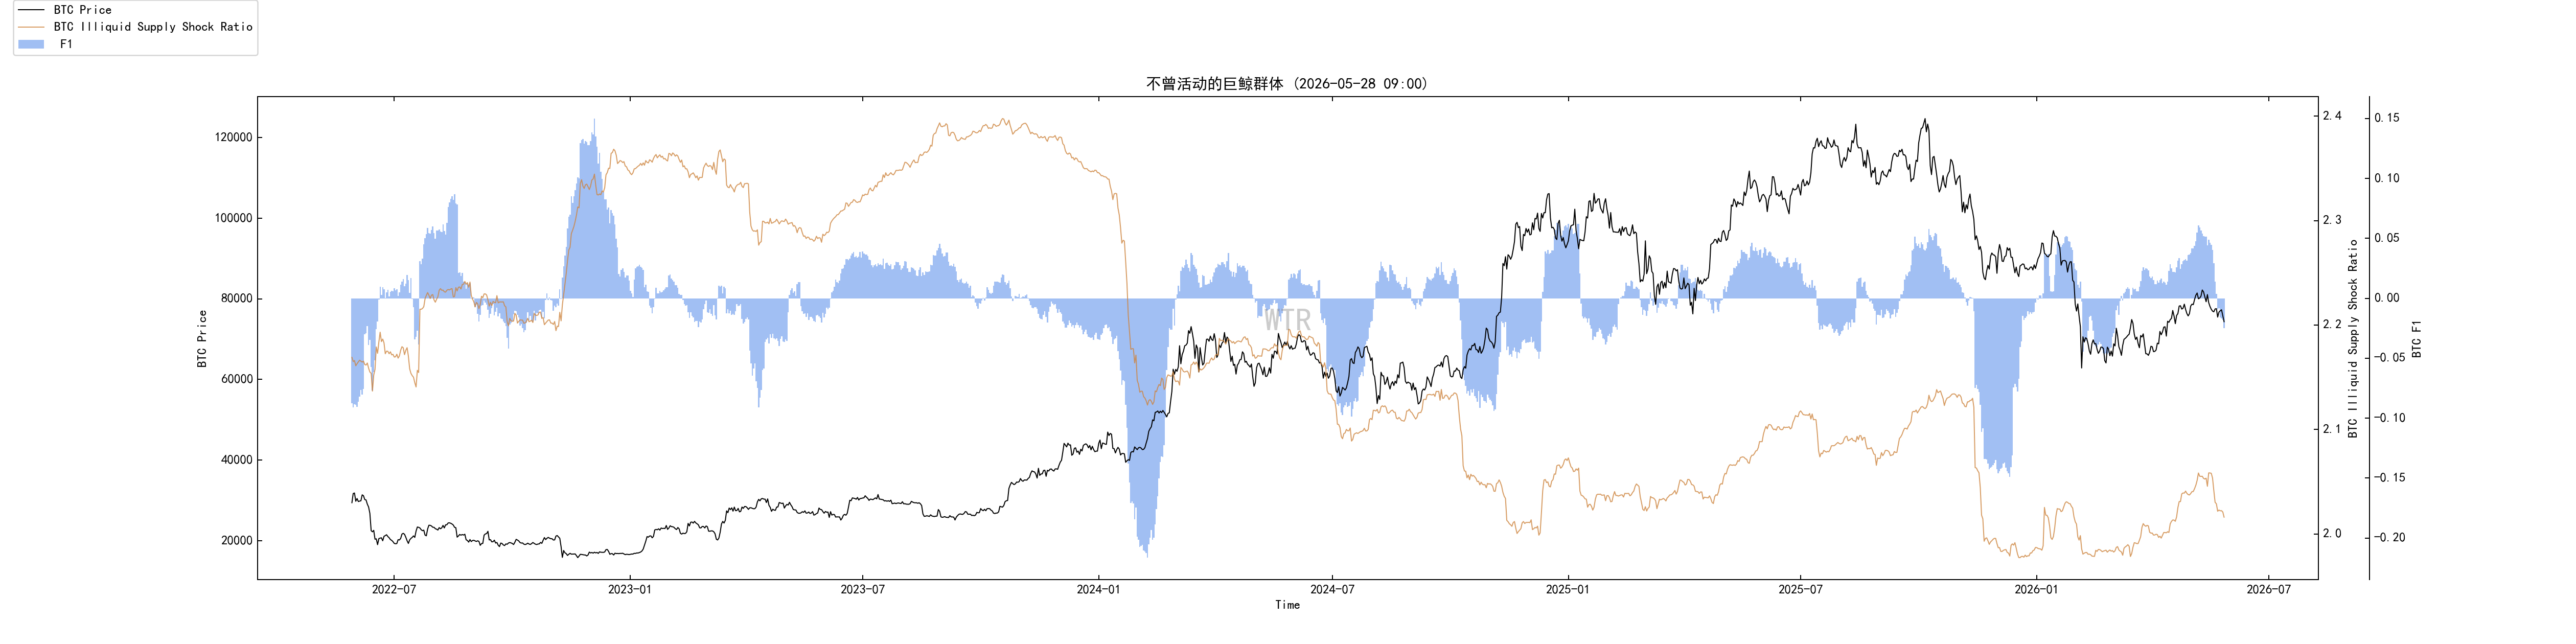 Nicht-liquidere langfristige Whales hatten zuvor tatsächlich ein Wachstum. Das zeigt, dass ein Teil langfristiger Gelder bereit ist, Tranchen aufzunehmen. Allerdings schwächt sich dieses Wachstum oberhalb von 81.000 US-Dollar deutlich ab; erst wenn der Kurs wieder unter 80.000 US-Dollar fällt, tauchen erneut erste Anzeichen eines Aufwärtsschubs durch Wachstum auf.
Noch entscheidender ist: Mit weiter schwächer werdendem Kurs beginnt der Anteil dieser Gruppe schnell zu sinken. In der Nähe von 72.900 US-Dollar werden die langfristigen, nicht-liquideren Whales weiterhin weniger.
Das zeigt, dass die Großgelder nicht bedingungslos als Stütze auftreten. Sie kaufen günstige Tranchen, aber übernehmen in einem schwachen Markt nicht blind. Das Verhalten dieser Gruppe ähnelt eher einer preisempfindlichen Ansammlung als einer stark defensiven Ansammlung.
Daher ist das Signal aus dieser Datenreihe nicht stark. Es beweist, dass unten Leute hinschauen, aber es beweist noch nicht, dass unten Leute bereit sind, kontinuierlich zu absorbieren.
On-Chain-Gesamter Spot-Verkaufsdruck: Das echte Problem ist nicht, dass die Verkaufsseite zu stark ist, sondern dass die Kaufseite zu schwach ist.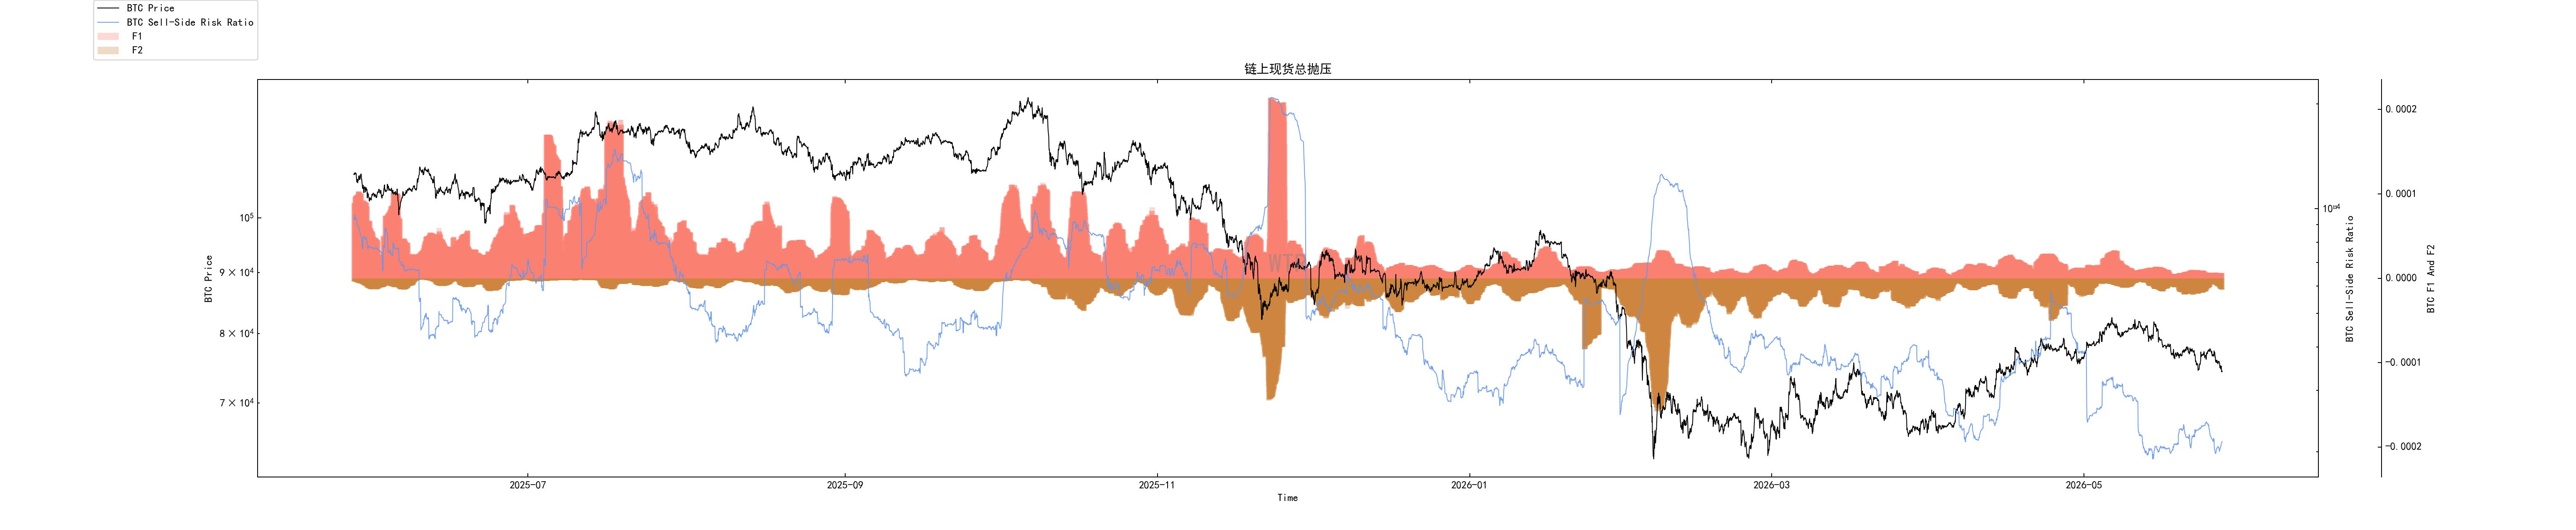 Der On-Chain-Gesamtspot-Verkaufsdruck ist nach dem zweiten Ansturm über 82.000 US-Dollar deutlich zurückgegangen, aber der Preis dahinter wird zunehmend schwächer. Dieses Phänomen ist wichtig.
Wenn der Verkaufsdruck sinkt, der Preis sich aber dennoch nicht bewegt, liegt das Problem nicht beim Angebot (Verkauf), sondern bei der Nachfrage. Der Markt fehlt nicht „dass ein paar Leute weniger verkaufen“, sondern „dass jemand bereit ist, kontinuierlich zu kaufen“.
Jetzt, nachdem der Preis auf rund 78.000 US-Dollar gefallen ist, steigt der gesamte Spot-Verkaufsdruck wieder an—insbesondere während des Rebound-Prozesses. Das zeigt, dass oben eine Gruppe von Geldern den Rebound als Exit-Fenster nutzt.
Dadurch wird der Rebound stumpf/gedämpft. Der Verkaufsdruck im Tiefenbereich ist nicht extrem, aber sobald der Kurs nach oben geht, tauchen Verkaufsorders wieder auf. Der Markt hat nicht keinen Rebound-Spielraum—sondern jeder Rebound muss zuerst den Willen zu Ausstiegen oberhalb „verdauen“.
BTC-ETF-Geldflüsse: Die institutionelle Seite zieht sich weiter zurück; kurzfristiges Kaufvolumen ist noch nicht zurück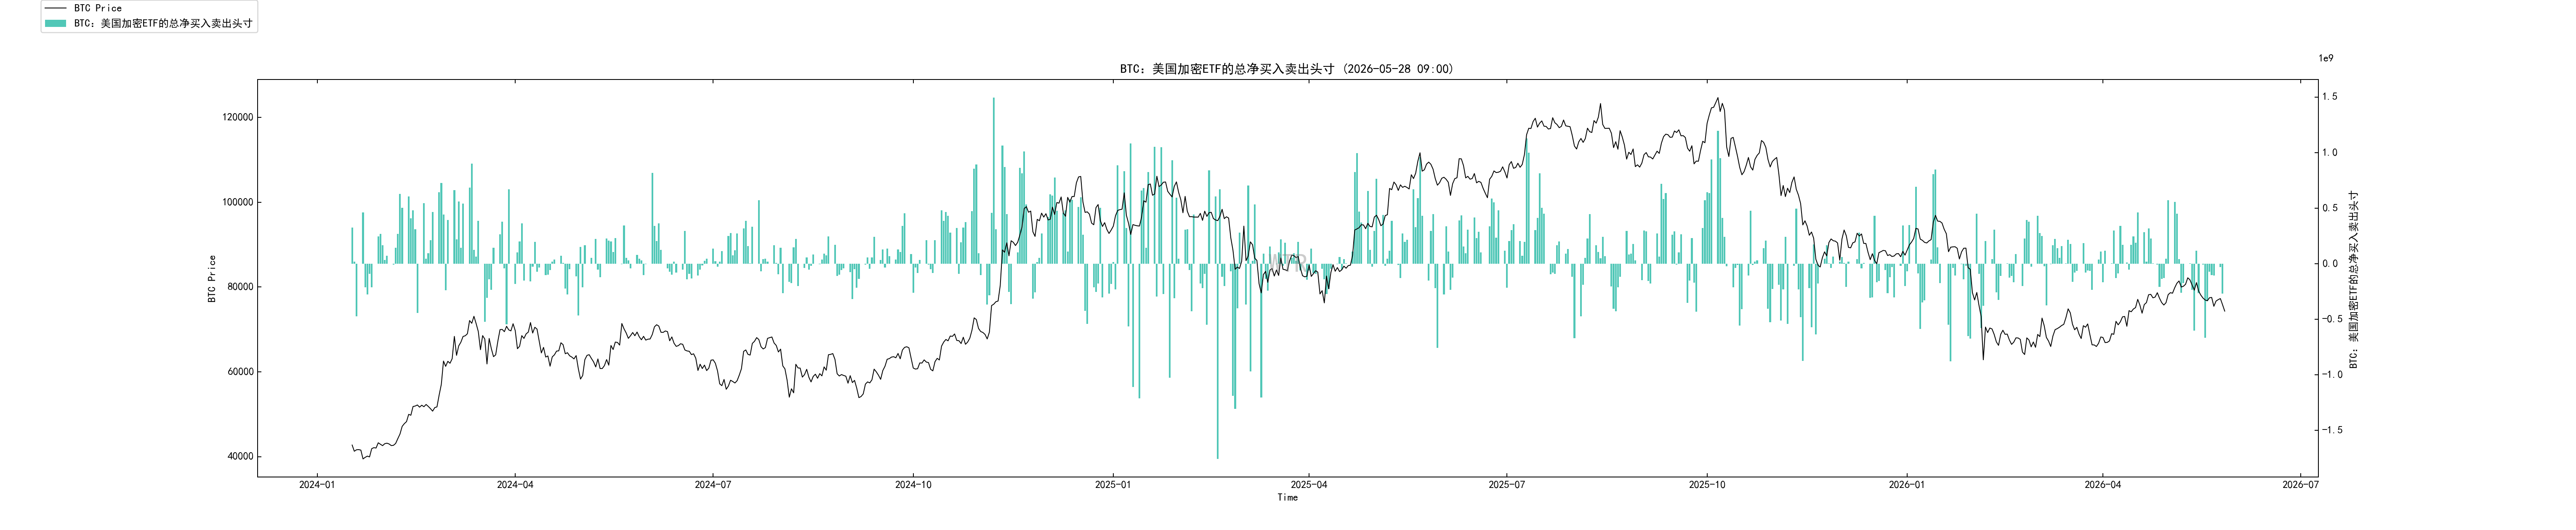 Das direkteste Signal für den BTC-ETF ist derzeit: gleichzeitig sinken die Kurse und es fließt Geld ab.
Noch schlimmer: Beim früheren Rebound kam ebenfalls ein großer Abfluss zustande.
Das zeigt, dass traditionelles Finanzkapital den Rückgang nicht als Gelegenheit für stabile Nachkäufe nutzt; stattdessen wird der Rebound als Liquiditäts-Exit betrachtet. ETFs waren ursprünglich der zentrale Kanal der Institutionalisierung dieser Runde für BTC—jetzt ist dieser Kanal vorübergehend von einer Stütze zu einem Druckfaktor geworden.
Das hat einen sehr großen Einfluss auf die kurzfristige Kursentwicklung. Selbst wenn sich langfristige On-Chain-Kontingente noch so sehr verfestigen: Wenn ETF-Gelder weiter abfließen, wird der Preis kaum reibungslos reparieren können.
Dem aktuellen BTC fehlt nicht die Story, sondern das marginale Kaufinteresse. Wenn ETFs nicht wieder zurückfließen, wird sich der Markt nur als Verbesserung der On-Chain-Struktur zeigen—aber der Preistrend wird sich nicht leicht in eine klare Stärke drehen.
Struktur der Bestände langfristiger Teilnehmer: Bedingungen für einen mittelfristigen Boden werden aufgebaut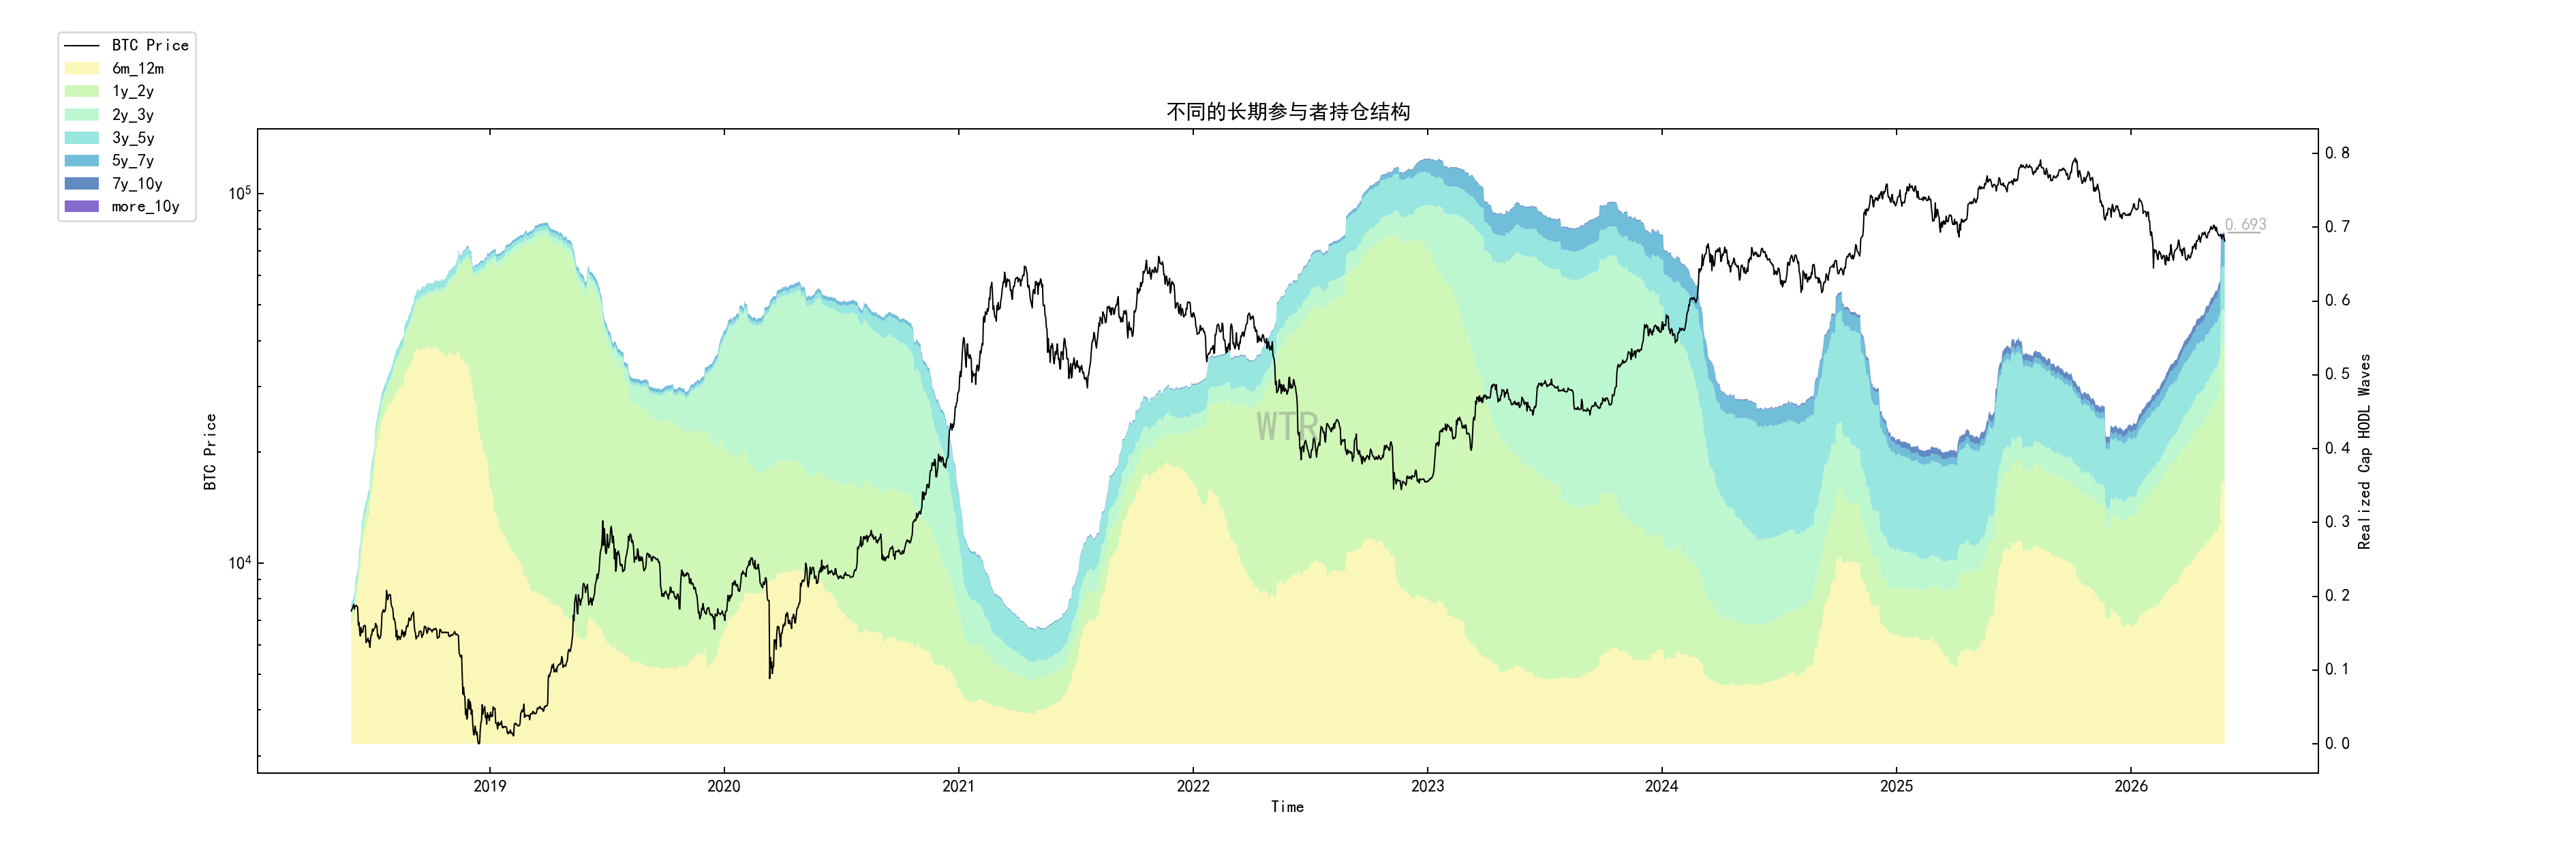 Der Anteil der langfristigen Teilnehmer mit Haltedauer von über sechs Monaten stieg von zuvor etwa 0,527 auf 0,693; in der letzten Woche ging das sehr schnell nach oben. Das ist das wertvollste mittelfristige Signal in dieser On-Chain-Datenserie.
Historisch gilt: Wenn der Anteil langfristiger Tranchen schnell steigt und nahe an ein Hoch kommt, korrespondiert das oft mit der Nähe großer Marktböden. Die Logik ist recht einfach: kurzfristige Spekulations-Tranchen werden bereinigt, die Tranchen verfestigen sich nach und nach in den Händen von Menschen, die sie nicht so leicht handeln; das schwebende Angebot am Markt wird weniger. Wenn später neues Kaufinteresse hinzukommt, steigt die Preiselastizität deutlich. Genau diese Struktur zeichnet sich jetzt ab.
Aber hier darf man nicht mechanisch in die Zukunft extrapolieren. Der Anteil langfristiger Bestände steigt; ein Teil kommt von echtem Absorbieren, ein Teil von natürlicher Alterung der Tranchen und vom Rückzug kurzfristiger Gelder. Das zeigt, dass der Markt leichter wird, aber nicht, dass es sofort nach oben geht.
Dieser Indikator wirkt eher wie das „Gerüst“ einer Bodenstruktur—nicht wie der „Gashebel“ für einen Trendstart.
Große Netto-Überweisungen an Börsen: Die Whales schieben die Tranchen weiter in Positionen, die leichter realisierbar sind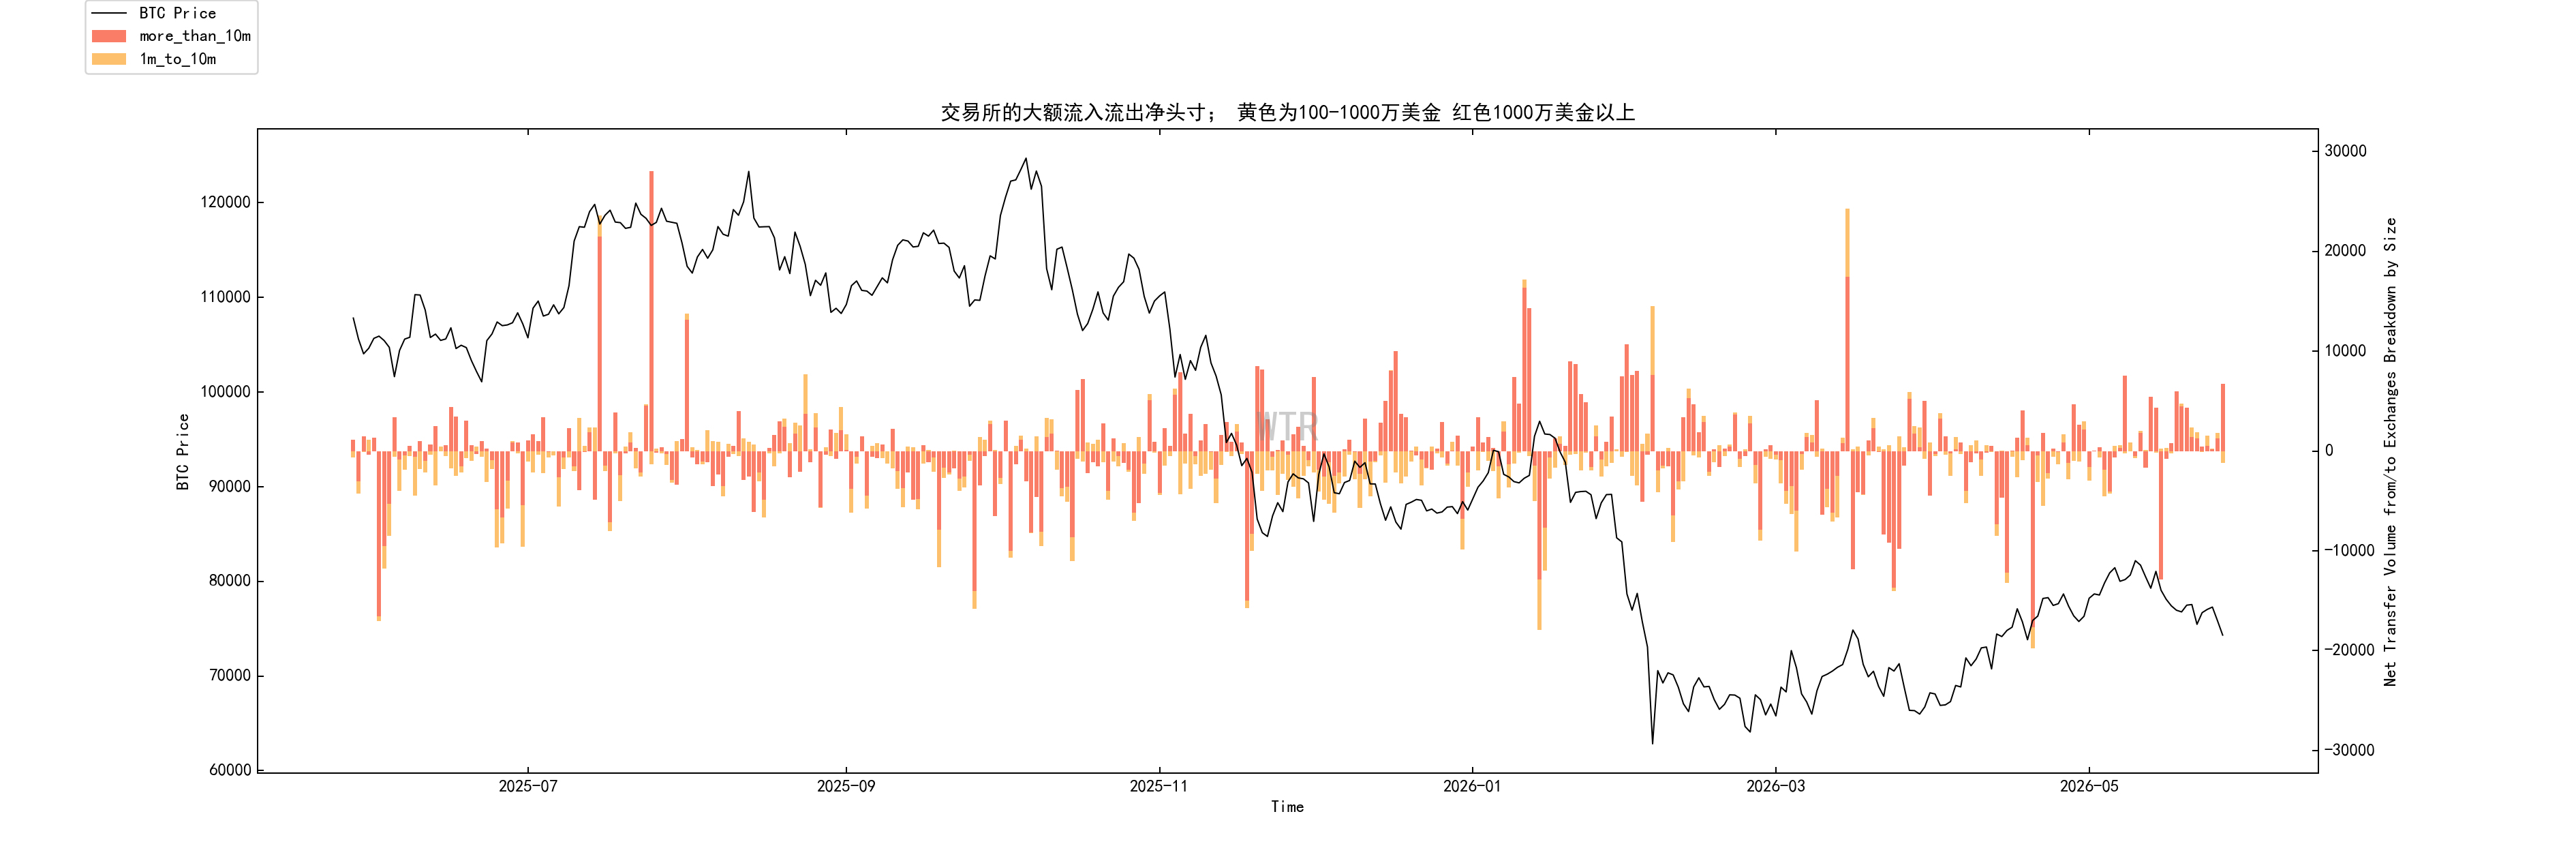 Die großen Netto-Überweisungen an Börsen insgesamt tendieren eher zum Zufluss—das zeigt, dass große Gelder weiterhin Coins in die Börsen übertragen.
Das bedeutet nicht zwangsläufig, dass man sofort verkauft. Es steht zumindest für drei mögliche Handlungen: Cashing-Out, Hedging und Reduzierung von Risikoexposure. Egal welche davon: Es ist kein Signal für starkes Ansammeln.
Noch schwieriger ist, dass dieses Datenbild gleichzeitig mit ETF-Abflüssen auftritt. Einer steht für das Zurückziehen von Kapital aus dem traditionellen Finanzbereich, der andere dafür, dass On-Chain-Großkapital Tranchen an die Börsen verlagert. Wenn beide Seiten eher vorsichtig sind, ist ein starker Rebound schwer zu formen.
Das ist auch der Grund, warum Rebounds leicht scheitern. Sobald der Preis nur ein wenig steigt, trifft es auf einen Liquiditätsbedarf von Großgeldern.
Langfristige Halter (über ein Jahr) vs kurzfristige Spekulanten: langfristige Tranchen sind stabil, kurzfristige Gelder gehen zurück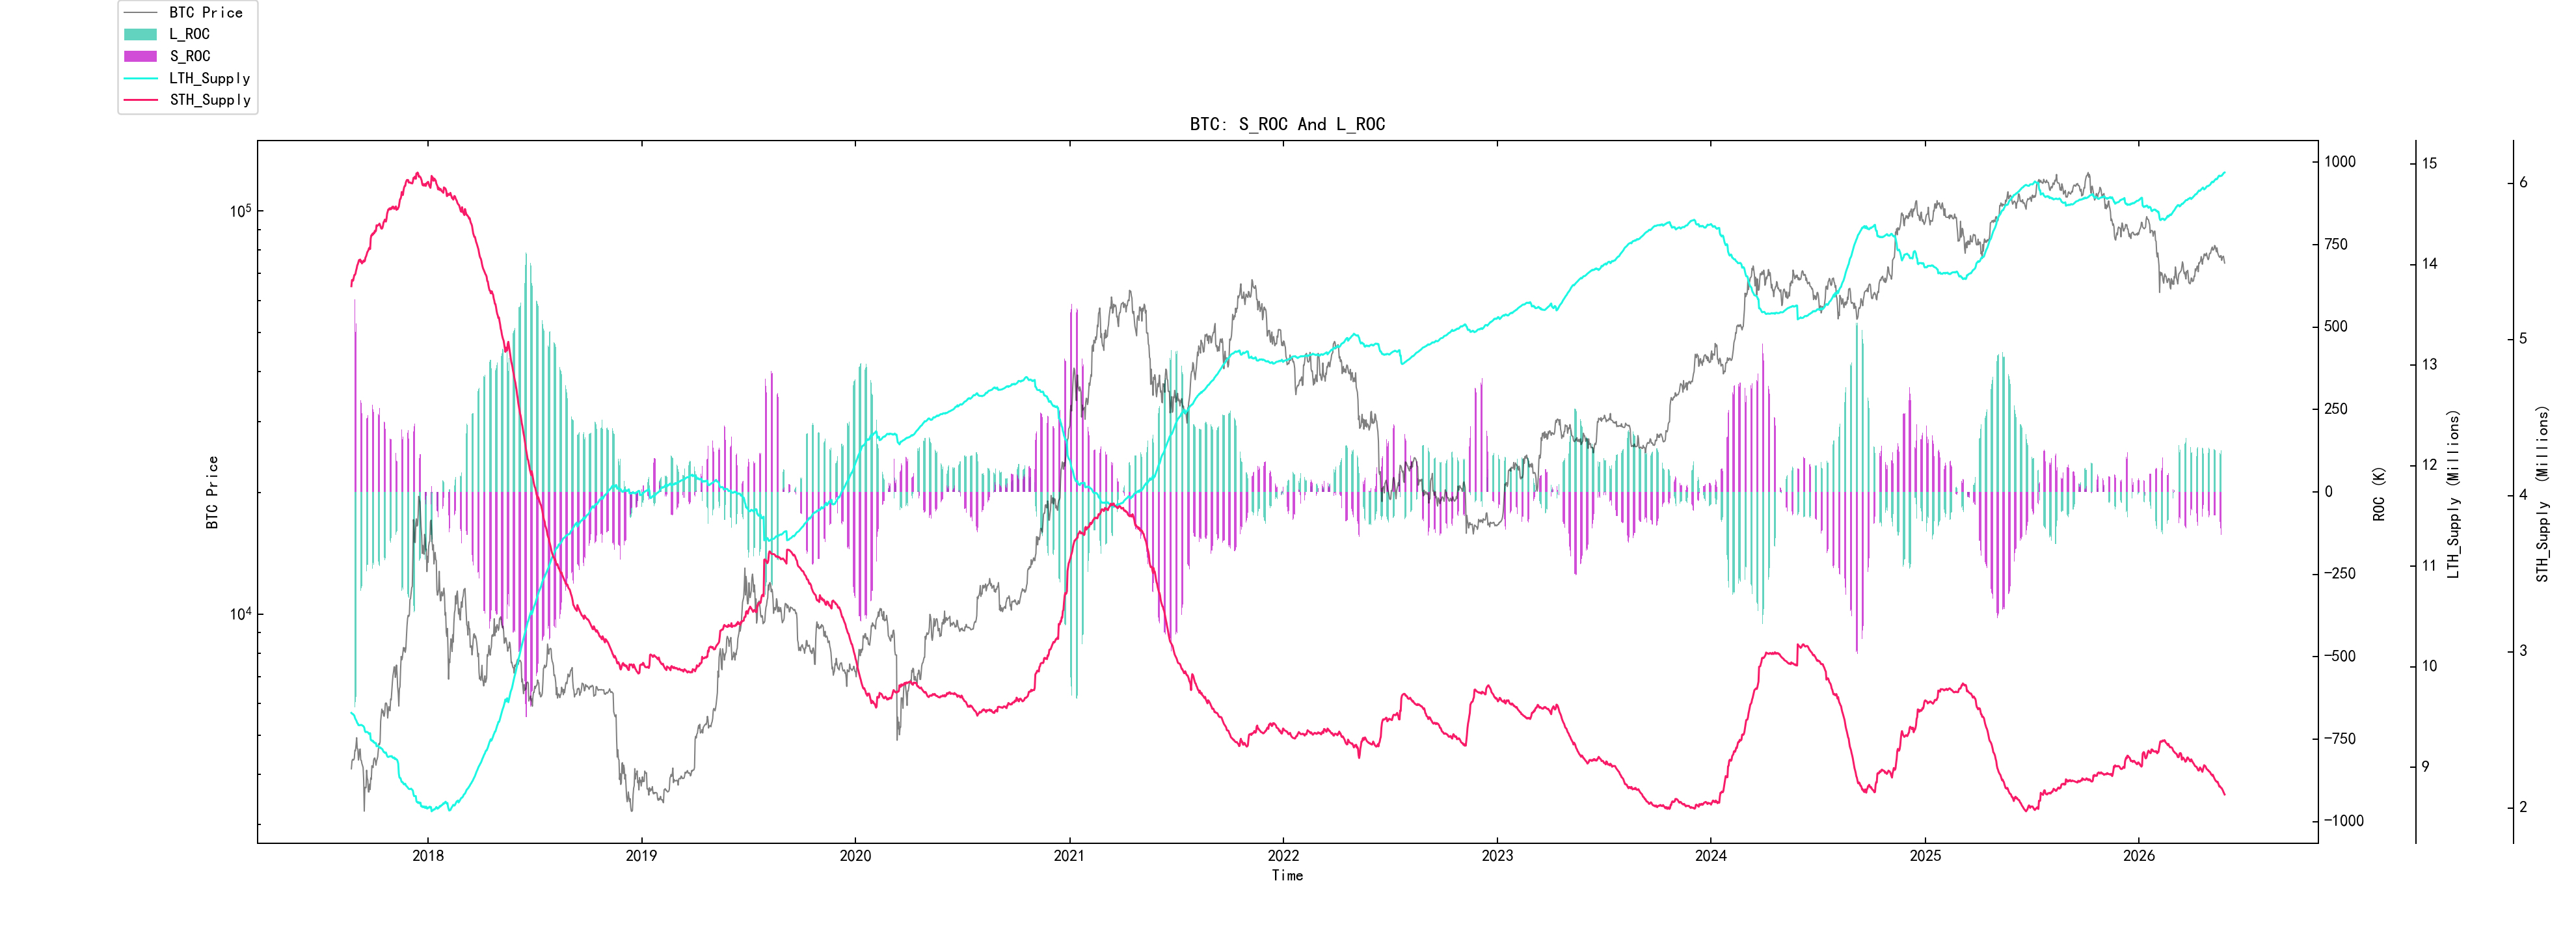 Langfristige Halter (über ein Jahr) nehmen weiterhin leicht zu, kurzfristige Spekulanten beginnen leicht zu sinken.
In mehreren früheren Phasen mit guten Aufwärtsbewegungen war die Basis im Wesentlichen stets: langfristige Halter nehmen kontinuierlich zu, kurzfristige Tranchen werden komprimiert und der Free Float wird enger. Jetzt taucht diese Struktur wieder auf.
Doch der Rückgang kurzfristiger Spekulanten hat auch eine Kehrseite: Weniger aktive Kaufgelder senken die kurzfristige Schubkraft. Langfristige Inhaber reduzieren das Angebot, während kurzfristige Gelder den Preis treiben. Erstere verbessern sich, Letztere ziehen sich zurück.
Daher zeigt diese Datenrunde: Der Markt geht von Unruhe zu Verfestigung über. Das ist für die mittelfristige Entwicklung gut, aber kurzfristig nicht unbedingt sofort freundlich.
Cost-Line kurzfristiger Halter: 77.800 US-Dollar ist die direkteste Trennlinie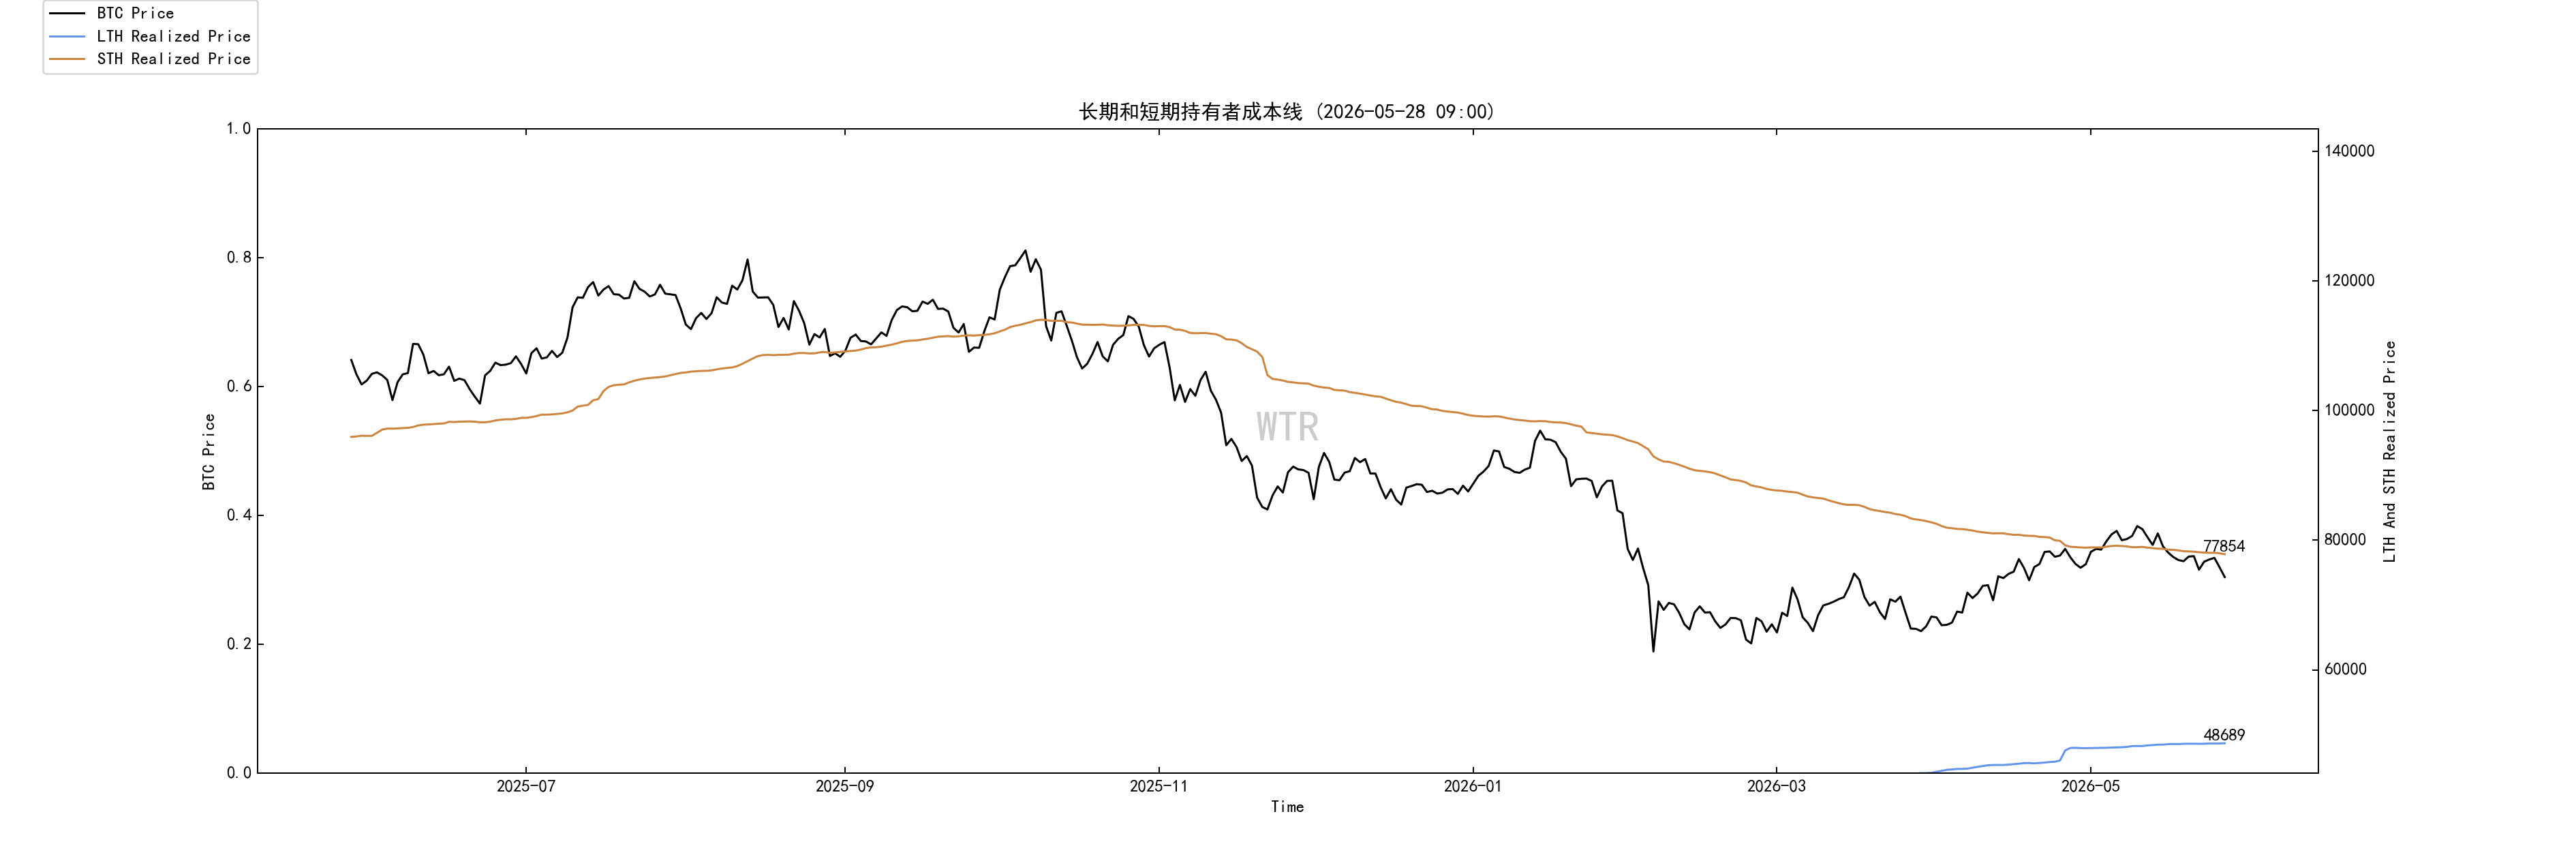
Die Cost-Line der kurzfristigen Halter liegt ungefähr bei 77.800 US-Dollar. Diese Position ist sehr entscheidend. Liegt der Kurs darunter, befinden sich kurzfristige Teilnehmer insgesamt in einem Verlust- oder Druckzustand; wenn der Kurs in die Nähe zurückprallt, kommt es leicht zu „Auslösen/Break-Even“, Abbau von Positionen und risk-control-bedingtem Verkauf. Wenn der Preis sich wieder darüber stabilisiert, sinkt der psychologische Druck der kurzfristigen Tranchen, und der Markt hat eine Chance, von „Rebound wird verkauft“ zu „Pullback—es gibt Abnehmer“ zu wechseln. Daher ist 77.800 US-Dollar kein gewöhnliches Niveau. Es ist die Schwelle für den Zustand kurzfristiger Gelder. Wenn man nicht darüber kommt, bleibt der Markt eine schwache Rebound-Struktur. Erst wenn man darüber kommt und es hält, ist es berechtigt, über Reparaturen in höheren Bereichen zu sprechen.
Zweitens: Gesamtanalyse—On-Chain wird ein Boden aufgebaut, aber Makro und Kapital drücken noch
Wenn man On-Chain-Daten und makroökonomische Nachrichten zusammen betrachtet, ist die Leitlinie des aktuellen Marktes sehr klar. Makroseitig: Der Rückgang des Ölpreises hat das extremste Inflationsrisiko etwas entschärft, aber noch keine echte Entspannungs-/Zinssenkungs-Trades zurückgebracht. Die Renditen von US-Staatsanleihen sind weiterhin hoch, der US-Dollar bleibt mit Risiko für eine tendenziell stärkere Entwicklung; die Fed und andere wichtige Notenbanken sind noch nicht in einen Lockerungsmodus gewechselt. Risikowerte stehen aktuell nicht vor einer Liquiditätsexpansion, sondern vor einer Bewertungsbeschränkung in einem Umfeld hoher Zinsen. ETF-seitig: Die Geldflüsse in BTC- und ETH-ETFs sind weiterhin eher schwach. Besonders bei BTC: Kursrückgang geht einher mit Abflüssen, was zeigt, dass das traditionelle Kapital keine stabile Aufnahmestrategie aufgebaut hat. Früher waren ETFs ein Zuflusskanal für inkrementelles Kapital; jetzt sind sie kurzfristig eher ein Abflussfenster. On-Chain-seitig: Die Struktur der langfristigen Bestände verbessert sich deutlich. Der Anteil der Halter über sechs Monate und über ein Jahr steigt, kurzfristige Spekulanten sinken—das zeigt, dass sich die Tranchen verfestigen. Das sinkende schwebende Angebot ist für die mittelfristige Sicht sehr wichtig. Doch gleichzeitig deuten die großen Netto-Zuflüsse an Börsen und der Rückgang der nicht-liquideren Whales darauf hin, dass das stärkste Kapital noch keine Konsistenz darin hat, klar auf Long zu drehen. Es gibt Low-Level-Beobachtung und teilweise Aufnahme, aber keine entschlossene Verteidigung. Daher ist das Wesen von BTC derzeit: Das Angebot verbessert sich an der Angebotsseite, aber die Nachfrage ist noch nicht zurück. Dieser Satz erklärt alle Widersprüche: Warum verbessern sich die langfristigen Tranchen, aber der Preis ist nicht stark? Weil die Kaufseite fehlt. Warum sinkt der Verkaufsdruck, aber der Markt ist trotzdem schwach? Weil ETFs und makroökonomisches Kapital nicht zurückfließen. Warum gibt es unten erste Bodenanzeichen, aber keine Bestätigung der Umkehr? Weil Whales und Institutionen weiterhin vorsichtig zurückziehen. Warum wirkt ein Rebound kurzfristig leicht „zum Scheitern verurteilt“? Weil es rund um 77.800 US-Dollar kurzfristigen Cost-Pressure gibt und darüber noch Rebound-Verkaufsorders existieren. Das ist der wahre Zustand des Marktes: Die Bedingungen für einen mittelfristigen Boden nehmen zu, aber der kurzfristige Trend hat die Umschaltung noch nicht abgeschlossen.
Kurzfristige Perspektive: Zuerst 77.800 US-Dollar im Blick, dann die ETF-Zuflüsse. Die wichtigste kurzfristige Zone liegt rund um 77.800 US-Dollar. Wenn BTC diese Region nicht wieder zurückerobert, bleiben kurzfristige Halter unter Druck; ein starker Rebound wird sehr wahrscheinlich weiter verkauft. Dann wird der Markt erneut den Bereich für Abfangen unterhalb testen—rund um 72.900 US-Dollar wird es zu einer wichtigen Beobachtungszone. Wenn der Preis wieder über 77.800 US-Dollar steigt und die ETF-Abflüsse sich verlangsamen, sinken die großen Zuflüsse an die Börsen, wodurch sich die Qualität des Rebounds deutlich verbessert. Erst dann hätte der Markt die Chance, die Zone von 80.000—82.000 US-Dollar erneut anzugreifen. Aber hier darf man nicht nur auf den Preis schauen. Entscheidend ist das Verhalten der Gelder hinter dem Preis. Eine gesunde kurzfristige Reparatur sollte mehrere Bedingungen gleichzeitig erfüllen: ETF beendet den kontinuierlichen Abfluss, die Zuflüsse von Börsen-Großinvestoren (Whales) nehmen ab, die kurzfristige Cost-Line wird effektiv zurückerobert, und die Renditen von US-Staatsanleihen sowie der US-Dollar drücken die Risikowerte nicht weiter. Falls nur der Preis reboundet, die Gelder aber weiter abfließen, ist es nur ein Rebound—keine Reparatur.
Mittelfristige bis langfristige Perspektive: Die Bodenstruktur formt sich, aber zum Start braucht es eine Rückkehr von externem Kapital. Aus mittelfristiger bis langfristiger Sicht hat die On-Chain-Struktur bereits begonnen, Merkmale eines Bodens zu zeigen. Der Anteil langfristiger Teilnehmer steigt schnell; Inhaber mit Haltedauer über ein Jahr nehmen weiter zu; kurzfristige Spekulanten gehen zurück. Das sind alles Signale dafür, dass sich der Markt von Chaos zu Verfestigung bewegt. Solange dieser Prozess weiter voranschreitet, wird es immer weniger schwebendes (floatendes) Angebotsvolumen geben. Wenn später der Makro-Druck durch Zinsen nachlässt und ETF-Gelder wieder zurückfließen, wird die Preiselastizität verstärkt. Das ist auch der Grund, warum der aktuelle Markt nicht übermäßig pessimistisch betrachtet werden sollte. Tranchen wandern hin zu geduldigeren Geldern; eine solche Struktur spiegelt sich oft nicht sofort im Preis wider, verändert jedoch die Elastizität der nächsten Phase. Das Problem ist: Die Verbesserung der Struktur auf mittelfristige Sicht kann den Zufluss kurzfristiger Gelder nicht ersetzen. BTC ist mittlerweile kein reines On-Chain-Asset mehr—es wird gemeinsam durch ETFs, den US-Dollar, die Renditen von US-Staatsanleihen und die globale Risikopräferenz bepreist. Ohne externe Unterstützung kann der On-Chain-Boden nur langsam aufgebaut werden, nicht schnell gestartet. Daher ist der entscheidende Punkt mittelfristig nicht das Krypto-interne Ökosystem oder Narrativ verschiedener Projekte, sondern ob der Kapitalmarkt BTC erneut eine Risikoprämie geben will. Wenn später die Renditen von US-Staatsanleihen fallen, der US-Dollar schwächer wird und ETFs wieder netto zufließen, während langfristige Tranchen weiter verfestigt werden, steigt die Wahrscheinlichkeit eines großen mittelfristigen Bodens nach dieser Abwärtsphase deutlich. Wenn das Hochzinsumfeld jedoch anhält, ETFs weiterhin abfließen und die Börsen-Whales weiter zufließen, kann der Markt die Bereinigung zwar trotzdem abschließen—aber über eine längere Zeit oder zu noch niedrigeren Preisen.
Mittelfristige Sondierung
Gesamtscore für die Kaufkraft von USDC
Inkrementales Modell
Börsen-Trend-Netto-Position von BTC
Realisierte Gewinn- und Verlust-Netto-Position
Realisierter Gewinn-/Verlust-Quotient bis zum Jahresende (YTD)
(untenstehende Grafik: USDC-Kaufkraft-Gesamtscore)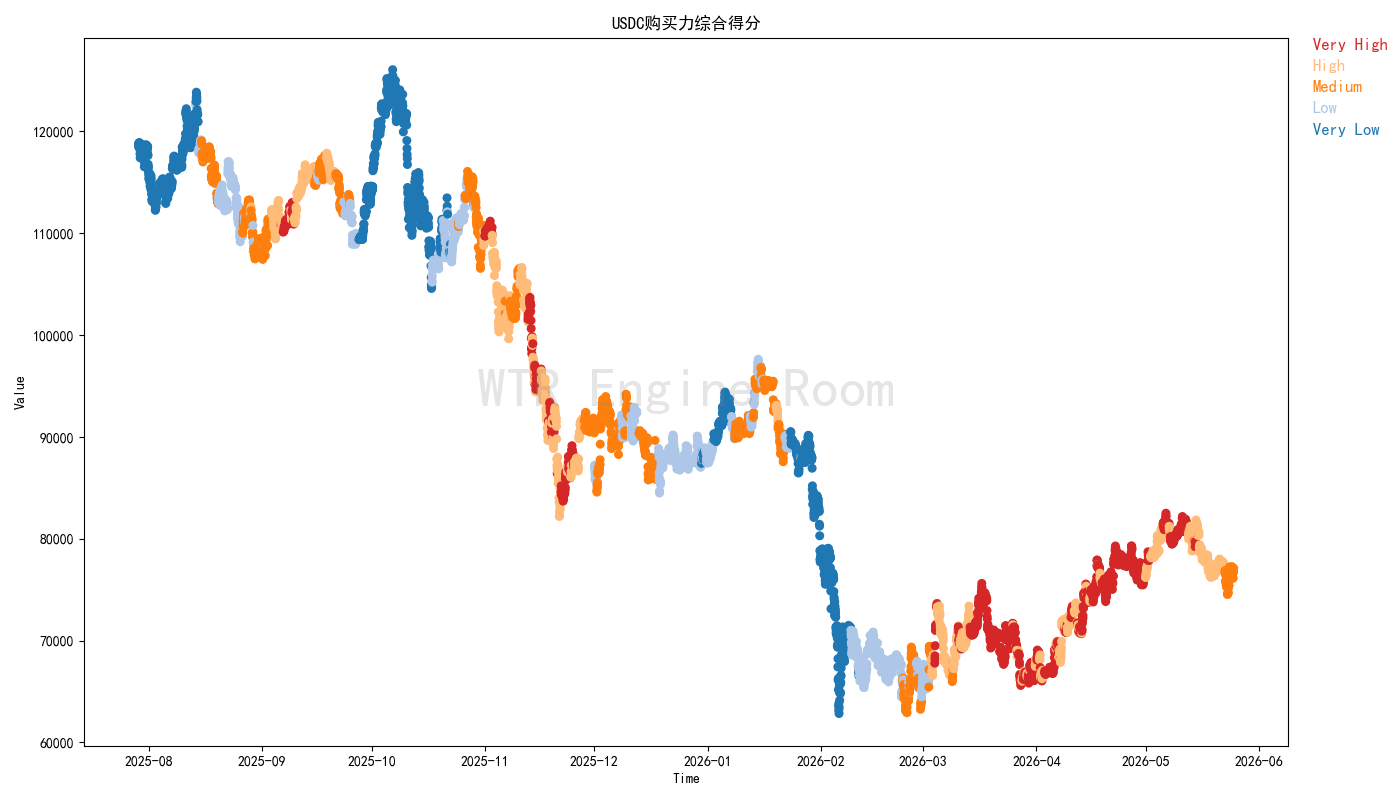 Der USDC-Kaufkraft-Score zieht in letzter Zeit wieder zusammen; das spiegelt wider, dass die Leitgelder am US-Börsentag insgesamt wieder anziehen bzw. zurückfahren.
Aus den aktuellen Daten zeigt diese Art von Geld keine aggressive Bereitschaft zur Allokation; kurzfristig tendieren sie eher zu Abwarten statt zu Vorwärtsdrang.
Diese vorsichtige Haltung wird die Kaufkraft im Markt weiter schwächen.
(untenstehende Grafik: Inkrementales Modell)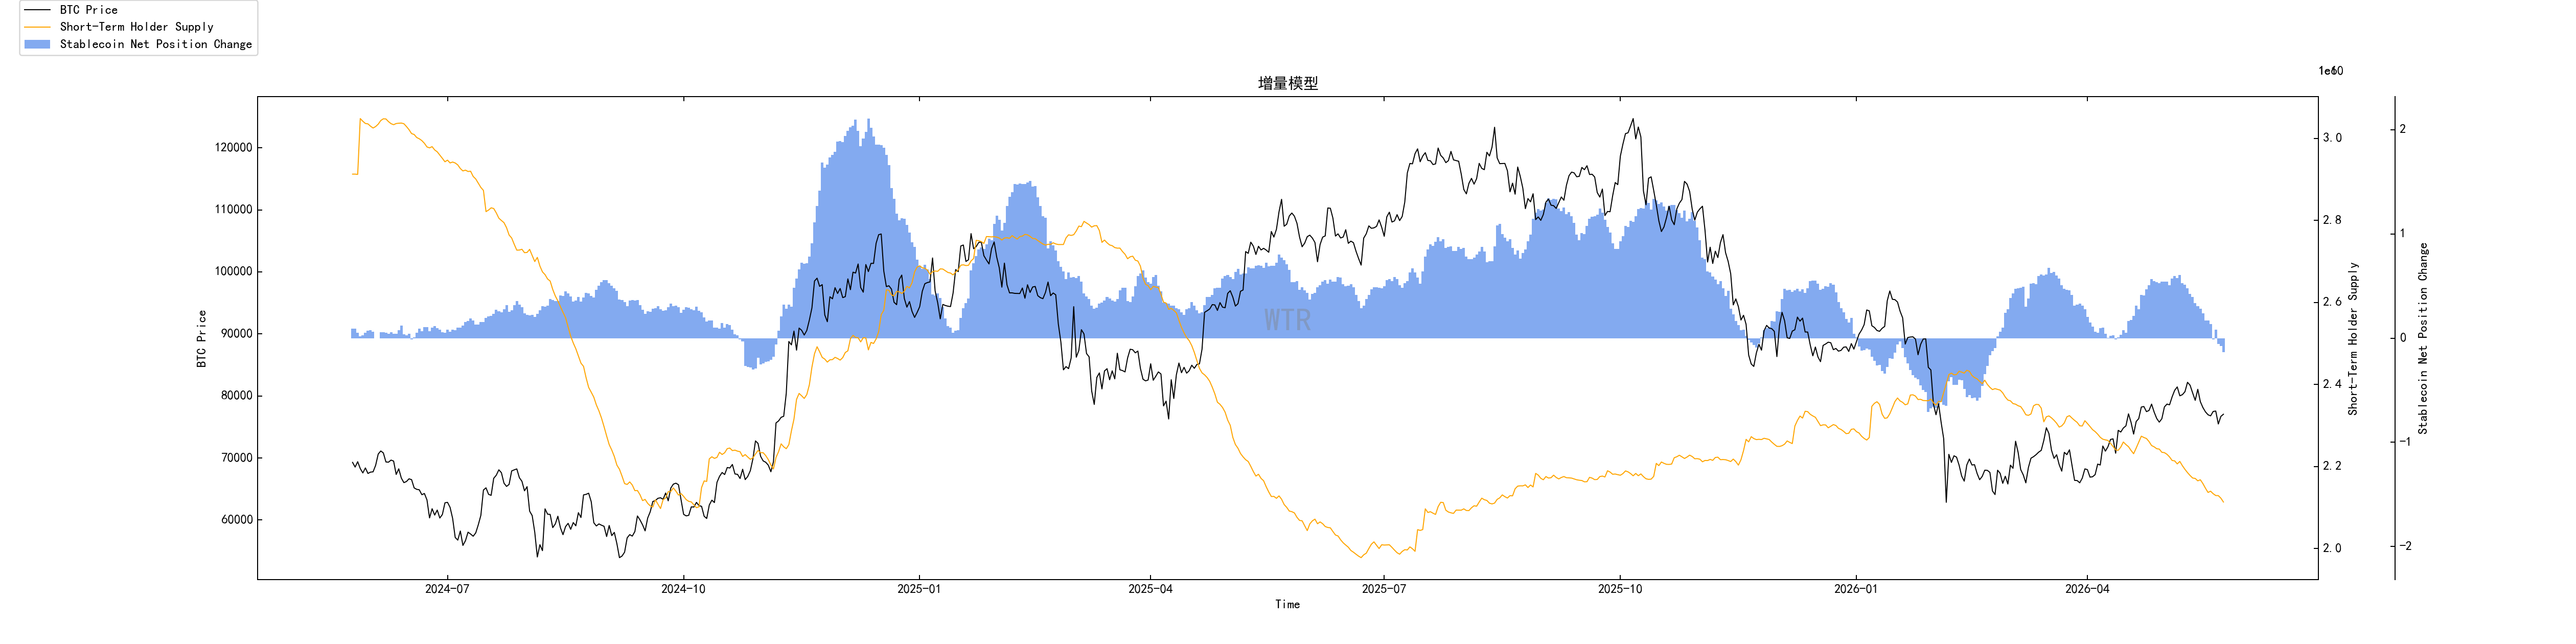 In jüngster Zeit zeigt sich bei den Zuflüssen neuer Gelder eine kollektive Tendenz zum Rückzug; die Kaufkraft im Markt wird geordnet eingezogen.
Die Stablecoin-Angebotsmenge und das kurzfristige liquide Angebot gehen synchron zurück.
Das zeigt, dass es nicht nur eine Verlangsamung der Stimmung ist, sondern eine im Markt um sich greifende Ausstiegsstimmung, die weiter andauert.
(untenstehende Grafik: Der On-Chain-Trend der BTC-Netto-Position an der Börse)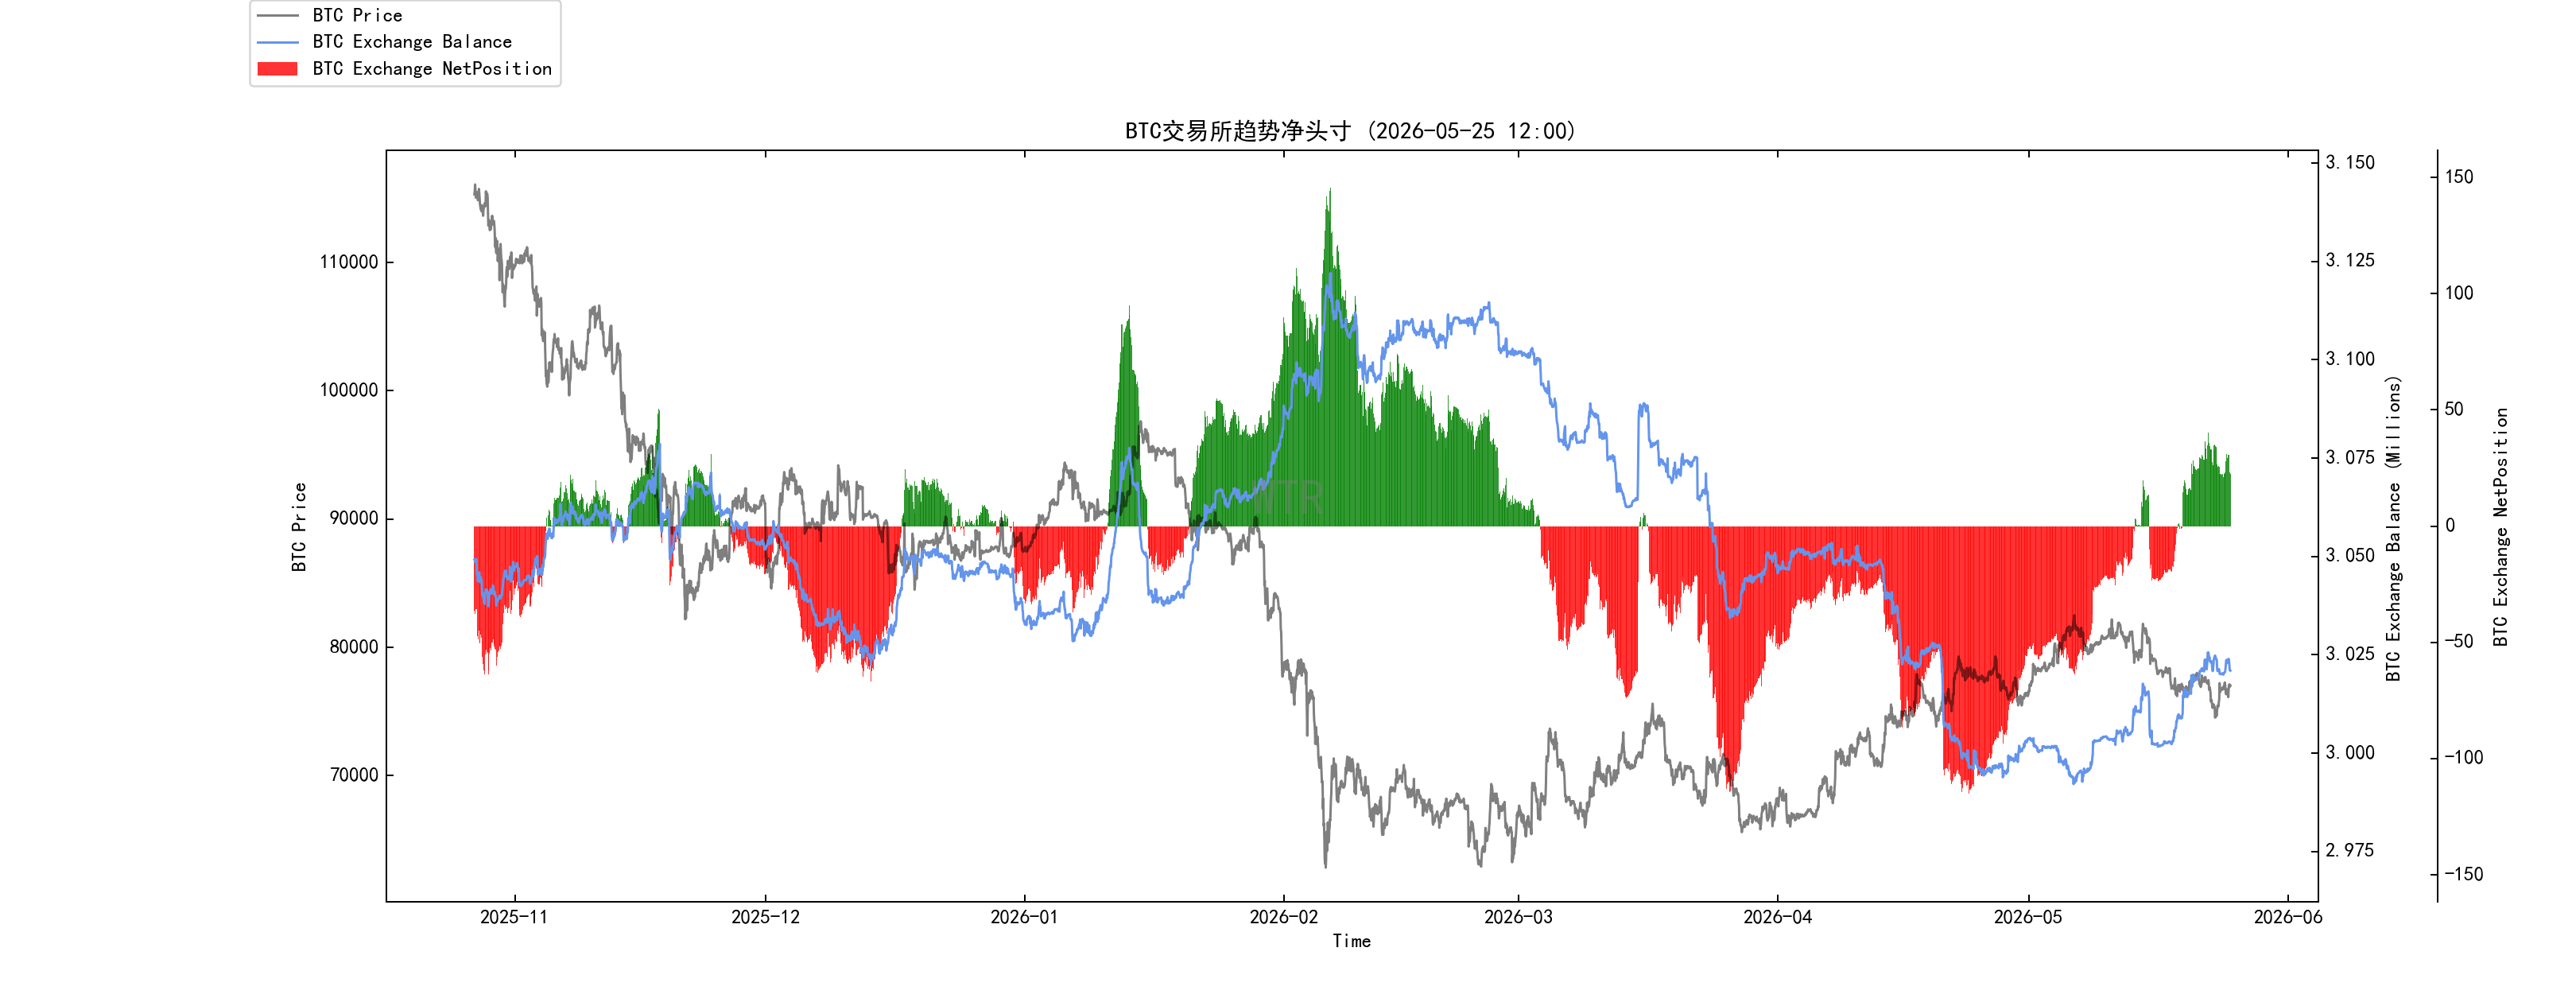 In letzter Zeit steigt das Einzahlungsvolumen von BTC an die Börsen kontinuierlich; im Markt findet derzeit nicht einfach ein einmaliger Abzug von Kapital statt, sondern eine strukturelle Entwicklung im Sinne von „Reparatur—Verlangsamung—unter Druck geraten“.
Die aktuelle Preisbildung befindet sich in einem Zustand, der mehrseitigen Druck von Long-Seite abfedert; dieses Druckszenario entsteht durch die kollektive Kopplung verschiedener Typen von Teilnehmern im Markt (Whales, ETF, kurzfristige Trader usw.).
Der Markt wechselt von der aktiven Reparaturphase in eine passive Phase unter Druck.
(untenstehende Grafik: Realisierte Gewinn-/Verlust-Netto-Position)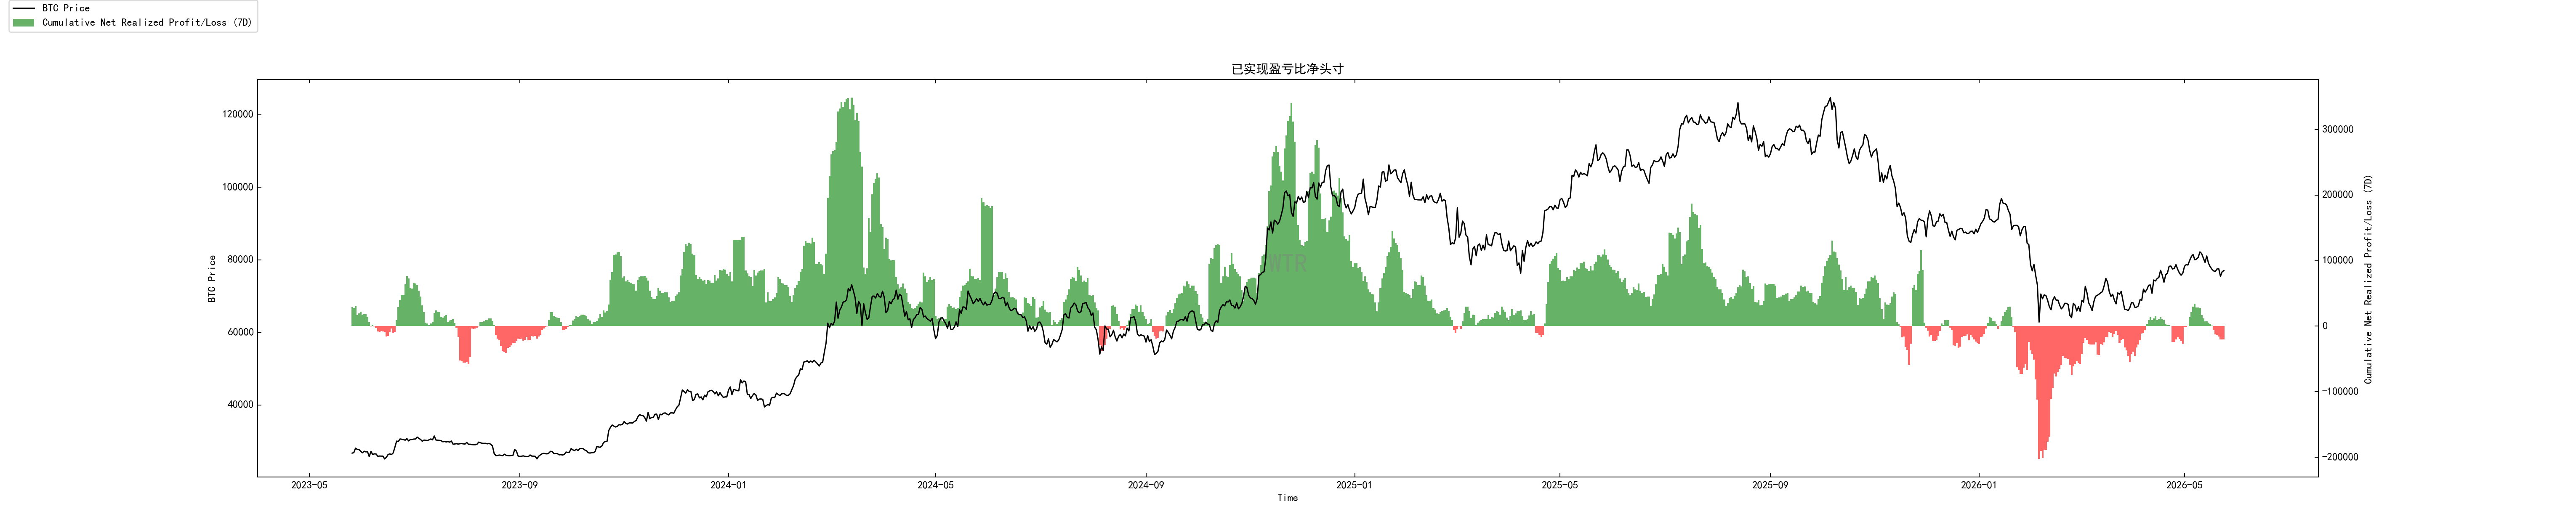 Jüngste realisierte Gewinn-/Verlust-Netto-Positionen zeigen, dass sich das Verhältnis der bewegten Verlust-Tranchen erneut ausweitet—das bedeutet, dass der Druck durch „Cutten und Aussteigen“ im Markt wieder ansteigt.
Diese Veränderung in der Marktstruktur signalisiert uns, dass die Größenordnung des aktuellen Rücksetzers vorsichtig bewertet werden sollte; es ist nicht ratsam, den Boden zu früh zu bestätigen.
Wenn das Verlustverhältnis weiter steigt, könnte der Abwärtsdruck weiter zunehmen.
(untenstehende Grafik: Realisierter Gewinn-/Verlust-Quotient bis Jahresende)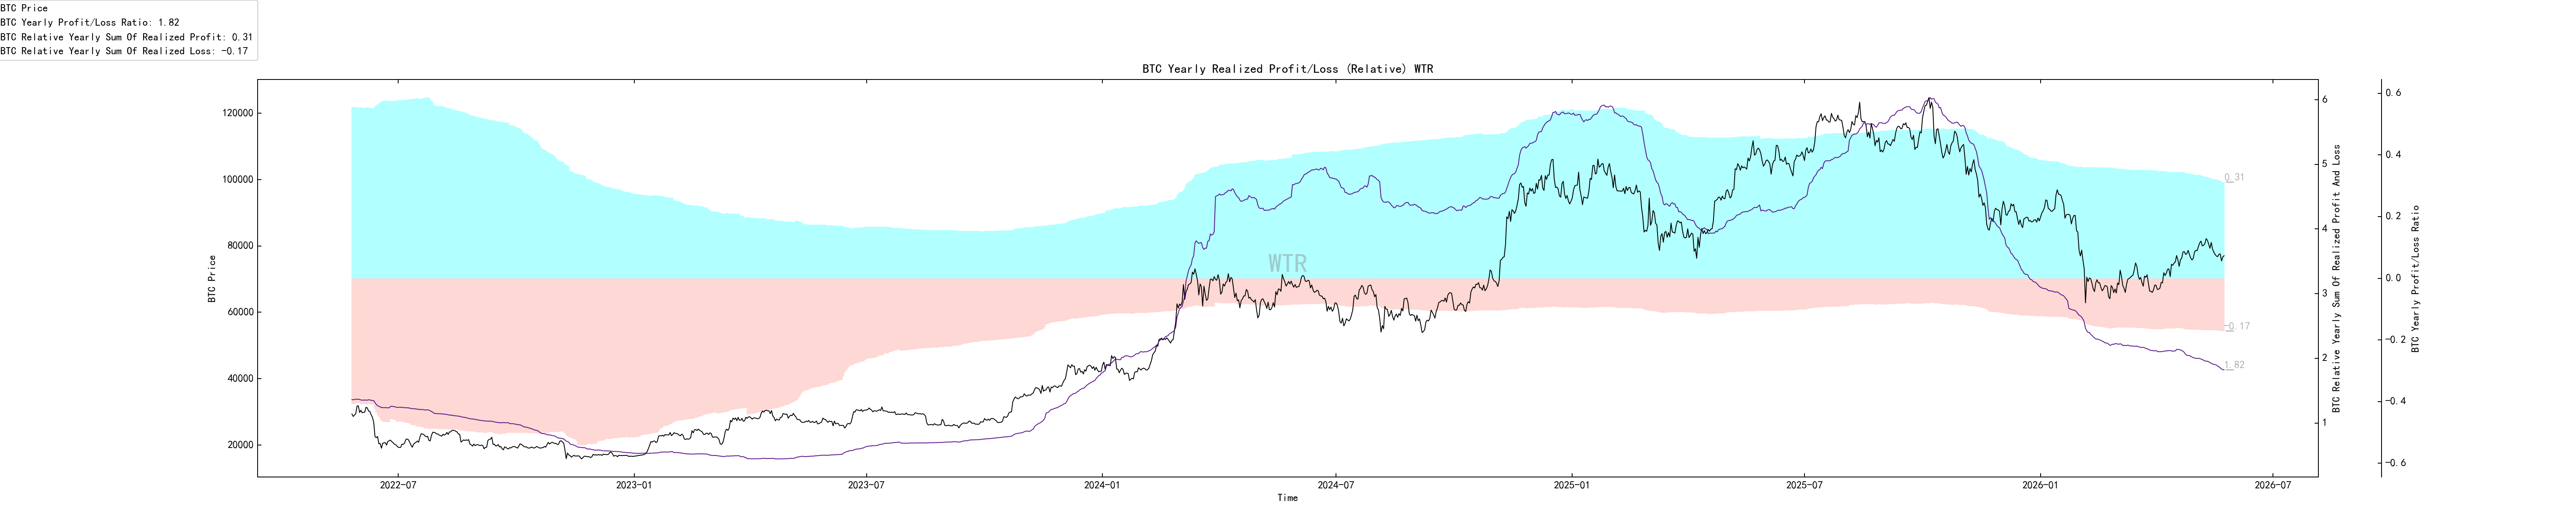
Gemessen am realisierten Gewinn-/Verlust-Quotienten bis zum Jahresende befindet sich der Markt wieder in einer Struktur, in der Verlust-Tranchen in einem historischen Maßstab konzentriert freigesetzt werden. Im Markt läuft derzeit ein Tiefenprozess der Bereinigung der Tranchen und eine emotionale Klärung (Sentiment-Clearing). Mit anderen Worten: In der aktuellen Phase sollte man die Beobachtung vor allem unter dem Blickwinkel struktureller Rückgänge führen; es ist nicht ratsam, zu früh von einer Trendwende auszugehen. Man sollte geduldig auf das Verlangsamungs-Tempo der Verlustfreisetzung warten.
Kurzfristige Beobachtung
Risiko-Koeffizient bei Derivaten
Verhältnis von Options-Intention-zu-Transaktionen
Derivate-Transaktionsvolumen
Implizite Volatilität von Optionen
Transfervolumen von Gewinnen und Verlusten
Neue Adressen und aktive Adressen
Eisiger Orange/„Bing Tang Cheng“ Netto-Position an der Börse
„Yitian“ Netto-Position an der Börse
Starker Verkaufsdruck bei High-Weight-Assets
Kaufkraft-Status
Netto-Position an Stablecoin-Börsen
Bewertung von Derivaten: Der Risiko-Koeffizient liegt im grünen Bereich, das Risiko von Derivaten ist niedrig. (untenstehende Grafik: Risiko-Koeffizient von Derivaten)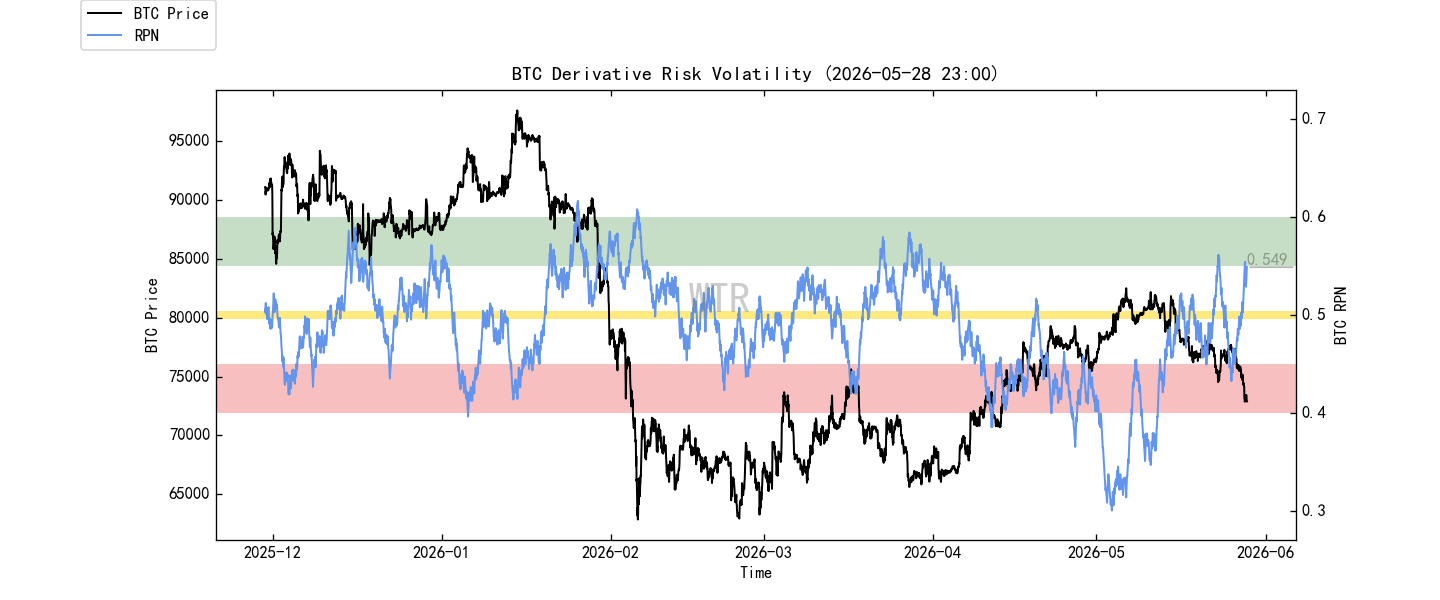 BTC hat auf der Basis der Vorwoche einen leichten Rückgang durchgeführt; der aktuelle Kurs liegt jedoch bereits unter der wichtigen Stimmungs- und Supportlinie des Marktes—rund um die Cost-Line der kurzfristigen Halter bei 78K.
Für Derivate gilt vorerst: Beruhigung; diese Woche gibt es keine besonderen Erwartungen.
(untenstehende Grafik: Verhältnis Options-Intention zu Transaktionen)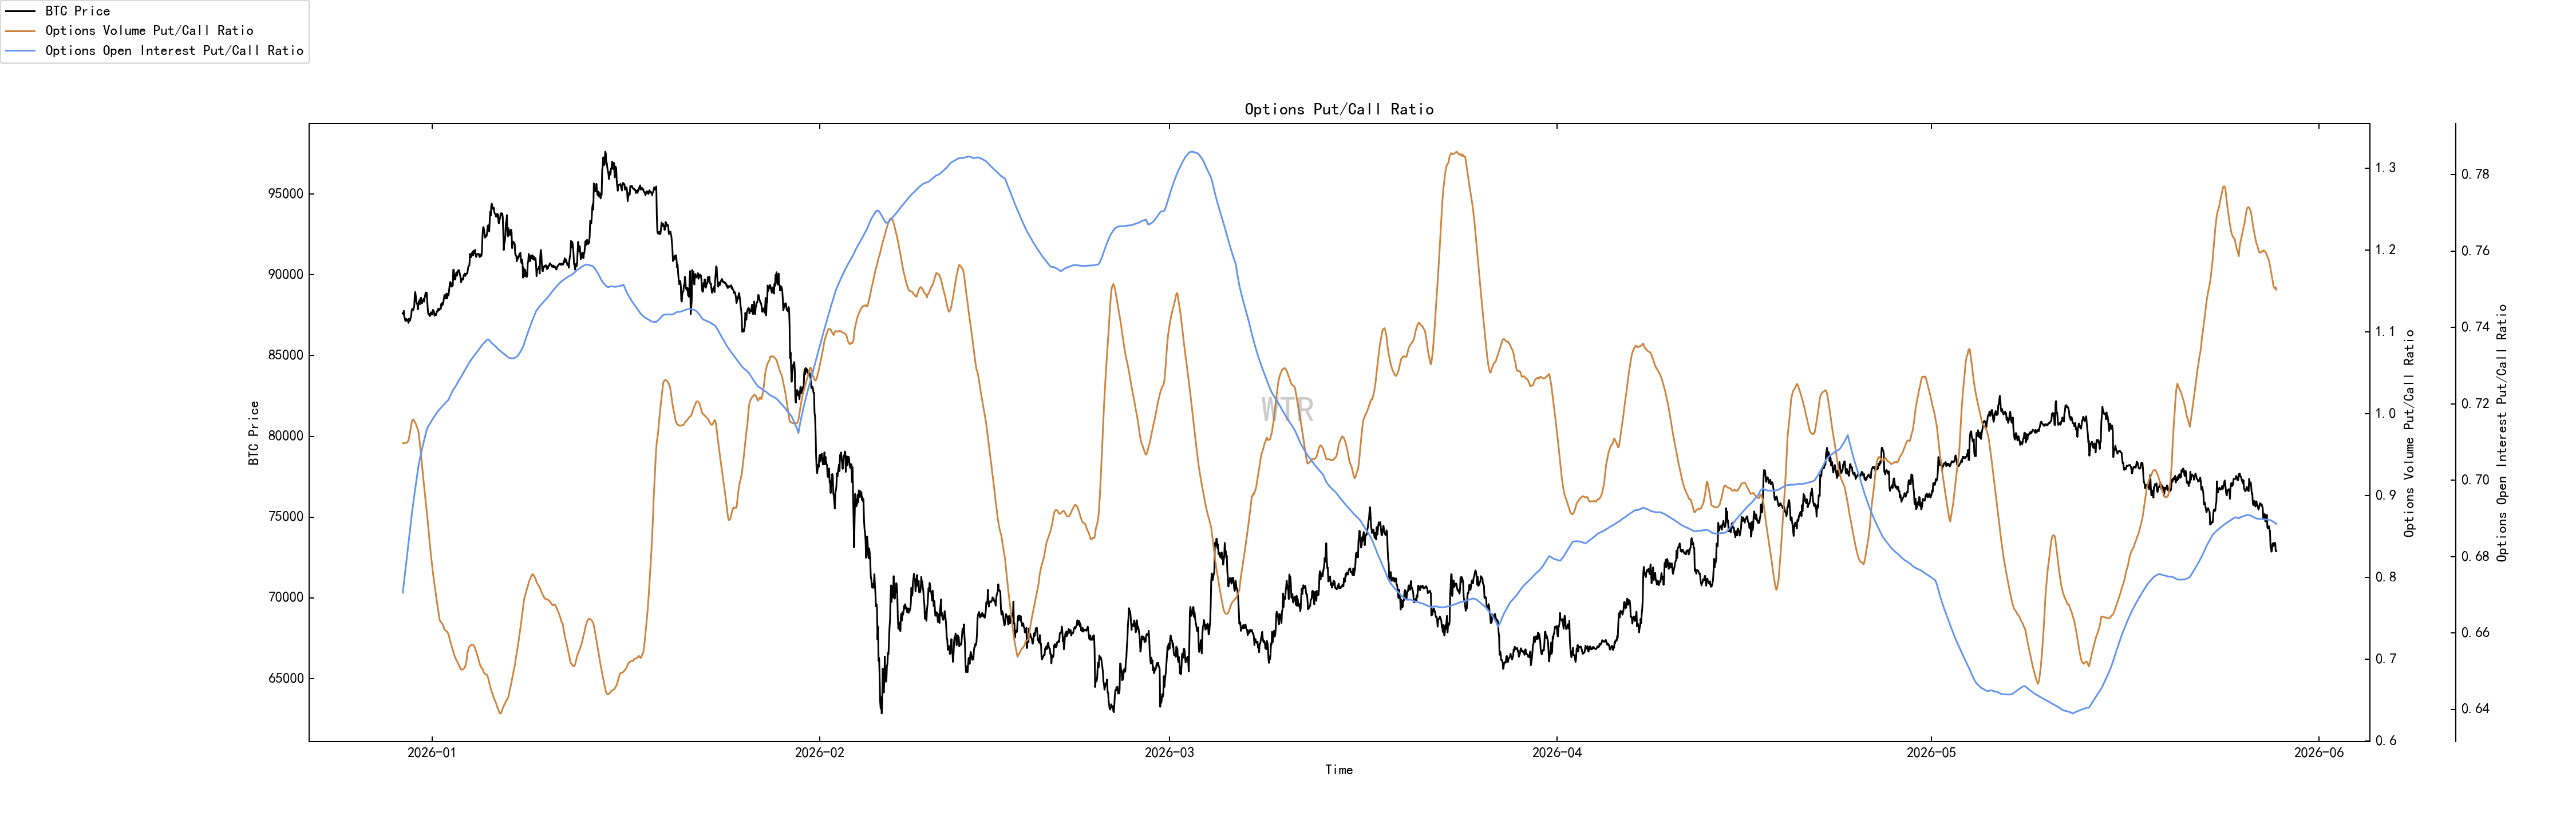 Das Options-Transaktionsvolumen explodiert; das Verhältnis PUT/CALL liegt bei etwa 1; die Stimmung im Optionsmarkt ist neutral.
(untenstehende Grafik: Derivate-Transaktionsvolumen)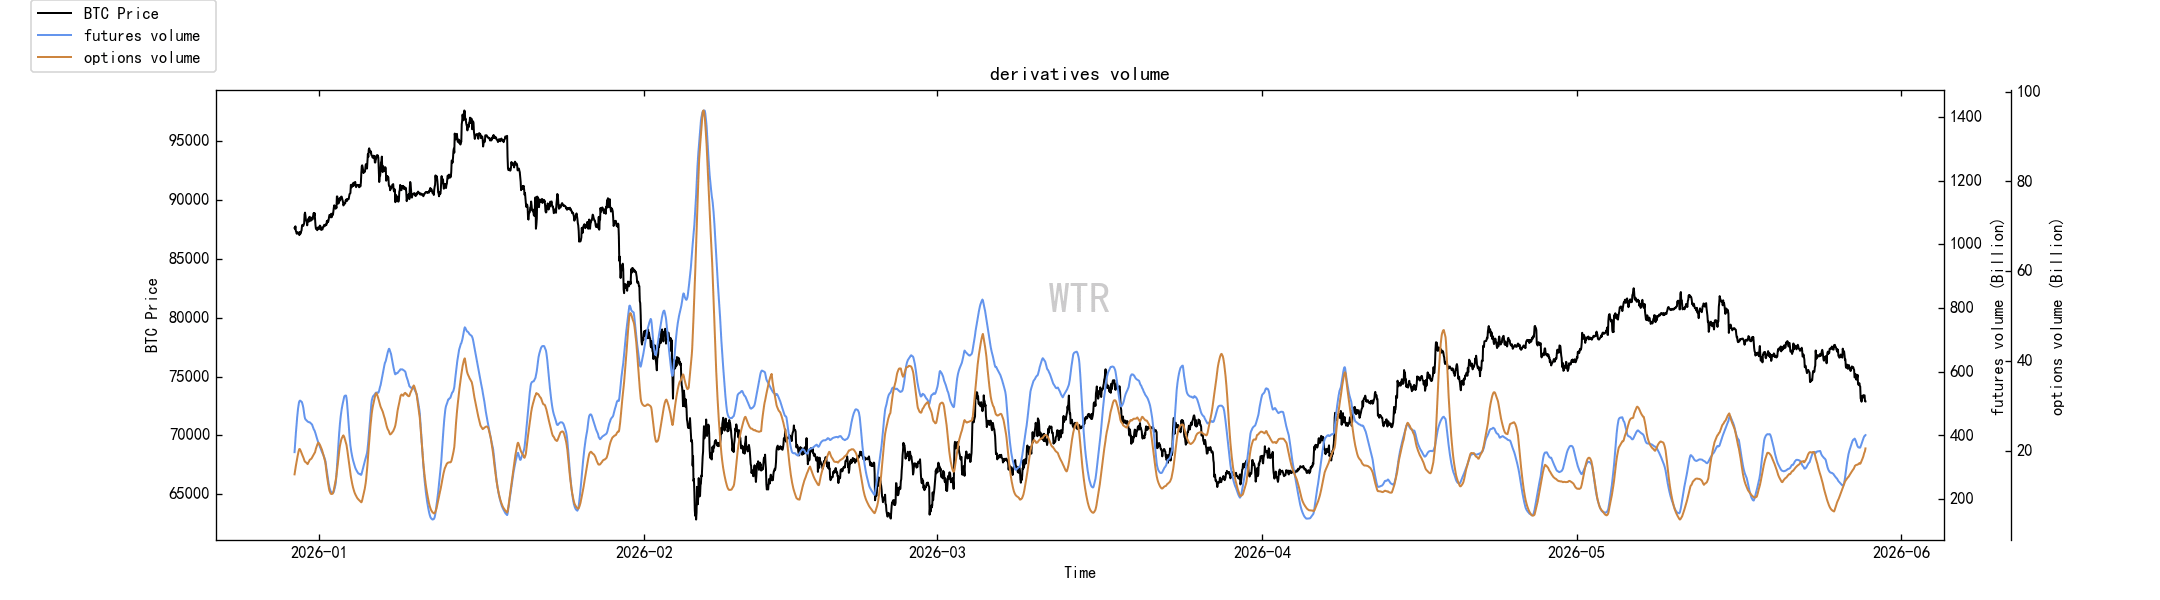 Das Derivate-Transaktionsvolumen befindet sich aktuell auf mittlerem bis niedrigem Niveau.
(untenstehende Grafik: Implizite Volatilität von Optionen)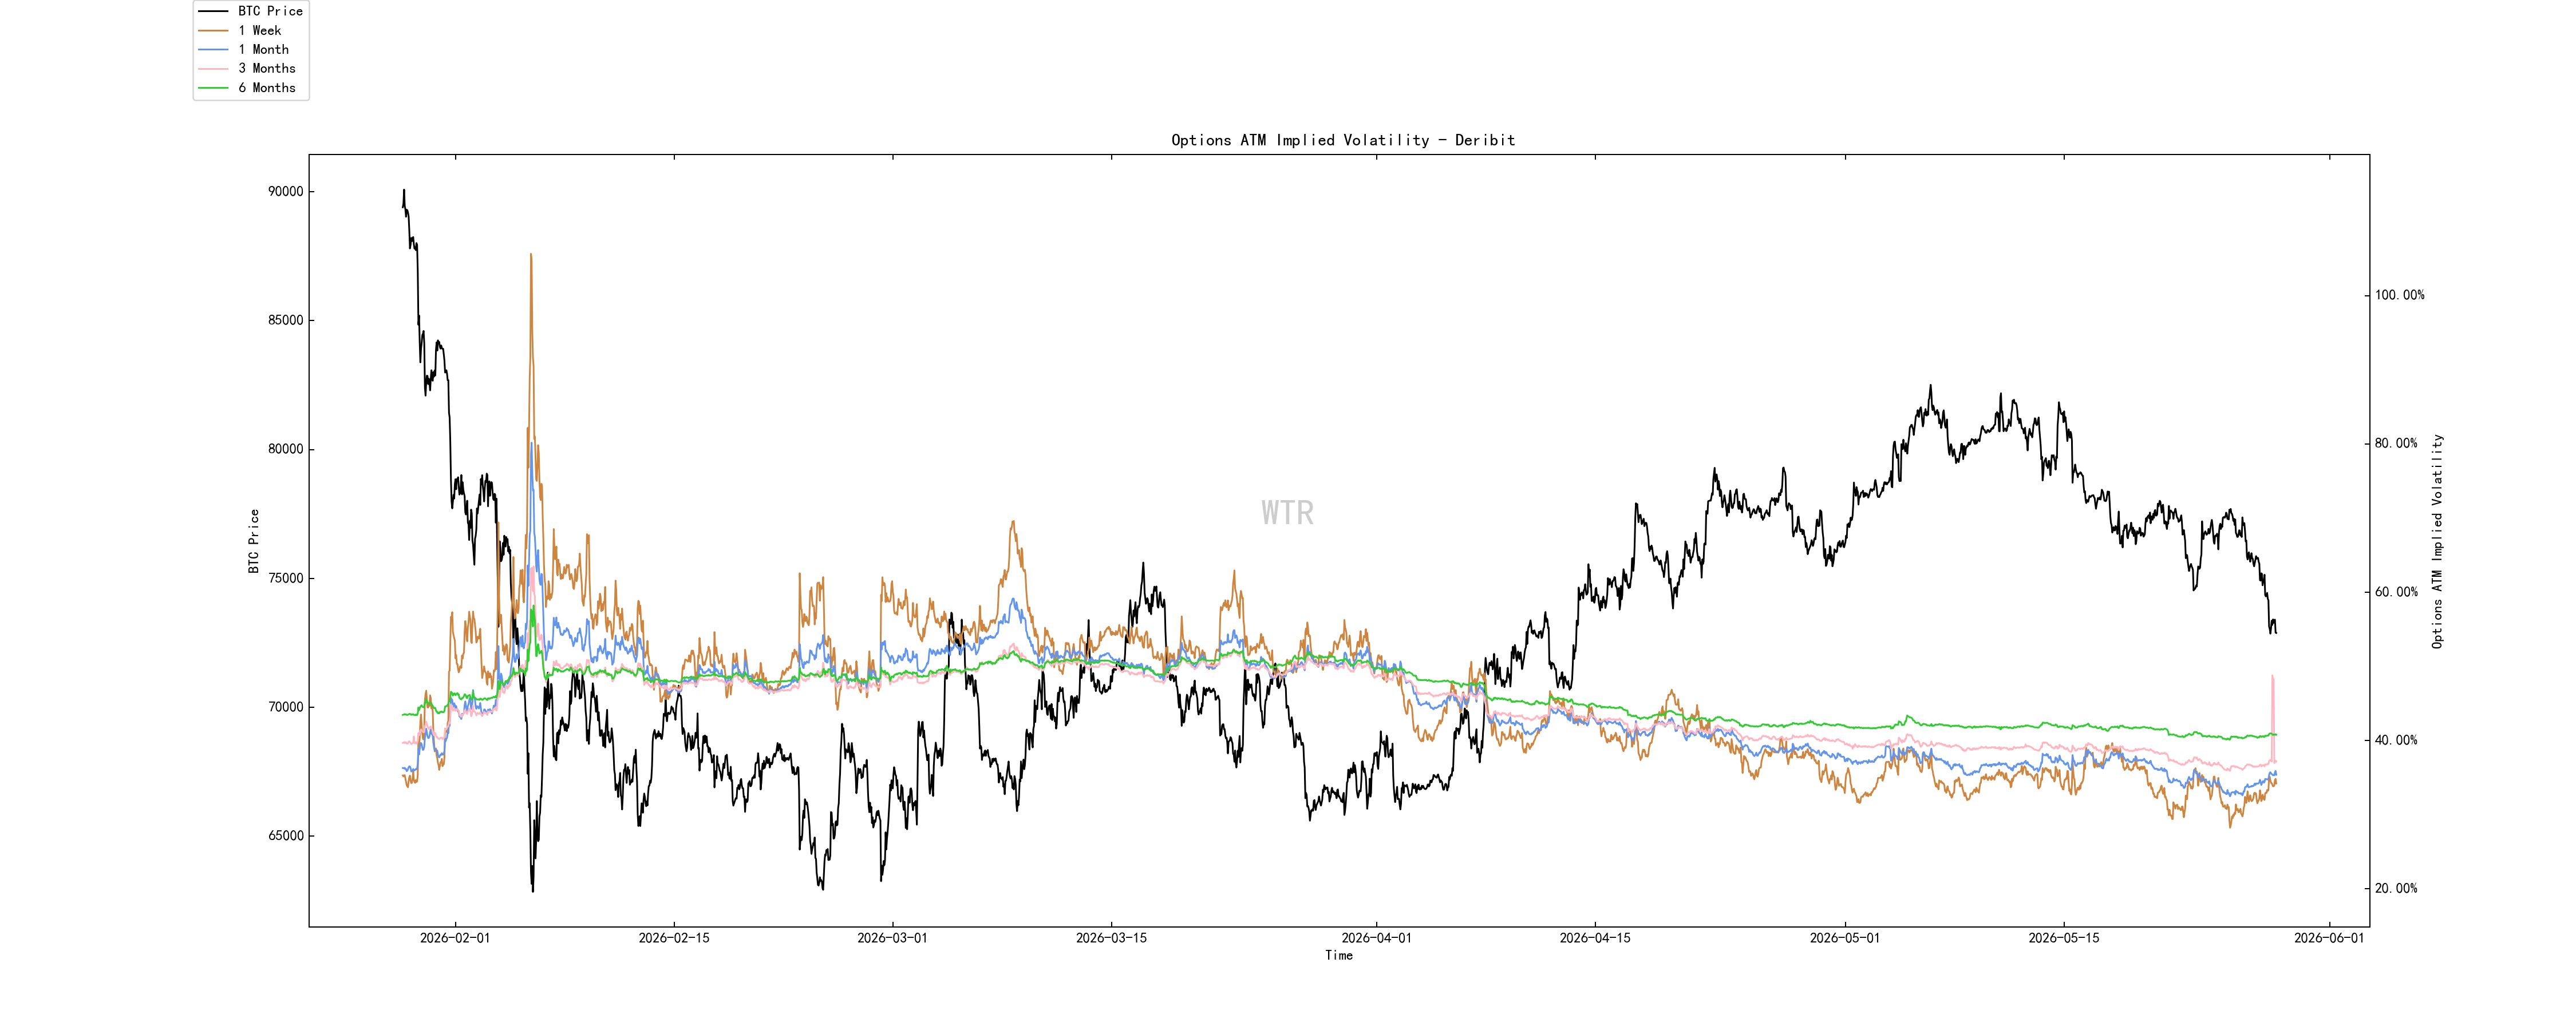 Die implizite Volatilität der Optionen schwankt kurzfristig.
Stimmungsbewertung: Zögerlich
(untenstehende Grafik: Transfervolumen von Gewinnen und Verlusten)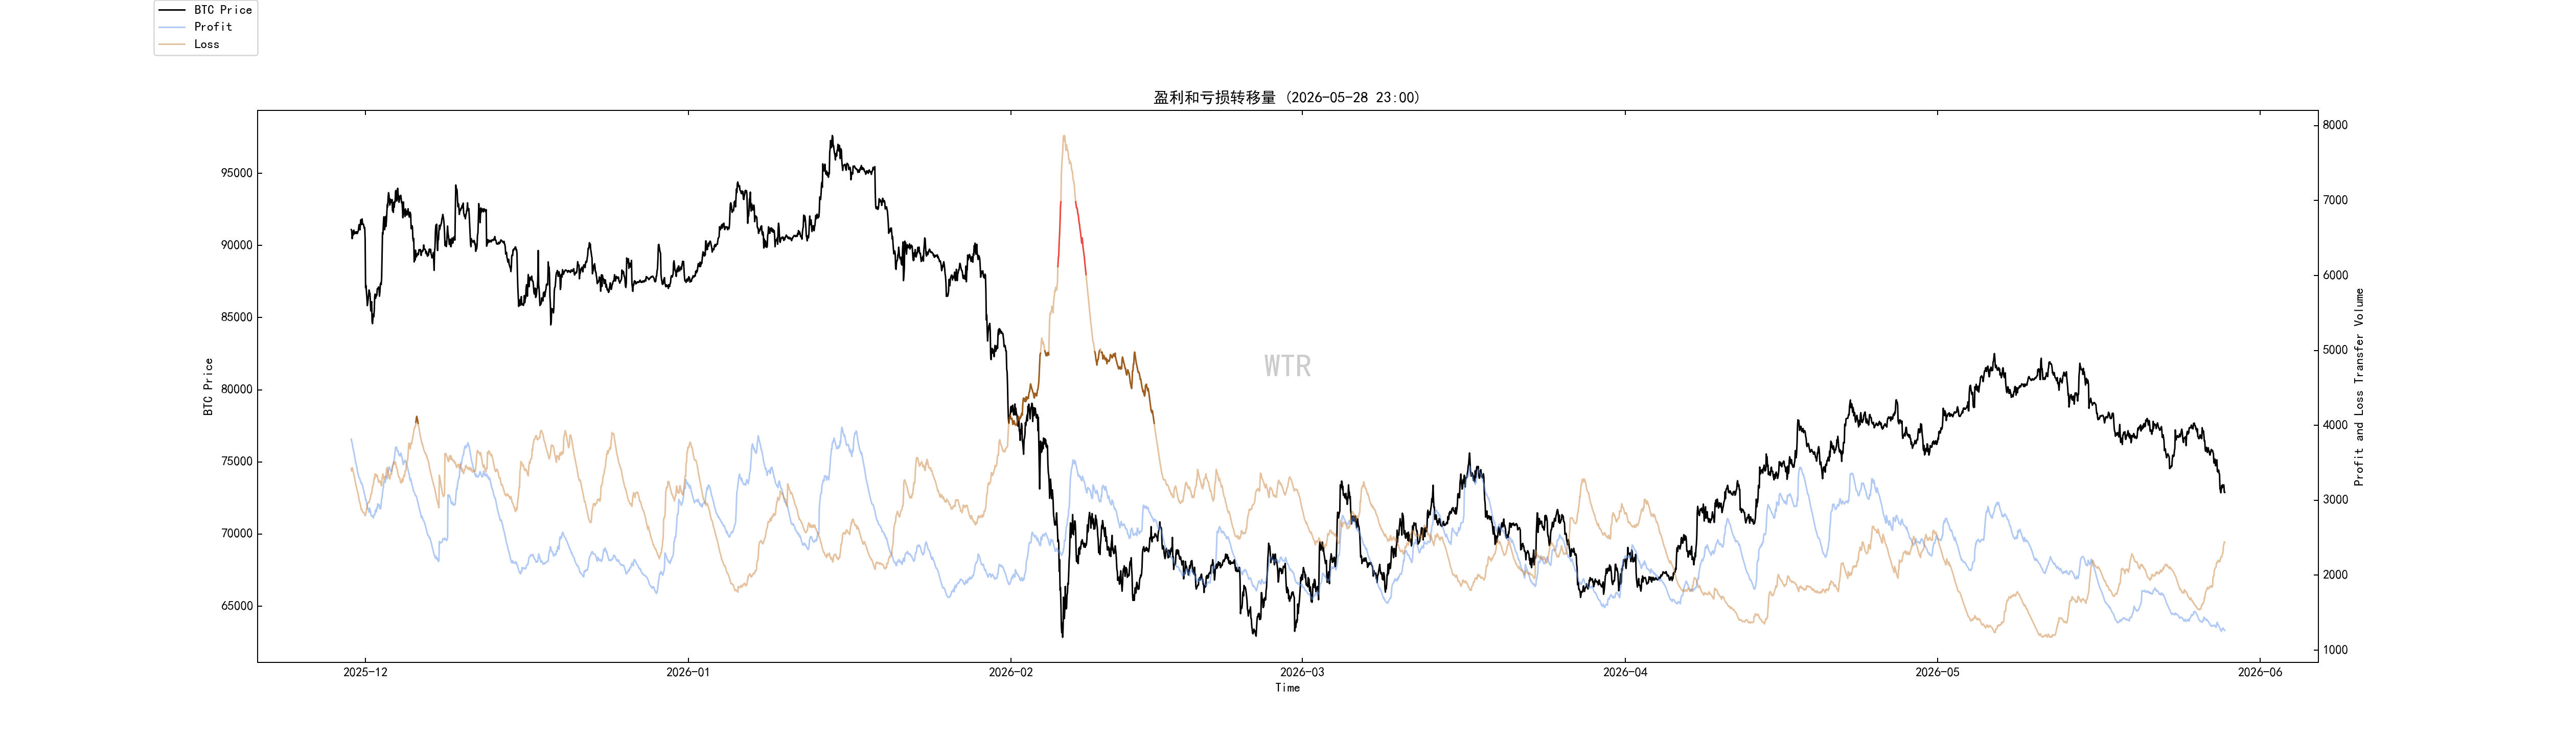 Leichte Rückgänge haben keine größere Panik-Verkaufswelle ausgelöst; die Stimmung im Markt ist derzeit eher zögerlich.
(untenstehende Grafik: Neue Adressen und aktive Adressen)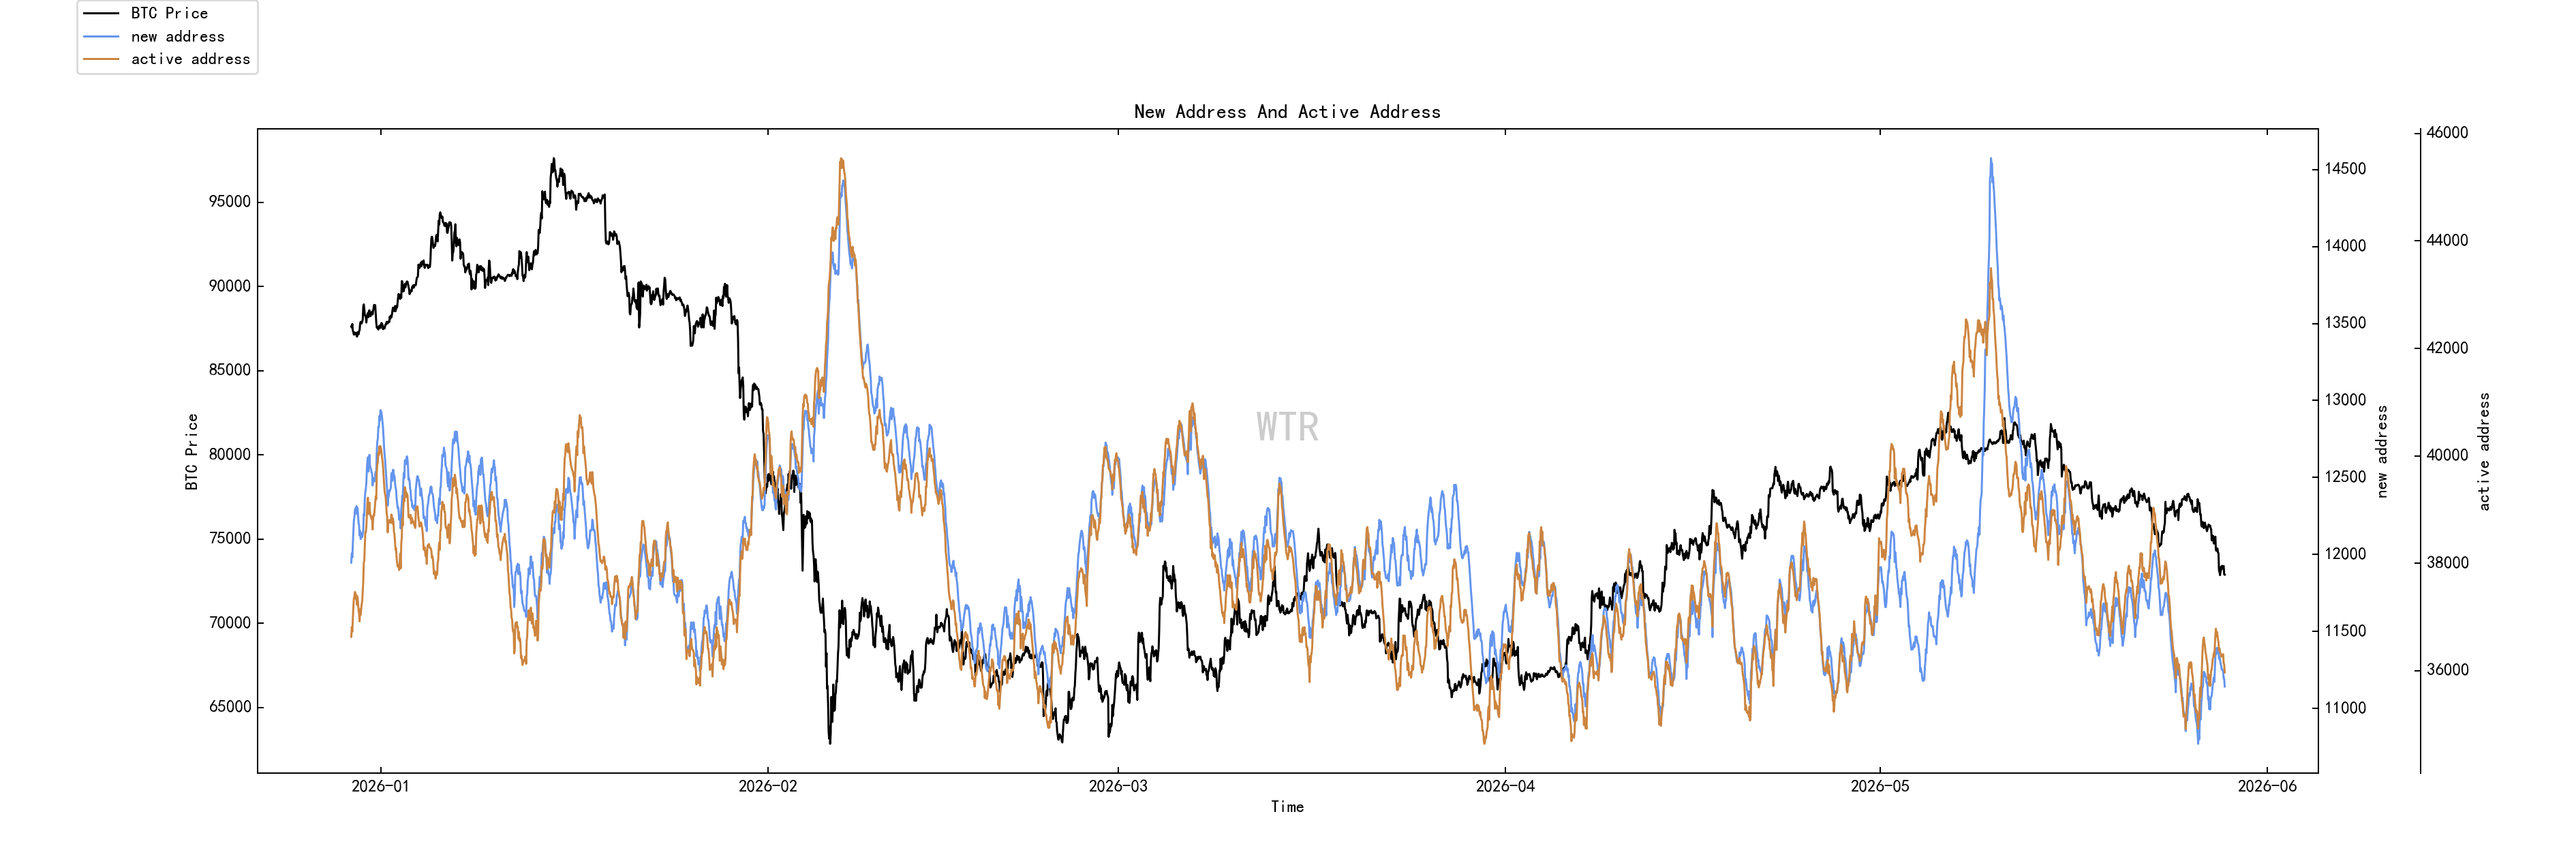 Neue aktive Adressen befinden sich in der Nähe von niedrigem Niveau.
Bewertung der Spot- und Verkaufsdruck-Struktur: Die Netto-Positionen BTC und ETH an den Börsen befinden sich sowohl bei der Ein- als auch in der Akkumulation in einem Zufluss-ähnlichen Aufbau.
(untenstehende Grafik: Netto-Position der Eisiger-Orange/Bing-Tang-Cheng-Börse)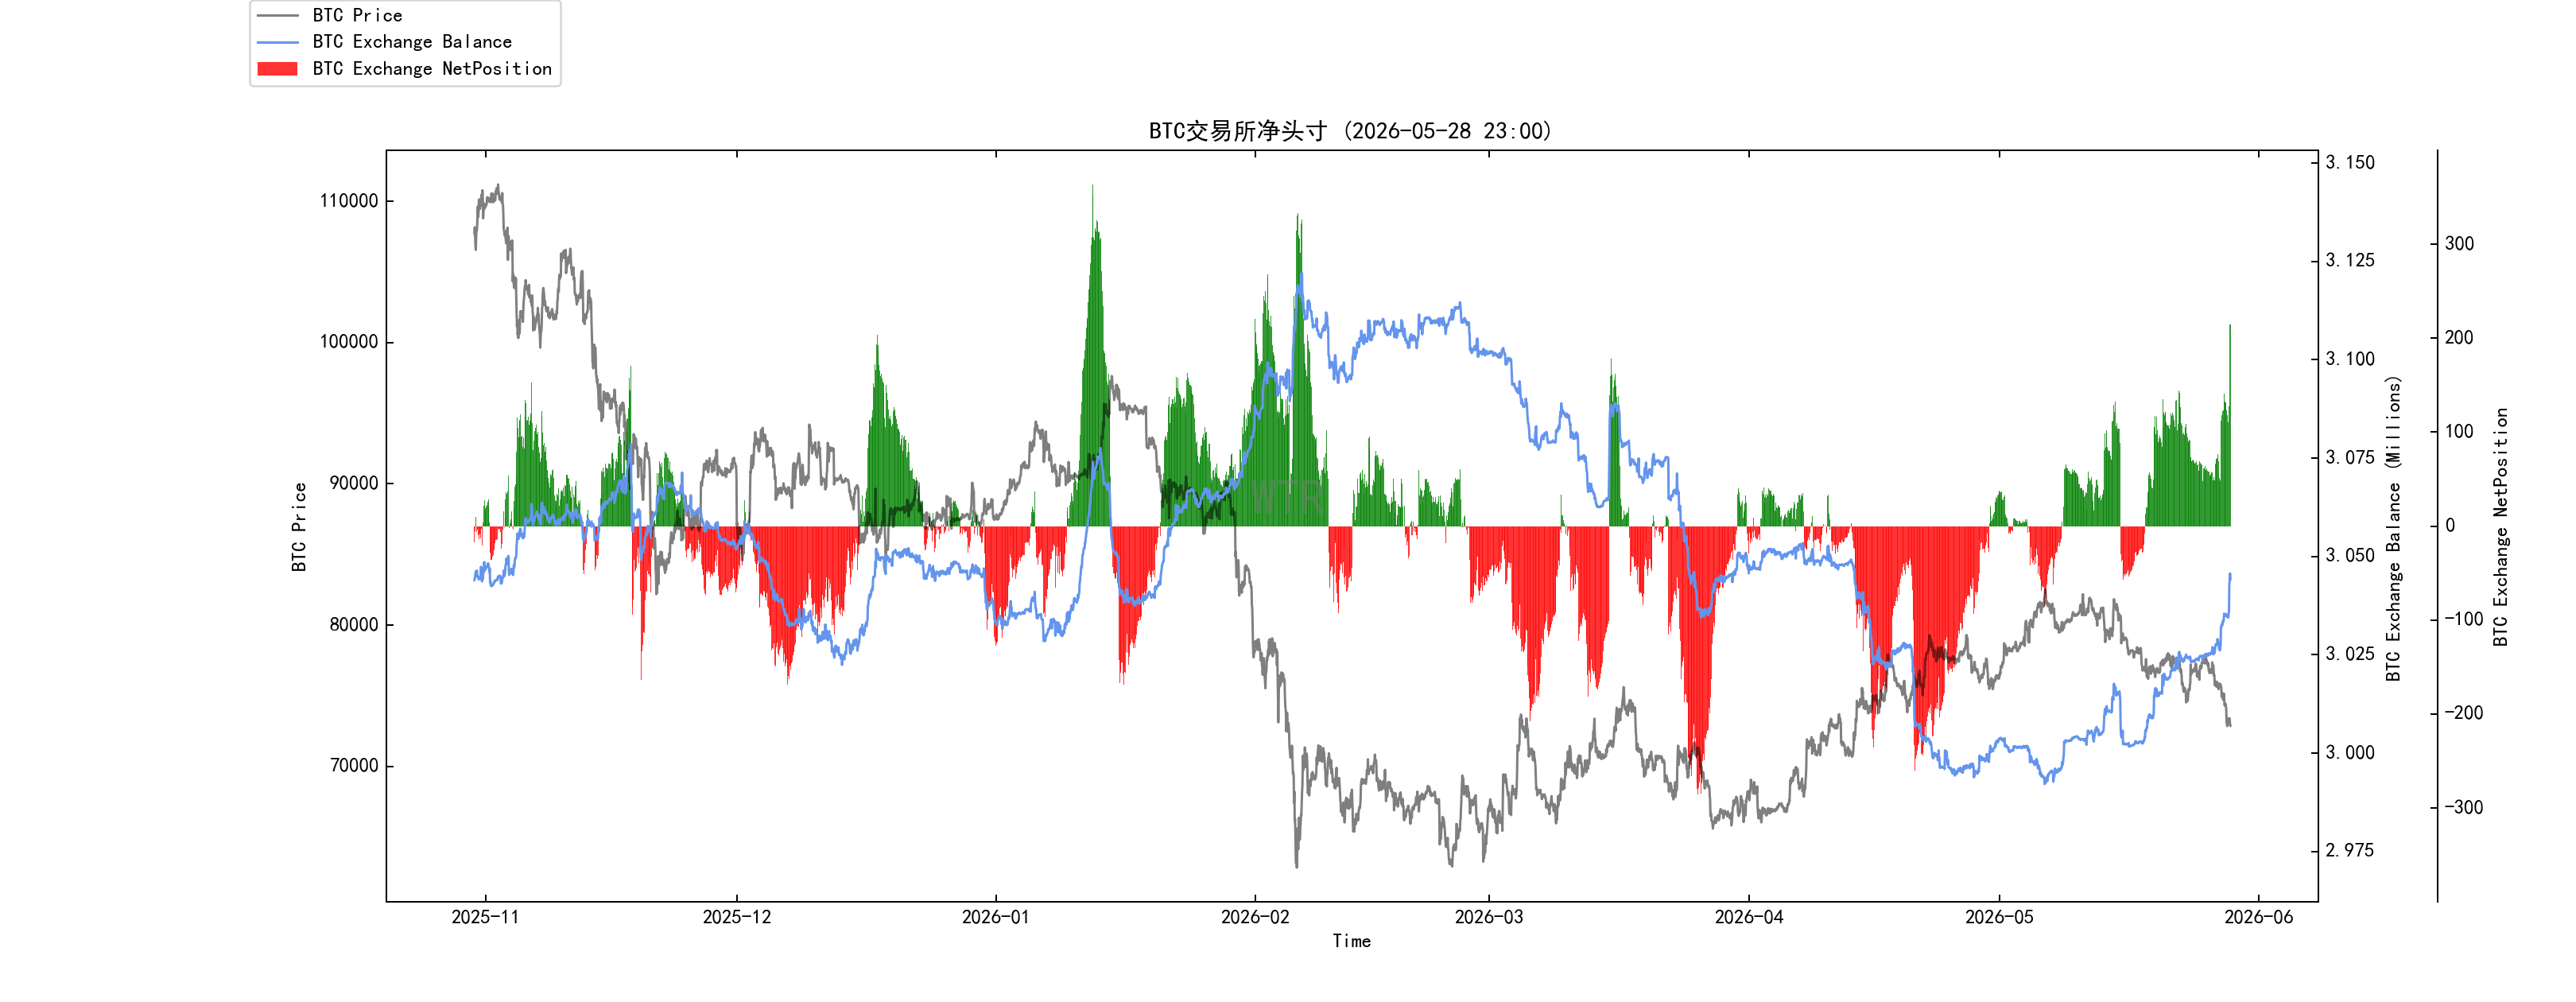 Die Netto-Position der Börsen für BTC befand sich letzte Woche insgesamt in einem Zustand von leichtem Zufluss und Akkumulation.
(untenstehende Grafik: Netto-Position an der Börse E)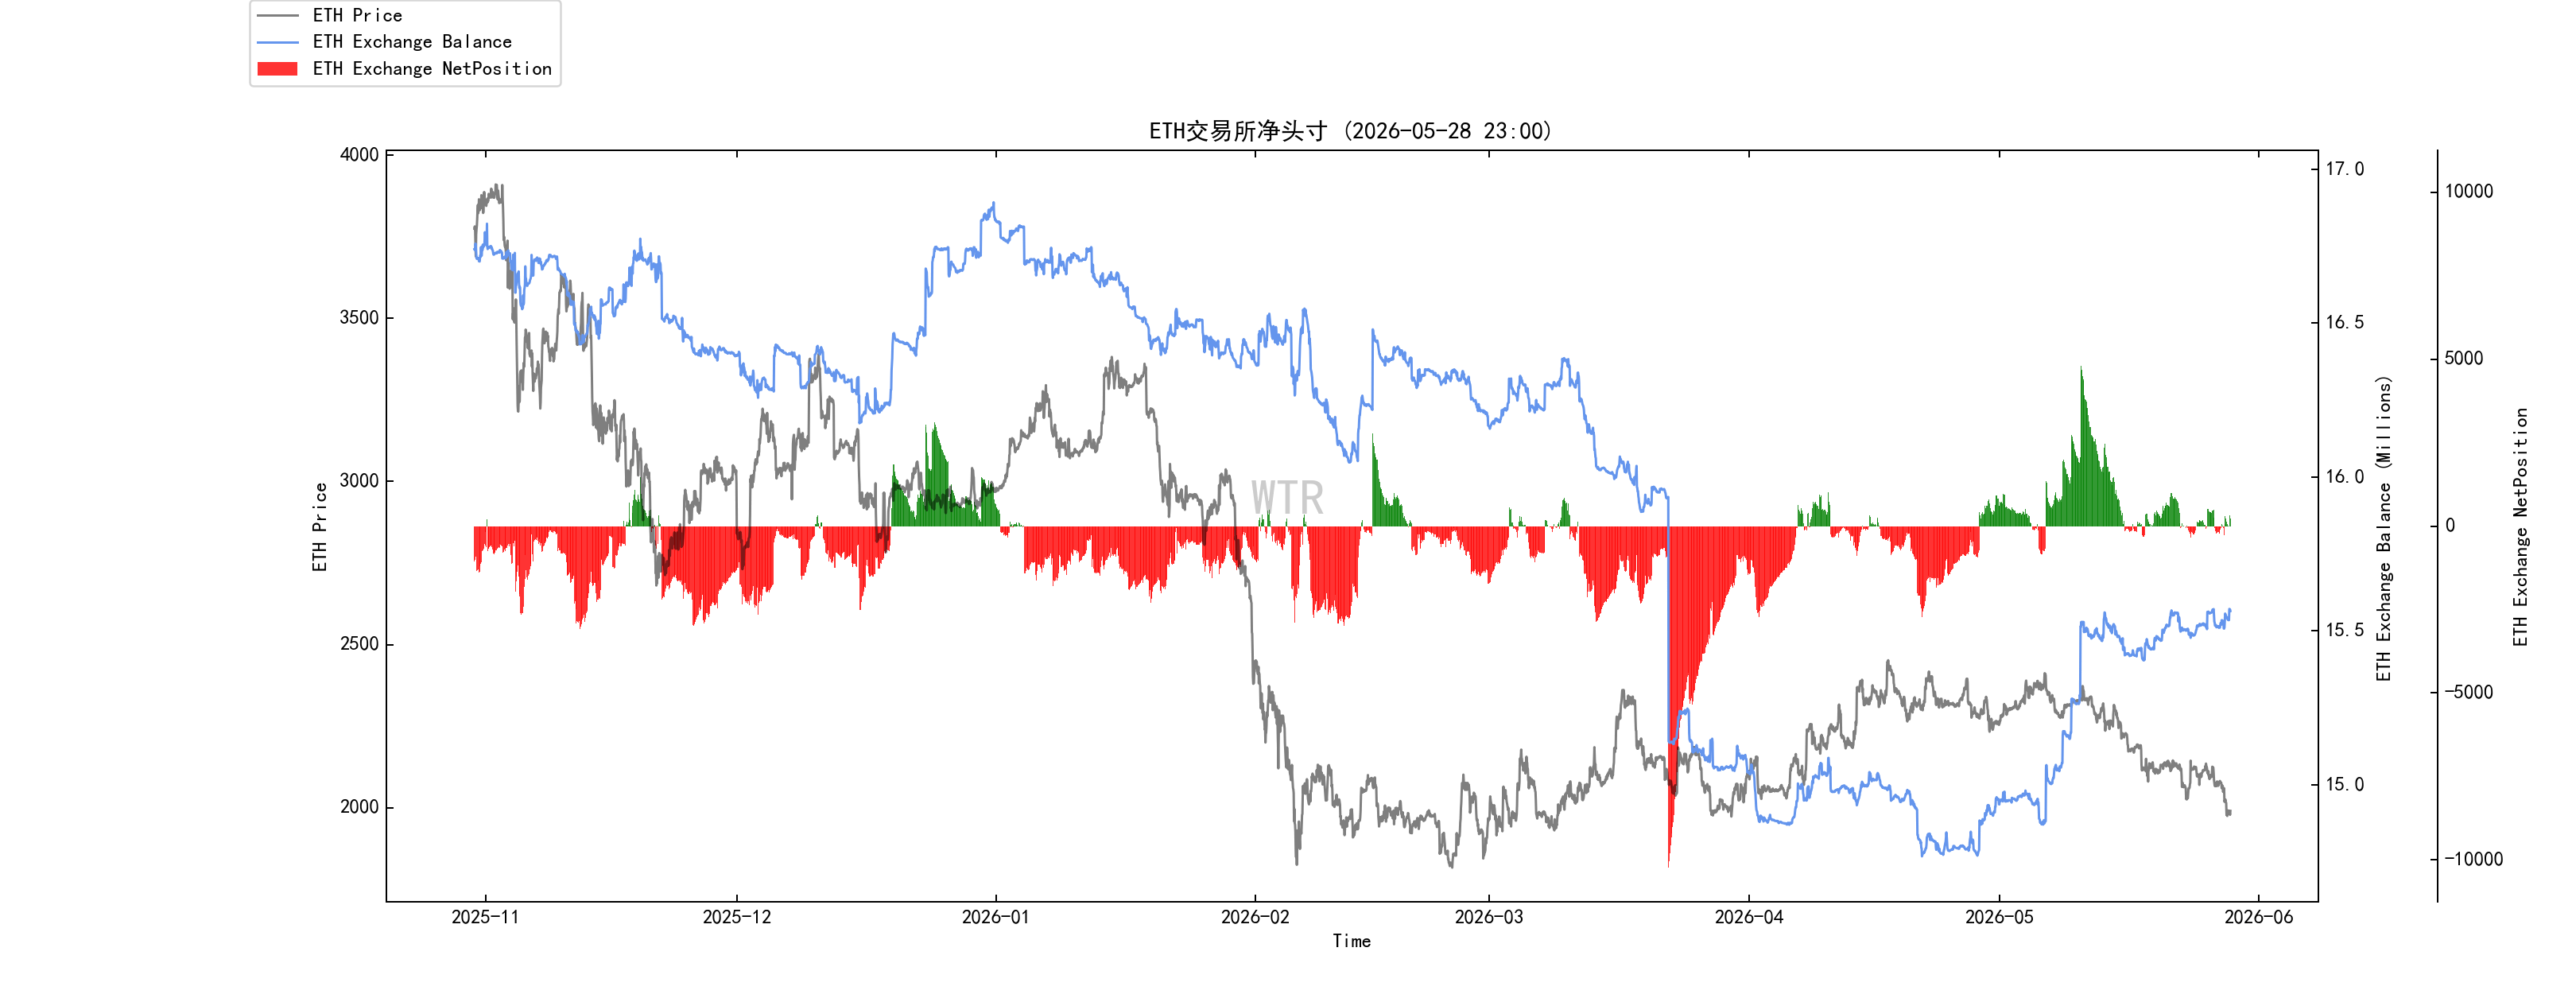 Die Netto-Position der Börsen für ETH befand sich letzte Woche insgesamt in einem Zustand von leichtem Zufluss und Akkumulation.
(untenstehende Grafik: Verkaufsdruck bei High-Weight-Assets)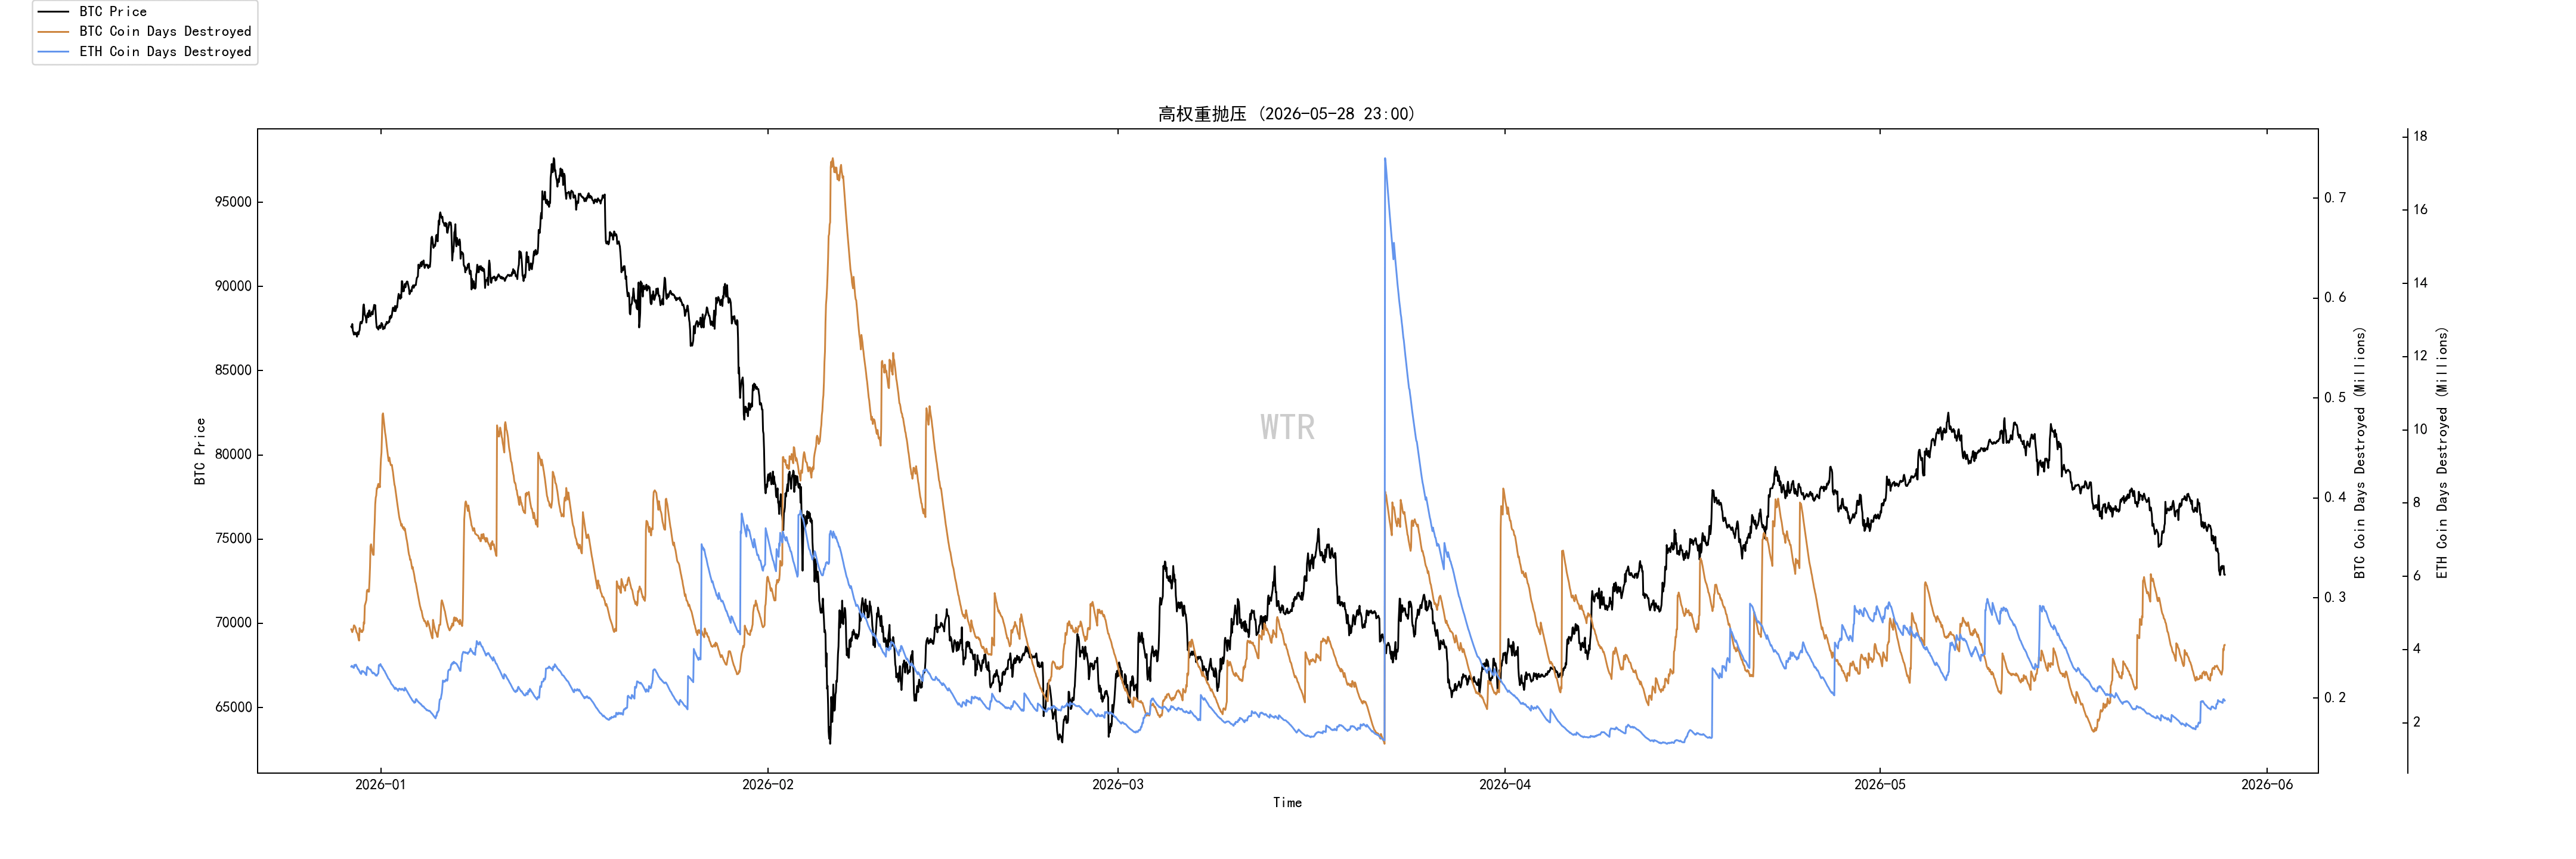 BTC hat einen kleinen Anteil an starkem Verkaufsdruck bei High-Weight-Assets.
Kaufkraftbewertung: Abfluss von globaler Kaufkraft und von Kaufkraft aus Stablecoins.
(untenstehende Grafik: Status der globalen Kaufkraft)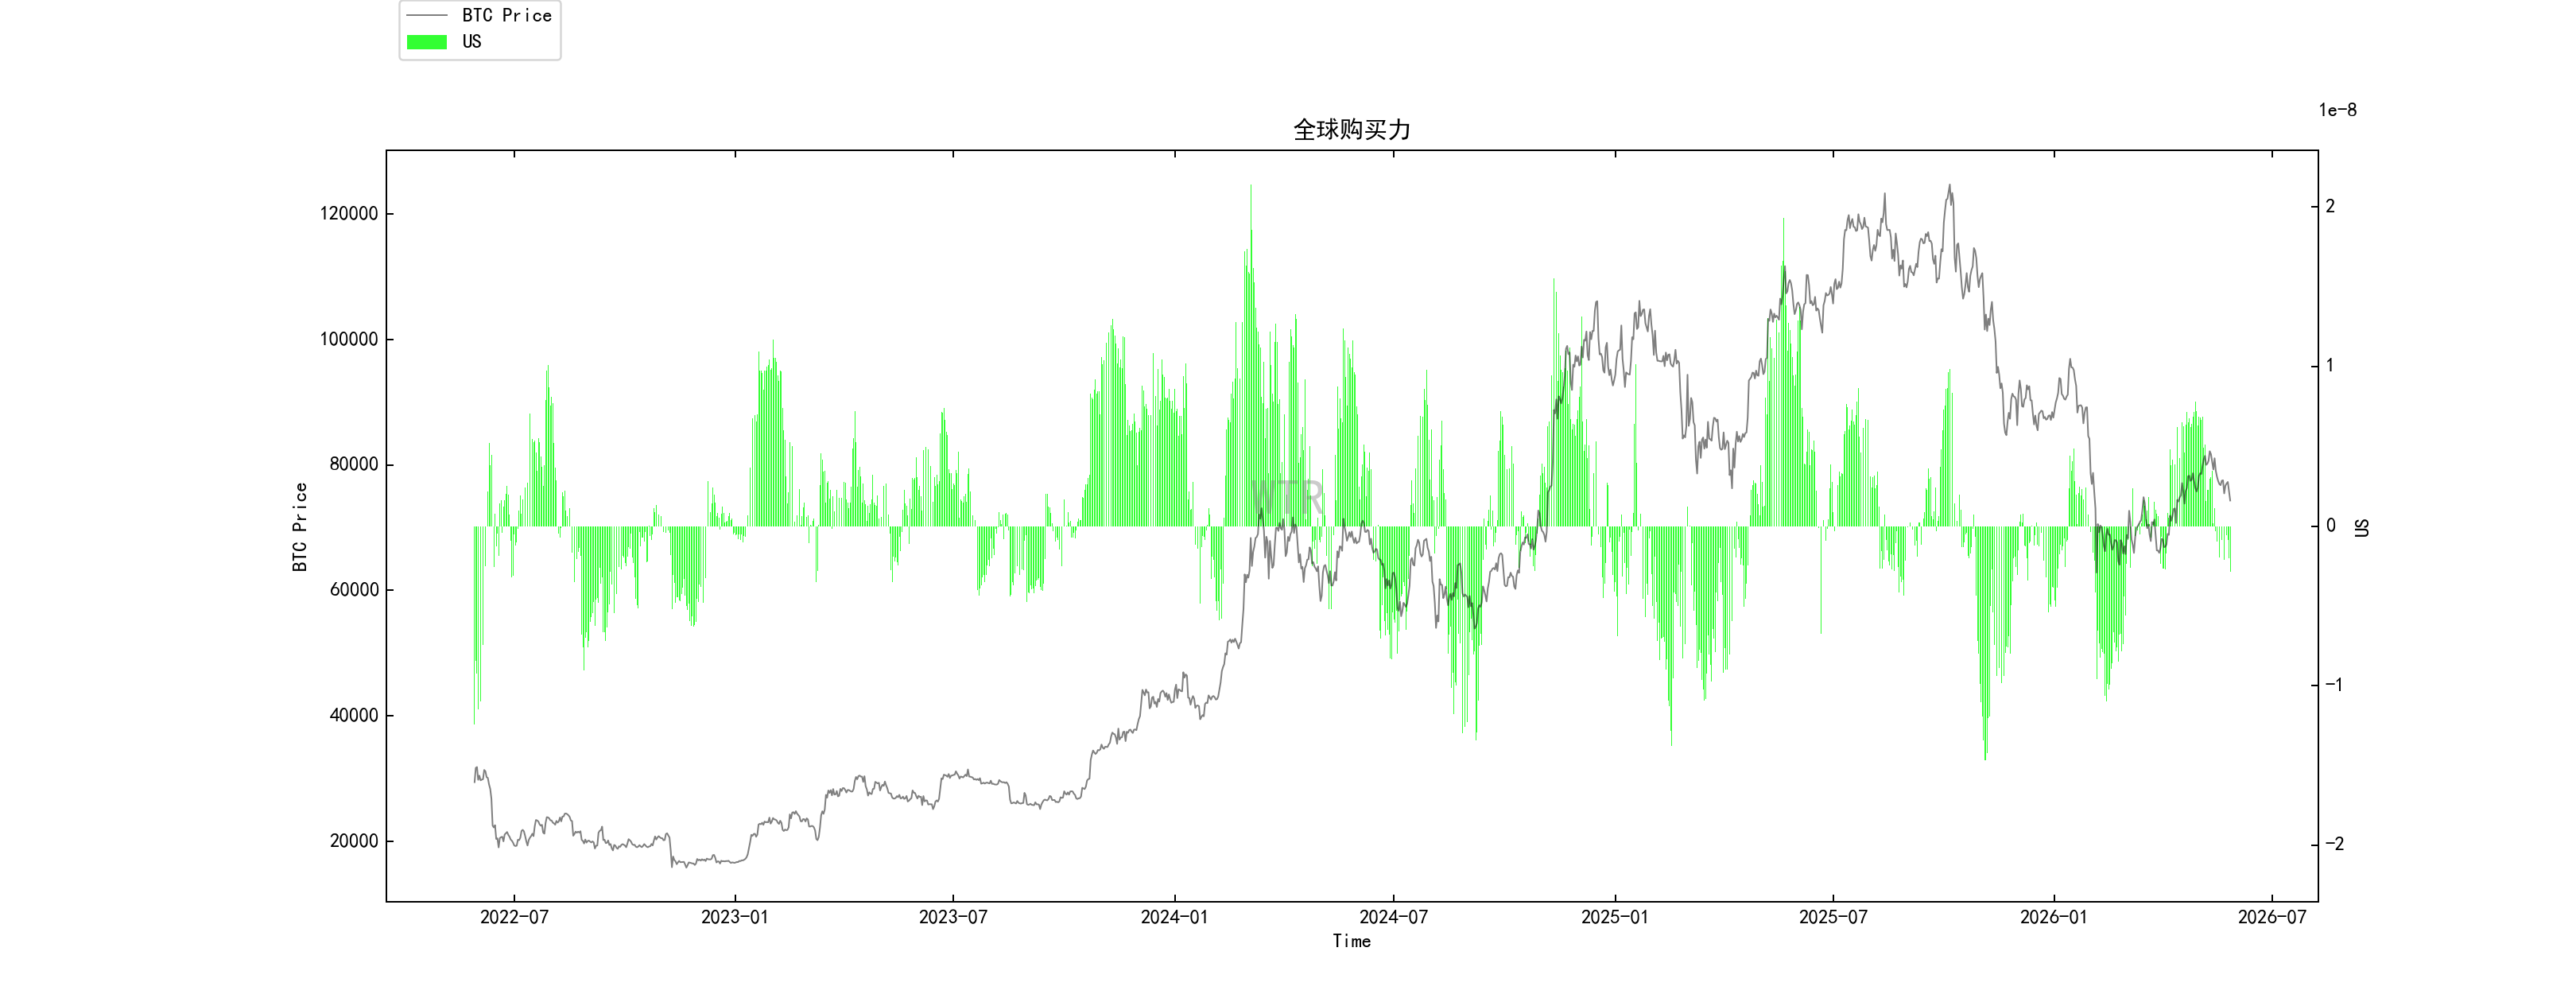 Die globale Kaufkraft ist auf negative Werte abgerutscht.
(untenstehende Grafik: USDC-Netto-Position an der Börse)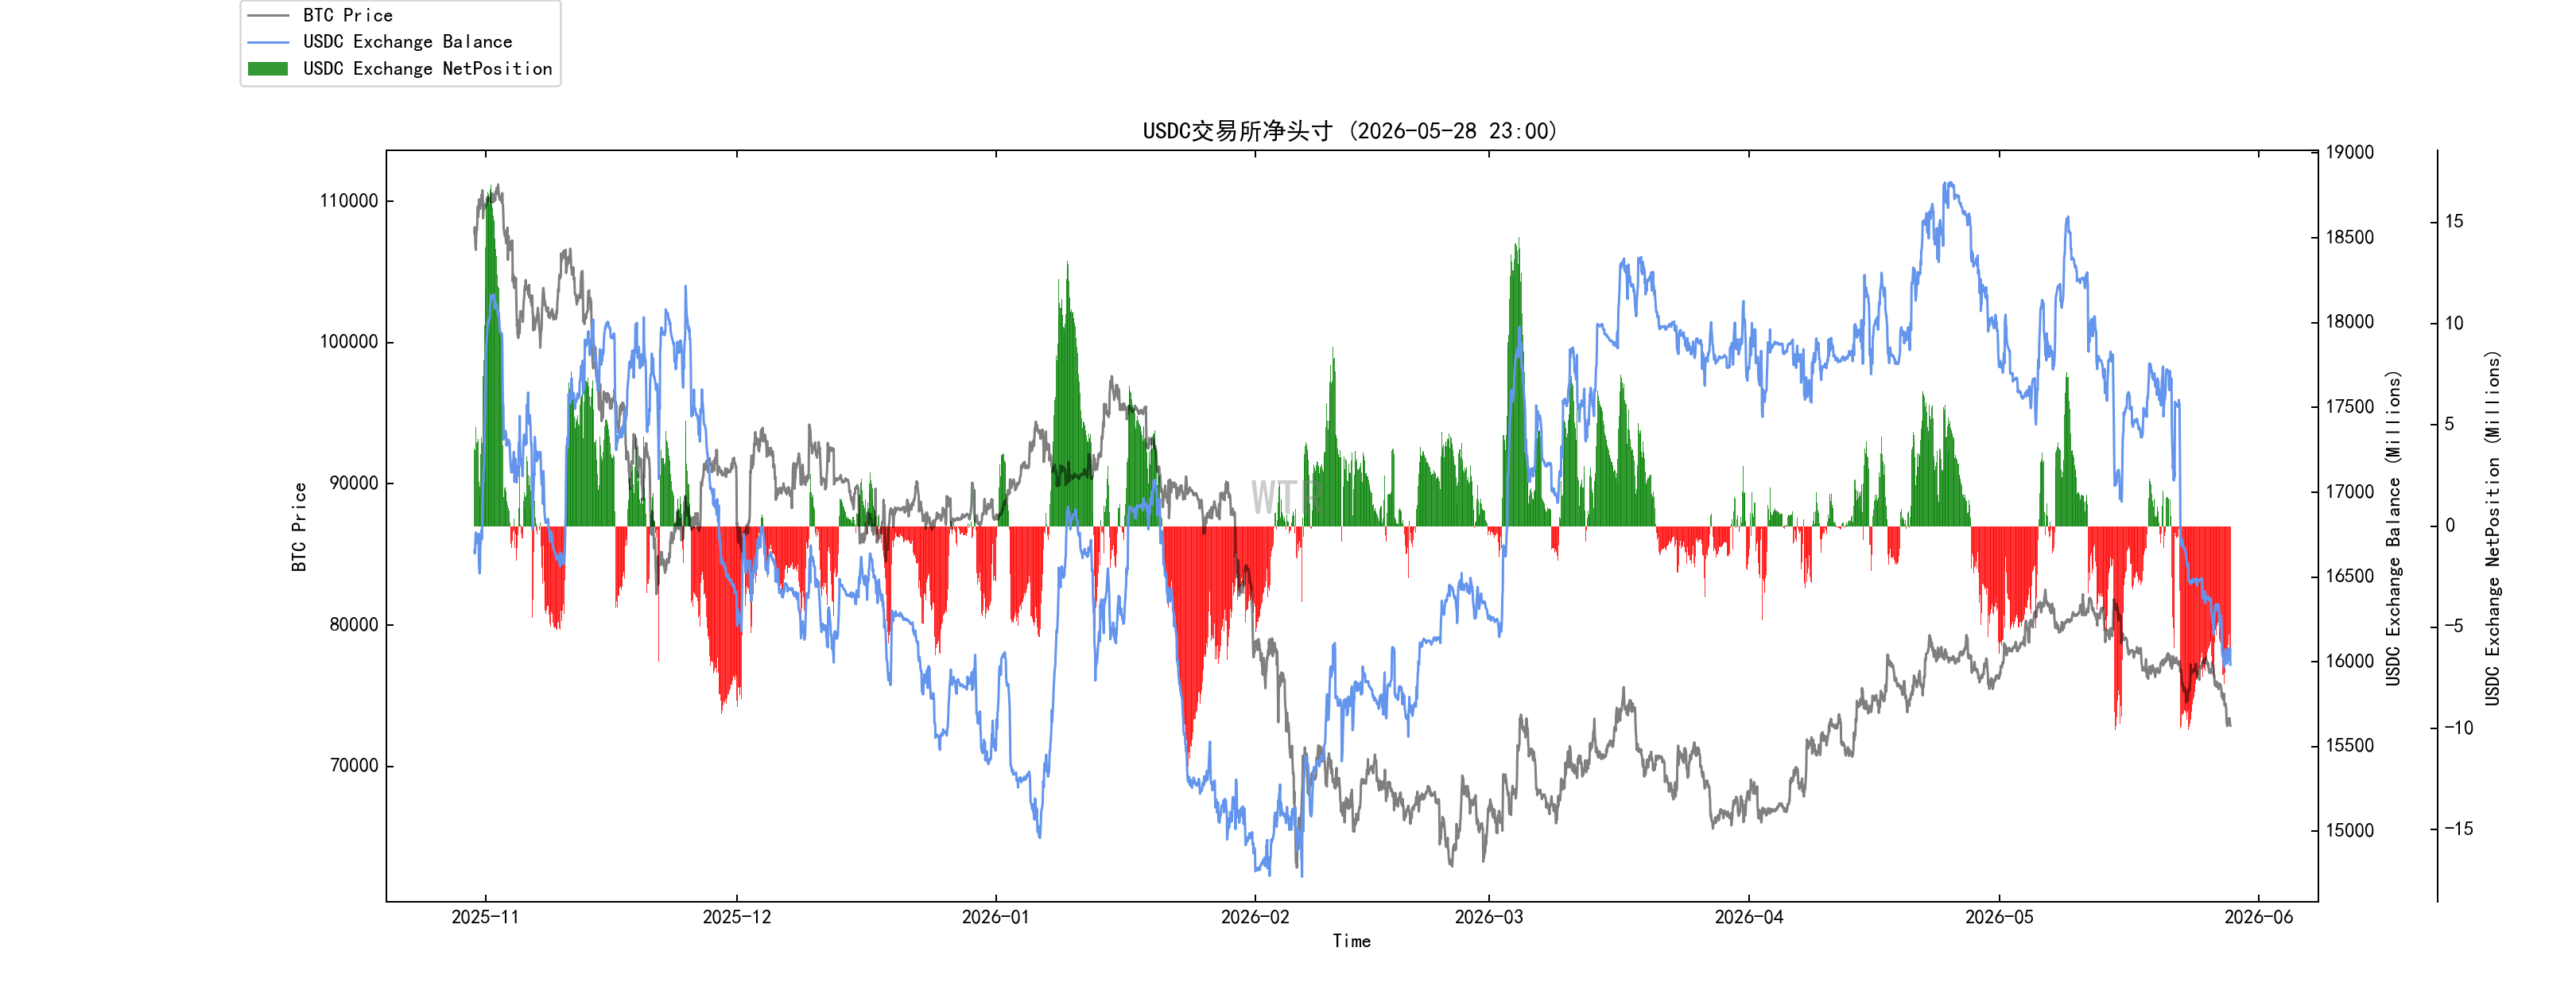
Geringfügiger Abfluss von Kaufkraft bei Stablecoins.
Zusammenfassung diese Woche:
Zusammenfassung der Nachrichtenlage:
Die zentrale Veränderung im Markt diese Woche ist, dass der Ölpreisrückgang die kurzfristige Lage beruhigt hat, aber der Rahmen hoher Zinsen sich nicht verändert.
Nach der Hoffnung auf eine Wiedereröffnung der Straße von Hormus fiel der Ölpreis von seinem Hoch zurück; die Sorgen des Marktes über außer Kontrolle geratene Inflation und weitere Zinserhöhungen nahmen ab.
Aber das ist lediglich eine Abkühlung des Risikos—keine Risikofreigabe. Solange der Energie-Kanal nicht vollständig wiederhergestellt ist, beeinflusst der Ölpreis weiterhin die Inflations-Erwartungen und wird die Handlungsspielräume der US-Notenbank (Fed), der EZB und der BOJ weiter begrenzen.
Die wichtigste Variable im aktuellen Kapitalmarkt ist weiterhin die Rendite von US-Staatsanleihen und der US-Dollar.
Wenn die Rendite 10-jähriger US-Staatsanleihen weiterhin nahe 4,5% bleibt oder darüber liegt, geraten Wachstumsaktien, Technologiewerte, Immobilien, Gold und Krypto-Assets unter Bewertungsdruck.
Wenn der US-Dollar wieder stärker wird, drückt das auch die Risikopräferenz für Nicht-US-Assets, Rohstoffe und den Krypto-Markt.
US-Aktien sind derzeit nicht in einem umfassenden Bullenmarkt, sondern KI und Unternehmensgewinne stützen die Indizes; hohe Zinsen drücken jedoch die Obergrenze der Bewertungen. Die KI-Lieferkette bleibt die stärkste Hauptlinie, aber die Markt-Konzentration ist relativ hoch—das zeigt, dass sich das Kapital nicht breit über den Markt verteilt. Wenn die Renditen von US-Staatsanleihen weiter steigen, geraten auch hoch bewertete Tech-Aktien unter einen schrittweisen (phasenweisen) Rückschlagsdruck.
Im Krypto-Markt gibt es aktuell kein eigenständiges Marktgeschehen; vor allem folgt er den Veränderungen bei makroökonomischen Zinsen, dem US-Dollar und den ETF-Geldflüssen. Da BTC- und ETH-ETFs weiterhin netto abfließen, reicht das kurzfristige Kaufinteresse nicht aus;
BTC bleibt ein Asset für makroökonomische Liquidität; ETH fehlt es derzeit an einem klaren Rückfluss. SOL hat zwar höhere Elastizität, aber das Volumen ist begrenzt; im Kern hängt es weiterhin von der gesamten Risikopräferenz ab. In dieser Phase muss man nicht zu viel auf das Krypto-interne Ökosystem schauen; die Richtung des Preises bestimmen letztlich US-Staatsanleihen, der US-Dollar, ETF-Gelder und die globale Risikopräferenz.
Stablecoins, RWA und tokenisierte Assets bleiben es wert, beobachtet zu werden—aber ihre Bedeutung liegt nicht in kurzfristigem Trading/„Pumpen“, sondern darin, dass sich traditionelle Finanzierungs-, Zahlungs-, Abwicklungs- und Wertpapierumlauf-Systeme möglicherweise verändern könnten. Mit anderen Worten: Diese Richtungen sind eher Variablen der Kapitalmarkt-Infrastruktur als kurzfristige Preis-Katalysatoren.
On-Chain-Langfristige Erkenntnis:
Die On-Chain-Struktur von BTC ist derzeit besser als die Kursperformance.
Langfristige Tranchen nehmen zu, kurzfristige Spekulanten gehen zurück; das schwebende Angebot im Markt schrumpft—das ist die Grundlage für eine mittelfristige Bodenstruktur.
Aber die ETF-Gelder fließen weiterhin ab; die Börsen-Whales bleiben eher im Zufluss. Die nicht-liquidere langfristige Gruppe leistet keine entschlossene Verteidigung, und die kurzfristige Cost-Line drückt weiterhin den Preis.
Deshalb kann man jetzt nicht einfach bullisch schauen und es ist auch nicht nötig, extrem bärisch zu sein. Der Markt befindet sich in einer sehr typischen Übergangsphase: On-Chain beginnen die Voraussetzungen für einen Boden, aber die Geldseite hat noch keine Umkehr-Bestätigung geliefert.
Kurzfristig: Ob 77.800 US-Dollar stabil gehalten werden können.
Mittelfristig: Ob ETFs wieder zurückfließen.
Grober Richtungsblick: Ob die Rendite von US-Staatsanleihen und der US-Dollar wieder schwächer werden.
Markt-Festlegung: Das ist ein Markt, in dem die Menge der Tranchen Schritt für Schritt leichter wird, während das Kapital weiterhin eher kühl bleibt. Die Konturen des Bodens sind bereits sichtbar, aber das Startkapital für einen Trend hat den Platz noch nicht erreicht. Solange ETF-Abflüsse nicht stoppen, die Whales nicht aufhören, an die Börse einzuzahlen, und BTC nicht über die kurzfristige Cost-Line stabilisiert: Müssen alle Rebounds zunächst als schwache Reparaturen behandelt werden.
On-Chain-Mittelfristige Sondierung:
USDC-Score schrumpft; Gelder aus dem US-Handel ziehen sich zurück, Kaufkraft nimmt ab.
Inkrementales Kapital zieht sich kollektiv zurück; Stablecoins und Angebotsmenge sinken synchron.
BTC-Einzahlungen an die Börsen nehmen zu; der Markt ist aktuell eher in einem unter Druck stehenden Zustand.
Der Umlauf von Verlust-Tranchen nimmt zu; bei Einschätzungen ist derzeit Vorsicht geboten.
Verlust-Tranchen zeigen eine strukturelle Freisetzungsphase.
Markt-Festlegung: Belastung, Liquidation. Die Gelder ziehen sich derzeit zurück; Verlust-Tranchen werden freigegeben; der Markt befindet sich in einer Phase von Druck und Abwicklung.
On-Chain-Kurzfristige Beobachtung:
Derivate-Bewertung: Der Risiko-Koeffizient liegt im grünen Bereich, das Risiko von Derivaten ist niedrig.
Neue aktive Adressen befinden sich auf niedrigem Niveau.
Stimmungsbewertung: Zögerlich.
Sowohl die Netto-Positionen BTC als auch ETH an den Börsen befinden sich in einem Zustand des Zuflussaufbaus (Einfluss + Akkumulation).
Abfluss von Kaufkraft und von Kaufkraft aus Stablecoins.
Markt-Festlegung: Letzte Woche testete der Markt zunächst die Cost-Line kurzfristiger Halter (78K) und drehte dann nach unten ab, obwohl der Rückgang insgesamt nicht sehr groß war. In dieser Woche ist die Erwartung, dass der Markt bei den aktuellen Kursniveaus wiederholt hin und her bewegt, bevor er sich abrupt wieder nach unten dreht—die Wahrscheinlichkeit einer schnellen Kehrtwende nach unten ist gering.
Risikohinweis: Das Obige dient der Markt-Diskussion und Erkundung und stellt keine anlegerbezogene Empfehlung dar; bitte gehen Sie vorsichtig mit Black-Swan-Risiken um und treffen Sie Vorsorgemaßnahmen. Dieser Bericht wird vom „WTR“-Forschungsinstitut bereitgestellt.
Folgen Sie uns gern: