

"Jito hat die selbstverwaltete Handelsplattform JTX auf Solana eingeführt, die professionellen Tradern zentralisierte Ausführungen auf Börsenebene bietet, ohne die Kontrolle über ihre Gelder aufzugeben. Durch die Vorteile der MEV-Infrastruktur von Jito hat JTX das Potenzial, das Handelsökosystem von Solana neu zu strukturieren, mit einem jährlichen Einkommen von bis zu 44,6 Millionen Dollar, was das Kurs-Buchwert-Verhältnis von JTO von 78,5 auf 10 drücken könnte."
Jito, der führende Anbieter von maximal extrahierbarem Wert (MEV) Infrastruktur auf Solana (SOL) – Solana ist eine hochgradig skalierbare Blockchain, die für schnelle und kostengünstige Transaktionen bekannt ist – hat JTX gestartet, eine selbstverwaltete Handelsplattform, die zentralisierte Ausführungen auf Börsenebene bietet, ohne dass Nutzer die Kontrolle über ihre Gelder aufgeben müssen.
JTX wurde am 5. Mai über Solana Accelerate veröffentlicht, die Zielgruppe sind die von Jito als "professionelle Verbraucher" bezeichneten Trader - diese erfahrenen Investoren haben die grundlegende Swap-Oberfläche auf automatisierten Market-Maker (AMM)-Plattformen überschritten, sind jedoch gegenüber der Übergabe ihrer Schlüssel an zentralisierte Börsen skeptisch. Bei der Markteinführung deckte JTX den Spot-Markt ab, einschließlich Real-World Assets (RWA) - Tokens, die durch traditionelle Vermögenswerte wie Immobilien oder Anleihen unterstützt werden. Es bietet ein professionelles Set an Auftragsarten, das Limit-Orders, Brackets, One-Cancels-Them-All (OCO) und Time-Weighted Average Price (TWAP) umfasst. Über Phoenix - ein zentrales Limit-Order-Protokoll auf Solana - sowie die Eternal Futures des Prognosemarktes, die im Juli gelauncht werden sollen.
Baue von der Straße aus
Der Unterschied zwischen JTX und allen anderen Handelsanwendungen auf Solana liegt im nativen Erstzugang zu den Jito-Blockbau-Infrastrukturen, dieser Vorteil wird bald noch stärker werden.
Jitos Ausgangspunkt ist der Validator-Client. Durch die Veröffentlichung eines modifizierten Solana-Clients, der die Blockproduktion effizienter gestaltet, bietet Jito den Validatoren einen konkreten wirtschaftlichen Anreiz, ihn zu übernehmen. Die anschließende großflächige Übernahme hat die Netzwerkarchitektur neu gestaltet. Der Client von Jito läuft jetzt auf dem Großteil des Staking-Gewichts auf Solana, wobei über 95 % der Netzwerk-Validatoren beteiligt sind.
Leaderboard
Solana Validatoren: Jitos Stake dominiert
Balkendiagramm mit zwei Datensätzen. Der Validatorenanteil ist nach Epochs aufgeschlüsselt · Prozentsatz des Gesamtanteils. Das Diagramm hat eine X-Achse, die die Epochs anzeigt. Das Diagramm hat eine Y-Achse, die den Anteil an der Inhaberschaft (%) anzeigt. Der Datenbereich reicht von 2,2 bis 100.
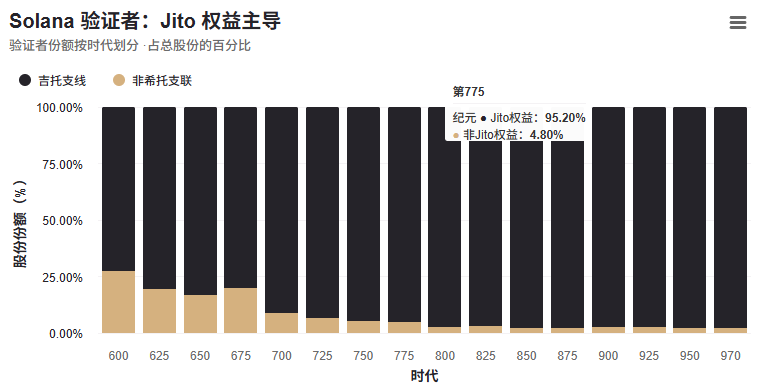
Das bedeutet, dass Jito in den meisten Zeiträumen der Blockproduktion jedes Blocks in Solana im Blockproduktionsprozess ist und dabei über 1 Milliarde USD an Belohnungen für Validatoren und Staker generiert.
Neben dem Validator-Client befindet sich die Block-Engine - die Schicht für die Handelsreihenfolge, wobei Suchende um die Platzierung ihrer Bundles bieten, um die Blockposition zu sichern. Diese Auktion hat Jito etwas Unvergleichliches gebracht: die Fähigkeit, in Echtzeit und strukturell die Reihenfolge von Transaktionen zu verstehen, bevor der Block endgültig festgelegt wird. Die Kapitalebene ist geschlossen. JitoSOL - Jitos Liquid Staking-Token, das es Benutzern ermöglicht, SOL zu staken, während sie ihre Liquidität aufrechterhalten - funktioniert anders als das Standard-Liquid-Staking-Token.
Die Aufträge fließen vollständig an die Validatoren, die den Jito-Client betreiben, was bedeutet, dass jeder Staker im Pool neben den Basisbelohnungen auch einen Teil der MEV-Gewinne erhält, während der Teil der Suchenden zurück in den Pool zurückgeführt wird. Das Flywheel hat einen selbstverstärkenden Effekt: Die selektive Delegation konzentriert die Interessen hinter den Validatoren des Jito-Clients, diese Konzentration gibt dem Blockmotor seine Reichweite, und die Reichweite des Blockmotors ist der Schlüssel, um die MEV-Rendite ausreichend glaubwürdig zu machen, um die nächste Welle von Delegierten anzuziehen.
Aber der ursprüngliche Auktionsmechanismus war ein stumpfes Instrument. Der Bedarf an Transparenz, Schutz für Hersteller und Fairness bei der Ausführung wurde erst im Nachhinein berücksichtigt. Der Block Assembly Market (BAM) von Jito - ein strukturierter Markt für Blockräume mit programmierbaren Ausführungsregeln - hat die grobe Auktion durch verifizierbare Reihenfolgen ersetzt, wobei der Schlüssel die Beseitigung der Priorität von Market Makern ist.
Diese letzte Funktion ist wichtiger, als sie klingt. Da Hersteller vor dem Ausschluss keine überfälligen Angebote abrufen können, stehen die Hersteller auf Solana vor einem unmöglichen Benchmark: In einem Netzwerk, in dem Punkt-zu-Punkt-Nachrichten zwischen Validatoren und Konsensmechanismen nachteilig sind, wird die Verzögerung der Stornierung zwischen zentralisierten Börsen und Hyperliquid - einer dezentralisierten Eternal Trading Exchange, die auf ihrer souveränen Layer-1-Blockchain basiert - zur Herausforderung. Die Risikoprämien, die sie erheben, um das Risiko auszugleichen, werden direkt an die Trader weitergegeben. BAM beseitigt die strukturellen Ursachen, beseitigt die adverse Selektion und zieht das Spread nach Design zusammen.
Jede vorherige Schicht arbeitete im Hintergrund. JTX ist die Oberfläche, die Trader sehen können.
Solana hatte nie ein Durchsatzproblem. Es gibt Koordinationsprobleme - kapitalmäßige Skalierung, aber die Ausführungsinfrastruktur und -qualität können nicht mithalten. Das Netzwerk verliert stillschweigend an Wert, während es das Transaktionsvolumen verarbeitet, durch Informationsasymmetrien, ausbeuterische Sortierungen und Liquiditätstoxizität, während Einzelhändler weder Werkzeuge zur Identifizierung noch Möglichkeiten zur Bewältigung haben. JTX verwendet die Block-Engine, die seit Jahren von Prop-Desk genutzt wird, und erbt die Sequenzgarantie von BAM als native Plattformfunktion und nicht als Zusatzfunktion. Es gibt keine anderen Verbraucherhandelsanwendungen auf Solana, die eine solche Erstpartei-Beziehung zur Bestellschicht haben. Der Ausführungsspielraum, der um den gesamten Betrieb herum aufgebaut ist, wird erstmals für jeden, der über JTX Positionen eröffnet, geöffnet.
Solanas Interface ist hoch entwickelt.
Bis jetzt hat Jito als Infrastrukturübertragungsweg operiert, wobei der Großteil der vom Protokoll generierten Gebühren an Validatoren und Staker zurückfließt. Die Dezentrale Autonome Organisation (DAO) - eine von der Gemeinschaft geführte Einheit, die die Protokollentscheidungen verwaltet - erhält relativ geringe verbleibende Einnahmen.
Die drei Monate rollierende Umsatzrate des Protokolls liegt bei etwa 541.000 USD pro Monat, was jährlich 6,5 Millionen USD entspricht. Für eine reine Infrastruktur-Ebene ist das respektabel, aber für ein Protokoll mit einer Mehrheit der Konsensgewichtung auf der schnellsten Blockchain in Produktion wirkt es schwach.
Leaderboard
Jito: Netto-Einnahmen des DAO nach Kategorie
Balkendiagramm mit 4 Datensätzen.
Wöchentliche Netto-Einnahmen des DAO nach Produktkategorie in USD
Das Diagramm zeigt eine X-Achse, die die Zeit anzeigt. Der Datenzeitrahmen reicht von 2025-05-26 00:00:00 bis 2026-05-11 00:00.
Das Diagramm zeigt eine Y-Achse, die die Nettoumsätze (USD) anzeigt. Der Datenbereich reicht von 0 bis 658768,1.
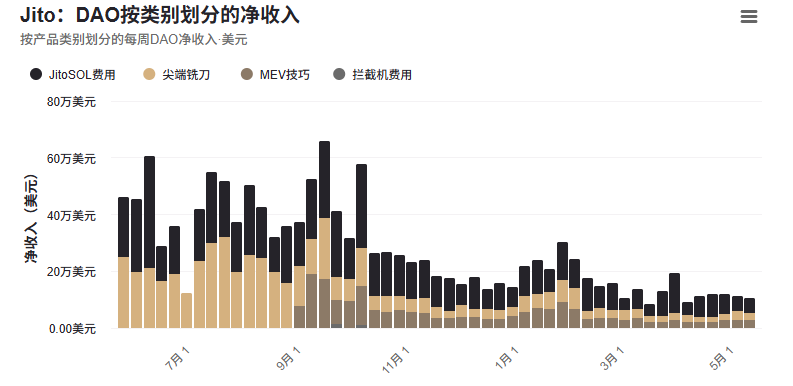
Bei einer vollständig verwässerten Bewertung von 510 Millionen USD bedeutet dies, dass der Preis-Buchwert-Multiplikator bei der aktuellen laufenden Rate 78,5 beträgt - nach jedem vernünftigen Maßstab überdehnt, nur dann sinnvoll, wenn der Markt nicht auf die aktuellen Gewinne bewertet wird. Das ist tatsächlich der Fall.
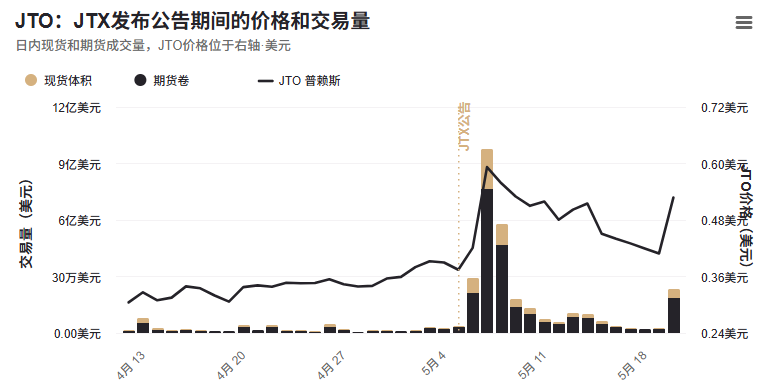
JTO - das Governance-Token von Jito, das es den Inhabern ermöglicht, über Protokollentscheidungen abzustimmen - wurde nur durch die JTX-Ankündigung um +58,2 % neu bewertet, stieg innerhalb von zwei Tagen auf einen Höchststand von 0,59 USD, bevor es geschlossen wurde. Investoren haben die multiplen Nachverfolgungen des Protokolls bereits vor dem Abschluss eines einzelnen Handels auf der Plattform erweitert, das Spot-Volumen von JTO stieg im Vergleich zum Durchschnitt der 4 Tage vor der Ankündigung um das 16-fache, während das Futures-Volumen um das 10-fache anstieg.
Leaderboard
JTO: Preis und Volumen während der JTX-Ankündigung
Kombinationsdiagramm mit 3 Datensätzen.
Intraday-Spot- und Futures-Handelsvolumen, JTO-Preis an der rechten Achse · USD
Das Diagramm zeigt eine X-Achse, die die Zeit anzeigt. Der Datenzeitrahmen reicht von 2026-04-12 00:00:00 bis 2026-05-20 00:00.
Das Diagramm hat zwei Y-Achsen, die das Handelsvolumen (USD) und den JTO-Preis (USD) anzeigen.
Ein Monat an Solana-Gebühren-Daten reicht aus, um zu verstehen, warum Jito JTX gegründet hat. Dezentrale Börsen - dezentralisierte Börsen, die punktuelle Transaktionen ohne Vermittler ermöglichen - machen 42,1 % der gesamten Gebühren aus, Launchpad 28 %, und Derivate nur 5,5 %. Die Interface-Schicht über dieser DEX-Aktivität - Axiom, Meteora, Phantom, Fomo, Jupiter - hat innerhalb von 30 Tagen insgesamt 5,66 Millionen USD Gebühren generiert, wobei die Nettoumsätze etwa 44,2 % behalten, da die Gebühren, die an Liquiditätsanbieter (LP) Pools oder Validatoren gezahlt werden, nur den Standard-Ausführungskosten entsprechen.
Sie erheben Mautgebühren, besitzen aber nicht die Straße. Dies ist derzeit das kapitaleffizienteste Geschäftsmodell auf Solana und nahezu vollständig im Spot-Bereich. Obwohl die Derivate-Interface-Schicht das komplexeste Handelsgebiet im Netzwerk ist, ist sie immer noch unterentwickelt. Eine Kette, die täglich Transaktionsvolumen von über 5,5 % der Gebühren aller anderen Blockchains verarbeitet, ist kein Limit, sondern eine Lücke.
Das 285-Millionen-Dollar-Loch von Drift - ein schwerwiegendes Sicherheitsleck im dezentralisierten Eternal Trading Protocol von Drift - hat diese Lücke nicht verringert. Es hat sie erweitert. Seit Januar 2025 beträgt das monatliche durchschnittliche Angebot von Eternal von Drift 6,75 Milliarden USD, was es zu einem der einflussreichsten Eternal-Emissionen auf Solana macht.
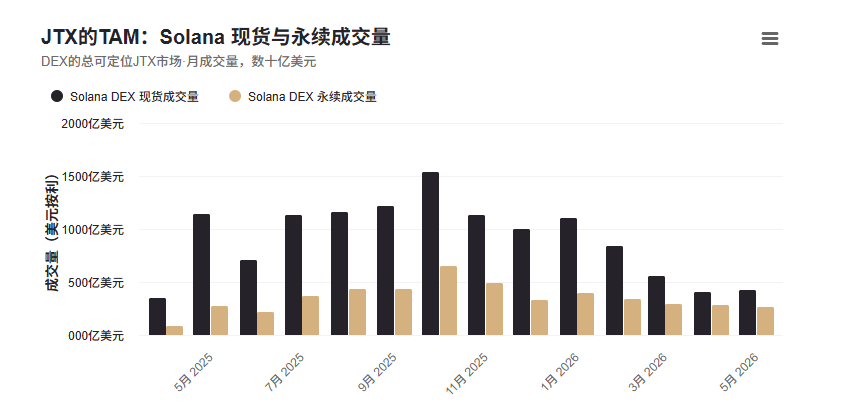
Die drei Monate adressierbare Handelsvolumina für Spot und Eternal Futures auf Solana betragen 46,2 Milliarden USD bzw. 28 Milliarden USD. JTX ist der Versuch von Jito, in die Interface-Schicht einzutreten - im Gegensatz zu allen Wettbewerbern, die denselben Prozess in Handelsanwendungen durchlaufen, verfügt es über die zugrunde liegende Infrastruktur.
Angenommen, die Gebührenstruktur für Empfänger von Hyperliquid entspricht dem gemischten Gebührenatz von Jito, beträgt die Spot-Handelsgebühr 0,07 % - niedriger als Raydiums 0,25 % (dem führenden automatisierten Market Maker DEX von Solana) und leicht höher als Meteoras 0,05 % (einer zentralisierten Liquiditätsbörse) - sowie 0,05 % für die Eternal Contracts Gebühren, konkurrierend mit Jupiter, dem führenden Aggregator für Swaps und Eternal Contracts auf Solana - Jitos Preisgestaltung zielt nicht darauf ab, zu extrahieren, sondern den Markt zu dominieren. Die Gebühren sind ausreichend niedrig, um massiven Handelsverkehr anzuziehen, und die Ausführungsqualität ist ausreichend differenziert, um den Verkauf aufrechtzuerhalten.
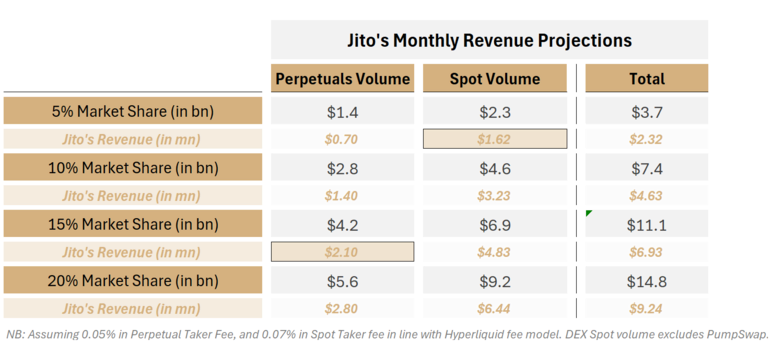
Im Basisszenario - Spotmarktanteil 5 %, Eternal Stocks 15 %, letztere sind realistischere vertikale Bereiche, angesichts des Wettbewerbs-Vakuums, das Drift hinterlässt - schätzt die Analyse von Sandmark, dass JTX monatliche Gesamteinnahmen von 3,72 Millionen USD generiert, wobei 1,62 Millionen USD aus dem Spot und 2,1 Millionen USD aus den Eternal Stocks stammen. Jährlich ergeben sich zusätzliche Gesamteinnahmen von 44,6 Millionen USD, während das aktuelle Protokoll bei einem rollierenden Drei-Monats-Zeitraum 6,5 Millionen USD beträgt. JTX fügt nicht nur eine Einnahmenspalte in Jitos Gewinn- und Verlustrechnung hinzu. Es reorganisiert die gesamte Einnahmenstruktur und könnte 87 % zum annualisierten Gesamtbetrag von 51,1 Millionen USD im Basisszenario beitragen.
Der annualisierte kumulierte Umsatz beträgt 51,1 Millionen USD, der implizierte Umsatzmultiplikator wurde von 78,5 auf 10,0 reduziert - unterhalb von Jupiters 21,1, weit unter Raydiums 27,7, leicht über Meteoras 7,84, das derzeit im vergleichbaren DEX-Komposit von Solana den höchsten Umsatz im Verhältnis zur Bewertung erzielt.
Eine trailing Leverage von 78,5-fach ist nach jeder traditionellen Messung überdehnt. Investoren prognostizieren die potenziellen Einnahmen von JTX für morgen. Was diese Wette strukturell kohärent und nicht rein spekulativ macht, ist, dass JTX 80 % des Umsatzanteils an JTO-Inhaber gibt - ein direkter und klarer Mechanismus, um jedes Dollar-Transaktionsvolumen der zukünftigen Plattform mit dem Token-Wert zu verknüpfen, ohne Governance-Abstimmungen aktivieren zu müssen.
In finanzieller Hinsicht hat die JTX 80 % der Einnahmenverteilung - im Basisszenario monatlich 2,98 Millionen USD, jährlich 35,7 Millionen USD - die laufende Rate der gesamten Einnahmen des Protokolls, die in das DAO fließt, um 5,5-fach erhöht. Dieses Kapital wird unter der Governance-Kontrolle der JTO-Inhaber im Treasury akkumuliert, während potenzielle Bereitstellungsmechanismen noch bestätigt werden müssen. Derzeit gibt es keine formelle direkte Verteilung an Token-Inhaber. Die derzeitige Klassifizierung trägt auf Inhaberebene keinen Anteil an den Einnahmen. Aber der Trend ist klar: Mit den Einnahmen von JTX, die ins Treasury zurückfließen, wächst der Druck, strengere Wertakkumulationsmechanismen - Gebührenwechsel, großangelegte Rückkaufpläne - zu starten.
Die Gegenwinde für Jito's Stake
Ob diese Neupreisgestaltung wirksam ist, hängt von der Ausführung ab, und es gibt drei bemerkenswerte strukturelle Gegenwinde.
Das erste ist die Liquidität. Die fortlaufende Integration der JTX-Eternal Stocks über das Phoenix Central Limit Order Book hat das Infrastrukturproblem gelöst, konnte jedoch das Cold-Start-Problem nicht bewältigen. Ohne ein tiefes Orderbuch ist es kein Platz für Trader, und es ist keine leichte Aufgabe, Tiefe in einer Kette zu schaffen, die von komplexen Liquiditäten auf eine hochliquide Kette migriert. Im Vergleich zu ihrer dominierenden Spot-Position bleibt das On-Chain-Derivategeschäft von Solana mit 5,5 % des Derivategebührenanteils im Vergleich zu 42,1 % des Spot DEX nach wie vor gering - dies macht die Chancen klar sichtbar, aber die Ausführungsherausforderungen sind ebenfalls offensichtlich.
Das zweite ist die Abhängigkeit von Solana. Der Ausführungsvorteil von JTX ist eng mit der Netzwerkaktivität von Solana verbunden - MEV-Ausbeute, Durchsatz der Block-Engine und BAM-Gebührenerzeugung werden in Umgebungen mit niedriger Aktivität komprimiert. Seit dem Höchststand im Oktober 2024 hat sich das Transaktionsvolumen in den letzten drei Monaten im Einklang mit den Einkommensdaten verringert, und sollte die On-Chain-Aktivität weiterhin niedrig bleiben, wird dies beiden Seiten Druck ausüben.
Das dritte ist das Angebot. Die monatliche Freigabe von etwa 7,5 Millionen JTO an Investoren und Kernbeitragszahlern bedeutet bei aktuellem Preis, dass laut Messari-Metriken monatlich etwa 3 bis 4 Millionen USD neuer zirkulierender Vorrat in den Markt kommt. Bei etwa 140 Millionen JTO, die in einem zirkulierenden Angebot von 473,8 Millionen gesperrt sind, ist der Verdünnungs-Puffer signifikant. Potenzielle DAO-Rückkaufpläne könnten einen Teil des Drucks lindern, aber nur wenn das Transaktionsvolumen schnell genug wächst, damit die Treasury mehr anhäuft als die Token-Emission, spielt die Mathematik für JTX - und die aktuelle Protokolllaufzeit von 541.000 USD hat dieses Rennen noch nicht gewonnen.