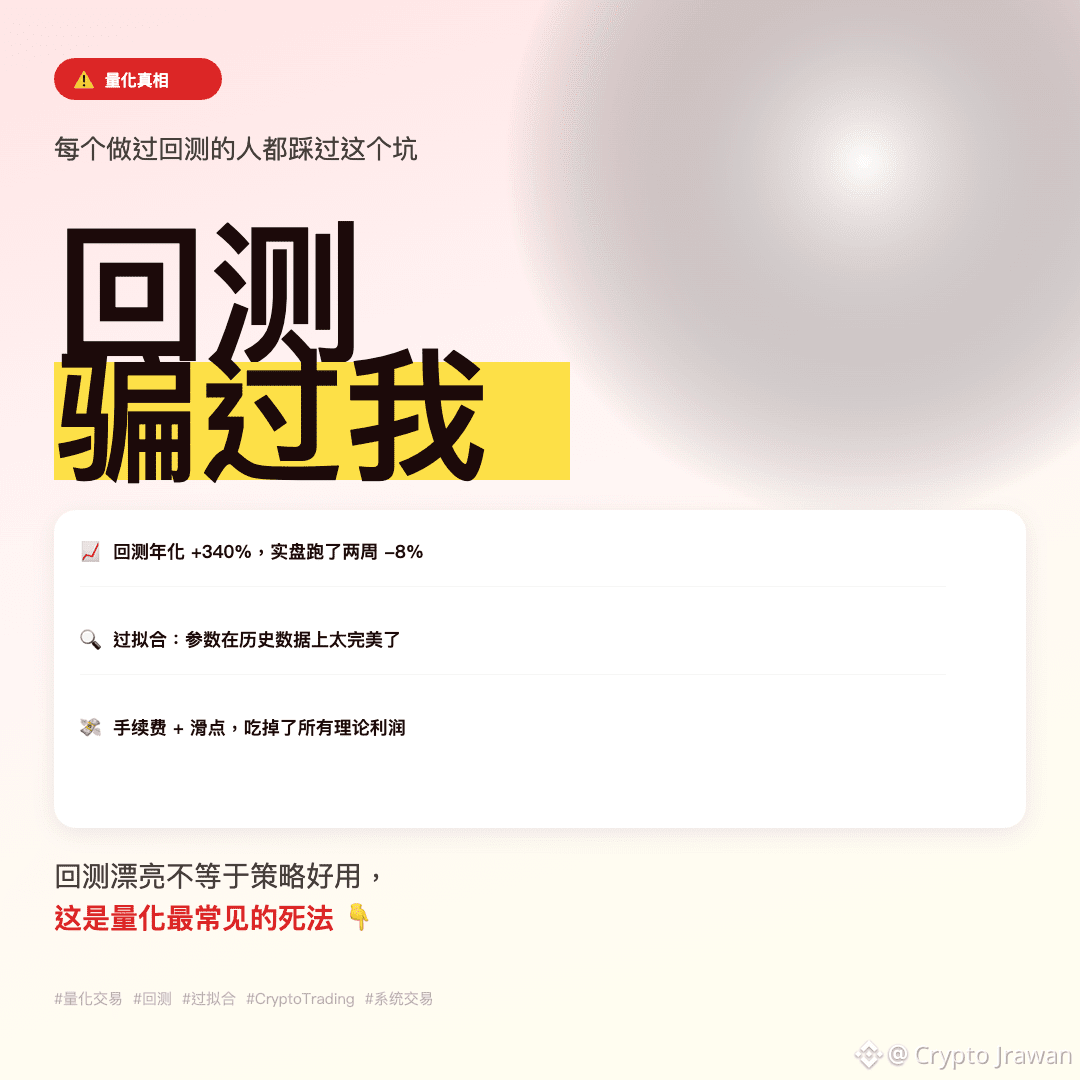
Backtesting-Jahresrendite von 340%, im Live-Trading nach zwei Wochen -8%, das war die teuerste Lektion, die ich seit meinem Einstieg in die Quantifizierung gelernt habe.
Viele glauben, dass gute Backtesting-Ergebnisse gleichbedeutend mit einer zuverlässigen Strategie sind, doch die Realität sieht oft anders aus.
Die drei häufigsten Gründe für verzerrtes Backtesting:
Erstens, Overfitting. Parameter werden zu stark an historische Daten angepasst, und sobald sich die Marktbedingungen ändern, versagen sie. Die Vergangenheit wird sich nicht exakt wiederholen, und Parameter, die auf historischen Daten basieren, werden in Zukunft mit hoher Wahrscheinlichkeit nutzlos sein.
Zweitens, Gebühren und Slippage. Kleine Kosten, die im Backtest ignoriert werden, werden bei Hochfrequenzhandel massiv vergrößert. Wenn die Strategie eine hohe Frequenz hat, frisst dieser Faktor oft alle theoretischen Gewinne auf.
Drittens, Lookahead-Bias. Unbeabsichtigt wird zukünftige Daten in den Code eingeführt. Zum Beispiel, wenn der Schlusskurs der aktuellen Kerze verwendet wird, um eine Order zu platzieren, ist es im Live-Trading jedoch unmöglich, den Schlusskurs zu diesem Zeitpunkt zu kennen. Dies ist der verborgenste und tödlichste Fehler.
Eine wirklich stabile Strategie muss an Out-of-Sample-Daten verifiziert werden, muss echte Handelskosten in einem Stresstest berücksichtigen und erfordert eine manuelle Überprüfung der Logik, um sicherzustellen, dass sie nicht in die Zukunft schaut.
Backtesting ist nur der Ausgangspunkt, nicht das Ziel.
Hattest du schon einmal die Erfahrung, von einem schönen Backtest getäuscht zu werden? Lass uns in den Kommentaren darüber reden.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Viele glauben, dass gute Backtesting-Ergebnisse gleichbedeutend mit einer zuverlässigen Strategie sind, doch die Realität sieht oft anders aus.
Die drei häufigsten Gründe für verzerrtes Backtesting:
Erstens, Overfitting. Parameter werden zu stark an historische Daten angepasst, und sobald sich die Marktbedingungen ändern, versagen sie. Die Vergangenheit wird sich nicht exakt wiederholen, und Parameter, die auf historischen Daten basieren, werden in Zukunft mit hoher Wahrscheinlichkeit nutzlos sein.
Zweitens, Gebühren und Slippage. Kleine Kosten, die im Backtest ignoriert werden, werden bei Hochfrequenzhandel massiv vergrößert. Wenn die Strategie eine hohe Frequenz hat, frisst dieser Faktor oft alle theoretischen Gewinne auf.
Drittens, Lookahead-Bias. Unbeabsichtigt wird zukünftige Daten in den Code eingeführt. Zum Beispiel, wenn der Schlusskurs der aktuellen Kerze verwendet wird, um eine Order zu platzieren, ist es im Live-Trading jedoch unmöglich, den Schlusskurs zu diesem Zeitpunkt zu kennen. Dies ist der verborgenste und tödlichste Fehler.
Eine wirklich stabile Strategie muss an Out-of-Sample-Daten verifiziert werden, muss echte Handelskosten in einem Stresstest berücksichtigen und erfordert eine manuelle Überprüfung der Logik, um sicherzustellen, dass sie nicht in die Zukunft schaut.
Backtesting ist nur der Ausgangspunkt, nicht das Ziel.
Hattest du schon einmal die Erfahrung, von einem schönen Backtest getäuscht zu werden? Lass uns in den Kommentaren darüber reden.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC