Der Verhältniswert zwischen Rohstoffländern und Technologieländern hat ein historisches Unterstützungstief erreicht, das Fenster für einen vierjährigen Zyklus hat sich leise geöffnet.
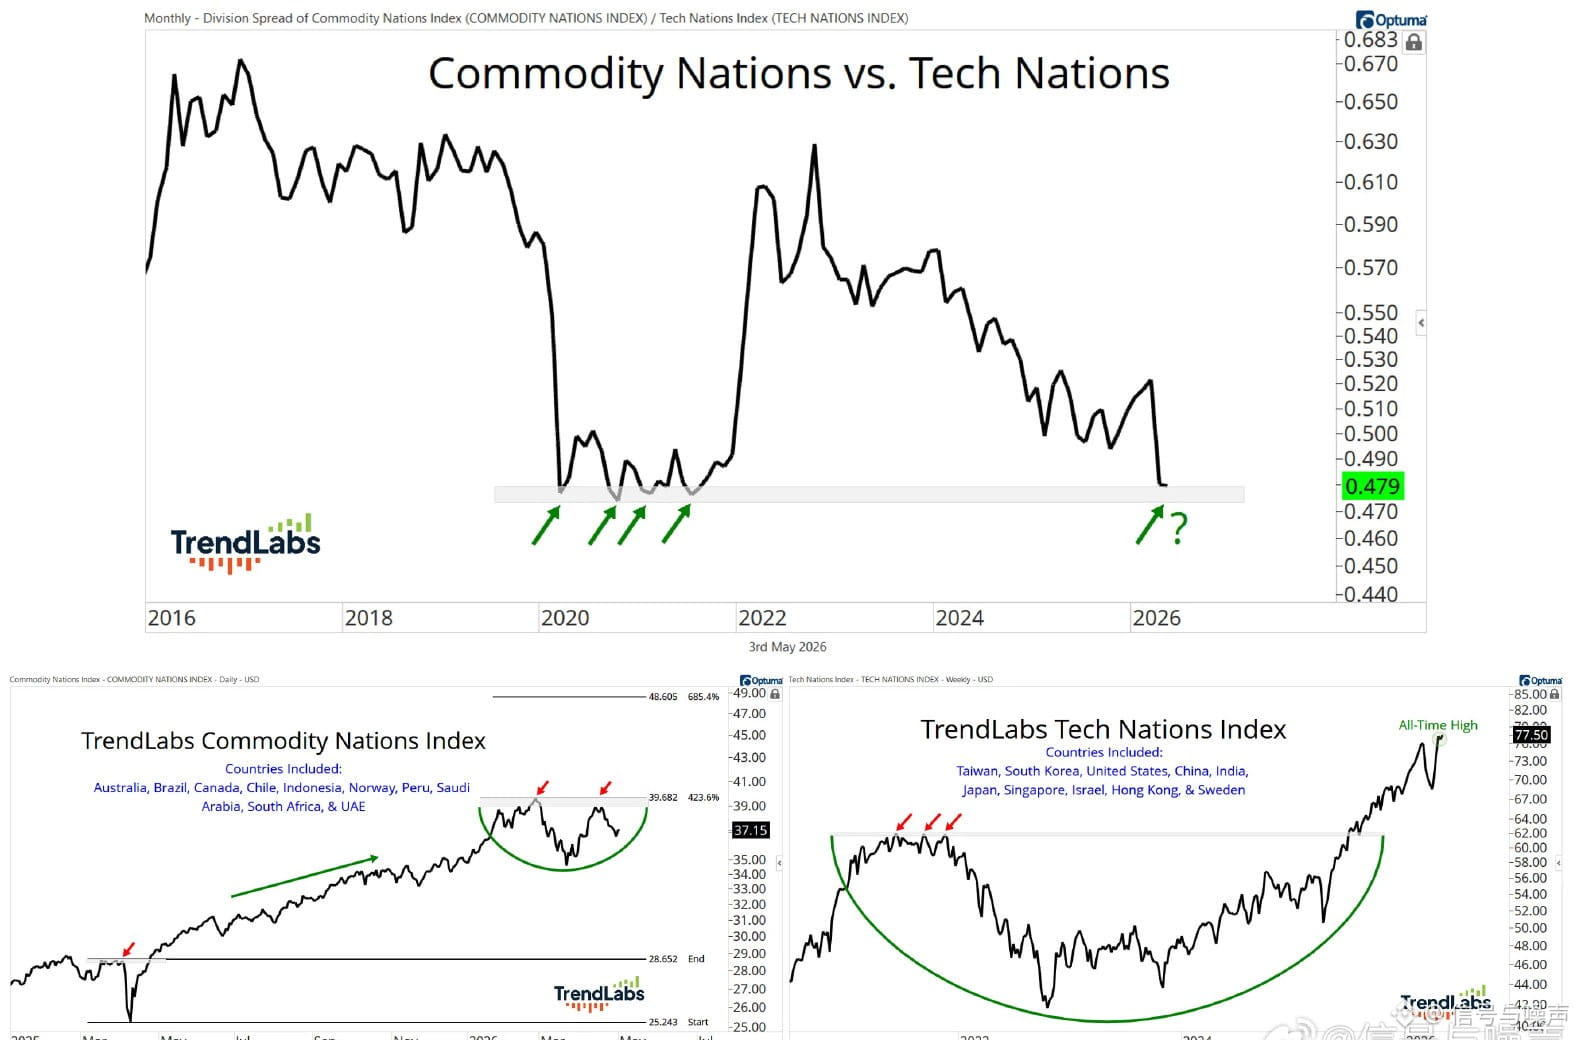
Ein globales Asset-Allokationssignal, das hohe Aufmerksamkeit verdient: Das Verhältnis des Rohstoffländer-Index zum Technologieländer-Index ist auf 0.479 gefallen und nähert sich der entscheidenden historischen Unterstützungszone, die während des Pandemie-Bodens von 2020 gebildet wurde. Diese Unterstützungszone hatte 2020 zu einer starken Rückkehr der Rohstoffländer geführt, die fast zwei Jahre andauerte, und damit einen Superzyklus bei Rohstoffen in Gang setzte.
Der Technologieländer-Index (der die USA, Taiwan, Südkorea, China usw. umfasst) hat derzeit ein historisches Hoch von 77.50 erreicht, und die starke Dominanz der letzten vier Jahre hat die Bewertungen auf historische Höchststände getrieben; während der Rohstoffländer-Index (der Australien, Brasilien, Kanada, Saudi-Arabien usw. umfasst) nach dem dramatischen Rückgang durch Zölle im März 2026 dabei ist, eine technische Struktur mit einer Schalenbodenform zu bilden, die auf die Bestätigung eines Ausbruchs wartet.
Allerdings muss das Rotationssignal noch validiert werden. Der anhaltende Anstieg des Technologieländer-Index zeigt, dass die Stärke nicht nachgelassen hat; der Durchbruch der Nackenlinie des Schalenbodens ist noch nicht abgeschlossen, und ein überstürzter Full-Position-Wechsel birgt Risiken. Für global ausgerichtete Investoren ist die derzeit optimale Strategie, schrittweise die hohen Bewertungen im Technologieländer-Exposure abzubauen und nach technischer Bestätigung der Rohstoffländer schrittweise Positionen aufzubauen – historische Muster zeigen, dass solche zyklischen Rotationen, einmal in Gang gesetzt, oft über zwei Jahre andauern und die Quoten bemerkenswert sind.
Ein globales Asset-Allokationssignal, das hohe Aufmerksamkeit verdient: Das Verhältnis des Rohstoffländer-Index zum Technologieländer-Index ist auf 0.479 gefallen und nähert sich der entscheidenden historischen Unterstützungszone, die während des Pandemie-Bodens von 2020 gebildet wurde. Diese Unterstützungszone hatte 2020 zu einer starken Rückkehr der Rohstoffländer geführt, die fast zwei Jahre andauerte, und damit einen Superzyklus bei Rohstoffen in Gang setzte.
Der Technologieländer-Index (der die USA, Taiwan, Südkorea, China usw. umfasst) hat derzeit ein historisches Hoch von 77.50 erreicht, und die starke Dominanz der letzten vier Jahre hat die Bewertungen auf historische Höchststände getrieben; während der Rohstoffländer-Index (der Australien, Brasilien, Kanada, Saudi-Arabien usw. umfasst) nach dem dramatischen Rückgang durch Zölle im März 2026 dabei ist, eine technische Struktur mit einer Schalenbodenform zu bilden, die auf die Bestätigung eines Ausbruchs wartet.
Allerdings muss das Rotationssignal noch validiert werden. Der anhaltende Anstieg des Technologieländer-Index zeigt, dass die Stärke nicht nachgelassen hat; der Durchbruch der Nackenlinie des Schalenbodens ist noch nicht abgeschlossen, und ein überstürzter Full-Position-Wechsel birgt Risiken. Für global ausgerichtete Investoren ist die derzeit optimale Strategie, schrittweise die hohen Bewertungen im Technologieländer-Exposure abzubauen und nach technischer Bestätigung der Rohstoffländer schrittweise Positionen aufzubauen – historische Muster zeigen, dass solche zyklischen Rotationen, einmal in Gang gesetzt, oft über zwei Jahre andauern und die Quoten bemerkenswert sind.