Wichtige Kennzahlen: (27. Okt 16:00 HK -> 3. Nov 16:00 HK)
BTC/USD -7.3% ($115,600-> $107,200), ETH/USD -12.1% ($4,200 -> $3,690)
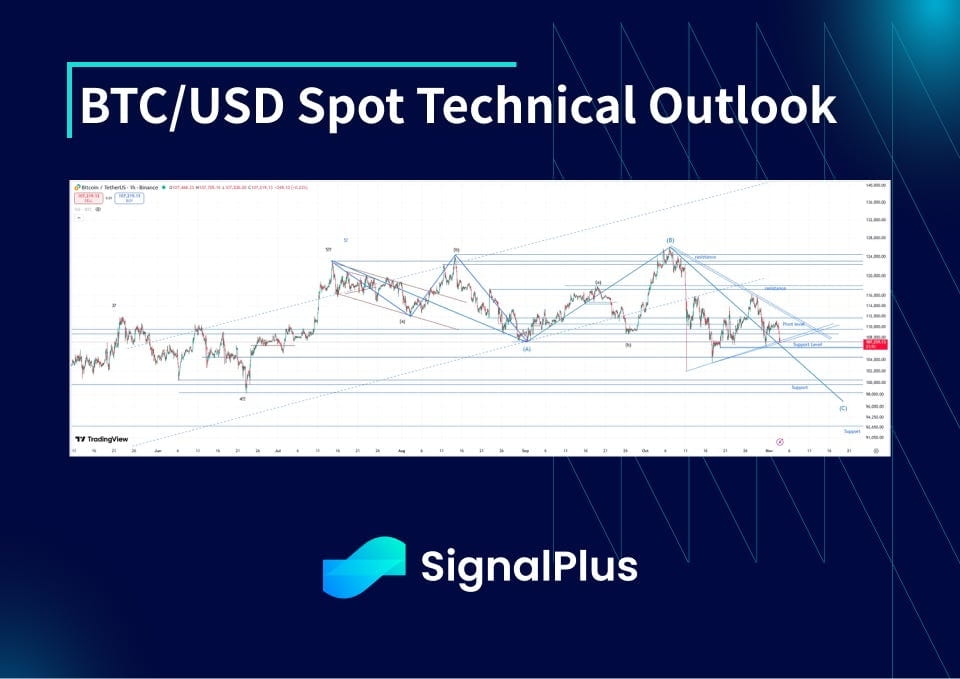
Der Markt bleibt hier im Bereich von $104/105-$115/116k volatil, während die realisierte Volatilität hoch bleibt, auch wenn die absoluten Bereiche sich zusammenziehen — das deutet darauf hin, dass der Markt Schwierigkeiten hat, hier ein Gleichgewicht zu finden, verwirrt durch die Diskrepanz zwischen Krypto und Technologie/hohen Beta-Einzelaktien und besorgt über die Möglichkeit, dass Gold/Edelmetalle eine stärkere Korrektur nach unten erfahren könnten. Technisch erwarten wir von hier aus einen weiteren Rückgang, um diesen flachen Korrekturabschnitt abzuschließen (der erste eines potenziellen 3-teiligen flachen Mehrmonats (Jahres?) Korrektur), aber wir könnten sehen, dass der Bereich für einige weitere Sitzungen/Wochen hin und her schwankt.
Marktthemen
Fokus auf FOMC, US-Ergebnisse und Trump-Xi in der vergangenen Woche. Letztlich haben alle drei Ereignisse dazu beigetragen, dass das risiko-unterstützende Umfeld intakt blieb: Die Fed lieferte den erwarteten/benötigten Rückgang um 25 bp, und während Powell versuchte, die Preissetzung für einen Dez-Schnitt zurückzunehmen („keineswegs eine ausgemachte Sache“), erwies sich das nur als kurzer Aussetzer; die US-Ergebnisse waren insgesamt sehr solide, trotz der Befürchtungen vor einer Verlangsamung in der „Realwirtschaft“; und Trump-Xi hatte schließlich einen Durchbruch mit gesenkten Zolltarifen und einigen Zugeständnissen, sodass der Weg zu einer Vereinbarung nun fast sicher aussieht
Trotz alledem kämpfte Krypto erneut um festen Halt, da OG-Whales ihre Bestände weiter abbauen, wobei sowohl BTC als auch ETH Schwierigkeiten haben, wieder Momentum über $115k bzw. $4k aufzubauen. Da SPX/NASDAQ und hochbeta-AI-Aktien weiterhin neue Höchststände erreichen, bleibt die Opportunitätskosten des Haltens von Krypto weiterhin sehr hoch, und auch die USD-Seite der Gleichung hatte eine Erholungsrally: Gold zog sich unter $4000 zurück und der USD stieg breit gegenüber G10-Währungen, nachdem die Erwartung für einen Dez-25bp-Schnitt zeitweise von 90% auf nahezu 50% fiel. Der NAV vieler dieser DAT-Unternehmen ist auf (oder unter) 1,0x komprimiert, und auch diese Story verliert an Dynamik
BTC$ ATM implizite Volatilitäten
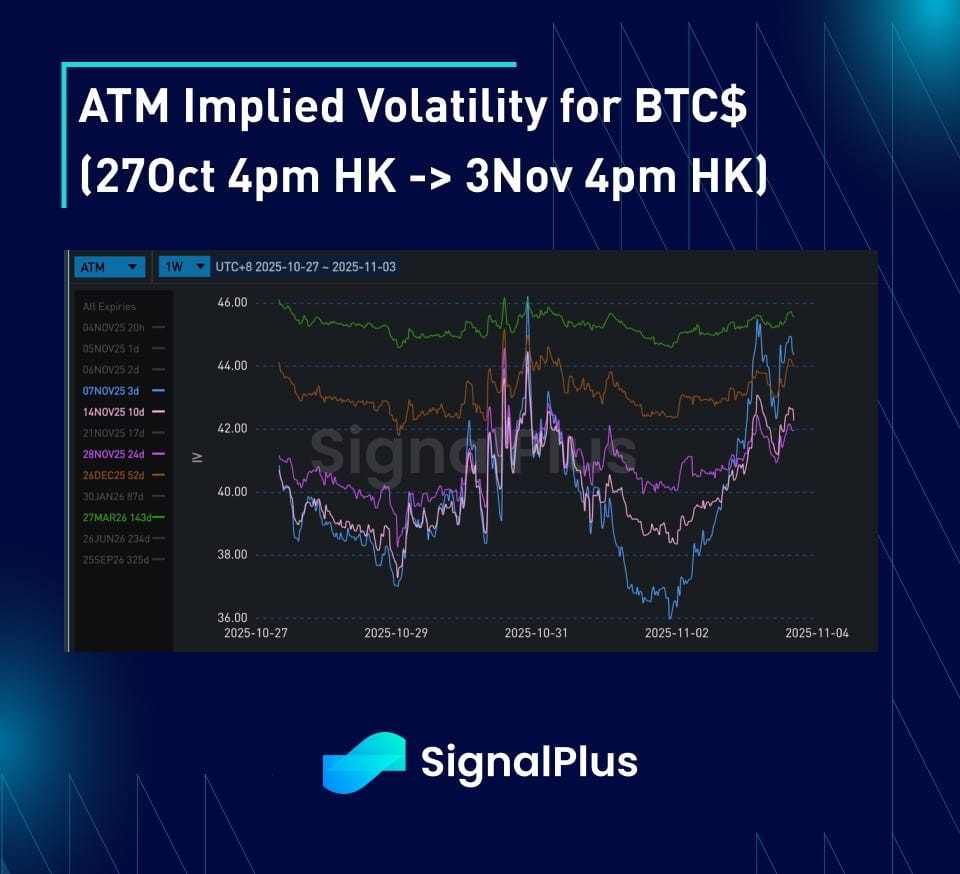
Die impliziten Volatilitäten wurden diese Woche weitgehend seitwärts gehandelt, während die realisierte Volatilität weiterhin in den niedrigen 40erbereichen blieb (auf Hochfrequenzbasis) und damit diese neue Basis für die implizite Volatilität rechtfertigt, auf die wir zurückgesetzt haben. Allerdings wurde ein Großteil dieser realisierten Volatilität durch die Reaktion auf Ereignisse der vergangenen Woche getrieben (FOMC dann Treffen zwischen Trump und Xi), und auf niedrigerer Frequenz hat sich die realisierte Volatilität wieder beruhigt, während wir uns in eine engere Spanne von 106–112k hinein komprimieren. Das führte zwar zu etwas kurzfristigem Druck auf die Gamma-Tenors in Richtung Wochenende, wurde aber durch den Move am Montag zurück auf $107k wieder aufgehoben, da die Liquidität im Orderbuch immer noch dünner ist als zuvor
Die Zinsstruktur der impliziten Volatilitäten hat sich insgesamt nicht wesentlich verändert, wobei eine gewisse Steilheit durch die makroökonomischen Dynamiken gerechtfertigt ist: November ist im US-Datenkalender weitgehend ein ruhiger Monat (ohne FOMC), während sich Dezember zu einem ereignisreichen Jahresende entwickelt
BTC$ Skew/Konvexität
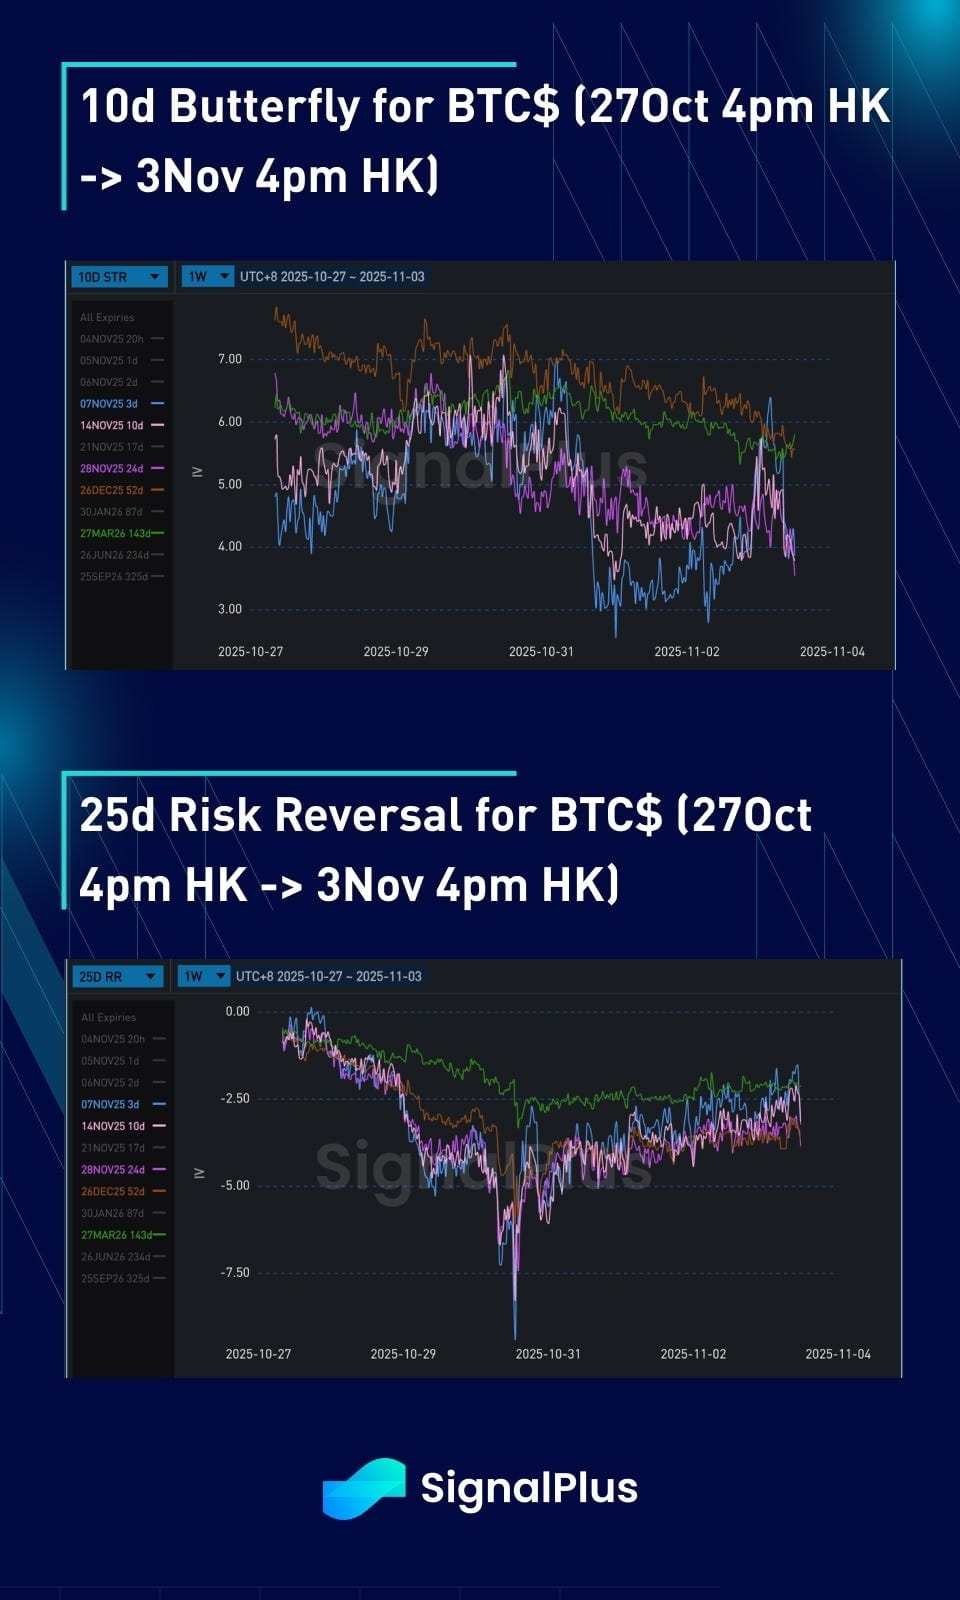
Skew-Preise bewegten sich letzte Woche insgesamt tiefer für Puts, da die realisierte Volatilität auf der Oberseite gedämpft blieb und viele Angebote zwischen $112–116k zu finden waren, während Abwärtsbewegungen weiterhin eine hohe realisierte Volatilität aufweisen. Der Markt scheint eine ziemlich scharfe Ableitung unterhalb von $106k zu haben, wodurch Risiken am Donnerstag kurzzeitig auf sehr tiefe Niveaus fielen; letztlich ist es jedoch schwierig, das aufrechtzuerhalten, sofern wir keinen substanziellen Bruch der Spanne sehen
Konvexitäts-Preise gingen nach unten, als sich der Spot letzte Woche begann, in eine breite Spanne von 106–112k zu verankern, wobei die Liquidität auf beiden Seiten dieser Spanne gut gestützt war (d. h. es waren keine explosiven Moves zu sehen, als wir die Extremwerte näherten). Richtungsbezogene Trades werden weiterhin über Put-Spreads oder Call-Spreads ausgedrückt, die der Börse auch netto etwas Konvexität zuführen. Vol of vol bleibt lokal zwar etwas hoch, aber nicht so extrem wie in den vergangenen Wochen, und das hilft auch dabei, die Preisbildung für implizite Konvexität vorerst zu dämpfen
Viel Glück für die kommende Woche!