


Originalautor: Tiger Research
Originalübersetzung; AididiaoJP, Foresight News
Wichtige Punkte
Das makroökonomische Umfeld bleibt unterstützend, obwohl das Tempo nachgelassen hat: Globales M2 hat mit 13,44 Billionen USD einen historischen Höchststand erreicht, während die Bitcoin ETF-Gelder erstmals seit 14 Monaten in den Nettozufluss übergegangen sind. Allerdings hat der durch den Iran-Konflikt ausgelöste Öl-Schock den CPI im März auf 3,3% erhöht und den Zinssenkungsweg der Fed eingeengt.
Die On-Chain-Indikatoren von Bitcoin bewegen sich von Unterbewertung zu frühem Gleichgewicht: Die Schlüsselindikatoren haben den Angstbereich des ersten Quartals verlassen. Der aktuelle Preis von 70.500 USD liegt etwa 13% unter den durchschnittlichen Eintrittskosten der langfristigen Halter von 78.000 USD. Ein Durchbruch über dieses Niveau wäre ein wichtiges Signal für eine Trendwende auf kurze Sicht.
Das Kursziel von 143.000 USD und das Potenzial für eine Verdopplung bleiben gültig: Basierend auf einer neutralen Grundlage von 132.500 USD, abzüglich -10% für Fundamentaldaten und plus +20% für Makroanpassungen. Im Vergleich zum Kursziel von 185.500 USD im ersten Quartal wurde eine Anpassung vorgenommen, aber der signifikante Rückgang des Spotpreises bedeutet, dass der tatsächliche Anstieg von dem aktuellen Preisniveau aus tatsächlich erweitert wird.
Makro-Rückenwind bleibt bestehen, aber die Dynamik hat nachgelassen.
Seit der Veröffentlichung des Berichts im ersten Quartal ist Bitcoin um etwa 27% gefallen, mit einem durchschnittlichen Preis von Anfang April, der bei etwa 70.500 USD liegt. Der Iran-Konflikt hat eine neue Variable eingeführt, aber das gesamte makroökonomische Umfeld bleibt günstig. Es ist nicht die Richtung, die sich ändert, sondern die Geschwindigkeit.
Liquidität auf Rekordhoch, aber nicht effektiv an Bitcoin übertragen.
Bis Februar 2026 ist das globale M2 weiterhin auf fast 13,44 Billionen USD angewachsen. Bitcoin ist jedoch im Vergleich zum ersten Quartal um 27% gefallen. Liquidität und Preise zeigen eine umgekehrte Bewegung.
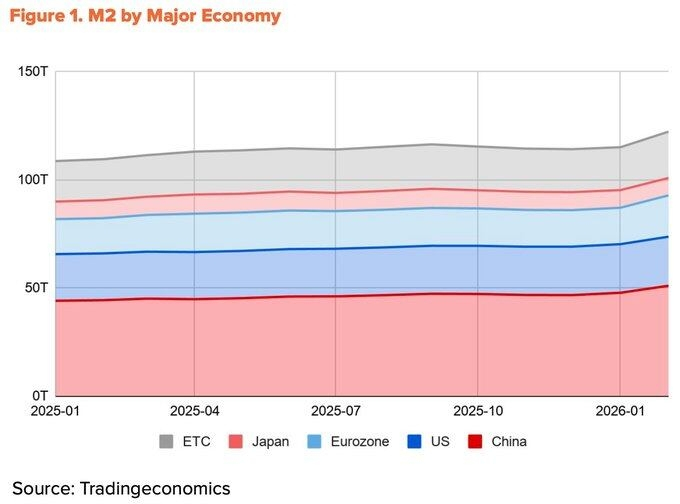
Die Quellen der Liquidität erklären diese Differenzierung. Im letzten Jahr stammten über 60% des M2-Wachstums der vier großen Volkswirtschaften (China, USA, Eurozone, Japan) aus China, was auf die Senkung der Mindestreserveanforderungen durch die People's Bank of China und die offizielle Abkehr von der straffen Geldpolitik im ersten Quartal zurückzuführen ist.
Der Beitrag der USA macht nur 10% aus. Das Problem liegt darin, dass die Kanäle für Liquidität aus China in den Bitcoin-Markt begrenzt sind. Die Beschränkungen für den inländischen Kryptohandel bestehen weiterhin, während indirekte Kanäle über Hongkong und Singapur hauptsächlich institutionelles Kapital bedienen. Globale Liquidität befindet sich auf einem historischen Höchststand, aber der Anteil, der tatsächlich den Bitcoin-Markt erreicht, schrumpft.
Der Iran-Konflikt hat die Zinssenkungsgeschwindigkeit der Fed verlangsamt.
Aufgrund der blockierten Liquiditätsübertragung aus China bleibt die USD-Liquidität der Haupttreiber für Bitcoin. Doch selbst dieser Teil wurde durch den Konflikt im Iran verzögert.
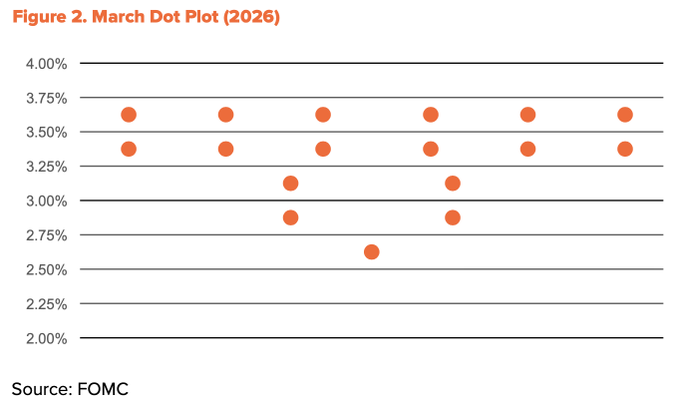
Nach dem Angriff der USA auf den Iran am 28. Februar wurde die Straße von Hormuz blockiert. Brent-Öl stieg Mitte März auf 118 USD pro Barrel, während Dubai-Öl mit 166 USD pro Barrel einen historischen Höchststand erreichte. Dieser Schock hat die Inflation direkt in die Höhe getrieben. Der CPI der USA stieg von 2,4% im Februar auf 3,3% im März und erreichte damit den höchsten Stand seit zwei Jahren. Der Spielraum für Zinssenkungen der Fed wurde entsprechend eingeengt. Die Dot-Plot-Projektion im März reduzierte die Zinssenkungserwartungen für 2026 auf nur eine.
Dennoch hat sich die Richtung der Lockerungen nicht verändert. Mitte April wurde die Straße von Hormuz teilweise wieder geöffnet, und die Ölpreise fielen stark auf etwa 90 USD. Der Kern-CPI stabilisierte sich bei 2,6%, was darauf hindeutet, dass die Schocks noch nicht vollständig auf die gesamte Wirtschaft übergegriffen haben. Präsident Trump nominierte Ende Januar Kevin Warsh offiziell als nächsten Fed-Vorsitzenden, und die Bestätigungsanhörung im Senat ist im Gange. Powells Amtszeit endet am 15. Mai, und die Tendenz zu lockereren Politiken wird wahrscheinlich anhalten. Die Anzahl der Zinssenkungen könnte weniger werden, aber die Richtung bleibt gleich.
Institutionelle Kapitalflüsse beginnen sich umzukehren.
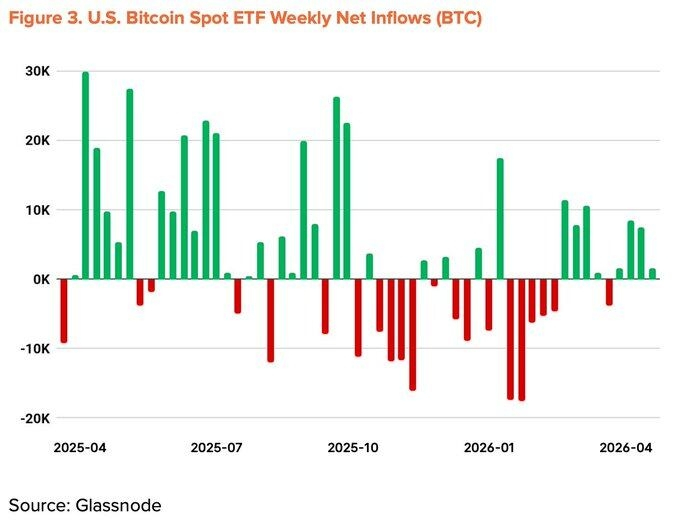
Die institutionellen Abflüsse, die den Rückgang im ersten Quartal vorangetrieben haben, haben begonnen, sich umzukehren. Bitcoin Spot-ETFs verzeichneten seit ihrer Einführung im November 2025 den schlechtesten monatlichen Abfluss und befanden sich fünf Monate lang in einem Nettoabfluss. Seit März jedoch hat sich der monatliche Nettostrom ins Positive gewendet. Bis Mitte April beträgt der kumulierte Kapitalfluss im Jahr 2026 wieder positiv, und das verwaltete Vermögen ist auf 96,5 Milliarden USD gestiegen.
Unternehmen beschleunigen ebenfalls ihre HODL-Aktionen. Strategy investierte in einer Woche (13.-19. April) 2,54 Milliarden USD in den Kauf von 34.164 Bitcoin und erhöhte die Gesamtposition auf 815.061 BTC. Allerdings ist die Anzahl der Unternehmen, die an diesem Trend teilnehmen, nicht signifikant gestiegen.
Makroindikatoren wurden auf +20% nach unten korrigiert.
Die strukturellen Rückenwindfaktoren bleiben intakt: Liquiditätsexpansion, Tendenz zu lockereren Politiken, institutionelle Kapitalflüsse kehren in die Spur zurück, und der Fortschritt des CLARITY-Gesetzes in den USA. Jüngste Gegenwinde – der durch den Iran ausgelöste Öl-Schock und die Verzögerung der Zinssenkungen der Fed – haben diese positiven Entwicklungen teilweise ausgeglichen. Die makroökonomischen Indikatoren für das zweite Quartal wurden gegenüber dem ersten Quartal um 5 Prozentpunkte auf +20% nach unten korrigiert.
Von Unterbewertung zu frühem Gleichgewicht.
On-Chain-Indikatoren haben den extremen Angstbereich verlassen und bewegen sich in Richtung Unterbewertung und Gleichgewicht. Wichtige Indikatoren wie MVRV-Z, NUPL und aSOPR haben den Angstbereich des ersten Quartals verlassen und befinden sich in der frühen Erholungsphase. Obwohl es unwahrscheinlich ist, dass wir bei einem Rückschlag aus dem Angstbereich massive Anstiege sehen, zeigen historische Daten, dass die durchschnittliche Rendite aus diesem Bereich immer zweistellig bleibt. Das Risiko-Rendite-Verhältnis ist derzeit weiterhin günstig.
Es ist bemerkenswert, dass die durchschnittliche Kostenbasis der kurzfristigen Halter (STH) schrittweise sinkt. Dies deutet darauf hin, dass spekulative Gelder abziehen, während neue Käufer zu niedrigeren Preisen akkumulieren. Der Zeitpunkt fällt zusammen mit der Wiederaufnahme der Nettozuflüsse in ETFs sowie den massiven Käufen von Strategy und unterstützt die Annahme, dass institutionelle Anleger weiterhin im Preisdifferenzbereich akkumulieren und somit die durchschnittlichen Einstiegskosten senken.
Der kritische Risikobereich liegt bei 54.000 USD, was die durchschnittliche Kostenbasis im gesamten Netzwerk darstellt. Ein Unterschreiten dieser Marke würde das gesamte Netzwerk in den unrealisierten Verlustbereich drängen und könnte unter extremen Szenarien als Boden fungieren. Der stärkste Widerstandsbereich liegt bei 78.000 USD und überschneidet sich mit den durchschnittlichen Einstiegskosten der langfristigen Halter.
Der aktuelle Preis von 70.500 USD liegt etwa 13% unter diesem Widerstandsbereich, und viele kurzfristige Gelder, die kürzlich eingestiegen sind, befinden sich in einem unrealisierten Verluststatus. Ein entschlossener Durchbruch über 78.000 USD sollte aufmerksam beobachtet werden.
Oberflächliches Wachstum, stillstehende Basis
In der ersten Aprilhälfte erreichte das tägliche Handelsvolumen von Bitcoin 564.000 Transaktionen, ein Anstieg von 37,9% im Vergleich zum Vorjahr. Die oberflächlichen Daten sind beeindruckend, aber die Details erzählen eine andere Geschichte.
Die Zahl der aktiven Adressen fiel im gleichen Zeitraum auf 428.000, ein Rückgang von 13,2% im Jahresvergleich und 4,2% im Quartalsvergleich. Der durchschnittliche Transaktionsbetrag sank auf 1,19 BTC, ein Rückgang von 34,1% gegenüber 1,80 BTC im vorherigen Quartal. Die Anzahl der Transaktionen steigt, aber die Teilnehmerzahl und der Einzelwert sinken. Dieses Muster spiegelt wider, dass nur wenige Nutzer wiederholt kleine Überweisungen tätigen und nicht die breite wirtschaftliche Nutzung des Netzwerks darstellen. Ein großer Teil des Anstiegs des Handelsvolumens könnte aus mechanischen Flüssen wie Einzahlungen an Börsen stammen, die nicht mit echtem Wachstum zusammenhängen.
Der Bericht des ersten Quartals hielt die Fundamentaldaten bei 0%, basierend auf den Erwartungen der BTCFi-Ökosystemerweiterung. Im zweiten Quartal hat sich dieses Argument jedoch deutlich abgeschwächt. Laut The Block (2026 Digital Asset Outlook) ist der Bitcoin L2 TVL im laufenden Jahr um 74% gefallen, und der Gesamt-TVL von BTCFi ist um 10% gesunken und macht nur 0,46% des gesamten Bitcoin-Angebots aus (91.332 BTC). Obwohl einige Protokolle wie Babylon und Lombard gewachsen sind, zeigt das gesamte Ökosystem Anzeichen einer Schrumpfung.
Fundamentaldaten wurden auf -10% nach unten korrigiert.
Oberflächliches Wachstum hat sich nicht in eine echte Netzwerkerweiterung umgewandelt, und die zugrunde liegenden Daten, die die BTCFi-Argumentation stützen, haben sich abgeschwächt. Das Gleichgewicht, in dem sich positive und negative Signale im ersten Quartal gegenseitig aufhoben, wurde gebrochen. Die Fundamentaldaten für das zweite Quartal wurden von 0% auf die Untergrenze von -10% nach unten korrigiert.
Kursziel 143.000 USD, es besteht weiterhin Potenzial für eine Verdopplung.
Mithilfe der TVM-Methode wurde die neutrale Basis, basierend auf dem durchschnittlichen Preis Anfang April 2026, auf 132.500 USD festgelegt. Nach Abzug von -10% für Fundamentaldaten und +20% für makroökonomische Anpassungen beträgt das 12-Monats-Kursziel 143.000 USD.
Diese Zahl liegt etwa 23% unter dem Kursziel von 185.500 USD im ersten Quartal. Allerdings hat sich das tatsächliche Aufwärtspotenzial erweitert. Basierend auf dem durchschnittlichen Preis hat sich der Aufwärtsraum von +93% im ersten Quartal auf +103% im zweiten Quartal vergrößert.
Eine Senkung des Kursziels bedeutet nicht, dass man pessimistisch ist. Die makroökonomische Richtung und die On-Chain-Struktur unterstützen weiterhin die Logik eines mittelfristigen Bullenmarktes.
Drei kurzfristige Beobachtungspunkte:
Entschiedener Durchbruch über die mittelfristige Gleichgewichtslinie von 78.000 USD im gesamten Netzwerk;
ETF verzeichnet weiterhin Nettozuflüsse;
Wechsel der Fed-Politik nach der Entspannung geopolitischer Risiken.
Wenn diese drei Bedingungen erfüllt sind, bleibt das Kursziel von 143.000 USD erreichbar.