

Was die massiven Installationen des Netzwerks Ihnen in Bruchteilen eines Cents kaufen
Der BitTorrent-Token (BTT) handelt für $0.000000323572995 Mitte April 2026. Das ist ein Rückgang von 90 % von seinem Allzeithoch. Aber das Netzwerk, auf dem es läuft, steht an der Spitze eines der größten dezentralen Netzwerke, die es gibt: 573 Millionen Client-Installationen, plus ein kürzlich aktualisiertes dezentrales Dateisystem (BTFS v4.0). Was bedeutet das? BTTs Reichweite im Vergleich zu seinem Preis. Wird die Akzeptanz von dezentralem Speicher in den nächsten 15 Jahren helfen, dieses Rätsel zu lösen? Jede realistische Preisprognose für Bittorrent für 2040 beginnt hier. Anwendungsfälle aus der realen Welt treffen auf Tokenomics, die eine Preissteigerung pro Einheit unglaublich schwierig machen.
Die These: Der langfristige Wert von BTT hängt weniger von Krypto-Marktzyklen ab und mehr davon, ob dezentrale Speicherung zur Infrastruktur von Web3, zu KI-Trainingsdatensätzen und zur Content-Distribution in großem Maßstab wird. Wenn es zur Adoption kommt, gibt die bestehende installierte Basis von BitTorrent BTT die Chance, die Zahlungs-Rail für diese Aktivität zu werden. Wenn nicht, bleibt nur Rundungsfehler.
Wo steht dezentrale Dateifreigabe heute – und was BTT aufgebaut hat
BitTorrent ist kein neues Projekt in Bezug auf sein fundamentales Protokoll. Das Original verteilt seit 2001 Dateien über das Internet. Neu ist die tokenisierte zweite Schicht darüber. Am 30. Juni dieses Jahres ging BTTC 2.0 offiziell live. BTTC hat die BitTorrent Chain zu Proof-of-Stake umgehardforked und erlaubte Cross-Chain-Token-Transfers mit Netzwerk-Governance-Rechten, die proportional zu den gestakten Mengen an BTT verteilt wurden. Sechs Monate später startete BTFS Protocol v4.0 im Mainnet und ergänzte dedizierte Storage Nodes sowie ein Metadaten-Management über Smart Contracts. Kurz gesagt: BitTorrent hat sich von einem „Vanilla“-P2P-Dateitransfer-Protokoll zu etwas weiterentwickelt, das sich nun auf sinnvolle Weise mit Wettbewerbern für dezentrale Cloud-Speicherung vergleichen lässt.
Mit einer Marktkapitalisierung von 319 Millionen US-Dollar und 987 Billionen Tokens im Umlauf ergibt sich ein durchschnittlicher Preis pro Token von exakt 0,00 US-Dollar. BTTC zahlt derzeit Staking-Rewards von bis zu 7 % APY. Bisher hat JustLend DAO bereits über 1,47 Millionen US-Dollar an BTT registriert, die als Collateral in DeFi-Plattformen bereitgestellt wurden. Die vergleichsweise niedrige Nutzungsrate von 2,86 % erzählt, wie wenig der DeFi-Aspekt des Ökosystems bisher genutzt wurde.
Der Fokus von 2026 lag auf der Expansion von BTFS und darauf, BTTC online zu bringen, um einen Cross-Chain-Datenfluss für zukünftige dApps zu ermöglichen – konkret für die Speicherung von KI-Datensätzen. Im März 2026 gab es das SEC-Settlement, das alle Ansprüche gegen die BitTorrent Foundation mit Vorbehalt zurückwies. Das nahm eine Unsicherheit aus dem Projekt, die seit 2023 über ihm gehangen hatte. Dass das nun geklärt ist, ist ein Faktor in jeder zukünftigen BitTorrent-Preisprognose, aber das Beseitigen von Unsicherheit schafft noch keine Dynamik. Solange es keine Katalysatoren gibt, hängt der Preis von makroökonomischen Bedingungen ab. BTT ist zu 0,96 mit dem S&P 500 korreliert. Da es bislang nur wenige unabhängige Katalysatoren gab, wurde der Token eindeutig nach der Marktrisikostimmung gehandelt. Wenn sich das ändert, kommt das nicht von Börsenlistings oder Token-Staking-Anreizen. Storage wird diesen Bull Case antreiben.
Wann Storage Economics BTT-zu-USD-Umrechnungen umformen könnte
Bis 2030 wird die Welt über 180 Zettabytes Daten produzieren (1 Zettabyte = 1 Milliarde Terabytes). Nahezu alles davon wird von zentralisierten Cloud-Plattformen verbraucht (AWS, Google Cloud, Azure). Die Frage für jede BTT-Preisprognose lautet nicht, ob dezentrale Speicherung die zentralen Clouds verdrängen wird. Das wird sie nicht. Die Frage ist, ob sie einen Anteil an der „Tail Demand“ abgreifen kann: Training von KI-Modellen, Content-Delivery-Netzwerke, zensurresistives Archivieren. Wenn BTFS weit verbreitet als kostengünstiger, bequemer Ort für KI-Trainingsdatensätze genutzt wird, ändern sich die wirtschaftlichen Rahmenbedingungen.
Bis Q3 2027 werden Filecoin und Arweave einen Preis-Boden für dezentrale Speicherung setzen. Der einzige Vorteil von BTT besteht darin, dass es bereits Distribution hat: 573 Millionen Downloads sind 573 Millionen potenzielle Knotenbetreiber, die bereits einen BTFS-Client besitzen. Wenn 1 % dieser Downloads in Storage Nodes umgewandelt werden, hätte das immer noch über 5 Millionen Anbieter im Netzwerk – mehr als jedes andere.
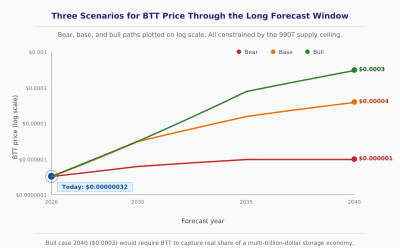
Eine moderate Adoption könnte dazu führen, dass BTT bis 2030 in einer Spanne von 0,000001 bis 0,000003 US-Dollar gehandelt wird. Das wären das 3- bis 9-Fache der aktuellen Preise – klingt verrückt, wäre aber immer noch nur ein Bruchteil eines Pennys wert. Es gibt Angebotskräfte, die eine Obergrenze für diese Zahlen setzen. Bei 0,00001 US-Dollar würde die Marktkapitalisierung 9,9 Milliarden US-Dollar betragen, vor dem Hintergrund der maximalen Token-Supply von 990 Billionen für BTT. Zur Einordnung: Das entspricht ungefähr Filecoin zum Allzeithoch-Preis im Jahr 2021. Neugierige Leser fragen sich vielleicht, wie oder ob BitTorrent Coin jemals 1 US-Dollar erreichen könnte. Ein 1-US-Dollar-BTT würde die Marktkapitalisierung auf 990 Billionen US-Dollar bringen – mehr als das globale BIP. Das wird nicht passieren. Eine realistischer erreichbare Frage lautet: Könnte BTT bis 2030 0,00001 US-Dollar erreichen? Wahrscheinlich. Dafür bräuchte es eine nachhaltige, echte fundamentale Nachfrage nach Storage – speziell auf der BTT-Chain –, eine Art bedeutender Token-Burn oder ein Lockup-Mechanismus – und zwar bei einem Krypto-Markzyklus, der neutral bis positiv verläuft. Möglicherweise? Ja. Wahrscheinlich? Weit davon entfernt.
Prognose im mittleren Bereich: Zuordnung von drei Szenarien für den BitTorrent-Coin-Preis
Jede Kursziel-Prognose muss auf einem Szenario basieren. Wie sieht das Jahrzehnt nach 2030 aus? Reift die Web3-Infrastruktur zu der wirtschaftlichen Schicht des Internets heran – oder versandet sie als kultiges Hobby?
Im Bärenszenario konsolidiert sich dezentrale Speicherung nie und Skaleneffekte werden nie realisiert. Ein Großteil der Enterprise-Nachfrage wird von Netzwerken mit proprietären Protokollen verdrängt. BTFS funktioniert weiterhin als Hobby- und Nischen-Netzwerk. BTT schwankt zwischen 0,0000003 und 0,000001 US-Dollar – ungefähr dort, wo es heute steht. Ab und zu geraten Krypto-Märkte in einen Bull Market, und BTT erlebt einen Wertsprung. Käufer in diesem Szenario erzielen leichte Renditen durch Staking. Ansonsten überlebt der Token über die restliche Markenbekanntheit von BitTorrent.
Im Basisszenario erschließt dezentrale Speicherung eine Nischenadoption in Anwendungen der mittleren Wertschöpfungskette. BTFS speichert am Ende einen Teil der Content-Delivery für dezentrale Social-Anwendungen und KI-Trainings-Pipelines. Der BTT-Preis bis 2035 liegt im Bereich von 0,000005 bis 0,00002 US-Dollar. Das würde zu einer Marktkapitalisierung von 5 Mrd. bis 20 Mrd. US-Dollar führen. Dafür muss BTTC weiterhin eine stabile Cross-Chain-Bridge betreiben (das jüngste Bridge-Upgrade zeigt, dass dies bereits in Arbeit ist) und dass sich zusätzlicher Token-Utility außerhalb einfacher Anreize für Dateifreigabe entwickelt.
Im Bull Case ist dezentrale Speicherung genauso grundlegend für den Internet-Stack wie das HTTP-Protokoll. Regulatorische Rahmenbedingungen auf der ganzen Welt verleihen tokenbasierten Anreizen Legitimität. Der Network Effect auf der BitTorrent-Seite wird enorm groß. In diesem Szenario könnte BTT 0,00005 bis 0,0001 US-Dollar erreichen. Das wäre eine Marktkapitalisierung von 50 Mrd. bis 100 Mrd. US-Dollar und würde BTT unter die 10 größten Krypto-Assets bringen. Könnte BTT in diesem Bull Case 1 US-Dollar erreichen? Nein. Die Supply-Obergrenze verhindert das mathematisch, es sei denn, es gibt eine Token-Änderung.
So sieht Web3 bei kritischer Masse für den BitTorrent-Token aus
Web3 wird bis 2040 Mainstream sein – oder auch nicht. In so großer Ferne gibt es keine Mittelposition. Jede Preisprognose für BTT im Jahr 2040, die nicht berücksichtigt, wie sich Web3 über die aktuelle Preisspekulation hinaus entwickeln wird, wird falsch sein. Web3 wird entweder so groß werden, dass die zugrunde liegenden Tokenomics keine Rolle mehr spielen, weil die kritische Masse erreicht ist – oder es scheitert daran, Mainstream zu werden. Kritische Masse bedeutet, dass die Utility von BTT durch die Anzahl an Terabyte-Stunden, die 1 BTT kaufen kann, zu einem austauschbaren Gut wird. Der Preis würde dann schlicht den realen wirtschaftlichen Wert widerspiegeln, der durch das Netzwerk fließt – nicht Spekulation.
Eine realistische Spanne würde BTT im Zeitraum bis 2040 auf einen Wert von 0,0001 bis 0,0005 US-Dollar bringen. Bei 0,0003 US-Dollar hätte BTT eine Marktkapitalisierung in Höhe von 300 Milliarden US-Dollar. Das entspricht ungefähr der prognostizierten Marktkapitalisierung von Ethereum im Jahr 2026. Ein solches Wachstum erfordert, dass BitTorrent einen erheblichen Teil dessen erobert, was wahrscheinlich zu einem Multi-Billionen-Dollar-Markt für Peer-to-Peer-Infrastruktur werden wird. Ein Preis von 0,00005 bis 0,0001 ist bis 2040 weitaus plausibler (gedämpft durch den Wettbewerb von POKT und Konkurrenz durch speicherlastige Protokolle). Das würde BTT immer noch ermöglichen, eine Marktkapitalisierung im zweistelligen Milliardenbereich zu erreichen. Coins wie NMR halten Hunderte Millionen US-Dollar Marktkapitalisierung, obwohl kaum Retail-Adoption stattfindet. BTT könnte theoretisch etwas Ähnliches in viel höheren Größenordnungen tun, wegen seines First-Mover-Vorteils bei der Distribution. Tokenomics erlauben das jedoch nicht. Die nahezu Quadrillionen-Angebotsmenge begrenzt, wie hoch jede einzelne Einheit steigen kann, selbst wenn die Nachfrage stark explodiert. Wenn BTT signifikantes Burning im Vertrag eingebaut hätte oder Staking-Lockups die zirkulierende Supply um 50 % oder mehr verringern würden, wären diese Preisprognosen möglich.
Was könnte die gesamte BitTorrent-Preisprognose-Timeline zum Kippen bringen
Jedes der Szenarien bringt Risiken mit sich. Das offensichtlichste ist Regulierung. Das SEC-Settlement liegt hinter BitTorrent, aber aktuell gibt es eine parlamentarische Anfrage zur Entlassung bestimmter Enforcement-Mitarbeiter (Senatoren haben angefordert, interne SEC-Dokumente einzusehen). Eine zukünftige Administration könnte Enforcement-Maßnahmen erneut aufgreifen, Ermittlungen wieder eröffnen oder BTT unter neuen Regeln für digitale Assets neu klassifizieren.
Dann gibt es noch das Supply-Problem. Adoption kann nur so weit gehen, ein strukturelles Problem auszugleichen. 987 Billionen aus maximal 990 Billionen Supply lassen nicht viel Spielraum für eine eingebaute Knappheit. DeFi-Projekte, die Wert speichern und deflationäre Token ausgeben, werden es leichter haben, Kapital aufzunehmen als BTT – selbst wenn sie nur einen Bruchteil der Nutzerbasis haben. Wer darüber nachdenkt, BTT zu kaufen, sollte diese fortgesetzte Verwässerung gegen alle zukünftigen Nachfrageszenarien abwägen.
Stilles Risiko: Plasma-Chains, Skalierungslösungen, Zero-Knowledge-Proofs oder irgendeine Anzahl infrastruktureller Entwicklungen könnten die Tech-Stack von BTTC innerhalb von fünf Jahren obsolet machen. Das BTFS-Protokoll steht im Wettbewerb mit anderen Krypto-Speichernetzen, aber auch mit zentralisierten Alternativen (AWS, Cloudflare), die Anreize haben, die Preise gegen null zu drücken. Wenn sie vergleichbare Redundanz für weniger Geld bereitstellen können, verschwindet das Wertversprechen von BTFS. Da ist auch das Justin-Sun-Problem. Die gesamte Marke von BitTorrent ist mit Sun verknüpft, dessen Geschäftsgebaren in mehreren Ländern von Regulierungsbehörden unter die Lupe genommen wurden. Das ist ein Markenrisiko, das bei institutionellen Allokatoren einen faden Beigeschmack hinterlassen kann. Die Hyper-Akkumulation, die nötig ist, um einen 990-Billionen-Token-Asset zu bewegen, bedeutet, dass diese Institutionen sich mit Governance und Leadership wohlfühlen müssen.
Die Signale von heute mit den langfristigen Prognoseergebnissen verbinden
Diese Prognose besteht aus zwei Komponenten. Erstens: die Vorhersage, dass sich ein dezentrales Storage-Netzwerk von einem krypto-nativen Proof-of-Concept zu einer hoch erwarteten Infrastruktur-Schicht von Web 3.0 über das nächste 1,5 Jahrzehnt entwickelt. Da BitTorrent bereits über 573 Millionen plus Installationen hat und über einen neu überarbeiteten Protokoll-Stack verfügt, hat kein konkurrierendes Protokoll – und wird auch keines haben – eine Distribution-Moat, die entfernt vergleichbar wäre.
Zweitens: die Vorhersage, dass der BitTorrent-Token-Preis zwischen seiner massiven gesamten Supply und dem aktuellen, makrogetriebenen Handelsbereich gefangen bleibt, bis die Utilities wachsen können und im Token eingepreist werden. Das nächste 1,5 Jahr sollte als echter Stresstest aus der Praxis dienen. Wenn BTFS v4.0 damit beginnen kann, reale, nutzbare Speicherressourcen zusammenzufassen, die durch On-Chain-Metadaten und Netzwerk-/Node-Wachstum quantifizierbar sind, und wenn BTTC dazu beitragen kann, eine wachsende Menge an Cross-Chain-Bridge-Transaktionen zu ermöglichen, ohne dass es Anzeichen für Staus gibt, wird die Bull-Case-Story glaubwürdiger. Andernfalls wird das Bärenszenario wahrscheinlicher.
Dass BTTC an Börsen wie Upbit und Bit2Me gelistet ist, zusammen mit dem Staking-Event im März 2026 auf Upbit mit 6,94 % APY, zeigt, dass Börsen ein gewisses Interesse haben. Ob dieses Interesse zu einer Nachfrage auf Protokoll-Ebene führt – statt nur zu Handelsaktivität – wird der entscheidende Faktor für diese BitTorrent-Preisprognose sein, in die eine oder andere Richtung.