


Originalautor: Claude, Shenchao TechFlow
Einführung: Das CAPE-Verhältnis des S&P 500 erreicht 39, das höchste Niveau seit der Internetblase von 2000; der „Buffett-Indikator“ übersteigt 230 % und erreicht einen historischen Höchststand; die zehn größten Komponenten machen über 35 % der Indexgewichtung aus, die Marktkonzentration erreicht ein historisches Höchstmaß. Mehrere Bewertungskennzahlen senden gleichzeitig Überhitzungssignale aus, aber Wall Street hat eine schwere Meinungsverschiedenheit: Die eine Seite glaubt, dass das Gewinnwachstum durch KI die Prämie stützt, die andere Seite sieht dies als klassisches Merkmal eines Blasenhochs.
Der S&P 500 befindet sich in einem seltenen Zustand: Fast alle gängigen Bewertungskennzahlen leuchten gleichzeitig rot.
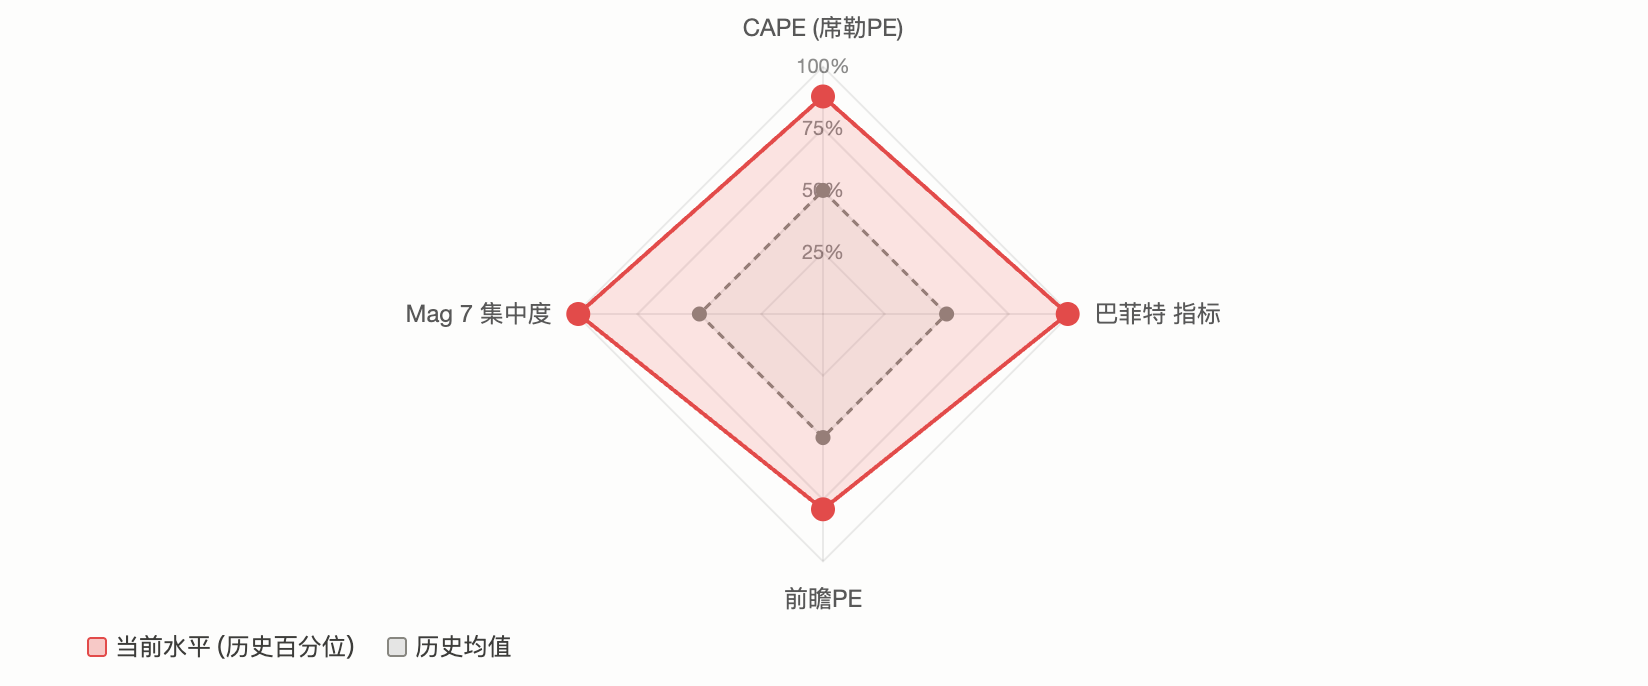
Das CAPE (Shiller-Kurs-Gewinn-Verhältnis) nähert sich 40, dem höchsten Stand seit der Internetblase; der „Buffett-Indikator“ (Marktkapitalisierung/BIP-Verhältnis) übersteigt 230 % und stellt einen historischen Rekord auf; die zehn größten Komponenten machen über 35 % der Indexgewichtung aus, die Marktkonzentration ist in einem noch nie dagewesenen Bereich der modernen Finanzgeschichte. Ein Beitrag im Reddit-Forum r/stocks beschreibt den aktuellen Markt als „den am stärksten überdehnten Zustand aller Zeiten“ und erhielt über 2100 „Gefällt mir“-Angaben und 640 Kommentare, wobei der Diskussionsfokus auf einem zentralen Thema liegt:
Ist dies ein Signal für den Höhepunkt des Bullenmarktes oder der Beginn eines von KI getriebenen „neuen Paradigmas“?
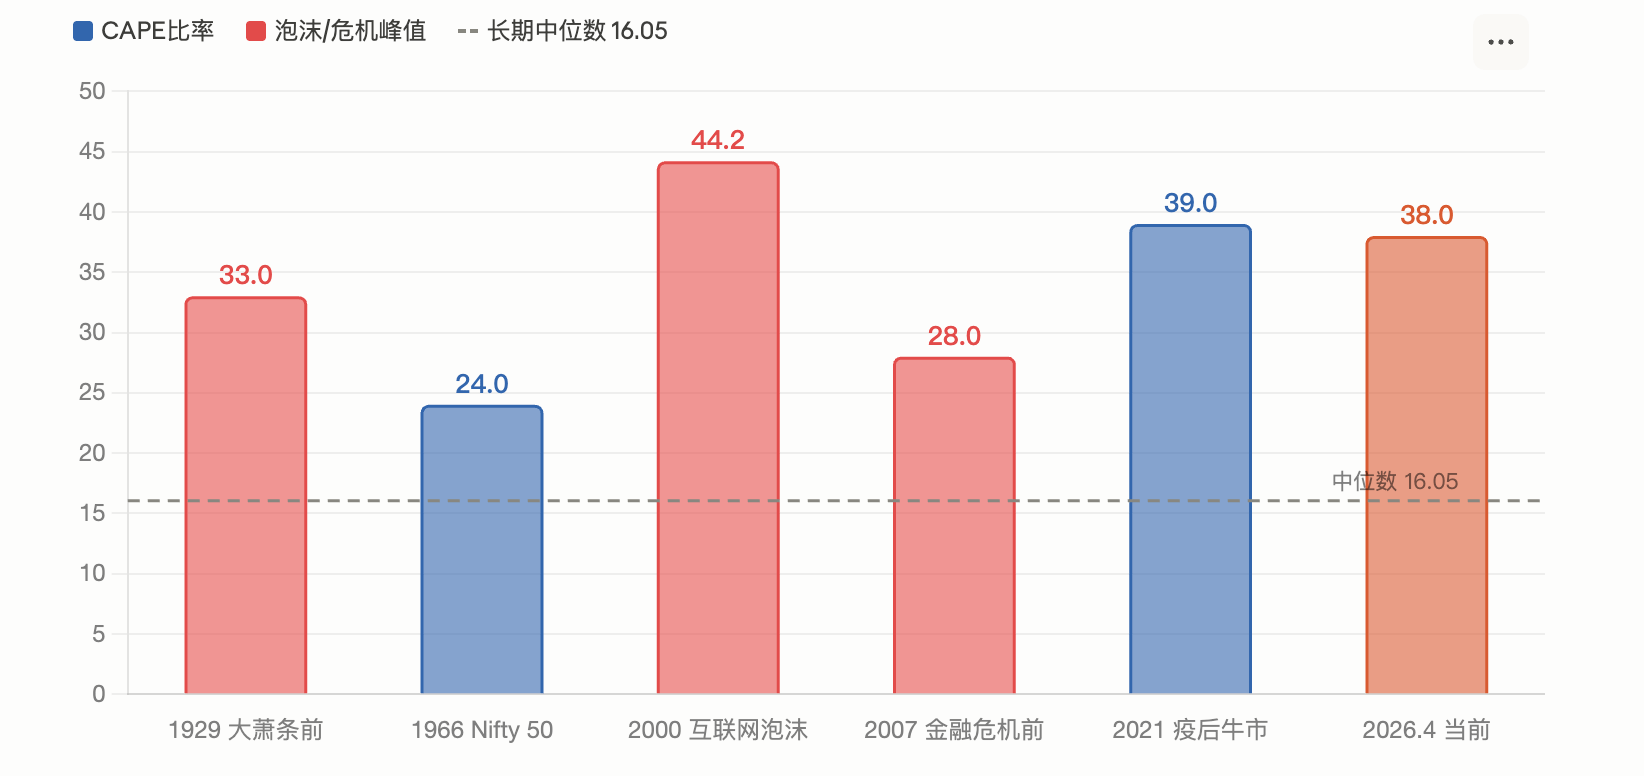
Das CAPE-Verhältnis erreicht 39, nur hinter dem Höchststand der Internetblase von 2000.
Das Shiller-Kurs-Gewinn-Verhältnis (CAPE) ist ein Bewertungsmaßstab, das von dem Nobelpreisträger Robert Shiller entwickelt wurde. Es berechnet das Kurs-Gewinn-Verhältnis auf Basis des inflationsbereinigten Durchschnittsgewinns der letzten 10 Jahre, um die Störungen durch kurzfristige wirtschaftliche Zyklen zu eliminieren.
Laut einem Bericht von Motley Fool im März erreichte das CAPE-Verhältnis des S&P 500 im Februar 39,2. Laut GuruFocus-Daten vom 1. April liegt dieser Wert bei 38,66. Beide Werte befinden sich auf dem zweithöchsten historischen Niveau, nur hinter dem Höchststand von 44,2 während der Internetblase im Jahr 2000, während der langfristige Median nur 16,05 beträgt.
Historisch gesehen trat das CAPE in ähnlichen Höhen nur zweimal auf: Ende der 1920er Jahre (darauf folgte die große Depression) und 2000 (nach dem Platzen der Internetblase fiel der S&P 500 innerhalb von zweieinhalb Jahren um 49 %). Laut Shillers Forschungsmodell entspricht das aktuelle CAPE-Niveau einer zukünftigen annualisierten Rendite von nur etwa 2 %.
Die Analyse von Motley Fool weist darauf hin, dass Shiller selbst Bedenken äußerte, als das CAPE über 25 stieg, und dass es seit 1881 nur drei Perioden gab, in denen dieser Wert überschritten wurde: 1929, 1999 und um 2007.
Dennoch erkennt der Bericht von IndexBox an, dass ein hoher CAPE nicht automatisch bedeutet, dass ein Crash unmittelbar bevorsteht, da der Index nach dem Überschreiten von 30 Ende 2023 um über 40 % gestiegen ist.
Der „Buffett-Indikator“ übersteigt 230 % und erreicht den höchsten Stand seit einem halben Jahrhundert.
Buffett bezeichnete in einem Exklusivinterview mit dem (Fortune) Magazin im Jahr 2001 das Marktkapitalisierung/BIP-Verhältnis als „den besten einzelnen Indikator zur Bewertung“. Damals empfahl er, 75 % - 90 % als vernünftigen Bereich zu betrachten, während über 120 % bedeutet, dass der Markt überbewertet ist.
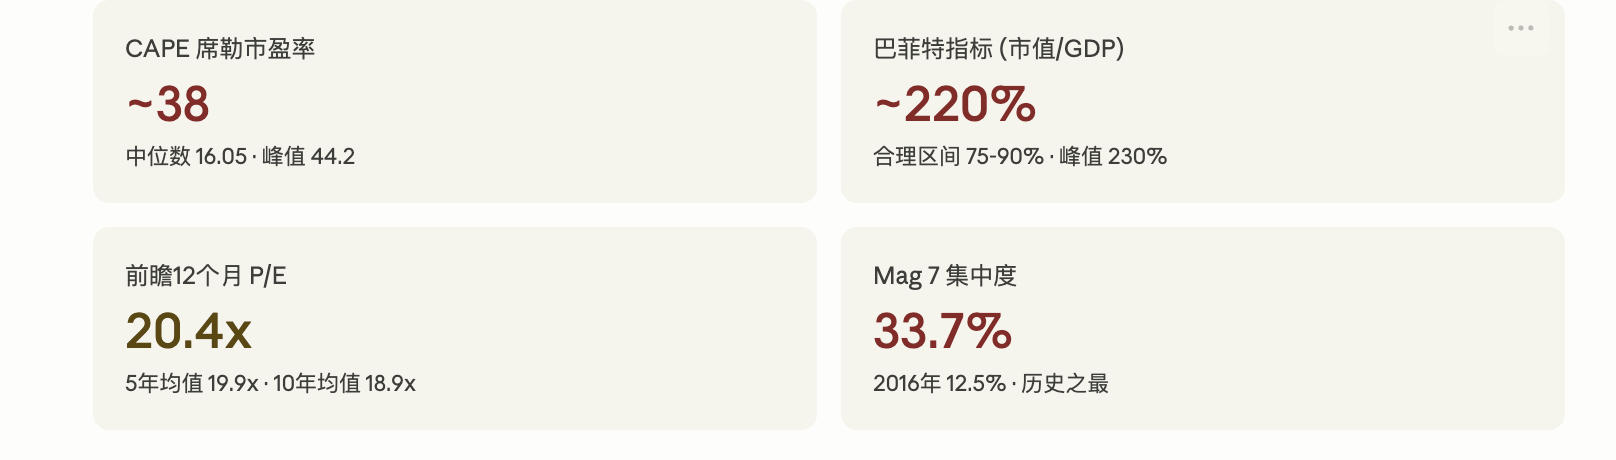
Laut Advisor Perspectives-Daten erreichte dieser Index Anfang 2026 einen Höchststand von 230,3 %, was der höchste Stand in der Geschichte ist, etwa 2,09 Standardabweichungen über der Trendlinie, was als „schwer überbewertet“ definiert wird. Die neuesten Daten aus dem März fielen auf 227,5 % und bleiben der zweithöchste historische Wert. GuruFocus schätzt auf Basis dieses Verhältnisses, dass die annualisierte Rendite des US-Aktienmarktes in den nächsten 8 Jahren bei etwa -0,3 % liegen wird.
Laut GuruFocus-Daten vom 14. April liegt dieser Wert bei 219,5 %. Kritiker weisen darauf hin, dass dieser Index zwei strukturelle Veränderungen nicht ausreichend berücksichtigt: Erstens, dass die Gewinnmargen amerikanischer Unternehmen erheblich über dem historischen Mittel liegen, und zweitens, dass immer mehr Einnahmen großer amerikanischer Unternehmen aus dem Ausland stammen (was den Marktwert erhöht, aber nicht im BIP des Landes reflektiert wird). Unterstützer sind jedoch der Meinung, dass selbst nach einer Enttrenderung die aktuellen Werte weiterhin im historischen Extrembereich liegen.
Die Marktkonzentration erreicht einen historischen Höchststand, Mag 7 hat einen Anteil von über 30 %
Bewertung ist nur eine Dimension des Problems. Die strukturellen Risiken des Marktes sind ebenfalls besorgniserregend.
Laut AhaSignals-Daten vom 13. April machen die zehn größten Komponenten des S&P 500 35,59 % der Indexgewichtung aus, die fünf größten 25,97 %, und die „Magnificent 7“ machen 30,44 % aus. Der von dieser Institution erstellte zusammengesetzte Konzentrationsrisikoindex (ACRI) liegt bei 81/100 und befindet sich auf „kritischem“ Niveau. Laut Motley Fool-Daten vom April hat das Gewicht von Mag 7 im S&P 500 von 12,5 % im Jahr 2016 auf derzeit 33,7 % zugenommen.
Ein Bericht von CNBC im Dezember 2025 zitiert die Warnung von Nick Ryder, Chief Investment Officer von Kathmere Capital: Investoren konzentrieren sich immer noch zu stark auf Mag 7, und er empfiehlt, das Portfolio außerhalb der großen US-Wachstumsaktien angemessen zu diversifizieren. Ed Yardeni, Präsident von Yardeni Research, empfahl zur gleichen Zeit, dass Investoren Mag 7 untergewichten und „die anderen 493“ (Impressive 493) übergewichten.
Die tatsächlichen Risiken, die mit der Konzentration einhergehen, sind: Wenn nur wenige Aktien den Index dominieren, können ihre Rückgänge den Gesamtmarkt unverhältnismäßig stark belasten. Das erste Quartal 2026 hat dies bereits vorläufig bestätigt. Laut 24/7 Wall St. sind Microsoft, Amazon und Nvidia in diesem Jahr um etwa 20 %, 9 % bzw. 6 % gefallen, was dazu führte, dass der nach Marktkapitalisierung gewichtete S&P 500 um fast 4 % fiel, während der gleichgewichtete S&P 500 (RSP) im gleichen Zeitraum leicht positiv blieb.
Die beiden Lager stehen sich gegenüber: „Die Geschichte wiederholt sich“ oder „Diesmal ist es anders“
Angesichts dieser Daten gibt es scharfe Meinungsverschiedenheiten an der Wall Street.
Das Hauptargument der Bären ist die Rückkehr zur Bewertungs-Mittelwert. Jeremy Grantham, Mitbegründer von GMO, hat in seiner neuesten Forschung den aktuellen Markt eindeutig als von KI getriebenen großen Blase qualifiziert. Er weist darauf hin, dass die tatsächlichen Einnahmen aus KI-Investitionen weit hinter dem Umfang der Kapitalausgaben zurückbleiben, OpenAI prognostiziert, dass die operativen Verluste im Jahr 2026 17 Milliarden Dollar erreichen werden, und dass sie 2027 auf 35 Milliarden Dollar ansteigen werden. GMO ist der Meinung, dass die klassischen Signale für den Höhepunkt einer Blase (Zusammenbruch spekulativer Aktien, erheblicher Übergewinn von Qualitätsaktien) noch nicht umfassend aufgetreten sind, was jedoch lediglich bedeutet, dass die Blase noch nicht ihren Höhepunkt erreicht hat, nicht dass es keine Blase gibt.
Die zyklische Analyse des IO Fund neigt ebenfalls zur Vorsicht. Der Bericht dieser Institution weist darauf hin, dass sich 2026 ein Übergangsfester befindet, das sowohl mit dem 60-jährigen Gann-Zyklus als auch mit dem 4-jährigen Präsidentschaftszyklus zusammenfällt, während jede Aktie in Mag 7 zwischen Juli 2025 und Februar 2026 ihren Höhepunkt erreicht hat. Als der Index sein letztes Hoch erreichte, hatten die Hauptbestandteile bereits einen stillen Rückgang vollzogen, was ein „klassisches Warnsignal für das Ende eines Bullenmarktes“ darstellt.
Die Bullen betonen die fundamentalen Gewinne. Laut FactSet-Daten vom April liegt das Kurs-Gewinn-Verhältnis des S&P 500 für die nächsten 12 Monate bei 20,4, was zwar über dem 10-Jahres-Durchschnitt von 18,9 liegt, aber im Vergleich zu den 22 von Ende 2025 zurückgegangen ist. Analysten prognostizieren für das Jahr 2026 ein Gewinnwachstum des S&P 500 von 17,6 %. Wenn diese Erwartungen erfüllt werden, kann das hohe Bewertungsniveau bis zu einem gewissen Grad verdaut werden.
Jurrien Timmer, Direktor für globale makroökonomische Forschung bei Fidelity, ist relativ moderat in seinem Urteil: Seit dem Konflikt im Iran beträgt der größte Rückgang des S&P 500 weniger als 10 %, ein Rückgang, der historisch gesehen im Durchschnitt einmal pro Jahr auftritt. Die Gewinnprognosen wachsen weiterhin mit einer annualisierten Rate von 17 % und sind noch nicht wesentlich von geopolitischen Schlagzeilen betroffen.
Das Investmentmanagement-Team von Morgan Stanley weist in seinem Ausblick für 2026 darauf hin, dass die meisten Bullenmärkte 5 bis 7 Jahre andauern und dass die Geschichte des Bullenmarktes im vierten Jahr in der Regel positive Renditen verzeichnet. Der Anteil an Nicht-US-Aktien hat ein historisches Hoch erreicht.
BlackRock erklärte, dass der Anstieg der Technologiewerte im Jahr 2025 hauptsächlich durch Gewinnwachstum und nicht durch Bewertungssteigerung getrieben wird und dass die aktuellen Bewertungen auf Wachstumserwartungen basieren, was vernünftig ist.
Überlagerung geopolitischer Schocks: Iran-Krieg und Stagflationsrisiken
Abgesehen von der Bewertungsdiskussion trägt das makroökonomische Umfeld zusätzliche Unsicherheit bei.
Der Konflikt im Iran trieb die Ölpreise über 100 Dollar pro Barrel, und der S&P 500 fiel im März zeitweise unter die 200-Tage-Linie. Laut FinancialContent hielt die Federal Reserve in der März-Sitzung eine „hawkish“ Haltung bei, und die aktualisierte Zinsdotierungskurve erwartet nur eine weitere Zinssenkung für den Rest des Jahres 2026. In einem Bericht vom 17. März stuft UBS die jüngsten Schwankungen als „notwendige Neubewertung bei hohen Bewertungen“ und nicht als Beginn eines Bärenmarktes ein, und hält an einem Jahresendziel von 7700 Punkten fest.
Goldman Sachs hat die Wahrscheinlichkeit einer Rezession in den nächsten 12 Monaten auf etwa 30 % angehoben. Dies steht im Einklang mit den Warnungen der Bewertungskennzahlen: Wenn eine wirtschaftliche Rezession mit hohen Bewertungen einhergeht, beträgt der durchschnittliche Rückgang des S&P 500 in der Geschichte 32 %. Wenn die Gewinne jedoch weiterhin wachsen (die FactSet-Konsensprognose liegt bei 17 %), sind die Rückgänge in der Geschichte oft begrenzt und erholen sich schnell.
Für Investoren sind die Widersprüche auf der Signalebene bereits sehr klar. Langfristige Bewertungskennzahlen zeigen fast überall rote Ampeln, während die Gewinnzahlen für den kurzfristigen und mittelfristigen Zeitraum weiterhin stark sind. Der Markt befindet sich an der Kreuzung zwischen „Bewertung sagt Nein“ und „Gewinn sagt Ja“. Wie es weitergeht, hängt davon ab, ob die KI-Kapitalausgaben in nachhaltige Gewinne umgewandelt werden können und ob geopolitische Schocks letztendlich zu einer Rezession führen.