


Hallo, Brüder, ich bin B, in der letzten Episode haben wir über „Gebührenarbitrage“ gelernt, heute lernen wir eine andere, die gute Schwester davon, „Zyklische Kredit-Arbitrage“, dies ist eine fortgeschrittene Fähigkeit, die schon beim Namen nach Geld riecht, oder? Das stimmt, aber wenn du nicht sicher bist, gehe nicht mit großen Positionen rein, du musst es gut beherrschen, bevor du es in größerem Maßstab anwendest.
Dieser Artikel hat lange gedauert, die Anzahl der Wörter ist etwas hoch. Wenn du bis hierher gelesen hast, hast du auch 95% der Menschen überholt. Halte dein Notizbuch bereit, es geht los~
Eins: Was ist zyklische Kredit-Arbitrage?
Zyklische Kredit-Arbitrage (auch genannt „rekursive Kreditvergabe“ oder „zyklische Staking“) nutzt die Regeln von DeFi-Kreditplattformen, um „Hebel zu nutzen, um Erträge zu erzielen“. Die grundlegende Voraussetzung ist einfach: Die Erträge aus der Einzahlung von Vermögenswerten (Zinsen + Plattformbelohnungen) müssen höher sein als die Kosten für die Kreditaufnahme (Zinsen). Durch wiederholte Operationen kann das Kapital „mehr Vermögenswerte hebeln“ und mehr verdienen.
Ein einfaches Beispiel: Angenommen, du legst 1000 USD ein und verdienst täglich 1 USD, leihst 1000 USD und gibst täglich 0.5 USD aus, dann ist „1000 einzahlen und 800 leihen“ gleichbedeutend mit der Kontrolle von 1800 Vermögenswerten mit einem Kapital von 1000, wobei du täglich netto (1800×0.1% - 800×0.05%)=1.4 USD verdienst, was 40% mehr ist als zuvor.
Hier sind drei wichtige Regeln, die du beachten solltest:
Es ist zwingend erforderlich, überbesichert zu sein: Das geliehene Geld darf den Wert der Sicherheiten nicht überschreiten, z.B. bei einer Sicherheiten von 120 USD darf maximal 100 USD geliehen werden (Plattformen verlangen in der Regel eine Besicherung von 120%-150%);
Der Hebel hat eine Obergrenze: Sie wird durch das „Loan-to-Value-Verhältnis (LTV)“ bestimmt, z.B. bei LTV=80% bedeutet dies, dass du maximal 80 USD für 100 USD Sicherheiten leihen kannst, theoretisch maximaler Hebel = 1÷(1-80%)=5-fach;
Die Erträge basieren auf „Zinsunterschieden + Belohnungen“: Plattformen geben oft Token als Subvention (zum Beispiel Aave gibt AAVE, Venus gibt XVS), dieser Teil ist oft der Kern der Erträge, zum Beispiel 2% Zinsen + 5% Tokenbelohnungen bei der Einzahlung von Vermögenswerten, 3% Zinsen bei der Kreditaufnahme, tatsächlich kann man pro 1 USD täglich 0.04% verdienen.
Zweitens, Vergleich der wichtigsten Plattformen: Welche sollte man 2025 wählen?
Die Regeln unterscheiden sich je nach Plattform, ebenso wie die Erträge und Risiken. Die richtige Plattform zu wählen, kann dir helfen, den richtigen Weg zu finden. Hier ist ein Vergleich der vier größten Plattformen im Jahr 2025 (Daten bis Oktober 2025):
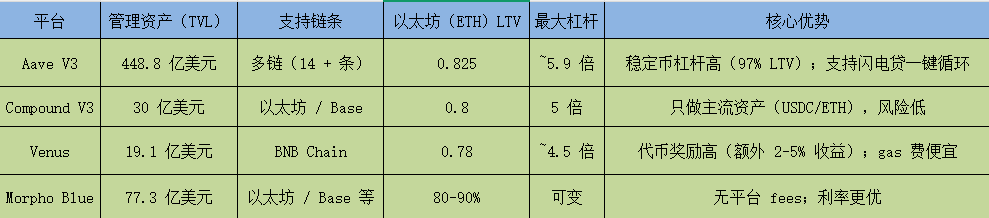
Einfach gesagt: Anfänger, die stabil bleiben wollen, sollten Aave/Compound wählen. Wer Gasgebühren sparen und hohe Belohnungen verdienen möchte, sollte Venus wählen, und diejenigen, die sich auskennen, streben Flexibilität mit Morpho Blue an.
Drittens, Praxis: Wie funktioniert die Bedienung auf Ethereum Aave?
Es reicht nicht aus, nur die Theorie zu verstehen. Wie funktioniert die praktische Umsetzung in mehreren Schritten? Zum Beispiel, mit „1 ETH (angenommener Wert 3000 USD) in Aave V3 5-fach Hebel“ als Beispiel, führe ich dich durch den Prozess:
Vorbereitungen:
Eine Brieftasche (z.B. MetaMask), die 1 ETH und eine kleine Menge ETH für Gasgebühren enthält;
Ein Überwachungstool (z. B. DeFi Saver, das automatisch auf Risiken hinweist)
Spezifische Schritte (5 Runden Zyklus)
Runde 1: Anfangseinlage + erste Darlehensaufnahme
Lege 1 ETH in Aave an, die Plattform gibt dir ein „aETH“ Token (das deinen Einlagen entspricht und ebenfalls Zinsen generiert);
Mit diesen 1 ETH als Sicherheit kannst du maximal 3000×82.5%=2475 USD leihen, tatsächlich 2400 USDC leihen (Sicherheitsreserve lassen, um Liquidationen zu vermeiden);
In diesem Moment: Sicherheiten 1 ETH (3000 USD), geliehen 2400 USDC, Gesundheitsfaktor ~1.25 (je höher, desto sicherer, unter 1 wird liquidiert).
Runde 2: Wechseln und erneut einzahlen, Sicherheiten vergrößern
Die 2400 USDC, die du geliehen hast, in Uniswap (dezentraler Austausch) gegen ETH tauschen, abzüglich 0.3% Gebühren, du erhältst ungefähr 0.8 ETH;
Lege diese 0.8 ETH erneut in Aave an, jetzt beträgt die gesamte Sicherheit 1.8 ETH (5400 USD), du kannst maximal 5400×82.5%=4455 USD leihen, was 2000 USD mehr an Darlehenslimit bedeutet als zuvor;
Leihe erneut 1920 USDC (auch hier Sicherheitsreserve lassen).
Runden 3-5: Wiederhole die Vorgänge, um dem Zielhebel näher zu kommen
Runde 3: 1920 USDC gegen 0.64 ETH tauschen, insgesamt 2.44 ETH als Sicherheit, dann 1450 USDC leihen;
Runde 4: 1450 USDC gegen 0.48 ETH tauschen, insgesamt 2.92 ETH als Sicherheit, dann 1100 USDC leihen;
Runde 5: 1100 USDC gegen 0.37 ETH tauschen, insgesamt 3.29 ETH als Sicherheit.
Endergebnis
Gesamtsicherheiten: ca. 5 ETH (15000 USD);
Gesamtdarlehen: ca. 12000 USD (entspricht 4 ETH);
Eigenes Geld (Nettovermögen): immer noch 1 ETH (3000 USD);
Tatsächlicher Hebel: 5-fach, Gesundheitsfaktor 1.1-1.2 (sicher, aber Vorsicht geboten).
Nachfolgende Überwachung und Ausstieg
Täglich den Gesundheitsfaktor überwachen: Wenn er unter 1.2 liegt, füge etwas Sicherheit hinzu oder tilge einen Teil des Darlehens.
Wenn du aussteigen möchtest: Befolge die umgekehrte Reihenfolge „Darlehen zurückzahlen → Sicherheiten abheben“, das ermöglicht es Aave, mit einem Blitzkredit den Zyklus aufzulösen.
Viertens: Ertragsberechnung
Es reicht nicht aus, nur den Prozess zu betrachten; du musst wissen, wie viel du tatsächlich verdienen kannst. Hier sind reale Ertragsbeispiele aus dem Jahr 2025, die Unterschiede in den Erträgen verschiedener Plattformen und Vermögenswerte zeigen:
Fall 1: Aave ETH Zyklus (5-fach Hebel)
Anfangskapital: 1 ETH (3000 USD);
Ertragsregeln: ETH einzahlen und 2% Zinsen + 5% AAVE Belohnung (insgesamt 7%), USDC leihen und 4% Zinsen zahlen;
Tägliche Erträge: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 USD;
Jährliche Rendite: 1.48×365÷3000≈18%;
Wichtig: AAVE-Token-Belohnungen machen 70% aus, das ist die Hauptquelle für Erträge.
Fall 2: Compound USDC Zyklus (4.6-fach Hebel)
Anfangskapital: 1000 USDC (Stablecoin, Preis bleibt gleich);
Ertragsregeln: USDC einzahlen und 3.18% Zinsen + 0.93% COMP Belohnung (insgesamt 4.11%), USDC leihen und 2.39% Zinsen zahlen;
Jährliche Erträge: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 USD;
Jährliche Rendite: 10.3%;
Vorteile: Stablecoins haben keine Volatilität und werden fast nie liquidiert, geeignet für konservative Anleger.
Fall 3: Venus BNB Zyklus (4-fach Hebel)
Anfangskapital: 1 BNB (600 USD);
Ertragsregeln: BNB einzahlen und 4% Zinsen + 6% XVS-Belohnung (insgesamt 10%), USDC leihen und 1.5% Zinsen zahlen;
Monatliche Erträge: ca. 60 USD (XVS-Belohnungen machen 80% aus);
Jährliche Rendite: ca. 22%;
Vorteile: Die Gasgebühren auf der BNB-Chain sind extrem günstig (ca. 1 USD pro Transaktion), die Kosten sind niedrig.
Fünf: Risiken
Nachdem wir über Erträge gesprochen haben, lass uns über potenzielle Risiken reden
1. Liquidationsrisiko: Die größte Gefahr, die das Kapital auf Null reduzieren kann
Wenn der Preis der Sicherheiten nahe dem geliehenen Betrag fällt, wird die Plattform gezwungen, die Sicherheiten zu verkaufen, um die Schulden zu begleichen, was zu einem Verlust des Kapitals führen kann. Zum Beispiel, wenn ETH von 3000 USD auf 2400 USD fällt, wird die Liquidation bei 5 ETH genau zur Deckung des Darlehens führen.
Vermeidungsstrategie:
Neulinge sollten den Hebel auf 2-3-fach beschränken und 5-fach oder mehr vermeiden.
Halte den Gesundheitsfaktor >2, um dich von der Liquidationslinie bei 1.1 fernzuhalten.
Bevorzuge die Verwendung von USDC und anderen Stablecoins, um die Liquidationswahrscheinlichkeit um 70% zu senken.
2. Risiko von Smart Contracts: Unsichtbare Vermögenswerte sind gefährlich
DeFi-Plattformen sind auf Codeausführung angewiesen, und Vertragsfehler können Hackerangriffe auslösen. 2023 wurde Euler Finance aufgrund von Lücken 200 Millionen USD gestohlen, die Benutzer verloren alles.
Vermeidungsstrategie:
Wähle nur Plattformen wie Aave, Compound usw., die mehr als 50 Audits durchlaufen haben.
In Nexus Mutual 0.5%-2% des Vermögens für Versicherungen ausgeben, um das Verlustrisiko zu senken.
Verwende Tenderly, um Transaktionen zu simulieren und Unregelmäßigkeiten im Voraus zu erkennen.
3. Kostenrisiko: Gebühren können alle Erträge aufzehren
Zu Spitzenzeiten auf dem Ethereum-Hauptnetz betragen die einmaligen Transaktionsgebühren 50-200 USD, für 5 Zyklen benötigst du 250-1000 USD. Wenn das Kapital nur 1000 USD beträgt, machen die Gebühren über 50% aus, möglicherweise ohne Gewinn.
Kostenreduktionsstrategie:
Mit Layer-2-Netzwerken wie Arbitrum und Base betragen die einmaligen Kosten 1-5 USD, die Kosten sinken um 90%.
Mindestens 1000 USD Eigenkapital, um zu operieren, um zu vermeiden, dass die Gebühren zu hoch sind.
Sechs: Empfehlungen für Anfänger
1: Kleinbetrags-Test: Mit 1.000-2.000 USD starten
2: Auswahl von Stablecoins: USDC zur Senkung des Liquidationsrisikos
3: Verwendung von Layer 2: Arbitrum/Base zur Kostensenkung
4: 2-3-fach Hebel: konservativer Start
5: Tägliche Überwachung: Überprüfe den Gesundheitsfaktor und die Zinsänderungen
Fortgeschrittene Strategien
1: Mischstrategie: Kombination aus Kapitalzinsarbitrage + zyklischem Kredit
2: Verwendung von Blitzkrediten: Aave bietet eine Ein-Klick-Einstellung/ Aufhebung des Zyklus
3: Automatisierte Bots: 24/7 Überwachung und Rebalancing
4: Multi-Protokoll-Diversifizierung: Risiken reduzieren
Nutze nützliche Werkzeuge, denn das Schärfen der Werkzeuge ist entscheidend für die Arbeit, um erfolgreich zu sein, sind hier einige nützliche Werkzeuge, die gut für Anfänger geeignet sind:
DeBank/Zapper: Echtzeit-Gesundheitsfaktor
DeFi Saver: Automatisches Rebalancing
CoinGlass: Überwachung der Kapitalzinsen
Das war's, das ist im Grunde die Spielweise der zyklischen Kredit-Arbitrage. Es ist sehr lang, und wahrscheinlich werden nicht viele Menschen es bis zum Ende lesen, aber es ist sehr nützlich. Wenn du bis hierher gekommen bist, hast du vielleicht bereits 95% der Menschen überholt.
Die Beherrschung dieser beiden Arbitrage-Methoden kann als Zeichen dafür angesehen werden, dass du im Krypto-Kreis zu den fortgeschritteneren Spielern gehörst. Zu diesem Zeitpunkt bist du kein „Gras“ mehr, sondern ein Spezialist, der in der Lage ist, schnell auf Marktveränderungen zu reagieren, und du kannst jede plötzliche schwarze Schwäne schnell nutzen, um die Chancen zu erkennen, die aus der Krise entstehen.
Lerne die Mühe des Lernens, aber nicht die Mühe des Liquidierens.
Folge mir, um mehr nützliche und profitable Krypto-Fähigkeiten zu lernen.
Fertig.