

TL;DR:
1. Durch die Untersuchung von über 220 Arten von Binance-Future-Coins, Hunderte von Manipulationsereignismustern und über 60 Datenvariablen haben wir möglicherweise umsetzbare positive EV-Handelsstrategien für "Meme-Coins" gefunden.
2. Daten beweisen: Vorhersagen von Starts und "Top-Touching" sind nicht umsetzbar.
3. Die einzige umsetzbare Strategie: Short-Selling während eines plötzlichen Anstiegs und striktes Ausführen von Rückprall-Schließungen.
4. Der einzige effektive Indikator: Naked K.
5. Früher einsteigen, Short-Positionen halten, schnell laufen.
Hier ist der Haupttext:
Diese Woche zeigt der Bericht von @coinglass_com tatsächlich zwei Probleme auf:
Erstens, Binance, Binance, es muss Binance sein @binance.
Zweitens, das Faktum, dass 90% des Handelsvolumens mit Futures geschieht, macht eine Tatsache sehr klar:
"Glücksspiel" ist in der Tat ein Konsens unter den Nutzern der gesamten Branche.
Obwohl ich das sage, werde ich sicher kritisiert.
Obwohl ich das sage, werde ich wahrscheinlich kritisiert.
Aber da es ein Glücksspiel ist, sollte man sich nicht als Wertinvestor ausgeben.
Wenn man spielt, sollte man radikal agieren.
Wenn man spielt, sollte man extrem schnelle Schwankungen und Wettkämpfe haben.
Und die Geistermünzen von Binance sind in diesem langweiligen Markt eines der wenigen, an denen Kleinanleger wirklich teilnehmen und echte Ergebnisse und Traffic erzielen können.
Viele große Gelehrte haben die Geisterwährung kritisiert und gesagt, dass dies "negatives EV" sei, was nur dazu führt, dass die Kleinanleger im Markt immer weniger werden.
Aber in Wirklichkeit ist das Kapital, das in die Geisterwährung eingekauft wird, und das Kapital, das an Geisterwährungstransaktionen beteiligt ist, eine der wenigen bedeutenden Quellen für neuem Kapital auf dem Sekundärmarkt.
Außerdem hat es mehrere sehr wichtige Merkmale:
Nicht quantifiziert.
Mit Richtung.
Mit Volatilität.
Wenn du in den traditionellen Märkten handelst, musst du gegen verschiedene Insider in Capitol Hill und Wall Street gewinnen.
Wenn du Geisterwährungen handelst, musst du nur gegen einen möglicherweise nicht viel professionelleren Kontrahenten gewinnen.
Das Problem liegt hier:
Wie findet man die Muster, um gegen die Vertragsmarktdistributoren zu gewinnen, um den Markt zu besiegen?
Ich habe mit KI + persönlicher Erfahrung erste Ansätze gefunden.
Natürlich müssen die Titel reißerisch sein.
Sonst würdet ihr nicht darauf klicken.
Eins: Zuerst herausfinden, was "Geisterwährung" ist.
Was ich hier als "Geisterwährung" bezeichne, ist nicht einfach eine Währung, die schnell ansteigt. Im Grunde genommen beziehe ich mich auf eine Art von Vermögenswert:
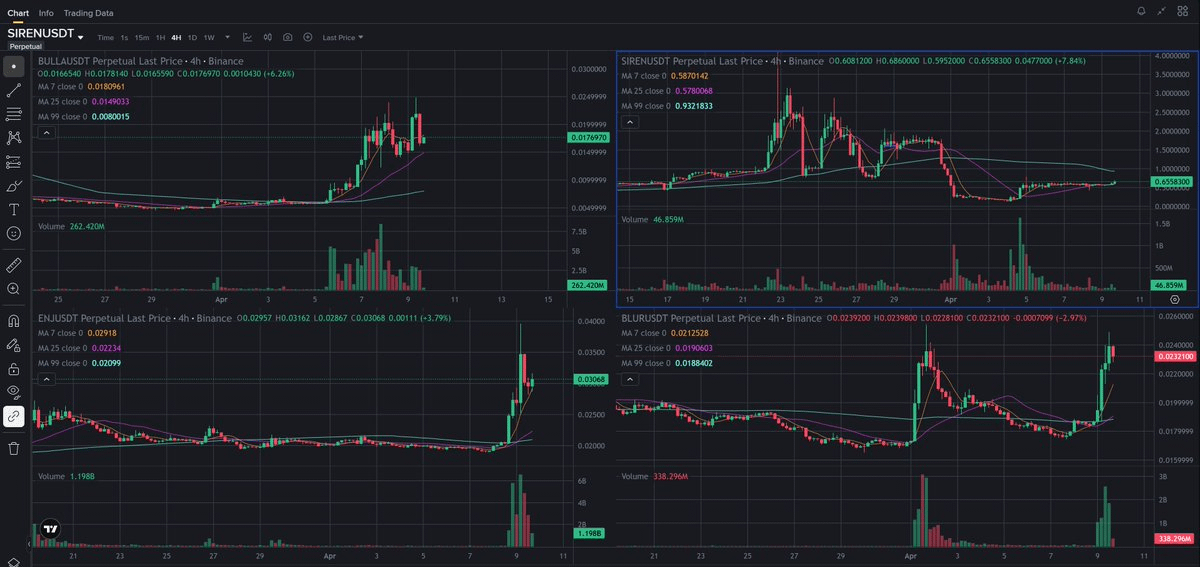
Die Kontrolle des Spotmarktes liegt in der Regel bei über 96%.
Mit Binance-Futures, ob es Spot gibt, ist nicht so wichtig.
Normalerweise wird durch OTC-Leverage in kurzer Zeit mit gewaltsamen Anstiegen und Abstürzen eine große Liquidität und Gegenpositionen erzeugt.
Durch das Auslösen von Long- und Short-Liquidationen und das Gewinnen von Gebühren von der Gegenseite wird schließlich der Spot verkauft und der gesamte Ernteprozess abgeschlossen.
Klar gesagt, das ist eine Kunst der Manipulation.
Händler müssen sowohl Verträge als auch Spot über verschiedene Börsen hinweg verstehen, und sie müssen sogar die menschliche Natur verstehen.
Zwei, der Markt ist nicht unbesiegbar.
Viele Leute denken, dass der Markt unbesiegbar ist.
Aber die Wahrheit ist ganz anders.
Die tatsächlichen Teilnehmer im gesamten Geisterwährungsmarkt sind:
- Marktteilnehmer (Manipulatoren)
- Mauslager
- Kleinanleger
- Börsen und deren Versicherungsfonds
- Andere Wale
Die Heuschrecken fangen die Zikaden, die gelbe Wachtel bleibt nicht einfach im Hintergrund, das ist nicht einfach "der Markt schlägt die Kleinanleger ein".
Zuerst muss der Markt selbst oft auch Hebel nutzen.
Egal ob es sich um Projekte handelt, die über 15 Millionen Dollar finanziert haben oder um die "berühmten" Market Maker, nur mit eigenen Mitteln in den Sekundärmarkt zu gehen, um auf diesem Niveau zu handeln, ist oft nur ein Tropfen auf den heißen Stein.
Und Leverage hat Kosten.
Handel ist für das Gewinnen, nicht für die Kunst.
Deshalb kann der Markt nicht einfach "ziehen und fertig sein", nur weil er genug Tokens hat.
Er wird mit einer Menge realer Probleme konfrontiert:
Was ist, wenn die Kleinanleger nicht mitmachen?
Was ist, wenn die Kleinanleger mitmachen, aber die Richtung und das Timing falsch sind?
Was ist, wenn größere Wale speziell zum Angreifen kommen?
Selbst wenn vorher nichts schief geht, was ist, wenn das Handelsversicherungsfonds durchtrennt wird und ADL ausgelöst wird?
Sonst wird dein Geld möglicherweise nicht abgehoben.
Brüder und Schwestern in Singapur, wisst ihr, von wem ich spreche.
Deshalb gibt es eine sehr einfache eiserne Regel beim Handel mit Geisterwährungen:
Solange der Gewinn, den man jetzt von der Gegenpartei abheben kann, größer ist als die Investitionen, die man weiterhin in die Manipulation steckt, werde ich weiterhin ziehen, weiter drücken und weiter ernten.
Andernfalls, lass es los und geh.
Die Worte sind grob, aber das ist ein Rahmen für die Entscheidungsfindung bei Geisterwährungen.
Drei, wissenschaftliches "Manipulieren", angefangen mit Experimenten.
Da das Problem ist, "wie man den Markt manipuliert", versuche ich, diese Sache zu quantifizieren.
1) Wie die Werkzeuge konzipiert sind.
Moderne Probleme müssen natürlich mit modernen Methoden gelöst werden.
Basierend auf @karpathy's Ansatz für Autoresearch-Loop habe ich eines erstellt. Solange man klare Ziele, Einschränkungen und experimentelle Methodologien angibt, wird der Agent weiter laufen, bis die Daten nicht mehr verarbeitet werden können.
LLM verwendet Opus 4.6.
Mein 20x Claude Max kann diese Aufgabe noch bewältigen.
In Bezug auf Sandbox habe ich einfach einen ungenutzten iMac genommen, um als Remote-Experimentiermaschine zu fungieren.
Dann benutze ich Tailscale, um von meinem Windows-Arbeitsplatz aus VSCode remote zu steuern.
In Bezug auf Daten hat @coinglass_com ohne Zweifel die größte Hilfe für diese Forschung geleistet.
Und danke an @AlbertCoinGlass für das API- Sponsoring dieser Forschung.
K-Linien, Orderbuch, OI, Finanzierungsraten, Liquidationen, alles vorhanden.
Darüber hinaus habe ich auch verwendet:
Binance API.
Skill Hub (manuell @0xOar, funktioniert wirklich gut).
Etherscan V2 API, um historische On-Chain-Daten abzurufen.
2) Welche Daten wurden betrachtet.
Ich habe schließlich 12 Hauptkategorien und über 60 Unterdimensionen zusammengefasst, einschließlich:
Finanzierungsrate.
OI.
Long-Short-Verhältnis (Kleinanleger / große Anleger / Positionen / Konten).
Taker-Kauf-Verhältnis.
Liquidationsvolumen.
Orderbuch.
On-Chain-Transfers.
K-Linien.
Die ursprünglich gewählten Münzen, einschließlich $RIVER, $STO, $MMT, insgesamt 16 Münzen, die ich aufgrund meiner Erfahrung als Manipulationsmünzen beurteile.
Vier, erste Phase: Zuerst wollte ich die "Vorzeichen einer Aufwärtsbewegung" vorhersagen.
Dann habe ich eine Annahme gewählt, die die Kleinanleger am liebsten fantasieren, aber normalerweise am schnellsten stirbt: die Vorzeichen einer Aufwärtsbewegung vorhersagen.
"Vor Manipulationen bei Geisterwährungen wird es immer Signale geben, wie z.B. ungewöhnliche FR, OI-Anhäufung, On-Chain-Anomalien. Finde diese Signale, plane im Voraus und drucke Geld."
Es hat sich herausgestellt, dass dies der schnellste Weg ist, Geld zu verlieren.
Damals hatte ich noch keine besonders strenge Definition von "Manipulation".
Ich habe einfach zuerst die offensichtlichsten "Manipulationsereignisse" aus den K-Linien von $RIVER, $STO, $MMT manuell herausgeschnitten und dann Gemeinsamkeiten aus diesen Ereignissen gefunden und auf weitere 16 Münzen ausgeweitet, um ein Experiment zu bilden.
Um Überanpassungen zu vermeiden, hat Autoresearch strenge Zeitabschnitte eingehalten:
Frühe Daten trainieren.
Spätere Daten machen Holdout (Dauerprüfung).
Holdout-Sets sind in der Trainingsphase völlig unsichtbar.
Die Experimentmethoden sind auch sehr direkt:
Beginne mit den Extremwerten eines einzelnen Signals, zum Beispiel der Finanzierungsrate,
und füge dann schrittweise andere Indikatoren hinzu, bis die F1 steigt.
Das Ergebnis:
Die F1 des Trainingssatzes wurde auf 0.72 angehoben.
Es sieht so aus, als würde es funktionieren.
Sobald es auf holdout geht, wird es fast vollständig unwirksam, die F1 fällt auf etwa 0.1.
Das bedeutet:
Der Weg, "vorherzusagen, wann Manipulationen stattfinden", ist im Grunde nicht gangbar.
Fünf, das Problem ist:
Nach dem Scheitern der ersten Version wurde mir ein grundlegendes Problem klar:
Geisterwährungen sind nicht, weil sie bestimmten Indikatoren entsprechen, zu Geisterwährungen geworden.
Sondern weil sie von Natur aus Geisterwährungen sind, haben sie diese Indikatorenmerkmale.
Diese Logik stimmt eigentlich sehr gut mit dem Körpergefühl überein.
Selbst wenn der Markt schlecht ist, wird es immer Geisterwährungen geben, die verrückt spielen.
Geisterwährungen sind nie bereit, dem großen Markt zu folgen; sie hängen nur mit einer Sache zusammen:
Gibt es einen Markt?
Deshalb können wir nicht vorhersagen, wann die Manipulationsmünze gestartet wird.
Der wirklich praktikable Ansatz ist:
Sobald es gestartet ist, erkennt man "Das ist eine Manipulationsmünze, sie wird gerade gehandelt", und dann sucht man eine Handelsstrategie basierend auf diesem Status.
Deshalb habe ich meine Denkweise völlig geändert.
Diesmal habe ich angefangen, den "Manipulationszyklus" streng zu definieren:
Schnelles Ziehen und schnelles Drücken in kurzer Zeit, dieser gesamte Prozess zählt als ein Manipulationszyklus.
Das nächste Problem, das gelöst werden muss, wird:
Wie viel gezogen und wie viel gedrückt wird, gilt als vollständiger Zyklus?
Nach Festlegung des Zyklus, welche Methode wird zum Handel verwendet?
Diese gebe ich zuerst komplett an die KI, um sie selbst zu entdecken.
Die Experimentstichprobe wurde auch erheblich erweitert:
16 Münzen, die 415 Handelszyklen entsprechen.
Später auf 55 "Manipulationsmünzen" erweitert, die dem Marktverständnis entsprechen.
Schließlich wurden 1447 Zyklen markiert.
Die Stichprobengröße sieht endlich nicht mehr aus wie Wahrsagerei.
Danach begann ich, kontinuierlich zu scheitern.
Sechs, mehrere Versionen von Strategien wurden kontinuierlich getestet.
V1: Shorten bei hohem Niveau.
Die erste Strategie gab eine Idee für "Shorten bei hohem Niveau".
Backtesting Sharpe +0.72.
Hört sich gut an.
Sobald Holdout läuft, sind Trainingssatz und Testsatz nicht mehr im gleichen Universum.
Später habe ich in der Rückschau festgestellt, dass das Problem darin lag:
Ich habe zu wenige Einschränkungen gegeben, und Opus hat selbst definiert, was "hoch" ist.
Ich habe lange Zeit nur ein Doppelspalt-Experiment für den Schamanen gemacht.
V2: Nachdem Kopfschütteln nicht mehr erlaubt ist, sind die Ergebnisse schlechter.
Also habe ich bei V2 direkt eine Einschränkung hinzugefügt:
Kein Kopfschütteln erlaubt.
Jeder Indikator muss durch Daten unterstützt werden.
Es muss auch zwischen verschiedenen Handelsstilen unterschieden werden.
Zum Beispiel plötzliche Anstiege und Abstürze, langsame Anstiege und plötzliche Abstürze usw.
Ich wollte es eigentlich dazu bringen, die "Stimmen" verschiedener Märkte zu finden.
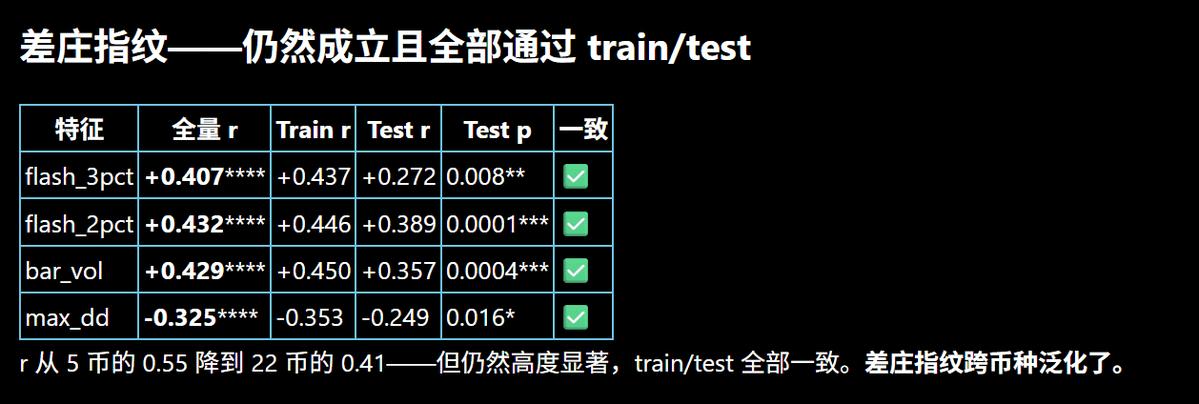
Das Ergebnis war, dass es mir sehr wissenschaftlich ein gegeben hat:
-0.28 Sharpe.
Dann ließ ich Opus mir die Entscheidungslogik von V1 und V2 erklären,
da wurde mir plötzlich klar, dass diese beiden Strategien im Grunde die gleiche Sache tun:
Oben an die Spitze.
Das ist im Grunde genommen kein Unterschied zu vielen, die sich den Gebühren stellen und "die Spitze berühren".
Der Unterschied liegt nur darin, dass sie manuell an den Baum gehängt werden, während ich KI benutze, um sie automatisch aufzuhängen.
In diesem Moment wurde mir klar:
Es ist nicht so, dass die Methoden nicht fortschrittlich genug sind.
Es ist, dass die Denkweise von Grund auf falsch ist.
Hinweis: Hier wurde auch über Long-Strategien nachgedacht, aber das Problem ist:
Die Aktivierung von Geisterwährungen ist oft nicht leicht vorhersehbar, obwohl einige Geisterwährungen beim Start auffällige Bewegungen zeigen, wie "Rückzüge zur Marktbereinigung", die eine gemeinsame Eigenschaft sind. Aber das Problem bleibt dasselbe: Wie unterscheidet man die Einstiegsrichtung?
Wenn du nach "Spitzenberührung" oder im Abwärtstrend long gehst, wirst du zwangsläufig verlieren. Aber solche "falschen positiven" Signale sind schwer im Voraus zu verifizieren und bieten keine gute Unterscheidung zwischen Manipulation und nicht-manipulierten Aufwärtsbewegungen, daher nicht praktikabel.
Sieben, V3: Aus der Perspektive des Marktes denken.
Zurück zu dem vorherigen Entscheidungsrahmen:
Gewinn zuerst.
Der Markt wird sich sicherlich anpassen und in die Richtung mit dem geringsten Widerstand handeln, um Verluste zu minimieren.
Was bedeutet das?
Wenn der Verkaufsdruck hoch ist, lässt man den Markt fallen, sogar mit dem Verkauf.
Wenn es nicht mehr fällt und die Short-Positionen zunehmen, wird nach oben gezogen.
Es ist nicht unbedingt teuer, Spot zu kaufen.
Short-Positionen werden entweder durch Gebühren verbrannt oder liquidiert.
Deshalb gibt es einen klaren Punkt:
Der Markt denkt, dass es nicht mehr rentabel ist, den Markt zu unterstützen.
Nach diesem Punkt wird der Markt fallen gelassen.
Denn es gibt kein Preis-Leistungs-Verhältnis mehr.
Deshalb sollten wir wirklich nicht nach dem Hoch suchen.
Sondern nach diesem:
Abgegebene Position.
Und dann um diesen Punkt herum Handels- und Stop-Loss-Logik entwerfen, um zu vermeiden, dass man von normalen Rückzügen gefegt wird, während man nicht zu großen Verlusten kommt, wenn die Richtung falsch ist.
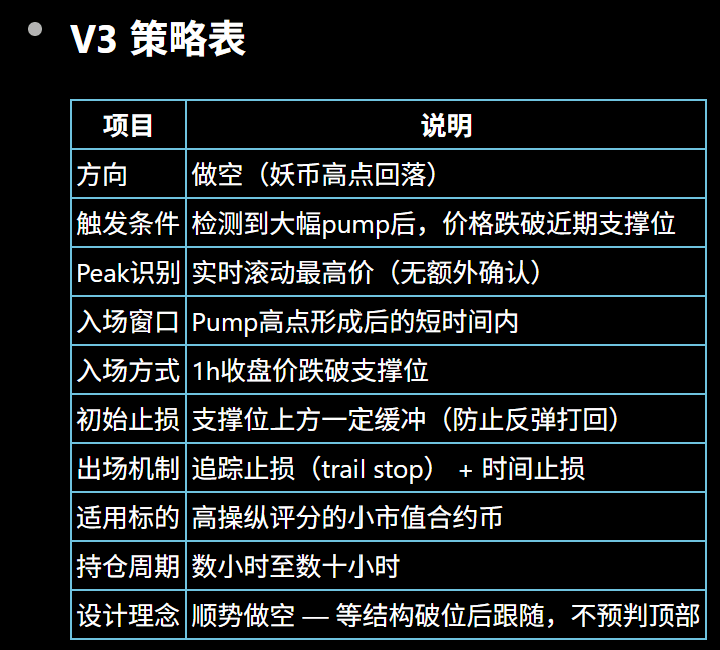
Die damaligen Testergebnisse sahen extrem gut aus:
Die Logik liegt bei der 1H-Linie.
Zwei aufeinanderfolgende 1-Stunden-Kerzenkörper brechen um 5% ein.
Ein 3%iger Trailing Stop-Loss.
Der durchschnittliche PNL liegt ebenfalls bei über +3%.
Aber das Problem ist:
Sharpe 15+, und die Überanpassungstests haben überraschend auch bestanden.
Eine solche Zahl weiß jeder, der nicht dumm ist, dass es Probleme gibt.
Acht, V4: Mit dem Ziel, "realistisch zu handeln".
Nach V3 begann ich, an ein paar Dingen zu zweifeln.
Erstens,
Es ist sehr wahrscheinlich, dass es bereits überangepasst wurde, und das aktuelle Experiment hat nicht einmal klar definiert, was "Manipulationsmünze" selbst ist, sondern nur auf 55 Münzen in einem Handelszyklus trainiert.
Zweitens,
Selbst die Überanpassungstests könnten Probleme haben.
Deshalb habe ich diesmal einen anderen Ansatz gewählt:
Direkt mit den realen Handelskosten zu simulieren.
Ich habe die Tiefe des Orderbuchs im Manipulationszyklus, historische Finanzierungsraten, alles mit den Handelszeitpunkten abgeglichen, um die Kosten des "realen Handels" so gut wie möglich wiederherzustellen.
Das Ergebnis ist sehr direkt:
Diese Strategie bringt grundsätzlich kein Geld.
Der Grund ist ebenfalls einfach:
Die Tiefe des Orderbuchs bei Geisterwährungen ist normalerweise extrem niedrig.
Slippage beginnt oft direkt bei 2%
In der Realität kannst du nur mit weniger als 200 Dollar für ein Bakterienlager handeln.
Dann wurde mir auch bewusst, dass es noch zwei größere Probleme gab.
1) Wie weiß ich, wo das Unterstützungsniveau beginnt?
Wenn ich aus der Perspektive des echten Handels sehe, weiß ich nicht, was die zukünftigen K-Linien sind.
Wie kann ich also wissen, wo ich mit "1H Unterstützungsniveau" anfangen soll?
Das Ergebnis hat sich wieder als Falle herausgestellt:
KI verwendet den höchsten Punkt in den 1H-Kerzen nach der aktuellen Position, um den Rückgang zu berechnen.
Das ist der Standard-Vorurteil bei der Vorauswahl.
Um es klar zu sagen, es nutzt zukünftige Daten, um Entscheidungen in der Gegenwart zu treffen.
Das kann definitiv Geld machen.
Aber in der Realität hast du kein solches Plugin.
2) Die Tiefe des Orderbuchs und das Körpergefühl stimmen nicht überein.
Die durchschnittliche Tiefe des Orderbuchs, die ich berechnet habe, beträgt nur etwa 70K.
Aber jeder, der mit Geisterwährungen gespielt hat, weiß, dass die Handelsmenge beim "Unfug" offensichtlich sehr hoch ist.
Das steht in völliger Unvereinbarkeit mit dem Körpergefühl.
Dann bleiben nur zwei Möglichkeiten:
Die Berechnungsmethodik für die mittlere Tiefe des Orderbuchs ist nicht korrekt.
Der von mir definierte Manipulationszyklus ist zu weit gefasst, das Rauschen ist zu viel.
Später habe ich mich entschieden, das zweite Problem anzugehen:
Die Definition des Manipulationszyklus neu definieren.
Ich lasse die Daten selbst suchen:
Welche Art von Anstiegen / Abstiegen und welche Dauer am besten "effektive Manipulationsereignisse" darstellen.
Die Ergebnisse zeigen:
Signifikante Manipulationsereignisse im Bereich von 20%–50% sind am häufigsten.
Sobald die Dauer der Manipulationsereignisse 96 Stunden überschreitet, ist die Gewinnrate nicht mehr signifikant.
Nachdem ich die Daten und Erfahrungen kombiniert habe, habe ich die neue Definition des Handelszyklus angepasst:
Pump + Dump geschieht im Bereich von 20%–50% und wird innerhalb von 96 Stunden abgeschlossen.
Zu hoch, die Stichprobe ist zu klein.
Zu niedrig, das Rauschen ist zu groß.
Neun: Die Definition von "Manipulationsmünze" neu definieren, die Stichprobe erweitern, neu trainieren.
Als nächstes habe ich beschlossen, nicht nur auf diese 55 Münzen zu achten.
Ich habe den Bereich auf:
Binance hat nach dem 1. März 2025 insgesamt 221 neue Non-TradFi-Kontrakte eingeführt.
Das sind die Münzen, die nach der Bildung von Binance Alpha + Futures-Strategien wirklich zu formen begannen.
Dann habe ich ein paar Dinge getan:
Laut Datenstatistik wird der Manipulationsbereich definiert als
"Innerhalb von XX Stunden einmal XX% Bewegung nach oben und unten vollenden"
(Um die Wirksamkeit der Strategie zu gewährleisten, werden hier spezifische Schwellenwerte ausgeblendet.)Die Häufigkeit, mit der jeder Münztyp diesem Definition von Manipulationsbereichen entspricht.
Dann basierend auf der Häufigkeit alle Münzen in vier Kategorien einteilen: sehr hohe Manipulation.
Hohe Manipulation.
Mittlere Manipulation.
Niedrige Manipulation.
Schließlich wurden 70 von 217 Münzen mit "sehr hoher Manipulation" und "hoher Manipulation" gefiltert.
Und basierend auf diesen neu definierten Manipulationszyklen unterscheide ich nicht mehr nach Handelsstilen, sondern suche nach Gemeinsamkeiten, um die vorab Signale für "Spitzen" zu identifizieren.
Das endgültige Fazit ist sehr kontraintuitiv:
Handelsvolumen ist nutzlos.
Orderbuch ist nutzlos.
Anstiegsgeschwindigkeit ist nutzlos.
Hohe Volatilität + niedriges Hoch ist auch nutzlos.
Auf die Bestätigung bei 4H zu warten, ist reine Verschwendung von Handelsmöglichkeiten.
Das Einzige, was wirklich nützlich ist, sind die nackten K-Linien.
Schließlich haben wir zwei relativ signifikante Signale abgeleitet: V4A und V4B.
Zehn, V4A und V4B.
V4A: Früh einsteigen, den ersten Zug sichern.
Die Logik ist:
Früh einsteigen.
Kein Volumen, keine Volatilität.
"Bestätigung der Spitzenberührung" bezieht sich nur auf das erste Signal, bei dem der Verkaufsdruck den Kaufdruck übersteigt.
Das Brechen der Unterstützungsniveaus wird weiterhin auf dem 1H-Schlusskurs basieren.
Aber der Schwellenwert für die Bestätigung des Bruchs ist niedriger als bei V4B.
Der Suchbereich nach der Bestätigung der Spitzenberührung ist kürzer.
Der Fluss streitet nicht, er fließt unaufhörlich, was zählt, ist die Schnelligkeit der Kunst.
V4B: langsamer, warte auf die Bestätigung.
Die Logik ist:
Warte, bis die Preise von den Höchstständen gefallen sind.
Der Markt schwankt immer noch heftig, aber der Rückgang wurde bereits bestätigt.
Die Suchreichweite nach der Bestätigung der Spitzenberührung ist länger.
Das bringt mehr Trendbestätigungen.
Es wurde stabiler und langsamer.
Das sind zwei völlig gegensätzliche Philosophien.
Beide Strategien verwenden derzeit dieselbe Ausstiegsstrategie:
Trailing + SL.
Das heißt:
Wenn die Richtung beim Einstieg richtig ist und die Gegenbewegung mehr als X% beträgt, gehe raus.
Wenn man beim Einstieg falsch ist, dann sollte man es nach Stop-Loss SL behandeln.
Dieser SL wurde ebenfalls durch die Daten ermittelt.
In 166 Backtests:
SL-Auslösungen sind einstellige Zahlen.
Durchschnittlicher Verlust von über 1%.
Maximaler Rückgang -1.87%.
Das bedeutet, dass ich das R:R auf unter 1:1 gedrückt habe.
Nicht auf einmalige Gewinne angewiesen, sondern auf:
Gewinnrate + Hochfrequenz.
Nachdem ich neue Slippage, Finanzierungsgebühren und die neuesten Datensätze in einem erneuten Überanpassungstest verwendet habe, habe ich festgestellt:
Das zuvor befürchtete Problem der Orderbuchtiefe hat sich tatsächlich als berechtigt herausgestellt.
Aber gleichzeitig wurde auch eine andere Sache bestätigt:
Der Manipulationsbereich selbst ist genau die Region, in der das Handelsvolumen am dichtesten ist.
Schließlich hat nur V4A in den beiden Strategien Bestand.
Der Grund ist ganz einfach:
Bei Geisterwährungen ist die Bedeutung, früh einzugehen, weit wichtiger als "sich sehr sicher zu sein".
Elf: Echtzeit-Tests.
Um zu verhindern, dass die gesamte Forschung in der Phase "Backtesting-Gott, Echtzeit-Dämon" stecken bleibt, habe ich noch zwei Dinge getan:
Ich habe ein Scanner-Skript erstellt, das die benötigten Daten mit der Binance API scannt.
Auf einem VPS bereitgestellt, alle 60 Sekunden gescannt.
Gleichzeitig ein Dashboard erstellen,
Direkt über WebHook die Signale an den Discord-Bot leiten.
Obwohl die Echtzeittests bisher nicht lange liefen und die Stichprobe noch klein ist,
der Konfidenzintervall ist sehr breit, streng genommen kann man nur als Richtungsreferenz verwenden.
Aber die grundsätzlichen Ergebnisse stimmen mit den Forschungsphasen überein.
Derzeit sieht es ungefähr so aus:
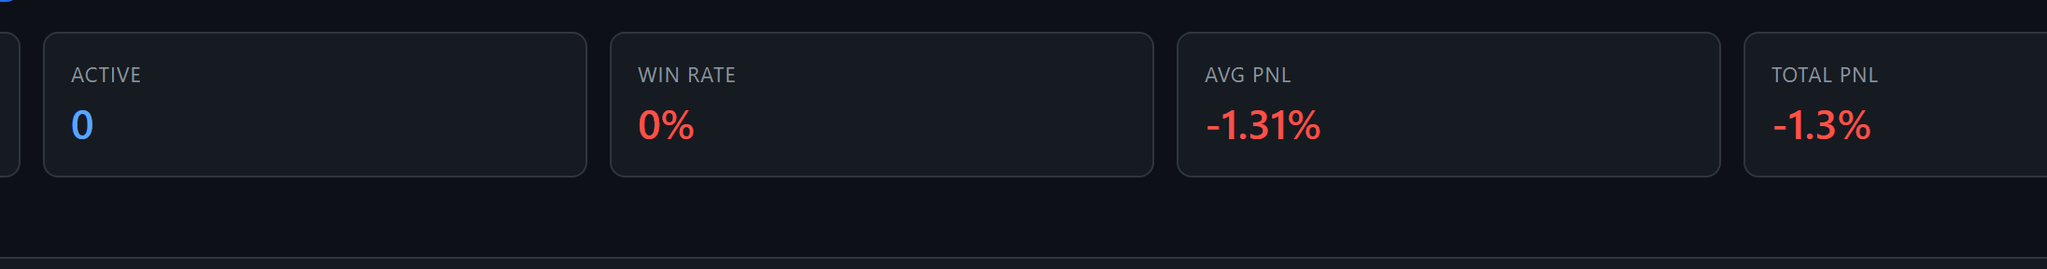
V3: Am häufigsten ausgelöst (ca. 70%), Gewinnrate 50%, aber PNL leicht negativ.
V4A: Moderate Auslösung (ca. 26%), derzeit 100% Gewinnrate, PNL etwa 25%.
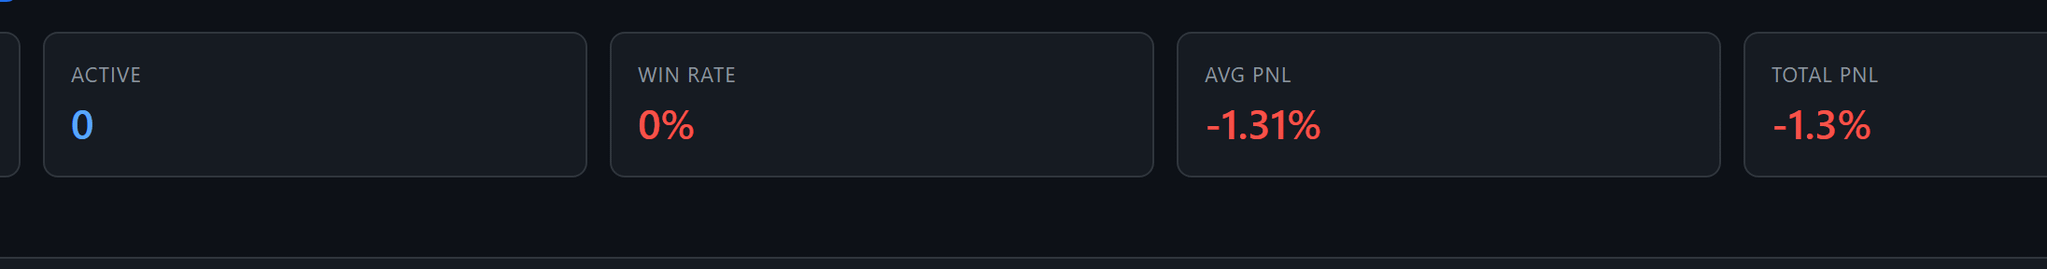
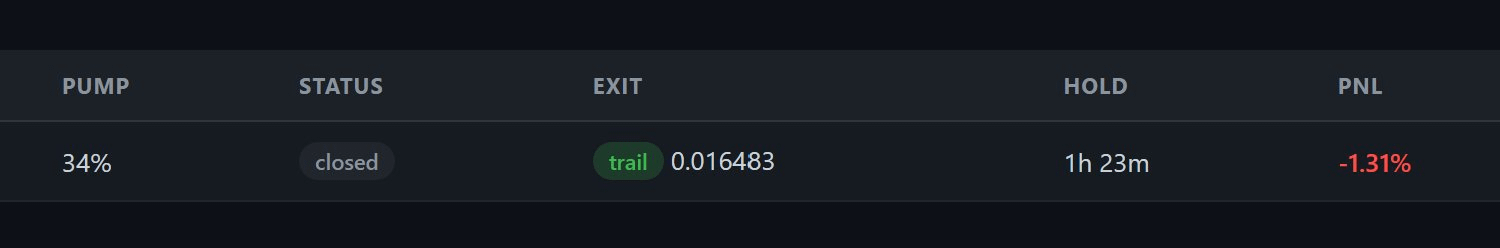
V4B: Nur einmal ausgelöst und gleichzeitig Verlust, um ein Dashboard zu erstellen, das die Signale über WebHook an den Discord-Bot sendet.
Obwohl ich keine Tage mit praktischen Tests hatte, stimmen die Ergebnisse im Wesentlichen mit den Forschungen überein.
V3: Am häufigsten ausgelöst (ca. 70%), Gewinnrate 50%, aber PNL leicht negativ.
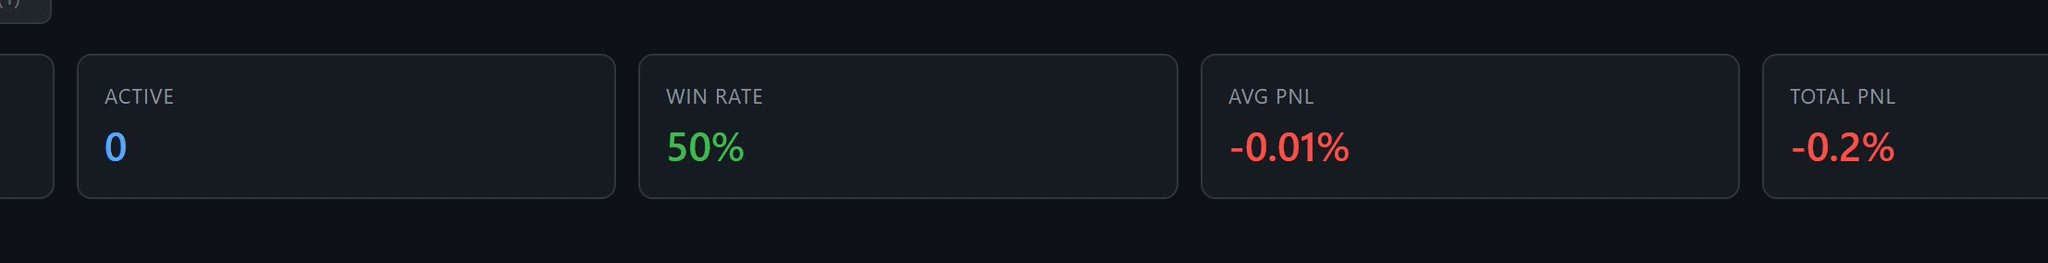
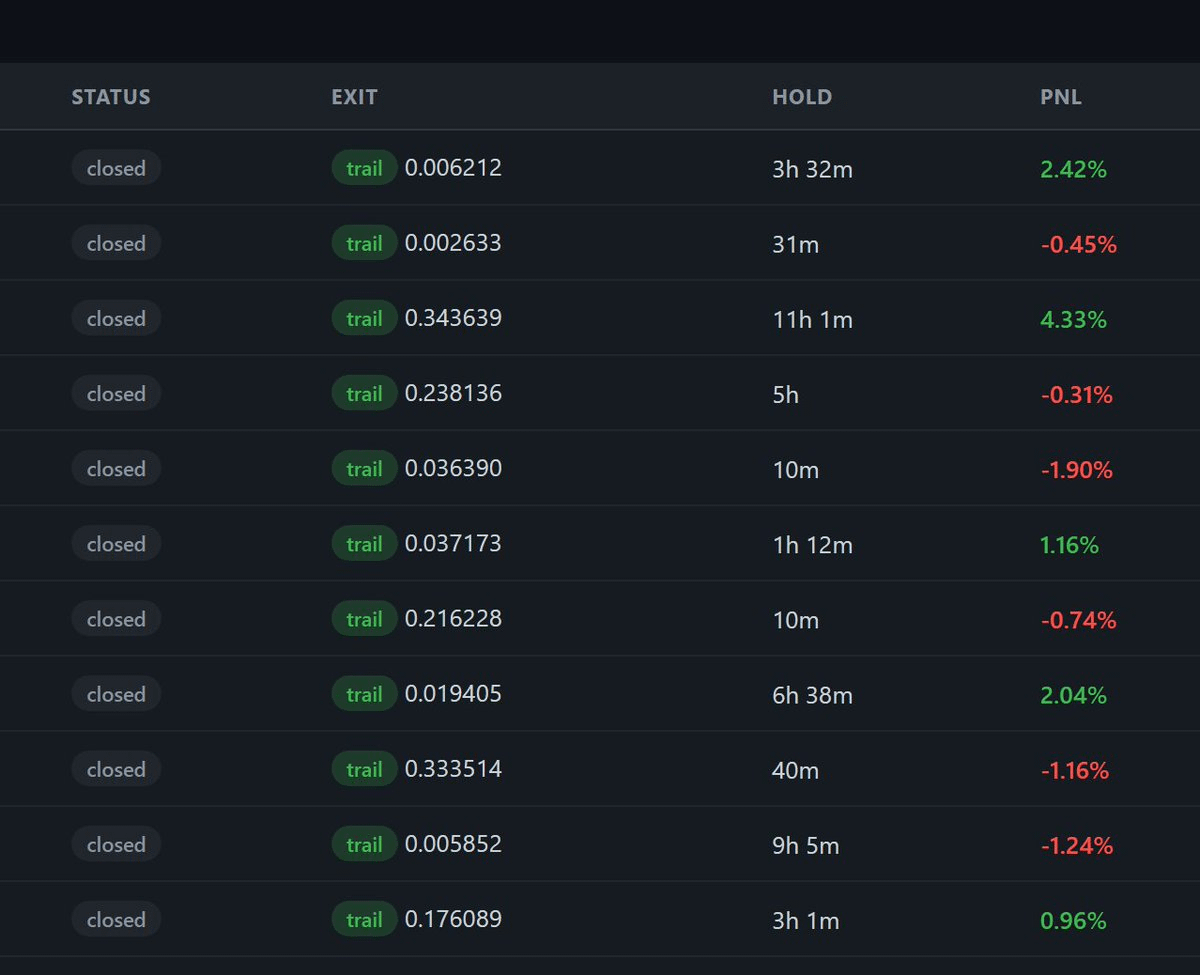
V4A: moderate Auslösung (26%), derzeit 100% Gewinnrate, PNL etwa 25%, natürlich ist die Stichprobe zu klein, um Schlussfolgerungen zu ziehen, weitere Tests durchführen.
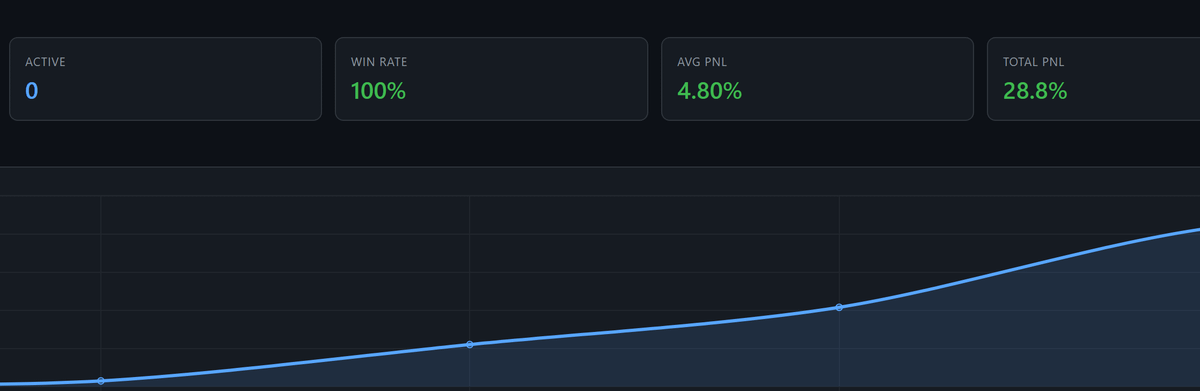
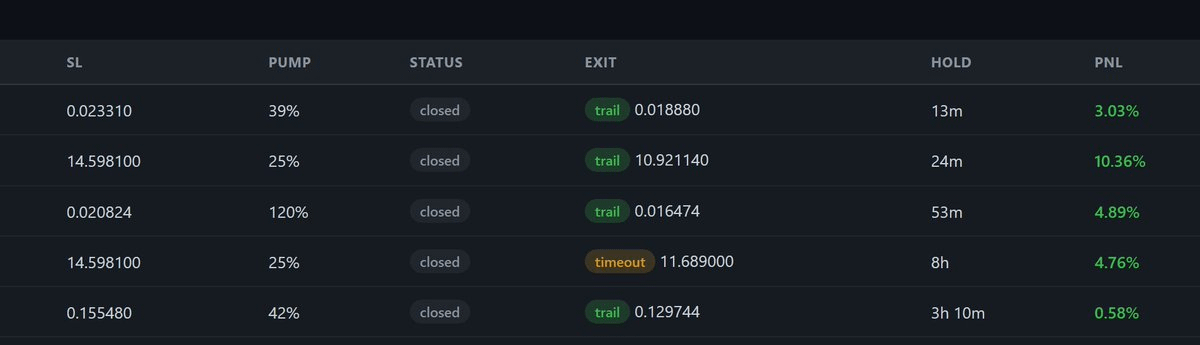
V4B: nur einmal ausgelöst und mit Verlust.
Zwölf, bis jetzt habe ich einige Gewinnpunkte zusammengefasst.
Die Position muss kurz sein.
Die mediane Haltedauer von V4A beträgt nur 1 Stunde.Der Eintritt muss früh sein, warte nicht auf die Bestätigung.
Auf die Bestätigung zu warten, hat oft schon das beste Stück Fleisch gekostet.Der Ausstieg muss entschieden sein.
Sobald ein Umkehrsignal erscheint, muss man gehen.Zuerst sicherstellen, dass man nicht verliert, dann um Gewinn kämpfen.
Mach keine Geisterwährung zu einer Wertinvestition.Geisterwährungen werden nicht aufhören, es gibt viele Gelegenheiten.
70 Überwachungsgruppen können an einem Tag in der Regel mindestens 2-3 V4A-Signale herausfiltern.
Nachfolgende Optimierungen.
Derzeit führe ich noch Echtzeittests durch, aber es gibt bereits mehrere optimierungswürdige Richtungen:
1) Unterstützung und Spitzenbestätigung könnten mit der Liquiditätsheatmap zusammenhängen.
Intuitiv glaube ich,
Bessere Spitzen- und Tiefensignale stehen wahrscheinlich in direktem Zusammenhang mit der Liquiditätsheatmap.
Leider habe ich bisher noch nicht genügend gute Daten erhalten.
Das Prinzip ist auch sehr einfach:
Wenn es oben keine weiteren Short-Positionen gibt,
hat der Markt keinen Anreiz, weiterhin nach oben zu drücken, Gebühren zu sammeln.Und umgekehrt.
Deshalb habe ich bereits begonnen, einen Gesamttopf zu sammeln,
zuerst alle neu eingeführten Vertragsmünzen nach März 2025 zu sammeln, um spezielle Liquiditätsheatmap-Tests durchzuführen.
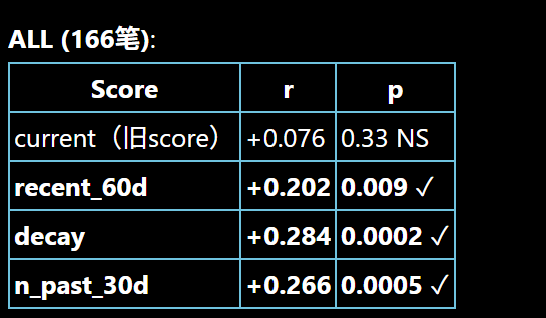
2) Das Bewertungssystem für Manipulationshäufigkeit ist immer noch ein bisschen aus dem Nichts.
Aktuell benutze ich die Häufigkeit des Auftretens von Manipulationszyklen in der vergangenen Zeit, um die Münzen zu bewerten, um zwischen "sehr hoher Manipulation" und "hoher Manipulation" zu unterscheiden.
Aber dieses System hat ein offensichtliches Problem:
Es basiert auf der Frequenz der letzten 6 Monate.
Und in der Realität beim Handel wollen wir nicht wissen, "wer war in der Vergangenheit der größte Geisterwährungshändler",
sondern "wer ist jetzt noch eine Geisterwährung wert".
Viele Münzen, die in der Vergangenheit häufig gehandelt wurden,
Es ist sehr wahrscheinlich, dass es sich bereits in der späten Phase der Manipulation durch die Händler befindet oder sogar bereits abgebrochen wurde.
Es hat keinen großen Sinn, weiterhin auf sie zu achten.
Außerdem ist dieses "Bewertungssystem" auch von uns definiert.
Daher sollte der vernünftigere Ansatz sein, ein zu erstellen:
Ein dynamisches Bewertungssystem mit zeitlicher Abnahme.
Die vorläufigen Daten unterstützen diese Richtung bereits.
Jetzt fehlen nur noch mehr Echtzeit-Teststichproben.
3) Sollte ich den Bereich auf alte Münzen erweitern?
Mein aktueller Münzbereich umfasst hauptsächlich die neuen Vertragsmünzen nach 2025.
Aber in der Realität sind viele alte Münzen besser geeignet, um damit zu handeln:
Es gibt Futures, sogar Spot.
Die Marktkapitalisierung ist niedrig genug.
Das Projekt ist im Grunde beendet.
Keine Aufmerksamkeit.
Die Freischaltungen sind ebenfalls abgeschlossen.
Diese Arten von Münzen sind in gewissem Sinne die idealen Vorlagen für Manipulationen.
Wenn V4A auch bei diesen großen Geisterwährungen funktioniert,
dann zeigt das, dass dieses System nicht nur auf neue Münzen überangepasst wurde,
sondern dass es tatsächlich eine universelle Manipulationsmechanismus erfasst hat.
Aktuell unterstützen die Daten vorübergehend diese Richtung.
Aber ich bin vorerst noch nicht bereit, die Auswahl von V4A zu ändern.
Dreizehn, "Warum forschen die Leute, die Börsen machen, noch daran?"
Nach unserer Philosophie @Hertzflow_xyz sind Handelsmöglichkeiten für jede Art von Vermögenswert im Grunde genommen nur Preisschwankungen, egal ob traditionelle Vermögenswerte, Mainstream-Münzen oder sogar "Ponzi-Schemata", der Fokus liegt nicht auf dem Vermögenswert selbst, sondern auf den Preismustern. Solange es Muster gibt, kann man Strategien entwickeln.
Geisterwährungen sind keine Ausnahme.
Eine Börse ist nicht nur ein Ort, an dem Vermögenswerte gelistet werden, sondern ein Ort, an dem Strategien entwickelt werden. Anstatt die Grundlagen der Vermögenswerte zu erforschen, sollten wir eher untersuchen, "welche Strategien für dieses Handelspaar funktionieren, gibt es Handelsmöglichkeiten?"
Wenn wir können, müssen wir den Händlern etwas bieten.
Mit KI in der Hand hast du auch die Chance, gegen die Marktmanipulatoren zu kämpfen. Wir werden diese Art von Datenservices weiterhin anbieten und in Zukunft in Form von @goo_economy skill und ähnlichem öffentlich zur Verfügung stellen.
@Hertzflow_xyz.
Das Testnetz hat heute 17 Arten von "sehr hohen/hohen Manipulationsbewertungen" von Vermögenswerten eingeführt, die in den Strategien, die wir getestet haben, verfolgt werden. Von hier aus finde deinen "Manipulationsalgorithmus". Diese 17 sind:
$0G
$AKT
$ARC
$F
$H
$HEMI
$HYPER
$MMT
$MOODENG
$PARTI
$PROMPT
$SOON
$STBL
$SWARMS
$TAC
$VINE
$ZEREBRO
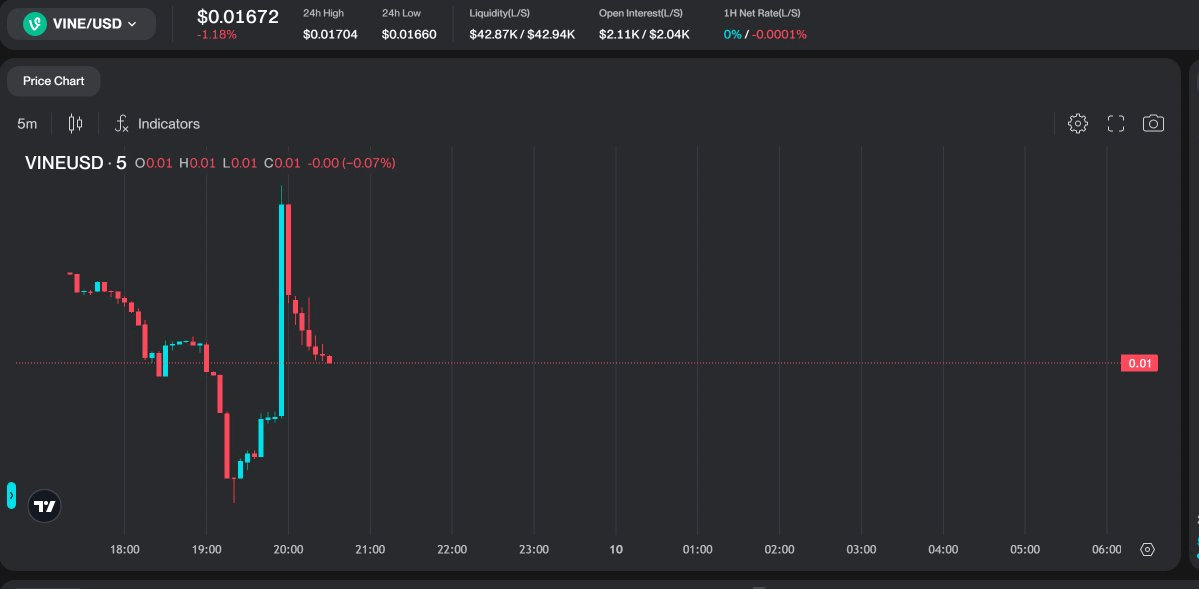
Wenn du dir noch nicht sicher bist, dein Geld in der realen Welt zu setzen, dann ist das HertzFlow-Testnetz der Experimentierplatz, an dem du dich vorsichtig voranbewegen kannst.
Könige und Prinzen haben kein Geschlecht! Du kannst morgen der "Markt" sein!