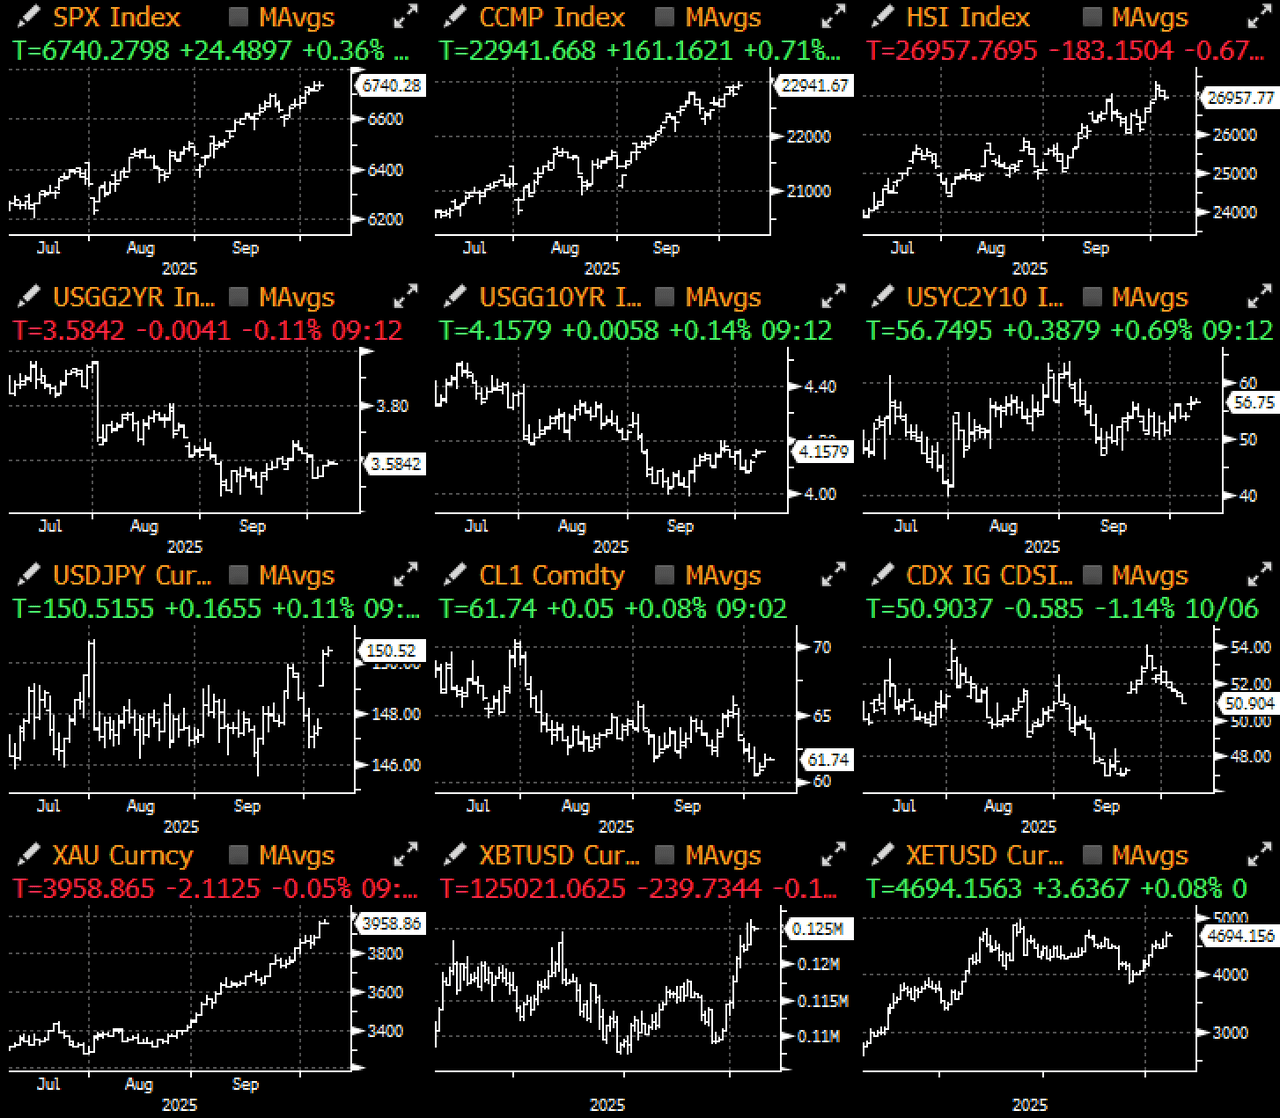
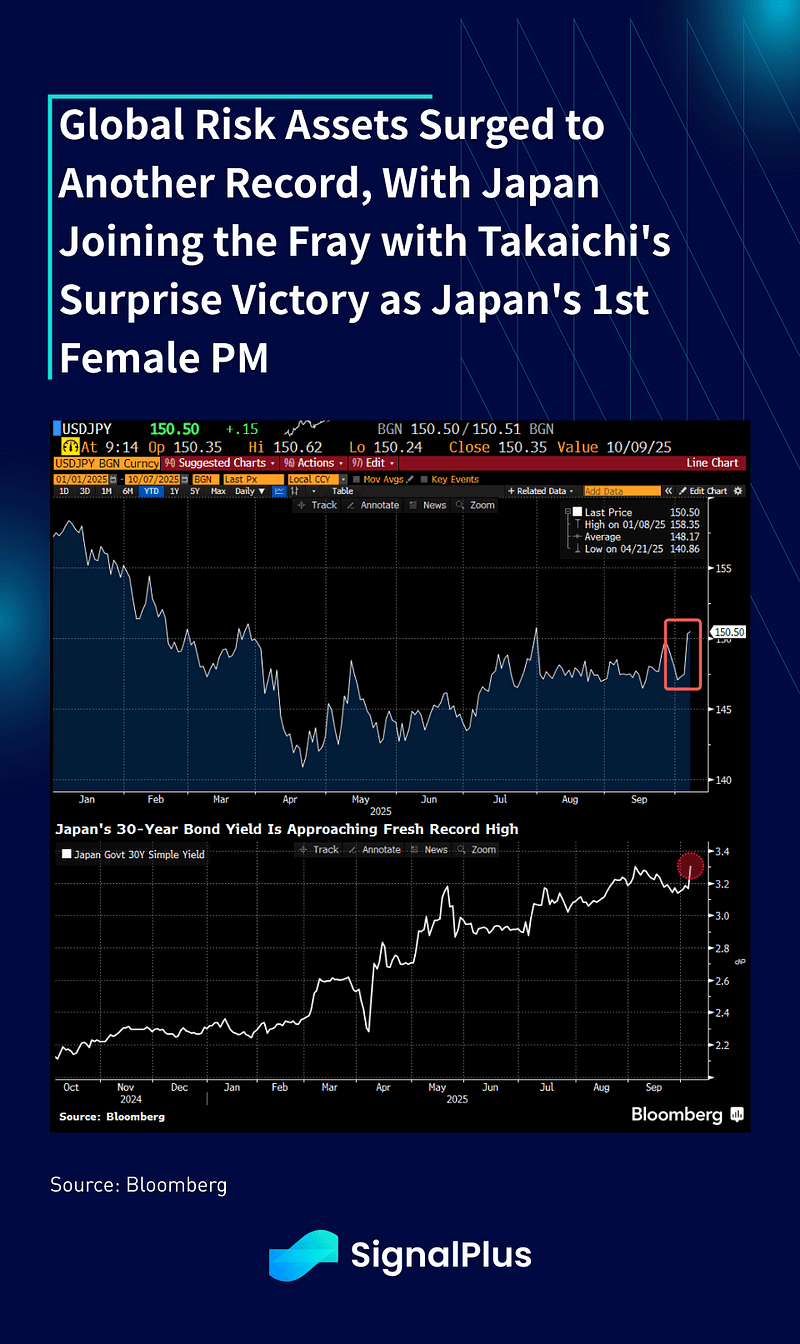
Treue zu den vergangenen Jahren erlebten die Märkte einen explosiven Start in den Uptober, wobei BTC und Aktien zu neuen ATHs rallyten, während US-Aktien von einem weiteren Multi-Milliarden-OpenAI/AMD-Deal angetrieben wurden, während japanische Aktien um 5 % (JPY FX -2 %) aufgrund des überraschenden Führungsgewinns von Takaichi-san als fiskalischer Taube anstiegen.
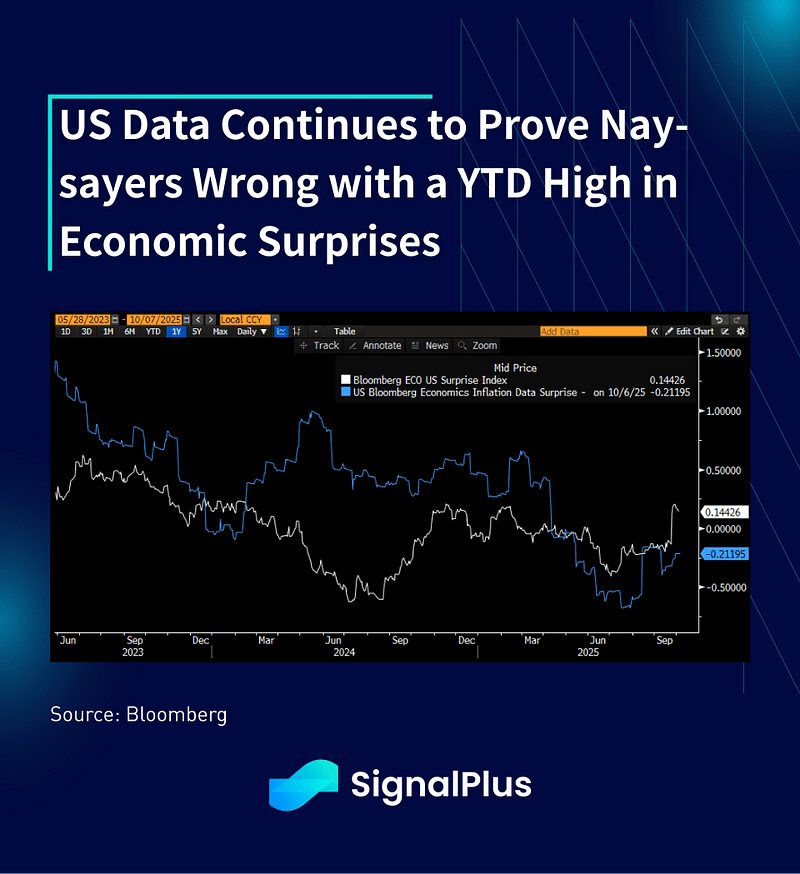
Trotz des Datenblackouts aufgrund der Regierungsschließung setzte die Aktienrallye angetrieben von Halbleitern (+4,4 %), Biotechnologie (+10 %) und langlebigen Konsumgütern (+3,6 %) ihren Weg in der letzten Woche fort. Die wenigen Daten, die eingegangen sind, zeigen weiterhin eine robuste US-Wirtschaft, mit Überraschungen, die bei den YTD-Hochs gegenüber den gesenkten Erwartungen liegen. Es wird allgemein erwartet, dass das US-BIP im vierten Quartal seinen Tiefpunkt erreicht, bevor es bis 2026 signifikante Erholungen erzielt, dank reichlich Systemliquidität und eines widerstandsfähigen US-Konsumenten.
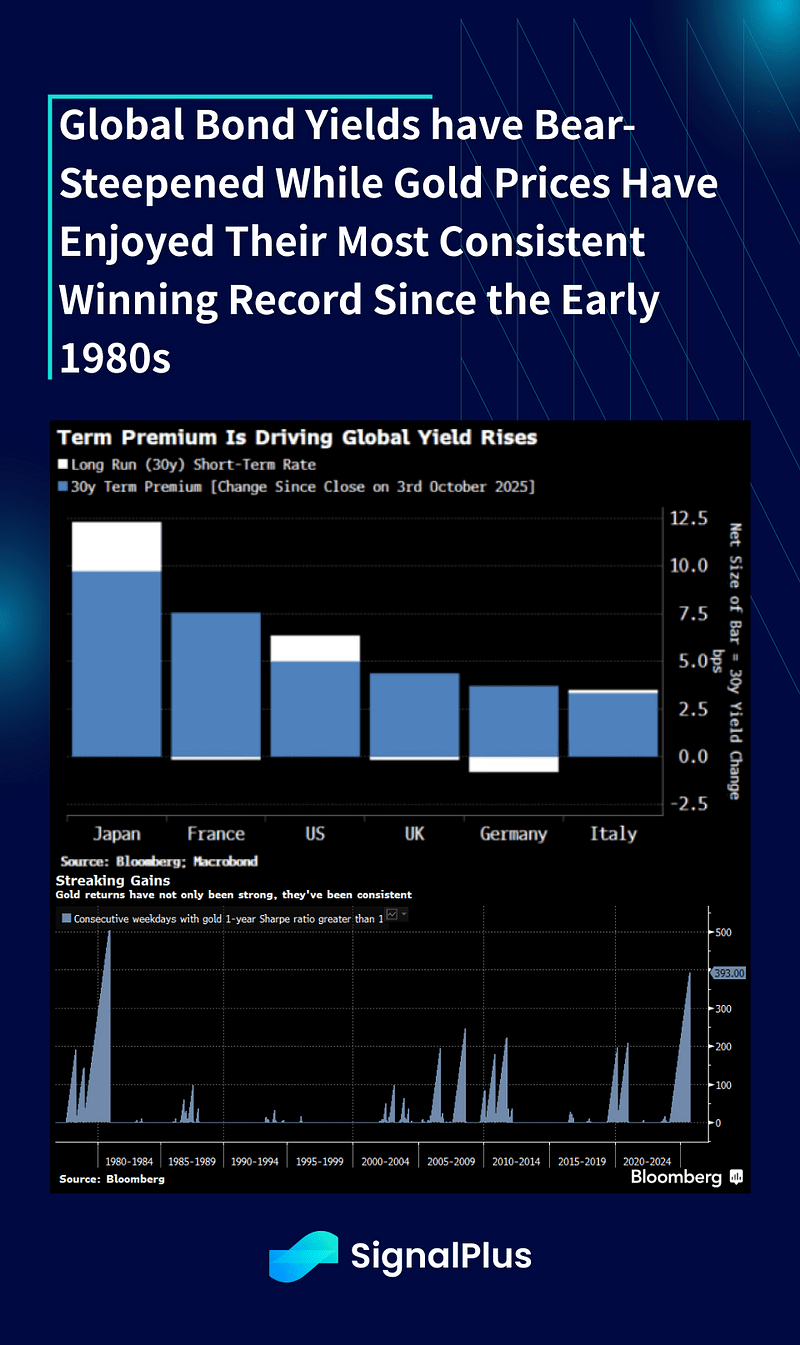
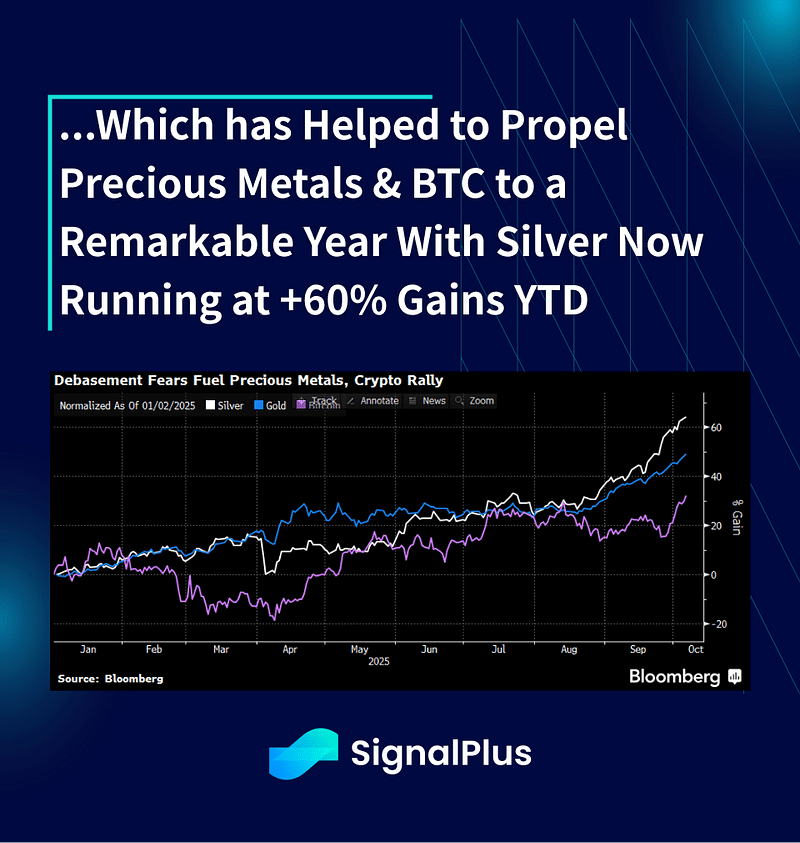
Die größten Verlierer der vergangenen Woche waren globale Anleihen: Wir sehen erneut Stress bei den höheren Renditen, ausgelöst durch die aggressive fiskalpolitische Ausgabenplanung aus den USA, China und nun möglicherweise auch Japan. All das geschieht, während risikobehaftete Assets Rekordstände (ATHs) erreichen und Inflationsdruck weiterhin ganz oben auf der Agenda steht. Eine plötzliche politische Krise, die aus Frankreich hervorgeht (der Rücktritt von Premier Lecornu), hat die Probleme am Anleihemarkt zusätzlich verstärkt – zum Vorteil von Gold, das seine beste Gewinnserie seit Anfang der 1980er Jahre aneinanderreiht.
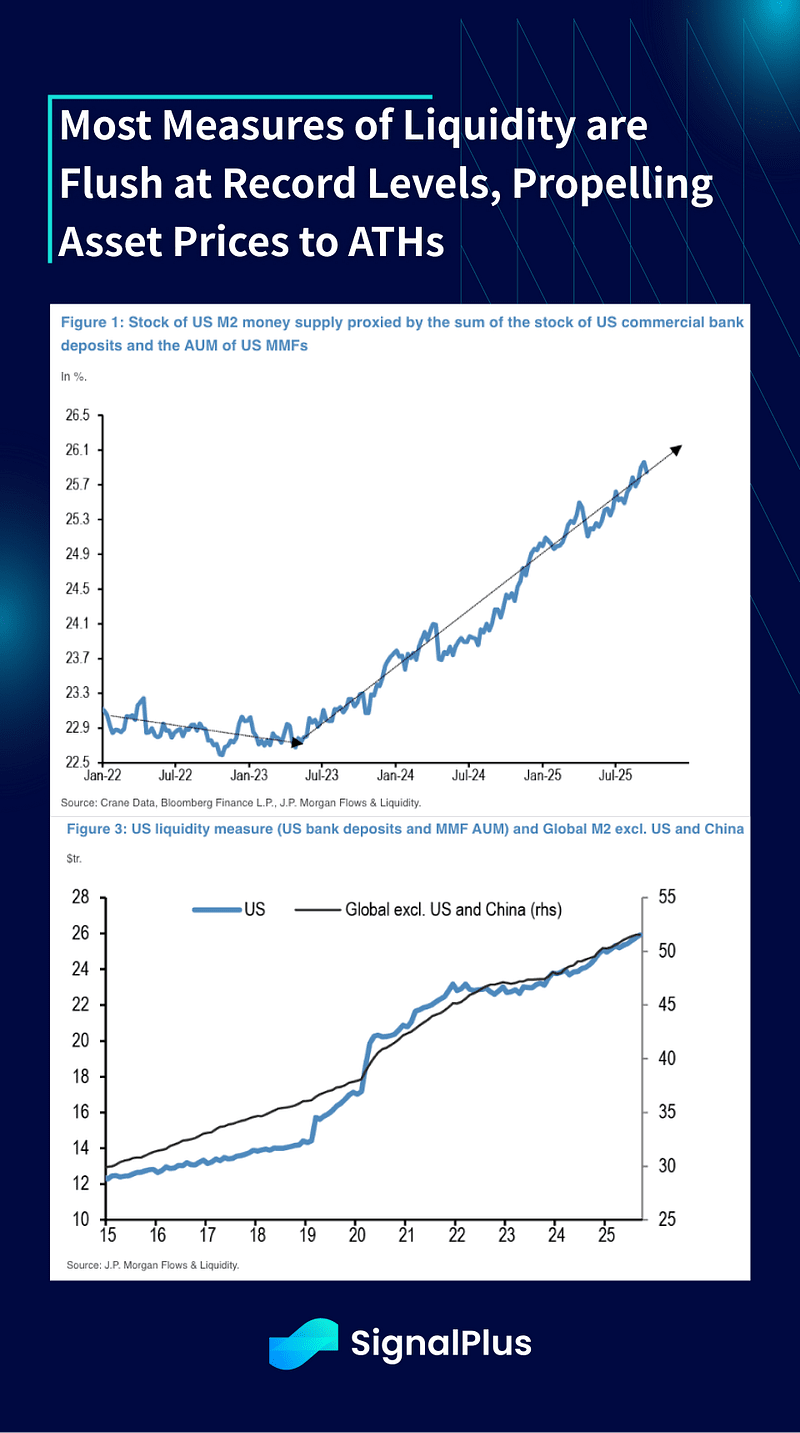
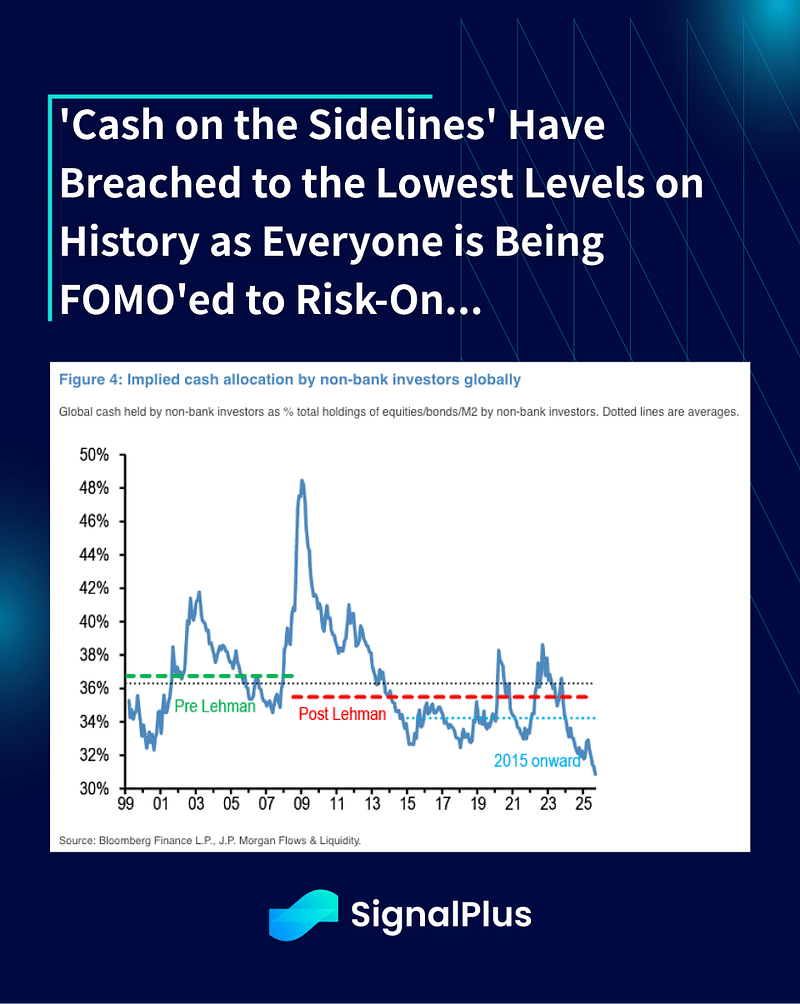
Das aktuelle Thema „Fiat-Entwertung“ geht ungebremst weiter: Die meisten Kennzahlen zur M2-Liquidität, zum Kreditangebot und zu anderen Möglichkeiten der Kreditvergabe deuten auf Rekordniveaus einer geldfreundlichen Lage hin. Das führt dazu, dass Bargeldzuweisungen laut JPM-Schätzungen so niedrig sind wie in der Geschichte noch nie.
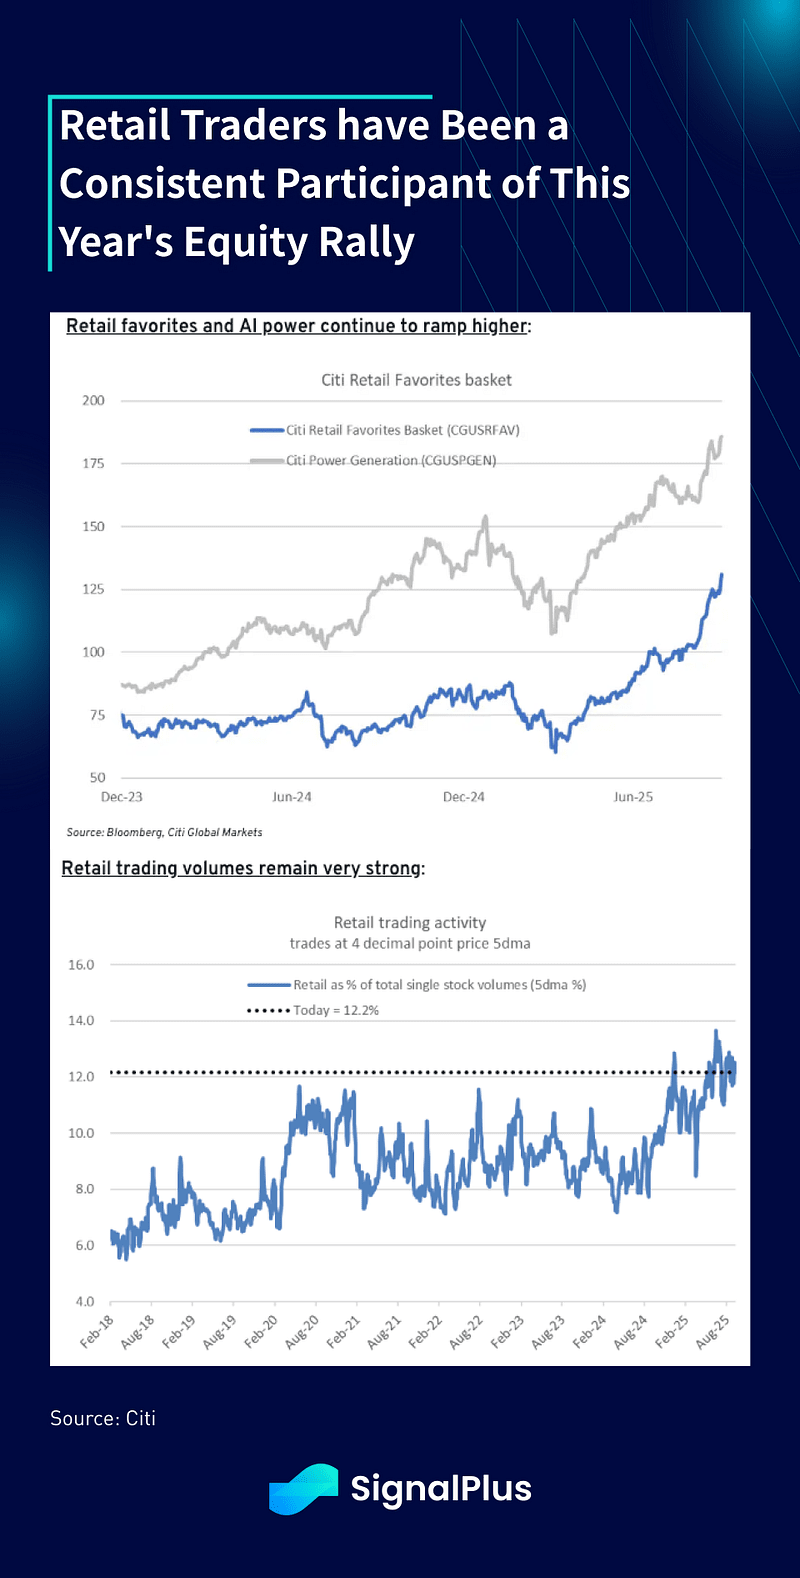
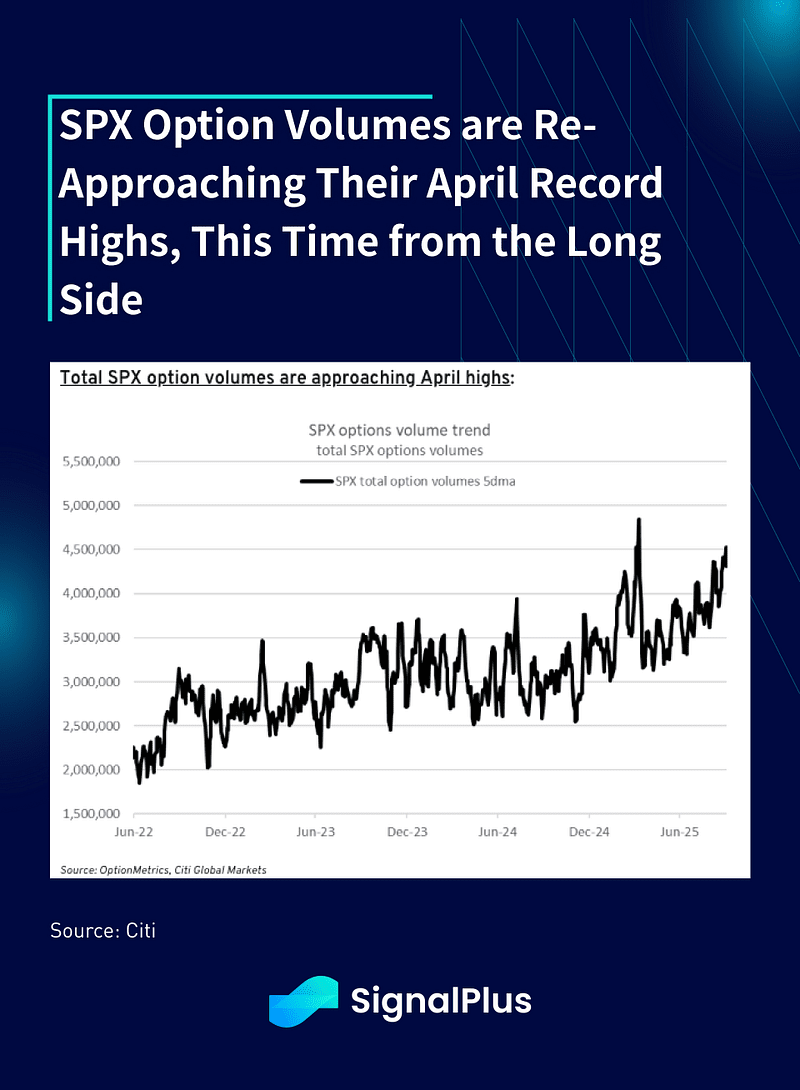
Ein weiteres Mal haben Einzelhandels-Trader von dem Rally profitiert: Sie waren ein wesentlicher Teilnehmer der aktuellen Bewegung und machen über 12% des Volumens in einzelnen Aktien aus, während die SPX-Optionsvolumina wieder in Richtung der April-Höchststände tendieren. Es scheint, dass die Bemühungen von Präsident Trump, die US-Wirtschaft zu „monetarisieren“ – mit positiven Vermögenseffekten – wie beabsichtigt wirken.
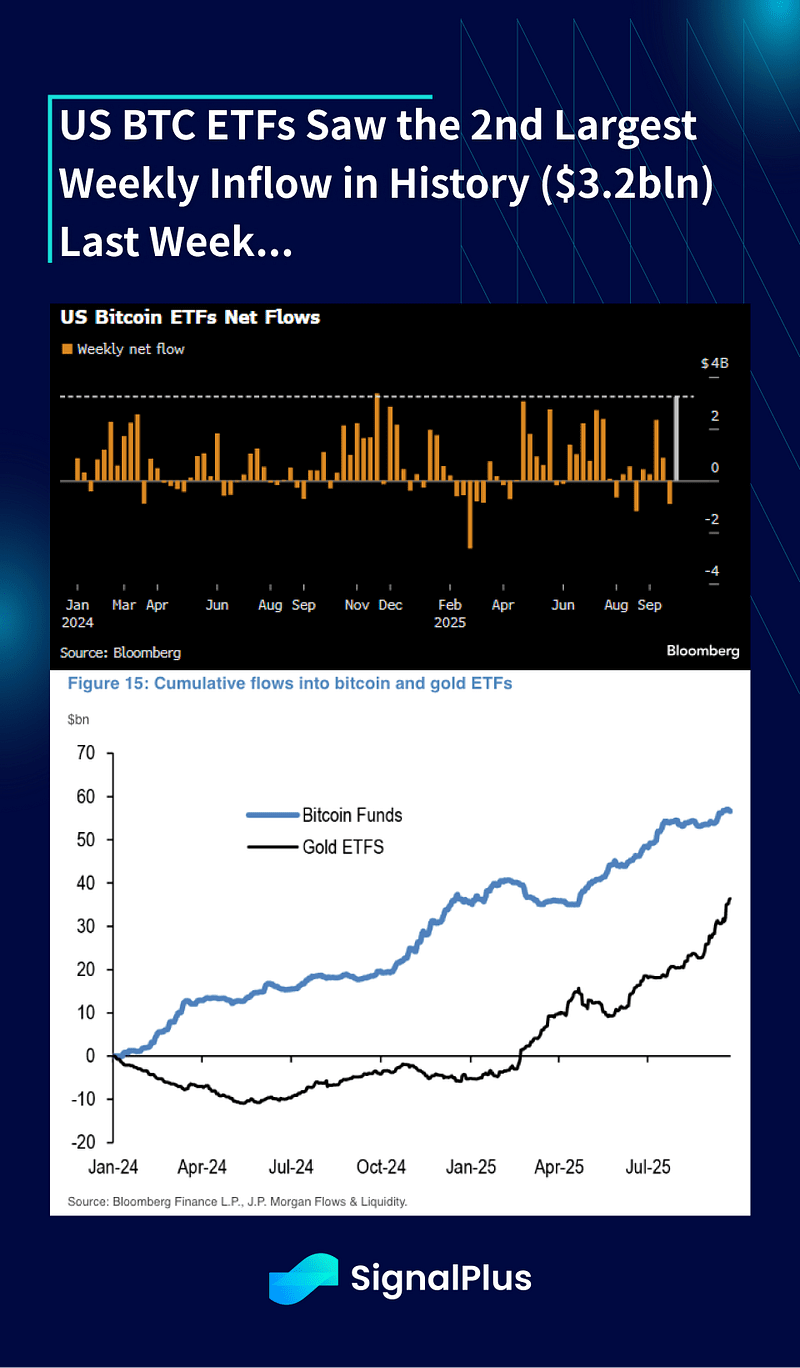
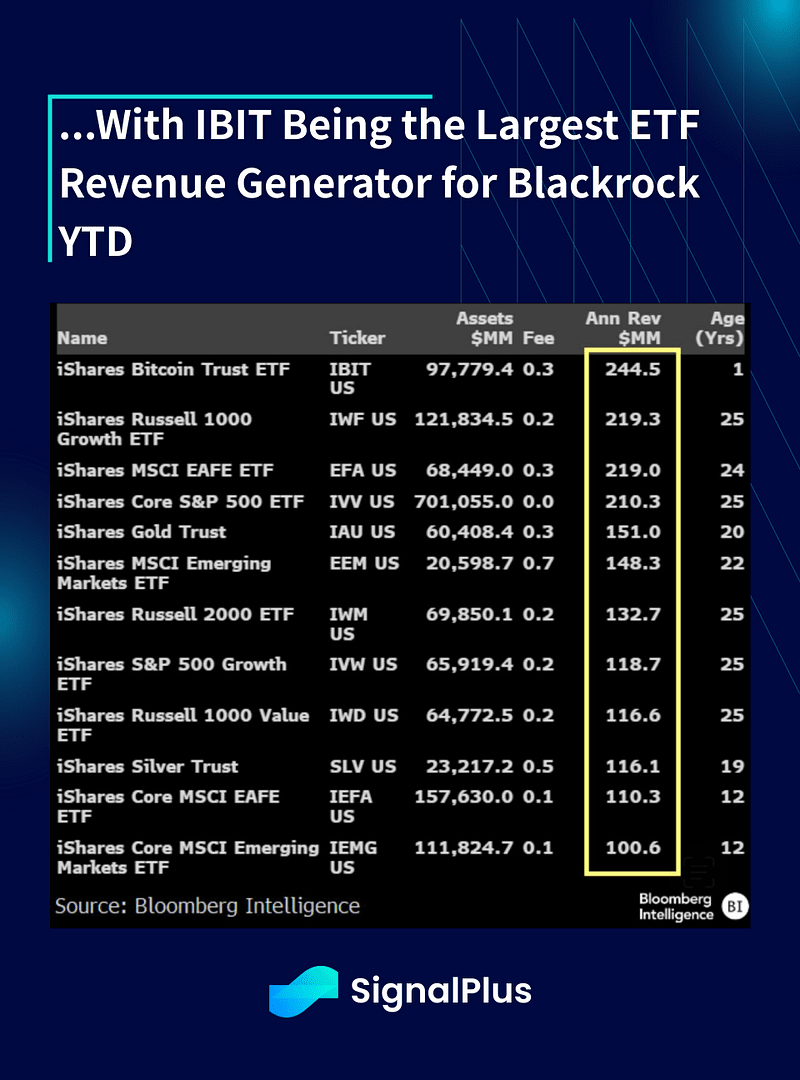
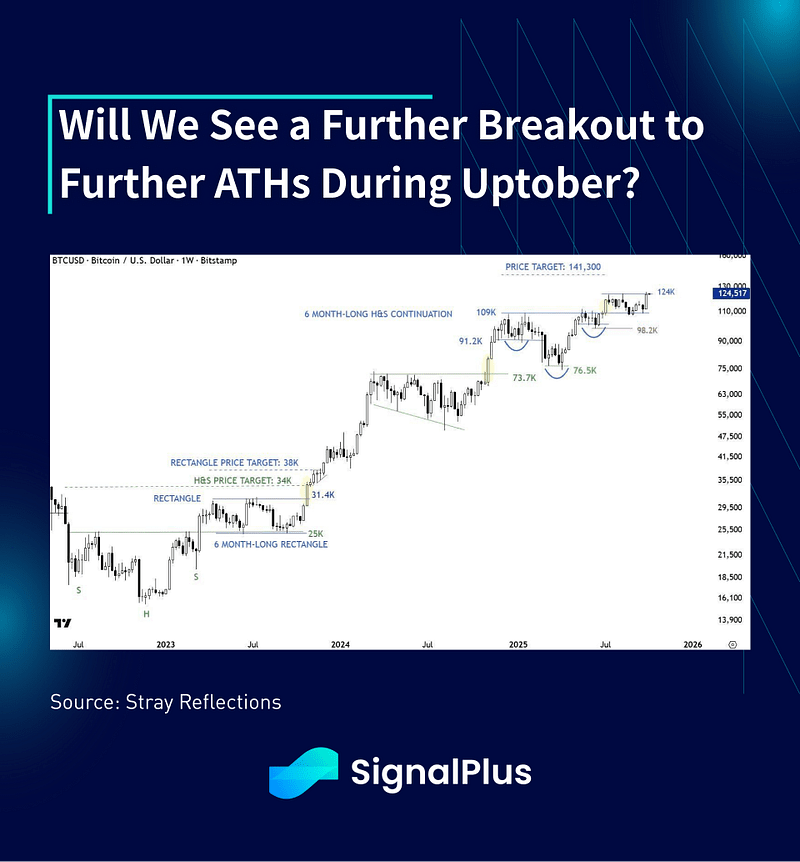
BTC blieb dem nicht nach und legte ebenfalls einen Rebound hin auf neue ATHs (126k US-Dollar), angetrieben durch erneute ETF-Käufe. Dabei schütteten US-Investoren im vergangenen Jahr über 3,2 Mrd. US-Dollar Zuflüsse in BTC-ETFs aus – gut für die zweitgrößte Woche in der Geschichte. Das Open Interest beim Blackrock-ETF IBIT stieg am Freitag außerdem auf einen Rekordwert von 49,8 Mrd. US-Dollar und ist nun der größte einzelne Umsatzgenerator für den Mega-Asset-Manager – eine absolut unglaubliche Leistung für ein erst kürzlich gestartes Produkt.
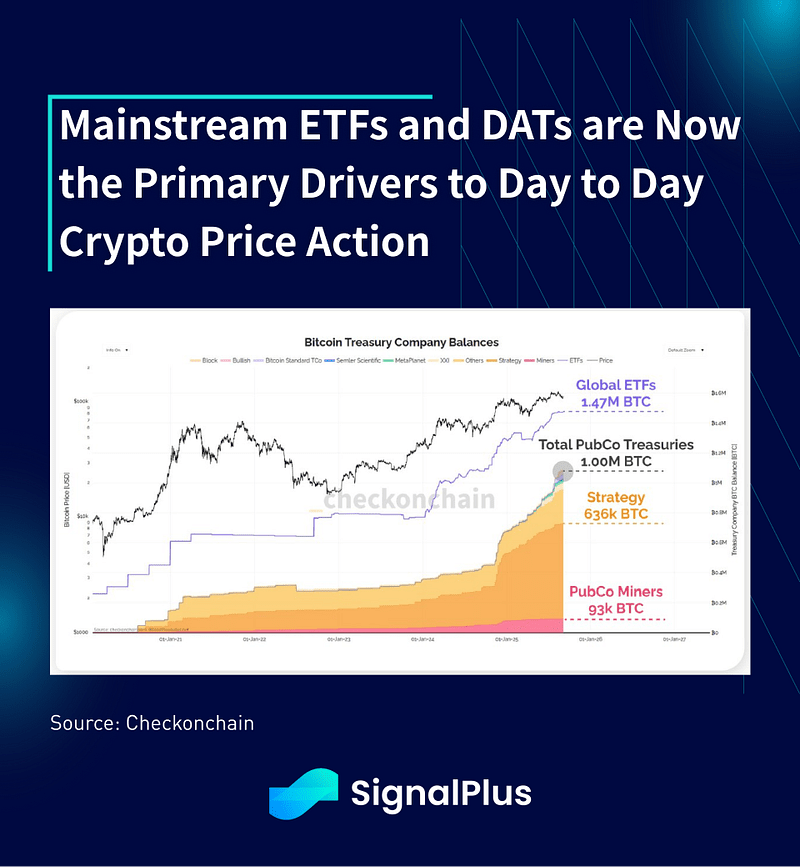
BTC-ETFs besitzen nun über 1,47 Mio. BTC (~90% USA-Dominanz), gefolgt von DATs mit 1 Mio. BTC (MSTR bei 0,63 Mio.) und Minern mit lediglich 93.000. Man kann wahrscheinlich ohne Übertreibung sagen, dass die Übernahme von Crypto durch Wall Street abgeschlossen ist – zumindest was die tägliche Kursbewegung anbelangt.
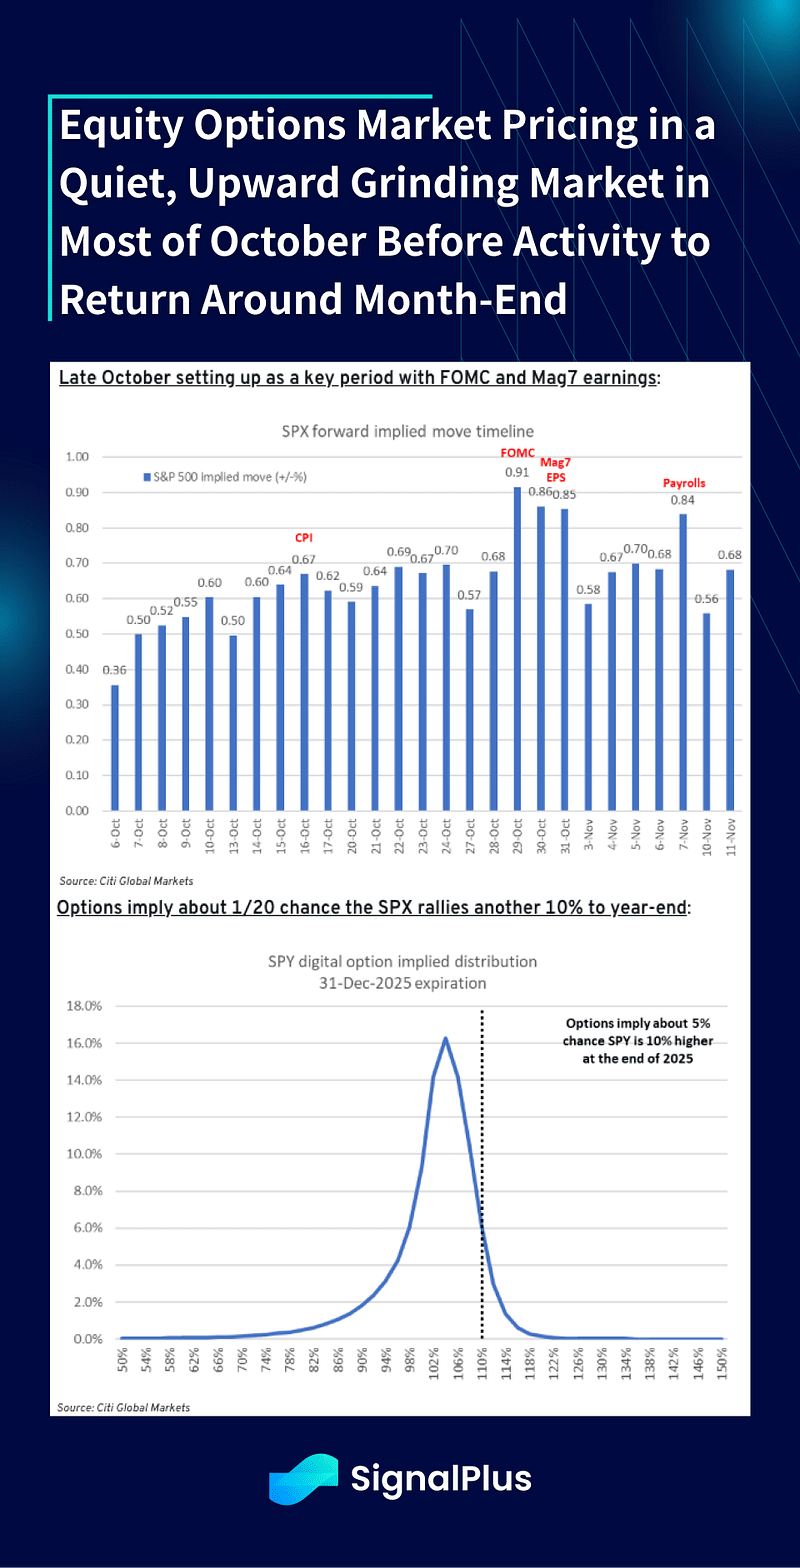
Angesichts des US-Regierungsshutdowns gibt es in der nahen Zukunft nicht viel Datenmaterial, auf das man sich freuen könnte. In der zweiten Oktoberhälfte dürfte es jedoch heiß hergehen – rund um den FOMC und die Ergebnisse der Mag-7. Die Optionsmärkte preisen eine wüste 5%-Chance ein, dass es bis Jahresende zu einer weiteren 10%-Rally im SPX kommt, und es wird zunehmend schwierig, in der aktuellen Situation einen negativen Auslöser zu finden, der dieser Sicht widersprechen könnte.
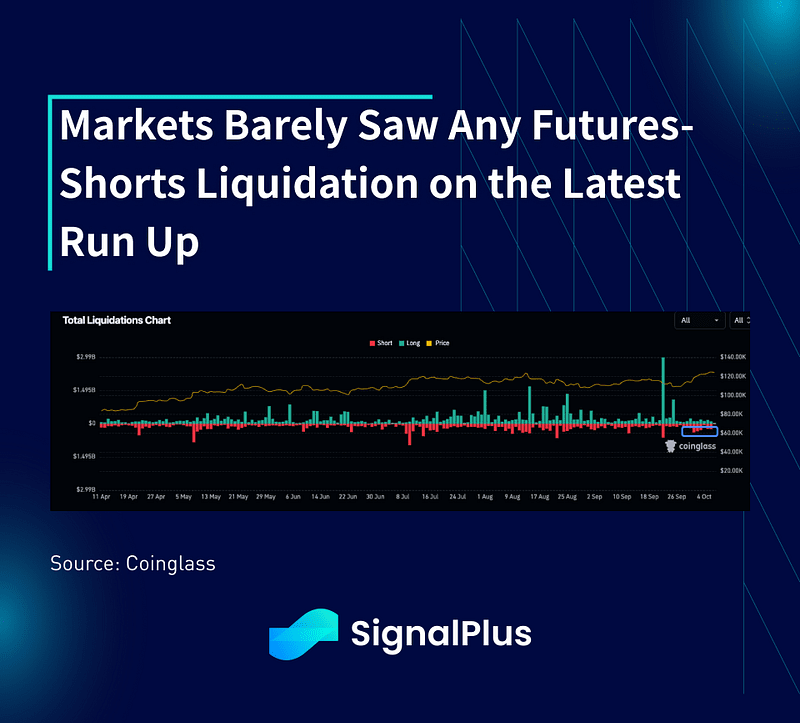
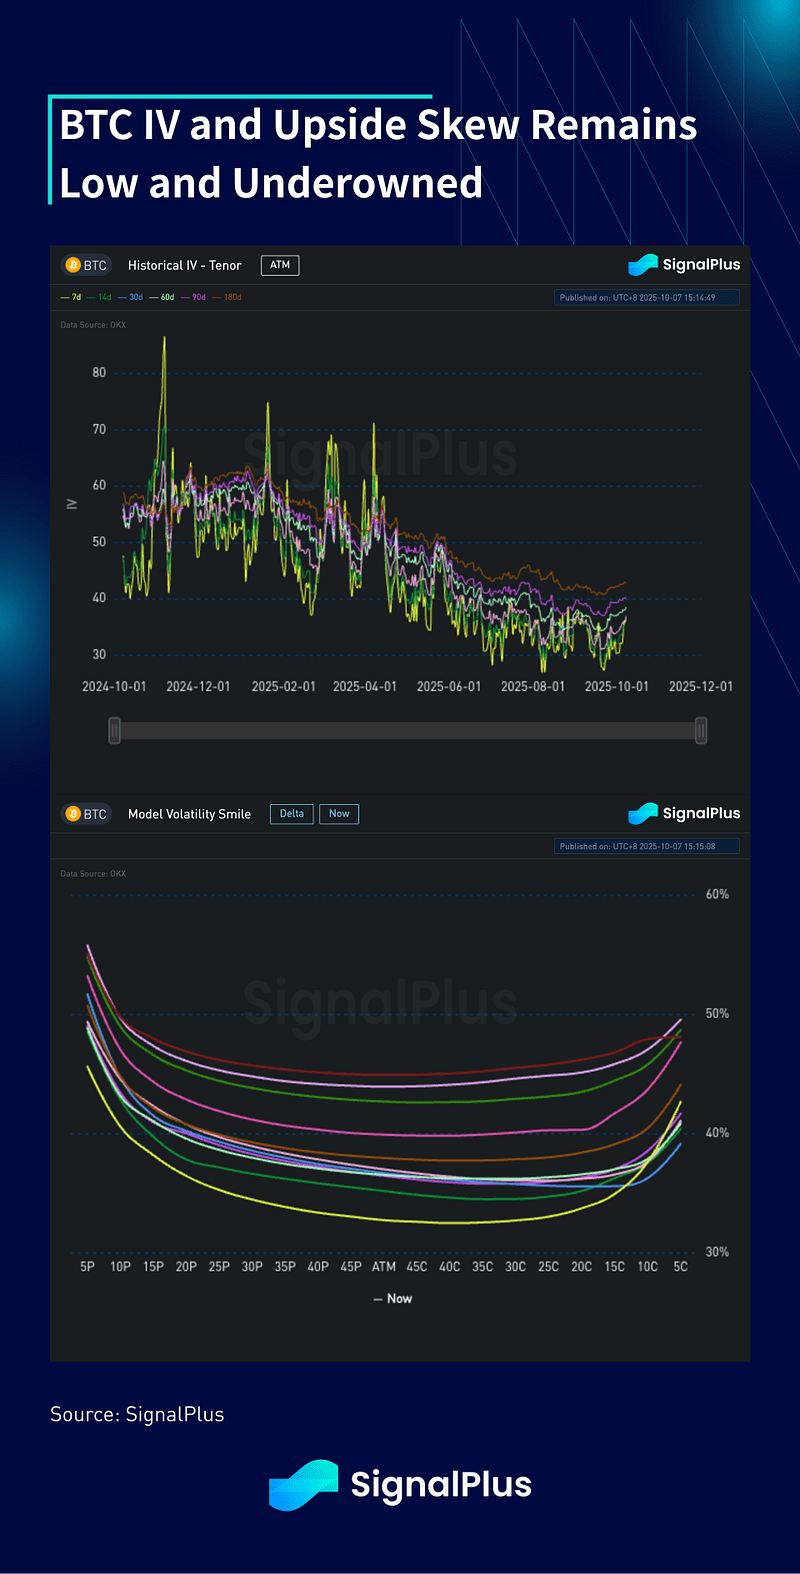
Im Krypto-Bereich haben wir bei der jüngsten Kurslücke nach oben (ETF-Käufe) nur wenige Short-Liquidationen gesehen. Das deutet darauf hin, dass die Teilnehmer eher untergewichtet sind und nur ein minimales Risiko-Exposure haben. BTV IV bleibt sehr niedrig (und stellt eine Rekord-Lücke gegenüber ETH IV dar), während die Skews kaum positiv sind. Das legt nahe, dass der Widerstandsweg bis dahin möglicherweise höher verläuft – und dass Uptober seinem Namen gerecht wird.
Jedenfalls wird das Sentiment für Aktienrisiken auch in den kommenden Wochen der wichtigste Treiber bleiben. Viel Glück und einen schönen Golden Week-Gruss an unsere Freunde in der Region!