



Ursprünglicher Autor: KarenZ, Foresight News
Am 3. November 2025 führte ein Sicherheitsvorfall mit Verlusten von über 120 Millionen USD zu einem massiven Bruch der Wachstumsillusion des etablierten DeFi-Protokolls Balancer.
Dies ist der größte Sicherheitsvorfall in der Geschichte von Balancer. Doch der tiefere Schmerz liegt nicht in dieser astronomischen Zahl.
Ein Blick auf die finanziellen Daten, die im neuesten Vorschlag von Balancer angehängt sind, zeigt, dass die Fundamentaldaten bereits nicht optimistisch sind: Die jährlichen Gebühren des Protokolls betragen etwa 1,65 Millionen USD, die geschätzten jährlichen Einnahmen der DAO liegen nur bei 290.000 USD, was 17,5 % ausmacht.
Die restlichen Mittel flossen in verschiedene Richtungen, darunter veBAL-Inhaber, den Kernpool und das Balancer Alliance-Programm. Das gesamte System wirkt wie eine ständig laufende „Druckmaschine“, hat aber in Wirklichkeit zwei Seiten, die „Wasser verlieren“: Einerseits gehen die Gebühren in Schichten verloren; andererseits werden jedes Jahr etwa 3,78 Millionen BAL-Token durch Inflation freigesetzt, was bei den aktuellen Preisen einen anhaltenden Verkaufsdruck von etwa 580.000 USD erzeugt – man muss bedenken, dass die derzeitige vollständig verwässerte Bewertung (FDV) von BAL nur 11 Millionen USD beträgt.
Das jährliche Betriebsbudget beläuft sich auf 2,87 Millionen USD, während die jährlichen Einnahmen lediglich 290.000 USD betragen, was zu einem Defizit von 2,58 Millionen USD führt.
Die DAO-Schatzkammer (ohne BAL) hat nur noch 10,3 Millionen USD. Bei diesem Tempo hat die Schatzkammer nur noch weniger als 4 Jahre zu leben.
Nach dem Sicherheitsvorfall ist die TVL von Balancer noch weiter gesunken. Die TVL von Balancer fiel von 800 Millionen USD auf etwa 300 Millionen USD und sank dann kontinuierlich weiter; die aktuelle TVL liegt unter 160 Millionen USD. Man muss wissen, dass die TVL von Balancer im Höhepunkt des Jahres 2021 über 3 Milliarden USD lag.
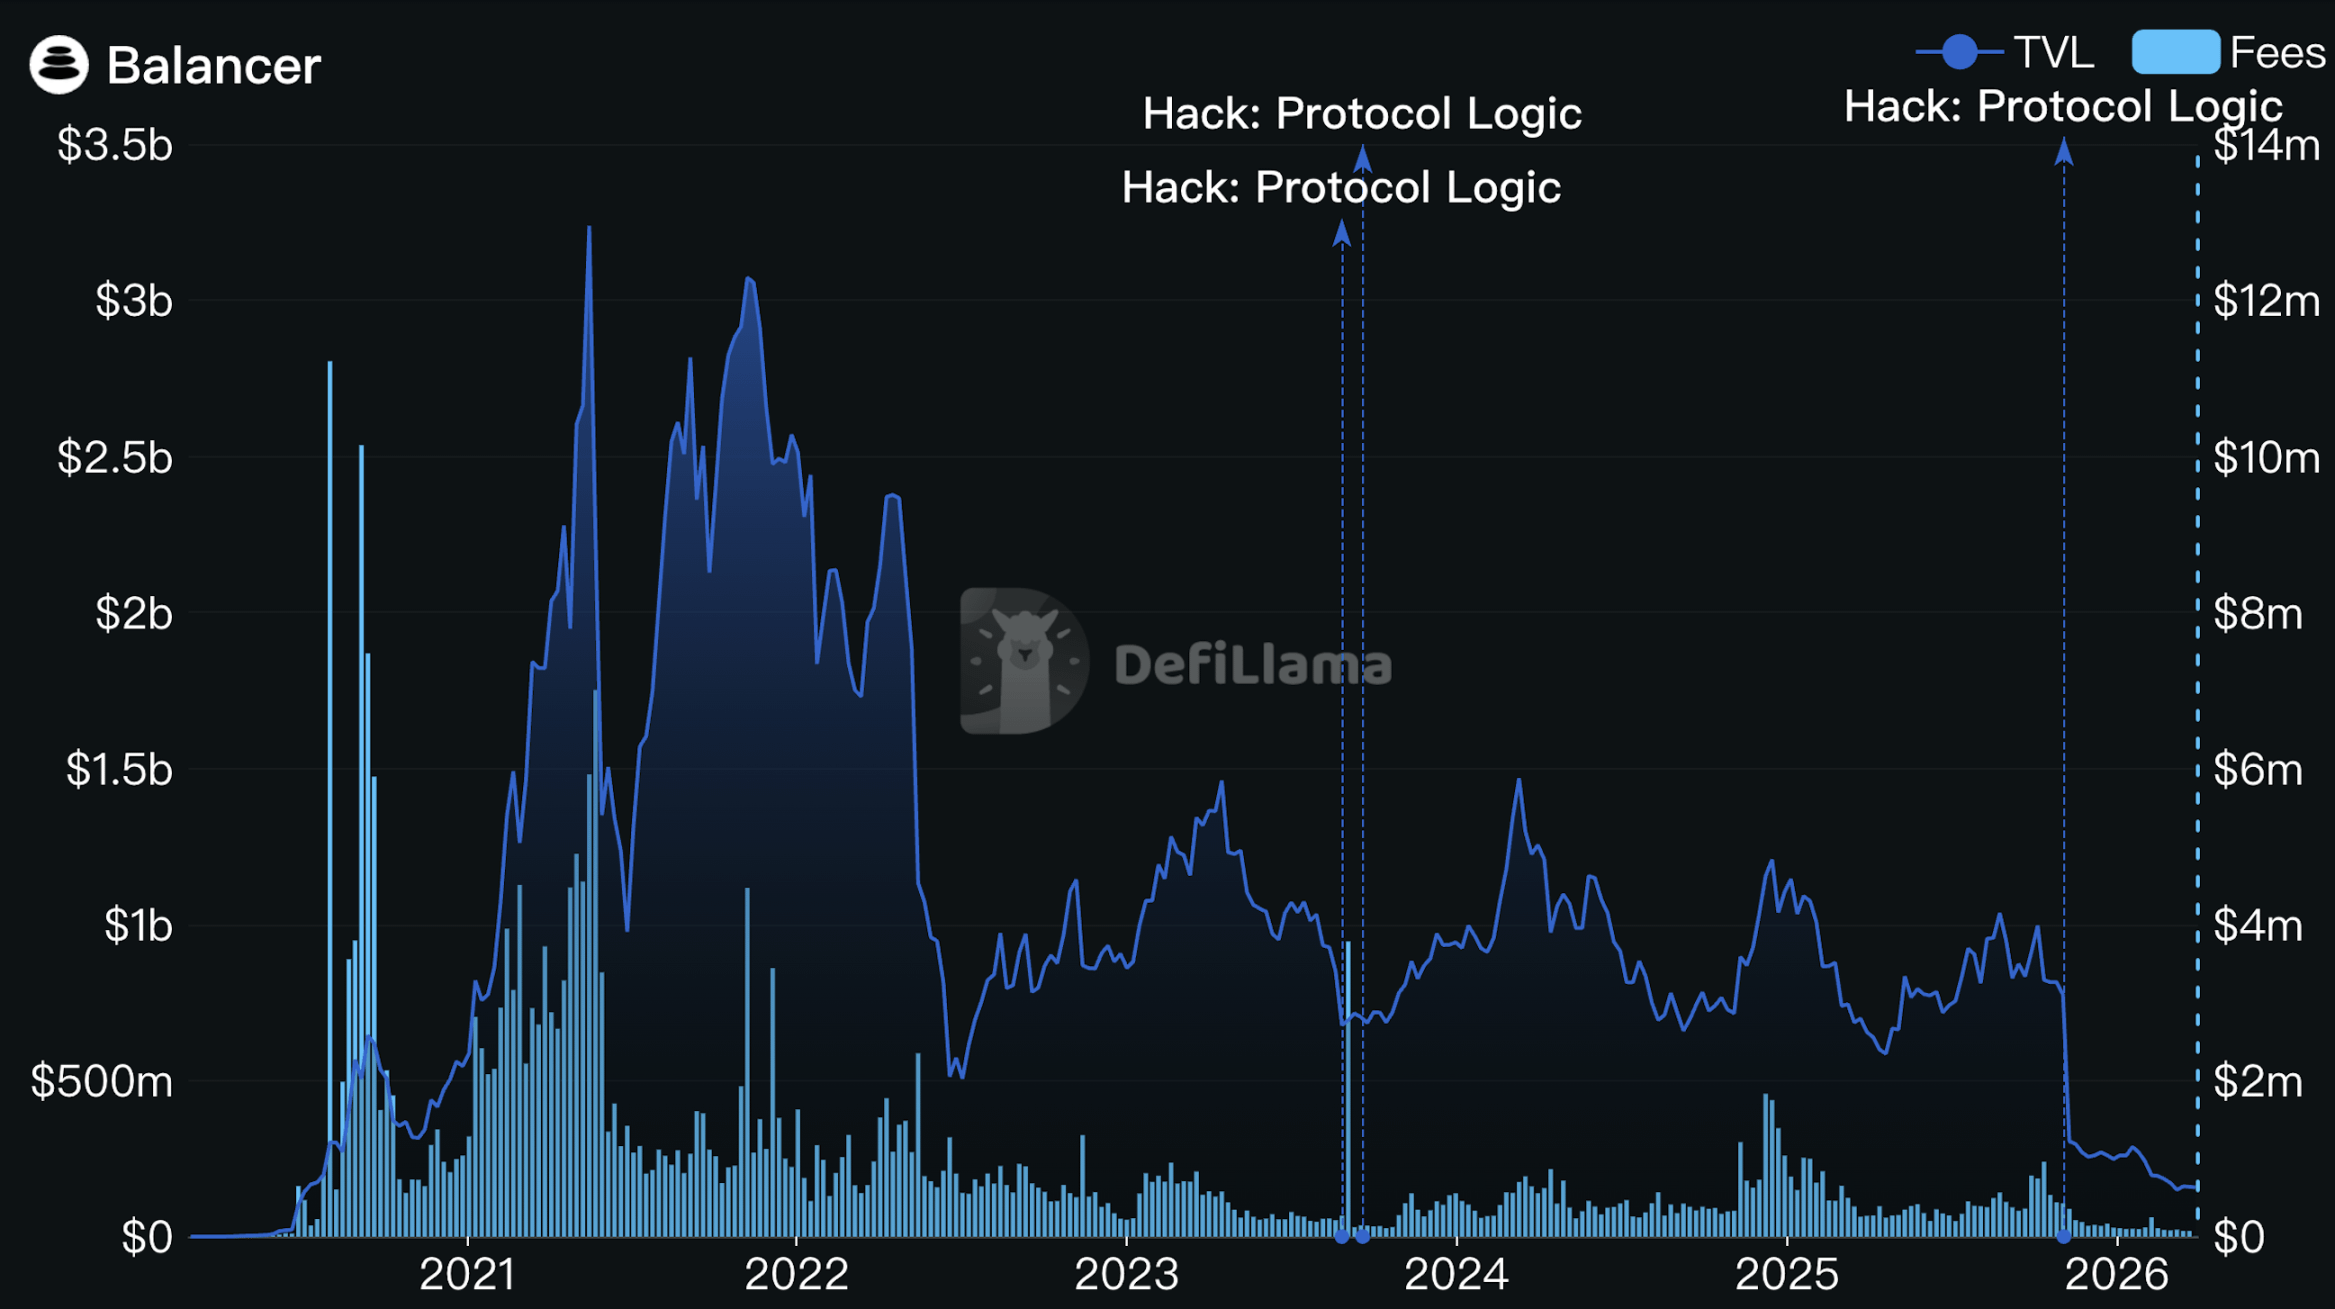
Quelle: DefiLlama
Balancer steht offiziell an einem Scheideweg. Am 23. März 2026 veröffentlichte das Kernteam von Balancer gleichzeitig zwei wichtige Governance-Vorschläge: eine umfassende Reform der BAL-Token-Ökonomie und eine Umstrukturierung der Betriebsstruktur.
Die Kernlogik der beiden Dokumente kann in einem Satz zusammengefasst werden: Verzicht auf ein Wachstumsmodell, das durch Tokenfreigaben angetrieben wird, und Umstellung auf ein nachhaltiges Betriebssystem, das auf Einnahmen basiert.
Betriebsumstrukturierung: Das Team „verkleinert sich“, das Jahresbudget wird um 34 % gekürzt.
Der Vorschlag empfiehlt die offizielle Auflösung von Balancer Labs, während die Kerntechniker als Auftragnehmer in Balancer OpCo Limited integriert werden, das weiterhin als rechtliche Vertretung der DAO operiert.
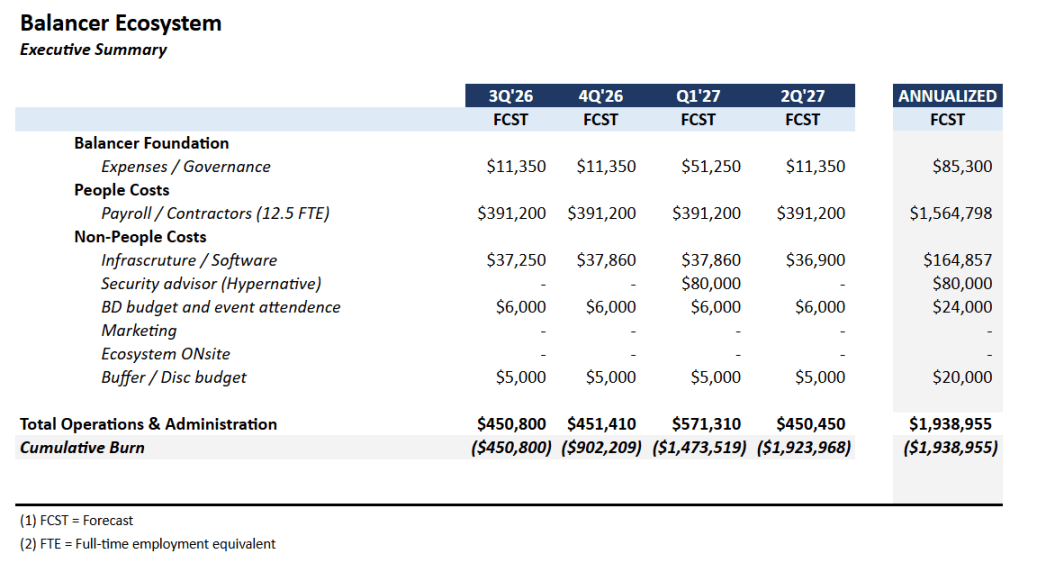
Die Teamgröße wurde von etwa 25 Personen auf 12,5 Vollzeitäquivalente (einschließlich Beets, MAXYZ und anderer spezialisierter Dienstleister) reduziert, und das jährliche Betriebsbudget wurde von 2,87 Millionen USD auf 1,9 Millionen USD gesenkt, was einer Kürzung von 34 % entspricht.
Die Produktlinie wird ebenfalls drastisch verkürzt. Das Team wird Ressourcen auf drei Produkte konzentrieren, die als kommerziell tragfähig nachgewiesen wurden: Boosted Pools (Flaggschiff-Produkt), reCLAMM (nach Behebung von Sicherheitslücken und möglicherweise nach Umbenennung wieder online) und LBP (Token-Emission-Pool, opportunistische Betriebsführung).
Die restlichen exploratorischen Richtungen, wie ETF-strukturierte Produkte, Ertragsoptimierer und KI-gesteuerte Liquiditätsinstrumente, müssen alle unter der Voraussetzung vorangetrieben werden, dass die „Kern-KPIs erfüllt werden“.
Die On-Chain-Bereitstellung wurde ebenfalls reduziert. Derzeit ist es schwierig, das Modell auf mehr als 9 Chains zu pflegen, und das Team hat klargestellt, dass es die vier Kernchains Ethereum, Gnosis, Arbitrum und Base beibehalten wird; die übrigen Bereitstellungen werden einzeln auf Kosten und Einnahmen überprüft, und nicht erfüllte Standards führen zu einer sofortigen Beendigung.
Reform der Token-Ökonomie: Abriss und Wiederaufbau, nicht nur kleine Anpassungen.
Stoppen Sie die BAL-Ausgabe, beenden Sie veBAL
Nach Genehmigung des Vorschlags wird Balancer die Freigabe der BAL-Token-Anreize einstellen, ohne Übergangszeit.
Gleichzeitig wird der Governance-Mechanismus von veBAL offiziell abgeschafft. Die Inhaber werden nach der letzten zweiwöchentlichen Gebührenauszahlung keine wirtschaftlichen Vorteile mehr erhalten; die gehaltenen veBAL werden zu reinen Governance-Zertifikaten, die auf das Ende der Sperrfrist warten.
Dies ist eine schmerzhafte Entscheidung, aber die Logik dahinter ist klar: Der veBAL-Mechanismus hatte von Anfang an strukturelle Risiken, die zu einer monopolartigen Kontrolle führten. Derzeit haben Aura Finance (das veBAL-Governance-Protokoll) und große Wale bereits eine große Menge an Stimmen erhalten, während die echte Stimme der Gemeinschaft in der Governance zunehmend schwächer wird. Dieses System hat nicht nur das gesunde Wachstum des Protokolls nicht gefördert, sondern ist auch zum Träger eines zirkulären Wirtschaftsmodells geworden – das Geld des Protokolls fließt durch Anreize zu Zwischenhändlern, und die Stimmen der Zwischenhändler lenken mehr Anreize in ihre Richtung.
Wenn man sagt, dass veBAL einst ein Experiment war, das Balancer von Curve inspirierte, gesteht das Team heute: Das Experiment ist beendet, das Ergebnis entspricht nicht den Erwartungen.
In Bezug auf die Beendigung der wirtschaftlichen Rechte von veBAL hat Balancer angekündigt, eine Entschädigungsaktion in Höhe von 500.000 USD anzubieten, die direkt an veBAL-Inhaber verteilt wird; dies ist eine rein monetäre Entschädigung.
Alle Gebühren fließen in die DAO-Schatzkammer, V3-Protokollgebühren werden reduziert.
Alle Protokollgebühren, V2-Umtauschgebühren, V3-Umtauschgebühren, Ertragsgebühren, LBP-Gebühren werden künftig zu 100 % in die DAO-Schatzkammer fließen, ohne das alte Mehrparteien-Teilungssystem zu verwenden.
Inzwischen wurde der Anteil der Protokollgebühren von V3 von 50 % auf 25 % gesenkt. Das bedeutet, dass die Gebühren, die bei einer Transaktion anfallen, früher 50 % für die Liquiditätsanbieter und jetzt 75 % für sie bedeuten.
Diese beiden Maßnahmen scheinen gegensätzlich zu sein, aber die zugrunde liegende Logik ist die gleiche: Erstere beseitigt die zirkuläre Wirtschaft und ermöglicht der Schatzkammer, echte, verfügbare Mittel zu erhalten; letztere erhöht die Anziehungskraft der LP, um mehr organische Liquidität und echte Handelsvolumina gegen niedrigere Plattformgebühren zu gewinnen.
Der Vorschlag geht davon aus, dass die jährlichen Einnahmen der DAO nach der Reform auf etwa 1,22 Millionen USD steigen können, was mehr als das Vierfache der aktuellen 290.000 USD ist.
Diejenigen, die aussteigen möchten, können BAL zum Preis von 0,16 USD vernichten und Stablecoins erhalten.
Die Schatzkammer wird weiterhin 35 % der Vermögenswerte (derzeit etwa 3,6 Millionen USD) als Spezialfonds zuweisen, nicht um BAL aktiv im Sekundärmarkt zu kaufen, sondern um einen Kanal für „Zerstörung gegen Stablecoins“ zu öffnen: BAL-Inhaber können aktiv Token in den Vertrag zur Zerstörung senden und zum NAV-Preis (Nettovermögenswert, etwa 0,16 USD pro Stück) gleichwertige Stablecoins erhalten.
Das Fenster wird 12 Monate nach der Genehmigung des Vorschlags geöffnet und bleibt 12 Wochen lang geöffnet; ungenutzte Stablecoins werden nach Schließung des Fensters wieder in die Schatzkammer zurückgeführt. Die 12-monatige Wartezeit wurde ursprünglich entworfen, um den Inhabern von veBAL die Teilnahme zu ermöglichen, nachdem sie nacheinander freigeschaltet wurden.
Zum Zeitpunkt des Schreibens beträgt der Preis von BAL 0,1548 USD, was unter dem NAV-Preis liegt. Ein Ausstieg zum NAV-Preis bedeutet, dass denjenigen, die aussteigen möchten, eine anständigere Option als ein Ausverkauf auf dem Sekundärmarkt gegeben wird.
Wenn dieser Kanal umfassend genutzt wird, werden etwa 22,7 Millionen BAL zerstört, was etwa 35 % des zirkulierenden Angebots entspricht und das Sechsfache des aktuellen jährlichen Inflationsausstoßes ist.
9 Jahre „Laufzeit“, reicht das aus?
Wenn beide Vorschläge genehmigt werden, wird das finanzielle Modell, das das Team berechnet hat, wie folgt aussehen:
Die jährlichen Einnahmen der DAO betragen etwa 1,22 Millionen USD (angenommen, dass die TVL nach der Senkung der V3-Gebühren etwas zurückgeht), die jährlichen Betriebsausgaben betragen 1,9 Millionen USD, die Rückkaufkosten etwa 3,6 Millionen USD, zuzüglich 500.000 USD an Entschädigungen für veBAL.
Nach dem Rückkauf und der Entschädigung verbleiben in der Schatzkammer noch etwa 6,2 Millionen USD, und das jährliche Finanzierungdefizit wird von etwa 2,6 Millionen USD auf 700.000 USD sinken, was eine theoretische Überlebensdauer von fast 9 Jahren ergibt.
Für ein DeFi-Protokoll sind 9 Jahre genug, um einen vollständigen Zyklus der Branche zu durchlaufen.
Aber dieses Modell basiert auf optimistischen Annahmen: Die Senkung der V3-Protokollgebühren wird tatsächlich mehr organische TVL anziehen; das verkleinerte Team kann wirklich den täglichen Betrieb und die Sicherheitswartung des Protokolls unterstützen; die Kernprodukte (insbesondere reCLAMM) können nach der Behebung erfolgreich wieder Marktanteile gewinnen.
Wenn jeder Schritt unter den Erwartungen bleibt, wird der Überlebenszyklus von 9 Jahren schnell verkürzt. Das Team hat auch klar gemacht, dass, wenn das monatliche Einkommen der DAO drei Monate hintereinander unter 60.000 USD liegt, ein Änderungsantrag an die Gemeinschaft eingereicht werden muss.
Für Balancer ist dies eine nahezu alles oder nichts Reform. Aufzugeben, was einst eine Quelle des Stolzes war, die veBAL-Mechanik, und die komplexe Mehrparteien-Verteilung aufzugeben, um zu einem extrem vereinfachten Punkt zurückzukehren: Lassen Sie echte Handelsgebühren das Überleben des Protokolls antreiben, anstatt auf neu geschaffene Token angewiesen zu sein, um falschen Wohlstand aufrechtzuerhalten.
Ob diese umfassende Reform tatsächlich wirken kann, bleibt letztlich dem Markt und der Zeit überlassen, und man kann auf eine langfristige Beobachtung warten.