
Lass uns einen Blick auf die Achterbahnfahrt der Gold- und Silberpreise der letzten Zeit werfen. Der Silberpreis verdoppelte sich 2025 und stieg im Januar 2026 um über 50%, bevor er Ende Januar an einem einzigen Tag um 30% einbrach. Der Goldpreis verhielt sich ähnlich, jedoch mit vergleichsweise milden Schwankungen. Viele Kommentatoren glauben, dass die großen Schwankungen der Edelmetalle mit der Veränderung der Markterwartungen bezüglich des US-Dollars und der Geldpolitik der Federal Reserve synchron sind, aber die Daten zeigen, dass dies nicht der Fall ist.
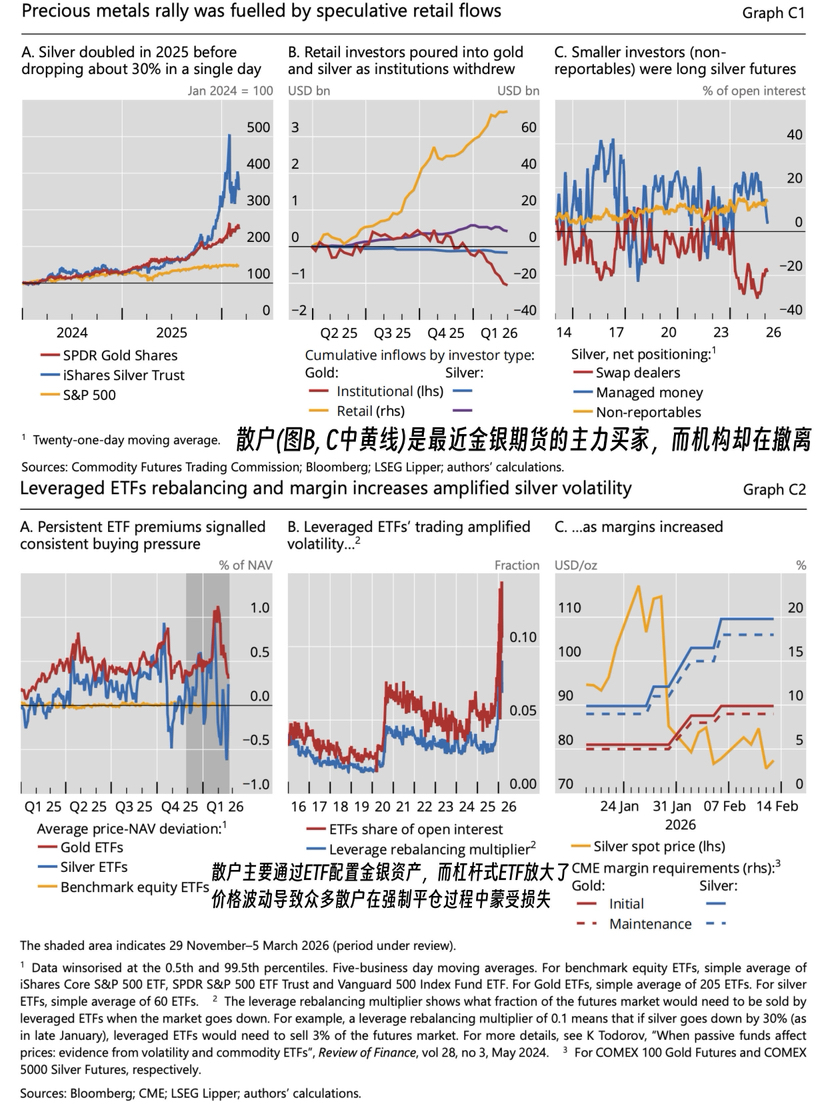
Laut den Daten zu Kapitalflüssen ist die Hauptquelle für die Gelder in Gold- und Silberfonds der Einzelanleger, während die Positionen der institutionellen Anleger stabil bleiben und sogar leicht reduziert wurden.
Anhand der Futures-Daten halten kleine spekulative Teilnehmer (d.h. non-reportables) eine große Anzahl an gehebelten Long-Positionen. Wenn die Preise für Edelmetalle stark fallen, erhöht die Börse die Margin-Anforderungen, was diese Art von Kleinanlegern zwingt, schnell ihre Positionen zu schließen.
Ähnliche Hebel kommen auch häufig bei ETF-Investitionen vor. Zum Beispiel bei gehebelten Silber-ETF-Fonds, da diese täglich basierend auf Preissteigerungen und -rückgängen eine Neubewertung vornehmen, werden bei starkem Zufluss von Privatanlegergeldern automatisch mehr Silber-Futures gekauft, um den Zielhebel aufrechtzuerhalten. Dieser vorhersehbare Trendhandel schafft einen Feedbackzyklus, verstärkt eine einseitige Bewegung, verzerrt die Preise und zieht weitere Privatanleger an. Im Gegensatz dazu werden bei fallenden Preisen aufgrund von Margin-Anforderungen Zwangsliquidationen durchgeführt, während gehebelte ETFs Vermögenswerte verkaufen, um eine Hebelanpassung zu erreichen, was den Preisdruck weiter erhöht.
In dieser Welle von lerobten, entleerten Märkten sind nur wenige Institutionen beteiligt, hauptsächlich sind es die Privatanleger, die die Zentralbank sehen, von der Entdollarisierung hören und die Redewendung "In Krisenzeiten Gold kaufen" hören und dann hastig einsteigen. Die Zentralbank kann Goldreserven unabhängig vom Preis halten, aber Privatanleger können das nicht, und die Entdollarisierung ist auch ein langfristiger und unsicherer Prozess, das sollte nicht die logische Grundlage für Investitionen in Gold und Silber sein.
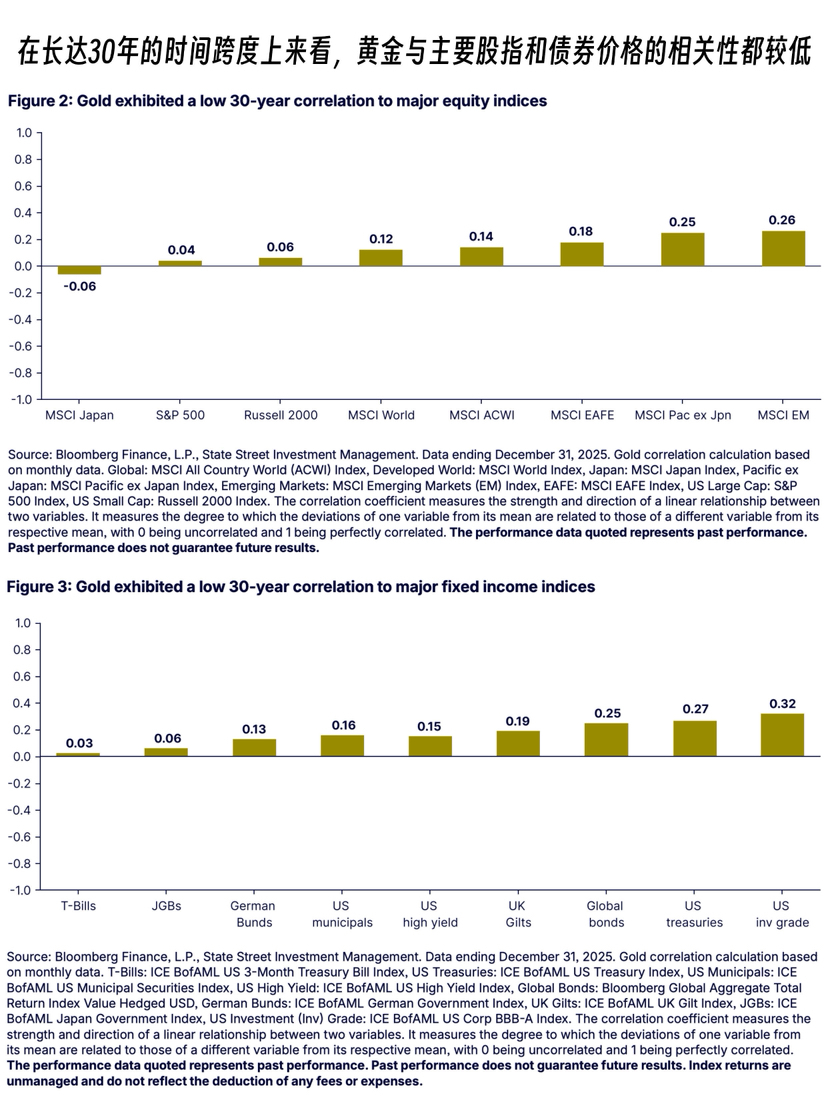
Ein Grund für die Allocation von Gold ist, dass über einen Zeitraum von zehn Jahren die Schwankungskorrelation zwischen dem Goldpreis und den Hauptaktienindizes oder Anleihepreisen sehr gering ist, was es zu einem idealen Instrument zur Risikostreuung und Renditeausgleich im Portfolio macht;
Insbesondere in Zeiten globaler Finanzkrisen oder schwerer Inflation zeigt der Goldpreis in der Regel eine starke Performance, die Renditen über andere Vermögenswerte hinausgeht.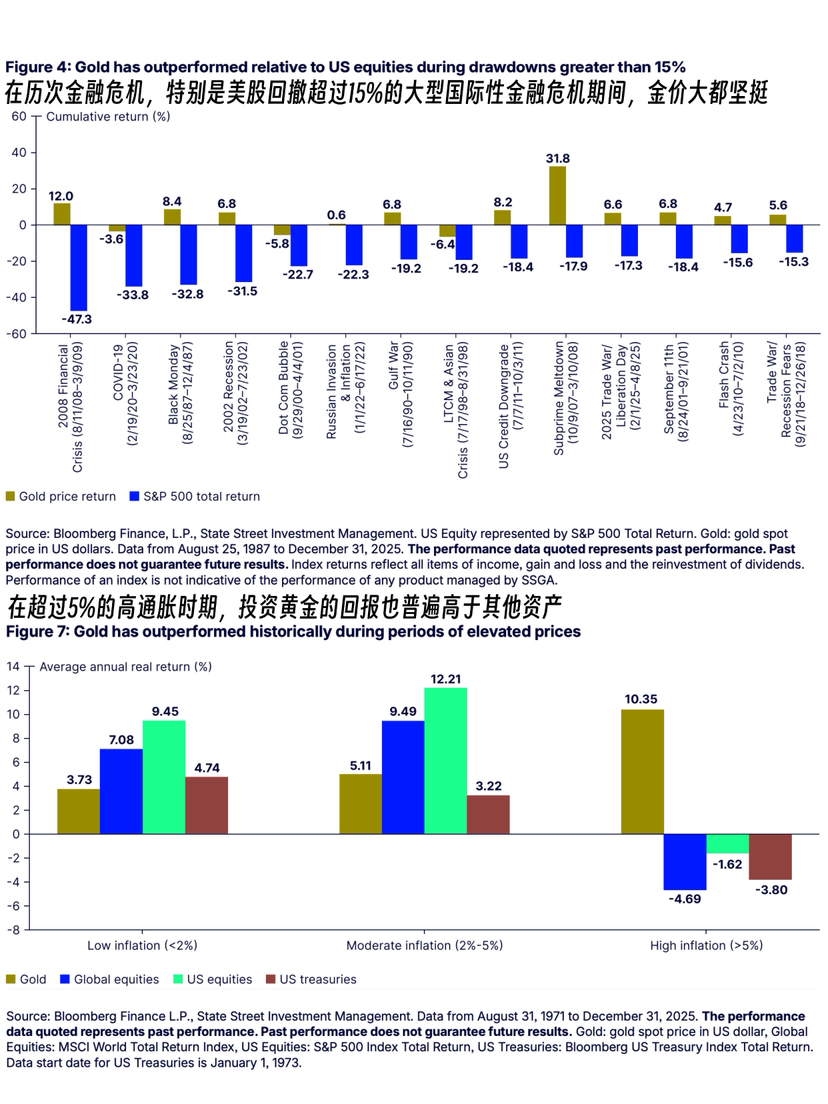
Einfach zusammengefasst sollte der richtige Ansatz für Privatanleger, die in Gold, Silber und andere Edelmetalle investieren, sein, diese als Diversifizierer im Vermögensportfolio zu betrachten, basierend auf dem bestehenden Portfolio und der makroökonomischen Situation die Allokationsquote zu bestimmen. Narrative und positionierte Analysen wie Entdollarisierung und der Verlust der Unabhängigkeit der Federal Reserve sollten nicht die Gründe sein, die Ihre kurzfristigen Investitionen beeinflussen.
⚠️ Dieser Artikel stellt keine Anlageberatung dar.
Wenn Sie die Whitepaper von State Street über Investitionen in Gold möchten, können Sie antworten, dass Sie es möchten, geeignet für persönliche Investoren zur Referenz, oder klicken Sie auf die Homepage des Chats, um Binance-Freunde hinzuzufügen.