

Zusammenfassung: Von Modellen, Rechenleistung bis hin zu Cloud und Sicherheit könnte OpenClaw die Gewinnlogik für den US-Aktienmarkt beeinflussen.
Autor: Viee I Biteye Inhaltsteam
Im November 2025 reichte ein österreichischer unabhängiger Entwickler, Peter Steinberger, heimlich ein Projekt auf GitHub ein - Clawdbot (nun umbenannt in OpenClaw).
Damals kümmerte sich niemand darum, alles geriet Ende Januar 2026 außer Kontrolle.
Zwischen dem 29. und 30. Januar erhielt das Projekt in kürzester Zeit zehntausende GitHub-Stars und überschritt schnell 100.000. Bis zum 3. März war diese Zahl auf fast 250.000 angewachsen und hatte die Spitze der Sternenbewertungen erreicht, die Linux übertraf. Zum Vergleich: Beliebte Open-Source-Projekte wie React (eines der weltweit beliebtesten Frontend-Entwicklungsframeworks) und Linux (das Betriebssystem-Kernel, das Internet-Server betreibt) benötigen oft mehr als zehn Jahre, um 200.000 Sterne zu sammeln, während die Kurve von OpenClaw nahezu vertikal ist.
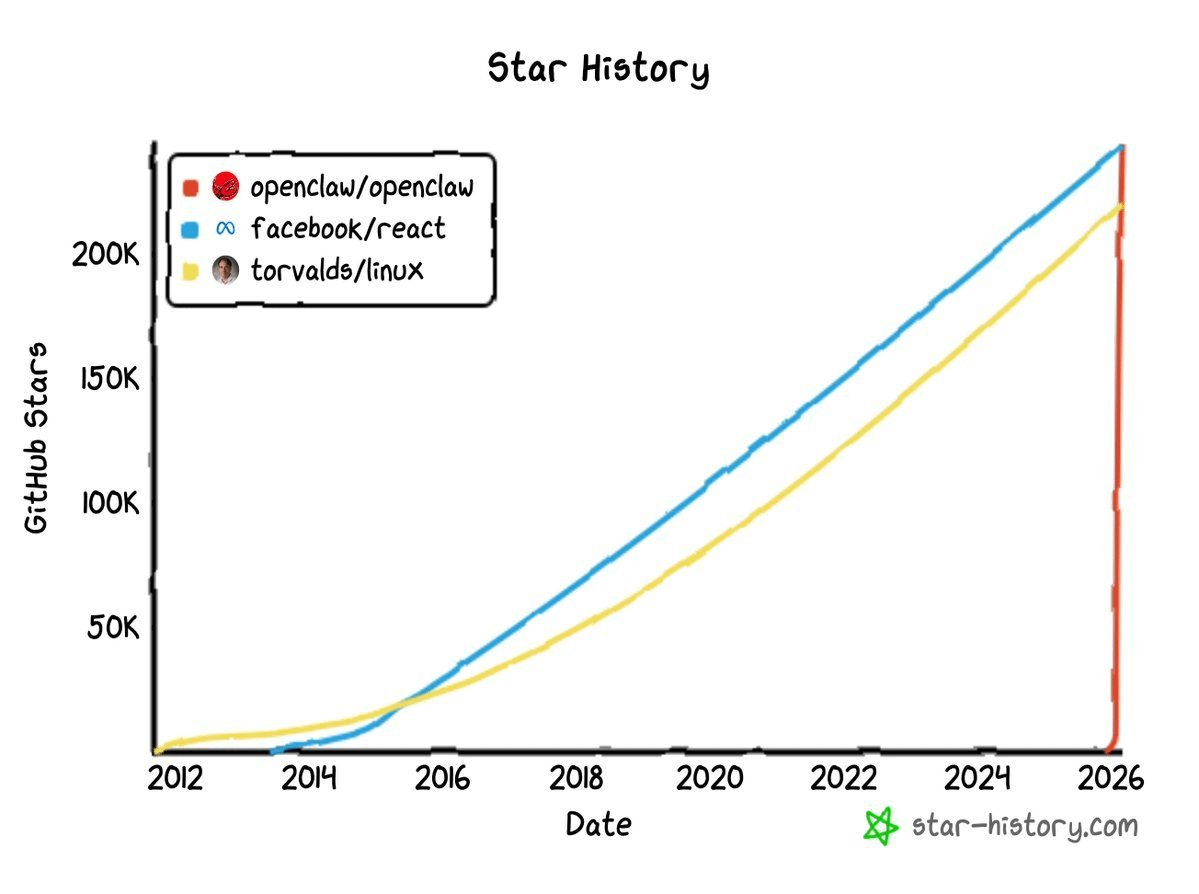
Der ursprüngliche Name von OpenClaw, Clawdbot, klingt wie Claude. Anthropic schickte am 27. Januar eine anwaltliche Aufforderung, den Namen zu ändern, das Projekt wurde über Moltbot umbenannt und schließlich in OpenClaw festgelegt. Aber die Namensänderung hat die Verbreitungsgeschwindigkeit keineswegs verlangsamt, sondern eher mehr Diskussionen ausgelöst. Am 16. Februar kündigte Sam Altman an, dass Steinberger zu OpenAI stoßen wird und OpenClaw an eine von OpenAI unterstützte unabhängige Open-Source-Stiftung übergeben wird.
Von einem unabhängigen Entwicklerprojekt zu einem strategischen Spielball für Technologieriesen hat es diese kleine Krabbe weniger als drei Monate gebraucht.
OpenClaw selbst ist in der Tech-Community weithin bekannt, und nun, wo brennt dieses Feuer?
Erstens, was ist OpenClaw? Warum hat es Einfluss auf den US-Aktienmarkt?
Lass uns zur Essenz kommen. OpenClaw ist nicht nur ein weiterer Chatbot, sondern ein Open-Source-AI-Agentenrahmen.
Wo liegt der Unterschied? Ein Chatbot empfängt deine Fragen und gibt einen Text zurück. OpenClaw hingegen empfängt deine Anweisungen und führt sie dann aus. Es kann den Browser steuern, Code ausführen, APIs aufrufen, das Dateisystem verwalten und sich mit mehr als 12 Messaging-Plattformen verbinden.
Die Unterschiede im Betriebsmodus der beiden können in einer Tabelle zusammengefasst werden:
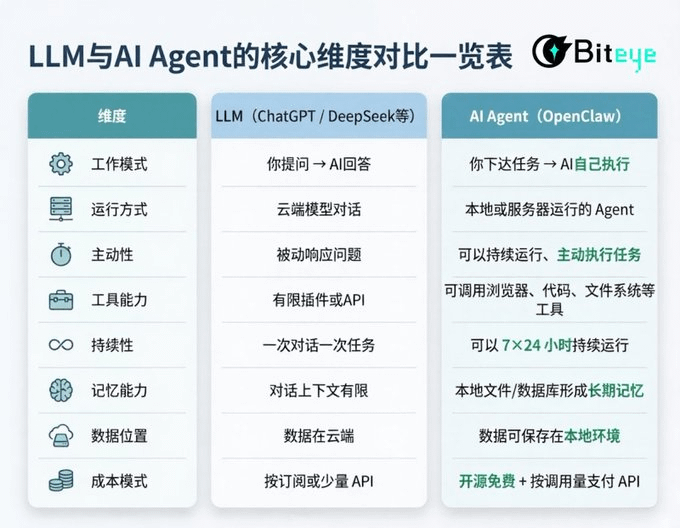
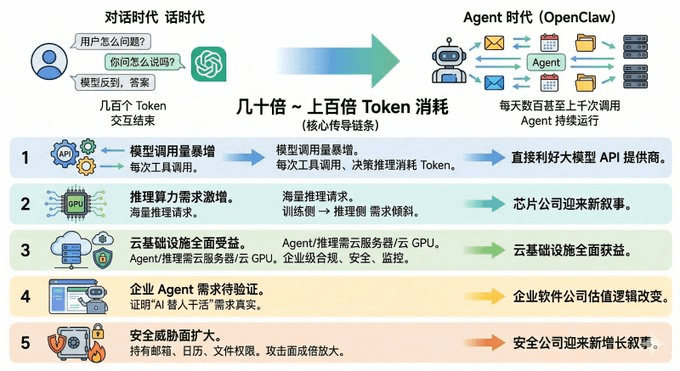
Zusammenfassend lässt sich in einfacheren Worten sagen, dass es sich von einem Chatbot zu einem echten digitalen Mitarbeiter weiterentwickelt hat, und gleichzeitig bedeutet dies, dass sich das Geschäftsmodell von KI grundlegend verändert. In der Dialogära stellte der Benutzer eine Frage an das große Modell, das Modell gab eine Antwort zurück, verbrauchte Hunderte von Tokens und die Interaktion endete. Aber in der Agentenära kann OpenClaw jeden Tag Hunderte oder sogar Tausende von Aufrufen an das Modell stellen. Der Tokenverbrauch eines einzelnen Agentenbenutzers kann sogar Dutzende oder Hunderte Male höher sein als der eines traditionellen Chatbenutzers.
Dieser Verbrauchsmehrwert ist die zentrale Übertragungsleitung, durch die OpenClaw den US-Aktienmarkt beeinflusst:
Erste Ebene: Die Anzahl der Modellaufrufe steigt sprunghaft an. Jede Werkzeuganwendung eines Agenten, jede Entscheidung, die getroffen wird, verbraucht Token, was den großen Modell-API-Anbietern direkt zugutekommt.
Zweite Ebene: Die Nachfrage nach Rechenleistung für Inferenz steigt sprunghaft an. Die massenhafte Nutzung von Agenten bedeutet massenhafte Anfragen zur Inferenz, die Nachfrage nach GPUs verschiebt sich von der "Trainingsseite" zur "Inferenzseite", was den Chipunternehmen eine neue Erzählung bringt.
Dritte Ebene: Cloud-Infrastruktur profitiert umfassend. Agenten benötigen Cloud-Server, um zu arbeiten, und Modellinferenz benötigt Cloud-GPUs zur Berechnung. Unternehmensagenten benötigen zudem konforme, sichere und überwachte Cloud-Infrastruktur.
Vierte Ebene: Die Nachfrage nach Unternehmensagenten muss noch verifiziert werden. OpenClaw hat auf Open-Source-Art und Weise bewiesen, dass die Nachfrage nach "KI, die für Menschen arbeitet" tatsächlich existiert, und die Unternehmen, die die Agentenfähigkeiten kommerzialisieren, könnten ihre Bewertungslogik ändern.
Fünfte Ebene: Die Sicherheitsbedrohung wird größer. Wenn Agenten langfristig über E-Mail-, Kalender- und Dateisystemberechtigungen verfügen, vergrößert sich die Angriffsfläche exponentiell und Sicherheitsunternehmen gewinnen neue Wachstumsnarrative.
Im Folgenden werden wir entlang dieser Kette die begünstigten US-Aktien nacheinander auflisten.
Zweitens, Token-Killer: Die Superflywheel der großen Modellanbieter.
Wenn Agenten zum mainstream Paradigma für KI-Interaktionen werden, wird das API-Einkommen der großen Modellanbieter exponentiell wachsen.
Die beiden größten Anbieter von Agentenmodellen, OpenAI und Anthropic, sind derzeit jedoch noch nicht börsennotiert. Daher entsprechen die direktesten börsennotierten Ziele in den Kapitalmärkten MSFT und GOOGL.
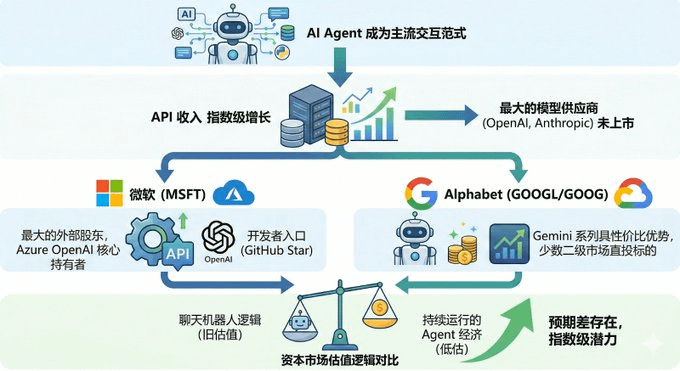
Zunächst einmal trägt Microsoft als größter externer Aktionär von OpenAI mit jeder Anfrage, die über den Azure OpenAI Service an die APIs von GPT-4o oder o1 gestellt wird, zur Einnahme seines Cloud-Geschäfts bei. Der Gründer von OpenClaw hat sich OpenAI angeschlossen und das Projekt an eine von OpenAI unterstützte Stiftung übergeben, was bedeutet, dass das OpenClaw-Ökosystem in Zukunft sehr wahrscheinlich enger an das OpenAI-Modell gebunden sein wird. Wenn OpenAI in der zukünftigen Standardempfehlungsliste von OpenClaw an erster Stelle steht, hat Microsoft unbewusst einen Zugang zu einem Entwickler mit 240.000 GitHub-Stars gewonnen 📷.
Alphabet ist ein weiterer Profiteur aus einer anderen Perspektive, nämlich das börsennotierte Unternehmen, zu dem Google gehört (Aktiencode GOOGL / GOOG). Die Gemini-Serie von Google ist eines der Hauptmodelle, die von OpenClaw unterstützt werden, und Gemini 2.0 Flash bietet ein äußerst wettbewerbsfähiges Preis-Leistungs-Verhältnis für Inferenz. Noch wichtiger ist, dass Alphabet unter den wenigen führenden Modellanbietern ist, die direkt über den Sekundärmarkt in KI-Modelle investieren können.
Besonders bemerkenswert ist, dass der Markt derzeit anscheinend die von Agenten getriebenen API-Verbrauchslogik nicht ausreichend einpreist. GOOGL hat seit Februar keine deutlichen Kursgewinne aufgrund von OpenClaw verzeichnet, während MSFT eine Bewertungsanpassung durchgemacht hat. Mit anderen Worten, der Erwartungsunterschied besteht weiterhin, das heißt, die Kapitalmärkte bewerten Modellunternehmen weiterhin mit der Logik von "Chatbots" und nicht mit der Agentenwirtschaft, die kontinuierlich läuft.
Drittens, Inferenz ist immer nicht genug: Die neue Erzählung der Chipunternehmen.
Wenn der Tokenverbrauch das Benzin der Agentenära ist, ist die GPU der Motor, der diese Maschine antreibt, und die direktesten Nutznießer sind immer noch die GPU-Hersteller NVIDIA und AMD.
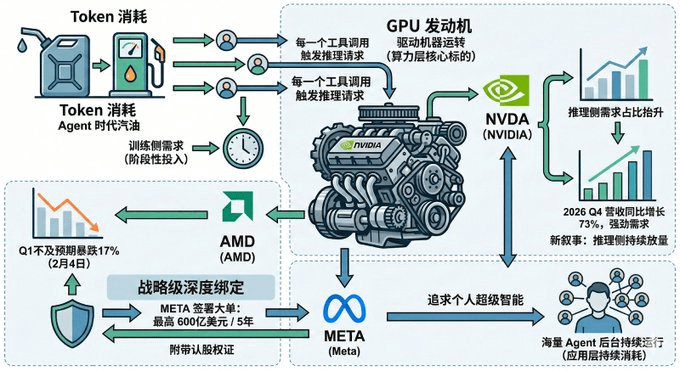
In den letzten drei Jahren basierte die Bewertungslogik des Marktes für Chipunternehmen hauptsächlich auf der Trainingsseite, wobei die großen Anbieter um GPU-Werbung konkurrierten, um immer größere Basis-Modelle zu trainieren. Aber das Training ähnelt eher einer einmaligen Investition, während Inferenz ein kontinuierlicher Verbrauch ist. Jede Werkzeuganwendung eines Agenten löst ständig neue Inferenzanfragen aus. Wenn Agenten aus dem Labor zu Millionen von Nutzern übergehen, wird der Anteil der Nachfrage auf der Inferenzseite voraussichtlich erheblich steigen.
Das erklärt auch die neue Erzählung von NVIDIA. Wenn die Marginalität auf der Trainingsseite nachlässt, womit kann die GPU-Nachfrage dann aufrechterhalten werden? Die Antwort, die Agenten geben, ist ein kontinuierliches Wachstum auf der Inferenzseite. Der neueste Quartalsbericht von NVIDIA zeigt, dass der Umsatz im Q4 2026 im Jahresvergleich um 73 % gestiegen ist, die Nachfrage bleibt stark, und der Aufstieg des Agentenparadigmas bietet eine nachhaltigere Erklärung für diese Stärke.
Schauen wir uns AMD an, am 4. Februar fiel AMD aufgrund eines schwachen Q1-Quartalsberichts um 17 %, die Marktpanik breitete sich aus. Doch nur 20 Tage später gab Meta bekannt, dass es einen AI-Chip-Liefervertrag mit AMD im Wert von bis zu 60 Milliarden USD (über 5 Jahre) unterzeichnet hat, einschließlich der Bereitstellung von bis zu 160 Millionen Aktien, etwa 10 % der Bezugsrechte, was mehr wie eine strategische tiefere Bindung aussieht.
Warum benötigt Meta so viel Rechenleistung für Inferenz? Weil es nach einer sogenannten persönlichen Superintelligenz strebt, und um diese Vision zu verwirklichen, ist eine große Anzahl von Agenten erforderlich, die im Hintergrund kontinuierlich laufen. OpenClaw validiert nicht nur eine Produktrichtung, sondern auch die Notwendigkeit von Agenten, die eine beträchtliche Menge an Rechenleistung erfordern.
Daher wird das Wachstum der Nachfrage nach Inferenz, das durch Agenten vorangetrieben wird, zuerst auf die Rechenleistungsebene übertragen, wobei die entsprechenden Kernziele NVDA und AMD sind. In den Unternehmen, die kontinuierlich Rechenleistung verbrauchen, könnte META ebenfalls ein bedeutender Nachfragetreiber werden.
Viertens, das wahre Trägermedium für die Skalierung von Agenten: Cloud-Computing.
Wie bereits erwähnt, ist die GPU der Motor der Agentenära, während die Cloud-Computing-Plattform die Infrastruktur ist, auf der diese Agenten langfristig betrieben werden. Aus der Perspektive des Kapitalmarktes entsprechen die Kernziele dieser Kette den drei großen Cloud-Plattformen AMZN, MSFT, GOOGL, und auf einer höheren Ebene könnten EQIX und DLR auch zu den indirekten Nutznießern werden.
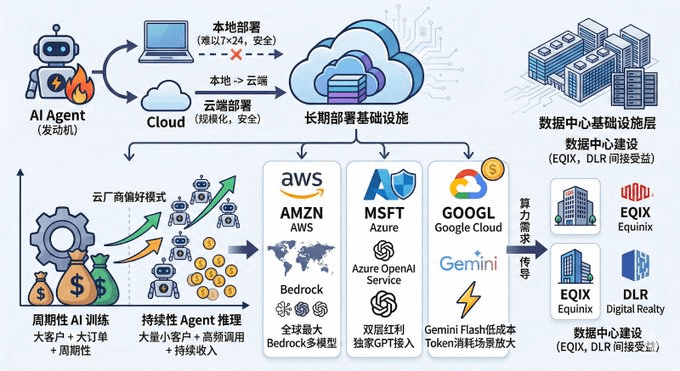
Obwohl OpenClaw mit lokaler Bereitstellung wirbt, ist die Realität, dass aufgrund von Sicherheitsberechtigungsproblemen die meisten Benutzer keinen AI-Agenten 24 Stunden am Tag auf ihren Laptops betreiben werden. Egal ob privat oder geschäftlich, das Ziel einer großflächigen Bereitstellung wird sehr wahrscheinlich die Cloud-Bereitstellung sein. Alibaba Cloud und Tencent Cloud haben ebenfalls bereits einen One-Click-Bereitstellungsservice auf dem chinesischen Markt eingeführt, was die Echtheit der Nachfrage indirekt bestätigt.
Und hier gibt es ein leicht übersehenes Detail: Der Wert von Agenten für die Cloud liegt nicht nur in der Rechenleistung, sondern auch im langfristigen Inferenzverkehr. Denn AI-Trainingsaufträge sind "große Kunden + große Aufträge + periodisch", während Agenteninferenz "viele kleine Kunden + häufige Aufrufe + wiederkehrende Einnahmen" bedeutet, was das bevorzugte Geschäftsmodell der Cloud-Anbieter ist.
Auf dem globalen Markt haben die drei großen Cloud-Anbieter jeweils einzigartige Vorteile. AWS, als größte Cloud-Plattform der Welt, unterstützt mehrere Modell-API-Zugänge über die Bedrock-Plattform und ist auch zu einer gängigen Bereitstellungsumgebung für Entwickler geworden. Azure profitiert gleichzeitig von den Modell-APIs und der Cloud-Infrastruktur, und die exklusive GPT-Zugangsfähigkeit des Azure OpenAI Service wird im Agentenszenario weiter verstärkt. Die Differenzierung von Google Cloud liegt in der Kostenstruktur. Die Inferenzpreise für Modelle wie Gemini Flash liegen deutlich unter denen vieler Flaggschiff-Modelle, und in Szenarien, in denen Agenten langfristig Token verbrauchen, wird dieser Preisunterschied schnell verstärkt.
Ein weiterer logischer Punkt, den man beachten kann, ist, dass, wenn Agenten in großem Maßstab betrieben werden, der Bedarf an Rechenleistung der Cloud-Anbieter letztlich in den Bau von Rechenzentren übersetzt wird, was Equinix und Digital Realty ebenfalls indirekt zugutekommen könnte.
Fünfte, Unternehmensagentenlogik muss noch verifiziert werden, vorteilhaft für AI-native Unternehmen.
Der Erfolg von OpenClaw bestätigt einen Trend: Die Menschen sind bereit, KI für sich arbeiten zu lassen, und nicht nur, um mit ihnen zu plaudern. Für den Markt traditioneller Unternehmenssoftware wird dies als der Beginn der "SaaSpocalypse" (SaaS-Endzeiten) angesehen.
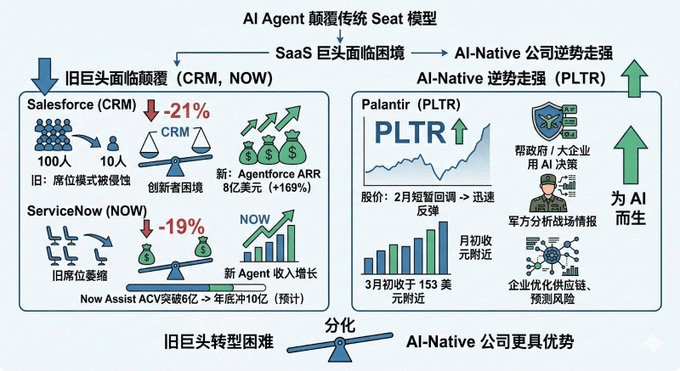
Im Jahr 2026 stehen die SaaS-Giganten unter Druck: Salesforce ist seit Jahresbeginn um 21 % gefallen, ServiceNow um 19 %. Die Wurzel der Panik liegt in einem strukturellen Wettstreit zwischen Agenten und Software. Früher benötigten wir eine Softwareoberfläche, um das System zu steuern; jetzt kann der Agent das System direkt aufrufen, um Aufgaben zu erledigen, wodurch die Existenz von Software selbst in Frage gestellt wird. Diese Veränderung wirft zwei fundamentale Fragen auf.
Zunächst einmal beschränkt sich der Einfluss der KI nicht nur auf das "Pro-Kopf-Abrechnungsmodell", sondern betrifft die gesamte Wertschöpfungskette von Software. Am Beispiel von Adobe ist der Aktienkurs von einem Höchststand von 699,54 USD auf 264,04 USD gefallen, was einem Rückgang von 62 % entspricht; das Bildungssoftwareunternehmen Chegg ist sogar von 115,21 USD auf 0,44 USD gefallen, fast auf Null; der Steuersoftware-Riese Intuit erlebte ebenfalls einen Rückgang von 16 % innerhalb einer Woche im Januar 2026. Die Marktbedenken betreffen nicht nur die Ablösung eines bestimmten Abrechnungsmodells, sondern dass generative KI-Tools (wie Anthropic usw.) dabei sind, die Kernarbeitsabläufe von Unternehmen zu automatisieren und die Abhängigkeit von traditionellen Softwarefunktionen zu verringern, wodurch das gesamte Einkommenspotenzial der SaaS-Plattform dauerhaft komprimiert wird.
Zweitens, je stärker Agenten werden, desto fragiler wird das traditionelle Geschäftsmodell. Nehmen wir ServiceNow als Beispiel: Microsoft untergräbt seine Preissetzungsmöglichkeiten durch die Bündelungsstrategie "Agent 365" und verlangsamt die Akquisition neuer Kunden. Eine einfache Hypothese reicht aus, um Investoren kalte Schauer über den Rücken zu jagen: Wenn ein AI-Agent die Arbeit von 100 Mitarbeitern erledigen kann, warum sollte das Unternehmen dann 100 Software-Lizenzen kaufen? Das Übertreten von OpenClaw beschleunigt im Wesentlichen die Umsetzung dieser Logik.
Natürlich haben die großen Unternehmen nicht untätig zugesehen. Salesforce's AgentForce hat bereits 800 Millionen USD ARR erreicht, mit einem Wachstum von 169 % im Jahresvergleich; der jährliche Vertragswert von ServiceNow's Now Assist hat 600 Millionen USD überschritten, und es wird erwartet, dass es bis Ende des Jahres 1 Milliarde USD erreicht. Aber es ist nie einfach, einen Elefanten tanzen zu lassen; sie stecken in der klassischen Innovationsdilemma fest: Während die neuen Agenteneinkommen wachsen, schrumpfen die alten Platzierungs-Einkommen, und das Ergebnis dieses Wettlaufs ist ungewiss. Für CRM und NOW liegt der zentrale Konflikt darin, ob die Zuwächse von Agenten die Lücke im Platzierungsmodell schließen können? Der Markt hat bereits mit den Füßen abgestimmt.
In der Zwischenzeit erzählt Palantir eine völlig andere Geschichte. Das Unternehmen konzentriert sich darauf, Regierungen und großen Unternehmen zu helfen, mit KI entscheidende Entscheidungen zu treffen: Das Militär nutzt es zur Analyse von Schlachtfeldinformationen, Unternehmen nutzen es zur Optimierung ihrer Lieferketten und Risikovorhersage und setzen KI in den komplexesten und sensibelsten Geschäftsszenarien ein. Nach einem kurzen Rückgang im Februar erholte sich PLTR schnell und stabilisierte sich Anfang März um 153 US-Dollar.
Während der SaaS-Sektor von den "SaaS-Endzeiten" stark getroffen wurde, hat Palantir sich gegen den Trend behauptet. Diese Differenzierung könnte bedeuten, dass die Gewinner der Agenten-Ära möglicherweise nicht die am schnellsten transformierenden alten Giganten sind, sondern Unternehmen, die von Anfang an für KI geschaffen wurden.
Sechstens, versteckte Vorteile für Sicherheitsunternehmen.
Das ist derzeit der am meisten unterbewertete Hinweis auf dem Markt.
Stell dir vor, du hast OpenClaw mit E-Mail, Kalender, Slack, Google Drive und GitHub konfiguriert. Es benötigt diese Schlüssel, um dir zu helfen, aber was passiert, wenn dieser Agent gehackt wird? Die OpenClaw-Community hat bereits mehrfach über die damit verbundenen Sicherheitsrisiken diskutiert, wie z.B. Credential-Leaks, Missbrauch von Berechtigungen und sogar Datendiebstahl.
Das ist der Grund, warum Sicherheitsunternehmen begonnen haben, sich im Voraus zu positionieren. In der aktuellen Sicherheitsbranche sind CrowdStrike (CRWD) und Palo Alto Networks (PANW) die beiden leistungsfähigsten führenden Anbieter.
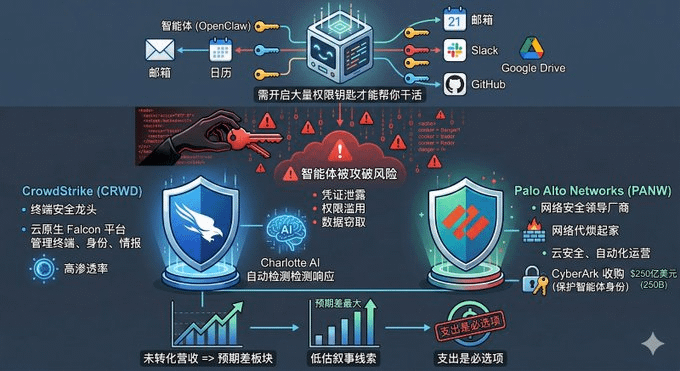
CrowdStrike gilt als Marktführer im Bereich der Endpunktsicherheit, deren Falcon-Plattform über eine cloud-native Architektur Endpunkte, Identitäten und Bedrohungsinformationen zentral verwaltet und in großen Unternehmen weltweit eine extrem hohe Durchdringung aufweist. In den letzten Jahren hat das Unternehmen kontinuierlich KI in den Sicherheitsbetrieb integriert, wie z.B. Charlotte AI, die automatisch Bedrohungserkennung und -reaktion durchführen kann.
Palo Alto Networks ist der führende Anbieter im Bereich der Cybersicherheit weltweit. Ursprünglich mit Next-Generation-Firewalls gestartet, hat es sich schrittweise auf Cloud-Sicherheit, Identitätssicherheit und automatisierte Sicherheitsoperationen ausgeweitet und 2025 CyberArk für 25 Milliarden US-Dollar übernommen, um die Sicherheit von Identitäten zu gewährleisten.
In der aktuellen Hochphase von OpenClaw hat sich das Sicherheitsthema noch nicht in nennenswerten Umsatzwachstum umgewandelt, aber das bedeutet gerade, dass Sicherheitsunternehmen möglicherweise der Bereich mit dem größten "Erwartungsunterschied" in der gesamten Agenten-Erzählung sind. Abgesehen davon sind Sicherheitsausgaben eine Notwendigkeit.
Siebte, Fazit: Kurzfristig auf Emotionen schauen, mittelfristig auf Inferenz, langfristig auf Ökosystem.
Zurück zu der anfänglichen Frage: Welche US-Aktien hat OpenClaw tatsächlich bewegt? Wir können die Überlegungen auf verschiedenen Zeitachsen entfalten.
Aktuell (in den letzten Monaten) verbleiben die direkten Impulse von OpenClaw auf die Einzelaktien relativ begrenzt. GOOGL und MSFT haben seit Februar keine außergewöhnlichen Schwankungen aufgrund der Agenten-Erzählung gezeigt. Das einzige klare ereignisbedingte Signal kam von AMD, wo Metas milliardenschwerer Chipauftrag zu einem dramatischen Anstieg des Aktienkurses an einem Tag führte. Insgesamt könnte der AI-Sektor eine Bewertungsanpassung durchlaufen, und die Beliebtheit von OpenClaw hat sich nicht in unmittelbare Kurskatalysatoren übersetzt.
Kurzfristig (3 Monate) könnte der Markt weiterhin den Druck auf die AI-Bewertungen verarbeiten, aber der kognitive Schock, den OpenClaw mit sich bringt, könnte das Verständnis der Käufer für den Agentenmarkt verändern. Diese Veränderung auf der kognitiven Ebene wird sich nicht sofort im Aktienkurs widerspiegeln und könnte möglicherweise die Erwartungen der Analysten neu gestalten.
Mittelfristig (6-12 Monate) ist der entscheidende Katalysator, ob die Nachfrage nach Agenten-Rechenleistung in den Quartalsberichten bestätigt werden kann. Wenn OpenClaw sowie die nachfolgenden Kimi Claw, MaxClaw und Unternehmensagentenlösungen ein bemerkenswertes Wachstum der API-Aufrufzahlen und des Cloud-Ressourcenverbrauchs bringen können, könnte die Erzählung über die Inferenzseite von NVDA, AMD und den drei großen Cloud-Anbietern bestätigt werden.
Langfristig (1-3 Jahre) sind die echten Gewinner die Unternehmen, die sich im Agentenökosystem positionieren, wie CrowdStrike und Palo Alto Networks, die Standards im Bereich Agentensicherheit etablieren.
Wir müssen auch erkennen, dass OpenClaw möglicherweise nicht das ultimative Produkt ist. Es hat Sicherheitsanfälligkeiten, hohe Token-Kosten und ein unsicheres Geschäftsmodell. Aber es hat zumindest eine entscheidende Sache erreicht: Es hat der Welt die Möglichkeit von AI-Agenten vor Augen geführt. Das ist kein Produkt-Update mehr, sondern ein tiefer Paradigmenwechsel.
Und sobald der Paradigmenwechsel stattfindet, wird er nicht aufhören, wir können nur gut vorbereitet sein, um auf den Tag zu warten.