


Verfasst von: Cosmo Jiang und Sam Lehman, Pantera Capital
Übersetzung: Yangz, Techub News
Der virale Aufstieg von OpenClaw (ehemals Clawdbot) markiert einen generationsübergreifenden Durchbruch in der Autonomie. Wenn diese KI-Intelligenzen beginnen, miteinander zu interagieren und sogar in bestimmten Szenarien autonom zu verhandeln und Transaktionen abzuschließen, wird die Zukunft der Agentenwirtschaft von Science-Fiction zur praktischen Anwendung.
OpenClaw ist nur ein Schritt auf dieser beschleunigten Reise. Billionen von Dollar fließen in den Aufbau von KI-Infrastrukturen. Allein die großen Data-Center-Betreiber in den USA werden voraussichtlich bis 2026 über 650 Milliarden Dollar für KI ausgeben, was ungefähr dem Zehnfachen der inflationsbereinigten Kosten des Apollo-Programms entspricht.
Ursprünglich eine einfache Chatbot-Technologie, entwickelt sich schnell zu einem vollautonomen KI-System mit Agentenfähigkeiten. Diese KI-Agenten werden nicht mehr nur Inhaltsgeneratoren sein, sondern echte wirtschaftliche Akteure. Sie sind in der Lage zu schlussfolgern, zu handeln, zu traden, zu debattieren, zu koordinieren und vieles mehr, und das alles ohne menschliche Echtzeitüberwachung. Die Auswirkungen dieses massiven Aufbaus werden überall spürbar sein, aber der Geschäftsbereich wird wohl am stärksten betroffen sein.
Einige Schätzungen deuten darauf hin, dass KI-Agenten bis 2030 weltweit 3 bis 5 Billionen Dollar an Verbrauchergeschäften generieren könnten. Selbst wenn nur 10 % des Transaktionsvolumens in agentenbasierte programmierbare Geschäfte umgewandelt werden, bedeutet das jährlich mehrere Hundert Milliarden Dollar an maschinenbasiertem Abwicklungsvolumen.
Das wirft eine natürliche Frage auf: Welche finanziellen und koordinierenden Bahnen sind für die geschäftlichen Aktivitäten von KI-Agenten sinnvoll?
Das aktuelle Geschäftssystem ist um Menschen herum gestaltet und umfasst mehrere Schritte wie Identitätsüberprüfung, Bankintermediation, rechtliche Verträge, Abrechnungszyklen und manuelle Überprüfungen. Autonome Software kann nicht einfach in eine Bankfiliale gehen, um ein Konto zu eröffnen, kann keine Verträge unterschreiben und kann nicht Tage auf ACH-Abwicklungen warten. Die Infrastruktur, die Agenten benötigen, sollte standardmäßig programmierbar, immer online, global zugänglich, genehmigungsfrei und maschinenverifizierbar sein.
Blockchain kann diese Anforderungen erfüllen, und wir haben bereits gesehen, dass sich dieser Trend abzeichnet.
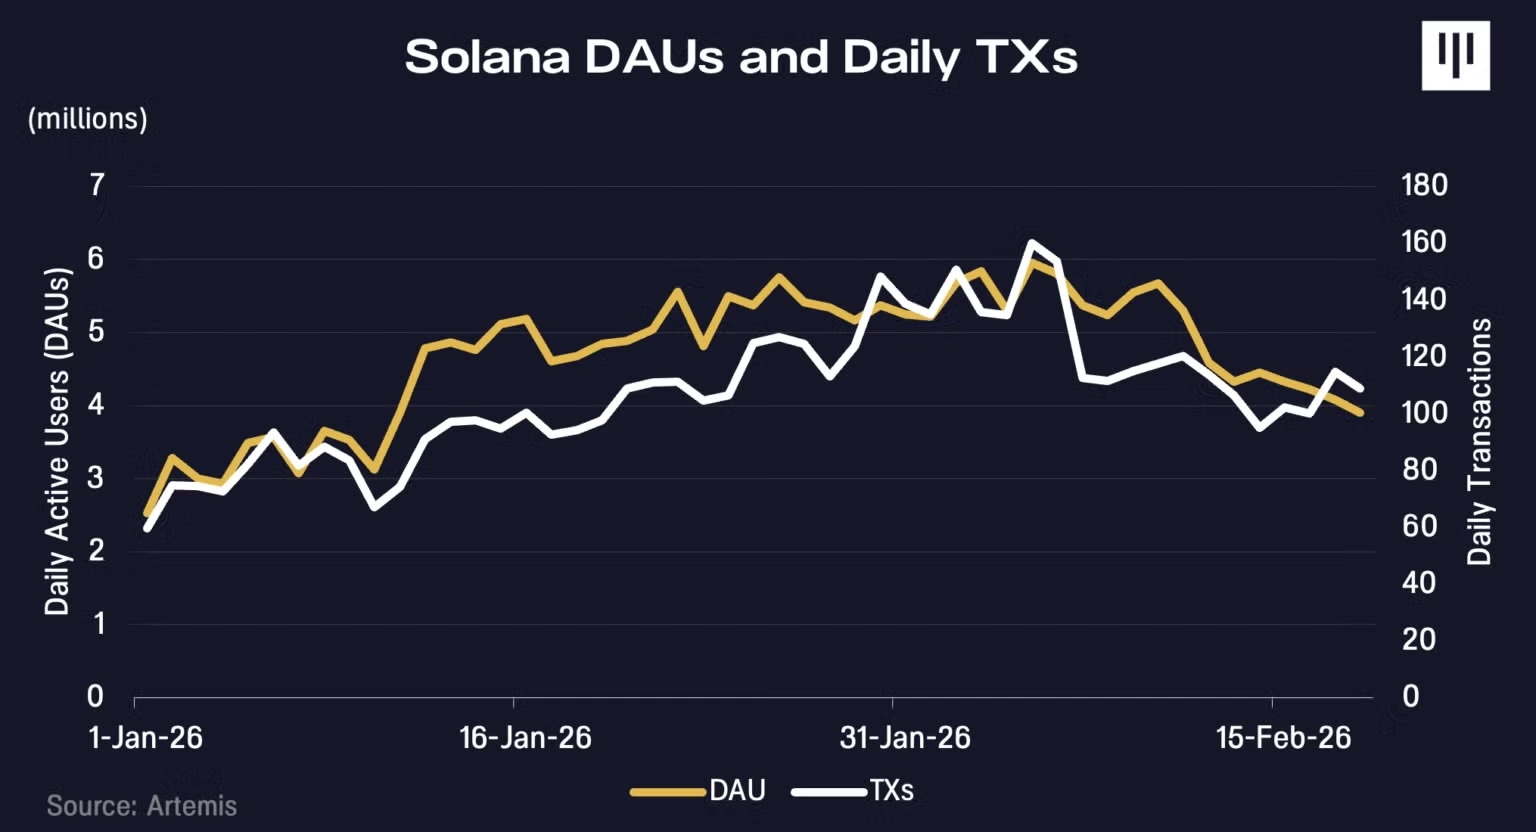
Zufälligerweise begann Solanas Handelsvolumen und die Anzahl aktiver Adressen in einem ähnlichen Zeitraum zu steigen, als OpenClaw im Januar schnell populär wurde. Beweise auf dem KI-Agenten-sozialen Netzwerk Moltbook deuten darauf hin, dass sie möglicherweise zu diesem Wachstum beigetragen haben.
x402 ist ein von Coinbase entwickeltes internetbasiertes Zahlungsprotokoll, das es KI-Agenten ermöglicht, digitale Ressourcen in Echtzeit zu bezahlen, ohne Konten oder komplexe, reibungsreiche Verifikationen. Seit der Einführung im Jahr 2025 wächst das Handelsvolumen rapide.
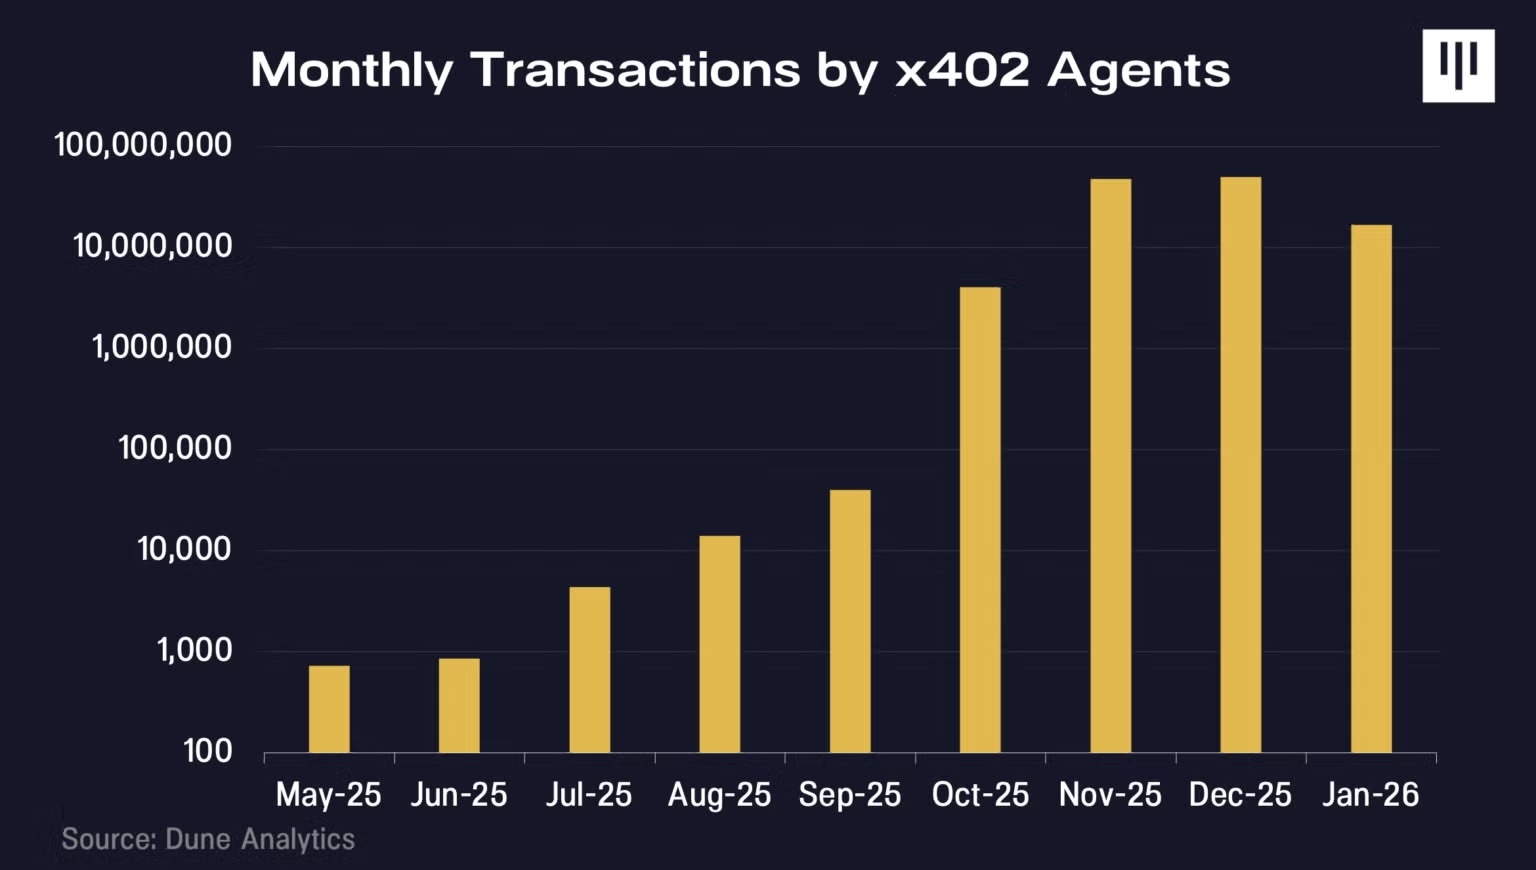
Wir befinden uns immer noch in einer frühen Phase, und die aktuellen Fälle sind eher richtungsweisend als entscheidend. Doch wenn Investoren von den Möglichkeiten der KI-Innovation begeistert sind, dann können wir nicht ignorieren, warum wir glauben, dass die Blockchain-Infrastruktur das Fundament für eine Welt autonomer Agenten sein wird.
Autonomie-Ebenen
Viele werden zu Recht darauf hinweisen, dass heutige KI-Agenten keine Blockchain benötigen. Das ist kurzfristig wahr, aber wir sehen es als eine kurzsichtige Sichtweise.
McKinsey hat kürzlich ein Framework veröffentlicht, das die sechs Automatisierungsstufen des KI-gesteuerten Geschäfts beschreibt, von einfachen Abonnements (Stufe 0) bis hin zu vollständig autonomen agentenbasierten Geschäften (Stufe 5). Die wesentliche Erkenntnis ist, dass die Stufen 0 bis 4 keine neue finanzielle Infrastruktur benötigen. In jeder dieser Stufen gibt es eine menschliche Identität hinter den Transaktionen. Die Nutzer haben sich über ChatGPT, Amazon oder Perplexity verifiziert und ihre Kreditkarteninformationen sind archiviert. Wenn Agenten Transaktionen durchführen, agieren sie als Vertreter dieser Menschen und erben deren Identität, Zahlungsnachweise und rechtlichen Status.
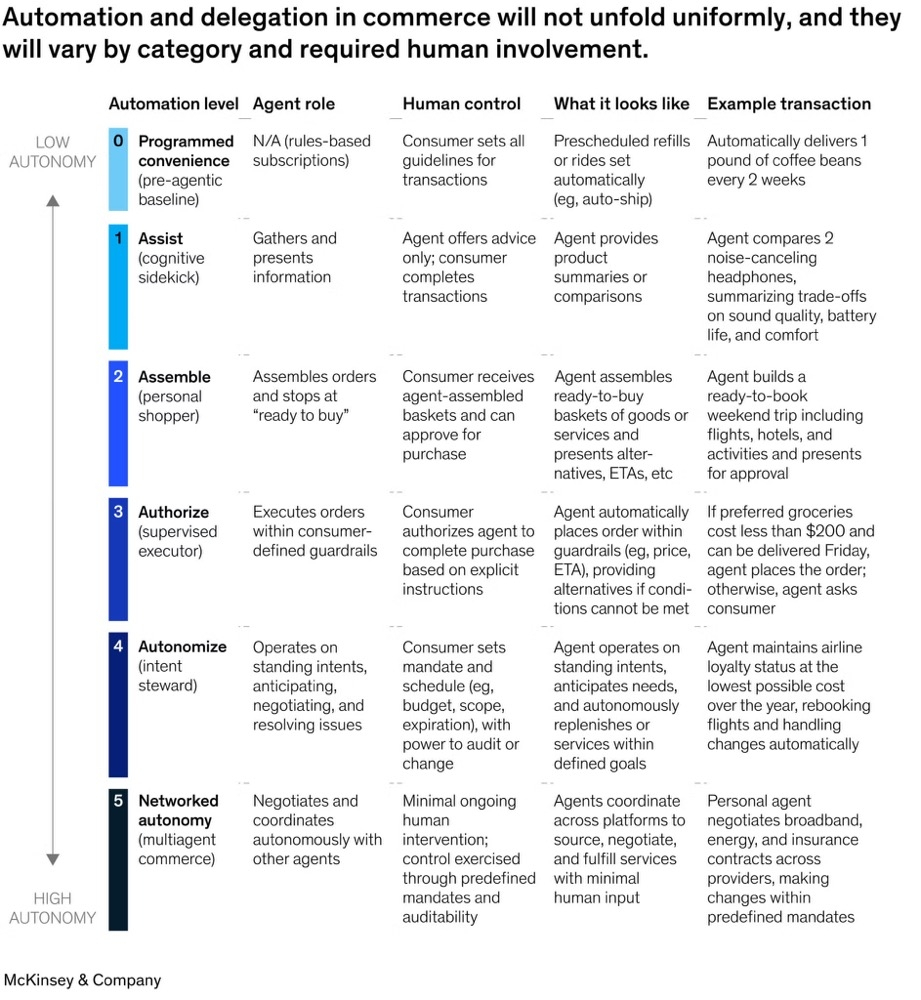
Die Grundlagen dieser Art von Geschäften, einschließlich geteilter Zahlungstoken, Rückerstattungssysteme und Betrugserkennung, existieren bereits durch Organisationen wie Visa oder Stripe und funktionieren ziemlich gut.
Auf Stufen 5 und höher, zum Beispiel wenn Agenten ohne menschliche Anweisung direkt mit anderen Agenten traden; wenn es keine menschliche Identität gibt, die geerbt werden kann; wenn Zahlungen programmierbar, bedingt und in Millisekunden abgewickelt werden müssen; und wenn Agenten eine plattformübergreifende tragbare Reputation benötigen, wird die Blockchain entscheidend.
Solange Menschen wirtschaftliche Verantwortung tragen, sind traditionelle Bahnen ausreichend. Sobald Agenten zu wirtschaftlich unabhängigen Akteuren werden, ändern sich die Rahmenbedingungen.
Agentenbasierte Finanzen
Um zu verstehen, wo sich Wert ansammeln wird und warum Blockchain wichtig ist, müssen wir uns das logische Ende von agentenbasierter künstlicher Intelligenz vorstellen. Wir steuern auf eine Welt zu, in der Agenten nicht mehr nur menschliche Assistenten sind, sondern unabhängige wirtschaftliche Akteure. Einige werden von Unternehmen oder Einzelpersonen geschaffen, andere werden von den Agenten selbst generiert und bilden zunehmend unabhängige Systeme, die in der Lage sind, ohne menschliche Echtzeitüberwachung zu schlussfolgern, Kapital zu konfigurieren und zu traden.
Wenn es keinen menschlichen Anweisungen für Transaktionskanäle gibt (z. B. zur Bank gehen, Stripe nutzen, eine Blockchain-Wallet starten), werden Agenten rational die Bahnen wählen, die Geschwindigkeit, Zuverlässigkeit und globale Abdeckung maximieren und gleichzeitig Reibung und Abhängigkeit minimieren. Wenn die Alternative darin besteht, ein Bankkonto zu eröffnen und auf die begrenzten Banköffnungszeiten für ACH-Abwicklungen zu warten, werden Agenten natürlich die genehmigungsfreien Blockchain-Bahnen wählen, die rund um die Uhr verfügbar sind.
Wir glauben, dass drei wesentliche Einschränkungen Agenten auf Blockchain-Bahnen treiben werden:
Identität und Zugang: Wie können wir die einzigartigen Identitäten von KI-Akteuren verfolgen, die miteinander handeln und Dienstleistungen registrieren? Was sollte ein neues Ruf-System sein, wenn traditionelle Kreditscores und Betrugserkennungssysteme für Menschen mit physischem Fußabdruck in einer Jurisdiktion entwickelt wurden?
Währungen und Zahlungen: Welche Form von Währung wird benötigt, wenn Agenten unzählige Mikropayments durchführen, bedingte Zahlungen ausführen und die grenzüberschreitende Geschäftsnachfrage erheblich erhöhen? Welche Form von Konten wird benötigt, wenn Agenten nicht in eine Bankfiliale gehen können, um ein Konto zu eröffnen?
Minimierung vertrauensbasierter Transaktionen: Wie können KI-Agenten Reibung vermeiden, die aus Streitigkeiten resultiert, die menschliche Schlichtung oder andere Formen des zentralisierten Vertrauens erfordern (die sie möglicherweise nicht erreichen oder nicht wollen)?
Identität und Zugang
Bevor ein Agent für etwas bezahlt, muss die Gegenpartei wissen, mit wem oder was sie es zu tun hat. Traditionelle Identitätssysteme sind für Menschen geschaffen. Sie verlassen sich auf staatlich ausgestellte Ausweise, handschriftliche Unterschriften und andere vorgegebene Nachweise, dass die andere Seite eine juristische Person ist.
Autonome KI-Agenten haben diese nicht. Sie können nicht einfach in eine Bank gehen, um ein Konto zu eröffnen, noch können sie Verträge rechtlich unterzeichnen. Wenn wir jedoch wollen, dass Agenten autonom traden, benötigen sie eine Möglichkeit, sich als legitim zu erweisen und die Befugnis zu erlangen, zu handeln.
Wenn du Agenten mit deinem Bankkonto verbindest, vervielfachen sich die Probleme. Wie wird Software auf Geldwäsche überprüft? Wer ist verantwortlich, wenn ein Agent autonom handelt? Was passiert, wenn er manipuliert wird?
In einfachen Fällen können Agenten die Credentials ihres Eigentümers erben (zum Beispiel ChatGPT Checkout). Aber dieses Modell funktioniert nicht, wenn es skaliert. Mehrere Agenten benötigen trennbare Befugnisse und Ausgabenlimits. Fehlverhalten muss isoliert werden, ohne alle Agenten einzufrieren. Diese Szenarien erfordern, dass Agenten ihre eigene verifizierbare Identität besitzen, anstatt sich auf die Identität von Menschen zu stützen.
Hier kommt die blockchain-basierte Identifikationstechnologie ins Spiel. Durch den Einsatz kryptographischer Techniken können Agenten nachweisen, dass sie befugt sind, im Namen einer bestimmten Person oder Firma zu handeln, ohne dabei sensible Informationen dieser Person preiszugeben. Man kann es sich wie eine digitale Vollmacht vorstellen, die von jedem, überall und jederzeit verifiziert werden kann, ohne einen Anwalt anrufen oder eine Datenbank abfragen zu müssen.
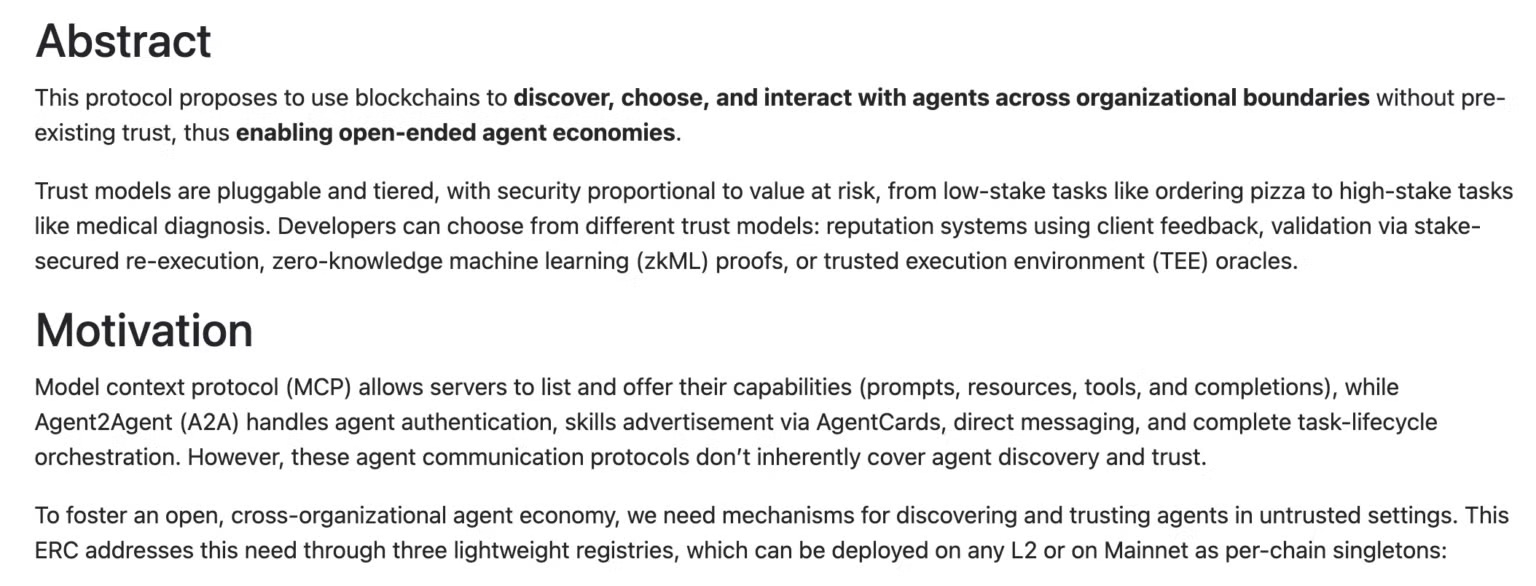
Neue Standards wie Ethereums ERC-8004 schlagen ein On-Chain-Register vor, das es Agenten ermöglicht, verifizierbare Credentials zu erstellen und im Laufe der Zeit Transaktionshistorien und Reputation aufzubauen. Ein Agent, der Tausende von Transaktionen erfolgreich abgewickelt hat und nie einen Streitfall hatte, hat eine Vertrauenswürdigkeit, die mit der eines neuen Agenten ohne Historie nicht vergleichbar ist, und dieser Ruf kann plattformübergreifend übertragen werden.
Das ist wichtig, denn Vertrauen ist die Voraussetzung für Geschäfte. Händler verbringen Jahre damit, Systeme zu entwickeln, um Bots und Crawler abzufangen, während sie in einer von Agenten betriebenen Wirtschaft herausfinden müssen, wie sie die richtigen Bots durchlassen. Eine kryptographisch sichere und verifizierbare Identität kann Händlern Vertrauen geben, ohne dass Menschen garantieren müssen.
Programmierbare Währungen und Mikropayments
Traditionelle Zahlungssysteme sind für Transaktionen im menschlichen Maßstab konzipiert. Wenn du für einen Kaffee oder eine Jeans bezahlst, sind die Transaktionsgebühren einer Kreditkarte (normalerweise 2-3 % plus etwa 30 Cent pro Transaktion) vernachlässigbar. Aber die Geschäftstätigkeit von Agent zu Agent funktioniert auf ganz andere Weise. Ein Agent, der Code schreibt, könnte in einer einzigen Aufgabe 10.000 API-Aufrufe initiieren. Ein Agent, der Preisvergleiche anstellt, könnte Hunderte von Datenanbietern abfragen. Zahlungen müssen in Millisekunden, wiederholt und mit Beträgen, die bis zu einem Bruchteil eines Cent betragen können, erfolgen.
Kreditkartennetze sind nicht für solche Verhaltensweisen optimiert. Die minimalen Gebühren machen Mikropayments unwirtschaftlich. Die Betrugsbekämpfungssysteme neigen dazu, Konten mit hohem Traffic und maschinenähnlichem Verhalten einzufrieren. Im Vergleich zu hochleistungsfähigen Blockchain-Protokollen ist deren Transaktionsgeschwindigkeit lächerlich langsam.
In diesem Bereich können Stablecoins und programmierbare Währungen wirklich eine Rolle spielen. On-Chain-Transaktionen können auf winzige Einheiten aufgeteilt werden, und die Abwicklungskosten sind nahezu null. Noch wichtiger ist, dass Zahlungen programmierbar sind, was bedeutet, dass sie bedingt sein können, z. B. nur zu zahlen, wenn die API gültige Daten zurückgibt, nur Gelder freizugeben, wenn die Rechenaufgabe abgeschlossen ist, und Echtzeit-Streaming-Zahlungen zu leisten, anstatt im Voraus für ein ganzes Kontingent zu zahlen, das du möglicherweise nicht nutzen wirst.
Programmierung erhöht auch die Kapitaleffizienz. Heute musst du normalerweise dein Konto im Voraus aufladen, um deinem Agenten Zugriff auf einen neuen Dienst zu gewähren. Du musst die Nutzung vorhersagen und Kapital im Voraus reservieren. Durch Smart Contracts und On-Chain-Sicherheiten können Agenten ihre Zahlungsfähigkeit vor der Bereitstellung des Dienstes nachweisen, ohne Zahlungen zu verschieben.
Die von Blockchain unterstützte Finanzinfrastruktur entspricht der Arbeitsweise, die Agenten haben sollten: autonom, hochfrequent, bedingt und kapitaleffizient.
Minimierung vertrauensbasierter Transaktionen
Traditionelle Geschäftsmodelle bauen Vertrauen auf zentralisierten Institutionen auf. Zahlungsabwicklungsunternehmen sind für die Bearbeitung von Rückbuchungen verantwortlich, Banken bieten Abwicklungszusagen und Gerichte entscheiden über Streitigkeiten, während die Durchsetzung von Verträgen letztlich auf menschlichen Rechtssystemen beruht.
Wenn Milliarden von Mikropayments über mehrere Jurisdiktionen hinweg stattfinden, wird dieses Framework ineffizient. Künstliche Intelligenz-Agenten, die mit anderen Agenten handeln, haben möglicherweise keinen Zugang zu oder die Möglichkeit, sich auf ein bestimmtes Rechtssystem zu verlassen. Grenzüberschreitende Durchsetzung kann langsam, teuer und voller Unsicherheiten sein.
Blockchain reduziert die Abhängigkeit von diesen fehleranfälligen Vertrauenssystemen, indem sie die Ausführungsmechanismen direkt in Smart Contracts kodiert. Zum Beispiel ermöglichen Smart Contracts, dass Gelder programmatisch treuhänderisch verwaltet werden und nur bei Erfüllung festgelegter Bedingungen freigegeben werden. Die Abwicklung ist deterministisch und nicht von Rückerstattungsrisiken abhängig. Die Regeln sind transparent und beide Parteien können sie im Voraus verifizieren. Es ist nicht erforderlich, auf rechtliche Abhilfemaßnahmen zurückzugreifen.
Für autonom operierende Agenten bedeutet die Minimierung der Abhängigkeit von zentralisierten Mitteln und menschlicher Schlichtung, dass Reibung reduziert, Vorhersehbarkeit erhöht und Geschäftsabläufe programmatisch skaliert werden können. Diese Infrastruktur mit geringem Reibungsverlust könnte den Umfang wirtschaftlicher Aktivitäten erweitern, die unter traditionellen Ausführungsmodellen nicht wirtschaftlich wären. Agentenbasierte Geschäfte, die von Blockchain-Bahnen unterstützt werden, könnten das globale BIP-Wachstum beschleunigen.
Das ist nur der Anfang
Die Frage ist nicht, ob agentenbasierte Geschäfte bevorstehen, sondern auf welcher Infrastruktur sie betrieben werden.
Da KI-Agenten zu autonomen wirtschaftlichen Akteuren werden, wird die Anzahl der wirtschaftlichen Akteure in der globalen Wirtschaft exponentiell wachsen. Agenten benötigen eine digital-native Finanzinfrastruktur, die programmierbare Abwicklung, Hochdurchsatz-Mikropayments, genehmigungsfreie Koordination und ein minimiertes vertrauensbasiertes Identitätssystem verarbeiten kann. Diese Prinzipien sind das Fundament des Blockchain-Designs.
Es lässt sich sagen, dass die schnelle Verbreitung von KI-Agenten sich als langfristiger struktureller Vorteil für die Blockchain-Entwicklung herausstellen wird. Es gibt bereits Beweise dafür, dass dies geschieht, und wir glauben, dass die meisten Investoren die Wertschöpfungsmöglichkeiten, die darin liegen, unterschätzen.