


Sober Optionsstudio × Derive.XYZ gemeinsam produziert
Verfasst von Sober Optionsstudio Analystin Jenna @Jenna_w5
1. Makro-Panorama: Eskalation des Konflikts im Nahen Osten und Neupreisgestaltung globaler Risikovermögen
Am 28. Februar 2026 führten die USA und Israel einen gemeinsamen Militärschlag gegen den Iran durch, der zur Ermordung des iranischen Obersten Führers Ali Khamenei führte. Die Bedeutung dieses Ereignisses geht weit über eine traditionelle militärische Aktion hinaus, da es direkt den Machtkern des iranischen Regimes berührt und nicht nur dessen militärische Fähigkeiten schwächt. Aus der Perspektive der Kapitalmärkte fürchten die Märkte niemals den Krieg selbst, sondern die strukturelle Unsicherheit, die der Krieg hervorrufen könnte, insbesondere wenn der Konflikt die Stabilität des Regimes betrifft, wird das Asset-Pricing-Modell grundlegend verändert.
Das ist auch der Grund, warum BTC am Wochenende eine äußerst typische, aber auch bedeutende Preisstruktur zeigt: zu Beginn der Nachrichten fiel der Preis schnell, bevor er dann schnell eine V-förmige Umkehr vollzog und alle Verluste wieder aufholte.
Auf den ersten Blick scheint dies ein typischer Wechsel von risk-off zu risk-neutral zu sein, aber auf einer tieferen Ebene spiegelt es wider, dass das Kapital schnell drei zentrale Variablen neu bewertet: ob der Konflikt langwierig sein wird, ob die Energieversorgung erheblich betroffen sein wird und ob das iranische Regime in einen Zeitraum der Machtneustrukturierung eintreten wird. Diese drei Variablen sind keine kurzfristigen Emotionen, sondern werden die zukünftige Liquiditätsumgebung und den Bewertungsrahmen für Risikoanlagen in den nächsten 6 bis 12 Monaten direkt beeinflussen.
Der Blick in die Geschichte kann uns helfen, die Reaktionsmechanismen des aktuellen Marktes zu verstehen.
Im Januar 2020, als die USA den hochrangigen Kommandeur der iranischen Revolutionsgarde, Soleimani, töteten, schwankte der Markt zwar kurzfristig, stabilisierte sich aber schnell wieder, der S&P 500 erlebte nur wenige Tage der Korrektur, bevor er wieder in den Aufwärtstrend zurückkehrte. Dies liegt daran, dass der Markt dies damals als eine taktische militärische Aktion ansah und nicht als einen strategischen Versuch, die iranische Regierung zu verändern.
Die Natur dieses Ereignisses ist jedoch völlig anders. Der US-Präsident hat öffentlich erklärt, dass "das iranische Volk sein Land zurückfordern sollte". Diese Aussage sendet in einem geopolitischen Kontext ein äußerst klares Signal, nämlich dass das potenzielle Ziel dieser Aktion möglicherweise nicht nur die Schwächung der iranischen militärischen Kapazitäten ist, sondern auch ein Regimewechsel angestrebt wird. Wenn der Konflikt von der taktischen Ebene auf die Regimeebene eskaliert, wird die Preislogik des Marktes zwangsläufig von kurzfristigen Risikoaufschlägen auf eine Neubewertung langfristiger politischer Risikoaufschläge umschwenken.
1.1 Die Unsicherheit des Machtvakuums ist die zentrale Variable für die wahre Preisbestimmung des Marktes.
Nach historischen Erfahrungen ist ein Machtvakuum oft zerstörerischer als der Krieg selbst, denn der Krieg hat zumindest klare Beteiligte und Ziele, während ein Machtvakuum eine drastische Erhöhung der Unsicherheit über zukünftige Wege bedeutet. Die möglichen Machtentwicklungswege im Iran könnten grob in drei Szenarien unterteilt werden, die jeweils völlig unterschiedliche Preisentwicklungswege für Vermögenswerte nach sich ziehen.
Das erste Szenario ist, dass die iranische Revolutionsgarde schrittweise die Kontrolle über das Regime übernimmt, was auch als der wahrscheinlichste Weg angesehen wird. Als die mächtigste militärische und politische Organisation im Iran hat die Revolutionsgarde die nötige Fähigkeit, die Kontrolle im Inland aufrechtzuerhalten und die Machtstruktur neu aufzubauen. In diesem Fall könnten die Konflikte kurzfristig sogar eskalieren, da die neue Machtstruktur möglicherweise eine externe harte Haltung benötigt, um die interne Legitimität zu festigen, was die Frequenz regionaler Konflikte erhöhen und die Risiken von Energiepreisen steigern könnte. Betrachtet man jedoch die mittelfristige Perspektive, könnte die Revolutionsgarde, sobald die Machtstruktur stabil ist, zu pragmatischen Strategien übergehen und durch Verhandlungen den externen Konfliktdruck verringern, um wirtschaftliche und politische Stabilität zu erreichen. Daher zeigt dieses Szenario in der Regel ein kurzfristiges Ansteigen der Volatilität, während die mittelfristigen Risikoaufschläge allmählich zurückgehen, was erklärt, warum BTC nach anfänglichem Rückgang schnell wieder ansteigt, weil der Markt beginnt, mittelfristige Stabilitätserwartungen teilweise einzupreisen.
Das zweite Szenario ist, dass der Konflikt sich in einen langfristigen Stellvertreterkrieg verwandelt, was den größten schädlichen Weg für die globalen Kapitalmärkte darstellt. In diesem Fall wird der Konflikt nicht mehr auf das iranische Festland beschränkt bleiben, sondern sich über verschiedene regionale Stellvertreterorganisationen im gesamten Nahen Osten ausbreiten; die Energieinfrastruktur wird zum potenziellen Angriffsziel, während die Straße von Hormuz, als Schlüsselstelle für den globalen Öltransport (ca. 20%), zur entscheidendsten Unsicherheitsvariable wird. Sollte der Transport dieser Straße erheblich gestört werden, könnten die Ölpreise schnell auf 100 bis 150 Dollar steigen, was die globale Inflationsrate direkt in die Höhe treibt und die Fed zwingt, die geldpolitische Ausrichtung neu zu bewerten, was zu einer Stagflation führen wird, in der sich langsames Wachstum und steigende Inflation die Waage halten. In dieser makroökonomischen Kombination werden traditionelle Risikoanlagen wie Aktien einer Bewertungsverdichtung ausgesetzt, während die Leistung von BTC davon abhängt, ob der Markt es als nicht-souveränen sicheren Hafen neu definiert, anstatt es nur als Risikoanlage zu betrachten.
Das dritte Szenario ist, dass das Regime nicht in der Lage ist, sich effektiv neu zu etablieren, aber die Konflikte in einen langfristigen, instabilen Zustand niedriger Intensität eintreten; dieses Szenario hat historisch gesehen ebenfalls eine hohe Wahrscheinlichkeit. Irak, Libyen und Afghanistan zeigen, dass ein Regimewechsel nicht unbedingt zu Stabilität führt, sondern langfristige politische Fragmentierung verursachen kann. Diese strukturelle Instabilität wird dazu führen, dass das globale Kapital weiterhin die politischen Risikoaufschläge erhöht, wodurch die Gesamtbewertung von Risikoanlagen gesenkt wird. Anders als bei traditionellen Anlagen könnte jedoch der Wert von BTC, da er nicht von einem nationalen Kreditsystem abhängt, in diesem Umfeld gestärkt werden und allmählich eine höhere strukturelle Nachfrage nach sich ziehen.
1.2 BTCs V-förmige Umkehr ist im Wesentlichen ein Prozess der Neupreisfeststellung von Vermögenswerten.
Der typische V-förmige Umkehrtrend von BTC ist im Wesentlichen das Ergebnis einer Neupreisfeststellung der Vermögenswerte, nicht von emotionalen Beweggründen. Zu Beginn des Konflikts war die erste Reaktion des Marktes, das Risiko zu senken, und aufgrund der 24-Stunden-Handelsmerkmale und der hohen Liquidität wurde BTC zum Hauptinstrument der Institutionen, um ihre Risikoexposition schnell zu reduzieren, was zu einem raschen Preisverfall führte. Als der Markt jedoch allmählich bestätigt, dass dieser Konflikt zwar ernst ist, aber kurzfristig nicht direkt das globale Finanzsystem oder die Struktur der Dollarliquidität zerstören wird, erhält BTC wieder Käufersupport.
Dieser Prozess spiegelt die doppelte Eigenschaft von BTC im globalen Vermögenssystem wider. Einerseits zeigt BTC in Phasen der Liquiditätsverknappung weiterhin Eigenschaften von Risikoanlagen, da Institutionen zuerst die liquidesten Vermögenswerte verkaufen, um Bargeld zu erhalten; andererseits beginnt BTC in Zeiten zunehmender politischer Unsicherheit als nicht-souveräner Vermögenswert zu wirken, wodurch einige sicherheitsorientierte Mittel angezogen werden. Dieser Mechanismus des Eigenschaftswechsels führt dazu, dass BTC während geopolitischer Schocks normalerweise eine Preisbewegung zeigt, die zunächst fällt und dann steigt, anstatt einen einseitigen Trend zu bilden.
1.3 Energiepreise sind nach wie vor die zentrale Variable für die Preisbildung von globalen Vermögenswerten.
Obwohl der Krieg selbst die Hauptaufmerksamkeit des Marktes auf sich zieht, bleibt aus der Perspektive der makroökonomischen Vermögensbewertung der entscheidende Variable, der die Marktbewegung bestimmt, der Energiepreis, da die Energiekosten den Inflationspfad, den Zinsweg und das globale Liquiditätsumfeld direkt beeinflussen. Wenn die Ölpreise weiterhin hoch bleiben, wird die Fed gezwungen sein, den Zinssenkungszyklus zu verschieben, was die tatsächlichen Zinssätze hoch hält und alle Risikoanlagen unter Wert setzt.
Das ist auch der Grund, warum die implizite Volatilität des Optionsmarktes nach dem Ereignis schnell ansteigt, denn der Optionsmarkt bewertet im Wesentlichen die zukünftige Unsicherheit, während die Unsicherheit der Energiepreise die zukünftigen makroökonomischen Politiken direkt beeinflussen wird. Die aktuelle Volatilitätsoberfläche zeigt eine deutliche kurzfristige Aufschlagsstruktur, was darauf hindeutet, dass der Markt glaubt, dass das kurzfristige Risiko erheblich gestiegen ist, aber die langfristige strukturelle Krise noch nicht vollständig eingepreist ist; dies ist auch ein typisches Merkmal der Preisbestimmung in der frühen Phase geopolitischer Schocks.
1.4 Der globale Kapitalmarkt tritt in eine Phase der Neubewertung politischer Risiken ein.
In den letzten zehn Jahren hat der globale Kapitalmarkt hauptsächlich aufgrund von Liquiditätsrisiken bewertet, da die Geldpolitik in einem Umfeld niedriger Zinsen und quantitativer Lockerung die entscheidende Variable für die Vermögenspreise ist. Mit der steigenden Häufigkeit geopolitischer Konflikte wird das politische Risiko jedoch wieder zu einem wichtigen Bestandteil der Vermögensbewertung. Das bedeutet, dass zukünftige Preisschwankungen von Vermögenswerten zunehmend durch politische Unsicherheit und nicht nur durch Änderungen der Geldpolitik getrieben werden.
In dieser Umgebung wird die Volatilität selbst zur neuen Norm und nicht zu einem periodischen Anomaliephänomen. Für den Optionsmarkt wird diese strukturell hohe Volatilitätsumgebung die Optionsbewertung erheblich erhöhen und reichlich Gelegenheit für Volatilitätshandelsstrategien schaffen. Gleichzeitig könnte BTC, als nicht-souveräner Vermögenswert, allmählich breitere Anerkennung finden und damit seine langfristigen Risiko-Rendite-Eigenschaften ändern.
Zwei, BTC & ETH Optionsmarktdaten tiefgehende Analyse.
Durch die Beobachtung der Volatilitätsdaten von Amberdata&Derive.XYZ durchläuft die Preislogik des Volatilitätsmarktes in dieser Woche eine drastische "Polarisierung"-Umstrukturierung. Getrieben von plötzlichen geopolitischen Ereignissen wie den US-Israel-Angriffen auf den Iran und dem Attentat auf Khamenei hat der Optionsmarkt schnell von der vorhergehenden "Zinsreduzierungs-Erwartungsstrategie" zur "Kriegsabsicherung und extremen Hedging"-Modus gewechselt.
ATM IV&Skew: Polarisation der Emotionen und Divergenz der Arten.
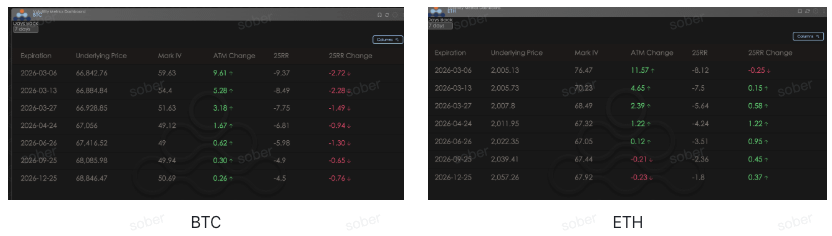
Delta 25 Skew (25RR, d.h. 25 Delta Call IV minus 25 Delta Put IV) spiegelt die Marktpräferenz für die Richtung der Preisbewegung wider. ATM Change spiegelt die jüngsten Änderungen in der impliziten Volatilität (IV) von At-the-Money-Optionen wider.
Aus der ATM-Änderung (Änderung der impliziten Volatilität von At-the-Money-Optionen) zeigt sich, dass die implizite Volatilität (IV) von BTC und ETH in dieser Woche in allen Laufzeiten gestiegen ist.
Auf der Ebene der Skew (Schiefe) zeigen BTC und ETH eine seltene Divergenz in der Preisbewegung:
BTCs "Fehlfunktion als sicherer Hafen" und verstärkte Verteidigung: BTCs 25RR (25 Delta Risk Reversal) zeigt einen signifikanten Rückgang, der kurzfristige 25RR Change verzeichnete -2,72. Dies bedeutet, dass nach einer "V-förmigen" Preisumkehr die Kosten für das Hedging gegen Abwärtsrisiken (Prämien auf der Put-Seite) höher geworden sind. Obwohl BTC den verlorenen Boden zurückgewonnen hat, scheinen die Optionshändler dies offensichtlich nicht zu glauben; das bullish Sentiment hat erheblich nachgelassen; der Markt neigt eher dazu, den aktuellen Anstieg als "Liquiditätsfalle" unter dem Schatten des Krieges zu betrachten.
ETHs "Nachholerwartung" und verbesserte Emotionen: Im Gegensatz zu BTC zeigt ETHs Bullish-Sentiment im Vergleich zur letzten Woche eine Erhöhung. Diese Divergenz spiegelt eine Kompensationspreisgestaltung von Kapital unter extremen Bedingungen wider - während BTCs sicherer Hafen als "digitales Gold" in geopolitischen Konflikten auf die Probe gestellt wird, setzen einige spekulative Mittel darauf, dass ETH in der nachfolgenden Erholung eine stärkere Elastizität (Beta) aufweist.
BTCÐ
Fälligkeitsstruktur (Term Structure): Anhaltende inversive Form.
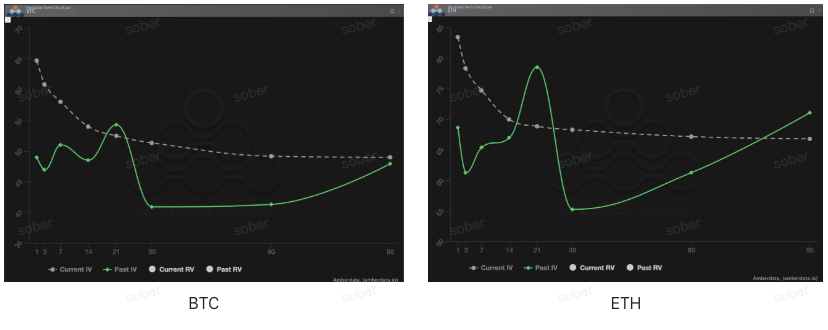
Die Fälligkeitsstruktur (Term Structure) zeigt die Verteilung der impliziten Volatilität (IV) zu unterschiedlichen Fälligkeiten.
Die Form der Backwardation (Inversion) wird deutlich: Die graue gestrichelte Linie (Current IV) ist an der kurzen Seite (1-7 Tage) hoch erhoben und liegt deutlich über der langen Seite. Dies steht im völligen Gegensatz zu einer gesunden Contango-Struktur (kurz niedrig und lang hoch). Diese Struktur "kurz hoch, lang niedrig" ist typisch für "geopolitische Preisgestaltung" - der Markt glaubt, dass die größte Unsicherheit in den nächsten 48-72 Stunden konzentriert ist, nämlich ob die Vergeltungsaktionen Irans in einen umfassenden Krieg eskalieren und ob die Straße von Hormuz blockiert wird.
Um die Stimmungstransformation der vergangenen IV zu vergleichen: Die grüne durchgezogene Linie (Past IV) zeigt, dass der Markt in der letzten Woche noch auf relativ gemäßigtem Niveau war, die Kurve jedoch relativ flach war. In dieser Woche ist die Current IV in allen Laufzeiten gestiegen, insbesondere bei Fristen unter 30 Tagen, was darauf hindeutet, dass die Marktstimmung in den letzten 7 Tagen von "robustem Warten" zu "vollständiger Absicherung" übergegangen ist. Selbst die IV in der langen Frist (90 Tage) ist ebenfalls gestiegen, was darauf hinweist, dass das Einflussfenster dieses "Nahost-Pulverfasses" möglicherweise länger ist als der Markt ursprünglich dachte.
BTCÐ
Risikoaufschläge (VRP): Der dunkelste Moment für Verkäufer und das "negative Aufschlag"-Sumpf.
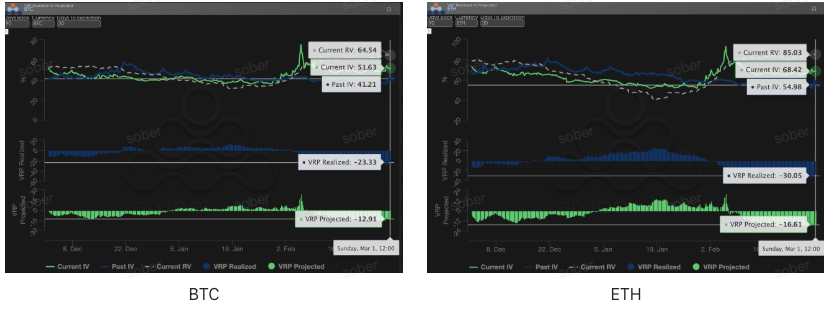
VRP (Volatilitätsrisikoaufschlag = implizite Volatilität IV - realisierte Volatilität RV) ist ein wichtiger Indikator zur Bewertung der Angemessenheit der Optionspreisgestaltung. Die VRP-Daten zeigen aus der Sicht von Gewinn und Verlust die derzeitige missliche Lage der Optionsverkäufer auf:
VRP Realized bleibt weiterhin negativ: Derzeit liegt VRP Realized bei etwa -20. Das bedeutet, dass während des Marktrückgangs und des Ausbruchs des Krieges die realisierte Volatilität (RV) die implizite Volatilität (IV) bei der Preisgestaltung der Optionen bei weitem übersteigt. Für Verkäufer bedeutet dies, dass die erhaltenen Prämien nicht einmal die extremen Hedging-Verluste abdecken, die durch Gamma verursacht werden. In dieser Woche hat sich dieser Wert weiter verschlechtert und zeigt, dass die Freisetzung von Volatilität noch nicht ihren Höhepunkt erreicht hat; der Gewinnspielraum der Verkäufer wurde vollständig durch die "nichtlinearen Schwankungen des Krieges" aufgezehrt.
Mangel an VRP Projected und Preisstrategie: Derzeit liegt der VRP Projected (erwarteter Aufschlag) weiterhin im tiefen negativen Bereich. Dies ist ein besorgniserregendes Signal: Selbst wenn die IV bereits erheblich gestiegen ist, übertrifft sie immer noch nicht die aktuelle RV.
Der "Mangel an Vorstellungskraft" im Markt: Dieses Phänomen, bei dem die IV nicht mit der RV mithalten kann, zeigt, dass, obwohl der Krieg bereits begonnen hat, der Optionsmarkt bei der Preisgestaltung für "extreme schwarze Schwäne" immer noch zurückhaltend ist. Der Markt wagt es nicht, sich das schlimmste Szenario vorzustellen, was dazu führt, dass die implizite Volatilität nicht den "echten Höhepunkt" wie im März 2020 erreicht hat. Dieser "Mangel an Vorstellungskraft" bedeutet, dass wir, wenn sich die Situation in der nächsten Woche weiter verschlechtert, eine Beschleunigung der IV in Richtung Höchststände sehen werden.
BTCÐ
Optionsdaten: Die "dritte Augen" der Händler und multidimensionale Preisgestaltungsmacht.
Im komplexen makroökonomischen Umfeld von 2026 sind die reinen Preisbewegungen (Spot Price) oft verzögert, während die Optionsdaten die "dritte Augen" der Händler darstellen, die in der Lage sind, die echten Verteidigungsgrenzen des Kapitals zu erkennen.
Für unterschiedliche Handelsstile sollten die beobachteten Daten Dimensionen deutlich unterscheiden.
Kurzfristige/Intraday-Händler (Gamma Scalpers): sollten das Gamma Exposure (GEX) von 1-3 dte genau überwachen. Während der Volatilität des Wechsels der Fed-Leitung am 30. Januar bildeten die konzentrierten Ausübungspreise von GEX eine starke physische Unterstützung und Widerstand, die kurzfristigem Kapital helfen konnte, vor einer Liquiditätskrise präzise auszusteigen.
Trend-/Swing-Trader: sollten sich auf 25 Delta Skew und VRP Projected konzentrieren. Wenn der Skew weiterhin in einem extrem niedrigen negativen Bereich bleibt, während der VRP hoch bleibt, deutet dies oft darauf hin, dass der Markt übermäßig verängstigt ist, was ein typisches Signal zum "Gegenschnäppchen" darstellt.
Institutionelle/Long-Hedger: sollten die Fälligkeitsstruktur durchdringen, um die Veränderungen des weit entfernten Vega zu beobachten. Durch den Vergleich der Abweichung zwischen der aktuellen IV und dem 90-Tage-Durchschnitt kann beurteilt werden, ob die aktuelle "Versicherung" überteuert ist, wodurch entschieden werden kann, ob man direkt Puts kauft oder eine komplexere Kombinationstrategie aufbaut.
Optionsdaten bieten die doppelte Dimension von "Wahrscheinlichkeit" und "Kosten". Um Investoren zu helfen, diese asymmetrischen Gelegenheiten besser zu erfassen, bietet das Sober Optionsstudio jetzt einen Service für maßgeschneiderte Optionsdatennachverfolgung an, der tiefgehende Einblicke in Ihre spezifischen Positionen und Risikopräferenzen bietet. Bitte kontaktieren Sie uns direkt für Anfragen.
Drei, Optionsstrategien Empfehlung: Verwenden Sie Bear Put Spread, um eine kostengünstige Firewall zu erstellen.
In einem extremen Umfeld mit hoher impliziter Volatilität (High IV) und stark invertierten Nahkurven (Backwardation) ist der direkte Kauf von Put-Optionen (Long Put) bereits außergewöhnlich teuer geworden.
Obwohl ein negativer VRP darauf hindeutet, dass die IV im Vergleich zur RV immer noch günstig erscheint, ist es für schützende Investoren in der Hochpreissituation sehr riskant, hohe Prämien zu zahlen, da sie schnell mit großen Theta (Zeitwert) Verlusten und Vega (Volatilitätsrückgang) konfrontiert werden, wenn die Situation sich etwas entspannt.
Daher empfehlen wir in dieser Woche die Verwendung der Bear Put Spread-Strategie. Dies ist nicht nur eine präzise Verteidigung gegen geopolitische Tail-Risiken, sondern auch die kosteneffektivste Absicherungslösung unter den aktuellen Marktbedingungen.
Strategiekonstruktion:
Kauf von Put-Optionen (Long Put): Wählen Sie At-the-Money (ATM) oder leicht im Geld (ITM) Optionen mit einer Laufzeit von 14-30 Tagen und einem Delta zwischen -0,4 und -0,5.
Verkauf von Put-Optionen (Short Put): Wählen Sie Optionen mit demselben Fälligkeitsdatum und einem Delta von etwa -0,15, die tief im Geld (OTM) sind.
Kernlogik:
Kostenverluste reduzieren: Da die aktuelle gesamte IV steigt, sollten wir nicht nur Käufer sein, sondern auch die hohe IV nutzen, um weit entfernte Optionen zu verkaufen, um Kosten abzusichern. Durch den Verkauf von OTM Puts zur Rückgewinnung von Kapital kann die Gesamtausgabe von Long Puts erheblich gesenkt werden, was den Gewinnschwellenpunkt (Breakeven) der Strategie erhöht.
Hedging des Rückgangs des IV-Risikos: Historische Erfahrungen zeigen uns, dass, solange der Markt die Einschätzung trifft, dass der Schlag "taktisch" ist, die Panik schnell verschwinden wird. Die Vega-Exposition des Bear Put Spread ist gering, selbst wenn eine Umkehr der Situation zu einem dramatischen Rückgang des IV führt, kann der Gewinn an der Short Put-Seite einen Teil des Wertes von Long Put ausgleichen.
Schutzlinie festlegen: In Verbindung mit der Analyse des politischen Vakuums und des Energieimpacts aus dem ersten Teil, wird der Markt, wenn er eine tiefgreifende Anpassung erfährt, oft nach wichtigen Unterstützungsniveaus suchen. Setzen Sie den Short Put in der Nähe starker technischer Unterstützungsniveaus, um sowohl eine "Schutzbreite" zu bieten, die die Hauptverluste abdeckt, als auch zu vermeiden, dass übermäßig Prämien für die extrem kleinen Wahrscheinlichkeiten eines "Nullrisikos" gezahlt werden.
Warum ist der Bear Spread in dieser Zeit besser als der reine Kauf von Puts oder Collars?
Hedging von Vega-Risiken: Derzeit liegt der VRP tief im negativen Bereich. Wenn sich die Zollstreitigkeiten beruhigen, könnten sowohl die realisierte Volatilität (RV) als auch die implizite Volatilität (IV) zurückgehen, und das bloße Halten von Long Puts könnte aufgrund des Rückgangs der Volatilität zu erheblichen Verlusten führen. Im Bear Spread wird die Put-Option, die Sie verkauft haben, aufgrund des Rückgangs der IV Gewinne erzielen, wodurch der Großteil der negativen Auswirkungen von Vega ausgeglichen wird.
Die Kapitalnutzung ist extrem hoch: Der Verkauf von wertlosen Put-Optionen reduziert erheblich Ihre Eröffnungskosten durch die erhaltenen Prämien. Im Vergleich zur Collar-Strategie, die den Verkauf von Calls zur Finanzierung erfordert, behält der Bear Spread den unbegrenzten Gewinnraum des Spot-Marktes. Angesichts der makroökonomischen Erwartungen, dass "Steuerrückzahlungen möglicherweise zu einer massiven Geldschöpfung führen", ist es entscheidend, die Aufwärtspositionen zu behalten.
V. Haftungsausschluss
Dieser Bericht basiert auf öffentlich zugänglichen Marktdaten und Optionenstheorie-Modellen und zielt darauf ab, Investoren Marktinformationen und professionelle Analyseperspektiven bereitzustellen; alle Inhalte sind nur zu Informations- und Austauschzwecken gedacht und stellen keine Form von Anlageberatung dar. Der Handel mit Kryptowährungen und Optionen ist äußerst volatil und riskant und kann zu einem vollständigen Verlust des Kapitals führen. Vor der Anwendung einer Handelsstrategie sollten Investoren die Eigenschaften der Optionsprodukte, die Risikoattribute und ihre eigenen Risikotoleranzen vollständig verstehen und unbedingt einen professionellen Finanzberater konsultieren. Die Analysten dieses Berichts übernehmen keine Verantwortung für direkte oder indirekte Verluste, die aus der Nutzung des Inhalts dieses Berichts resultieren. Frühere Marktleistungen sind kein Hinweis auf zukünftige Ergebnisse; bitte treffen Sie rationale Entscheidungen.
Gemeinsam produziert: Sober Optionsstudio × Derive.XYZ