
Das Set an Indikatoren, das früher zur Beurteilung der Marktposition verwendet wurde, hat nahezu vollständig versagt.
Anfang 2026 herrscht im Kryptomarkt eine Stimmung der Frustration und Verwirrung.
Bitcoin hat sich von seinem historischen Höchststand im Oktober 2025 um etwa 36% zurückgezogen, der Markt hat zwischen Bullen und Bären hin und her geschwankt. Aber was viele Krypto-Investoren noch unruhiger macht, ist nicht der Preis selbst, sondern das Set an Indikatoren, das sie früher zur Beurteilung der Marktposition verwendet haben, das nahezu vollständig versagt hat.
Die Vorhersage von 500.000 USD durch das S2F-Modell weicht um mehr als das Dreifache von der Realität ab, der vierjährige Zyklus hat nach der Halbierung auf explosive Märkte gewartet, während der Pi Cycle Top-Indikator im gesamten Zyklus schweigt, und die feste Schwelle des MVRV Z-Scores wird nicht mehr ausgelöst, während der obere Bereich des Rainbow Charts unerreichbar wird. Gleichzeitig haben die gegenläufigen Signale des Angst- und Gier-Index wiederholt versagt, und die mit großer Erwartung herbeigesehnte "Altcoin-Saison" bleibt aus.
Warum versagen diese Indikatoren kollektiv? Liegt es hinter einer vorübergehenden Abweichung oder hat sich die Marktstruktur grundlegend geändert? PANews hat die derzeit weit verbreitet diskutierten acht versagenden Indikatoren systematisch untersucht und analysiert.
Die Theorie des vierjährigen Zyklus: Der Angebotsdruck durch Halbierung wird immer unbedeutender.
Die Theorie des vierjährigen Zyklus ist eine der am weitesten verbreiteten Regeln im Kryptomarkt. Diese Theorie besagt, dass Bitcoin einem festen Rhythmus folgt, der durch Halbereignisse angetrieben wird: Ansammlung vor der Halbierung, Explosion 12-18 Monate nach der Halbierung, ein Rückgang um 75%-90% nach dem Höhepunkt und ein Wiederbeginn nach dem Bärenmarkt-Boden. Die drei Halbierungen in den Jahren 2012, 2016 und 2020 haben diese Regel gut bestätigt.
Nach der Halbierung im April 2024 gab es jedoch keinen typischen explosiven Anstieg auf dem Markt wie in den vorherigen Zyklen. Die annualisierte Volatilität von Bitcoin sank von über 100% in der Geschichte auf etwa 50%, was mehr "langsamen Bullen"-Charakter zeigt. Der Rückgang im Bärenmarkt hat sich ebenfalls verringert, wobei der Rückgang von 2022 von Höchststand zu Tiefpunkt 77% betrug, was weniger ist als die 86% von 2014 und 84% von 2018.
Die Diskussion über das Versagen der Theorie des vierjährigen Zyklus ist in sozialen Medien weit verbreitet. Die vorherrschende Meinung ist, dass der Eintritt institutionellen Kapitals die mikrostrukturelle Dynamik des Marktes grundlegend verändert hat.
Zuerst hat der Bitcoin-Spot-ETF nach seiner Einführung in den USA kontinuierlich Kapital angezogen und eine anhaltende Nachfrage geschaffen, die die einfach narrative, die nur durch die Halbierung angetrieben wird, durchbrochen hat.
Zweitens wird die Blockbelohnung durch die Halbierung im Jahr 2024 auf 3,125 BTC gesenkt, und das tägliche Angebot sinkt von etwa 900 BTC auf 450 BTC, was zu einer jährlichen Angebotsreduktion von etwa 164.000 BTC führt. Diese Reduzierung hat die annualisierte Inflationsrate von Bitcoin (Angebotswachstumsrate) von 1,7% vor der Halbierung auf etwa 0,85% gesenkt, wobei die jährlich reduzierte Menge nur 0,78% des Gesamtangebots von 21 Millionen BTC ausmacht. Im Vergleich zur Marktkapitalisierung von mehreren Billionen Dollar hat der tatsächliche Einfluss dieser Angebotsreduktion bereits kaum Bedeutung.
Pi Cycle Top: Der Rückgang der Volatilität hat dazu geführt, dass die Bedingungen für gleitende Durchschnittskreuzungen nicht mehr erfüllt sind.
Der Pi Cycle Top wurde von Philip Swift entwickelt, um den Markt-Topp zu identifizieren, indem er beobachtet, wann der 111-Tage gleitende Durchschnitt den doppelten Wert des 350-Tage gleitenden Durchschnitts nach oben durchquert. Dieser Indikator hat dreimal genau ein Topsignal im Jahr 2013, 2017 und im April 2021 gesendet.
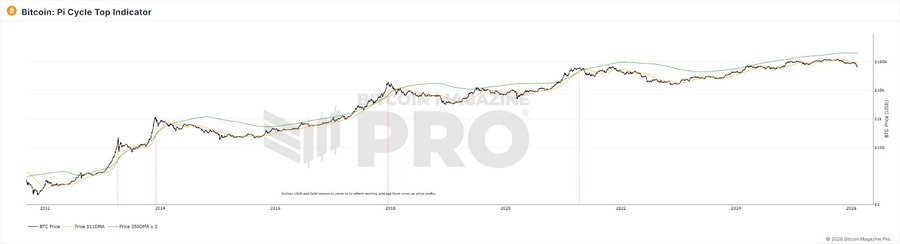
In dem Bullenmarktzyklus von 2025 gab es nie eine effektive Kreuzung zwischen den beiden gleitenden Durchschnitten, und der Indikator blieb weiterhin "stumm". Aber der Abwärtstrend des Marktes ist bereits sehr offensichtlich.
Der Grund für das Versagen dieses Indikators könnte darin liegen, dass der Pi Cycle Top von heftigen Preisschwankungen abhängt, was dazu führt, dass sich die kurzfristigen gleitenden Durchschnitte stark von den langfristigen gleitenden Durchschnitten abweichen und eine Kreuzung erzeugen. Mit dem strukturellen Rückgang der Volatilität von Bitcoin und der Beteiligung von ETFs und Institutionen wird die Preisbewegung von BTC glatter, während die parabolischen Anstiege, die von Kleinanlegern getrieben werden, abnehmen. Die Bedingungen für gleitende Durchschnittskreuzungen sind nicht mehr so leicht zu erfüllen. Darüber hinaus ist dieser Indikator im Wesentlichen eine Kurvenanpassung von Daten aus der frühen Adoptionsphase (2013-2021), und nach einer grundlegenden Veränderung der Marktteilnehmerstruktur sind die ursprünglich angepassten Parameter wahrscheinlich nicht mehr anwendbar.
MVRV Z-Score: Die Marktgröße und das Haltemuster haben die Berechnungsgrundlage verändert.
MVRV Z-Score ist ein On-Chain-Bewertungsindikator, der das Abweichen des Marktwerts von Bitcoin (aktueller Marktwert) vom realisierten Wert (Gesamtwert jeder Bitcoin, basierend auf dem Preis zum letzten On-Chain-Movement) vergleicht, um den Marktwert zu beurteilen. Traditionell wird ein Z-Score über 7 als Verkaufssignal für einen überhitzten Markt betrachtet, während ein Wert unter 0 als Kaufsignal für einen extrem unterbewerteten Markt gilt.
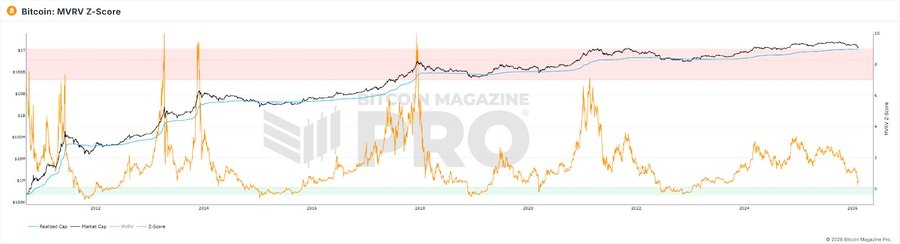
In der Realität hat selbst der Z-Score während des Bullenmarktop der 2021er Jahre nicht die Höhe der vorherigen Zyklen erreicht, und die traditionellen festen Schwellenwerte (>7) wurden nicht mehr ausgelöst. Bis 2025, obwohl der Bitcoin-Preis sein Maximum erreicht hat, beträgt der höchste Wert des Z-Scores nur 2,69.
Die möglichen Gründe sind folgende:
1. Institutionen kaufen zu hohen Preisen ein und halten langfristig, wodurch der Realisierte Wert systematisch auf ein Niveau angehoben wird, das näher am Marktwert liegt, was den Volatilitätsraum von MVRV verringert.
2. Die hochfrequenten Bewegungen kurzfristig aktiver Händler drücken das aktive Angebot von RV "nahe" zu den aktuellen Preisen und verringern weiter die Lücke zwischen MV-RV.
3. Nachdem die Marktkapitalisierung gewachsen ist, muss das Kapital, das erforderlich ist, um die gleichen extremen Z-Score-Werte wie in der frühen Phase zu erreichen, geometrisch ansteigen.
Das Ergebnis der Überlagerung dieser drei Faktoren ist: Die Obergrenze des Z-Scores wurde strukturell nach unten gedrückt, und der ursprünglich festgelegte Wert von "7=überhitzt" kann nicht mehr erreicht werden.
Rainbow Chart: Die Annahme des logarithmischen Wachstums wird gebrochen.
Das Bitcoin Rainbow Chart verwendet eine logarithmische Wachstumsfunktion zur Anpassung der langfristigen Preisbewegungen und unterteilt den Preisbereich in einen farbigen Bereich, der von "extrem unterbewertet" bis "extrem überbewertet" reicht, wodurch Investoren den Zeitpunkt für Kauf und Verkauf bestimmen können. In 2017 und 2021 entsprach das Berühren der oberen Farbzone tatsächlich den Marktspitzen.
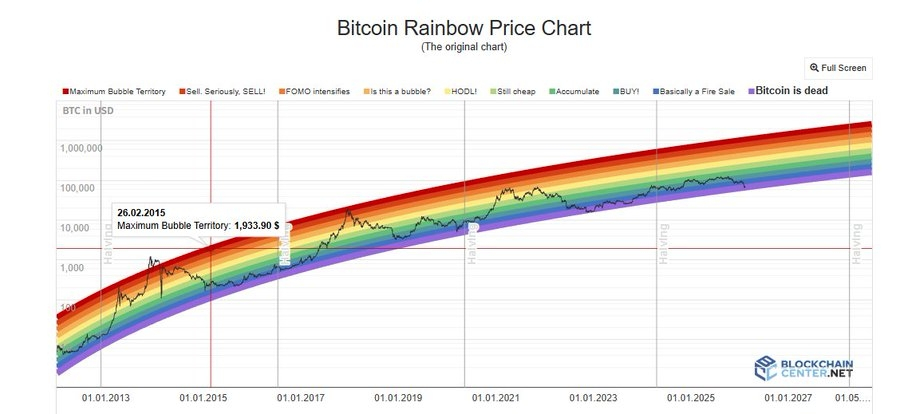
Aber während des gesamten Bullenmarktzyklus von 2024-2025 verharrte der Bitcoin-Preis nur im neutralen Bereich von "HODL!", ohne je in den tiefroten Bereich zu gelangen, der extreme Blasen repräsentiert. Die Prognosefunktion des Diagramms hat kaum gewirkt.
Für den Rainbow Bridge-Indikator ist der Preis in diesem Modell lediglich eine Funktion der Zeit. Er berücksichtigt keine Halbierung, ETFs, institutionelles Kapital, makroökonomische Politik oder andere Variablen. Darüber hinaus hat der Rückgang der Volatilität durch die Institutionalisierung die Abweichung des Preises von der Trendlinie systematisch verringert, sodass die festen Breiten der Farbband nicht mehr erreicht werden können. Darüber hinaus wandelt sich das Wachstum von Bitcoin von der "steilen Phase der Adoptions-S-Kurve" zu "langsame Wachstumsphase bei reifen Vermögenswerten", wobei das durch logarithmische Funktionen extrapolierte Wachstum systematisch höher ist als das tatsächliche Wachstum, was dazu führt, dass die Preise langfristig unter der Mittellinie liegen.
Der Altcoin-Saison-Index und BTC Dominanz: Die Voraussetzungen für "Kapitalrotation" haben sich geändert.
Der Altcoin-Saison-Index misst den Anteil der Top 100 Altcoins, die in den letzten 90 Tagen BTC übertroffen haben; über 75 wird als "Altcoin-Saison" angesehen. BTC Dominanz (der Anteil der BTC-Marktkapitalisierung an der Gesamtmarktkapitalisierung) wird als Signal für den Kapitalfluss von BTC zu Altcoins angesehen, wenn sie unter 50% oder sogar 40% fällt. 2017 fiel die BTC-Dominanz von 85% auf 33%, und 2021 fiel sie von 70% auf 40%, was jeweils mit großen Altcoin-Märkten übereinstimmte.
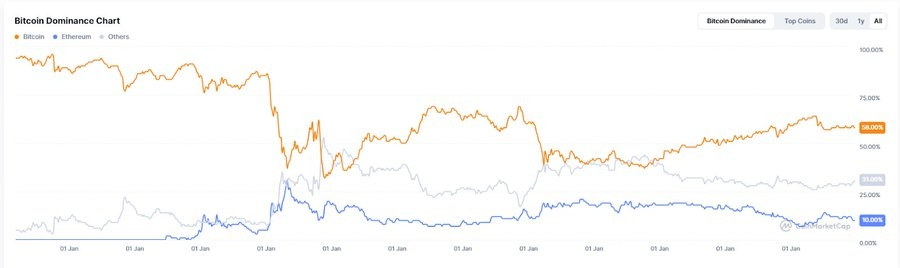
Im gesamten Jahr 2025 lag der Altcoin-Saison-Index jedoch lange Zeit unter 30 und befand sich in "Bitcoin-Saison". Die BTC-Dominanz erreichte einen Höchststand von 64,34% und fiel nie unter 50%. Anfang 2026 zeigte die sogenannte "Altseason" eher lokale Rotationen, die durch präzise Erzählungen getrieben wurden, wobei nur spezifische Sektoren wie KI und RWA profitierten und nicht die breite Marktbewegung wie in den beiden vorherigen Runden.
Die tiefere Ursache für das Versagen dieser beiden Indikatoren liegt ebenfalls darin, dass in der aktuellen Marktstruktur, in der institutionelles Kapital und ETFs dominieren, diese Gelder ein deutlich höheres Risiko für Bitcoin als für Altcoins aufweisen. Darüber hinaus wird eine große Menge an Kapital durch den Marktboom von KI und Edelmetallen stark angezogen, was den Zufluss von Geldern in den Kryptomarkt ohnehin verringert. Das zusätzliche Kapital, das durch Bitcoin ETFs angezogen wird, fließt direkt in BTC, und diese Gelder werden strukturell nicht in Altcoins "rotiert"; ETF-Inhaber kaufen finanzielle Produkte, nicht Eintrittskarten in das Kryptowährungs-Ökosystem. Darüber hinaus ist die Erschöpfung der Erzählungen im Altcoin-Ökosystem und die Abnahme der Liquiditätsunterstützung neuer Projekte ebenfalls ein wichtiger Grund dafür, dass die Altcoin-Saison auf sich warten lässt.
Der Angst- und Gier-Index: Die Stimmung der Kleinanleger ist nicht mehr die treibende Kraft hinter den Preisen.
Der Angst- und Gier-Index kombiniert mehrere Faktoren wie Volatilität, Marktimpuls, Social-Media-Stimmung und Google Trends, um eine Bewertung von 0-100 zu erstellen. Die klassische Anwendung besteht darin, gegenläufig zu handeln: Bei extremer Angst kaufen und bei extremer Gier verkaufen.
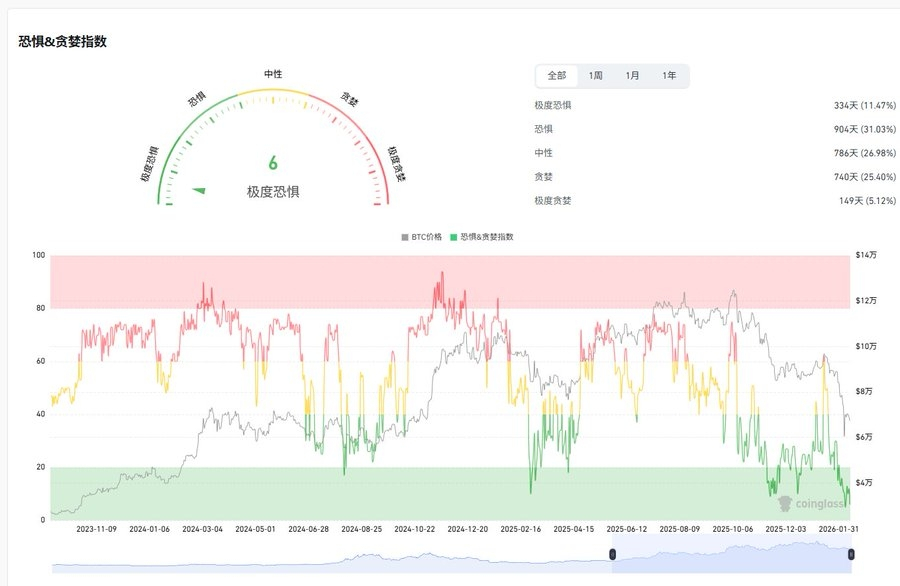
Im April 2025 fiel dieser Index unter 10, niedriger als während des FTX-Crashs, aber BTC zeigte danach nicht die erwartete deutliche Erholung. Der jährliche Durchschnitt über 30 Tage lag nur bei 32, wobei 27 Tage in den Bereichen Angst oder extreme Angst waren. Als Topsignal ist dieser Indikator ebenfalls unzuverlässig; im Oktober 2025 lag der Index nur bei etwa 70.
Der Kerngrund für das Versagen des Angst- und Gier-Index ist, dass der Übertragungsmechanismus zwischen Emotionen und Preisen durch institutionelles Kapital unterbrochen wurde. Wenn Kleinanleger Angst haben, kaufen Institutionen möglicherweise zu niedrigen Preisen; wenn Kleinanleger gierig sind, hedge Institutionen möglicherweise mit Derivaten. Dies führt dazu, dass die Stimmung der Kleinanleger nicht mehr die dominierende Kraft bei Preisbewegungen ist.
NVT-Verhältnis: On-Chain-Transaktionsvolumen kann nicht mehr die tatsächlichen wirtschaftlichen Aktivitäten repräsentieren.
Das NVT-Verhältnis wird als "Krypto-Version des Kurs-Gewinn-Verhältnisses" bezeichnet, wobei die Netzwerkmarktkapitalisierung durch den täglichen On-Chain-Transaktionsbetrag geteilt wird. Ein hohes NVT könnte auf eine Überbewertung hinweisen, während ein niedriges NVT möglicherweise eine Unterbewertung darstellt.
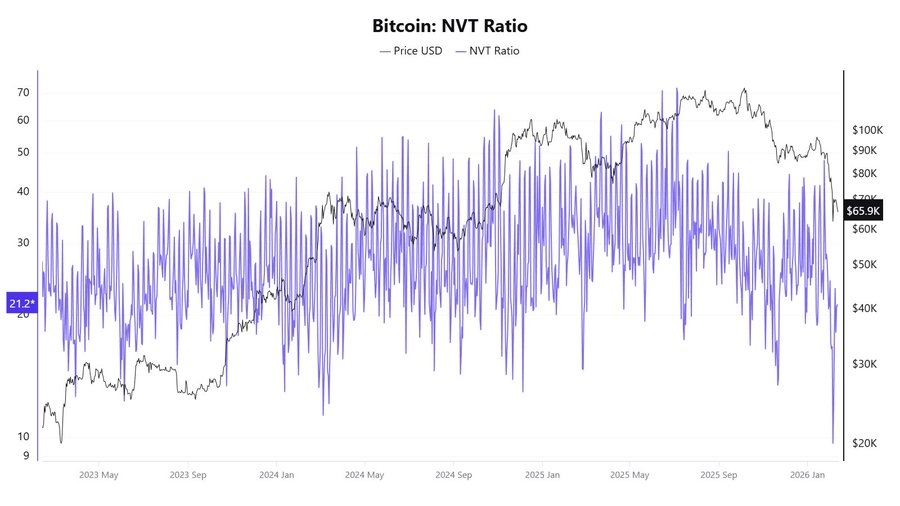
Im Jahr 2025 gab es widersprüchliche Signale: Im April, als der Preis noch nicht stark gestiegen war, war der NVT Golden Cross jedoch hoch mit 58. Als der Preis im Oktober etwa 120.000 USD erreichte, wurde jedoch angezeigt, dass der Preis unterbewertet war.
Der grundlegende Grund für das Versagen von NVT liegt in seinem Nenner, dem On-Chain-Transaktionsvolumen, das nicht mehr die tatsächlichen wirtschaftlichen Aktivitäten des Bitcoin-Netzwerks repräsentiert.
S2F-Modell: Die Kosten des Ignorierens der Nachfrage.
Das Stock-to-Flow-Modell wurde 2019 von dem anonymen Analysten PlanB vorgeschlagen und lehnt sich an die Bewertungslogik von Edelmetallen an, indem es das Verhältnis des Bestands von Bitcoin zum jährlichen Zuwachs zur Messung der Knappheit verwendet und eine Preisvorhersagekurve durch logarithmische Regression anpasst. Die zentrale Annahme ist: Nach jeder Halbierung verdoppelt sich das S2F-Verhältnis, und der Preis sollte exponentiell steigen.
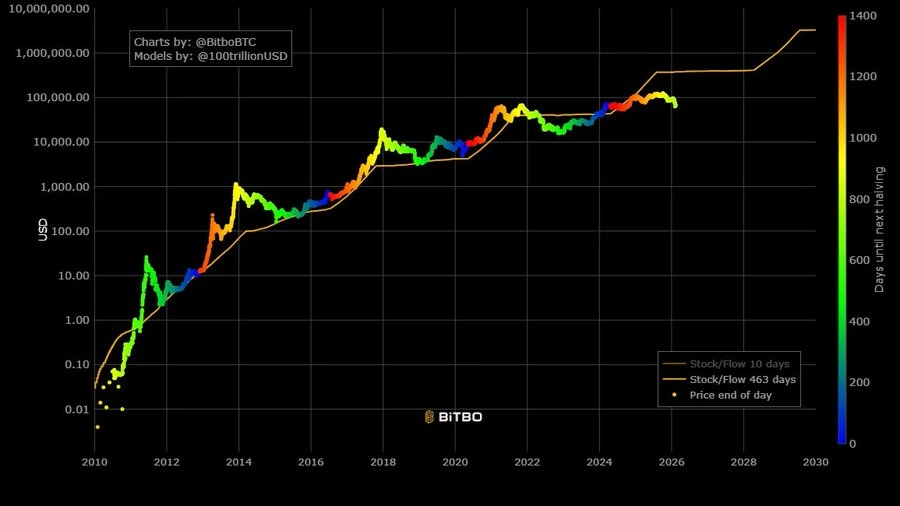
In Bezug auf das Versagen zeigte das Modell im Dezember 2021 eine Vorhersage, dass BTC etwa 100.000 USD erreichen sollte, der tatsächliche Preis lag jedoch bei etwa 47.000 USD, was einer Abweichung von über 50% entspricht. Das Modellziel für 2025 liegt bei 500.000 USD, der tatsächliche Preis beträgt etwa 120.000 USD, was die Differenz auf mehr als das Dreifache erweitert.
Der grundlegende Grund für das Versagen von S2F liegt darin, dass es sich um ein rein angebotsseitiges Modell handelt, das die Variablen auf der Nachfrageseite vollständig ignoriert. Darüber hinaus wird es physisch immer schwieriger, exponentielles Wachstum aufrechtzuerhalten, wenn die Marktkapitalisierung von Bitcoin die Billionen-Dollar-Marke erreicht; das abnehmende Grenzprodukt ist eine unvermeidliche Realität.
Es ist nicht ein einzelner Indikator, der versagt hat, sondern die Marktannahmen, auf denen diese Indikatoren gemeinsam basieren.
Wenn man das Versagen dieser Indikatoren gemeinsam betrachtet, zeigt sich, dass ihr Versagen kein isoliertes Ereignis ist, sondern auf eine Gruppe struktureller Veränderungen hinweist:
Die Institutionalisierung hat die mikrostrukturelle Dynamik des Marktes verändert: Bitcoin ETFs, Unternehmensreserven, CME-Derivate und das Eintreten von Pensionsfonds haben gemeinsam die Kapitalstruktur und die Preisfindungsmechanismen verändert. Institutionen neigen dazu, bei Kursrückgängen zu kaufen und langfristig zu halten, was die zuvor von der Stimmung der Kleinanleger angetriebenen extremen Volatilitäten glättet. Außerdem hat die Anziehung von Kapital durch KI und Edelmetalle die Liquidität im Kryptomarkt verringert.
Der strukturelle Rückgang der Volatilität ist der direkte technische Grund für das Versagen mehrerer Indikatoren: Pi Cycle Top und Rainbow Chart benötigen extreme Preissteigerungen, um Signale auszulösen; MVRV benötigt eine große Abweichung zwischen Marktwert und Kostenbasis; die Kapitalrate benötigt ein extremes Ungleichgewicht zwischen Long- und Short-Positionen. Wenn die Volatilität von 100% auf 50% sinkt, ist es schwieriger, diese Bedingungen zu erfüllen.
Die "Asset-Kategorie" von Bitcoin wandelt sich: Von digitalen Waren zu makroökonomischen Finanzanlagen. Die Preisfaktoren von Bitcoin verschieben sich von On-Chain-Variablen (Halbierung, On-Chain-Aktivitäten) hin zu makroökonomischen Faktoren wie der Geldpolitik der Federal Reserve, globaler Liquidität und geopolitischen Faktoren. Indikatoren, die sich auf die Analyse von On-Chain-Daten konzentrieren, stehen einem zunehmend von Off-Chain-Faktoren dominierten Markt gegenüber.
Die Repräsentativität der On-Chain-Daten sinkt: Layer 2-Transaktionen, interne Abrechnungen von Börsen, ETF-Depotmodelle – diese Trends erodieren die Datenbasis der On-Chain-Indikatoren und machen es zunehmend schwierig, ein umfassendes Bild der auf On-Chain-Transaktionsdaten basierenden Indikatoren wie NVT und MVRV zu erfassen.
Darüber hinaus basieren die meisten klassischen Indikatoren im Wesentlichen auf der Kurvenanpassung von 3-4 Halbierungszyklen, wobei die Stichprobengröße extrem klein ist und sie leicht versagen, wenn sich die Marktbedingungen grundlegend ändern.
Für normale Investoren könnte das kollektive Versagen dieser Indikatoren ein einfacheres Signal übermitteln: Zu verstehen, welche Annahmen und Anwendungsgrenzen jedem Indikator zugrunde liegen, könnte wichtiger sein als die Suche nach einem universellen Prognosetool. Eine übermäßige Abhängigkeit von einem einzelnen Indikator kann zu Fehlinterpretationen führen. In einer Phase, in der die grundlegenden Regeln des Marktes neu geschrieben werden, könnte es pragmatischer sein, kognitive Flexibilität zu bewahren, als nach dem nächsten "universellen Indikator" zu suchen.