


Autor: TTx0x, Krypto-KOL; Übersetzung: Jinse Finance Xiaozou
1. Einleitung
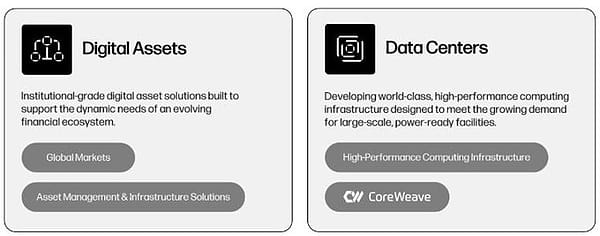
Galaxy Digital (NASDAQ: GLXY) ist eine unterschätzte Gelegenheit an der Schnittstelle zweier mächtiger langfristiger Trends – Krypto-Technologie und Künstliche Intelligenz. Der Markt bewertet Galaxy falsch und betrachtet es als volatile Krypto-Firma, ignoriert jedoch den enormen Wert seines "Juwel der Krone", dem Helios-Datenzentrum. Helios ist eine weltklasse KI-Infrastrukturplattform, die stabile, hochprofitabel, langfristige Cashflows erzeugen kann.
Der Kern dieser Investmentthese ist, dass der Markt GLXY letztendlich neu bewerten wird, da es dem Unternehmen gelingt, sich von einem digitalen Vermögensdienstleister zu einem führenden Anbieter von KI-Infrastruktur zu transformieren. Der kürzlich unterzeichnete 15-jährige Hauptmietvertrag mit dem KI-Supercomputing-Dienstleister CoreWeave – der die derzeit genehmigten 800 Megawatt Strom von Helios umfasst – validiert das Geschäftsmodell und deutet auf einen jährlichen wiederkehrenden Einnahmefluss von etwa 720 Millionen USD und eine EBITDA-Marge von 90 % hin.
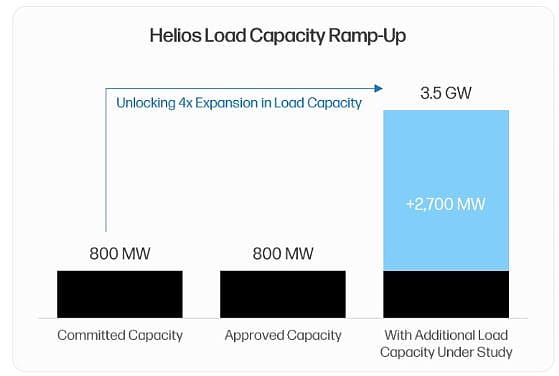
Galaxy hat im Vergleich zu Wettbewerbern, die versuchen, sich ähnlich "wie Bitcoin-Miner in die KI umzuwandeln", einen klaren Vorteil, der hauptsächlich in der Besitzstruktur von über 1,8 Milliarden US-Dollar Nettobarmitteln und Investitionen, einem robusten Managementteam mit umfangreicher Fachkompetenz und einem klaren Pfad zur Erweiterung von Helios auf potenzielle 3,5 Gigawatt liegt.
2. Investmentthese: Entsperrung von Top-KI-Infrastrukturzielen
(1) Grundlegende Fehlbewertung
Galaxy besteht aus zwei völlig unterschiedlichen Geschäftsbereichen: traditionellen digitalen Vermögensfinanzierungsdiensten und der neu aufkommenden KI-Datenzentrumsinfrastruktur. Der Markt bewertet GLXY jedoch derzeit nur aus einer Perspektive – als Krypto-Unternehmen. Die Preisbewegungen von GLXY sind nach wie vor stark mit Bitcoin korreliert, was darauf hindeutet, dass die Anleger die positiven Faktoren des KI-Datenzentrums-Geschäfts noch nicht eingepreist haben.
(2) Unerwartete Akquisitionsmöglichkeiten
Ende 2022 erwarb Galaxy das Helios-Datenzentrum für nur 65 Millionen USD von Argo Blockchain durch einen distressed sale (Verkauf von notleidenden Vermögenswerten). Zu diesem Zeitpunkt befand sich Argo im Insolvenzverfahren und musste Vermögenswerte liquidieren. Galaxy erwarb diese Weltklasse-Infrastruktur zu einem weit unter dem aktuellen Wiederbeschaffungskosten liegenden Preis. Diese Transaktion fand vor dem Ausbruch der durch ChatGPT ausgelösten Nachfrage nach KI-gesteuerten Strom- und Datenzentren statt und hat Galaxy die zukünftige Wachstumsbahn für das nächste Jahrzehnt neu positioniert.
(3) Strategische Vermögenswerte von Helios
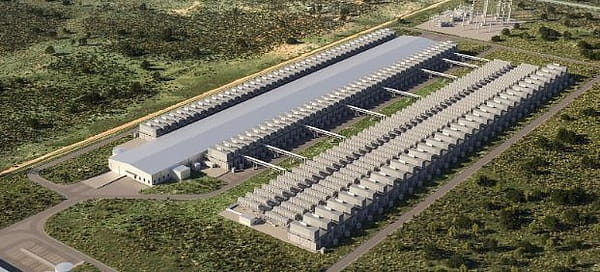
Helios ist kein gewöhnliches Datenzentrum; es ist eine erstklassige Infrastruktur, die speziell für die Anforderungen der KI-Revolution entwickelt wurde.
Stromvorteil:
Die größte Einschränkung, mit der die KI-Datenzentrumsbranche konfrontiert ist, ist die Stromversorgung. Stromverträge sind der "limitierende Faktor", den Supercomputing-Dienstleister für die Bereitstellung von GPU-Kapazitäten anstreben. Helios hat einen genehmigten Stromvertrag über 800 Megawatt mit dem texanischen Stromanbieter ERCOT, der es Mietern ermöglicht, die normalerweise benötigte Wartezeit von über 36 Monaten für den Zugang zu neuen Stromnetzen zu umgehen. Darüber hinaus verfügt der Standort über einen klaren Ausbaupfad, wobei weitere 1,7 Gigawatt Kapazität derzeit in der Lastforschungsphase sind, was die potenzielle Kapazität des ursprünglichen Standorts auf 2,5 Gigawatt erhöht. Die neuesten Ankündigungen im zweiten Quartal 2025 zeigen, dass das Unternehmen angrenzendes Land erworben und einen Antrag auf Zugang zum Stromnetz für 1 Gigawatt eingereicht hat, wodurch die gesamte potenzielle Stromkapazität des Standorts auf unglaubliche 3,5 Gigawatt erhöht wird und er zu den größten Datenzentren der Welt zählt.
Skalierung und Standortvorteile:
KI-Supercomputing-Dienstleister bevorzugen zentralisierte Einrichtungen, um Skaleneffekte und Leistungsverbesserungen zu erzielen. Helios als einzelnes skalierbares Zentrum passt perfekt zu diesem Modell. Seine geografische Lage in Westtexas ermöglicht den Zugang zu den günstigsten und zuverlässigsten Stromressourcen in den USA. Wichtig ist, dass Galaxy in den Bau eines langfristigen Glasfasernetzwerks investiert, um eine Übertragungsverzögerung von 10-15 Millisekunden im Großraum Dallas/Fort Worth sicherzustellen. Dies hebt Helios von der wachsenden Zahl rein auf KI-Training ausgerichteter Einrichtungen ab – die niedrigen Latenzverbindungen ermöglichen die Freischaltung von KI-Inferenzfällen und sichern damit die Fähigkeit zur Premium-Preisgestaltung.
Zukunftsorientiertes Design:
Jedes derzeit gebaute Datenzentrum steht vor dem Risiko, innerhalb von Jahren veraltet zu sein. Galaxy umgeht dieses Risiko durch einen schrittweisen Entwicklungsplan, der es ermöglicht, in jedem neuen Bauzyklus modernste Technologien zu integrieren. Dazu gehören fortschrittliche Kühlungslösungen wie direkte Chipflüssigkeitskühlung, die für die nächste Generation von GPUs von entscheidender Bedeutung sind. Der Standort verfügt über einen 10 Millionen Gallonen fassenden Süßwasserspeicher, der diese kritischen Kühlbedürfnisse unterstützt.
(4) Partnerschaft mit CoreWeave
Die Partnerschaft mit CoreWeave ist die wichtigste Validierung der KI-Datenzentrumsstrategie von Galaxy. Im zweiten Quartal 2025 verpflichtete sich CoreWeave, die gesamte genehmigte Strommenge von 800 Megawatt von Helios zu mieten.
Transaktionswirtschaftlichkeit:
Der 15-jährige Triple-Net-Leasing-Vertrag ist äußerst attraktiv. Allein die ersten 600 Megawatt Strom werden voraussichtlich jährlich etwa 720 Millionen USD an Einnahmen generieren (einschließlich einer jährlichen Erhöhung von 3 %). Aufgrund der Triple-Net-Leasing-Struktur (Mieter trägt alle Betriebskosten) wird erwartet, dass diese Einnahmen in EBITDA umgewandelt werden, mit einer Gewinnspanne von bis zu 90 %.
Risikomanagement und Wertvalidierung:
Diese Meilensteinvereinbarung erreicht mehrere Schlüsselziele. Erstens bietet sie langfristige Sichtbarkeit des vorhersehbaren Cashflows und reduziert die finanziellen Risiken von Galaxy. Zweitens validiert sie die Betriebskapazität von Galaxy und etabliert das Unternehmen als zuverlässigen Partner. Dies ist entscheidend, um andere große Mieter anzuziehen – diese Mieter ziehen Partner mit nachgewiesener Erfolgsbilanz vor.
3. Galaxys traditionelles Geschäft: profitabel und mit Synergieeffekten
Häufige bärische Ansichten über Galaxy besagen, dass ihr traditionelles Krypto-Geschäft ein negatives Asset ist, das die Volatilität und das Risiko erhöht. Diese Sichtweise ist irreführend. Tatsächlich ist das digitale Vermögensgeschäft von Galaxy eine profitable, marktführende Einheit, die Synergien in Kapital und Glaubwürdigkeit für ihre anderen Geschäftsbereiche bereitstellt.
Das digitale Vermögensgeschäft von Galaxy besteht hauptsächlich aus zwei großen Einheiten: dem globalen Markt (einschließlich institutionellen Handel, Kreditvergabe und Investmentbanking-Dienste) sowie Vermögensverwaltung und Infrastruktur-Lösungen (einschließlich einer Reihe von Vermögensverwaltungsprodukten und Staking-Diensten).
Die Finanzdaten des Unternehmens für das zweite Quartal 2025 bestätigen die starke Rentabilität des Geschäfts:
Der bereinigte Bruttogewinn im Bereich digitale Vermögenswerte beträgt 71,4 Millionen USD und steigt um 10 % im Vergleich zum vorherigen Quartal;
Die globale Marktleistung übertrifft den Markt, und die Konten für institutionelle Kredite wachsen um 27 % auf 1,1 Milliarden USD, was eine wachsende Nachfrage nach ihren Kreditprodukten zeigt;
Das Investmentbanking zeigt die Stärke der M&A-Beratung und ist der exklusive Finanzberater bei der Übernahme von Bitstamp durch Robinhood;
Das Vermögensverwaltungs- und Infrastruktur-Lösungsplattform verzeichnet ein Quartalswachstum von 27 % auf nahezu 9 Milliarden USD;
Die Bilanz für das zweite Quartal zeigt, dass 1,18 Milliarden USD in Bar- und Stablecoins sowie 1,27 Milliarden USD in digitalen Vermögenswerten (hauptsächlich BTC und ETH) gehalten werden.
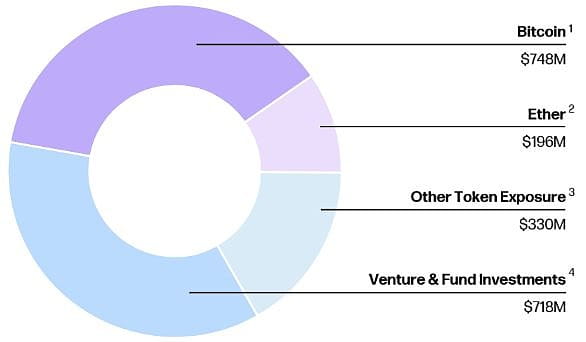
Das profitable digitale Vermögensgeschäft von Galaxy generiert nicht nur Cashflow, sondern stärkt auch die Bilanzkraft, wodurch das Unternehmen in der Lage ist, die erforderlichen erheblichen Eigenkapitalinvestitionen für den Bau von Helios aus eigenen Mitteln zu finanzieren. Darüber hinaus hat sich dieses Geschäftssegment als fähig erwiesen, großangelegte komplexe Transaktionen durchzuführen – zum Beispiel den kürzlichen Verkauf von über 80.000 Bitcoins (im Wert von über 9 Milliarden USD) an einen einzelnen Kunden. All diese Eigenschaften versichern potenziellen Supercomputing-Kunden: Galaxy ist ein erfahrener, zuverlässiger und finanziell starker Partner, der in der Lage ist, Infrastrukturprojekte im Milliardenbereich zu liefern. Diese Synergieeffekte bilden einen starken selbstverstärkenden Zyklus zwischen den beiden Geschäftsbereichen.
4. Wettbewerbsumfeld: Führer im Bereich KI-Transformation
Galaxy Digital wird oft mit der Gruppe von Bitcoin-Miner verwechselt, die versuchen, ihre Vermögenswerte auf KI-Computing-Hosting-Dienste umzustellen. Der folgende Vergleich zeigt jedoch, dass Galaxy einzigartig ist und die attraktivste Investition in diesem Thema darstellt. Das Wettbewerbsumfeld lässt sich in zwei Ebenen unterteilen: Unternehmen mit unterzeichneten KI-Vereinbarungen (wie Core Scientific, TeraWulf) und Unternehmen, die lediglich strategische Absichten deklarieren (wie IREN, Hut 8, Riot). Im Vergleich zu den bereits unterzeichneten Wettbewerbern zeigt Galaxy in allen entscheidenden Dimensionen einen deutlichen Vorteil.
Galaxys Führungsposition in entscheidenden Dimensionen zeigt sich konkret in:
Anziehungskraft des Vertrags: Der Mietvertrag zwischen Galaxy und CoreWeave bietet überlegene wirtschaftliche Bedingungen. Die jährlichen Mieteinnahmen pro Megawatt sind höher (1,8 Millionen USD im Vergleich zu 1,4-1,6 Millionen USD), die EBITDA-Marge ist besser (90 % im Vergleich zu 75-80 %), und es enthält eine jährliche Mietsteigerung von 3 %, die Wettbewerber nicht haben.
Bilanzstärke: Galaxy verfügt über 1,8 Milliarden USD Nettobarmittel und Investitionen. Im Gegensatz dazu haben Wettbewerber wie CORZ und WULF erhebliche Nettoverschuldungen – CORZ hat kürzlich gerade die Insolvenz überstanden, während WULF durch erhebliche Verwässerung der Eigenkapitalanteile ähnliches Schicksal vermieden hat. Diese Wettbewerber haben weiterhin Cashflow durch ihre Mining-Geschäfte, während Galaxys traditionelles Geschäft ständig profitabel bleibt.
Kapazität zur Erweiterung: Die potenzielle Kapazität des einzelnen Helios-Campus von Galaxy beträgt 3,5 Gigawatt, was im Vergleich zu den verstreuten und begrenzten Kapazitäten seiner Wettbewerber überlegene Chancen bietet, um einen größeren Anteil an zukünftiger Nachfrage zu erfassen.
Strategische Fokussierung: Galaxy hat strategische Entscheidungen getroffen: den vollständigen Ausstieg aus dem Bitcoin-Mining-Geschäft und die hundertprozentige Konzentration auf die Möglichkeiten der KI-Datenzentren. Die Wettbewerber versuchen, ein hybrides Modell zu verwenden, um ihre Aufmerksamkeit und ihr Kapital zwischen zwei völlig unterschiedlichen Geschäftsbereichen zu streuen.
5. Helios Bewertungsanalyse
Das Geschäftsmodell von Helios sollte anhand anderer führender börsennotierter REITs (Real Estate Investment Trusts) für Datenzentren und aktueller Transaktionen im privaten Markt bewertet werden. Öffentlich vergleichbare Unternehmen wie Digital Realty und Equinix handeln mit Multiplikatoren von etwa 25 mal dem bereinigten EBITDA. Private M&A-Transaktionen im Bereich Datenzentren werden ebenfalls zu ähnlichen Multiplikatoren abgeschlossen.
Basisszenario (nur die derzeit genehmigten 800 Megawatt):
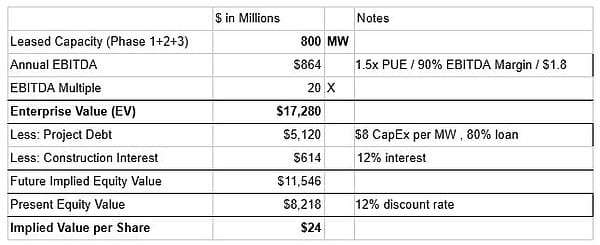
Angenommen, dass nur die derzeit genehmigten 800 Megawatt zu einem durchschnittlichen Preis von 1,8 Millionen USD/Megawatt vermietet werden. Bei Anwendung eines Multiplikators von 20x EBITDA ergibt sich ein Unternehmenswert von etwa 17,28 Milliarden USD. Nach Abzug von etwa 5,73 Milliarden USD an projektbezogenen Schulden und Zinsen ergibt sich ein Eigenkapitalwert von etwa 11,54 Milliarden USD für Helios. Da wir erwarten, dass das EBITDA in diesem Jahr 2028 erreicht wird, wenden wir einen Diskontsatz von 12 % an, was zu einem Barwert des Eigenkapitals von 8,2 Milliarden USD führt, was einem Wert von 24 USD pro Aktie entspricht.
Bullisches Szenario (Stand: Geschäftsjahr 2026 für die Miete von 1.600 Megawatt):
Angenommen, die nachfolgenden 800 Megawatt, die im vierten Quartal 2025 genehmigt werden, werden zu einem branchenüblichen Preis von 1,6 Millionen USD/Megawatt vermietet. Insgesamt 1.600 Megawatt würden etwa 1,63 Milliarden USD an annualisiertem EBITDA generieren. Mit einem Multiplikator von 20x ergibt sich ein Unternehmenswert von etwa 34,5 Milliarden USD. Nach Berücksichtigung von etwa 11,46 Milliarden USD an projektbezogenen Schulden und Zinsen beträgt der zukünftige Eigenkapitalwert von Helios etwa 21,1 Milliarden USD. Da wir erwarten, dass die 1.600 Megawatt Kapazität bis 2030 vollständig in Betrieb genommen wird, verwenden wir einen höheren Diskontsatz von 16 %, um zusätzliche Ausführungsrisiken zu berücksichtigen. Daraus ergibt sich ein aktueller Eigenkapitalwert von 10,01 Milliarden USD, was einem Wert von 29 USD pro Aktie entspricht.
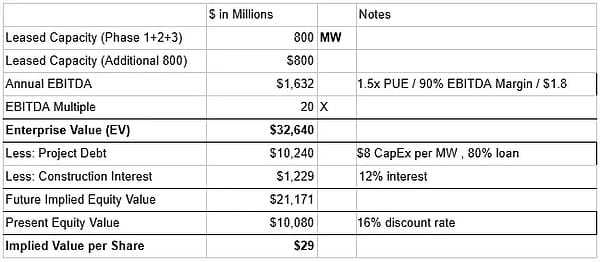
Der aktuelle Handelspreis von GLXY liegt bei etwa 24 US-Dollar (Stand: 2. September 2025). Das Basisszenario des Helios-Projekts hat bereits eine Bewertung von 24 US-Dollar pro Aktie erreicht. Unsere Bewertung berücksichtigt noch nicht die traditionellen digitalen Vermögenswerte, die Galaxy verdient. Bullish hat kürzlich mit einer Bewertung von 54 Milliarden US-Dollar erfolgreich einen Börsengang durchgeführt, obwohl das Unternehmen im ersten Quartal 2025 einen Nettoverlust gemeldet hat. Wenn die Bewertung des digitalen Vermögensgeschäfts von Galaxy der Börsenbewertung von Bullish nahekommt, könnte dies den Wert pro Aktie um etwa 8-10 US-Dollar erhöhen.
6. Schlüsselrisiken und Risikominderungsfaktoren
(1) Konzentrations- und Kreditrisiko bei CoreWeave-Mietern
Das auffälligste bärische Argument bezieht sich auf das Risiko der Konzentration bei einem einzelnen Mieter, CoreWeave, sowie auf die Fragen zur Kreditwürdigkeit, die sich aus seiner Schuldenlast und dem Fehlen eines Investment-Grade-Ratings ergeben.
Risikominderung: Das Geschäftsmodell von CoreWeave bietet hohe Einnahmesichtbarkeit, da 96 % der Einnahmen aus langfristigen Verpflichtungsverträgen stammen. Ihre Schulden bestehen hauptsächlich aus verzögerten Abhebungen von termingebundenen Krediten, die speziell für die Finanzierung des Wachstums von Kapitalausgaben gemäß den bestehenden Kundenverträgen verwendet werden. Diese Kredite wurden von etablierten Investoren wie Blackstone vollständig unterzeichnet – Blackstone war zuvor Hauptfinanzierer für bedeutende Finanzierungsvereinbarungen von CoreWeave. Darüber hinaus hat CoreWeave durch die strategische Allianz mit NVIDIA eine nachhaltige Wettbewerbsfähigkeit geschaffen, die es ihnen ermöglicht, die neuesten GPUs prioritär zu erhalten und der einzige Anbieter zu sein, der den skalierbaren Anforderungen von Top-KI-Labors wie OpenAI gerecht wird.
(2) Projektumsetzungs- und Zeitplanrisiken
Die Umgestaltung und Erweiterung von Helios ist ein komplexes Infrastrukturprojekt im Milliardenbereich, das erhebliche Ausführungsrisiken birgt.
Risikominderung: Das fundierte Wissen des Managementteams von Galaxy (insbesondere von Chief Investment Officer Chris Ferraro) in Projektfinanzierung und Kapitalmärkten kann dieses Risiko mindern. Die starke Bilanz des Unternehmens (kürzlich durch eine Finanzierung in Höhe von etwa 500 Millionen US-Dollar gestärkt) bietet einen wichtigen finanziellen Puffer für unerwartete Kosten oder Verzögerungen. Die schrittweise Entwicklungsstrategie reduziert Risiken, indem Projekte in überschaubare Phasen unterteilt werden.
(3) Regulierungs- und Netzrisiken
Zukünftige Erweiterungen, die über die derzeit genehmigte Kapazität hinausgehen, könnten von dem texanischen Netzbetreiber ERCOT überprüft oder verzögert werden – diese Behörde überwacht eingehend neue Anträge auf Hochlastanschlüsse.
Risikominderung: Die derzeit genehmigte Zugangskapazität von 800 Megawatt von Galaxy ist ein erhebliches Risikominderungsvermögen, das sie vor den größten Engpässen neuer Projekte schützt. Die genehmigte Stromversorgung ist gesichert. Darüber hinaus bietet die allgemein unternehmerfreundliche und weniger regulierte Haltung der texanischen Aufsichtsbehörden im Vergleich zu restriktiveren Gerichtsbarkeiten signifikante Vorteile für zukünftiges Wachstum.
7. Fazit
Zusammenfassend ist Galaxy Digital eine unterschätzte Investitionsmöglichkeit. Der Markt bewertet GLXY weiterhin durch die enge Linse volatiler Kryptowährungen und hat nicht erkannt, dass sie eine grundlegende Transformation zu einem führenden Anbieter von KI-Infrastruktur durchführt.
Der Kern dieses Investmentarguments liegt im Helios-Datenzentrum – diese Weltklasse-Anlage hat durch den Abschluss des wegweisenden 15-jährigen Triple-Net-Leasingvertrags mit dem Supercomputing-Giganten CoreWeave ein Risikomanagement erreicht. Diese Partnerschaft sichert nicht nur einen vorhersehbaren hochprofitablen Einnahmestrom, sondern validiert auch Galaxys Position als vertrauenswürdiger Partner zur Verwirklichung seiner ehrgeizigen Expansionspläne.
Unsere Bewertungsanalyse zeigt, dass bereits die Helios-Vermögenswerte den aktuellen Aktienkurs stützen. Das profitable traditionelle digitale Vermögensgeschäft trägt weiterhin dazu bei, sich von anderen "AI-Transformations"-Wettbewerbern abzuheben, was sich in der robusten Bilanz, den vielfältigen nicht verwandten Einnahmequellen und dem hoch fokussierten Managementteam widerspiegelt. Obwohl Risiken in Bezug auf die Konzentration der Mieter und die Projektdurchführung bestehen, bildet das erfahrene Management von Galaxy in Kombination mit einer soliden finanziellen Basis eine effektive Risikominderung. Während das Unternehmen seine klare Roadmap umsetzt und der Markt allmählich die Größe und Stabilität des Cashflows von Helios verarbeitet, erwarten wir, dass die Aktie eine Neubewertung erfahren wird.