


Autor: TTx0x, Krypto-KOL; Übersetzung: Jinse Finance xiaozou
1. Einleitung
Galaxy Digital (NASDAQ: GLXY) kann als eine unterschätzte Gelegenheit an der Schnittstelle zweier mächtiger langfristiger Trends – Krypto-Technologie und künstliche Intelligenz – angesehen werden. Der Markt bewertet Galaxy falsch, sieht es als volatiles Krypto-Unternehmen an und ignoriert den enormen Wert seines "Crown Jewel"-Vermögens, des Helios-Datenzentrums. Helios ist eine weltklasse AI-Infrastrukturplattform, die stabile, hochrentierliche, langfristige Cashflows generieren soll.
Der Kern dieser Investitionsperspektive liegt darin, dass der Markt GLXY letztendlich neu bewerten wird, da es erfolgreich den Übergang von einem digitalen Vermögensdienstleistungsunternehmen zu einem führenden AI-Infrastrukturbetreiber vollzogen hat. Der kürzlich mit dem AI-Supercomputing-Dienstleister CoreWeave unterzeichnete 15-jährige Hauptmietvertrag – der die derzeit genehmigten 800 Megawatt Gesamtstrom von Helios abdeckt – validiert das Geschäftsmodell und deutet auf einen jährlichen Einnahmestrom von etwa 720 Millionen US-Dollar und eine EBITDA-Marge von 90 % hin.
Galaxy hat im Vergleich zu Wettbewerbern, die versuchen, sich ähnlich wie "Bitcoin-Miner in die AI umzuwandeln", deutliche Vorteile, insbesondere durch die starke, bilanzielle Festung mit über 1,8 Milliarden US-Dollar Netto-Cash und Investitionen, ein erfahrenes Managementteam und einen klaren Weg zur Erweiterung von Helios auf potenzielle 3,5 Gigawatt-Campus.
2. Investitionsperspektive: Freisetzung von Top-AI-Infrastruktur-Assets
(1) Kernfehlerbewertung
Galaxy besteht aus zwei ganz unterschiedlichen Geschäftsbereichen: dem traditionellen digitalen Finanzdienstleistungsbereich und dem neu aufkommenden AI-Datenzentrum-Infrastrukturgeschäft. Der Markt bewertet GLXY derzeit jedoch nur aus einer einzigen Perspektive – als Kryptowährungsunternehmen. Der Preisverlauf von GLXY bleibt stark mit Bitcoin korreliert, was darauf hindeutet, dass Investoren die positiven Faktoren, die sich aus dem AI-Datenzentrumsgeschäft ergeben, noch nicht eingepreist haben.
(2) Unerwartete Übernahmechancen
Ende 2022 erwarb Galaxy das Helios-Datenzentrum von Argo Blockchain für nur 65 Millionen US-Dollar durch einen distressed sale. Argo stand vor einer Insolvenz und musste Vermögenswerte liquidieren. Galaxy erwarb dieses weltklasse Infrastrukturvermögen zu einem Preis, der weit unter den aktuellen Wiederbeschaffungskosten liegt. Diese Transaktion fand vor dem sprunghaften Anstieg der Nachfrage nach AI-gesteuerter Energie und Datenzentren, ausgelöst durch ChatGPT, statt und hat Galaxys Wachstumsweg für das nächste Jahrzehnt neu definiert.
(3) Strategische Vermögenswerte von Helios
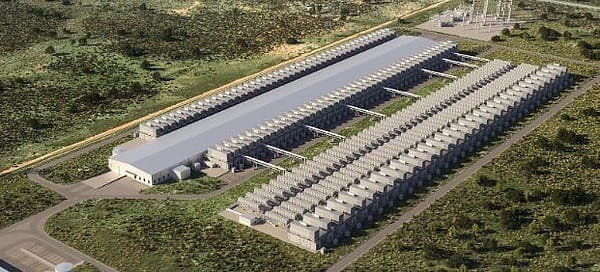
Helios ist keineswegs ein gewöhnliches Datenzentrum; es ist eine erstklassige Infrastruktur, die speziell für die Anforderungen der AI-Revolution entwickelt wurde.
Stromvorteil:
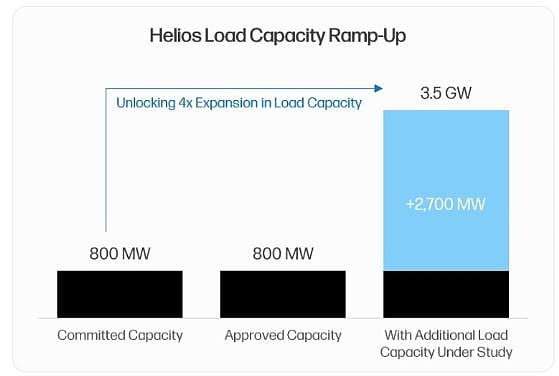
Die größte Einschränkung für die AI-Datenzentrum-Branche ist die Stromversorgung. Stromverträge sind der "restriktive Faktor", den Supercomputing-Dienstleister bei der Bereitstellung ihrer GPU-Kapazitäten berücksichtigen müssen. Helios hat einen genehmigten Stromvertrag über 800 Megawatt mit dem texanischen Strombetreiber ERCOT, was den Mietern ermöglicht, die typischerweise erforderliche Wartezeit von über 36 Monaten für den Anschluss an das neue Stromnetz zu umgehen. Darüber hinaus verfügt der Campus über einen klaren Erweiterungsweg, und weitere 1,7 Gigawatt Kapazität befindet sich in der Lastforschungsphase, wodurch die potenzielle Kapazität des ursprünglichen Standorts auf 2,5 Gigawatt erhöht wird. Die neuesten Ankündigungen aus dem zweiten Quartal 2025 zeigen, dass das Unternehmen angrenzendes Land erworben hat und einen Antrag auf Anschluss an das Stromnetz für 1 Gigawatt gestellt hat, wodurch die gesamte potenzielle Stromkapazität des Campus auf beeindruckende 3,5 Gigawatt erhöht wird, was ihn zu einem der größten Datenzentren der Welt macht.
Skalierungs- und Standortvorteile:
AI-Supercomputing-Dienstleister bevorzugen zentralisierte Einrichtungen, um Skaleneffekte und Leistungsvorteile zu erzielen. Helios passt perfekt in dieses Modell als einziges skalierbares Rechenzentrum. Es befindet sich in Westtexas und hat Zugang zu den günstigsten und zuverlässigsten Stromressourcen in den USA. Entscheidend ist, dass Galaxy in den Aufbau eines langfristigen Glasfasernetzwerks investiert, um eine Übertragungsverzögerung von 10-15 Millisekunden im Dallas/Fort Worth-Gebiet sicherzustellen. Dies unterscheidet Helios von der wachsenden Zahl reiner AI-Trainingsanlagen – die niedrige Latenzverbindung öffnet Anwendungsfälle für AI-Inferenz und sichert so die Fähigkeit zur Premiumpreisgestaltung.
Zukunftsorientiertes Design:
Aktuelle Datenzentren stehen vor dem Risiko, innerhalb weniger Jahre veraltet zu sein. Galaxy umgeht dieses Risiko durch einen phasenweisen Entwicklungsplan, der es ermöglicht, bei jedem neuen Bauzyklus modernste Technologien zu integrieren. Dazu gehören fortschrittliche Kühllösungen wie direkte Chip-Wasserkühlung, die für nächste Generationen von GPUs entscheidend sind. Ein 10-Millionen-Gallonen-Wasserspeicher im Campus unterstützt diese wichtigen Kühlbedürfnisse.
(4) Partnerschaft mit CoreWeave
Die Partnerschaft mit CoreWeave ist die wichtigste Validierung von Galaxys AI-Datenzentrumsstrategie. Im zweiten Quartal 2025 hat CoreWeave zugesagt, die gesamte derzeit genehmigte Leistung von 800 Megawatt von Helios zu mieten.
Transaktionswirtschaftlichkeit:
Der 15-jährige Triple-Net-Leasing-Vertrag ist äußerst attraktiv. Nur die ersten 600 Megawatt an Strom werden voraussichtlich jährlich etwa 720 Millionen US-Dollar einbringen (einschließlich einer jährlichen Steigerung von 3 %). Aufgrund der Triple-Net-Leasing-Struktur (Mieter trägt alle Betriebskosten) wird erwartet, dass diese Einnahmen in EBITDA umgewandelt werden können, mit einer Gewinnmarge von bis zu 90 %.
Risikominderung und Wertvalidierung:
Diese wegweisende Vereinbarung erreicht mehrere wichtige Ziele. Zunächst bietet sie langfristige, vorhersehbare Cashflow-Sichtbarkeit, die das finanzielle Risiko von Galaxy verringert. Zweitens validiert sie die Betriebsfähigkeit von Galaxy stark und etabliert das Unternehmen als zuverlässigen Partner. Dies ist entscheidend, um andere hyperskalierte Mieter zu gewinnen – diese Mieter ziehen Partner mit nachgewiesener Erfolgsbilanz vor.
3. Traditionelles Geschäft von Galaxy: Grundpfeiler mit Gewinn und Synergien
Die häufigen Bedenken gegenüber Galaxy besagen, dass das traditionelle Kryptogeschäft ein negatives Asset ist, das die Volatilität und Risiken erhöht. Diese Ansicht ist missverstanden. Tatsächlich ist das digitale Vermögensgeschäft von Galaxy eine profitable und marktführende Einheit, die Kapital- und Kredit-Synergieeffekte für andere Geschäftsbereiche bietet.
Das digitale Vermögensgeschäft von Galaxy besteht hauptsächlich aus zwei großen Einheiten: dem globalen Markt (einschließlich institutioneller Handels-, Kredit- und Investmentbankdienste) sowie Vermögensverwaltung und Infrastruktur-Lösungen (einschließlich einer Reihe von Vermögensverwaltungsprodukten und On-Chain-Diensten wie Staking).
Die finanziellen Daten des zweiten Quartals 2025 bestätigen die starke Rentabilität des Geschäfts:
Nach der Anpassung hat der Bereich digitale Vermögenswerte einen Bruttogewinn von 71,4 Millionen US-Dollar erreicht, was einem Anstieg von 10 % im Vergleich zum Vorquartal entspricht.
Der globale Markt übertrifft den Markt, die institutionellen Kreditvolumina stiegen um 27 % auf 1,1 Milliarden US-Dollar, was auf eine steigende Nachfrage nach Kreditprodukten hinweist.
Die Investmentbanking-Dienste demonstrieren die Stärke in der M&A-Beratung, da Bitstamp als exklusiver Finanzberater bei der Übernahme durch Robinhood auftrat.
Die Gesamtvermögen der Vermögensverwaltungs- und Infrastruktur-Lösungsplattform sind im Vergleich zum Vorquartal um 27 % auf nahezu 9 Milliarden US-Dollar gestiegen.
Die Bilanz des zweiten Quartals zeigt, dass 1,18 Milliarden US-Dollar in Bargeld und Stablecoins sowie 1,27 Milliarden US-Dollar in digitalen Vermögenswerten (hauptsächlich BTC und ETH) gehalten werden.
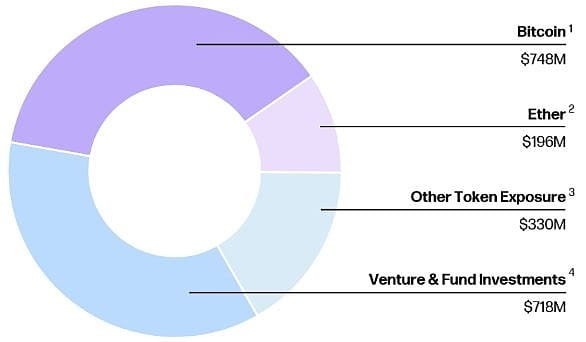
Das profitable digitale Vermögensgeschäft von Galaxy generiert nicht nur Cashflow, sondern stärkt auch die Bilanz des Unternehmens, sodass es in der Lage ist, die erheblichen Eigenkapitalbeiträge für den Bau von Helios aus eigenen Mitteln zu finanzieren. Darüber hinaus hat dieses Geschäftssegment seine Fähigkeit bewiesen, komplexe Großtransaktionen durchzuführen – beispielsweise den kürzlichen Verkauf von über 80.000 Bitcoin (im Wert von über 9 Milliarden US-Dollar) an einen einzigen Kunden. All diese Eigenschaften versichern potenziellen Supercomputing-Kunden: Galaxy ist ein erfahrener, zuverlässiger und finanzkräftiger Partner, der in der Lage ist, milliardenschwere Infrastrukturprojekte zu liefern. Diese Synergieeffekte bilden einen starken selbstverstärkenden Kreislauf zwischen den beiden Geschäftsbereichen.
4. Wettbewerbslandschaft: Der Vorreiter im Bereich der AI-Transformation
Galaxy Digital wird häufig mit Bitcoin-Minergruppen verwechselt, die versuchen, ihre Vermögenswerte in AI-Computing-Hosting-Dienste umzuleiten. Dennoch zeigt der folgende Vergleich, dass Galaxy einzigartig ist und das attraktivste Investmentthema im Bereich darstellt. Die Wettbewerbslandschaft kann in zwei Ebenen unterteilt werden: Unternehmen mit unterzeichneten AI-Vereinbarungen (z. B. Core Scientific, TeraWulf) und Unternehmen, die lediglich strategische Absichten deklarieren (z. B. IREN, Hut 8, Riot). Im Vergleich zu den unterzeichneten Wettbewerbern zeigt Galaxy in allen wesentlichen Dimensionen signifikante Vorteile.
Die Führungsstärke von Galaxy in kritischen Dimensionen zeigt sich konkret in:
Vertragsattraktivität: Die Mietverträge von Galaxy und CoreWeave bieten eine überlegene Wirtschaftlichkeit. Die jährlichen Mieteinnahmen pro Megawatt sind höher (1,8 Millionen US-Dollar im Vergleich zu 1,4-1,6 Millionen US-Dollar), die EBITDA-Margen sind besser (90 % im Vergleich zu 75-80 %) und es sind jährliche Mietsteigerungen von 3 % enthalten, die den Wettbewerbern fehlen.
Bilanzstärke: Galaxy hat 1,8 Milliarden US-Dollar Netto-Cash und Investitionen. Im Gegensatz dazu tragen Wettbewerber wie CORZ und WULF eine erhebliche Netto-Schuldenlast – CORZ hat kürzlich die Insolvenz hinter sich gelassen, während WULF durch erhebliche Verwässerung des Eigenkapitals ähnliches Schicksal vermieden hat. Die Mining-Geschäfte dieser Wettbewerber verbrauchen weiterhin Cashflows, während Galaxys traditionelles Geschäft stets profitabel bleibt.
Erweiterungsfähigkeit: Die potenzielle Kapazität eines einzelnen Helios-Campus beträgt 3,5 Gigawatt, was im Vergleich zu den dezentralen und begrenzten Kapazitäten der Wettbewerber erheblich übertrifft und es Galaxy ermöglicht, einen größeren Anteil an zukünftiger Nachfrage zu erfassen.
Strategische Fokussierung: Galaxy hat eine strategische Entscheidung getroffen: vollständiger Rückzug aus dem Bitcoin-Mining-Geschäft, um 100 % der Energie auf die Chancen im AI-Datenzentrum zu konzentrieren. Wettbewerber versuchen, ein hybrides Modell zu verfolgen, das ihre Aufmerksamkeit und Kapital zwischen zwei ganz unterschiedlichen Geschäften zerstreut.
5. Bewertung von Helios
Das Geschäft von Helios im Bereich Datenzentren sollte unter Bezugnahme auf andere führende börsennotierte REITs (Real Estate Investment Trusts) und aktuelle Transaktionen im privaten Markt bewertet werden. Die Handelsmultiplikatoren vergleichbarer öffentlicher Unternehmen wie Digital Realty und Equinix liegen bei etwa 25-fachem EBITDA. Private M&A-Transaktionen im Bereich Datenzentren erreichen ebenfalls ähnliche Multiplikatoren.
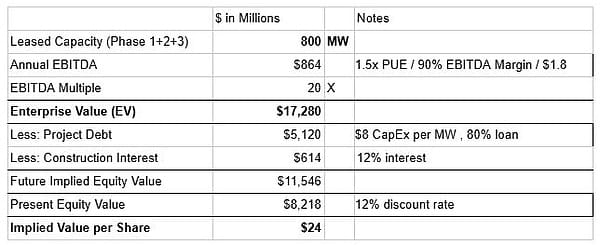
Basisszenario (nur die derzeit genehmigten 800 Megawatt):
Angenommen, die genehmigten 800 Megawatt werden zu einem durchschnittlichen Preis von 1,8 Millionen US-Dollar pro Megawatt vermietet. Mit einem EBITDA-Multiplikator von 20 ergibt sich ein Unternehmenswert von etwa 17,28 Milliarden US-Dollar. Abzüglich von etwa 5,73 Milliarden US-Dollar an projektbezogenen Schulden und Zinsen beträgt der Eigenkapitalwert von Helios etwa 11,54 Milliarden US-Dollar. Da wir erwarten, dass das EBITDA in diesem Jahr bis 2028 realisiert wird, verwenden wir einen Diskontsatz von 12 %, was zu einem Barwert des Eigenkapitals von 8,2 Milliarden US-Dollar führt, also einem Wert von 24 US-Dollar pro Aktie.
Bullenszenario (Mietverträge für 1.600 Megawatt bis zum Geschäftsjahr 2026):
Angenommen, die voraussichtlich im vierten Quartal 2025 genehmigten zusätzlichen 800 Megawatt werden zu einem branchenüblichen Preis von 1,6 Millionen US-Dollar pro Megawatt vermietet. Insgesamt werden 1.600 Megawatt voraussichtlich etwa 1,63 Milliarden US-Dollar an annualisiertem EBITDA generieren. Bei Anwendung eines Multiplikators von 20 ergibt sich ein Unternehmenswert von etwa 34,5 Milliarden US-Dollar. Nach Berücksichtigung von etwa 11,46 Milliarden US-Dollar an projektbezogenen Schulden und Zinsen beträgt der zukünftige Eigenkapitalwert von Helios etwa 21,1 Milliarden US-Dollar. Da wir erwarten, dass die 1.600 Megawatt Kapazität erst 2030 vollständig betriebsbereit sein werden, verwenden wir einen höheren Diskontsatz von 16 %, um zusätzliche Ausführungsrisiken zu berücksichtigen. Daraus ergibt sich ein aktueller Eigenkapitalwert von 10,01 Milliarden US-Dollar, was einem Wert von 29 US-Dollar pro Aktie entspricht.
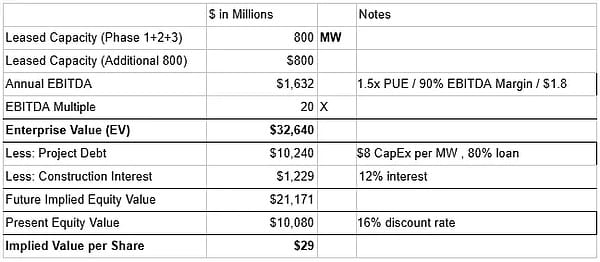
Der aktuelle Aktienkurs von GLXY liegt bei etwa 24 US-Dollar (Stand 2. September 2025). Allein das Basisszenario des Helios-Projekts erreicht bereits einen Wert von 24 US-Dollar pro Aktie. Unsere Bewertung umfasst noch nicht die Gewinne aus dem traditionellen digitalen Vermögensgeschäft von Galaxy. Bullish hat kürzlich mit einer Bewertung von 5,4 Milliarden US-Dollar erfolgreich einen IPO abgeschlossen, obwohl das Unternehmen im ersten Quartal 2025 einen Nettoverlust berichtete. Falls die Bewertung des digitalen Vermögensgeschäfts von Galaxy der IPO-Bewertung von Bullish nahekommt, könnte dies allein etwa 8-10 US-Dollar zum Aktienwert hinzufügen.
6. Wichtige Risiken und Risikominderungsfaktoren
(1) Konzentration der Mieter und Kreditrisiko bei CoreWeave
Das herausragendste Argument gegen die Aktie ist das Risiko der Mieterkonzentration bei dem einzelnen Mieter CoreWeave sowie die Bedenken hinsichtlich der Kreditwürdigkeit aufgrund der Schuldenlast und des Fehlens eines Investment-Grade-Ratings.
Risikominderung: Das Geschäftsmodell von CoreWeave hat eine hohe Sichtbarkeit der Einnahmen, da 96 % der Einnahmen aus langfristigen Verpflichtungsverträgen stammen. Die Schulden bestehen hauptsächlich aus verzögert abgerufenen Terminkrediten, die speziell zur Finanzierung wachstumsorientierter Investitionen gemäß bereits unterzeichneten Kundenverträgen verwendet werden. Diese Kredite wurden umfassend von etablierten Investoren wie Blackstone unterzeichnet – Blackstone war zuvor für bedeutende Finanzierungsvereinbarungen von CoreWeave verantwortlich. Darüber hinaus hat CoreWeave durch strategische Allianzen mit Nvidia eine dauerhafte Wettbewerbsvorteil aufgebaut, die es ihr ermöglicht, bevorzugten Zugang zu den neuesten GPUs zu erhalten und der einzige Anbieter zu sein, der den Skalierungsbedarf von führenden AI-Labors wie OpenAI erfüllen kann.
(2) Risiken bei der Projektdurchführung und Zeitplänen
Die Umgestaltung und Erweiterung von Helios ist ein komplexes Infrastrukturprojekt im Milliardenbereich mit erheblichen Ausführungsrisiken.
Risikominderung: Das erfahrene Managementteam von Galaxy (insbesondere Chief Investment Officer Chris Ferraro) kann dieses Risiko durch umfangreiche Kenntnisse in Projektfinanzierung und Kapitalmärkten mindern. Die starke Bilanz des Unternehmens (die kürzlich durch eine Finanzierung von etwa 500 Millionen US-Dollar gestärkt wurde) bietet eine wichtige finanzielle Puffer für unerwartete Kosten oder Verzögerungen. Die phasenweise Entwicklungsstrategie reduziert Risiken, indem Projekte in handhabbare Phasen unterteilt werden.
(3) Regulierungs- und Netzrisiken
Zukünftige Erweiterungen über die derzeit genehmigte Kapazität hinaus könnten der Überprüfung oder Verzögerung durch den texanischen Netzbetreiber ERCOT unterliegen – dieser überwacht genau die Anfragen für neue große Lastanschlüsse.
Risikominderung: Die bereits genehmigte Kapazität von 800 Megawatt von Galaxy ist ein enormes risikoarmes Asset, das vor den größten Engpässen neuer Projekte schützt. Diese genehmigte Stromversorgung ist gesichert. Darüber hinaus bietet die allgemein geschäftsfreundliche und antiregulatorische Haltung der texanischen Aufsichtsbehörden im Vergleich zu restriktiveren Gerichtsbarkeiten erhebliche Vorteile für zukünftiges Wachstum.
7. Fazit
Zusammenfassend ist Galaxy Digital eine unterschätzte Investitionsgelegenheit. Der Markt bewertet GLXY weiterhin durch die enge Linse volatiler Kryptowährungen und hat die grundlegende Transformation in einen führenden Anbieter von AI-Infrastruktur nicht erkannt.
Der Kern dieser Investitionsargumentation liegt im Helios-Datenzentrum – dieses weltklasse Vermögen erreicht durch den unterzeichneten wegweisenden 15-jährigen Triple-Net-Leasing-Vertrag mit dem Supercomputing-Riesen CoreWeave eine Risikoabsicherung. Diese Partnerschaft sichert nicht nur vorhersehbare hochrentierliche Einnahmen, sondern validiert auch Galaxys Position als vertrauenswürdiger Partner zur Verwirklichung seiner ehrgeizigen Zukunftspläne.
Unsere Bewertungsanalyse zeigt, dass allein die Helios-Vermögenswerte den aktuellen Aktienkurs bereits stützen. Das profitable traditionelle digitale Vermögensgeschäft hebt es weiterhin von anderen "AI-Transformations"-Wettbewerbern ab, was sich stark in der starken Bilanz, den unterschiedlichen Ertragsströmen und dem hochfokussierten Managementteam widerspiegelt. Obwohl Risiken im Zusammenhang mit der Mieterkonzentration und der Projektdurchführung bestehen, bieten Galaxys erfahrenes Management und solide finanzielle Bedingungen wirksame Risikominderungsmaßnahmen. Während das Unternehmen seinen klaren Fahrplan umsetzt und der Markt allmählich die Größenordnung und Stabilität der Helios-Cashflows verarbeitet, erwarten wir eine Neubewertung der Aktie.