


Der zwei Monate dauernde lange Arbitragezyklus $WLFI ist beendet. Aufgrund der großen Zeitspanne und der starken Preisvolatilität (der Preis von WLFI stieg von anfangs 0.1 Dollar auf maximal 0.4 Dollar) und der Überlagerung von Risikokontrollen des MX-Kontos und anderen unerwarteten Ereignissen war der emotionale Verlauf dieser Arbitrage sehr kompliziert, und ich habe viele Lektionen daraus gelernt. Daher halte ich es für notwendig, eine Rückschau zu halten. Diese Arbitrage lässt sich in zwei Phasen unterteilen, wobei die erste Phase 80% der Zeit und Energie in Anspruch nahm, die zweite Phase jedoch den Einfluss auf Gewinn und Verlust von über 80% hatte.
Erste Phase:
Vor etwa zwei Monaten haben Whales und MX frühzeitig den vorbörslichen OTC-Handel von WLFI gestartet. Allgemein gesagt, bedeutet das Starten des vorbörslichen Handels, dass das Projekt bald TGE haben wird, also begann ich mit der Arbitrage. Bei Whales verkaufen große Akteure zu einem Preis von 0.1 massenhaft, während der Kaufpreis bei MX zwischen 0.12 und 0.13 liegt, was einen Preisunterschied von 20% ergibt, und ich begann mit der Arbitrage. Dies war die erste Arbitrage zwischen zwei OTC-Plattformen, und ich habe damals einen Fehler gemacht, indem ich eine Krypto-Basis von 1:1 Arbitrage wählte. Da beide Plattformen ein 1:1 Margin-System haben, wenn der Eröffnungspreis sich verdoppelt, würde ich nur die Margin des Verkäufers erhalten, wenn dieser in Verzug gerät. Nehmen wir als Beispiel einen Kaufauftrag von 0.1 und einen Verkaufsauftrag von 0.13: Wenn der Preis 0.26 übersteigt, erhalte ich nur 0.1 als Margin-Entschädigung für meinen Verkaufsauftrag, verliere jedoch 0.13 Margin, was zu einem Nettverlust von 0.03 führt. Bei einer 1:1 Goldbasis-Arbitrage wäre das Risiko jedoch 0.
Das ist also die erste Lektion: Vorbörsliche Arbitrage-Transaktionen sollten auf Goldbasis und nicht auf Krypto-Basis durchgeführt werden. Ich habe mit AI-unterstützter Analyse herausgefunden, dass, wenn der Kaufauftrag im OTC-Modus und der Verkaufsauftrag im vorbörslichen Kontraktformat ist, die Durchführung von Goldbasis-Arbitrage den Gewinnschwellenpreis erhöhen kann, ohne Risiko bei Preisrückgängen, allerdings wäre der Gewinn etwas geringer als bei Krypto-Basis. Wenn der Kaufauftrag ein vorbörslicher Kontrakt ist und der Verkaufsauftrag im OTC-Modus, dann kann Krypto-Basis verwendet werden.
Wenn ich ein Arbitragegeschäft mit 0.1 Kauf vs 0.13 Verkauf halte, wird es bei einer Eröffnung von 0.3 definitiv zu Verlusten kommen. Die gute Nachricht ist, dass Whales ein neues Modell veröffentlicht hat, den DP-Handel (später umbenannt in RS), das es ermöglicht, eigene Kaufaufträge an andere weiterzuverkaufen, wobei der Höchstpreis etwa das Doppelte des Kaufpreises beträgt (dieses Modell ist für neue Käufer unfair, da der vorherige Käufer bereits Gewinne gesichert hat; wenn der Verkäufer in Verzug gerät, erhält der neue Käufer nicht das eingesetzte Kapital als Entschädigung, was nur eine garantierte Rückzahlung von 100% bedeutet, weitere Informationen dazu finden Sie bei Whales). Als der Preis auf über 0.2 stieg, begann ich, schrittweise meine Kaufaufträge zu liquidieren, um Kapital zurückzubekommen, und kaufte zum Preis von 0.2 eine neue Charge Aufträge, was bedeutete, dass ich die Entschädigung für die vorbörslichen Aufträge, die ich zu 0.1 gekauft hatte, auf das Vierfache erhöhte. Allerdings war die Anzahl der Käufe zum Preis von 0.2 nicht vollständig gedeckt, was immer noch ein gewisses Risiko darstellt. Dennoch, als der Preis auf 0.4 anstieg, schätzte ich subjektiv, dass der Preis zu hoch war, und verkaufte einen Teil meiner Absicherungsaufträge zu einem Durchschnittspreis von 0.3 und 0.4. Tatsächlich, als sich erneut eine Kaufgelegenheit bei 0.2 ergab, könnte ich mit AI-Tools die optimale Kaufmenge analysieren, um das gesamte Risiko auf 0 zu reduzieren, aber aufgrund meiner übermäßigen subjektiven Preisbewertung war ich der Meinung, dass der Preis von WLFI 0.2 nicht überschreiten sollte. Daher war der Arbitrageprozess von subjektiven Preisbewertungen durchzogen.
In diesem Prozess gab es auch ein Intermezzo, bei dem mein MX-Konto plötzlich von der Risikokontrolle betroffen war und ich kein Geld abheben konnte. Da das KYC nicht auf meinen Namen lief, wurde mir nach meiner Beschwerde mitgeteilt, dass es einen Monat dauern würde, um das Konto zu überprüfen. Obwohl es schließlich freigegeben wurde, hatte dies Auswirkungen auf meinen Arbitrageplan. Das ist meine zweite Lektion: Setzen Sie nicht zu viel Kapital auf zweitklassigen Plattformen und legen Sie ein gestaffeltes Investitionssystem für Arbitrageprojekte fest.
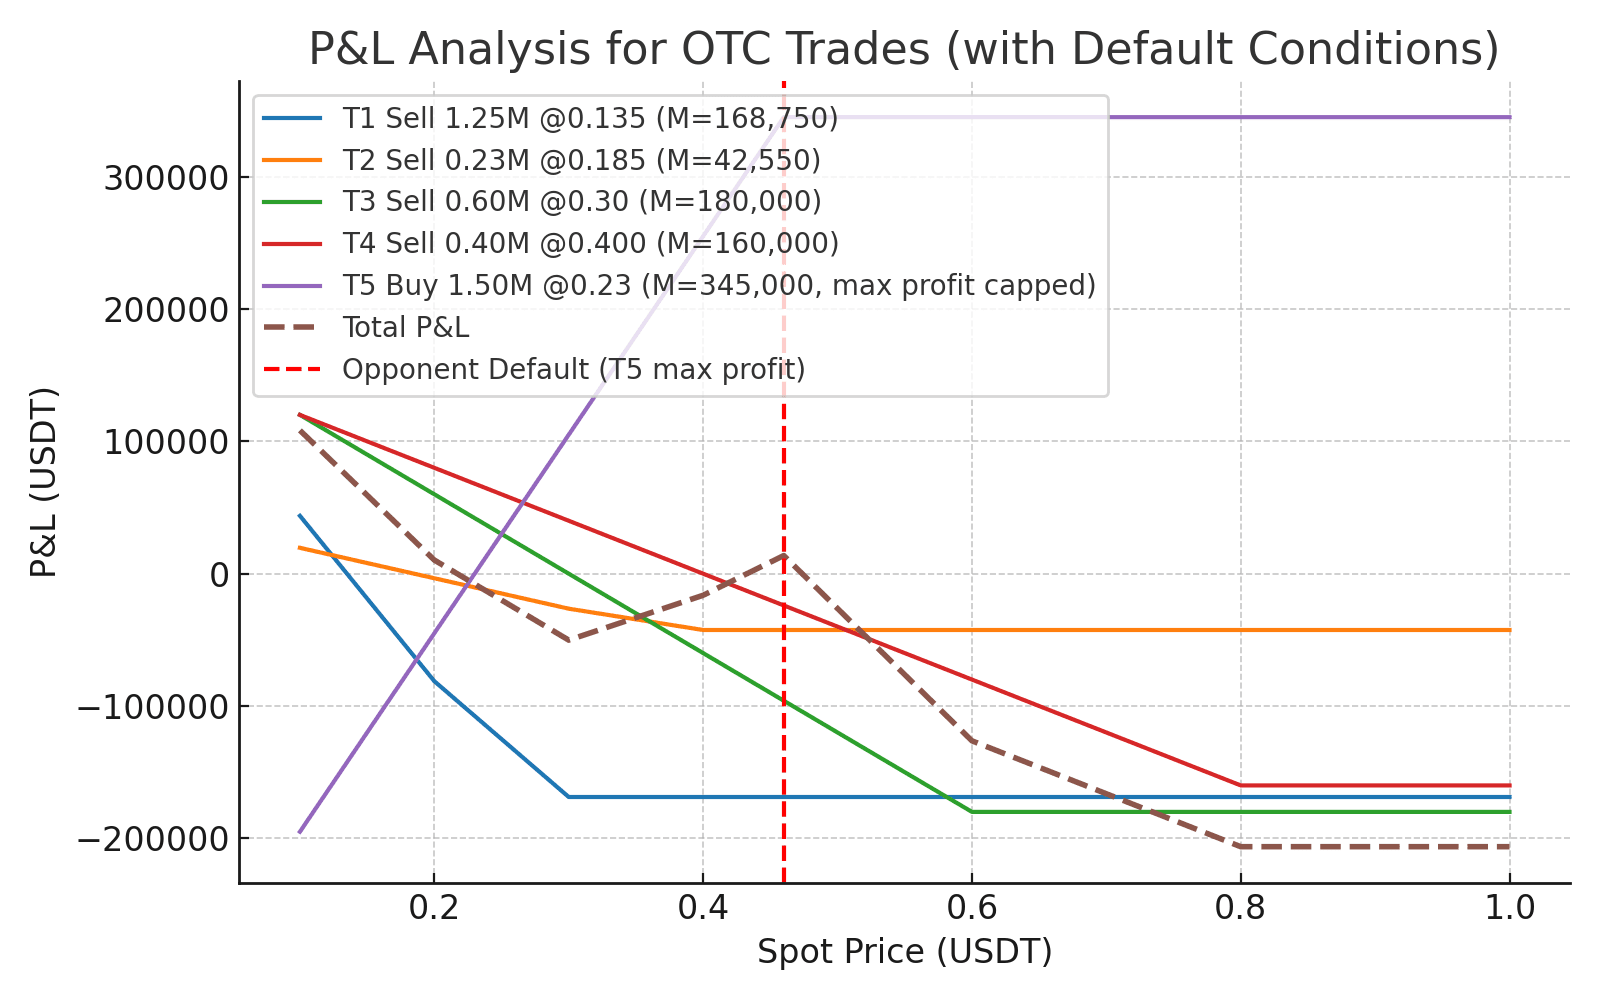
So wurde meine Arbitrageposition durch verschiedene Operationen zu folgendem Zustand: Die Kaufaufträge zu 0.1 wurden zu einem Preis von 0.2 verkauft, was einen Gewinn von xx realisierte; 0.23 Kaufauftrag vs (0.185 Verkaufsauftrag, 0.3 Verkaufsauftrag, 0.4 Verkaufsauftrag), basierend darauf erstellte ich mit ChatGPT meine Gewinn- und Verlustkurve. Allerdings ist in dieser Kurve der realisierte Gewinn nicht berücksichtigt, und man kann sehen, dass, wenn der Preis 0.46 übersteigt, mein Verlust allmählich zunimmt, während der größte Schmerzpunkt unter 0.46 bei 0.27 Dollar liegt.
Zweite Phase:
Binance hat die vorbörslichen Kontrakte eröffnet, etwa eine Woche vor dem Launch. Der Eröffnungspreis von Binance ist sehr hoch, fast über 0.4, was mich leicht beunruhigte. Wenn der Preis 0.46 übersteigt, ist mein Risiko erheblich, aber in der Tat, wenn ich zu dem Eröffnungspreis meine Nettoposition (abzüglich des Verzugsteils von 0.13 Kauf) verkaufe, wäre der Gewinn am höchsten. Aus Angst vor Margin-Anforderungen habe ich das nicht getan. Als der Preis begann zu fallen, erreichte der vorbörsliche Kontrakt einen Tiefstpreis von fast 0.2. Da ich zu diesem Zeitpunkt noch keine eigene Gewinn- und Verlustkurve erstellt hatte, führte ich während des Rückgangs einige Grid-Trading durch. Hätte ich bei etwa 0.2 alle fehlenden Positionen nachgekauft, hätte ich den maximalen Gewinn erzielt. Eine vernünftige Strategie wäre es gewesen, schrittweise zurückzukaufen, anstatt Grid-Trading zu machen, oder die Anzahl der Grid-Orders zu erhöhen. Natürlich hängt dies von der Preisvolatilität und dem endgültigen Preis ab. So oder so, die Entscheidung, bei einem Preis unter 0.27 zu kaufen und über 0.27 zu verkaufen, war richtig. Die dritte Lektion: Kontrollieren Sie die Investitionsmenge pro Position vernünftig. Viel kaufen garantiert nicht viel Gewinn, da die Margin-Problematik dazu führen kann, dass man zögert, Aktionen durchzuführen, und am Ende weniger verdient.
Letztendlich sind die Ergebnisse dieser Arbitrage akzeptabel, und wenn die zweite Phase gut durchgeführt wird, kann der Gewinn um 50% gesteigert werden. Die verschiedenen auftretenden unerwarteten Situationen und die wiederholten Simulationen haben mir auch viele Erfahrungen und Lektionen gebracht.
Dieser Artikel könnte nicht ganz flüssig zu lesen sein, hauptsächlich weil meine Operationen etwas chaotisch waren und teilweise aus meiner subjektiven Perspektive stammen. Das Hauptziel ist auch eine Zusammenfassung für mich selbst, um in Zukunft ähnliche Situationen zu vermeiden.