
01 | RWA是什么
RWA(Real‑World Assets,现实资产上链):
RWA实质是一种资产的数字所有权结构变革,它将现实世界中的资产(如债券、房产、私人信贷、应收账款、黄金、碳信用、艺术品等)通过代币形式映射到链上。它解决的核心问题是:链上资产缺乏抵押物;现实资产交易缺乏流动性;数字金融与实体资产之间存在信任鸿沟。RWA的技术实现路径:实体资产 -> 法律包装(SPV信托/托管)-> 评估定价 -> 上链(代币化)-> 链上交易+清算。
以太坊过往叙事的局限性:
以太坊走过了DeFi、NFT、DAO的多个热潮,虽然都在某个阶段吸引了大量的热度,但都没法持续。DeFi的内循环困境,其TVL曾爆发增长,但主要是链上资产之间的加杠杆游戏,与真实经济活动脱钩,未触达产业与大众;NFT的金融泡沫属性,是艺术和收藏的金融化尝试,但缺乏持续生产的现实支撑,商业落地不足,二级市场冷却严重;DAO的治理理想,实验意义大于现实应用,缺乏高效执行结构,与传统组织协作脱节。
回头看,链上经济和现实经济几乎没有打通,以太坊虽改变了 “金融形式”,但尚未改变 “现实金融本身”。RWA则是以太坊第一次实打实地连接现实金融与链上世界,并不是泡沫或概念,而是真正在重塑传统金融的基础设施,是通往 “链上现实经济” 的关键一步。
RWA对现实世界的意义:价值与革命
RWA提升了资产流动性与分布式融资效率:提供了新的融资渠道,中小企业、地产项目、绿色能源等项目都可以通过RWA直接融资,并且全球投资者都能很方便地通过代币跨境参与,极大降低了投融资的门槛。
运作效率高:RWA降低了交易成本、透明度高、清算更快、法律结构更清晰。资产可以无限分割,随时随地进行交易。
解锁了全球资本与普惠金融:亚非拉等金融基础设施薄弱的国家都可以直接接入资本市场,提升整个市场的资产流动性,优化了资源配置,消除了资本壁垒与交易壁垒。
02 | RWA的发展现状
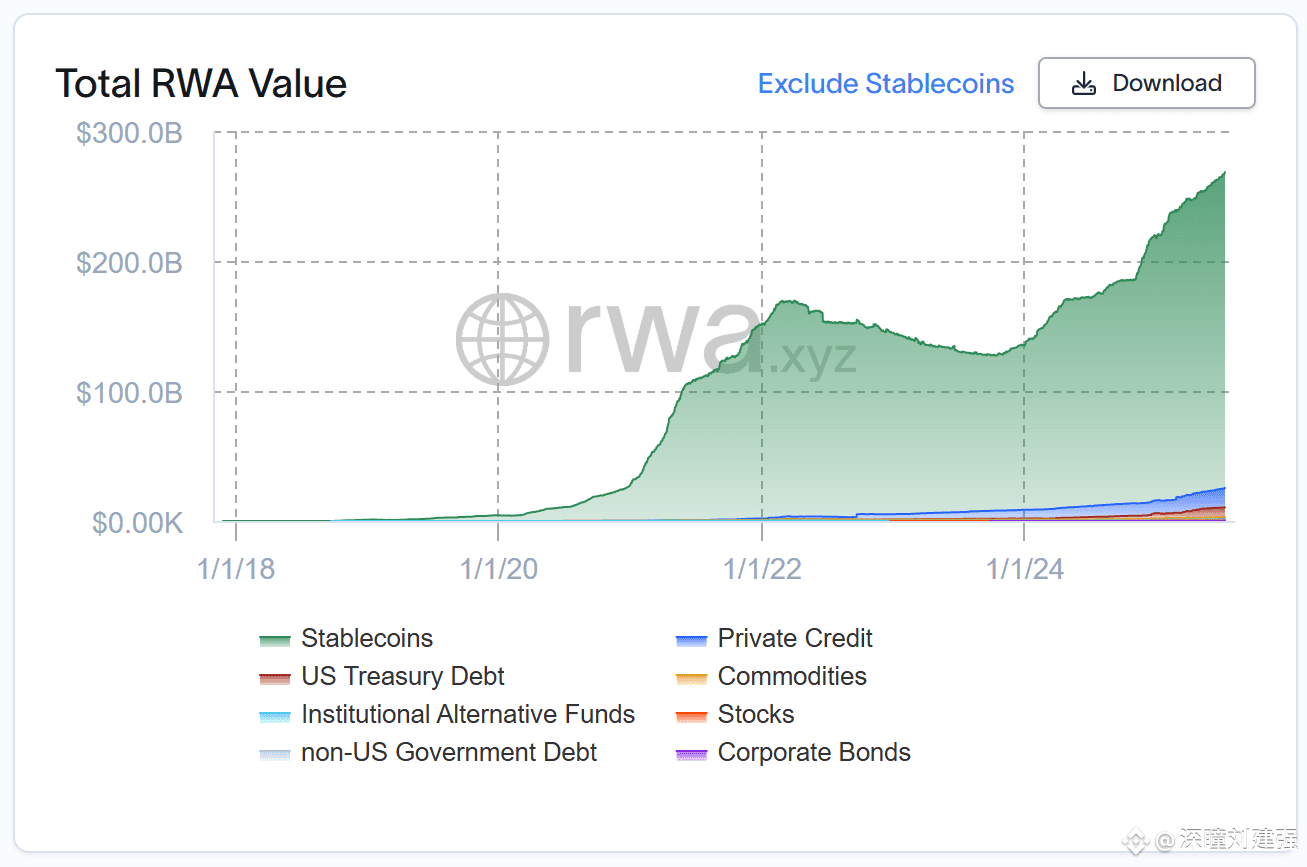
包括稳定币的RWA价值发展趋势图
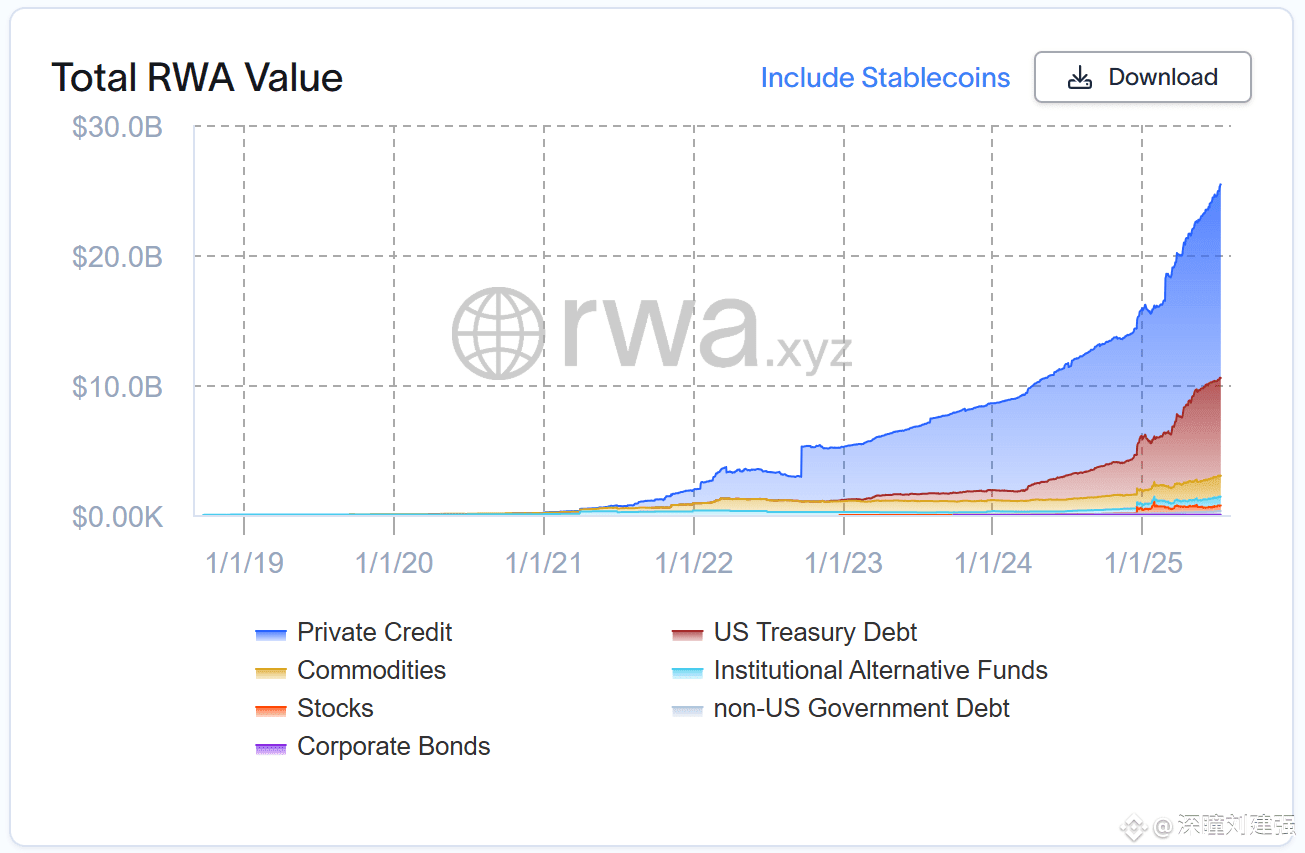
不包含稳定币RWA价值发展趋势图
RWA.xyz 平台的数据显示,自2024年以来,RWA开启了爆发式增长。2025年7月 实时总RWA(含稳定币)为 2683.9亿美元,同比增长55%,不包含稳定币为254.4亿美元,同比增长为 113%。资产类别涵盖全球债券、私募信贷、商品、基金、股票等。
典型的代币化资产项目:
国债/货币市场基金:Ondo(OUSG)、Franklin Benji、Superstate USTB 等;
基础设施项目:MakerDAO Public Goods Fund,BlackRock BUIDL(28亿美元) ;
私募信贷:Centrifuge、Ondo、Maple Finance 等;
商品与黄金:XAUT、PAXG、Tether Gold;
房地产:Lofty、RealT(FT 报道显示已token化181个物业)。
典型案例:贝莱德(BlackRock)在以太坊上推出其首款资产代币化基金(简称BUIDL)。全部资金用于投资现金、美国国债及回购协议,投资者可在持有代币的同时获取收益。BUIDL 从 2025 年 3 月开始爆发式增长,5 月的月环比增幅达 8.38%,推动了以太坊 RWA 生态系统的整体扩展。尤其是以国债类项目(占市场份额 75.9%)和黄金类大宗商品(占市场份额 20.3%)为主的资产配置,BUIDL 的规模在这些领域中占据统治地位,快速超越了 PAXG 和 XAUT 等产品。
现实世界资产规模与上链的潜力:
全球现实资产总市值约 620万亿美元。McKinsey 预计:2030年上链代币化资产(不包括稳定币)将达 2万亿美元,乐观可至4万亿 。以目前2683多亿美元RWA总量对比全球620万亿美元资产,占比非常小。即便2030年达到2万亿美元,仍仅占全球资产 0.3%。可见真正的上链空间大约是2千多倍的增长潜力。
03 | RWA在各公链的发展状况
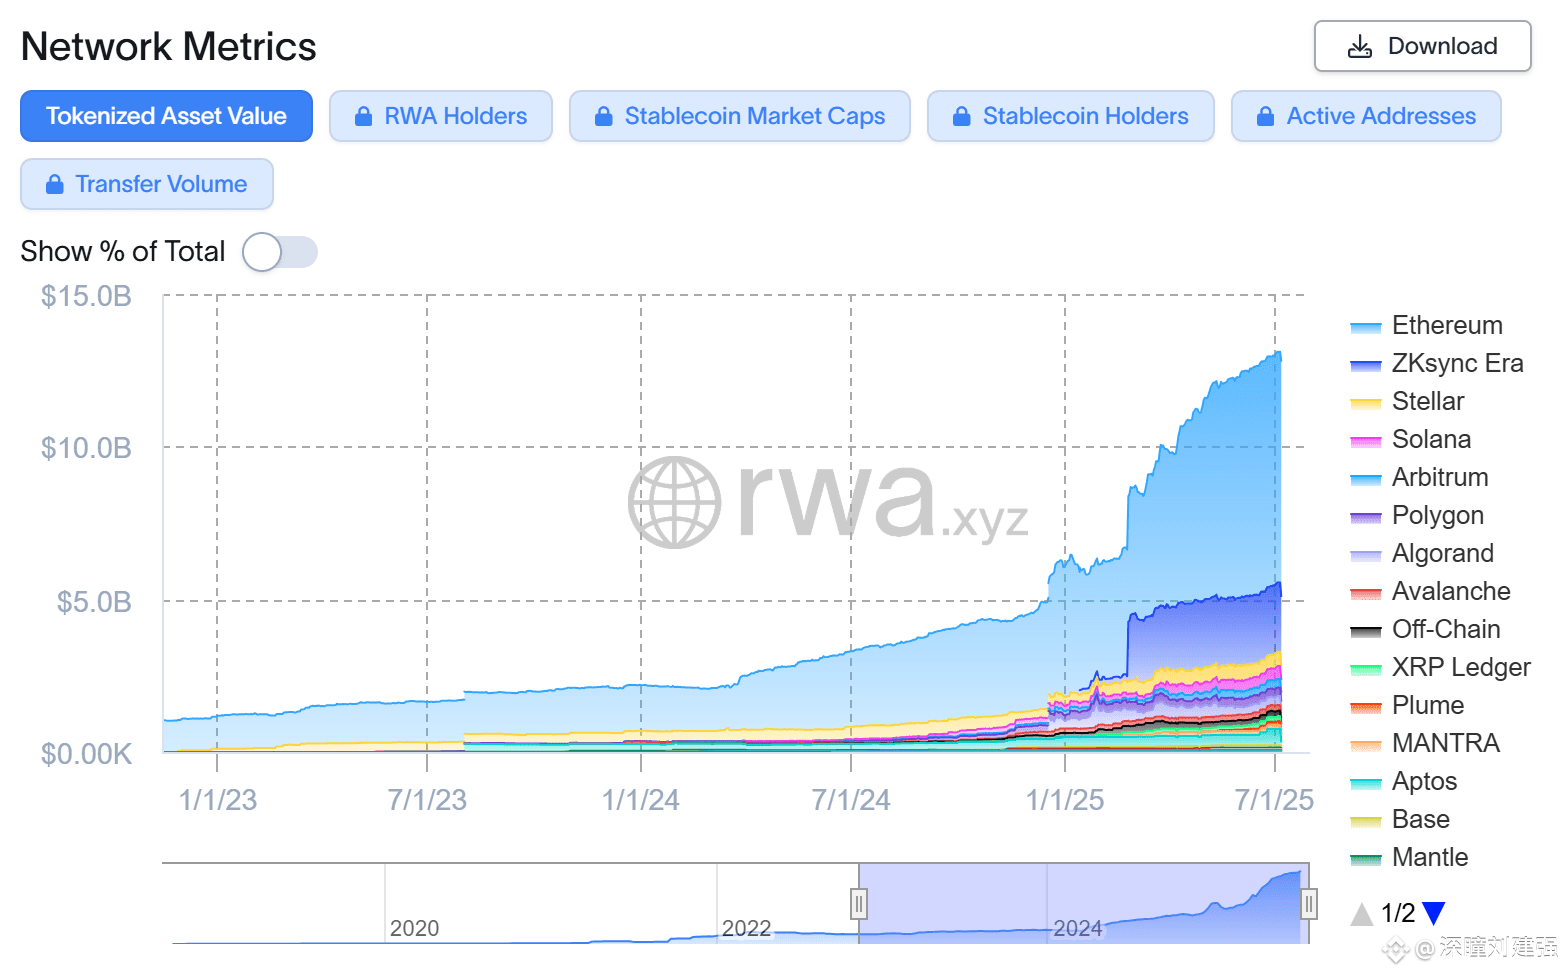
不包含稳定币的各公链RWA价值发展趋势
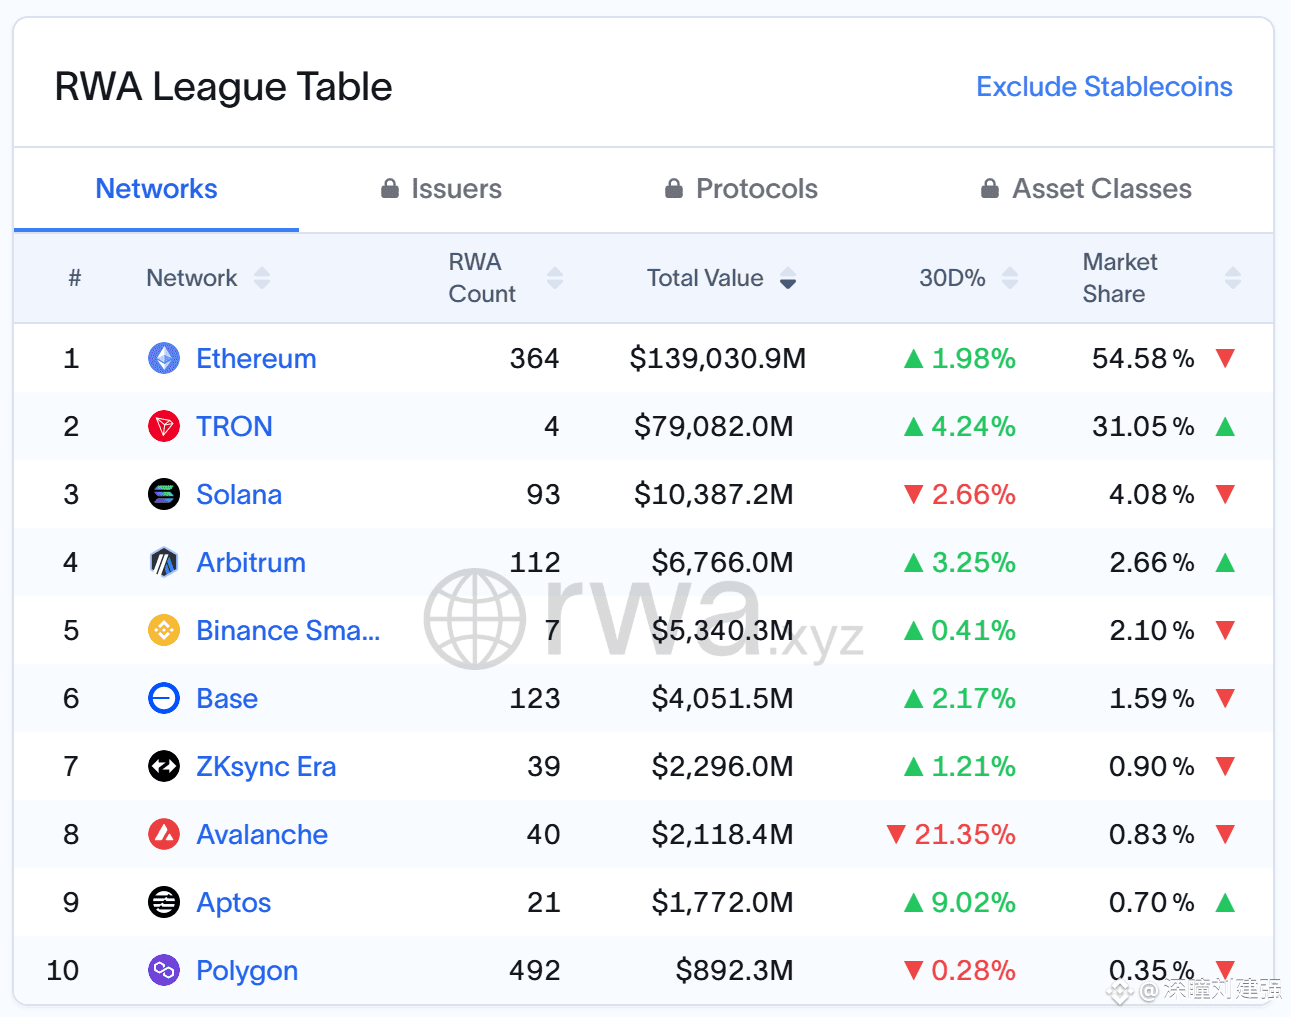
包含稳定币的各公链RWA价值排名
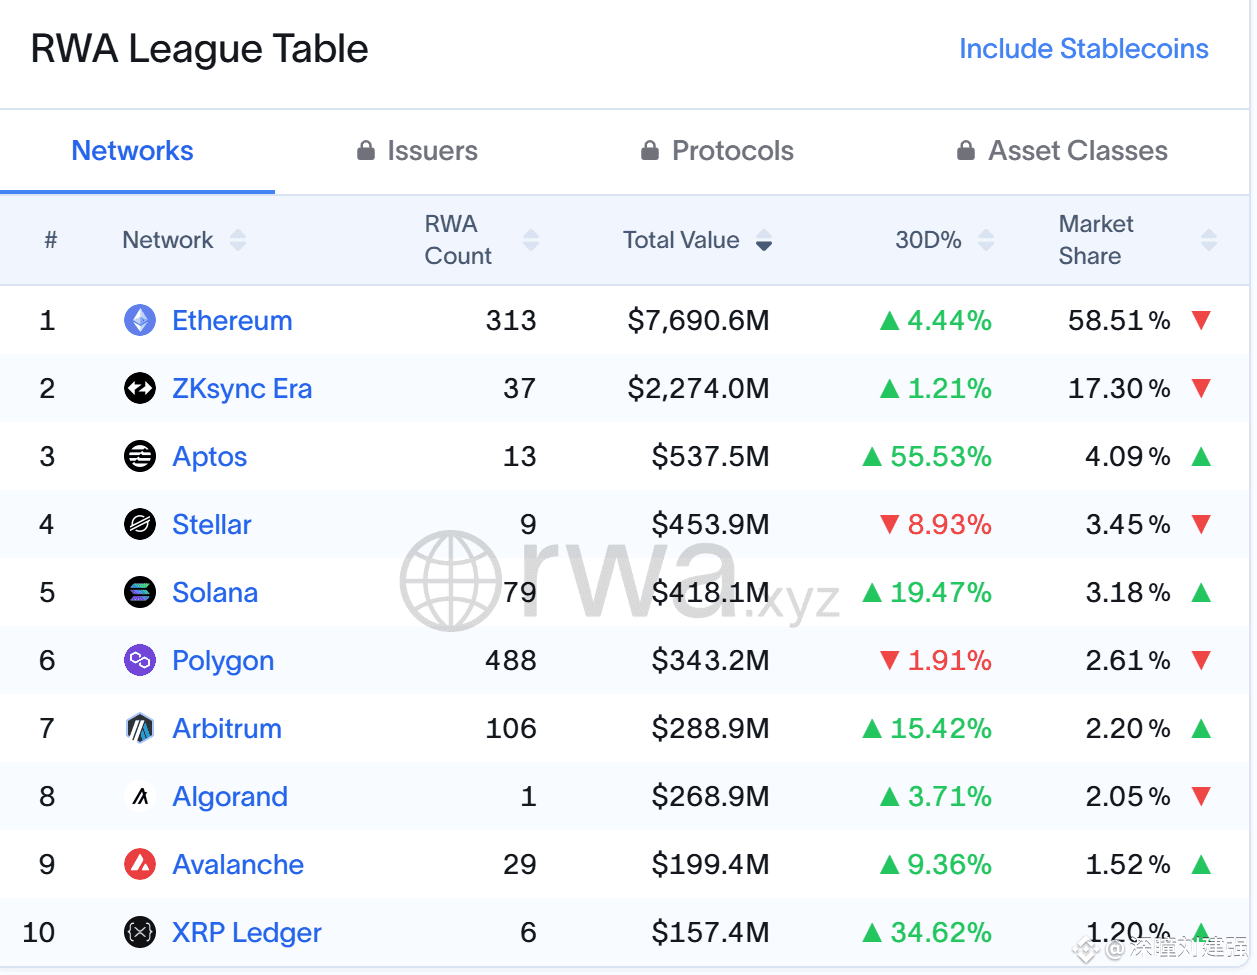
不包含稳定币的各公链RWA价值排名
RWA的TVL(总锁仓价值,指的是在某个区块链协议或平台中锁定的资产总价值):
第一阵营:以太坊王国
TVL:76.9亿美元(占比58.51%),其中最大的项目为BlackRock BUIDL基金和Ondo(OUSG)。
第二阵营:垂直化狙击者
zkSync:TVL 22.7亿美元(其中私人信贷龙头Tradable的私人信贷20亿),属于以太坊L2层生态;
Aptos:TVL 5.37亿美元,Move语言的防漏洞特性吸引了贝莱德将BUIDL部署为第二大链;
Stellar:TVL 4.53亿美元,98%由富兰克林的BENJI贡献,主打 “半私有市场” 契合机构隐私需求;
Solana:TVL4.18亿美元,闪战股票的代币化。占据95%的链上股票交易份额,特斯拉、苹果代币化股票(TSLAx/APPLx)成爆点;
04 | 为什么RWA的机会更属于以太坊
RWA更属于以太坊的机会,这背后并非 “叙事归属”,而是建立在技术能力、合规潜力、生态结构和信任基础上的逻辑闭环。
RWA 的本质是“信任+合规+资产映射”:
RWA 的关键不在于技术炫技,而在于信任资产如何可信上链、谁来托管、如何清算、法律是否有效、链上资产与链下权属的合法连接是否存在等。
这决定了它不属于 “速度第一” 的公链竞争,而属于 “可信度第一” 的生态战争。而以太坊在 “可信”、“中立”、“合规接入友好性” 上具备天然的优势。
以太坊为何天然适配RWA:
1. 以太坊具备最强的 “链上合规性” 与机构接受度:
以太坊不仅技术开放,更符合合规结构审查标准。以太坊已经成为全球主权基金、投行、央行数字货币、Web3基础设施对接的标准公链。目前17支机构RWA基金中8支选择以太坊,包括Franklin Templeton、BlackRock、JPMorgan、HSBC 等大型机构都选择在以太坊或其L2上部署RWA产品。形成了 “机构共识飞轮” ——更多机构因同业选择而入场,进一步强化以太坊的合规地位。现实世界资产的资金量庞大,对风险更敏感,对安全、稳定、合规和监管信任方面更为在意。
2. 链上金融生态闭环最成熟,利于资产流通:
RWA不是上链后就完成了,它必须在链上完成:抵押、再抵押、流通、分红、治理、
清算等环节。以太坊具备最完善的金融合约生态(Aave、MakerDAO、Uniswap、Curve、Chainlink 等),可以更好地支持从RWA的发行 → 定价 → 市场交易 → 风控清算的完整生命周期。贝莱德BUIDL基金的快速增长,正是得益于以太坊成熟的去中心化借贷、做市和衍生品协议,使得其得以高效提升资本效率。
3. 以太坊和L2公链的结合,同时具备高性能、低成本、强合规特性:
RWA 要高频交互,必须高性能、低交易成本。以太坊的L2层公链已解决了这个问题。如Base、Arbitrum、Optimism、ZKsync 等支持快速、低成本的RWA交易。以太坊的模块化路线 + L2层的繁荣,实现了高性能、低成本、强合规性、生态丰富、透明度高的全面兼顾。相对而言,其它高性能L1公链在合规性方面的劣势就是硬伤。事实说话,以太坊+L2的RWA TVL合计占比已经超过77%。
05 | 结语:RWA 是以太坊对现实世界的实质性渗透
在过去,如果说DeFi 是加密人自娱自乐,NFT 是概念消费主义,那么,RWA 是直接重构现实金融的第一步。在RWA 的世界,不是要跑得最快,而是要跑得最稳、最合法;不需要野蛮生长,而是需要可信连接。以太坊正是这张 “可信信用网络” 最坚固的载体。
如果你认同 “未来现实资产都将上链”,那么你也必须相信:
RWA = 现实金融数字化
RWA 的主场 = 以太坊
