

Original | Odaily Planet Daily (@OdailyChina)
Autor | Dingdang (@XiaMiPP)
Der Beginn des Jahres 2026 gab den DAT (Digital Asset Treasury) Unternehmen einen Schlag.
BTC fiel von einem vorübergehenden Hoch von 120.000 US-Dollar im Dezember 2025 auf etwa 60.000 US-Dollar, was einem Rückgang von fast 50 % entspricht. ETH blieb ebenfalls nicht verschont und fiel unter die 2000 US-Dollar-Marke, wodurch fast alle Gewinne seit Mai 2025 ausgelöscht wurden. Und genau zu diesem Zeitpunkt kündigten eine Reihe von DAT-Unternehmen, vertreten durch SharpLink und Bitmine, lautstark strategische Transformationen an und investierten stark in Krypto-Assets.
Was bedeutet das? Es bedeutet, dass Unternehmen oder Institutionen, die BTC und ETH einst als "strategische Unternehmensreserven" betrachteten, nun kollektiv in einem Verlustsumpf stecken, wobei die Buchverluste oft über 100 Millionen oder sogar mehrere Milliarden Dollar betragen. Führende Akteure wie Strategy und Bitmine halten weiterhin an ihren Positionen fest, um die Erzählung der "langfristigen Gläubigen" stabil zu halten; aber viele kleine oder stark gehebelte DAT-Unternehmen haben bereits begonnen, substanzielle Reduzierungen oder sogar phasenweise Liquidationen vorzunehmen.
Krypto hat nie an Geschichten gefehlt. Wenn 2025 das Jahr war, in dem "Glauben in die Finanzberichte geschrieben wurde", dann ist 2026 die Prüfung, wie der Glaube den Bärenmarkt überwindet. Wenn die Preise fallen, die Hebelwirkung sich verschärft und sich das Finanzierungsumfeld umkehrt, können diese DAT-Unternehmen dann noch die Bilanz aufrechterhalten?
Odaily Planet Daily wird die repräsentativen Fälle, die bereits mit dem "Verkauf von Coins zur Blutstillung" begonnen haben, nacheinander aufschlüsseln, um zu sehen, wie viel sie verkauft haben, warum sie verkauft haben und wohin sie danach gehen.
Cango Inc. (NYSE: CANG): Die Hebelgrenze des Bergbau-Modells.
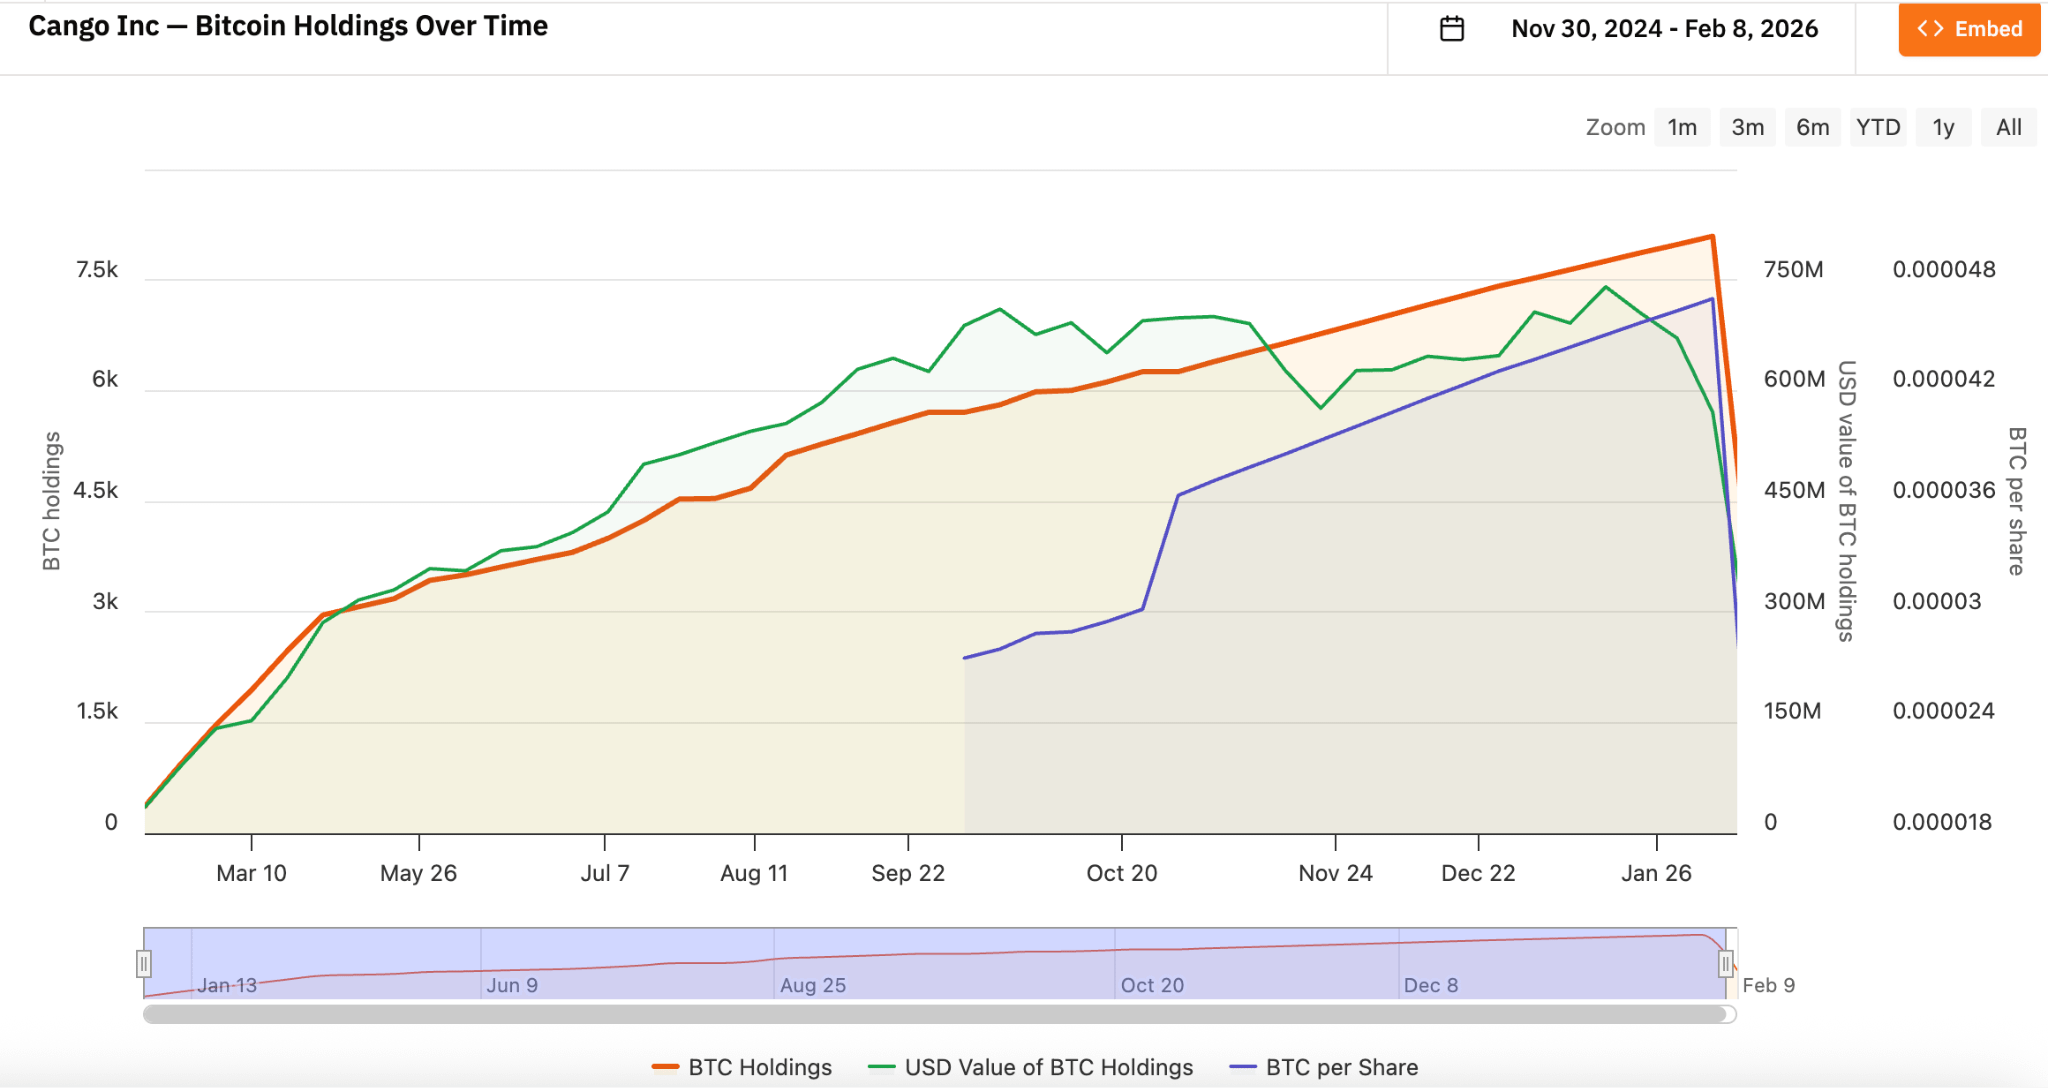
Am 9. Februar wurde bekannt gegeben, dass Cango 4451 Bitcoins auf dem offenen Markt verkauft hat, mit einem Nettogewinn von etwa 305 Millionen US-Dollar, und dass alle Mittel zur Rückzahlung eines Kredits verwendet werden, der durch BTC gesichert ist. Diese Transaktion entspricht nahezu der Hälfte der bisherigen Bestände, nach dem Verkauf verbleiben nur noch 3645 BTC auf dem Konto.
Cango wurde 2010 gegründet und hat seinen Sitz in China. Zunächst war es eine bekannte Plattform für den Automobilhandel. Ab November 2024 trat Cango offiziell in den Bereich digitaler Vermögenswerte ein, transformierte sich durch Geschäftsneuausrichtung und strategische Wende in ein Bitcoin-Mining-Unternehmen und betrachtete BTC als das zentrale Reservemittel des Unternehmens. Cangos Bitcoin-Strategie zielte zunächst auf HODL + Mining-Akkumulation ab, das heißt, sie verkauften keine Coins und erhöhten ihre Bestände kontinuierlich durch Rechenleistung. Dieses Modell kann in Zeiten steigender Preise sich selbst verstärken: Der Anstieg des Coinpreises erhöht den Nettowert der Vermögenswerte, der Nettowert erhöht die Finanzierungsfähigkeit, die Finanzierungsfähigkeit unterstützt wiederum die Expansion der Rechenleistung.
Cango hat seit November 2024 kontinuierlich Bitcoin akkumuliert und hielt einst die zweitgrößte Bitcoin-Holding unter den globalen Mining-Unternehmen, nur nach MARA Holdings.
Verwandte Artikel (Auf der Suche nach potenziellen Krypto-Aktien: Wie Cango vom Automobilunternehmen zum weltweit zweitgrößten Bitcoin-Mining-Unternehmen aufstieg?)
Aber der Bergbau ist von Natur aus eine Hebelindustrie. Der Kauf von Mining-Ausrüstung, der Bau von Minen und Stromverträge erfordern anfängliche Investitionen, während Mining-Unternehmen häufig BTC als Sicherheit verwenden, um Geräte von Herstellern zu erhalten und Zahlungen zu verzögern, oder sie leihen sich US-Dollar/Stabilmünzen von Institutionen/Plattformen, um Minen zu erweitern, Ausrüstung zu kaufen und den Betrieb aufrechtzuerhalten. Nachteil dieses Modells ist, dass sich bei einem drastischen Rückgang des BTC-Preises die Beleihungsquote schnell verschlechtert und das Hebelrisiko vergrößert wird, während die Fixkosten wie Strom, Wartung und Abschreibung von Geräten nicht entsprechend sinken, was zu einem extremen Druck auf den Cashflow führt.
Laut den im Dezember 2025 veröffentlichten Drittquartalsdaten betrugen die durchschnittlichen Gesamtkosten für das Mining bei Cango (einschließlich Abschreibungen) etwa 99.000 US-Dollar pro Coin, ohne Abschreibungen etwa 81.000 US-Dollar pro Coin. Der Bitcoin-Preis liegt weit unter den Abschaltungspreisen, sodass nur durch den Verkauf von BTC "Blutungen gestoppt" werden können, um die Bilanz zu verbessern und die finanzielle Hebelwirkung zu reduzieren.
Es ist erwähnenswert, dass Cango angekündigt hat, einen Teil der Ressourcen auf die Infrastruktur für KI-Computing umzuleiten, um die Geschäftsdifferenzierung zu suchen und die Abhängigkeit von den Preisen eines einzelnen Vermögenswerts zu verringern.
Empery Digital Inc. (NASDAQ: EMPD): Der umgekehrte Druck der Finanzierungslogik im Bullenmarkt.
Empery Digital wurde im Februar 2020 gegründet (ursprünglich unter dem Namen Frog ePowersports Inc., später umbenannt in Volcon Inc.) und hat seinen Sitz in Texas, USA. Es war ursprünglich ein Unternehmen, das sich auf vollelektrische Offroad-Fahrzeuge konzentrierte.
Im Juli 2025 kündigte das Unternehmen die Bitcoin-Vermögensstrategie an. Rückblickend war dieser Zeitpunkt in der Nähe des Höchststands des Bitcoin-Preises in dieser Runde. Das Unternehmen sammelte über Privatplatzierungen und Kreditfinanzierungen etwa 450-500 Millionen US-Dollar und erhöhte zwischen Juli und August 2025 schrittweise um etwa 4000 Bitcoins, zu einem durchschnittlichen Preis von etwa 117.000 US-Dollar pro Coin. Nach aktuellen Preisen hat dies einen Verlust von fast 57 % zur Folge.
Am 6. Februar gab Empery Digital bekannt, dass sie 357,7 BTC verkauft haben, zu einem Durchschnittspreis von etwa 68.000 US-Dollar pro Coin, was etwa 24 Millionen US-Dollar einbrachte, um Aktienrückkäufe zu finanzieren und einen Teil der Schulden zurückzuzahlen. Derzeit wurden über 15,4 Millionen Aktien zurückgekauft, zu einem Durchschnittspreis von 6,71 US-Dollar, um den NAV-Rabatt zu verringern. Nun hält Empery noch etwa 3724 Bitcoins.
Der Fall von Empery Digital spiegelt tatsächlich das typische Dilemma kleinerer DAT-Unternehmen wider. Sie haben zu Beginn aggressiv umgeschaltet und sich während des Bullenmarktes finanziert, aber während der Preisrückgänge sehen sie sich gezwungen, "Coins zu verkaufen und zu entschulden". Im Vergleich zu Cango, das einen Bergbau-Hintergrund hat, ähnelt Empery mehr einem "reinen Finanzspiel". Ihr ursprüngliches Kerngeschäft ist nicht mehr tragfähig, deshalb haben sie in der Hochphase des Bullenmarktes BTC gekauft, in dem Versuch, den Weg von Strategy zu kopieren, aber der drastische Rückgang von BTC hat das Hebelrisiko offenbart und es fehlt an langfristiger Emission und Handlungsspielraum auf den Kapitalmärkten. Wenn die Preise weiter fallen, wird eine fortlaufende Reduzierung fast zur unvermeidlichen Wahl.
Bitdeer Technologies Group (NASDAQ: BTDR): Vom Preiswetten zur Priorität des Cashflows.
Bitdeer wurde im Dezember 2021 von dem Krypto-OG Wu Jihan (ehemaliger Mitbegründer von Bitmain) gegründet und zählt neben MARA und Riot zu den führenden Bitcoin-Mining-Unternehmen weltweit.
Bitdeer bietet durch vertikale Integration Lösungen von der Beschaffung von Geräten, Logistik, Design/Bau von Rechenzentren, Geräteverwaltung bis hin zum täglichen Betrieb an und erweitert sich gleichzeitig auf Cloud-Computing, Hosting-Dienste und eigene ASIC-Mining-Entwicklung. Dies hat dazu geführt, dass sich das Geschäft von Bitdeer von reinem Bergbau zu diversifiziertem Hochleistungsrechnen gewandelt hat, wodurch die Auswirkungen der Preisvolatilität von Bitcoin in gewissem Maße abgefedert wurden.
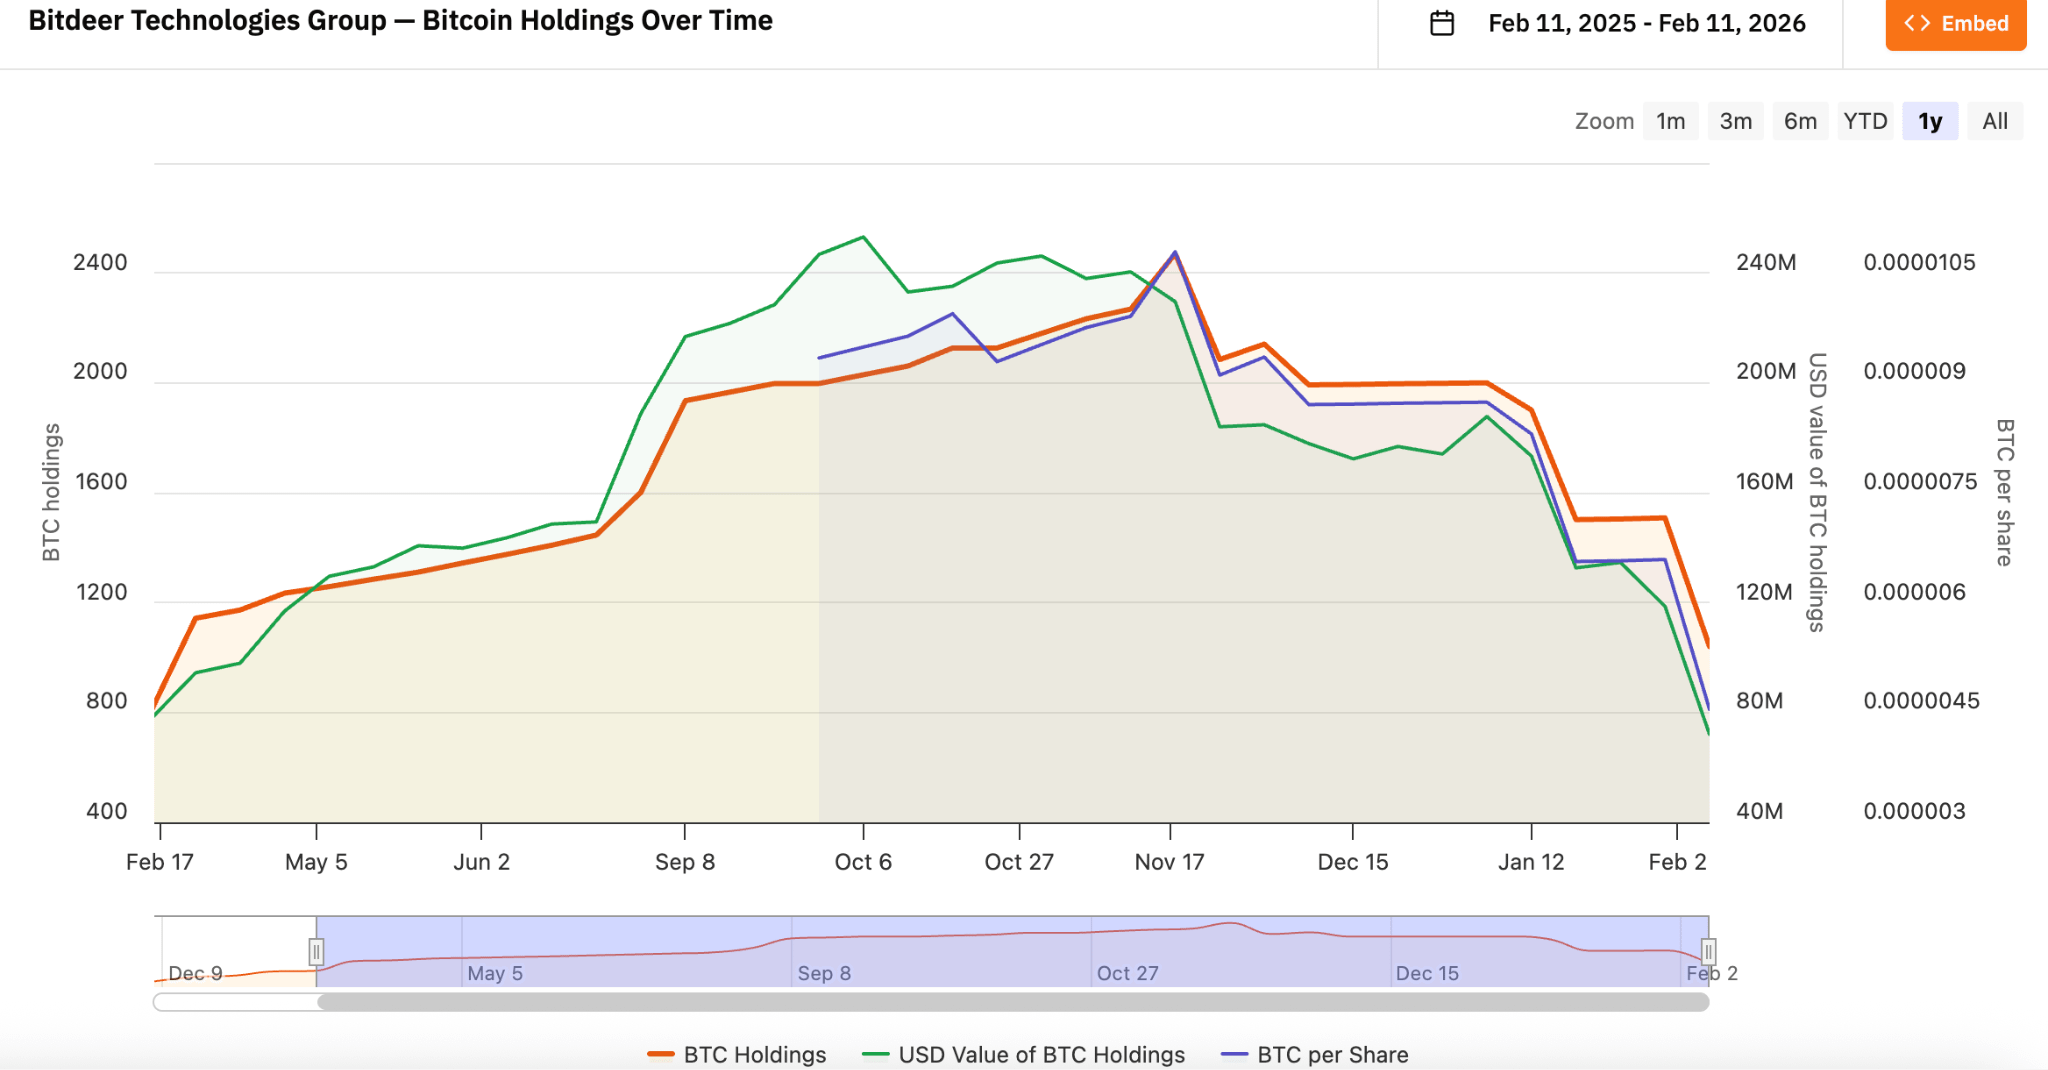
Laut den Daten von bitcointreasuries.net hat sich die BTC-Strategie von Bitdeer seit November 2025 auf "Mining und gleichzeitig Verkauf" geändert, sodass sie nicht mehr vollständig HODL sind, sondern durch teilweise Veräußerungen Cashflow und Betriebssicherheit aufrechterhalten. Cashflow hat Priorität vor langfristigem Halten - ist das die Sensibilität der Branche, die mehrere Zyklen von Bullen- und Bärenmärkten durchlebt hat?
Sequans Communications S.A. (NYSE: SQNS): Der Verkauf von Coins zur Schuldenbegleichung wird zum Wendepunkt der Branche.
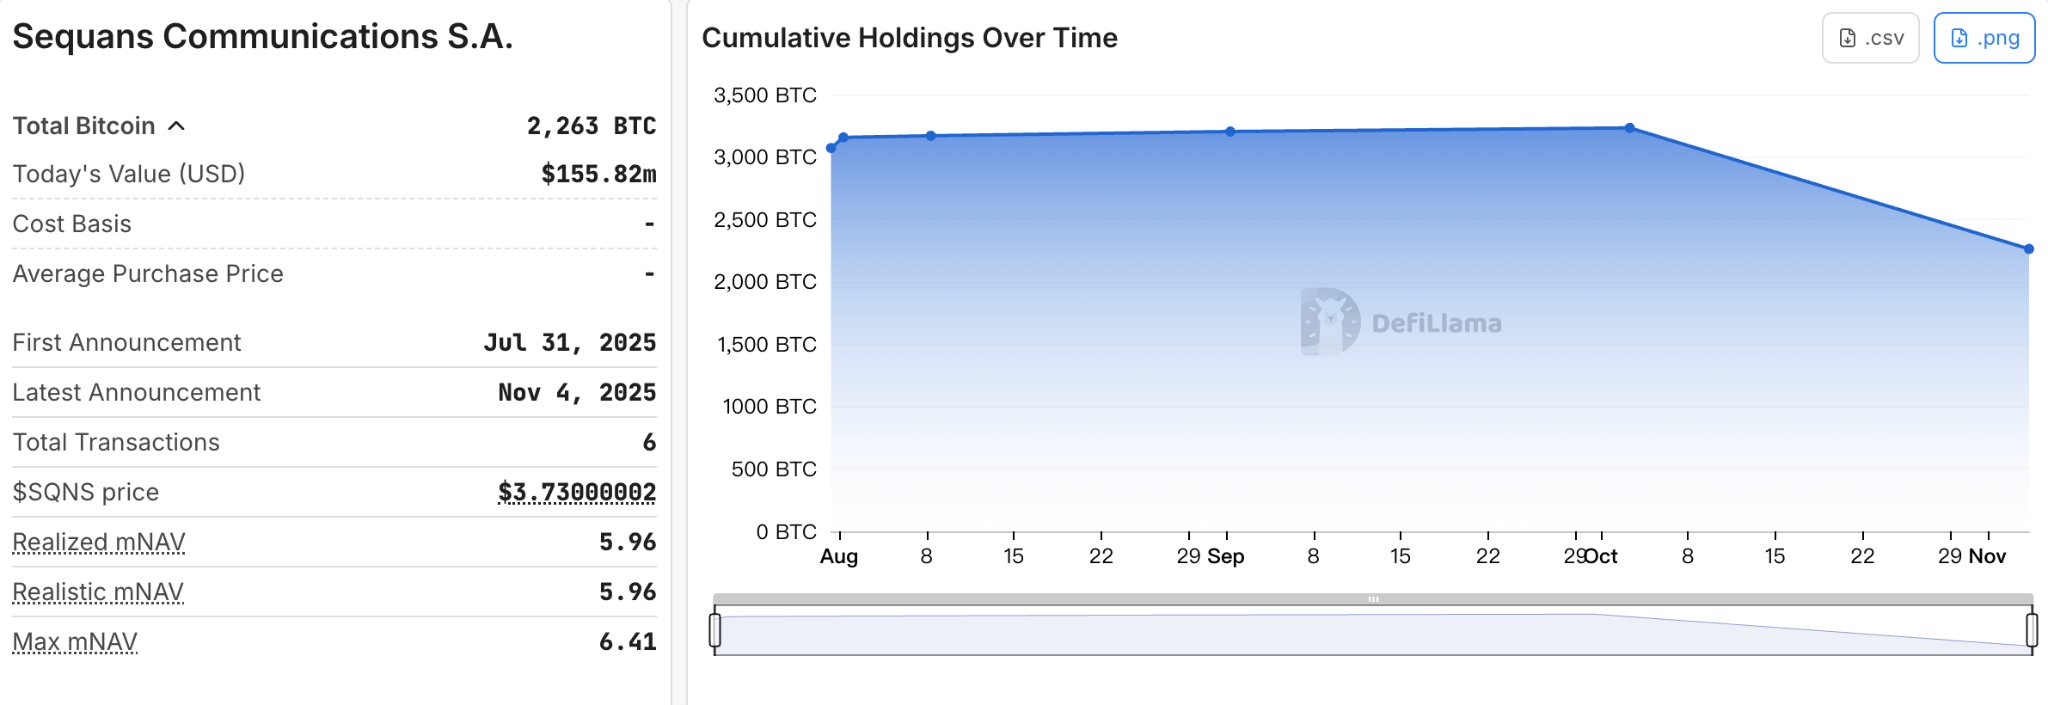
Sequans wurde im Oktober 2003 gegründet und war ursprünglich ein Halbleiterunternehmen, das sich auf Chips und Module für drahtlose Mobilfunktechnologien spezialisiert hat. Im Juni 2025 hat das Unternehmen etwa 380 Millionen US-Dollar über Private Equity und Wandelanleihen aufgenommen, um Bitcoin zu akkumulieren und sich von einem reinen IoT-Chiphersteller in ein "IoT + BTC DAT"-Hybridunternehmen zu wandeln.
Zwischen Juli und Oktober 2025 hat Sequans insgesamt 3233 Bitcoins hinzugefügt, grob geschätzt zu einem durchschnittlichen Preis von etwa 116.000 US-Dollar.
Im November 2025 hat das Unternehmen zum ersten Mal 970 BTC in großem Umfang verkauft, um etwa 50 % der wandelbaren Anleihen zurückzukaufen, wodurch die Gesamtverschuldung des Unternehmens von 189 Millionen US-Dollar auf 94,5 Millionen US-Dollar gesenkt wurde. Das Unternehmen bezeichnete dies als "strategische Neuausrichtung von Vermögenswerten", nicht als Verzichtsstrategie. Doch aus Sicht des Marktes markiert Sequans den Beginn des "Platzen der BTC-Blase" - das erste öffentlich zugestimmte DAT-Unternehmen, das zugibt, dass es verkaufen muss, um Schulden zu begleichen.
ETHZilla Corporation (NASDAQ: ETHZ): Ein Beispiel für die Entschuldung des ETH-Vermögens.
ETHZilla Corporation war ursprünglich ein biopharmazeutisches Unternehmen in der klinischen Phase, das sich auf die Forschung und Entwicklung von Medikamenten zur Behandlung von chronischen Schmerzen, Entzündungen und Fibrose spezialisiert hat. Das Unternehmen sah sich Problemen wie Geldmangel, geringer Liquidität und langsamen Fortschritten in der F&E gegenüber, und die Aktienkurse blieben lange Zeit niedrig.
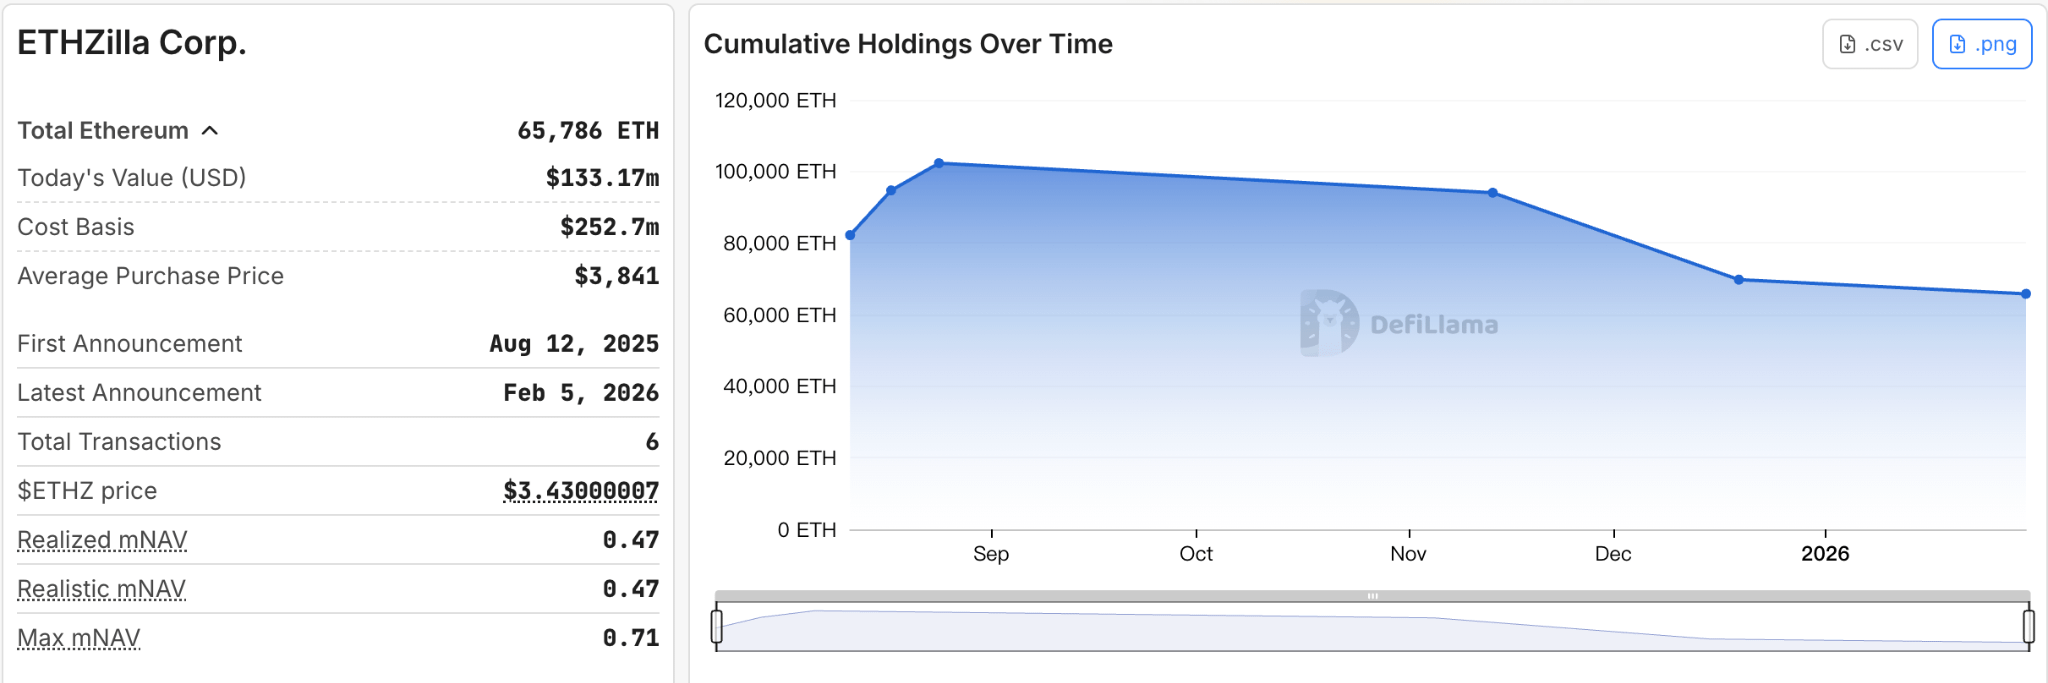
Im August 2025 sammelte das Unternehmen über eine Privatplatzierung zwischen 425 Millionen und 565 Millionen US-Dollar, Investoren sind unter anderem Electric Capital, Polychain Capital, GSR und andere Krypto-Institutionen sowie Peter Thiel verbundene Einheiten, die etwa 7,5 % halten. Diese Mittel wurden direkt zum Kauf von ETH verwendet, um ein Ethereum-Vermögen aufzubauen. In der Hochphase hielt ETHZilla einmal etwa 102.000 ETH, was einem Wert von etwa 210 Millionen US-Dollar entsprach, wobei die Kosten pro Coin 3841 US-Dollar betrugen.
Am 13. November 2025 begann ETHZilla mit der ersten Reduzierung um 8293 ETH; am 25. Dezember gab ETHZilla bekannt, dass sie 24291 ETH verkauft hat, mit Einnahmen von etwa 74,5 Millionen US-Dollar. Diese Transaktion ist Teil der Rückzahlung nicht vollständig beglichener hochrangiger besicherter wandelbarer Anleihen und das erste Beispiel für eine Reduzierung des ETH-Vermögens. Derzeit hält ETHZilla etwa 65700 ETH.
Ähnlich wie Empery ist auch ETHZilla gezwungen, zu verkaufen, um sich zu entschulden. Das Unternehmen beschleunigt jedoch den Übergang zu RWA (Tokenisierung realer Vermögenswerte) und konzentriert sich auf Bereiche wie Autokredite, Hypotheken, Land/Immobilien und plant, Anfang 2026 das erste RWA-Token-Produkt auf den Markt zu bringen, um durch geschäftliche Innovationen den Wert neu zu gestalten.
Fazit
Dies sind nur einige repräsentative Beispiele. Sie befinden sich größtenteils im mittleren Bereich der Branche, haben weder das Preissetzungsrecht des Kapitals wie Strategy noch sind sie wie die kleinsten Unternehmen in der Lage, still und heimlich die Bühne zu verlassen. Außerhalb von ihnen sind einige kleinere, strukturell schwächere DAT-Unternehmen bereits in dieser Rückzugsrunde still verschwunden; außerdem haben einige Unternehmen, die ursprünglich eine Transformation planten, aber deren Vermögensstrategie noch nicht wirklich umgesetzt wurde, nach einer plötzlichen Verschärfung des Finanzierungsumfelds die Pause-Taste gedrückt oder sogar vor dem Start des Projekts die Beendigung erklärt.
Die Korrektur im Jahr 2026 ist wie ein Spiegel, der die Zerbrechlichkeit und Widerstandsfähigkeit des DAT-Modells widerspiegelt. Unternehmen, die ausschließlich auf "Geschichten erzählen + Hebel" angewiesen waren, zahlen nun den Preis für ihre anfängliche aggressive Expansion. Der Glaube an Krypto mag noch da sein, aber er muss schließlich mit dem realen Cashflow, dem Hebelmanagement und der Nachhaltigkeit des Geschäfts koexistieren.
Der Abstand zwischen führenden Spielern und kleinen und mittelständischen Unternehmen wird in diesem Prozess weiter vergrößert. Es ist eher der Beginn einer Schichtbildung als das Ende des DAT-Modells.