


Verfasst von: Luke, Mars Finance
Prolog: Jagdgebiet
Die Dunkelheit vor der Morgendämmerung ist immer das reinste Jagdgebiet.
Am 27. August 2025, um 5:50 Uhr morgens. Während die meisten Händler in der Krypto-Welt noch im Traumland sind, entfaltet sich lautlos eine sorgfältig geplante "Jagdszene" auf der dezentralen Derivateplattform Hyperliquid. Die Beute sind diejenigen, die naiv glauben, dass "1-fach Hebel" gleich "absolut sicher" ist; die Jäger sind zwei lange inaktive geheimnisvolle Adressen, die bald über 15 Millionen Dollar Kapital einsetzen werden, um einen perfekten Sturm im Wert von 27,5 Millionen Dollar auszulösen.
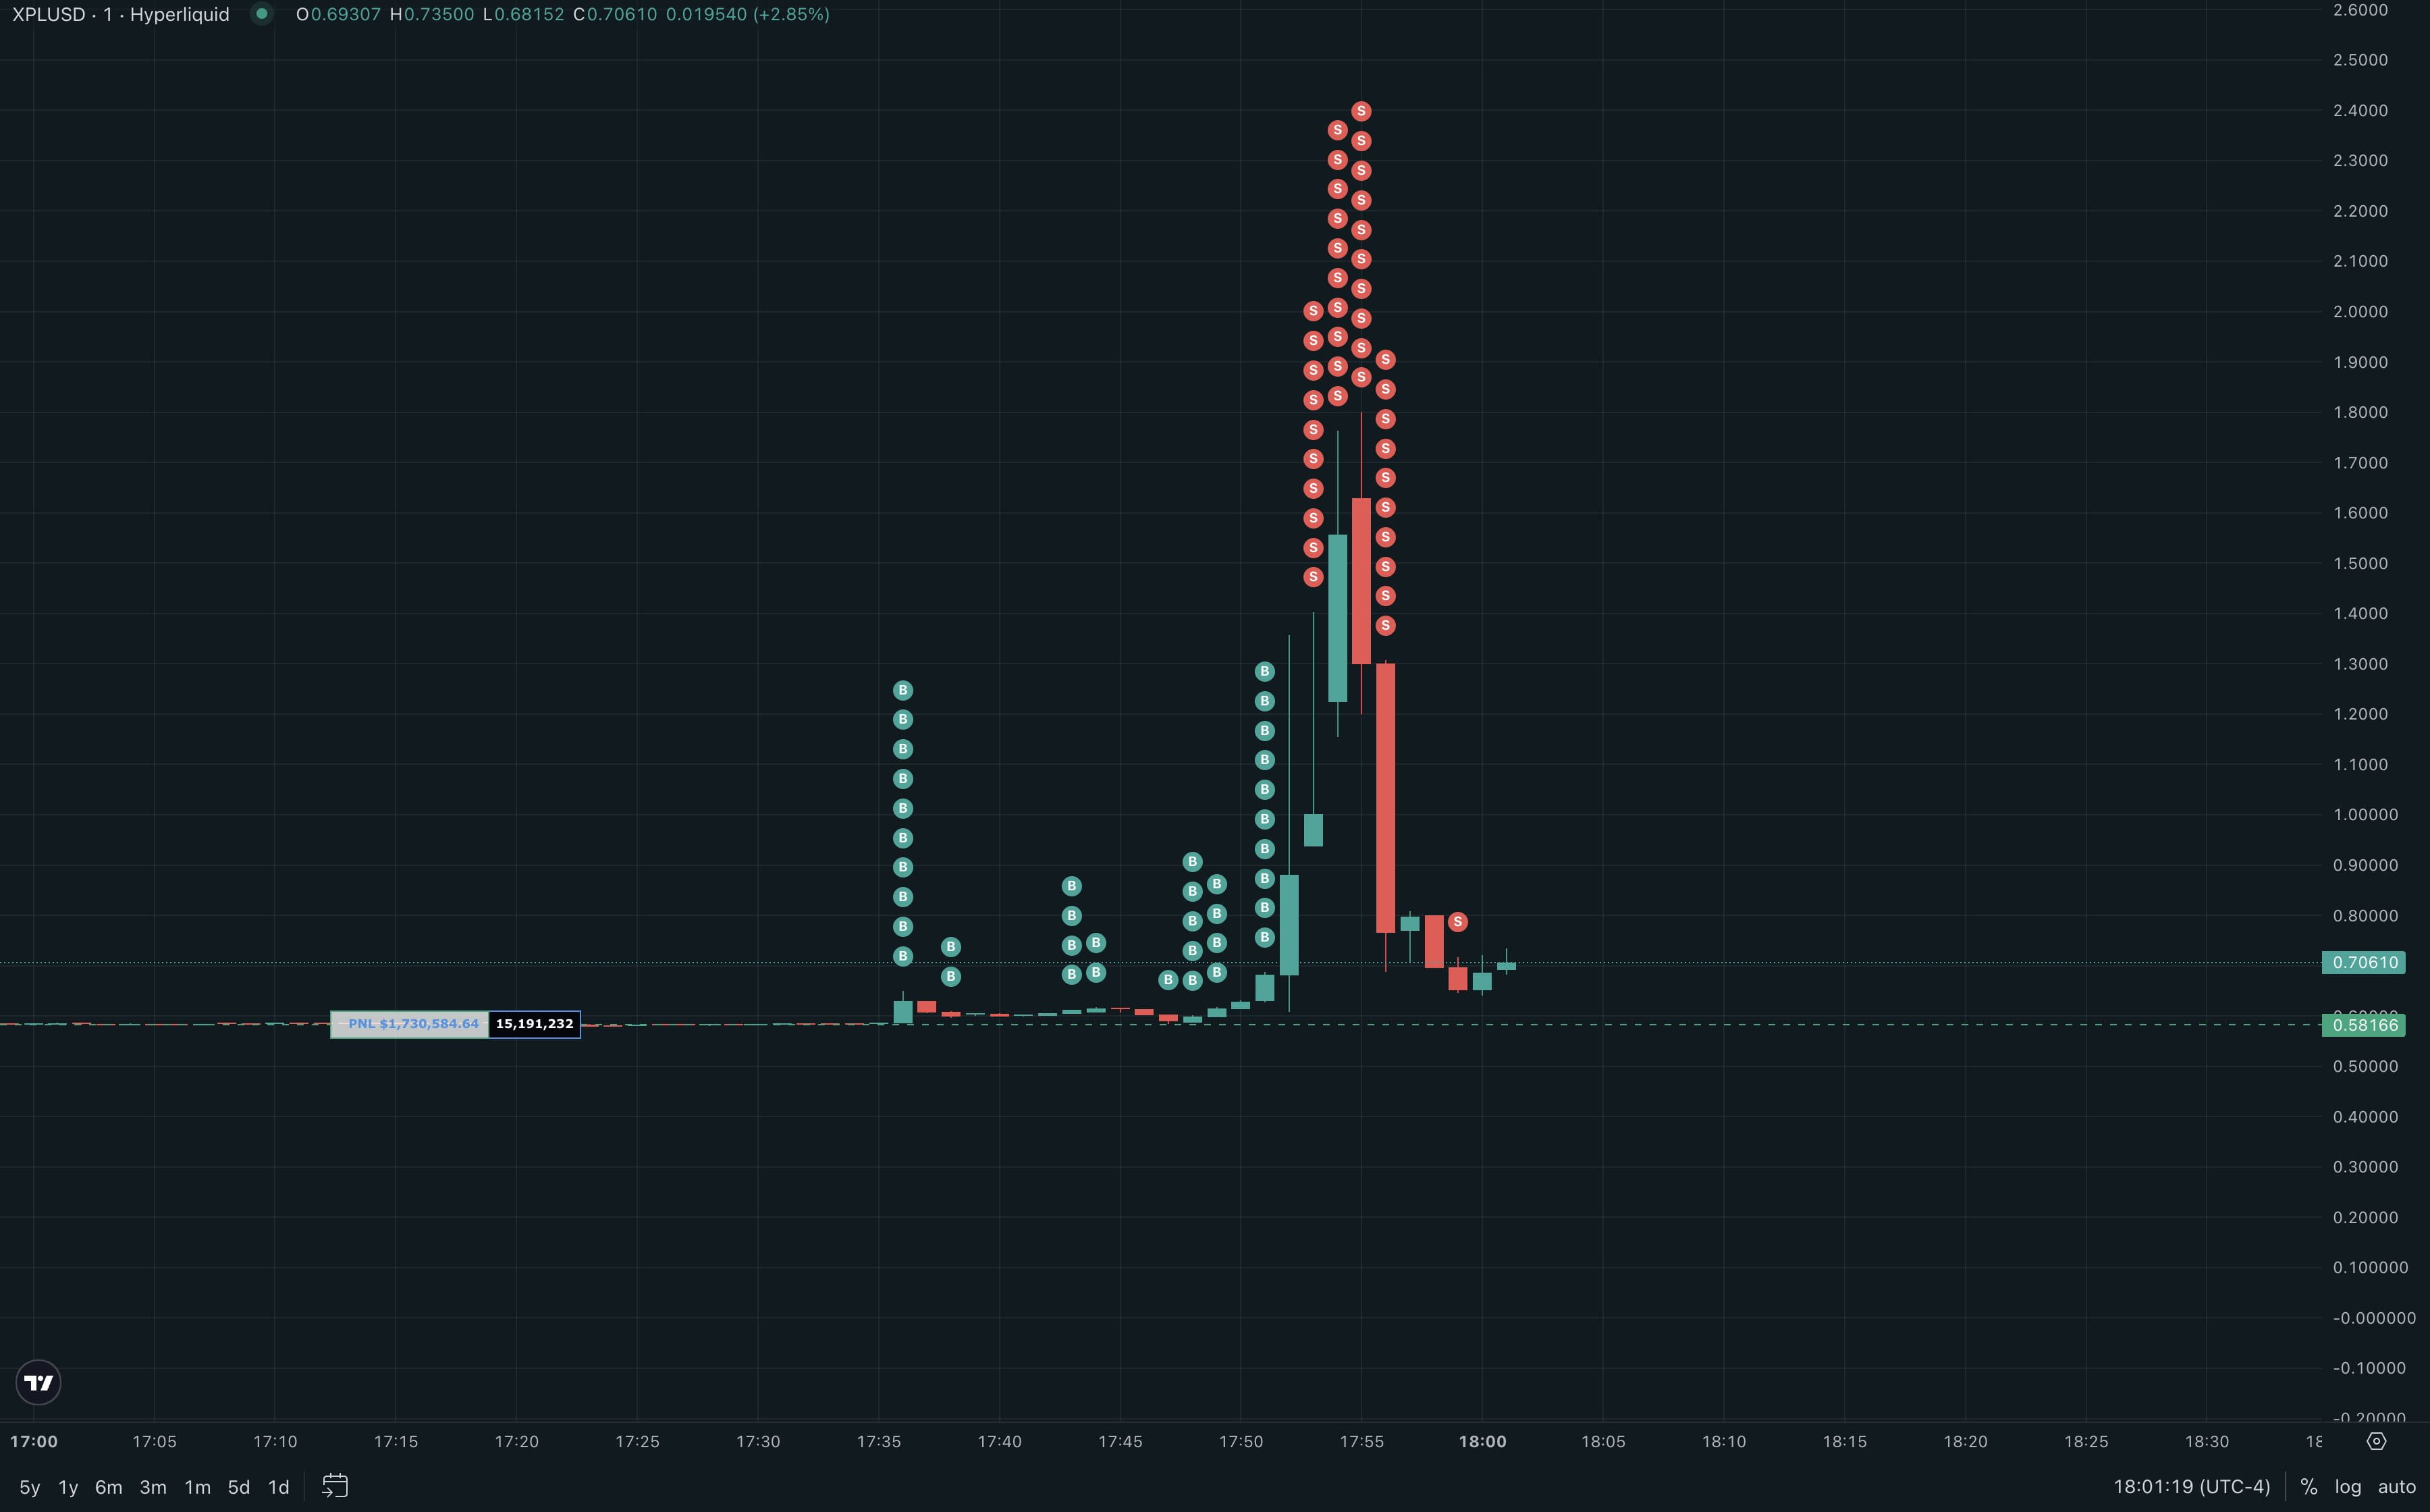
Es handelt sich hierbei nicht um ein unvorhersehbares "Schwarzer-Schwan"-Ereignis, sondern um eine extreme Ausnutzung der Systemregeln. Dies ist eine Lektion, die mit echtem Geld in der digitalen Wildnis geschrieben wurde, über Vertrauen und Risiko.
Kapitel eins: Fünf-Minuten-Sturm
Das Signal des Angriffs tauchte nicht aus dem Nichts auf. Wie ein erfahrener Raubtier hatten die Jäger vor zwei Tagen stillschweigend dieses Gebiet namens Hyperliquid betreten.
Die Hauptakteure sind zwei klar definierte Adressen: 0xe417..., die wir "Infiltrator" nennen; und 0xb9c..., die wir "Sprengmeister" nennen.
Ab dem 24. August begann der "Infiltrator" zu handeln. Wie ein geduldiger Angler sammelte er in drei Tagen für einen Durchschnittspreis von 0,56 Dollar stillschweigend Long-Positionen im Wert von 9,5 Millionen Dollar, die eine Menge von 21,1 Millionen XPL ausmachten. Seine Bewegungen waren sanft und geheimnisvoll, um die Oberfläche nicht zu stören und die tiefsten Vorbereitungen für die endgültige Ernte zu treffen.
Unterdessen bereitet der "Sprengmeister" die Munition für den bevorstehenden gewaltigen Schlag vor. Über 15,9 Millionen USDC fließen wie kleine Bäche durch das Arbitrum-Netzwerk lautlos in sein Konto bei Hyperliquid.
Alles ist bereit.
Um 5:50 Uhr morgens, dem ruhigsten und liquiditätsärmsten Moment des Marktes, wurde der "Zünder" des Angriffs entzündet. Der "Sprengmeister" startete den Gesamtoffensive, eine Reihe von riesigen Marktkaufaufträgen, ähnlich einer schwer gepanzerten Truppe, überrannten sofort die schwache Verteidigung des XPL/USD-Orderbuchs. Auf dem Bildschirm sah der Preis-Kerzenchart von XPL aus wie ein gewecktes wildes Tier, das sich von allen technischen Indikatoren befreite und in einem unerhörten vertikalen Winkel nach oben riss.
0,6 Dollar... 0,9 Dollar... 1,5 Dollar... Höchststand von 1,8 Dollar erreicht.
Das ist nicht der natürliche Atem des Marktes, sondern eine präzise, effiziente und gnadenlose "gezielte Sprengung". Der Preisanstieg ist nur ein Mittel, das wirkliche Ziel ist es, eine "digitale Lawine" auszulösen. Wenn der Preis einen nach dem anderen ganzen Punkt überschreitet, werden die als "sichere Häfen" angesehenen 1-fache Short-Hedging-Positionen sofort durchbrochen.
Das System begann automatisch mit der Liquidation. Die Liquidation der Short-Positionen erfolgt durch das Einreichen von Marktkaufaufträgen an den Markt. Diese durch das System erzeugte, unfreiwillige Kaufwelle war wie der erste große Stein, der den Hang hinunterrollt und das Gebrüll und den Zusammenbruch des gesamten Gebirges auslöst. Mehr Shorts wurden liquidiert, mehr Kaufaufträge wurden passiv generiert, der Preis wurde auf noch verrücktere Höhen gedrückt.
Ein tödlicher "Liquidationsspirale" hat sich gebildet. Innerhalb weniger Minuten verwandelte sich eine Short-Position im Wert von 17,67 Millionen Dollar in Asche. In der Höhe des Chaos begannen die Jäger mit der Ernte. Die von ihnen geschaffene Kaufwelle wurde zur besten Tarnung für ihren Ausstieg. Die Positionen der "Infiltratoren" wurden zu einem durchschnittlichen Preis von etwa 1,15 Dollar geschlossen, was einen Gewinn von 12,5 Millionen Dollar einbrachte. Der "Sprengmeister" nahm 16 Millionen Dollar ein.
Fünf Minuten, 27,5 Millionen Dollar. Nach dem Ende des Angriffs elegant abziehen, nur ein verwüstetes Schlachtfeld hinterlassen.
Kapitel zwei: Die waffenfähigen Regeln
Dieser perfekte Hinterhalt nutzte nicht die Schwachstellen im Code (Bugs), sondern die Regeln selbst. Die "perfekte Waffe", die die Jäger fanden, ist der einzigartige Oracle-Mechanismus namens "Hyperp", der für Pre-Release-Token von Hyperliquid entworfen wurde.
In einem normalen Derivatemarkt würde der Vertragswert an einen externen, fairen Spotpreis gebunden sein. Aber was ist mit Pre-Release-Token wie XPL, die keinen Spotmarkt haben? Das Design von Hyperp ist: Der Preis seines Oracles hängt nicht von externen Datenquellen ab, sondern ist der exponentiell gewichtete gleitende Durchschnitt (EWMA) der Preismarkierungen der letzten 8 Stunden.
Das ist, als würde in einem geschlossenen Raum die angezeigte "Standardtemperatur" des Thermometers auf Grundlage ihrer eigenen letzten 8 Stunden Messwerte bestimmt. Dieses selbstreferenzierende Design erzeugt einen tödlichen positiven Rückkopplungszyklus, wenn es mit einem Angreifer konfrontiert wird, der über genügend Kapital verfügt.
Die Logik des Angriffs ist einfach und elegant:
Beeinflussung des Preismarkierungs: Der "Sprengmeister" hebt den aktuellen Preis des Kontrakts mit riesigen Mitteln gewaltsam an.
Verschmutzung historischer Daten: Dieser künstlich angehobene neue Preis wird als neuester Datenpunkt in die EWMA-Berechnungsformel eingegeben.
Ziehen des Oracle-Preises: Aufgrund der Eigenschaften der EWMA beginnt dieser interne "Oracle-Preis" (d.h. der 8-Stunden-Durchschnitt) langsam, aber sicher nach oben zu steigen.
Erzeugung von Preisabweichungen und Auslösung der Liquidation: Der Angreifer erzeugte eine enorme Preisabweichung - der aktuelle Preis war weit höher als der langsam steigende Oracle-Preis. Diese Abweichung führte zu einem dramatischen Verlust des Wertes der Short-Positionen, was die tödliche Liquidationslawine auslöste.
Die Jäger haben das System nicht betrogen, sie haben nur mit überwältigender Kraft das System "überzeugen" lassen, den Preis zu akzeptieren, den sie wollten. Diese Waffe ist im Protokollhandbuch versteckt und wartet auf die erste Person, die sie versteht und in der Lage ist, den Abzug zu betätigen.
Kapitel drei: Die Illusion des sicheren Hedging
In diesem Sturm ist die traurigsten Rollen die der liquidierten "1-fach Hebel Hedger". Sie dachten, sie hätten eine "Sicherheitsleine" gegen Risiken gefunden, ohne zu wissen, dass dieses Seil an einem Kartenhaus befestigt ist.
Ihr grundlegender Fehler lag darin, die Hedging-Logik reifer Märkte fälschlicherweise auf einen **"Inselmarkt"** anzuwenden. Ein echtes Hedging-Instrument muss einen starken Konvergenzmechanismus mit dem Spotpreis des zu hedgenden Vermögenswerts haben, und dieser Mechanismus ist normalerweise Arbitrage**.
Jedoch ist der Markt für XPL auf Hyperliquid ein faktisches "Insel". Er verfolgt keinen externen Spotpreis und spiegelt daher nicht den "fairen" Wert von XPL wider, sondern lediglich das Verhältnis der Kauf- und Verkaufsdruckkräfte auf der Plattform Hyperliquid.
Daher ist das Leerverkaufen von XPL-Kontrakten mit einem 1-fachen Hebel eigentlich kein Hedge gegen das zukünftige Wertrisiko des XPL-Tokens, sondern spekulatives Leerverkaufen des Kaufdrucks auf der Hyperliquid-Plattform. Wenn ein Angreifer mit überwältigender Kapitalstärke beschließt, Kaufdruck zu erzeugen, wird diese "Hedging"-Strategie zwangsläufig scheitern. Der Benutzer Cbb0fe, der nach einem Verlust von 2,5 Millionen Dollar wütend die Plattform verließ, bestätigte dies zu einem hohen Preis.
Kapitel vier: Die stillen Wächter
Am nachdenklichsten ist, dass angesichts dieser offensichtlichen Jagd die Governance von Hyperliquid - die diejenigen sein sollten, die die Marktordnung aufrechterhalten - entschieden geschwiegen hat.
Dies ist nicht das erste Mal, dass sie mit Marktmanipulation konfrontiert sind. Vor einigen Monaten, im Rahmen eines anderen "JELLYJELLY"-Vorfalls, als sich der Angriff direkt gegen den Liquiditätspool (HLP) der Plattform richtete und die Existenz des "Casinos" selbst bedrohte, zogen die "Wächter" entschlossen den Stecker - sie stoppten den Markt, zwangen Liquidationen und modifizierten rückwirkend die Abrechnungspreise, um dem Angreifer den Gewinn zu entziehen.
Damals waren sie harte Eingreifer. Und dieses Mal, als das Opfer normale Nutzer der Plattform waren, wurden sie zu gleichgültigen Zuschauern.
Das Versäumnis der Plattform während des XPL-Vorfalls scheint von den Angreifern als eine Art stillschweigende Zustimmung wahrgenommen worden zu sein. Ungefähr eine halbe Stunde nach dem XPL-Vorfall (6:25-6:30 UTC+8) wurde die gleiche Short-Strategie versucht, auf einen anderen Vorvertrag, WLFI, zu kopieren. Der Preis von WLFI stieg vorübergehend von etwa 0,28 Dollar auf 0,43 Dollar, während es im Binance-Vor-Markt keine signifikanten Schwankungen gab. Dies zeigt klar, dass die Angreifer versuchten, dieselbe Taktik auf ein anderes Asset mit ähnlichen Eigenschaften (viele nicht handelbare Token und Short-Hedging-Positionen) anzuwenden.
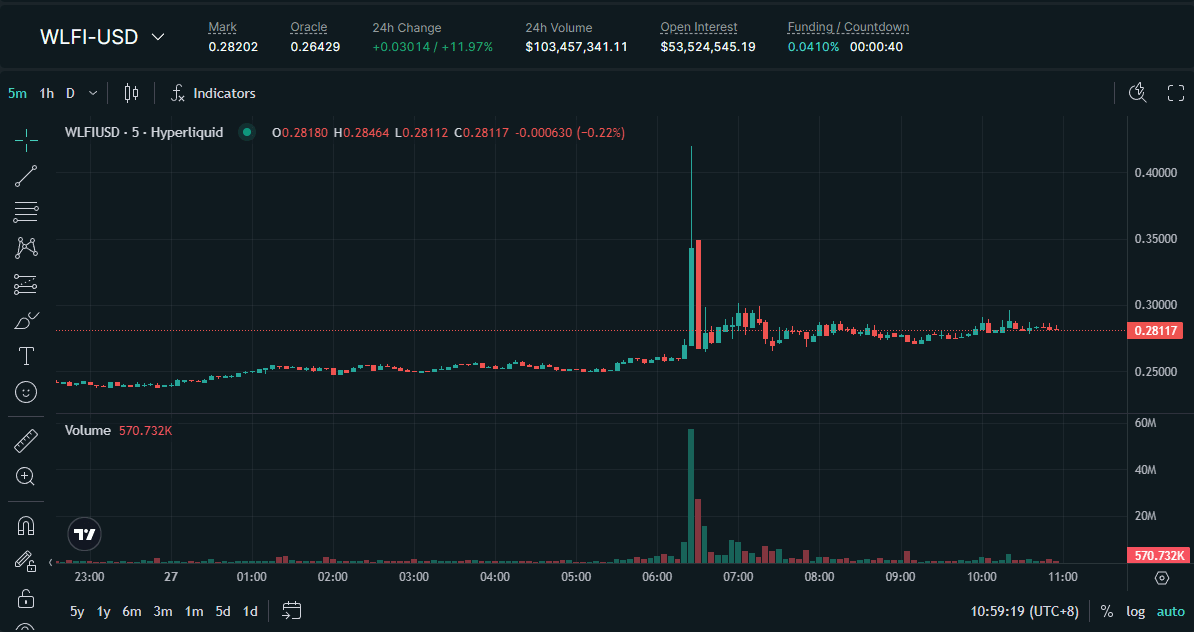
Diese Versuche führten jedoch nicht zu einer so signifikanten Kettenreaktion wie bei XPL. Vielleicht haben die tragischen Ereignisse von XPL die Shorts auf dem Markt wachsam gemacht und sie dazu gebracht, ihre Risiken im Voraus zu reduzieren; oder die Liquiditätsstruktur des WLFI-Marktes unterscheidet sich von XPL. Aber wie dem auch sei, dieser gescheiterte "Nachahmungsversuch" bestätigt weiter die Musterhaftigkeit der Angriffe und zeigt das Fehlen der Plattformgovernance - die Schwachstellen bestehen weiterhin, nur die Beute ist aufmerksamer geworden.
Warum reagiert dieselbe Plattform bei zwei ähnlich gelagerten Marktmanipulationen so unterschiedlich? Die Antwort könnte in den unterschiedlichen Identitäten der "Opfer" in den beiden Vorfällen liegen. Der JELLYJELLY-Angriff bedrohte das Überleben des Protokolls selbst, während die Verluste beim XPL-Angriff hauptsächlich von den Nutzern getragen wurden.
Diese "selektive Durchsetzung" ist beunruhigender als der Angriff selbst. Sie zerschmettert die Illusion des Marktes eines fairen, neutralen Protokolls und offenbart die schattenhafte Zentralisierungsmacht hinter dem sogenannten "Dezentralisierten". Die Interventionsschwelle der Plattform scheint auf ihrem eigenen finanziellen Risiko zu basieren, und nicht auf allgemeiner Marktgerechtigkeit.
Kapitel fünf: Überlebensregeln für Investoren
Für normale Investoren ist es unrealistisch, allen Risiken zu entkommen, aber man kann durch sorgfältige "Due Diligence" vor der Investition solche "Fallen" identifizieren und vermeiden. Der Schlüssel liegt darin, nicht nur den Vermögenswert selbst zu analysieren, sondern auch die "Mikrostruktur des Marktes", in dem der Vermögenswert sich befindet, zu analysieren. Vor dem Betreten eines jeden DeFi-Derivatemarktes sollten mindestens drei Erkundungen abgeschlossen werden:
Identifizierung von "Inselmärkten": Bevor man mit dem Handel eines Derivats beginnt, sollte man sich fragen: An welchen Preis ist es gebunden? XPL und WLFI sind auf Hyperliquid typische "Inseln", deren Preise nur das interne Auf und Ab der Plattform widerspiegeln, ohne dass ein externer Spotmarkt existiert, der ihre Preise durch Arbitrage korrigieren könnte. Für solche isolierten Märkte ist jede sogenannte "Hedging"-Strategie eine Scheinlösung, da man nicht den fairen Wert des Vermögenswertes hedged, sondern sich auf ein Glücksspiel mit dem Kapital aller Gegenparteien innerhalb der Plattform einlässt.
Überprüfung des Oracle-Mechanismus: Dies ist der Kern von DeFi-Derivaten. Man muss auf **"selbstreferenzierende" Oracles achten. Mechanismen wie Hyperp, deren Preis durch historische Preise bestimmt wird, sind gleichbedeutend mit der Definition der aktuellen Standardtemperatur anhand vergangener Temperaturen in einem geschlossenen Raum, was leicht von großen Kapitalmengen "erhitzt" und manipuliert werden kann. Ein gesundes Oracle muss auf mehrere, unabhängige, tiefgehende externe Datenquellen** (wie Chainlink, das die Spotpreise mehrerer führender Börsen aggregiert) angewiesen sein.
Suche nach der "Sicherheitsmatte" der Plattform: Eine verantwortungsvolle Plattform sollte für illiquide, risikoreiche Vermögenswerte klare Risikoparameter festlegen. Investoren sollten proaktiv nachforschen und bestätigen:
Gibt es eine Obergrenze für die Gesamtmenge der offenen Positionen (Open Interest Caps)? Dies kann das Risiko, das in einem einzelnen Markt akkumuliert werden kann, grundlegend beschränken.
Gibt es eine Begrenzung der Positionen pro Konto? Dies kann verhindern, dass große Wale den Markt kontrollieren.
Ist der Liquidationsmechanismus glatt? Ist es ein einmaliges Marktabfallen (was leicht zu einer Kettenreaktion führen kann) oder wird es sanft über TWAP/VWAP (zeit-/volumengewichteter Durchschnittspreis) behandelt?
Wenn eine Plattform für ein völlig neues Vermögen ohne externen Preisanker keine der oben genannten Risikomanagementmaßnahmen implementiert hat, ist sie für normale Investoren kein faires Casino, sondern ein sorgfältig gestaltetes "Jagdgatter".
Epilog: Der Weg zum resilienten Markt
Der Hyperliquid XPL Vorfall sollte letztendlich als eine voraussehbare Ausnutzung eines fehlerhaften Marktdesigns qualifiziert werden. Es war ein Stresstest, und der Hyperp-Mechanismus scheiterte in diesem Test vollständig. Aber die teure "Lehrgeld" dieser Ereignis muss in eine Treppe zu robusteren Protokollen umgewandelt werden.
Die Schwachstellen in den Plattformregeln können vollständig behoben werden und sind technisch nicht kompliziert. Es wird kein unlösbares technisches Problem aufgedeckt, sondern eine Abwägung zwischen der Strategie zur Maximierung des Handelsvolumens und der Anziehungskraft sowie dem Risikomanagement der Plattform. Die zukünftige Entwicklung von DeFi erfordert eine Kombination von bahnbrechenden finanziellen Innovationen mit reifen Risikomanagement-Philosophien.
Die Behebung von Schwachstellen kann auf mehreren Ebenen erfolgen:
Verzicht auf rein interne Oracles: Für Pre-Release-Token können hybride Oracles (Hybrid Oracle) eingeführt werden, die die Preise anderer Plattformen (wie Aevo, Binance Pre-Market) zusammenfassen, selbst wenn sie nur als Referenz dienen, können sie den internen geschlossenen Zyklus durchbrechen und Arbitrageuren die Möglichkeit bieten, die Preise zu korrigieren. Gleichzeitig sollte auf Protokollebene ein automatisierter Auslösungsmechanismus festgelegt werden, d.h. wenn der Preis eines Kontrakts innerhalb von 5 Minuten mehr als 50 % von seinem 1-Stunden-Durchschnitt abweicht, wird der Handel automatisch für 15 Minuten ausgesetzt, um dem Markt eine Abkühlphase zu geben und effektiv die Bildung einer "Liquidationsspirale" zu verhindern.
Implementierung eines dynamischen, On-Chain-Risikomanagements: Dies ist die zentrale Verbesserung. Einführung einer Margin-Anforderung für die Konzentration der Positionen, wenn der Anteil eines Kontos am gesamten Marktvolumen zu hoch ist, sollte die Margin-Anforderung exponentiell steigen. Dies wird die Kosten für die Kontrolle über den Markt extrem hoch machen, was eine abschreckende Wirkung hat.
Optimierung der Clearing-Engine: Verzicht auf brutale Markträumungen, Zwang für alle großen Räumungen, diese über TWAP/VWAP-Algorithmen über einen bestimmten Zeitraum hinweg sanft auszuführen, um die Auswirkungen auf den Markt zu minimieren.
Diese Maßnahmen sind Standardpraktiken reifer Finanzmärkte und einiger robuster DeFi-Protokolle. Hyperliquid weiß das nicht, vielmehr ist die größere Möglichkeit, dass es diese Sicherheitszügel selektiv gelockert hat, um im hochriskanten, hochrentierlichen Bereich des "Pre-Release-Token-Handels" einen Vorteil zu erlangen.
Echte dezentrale Finanzen müssen nicht mehr unregulierte Casinos schaffen, sondern einen Markt aufbauen, der kein Vertrauen erfordert, auf Regeln basiert und ein starkes eingebautes Immunsystem hat. Nur so kann das Versprechen der Fairness für alle Teilnehmer letztlich erfüllt werden.