


Ursprünglicher Autor: Alex Liu, Foresight News
Weiterverbreitung: Oliver, Mars Finance
„Stablecoins“ sind nur die äußere Erscheinung von Ethena. Lassen Sie uns jetzt die äußere Schicht ablegen:
Du überweist dein Geld an ein Handelsunternehmen, das ein solches Hedgefonds-Modell hat: risikoneutral (es erleidet keine Verluste durch Preisschwankungen) und eine angebotene jährliche Rendite von bis zu 10 % mit großer Kapitalbindung. Der Nettoinventarwert dieses Fondsprodukts beträgt 1 US-Dollar und akkumuliert Erträge, wenn sich der Nettoinventarwert aktualisiert. Du kannst jederzeit kaufen, aber um über offizielle Kanäle zu verkaufen, musst du 7 Tage warten.
Dieses Handelsunternehmen heißt Ethena. Für jeden Dollar, den du einzahlst, erhältst du 1 USDe als Einzahlungsbeleg. Das Fondsprodukt heißt sUSDe, und es wurden bereits über 4,6 Milliarden Anteile ausgegeben, wobei der Nettoinventarwert von 1 sUSDe 1,19 US-Dollar beträgt.
Die USDe und sUSDe aller Kunden werden in eine On-Chain-Wallet gesendet und auf der Blockchain registriert, wodurch das Handelsunternehmen sich in ein „On-Chain-Protokoll“ verwandelt. USDe wird somit zu einem synthetischen Dollar-Stablecoin.
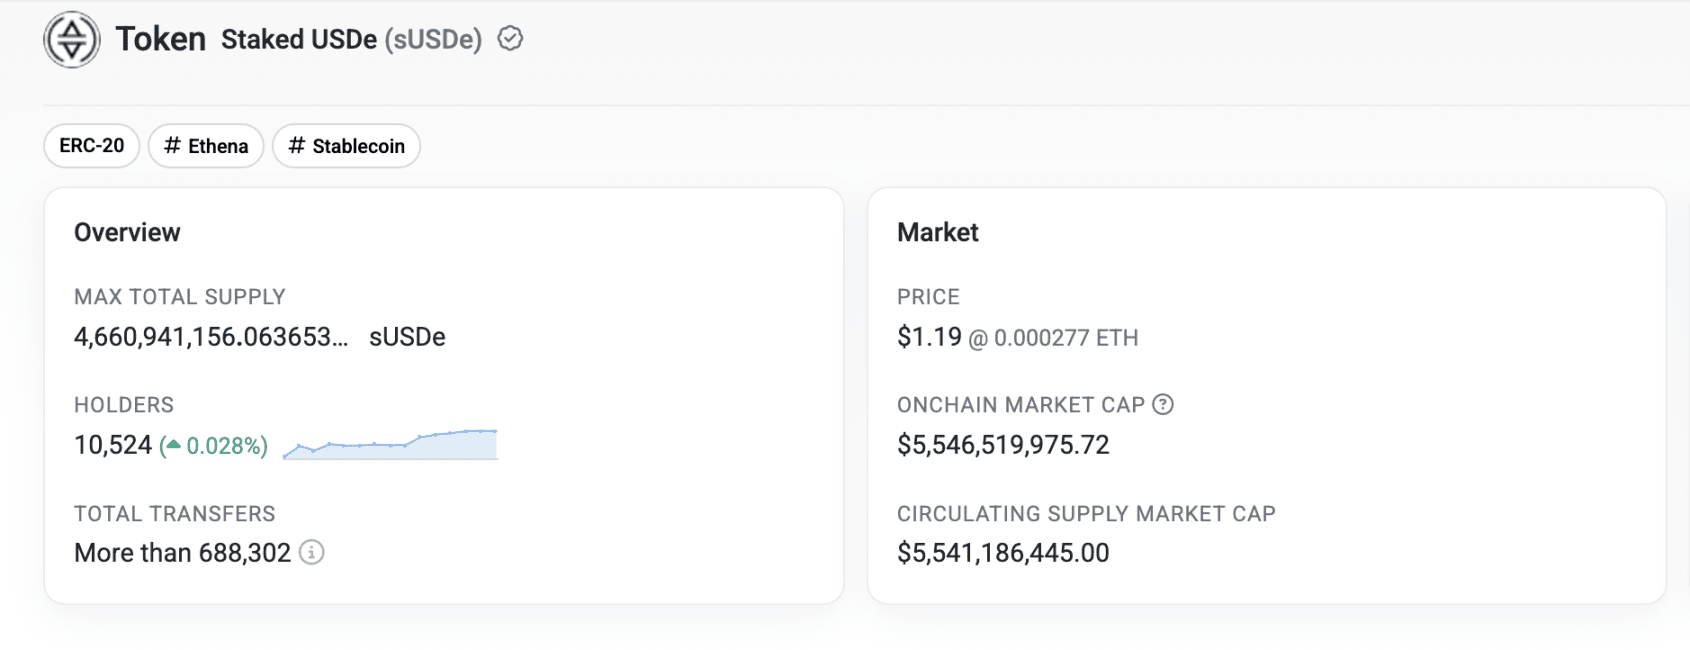
Das sUSDe-Token im Ethereum-Hauptnetz.
In der aktuellen Erzählung über „Stablecoins“ gibt es immer mehr Unternehmen mit stabilen Token, die tatsächlich hinter risikobehafteten Handelsstrategien stehen, deren Produkte oft als „Stablecoins, die durch Derivate gesichert sind“ bezeichnet werden.
Aber in Wirklichkeit sind die Risiken dieser Stablecoins im Vergleich zu Stablecoins, die auf kurzfristigen Staatsanleihen basieren, nicht vergleichbar, und ob sie tatsächlich „stabil“ sind, muss mit einem großen Fragezeichen versehen werden. Zum Beispiel erfordert Ethenas Handelsstrategie (die später erläutert wird), dass Kapital auf einer Perpetual-Contract-Börse bereitgestellt wird - die zentrale Börse Bybit hat zuvor über 1 Milliarde US-Dollar an ETH verloren, während Ethena große Summen bei Bybit hat. Wenn die Börse einen Kapitalengpass hat und die Abhebungen stoppt, sind die Sicherheiten hinter USDe in Wirklichkeit nicht ausreichend.
Und US-Staatsanleihen gelten als die sicherste Anlage, der Markt geht fast automatisch von ihrem „Nullrisiko“ aus.
Warum sollte Ethena also ein solches Risiko eingehen, Handelsstrategien in Stablecoins zu verpacken, die auf der Blockchain basieren? Was sind die Vorteile dieser Vorgehensweise?
Zunächst einmal gibt es das „Krypto-Preisschild“, denn wenn wir Ethena nur aus der Perspektive eines Handelsunternehmens betrachten, ist seine Bewertung „überbewertet“.
Überbewertung?
Ethena entspricht in vielerlei Hinsicht dem Modell eines „Hedgefonds“, einschließlich seines Ertragsmodells.
Ertragsmodell
Die Haupteinnahmequelle von Ethena ist das „Kapitalzinsarbitrage“. Zum Beispiel kauft Ethena einen Teil der von den Nutzern hinterlegten Stablecoins mit ETH, stake und eröffnet gleichzeitig eine Short-Position in der Börse. Die Gewinne und Verluste von Spot und Kontrakt gleichen sich aus, um Delta-Neutralität zu erreichen (risikoneutral, Gewinne stehen nicht im Zusammenhang mit den Preisschwankungen der Vermögenswerte).
So kann die Spot-ETH-Position eine annualisierte Rendite von etwa 3 % aus dem Staking erzielen, während in neutralen oder bullischen Märkten die Short-Position weiterhin Kapitalzinsen von den Long-Positionen verdient. Ungenutzte Stablecoins können in Protokolle wie Sky investiert werden, um Renditen zu erzielen. Mehrfache Erträge summieren sich und bringen 2024 eine annualisierte Rendite von 18 %. Bis zum 18. Juli beträgt die Rendite von Ethena für 2025 7,1 %.
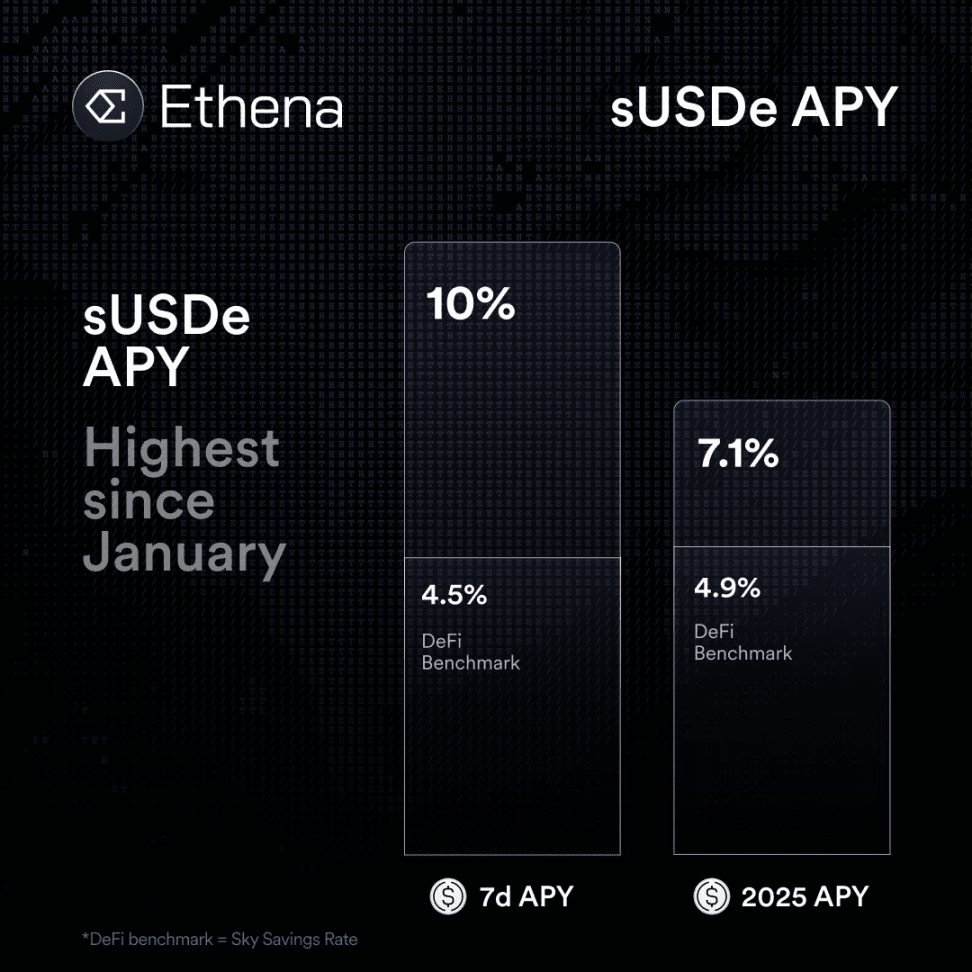
Ethena erhebt 20 % der strategischen Erträge als Protokollgebühr, während die verbleibenden 80 % als Gewinn für sUSDe gelten, was einer Performance Fee von 20 % entspricht, die in Hedgefonds sehr üblich ist. Wie viel würde Ethena also nach diesem Modell wert sein?
Traditionelle Bewertungsmodelle
Die Bewertungsmodelle für private Hedgefonds (nicht börsennotiert, z. B. Citadel, Two Sigma) basieren normalerweise auf dem 5- bis 15-fachen des Nettoertrags, wobei die Höhe des Multiplikators von der Stabilität der Mittel und der Reproduzierbarkeit der Strategien abhängt. Bei der tatsächlichen Bewertung konzentrieren sich Investoren hauptsächlich auf einige Kernfaktoren:
Zuerst ist da die Kapazität, ob der Fonds in der Lage ist, die Vermögensverwaltungsgröße (AUM) zu erweitern; dann die Stabilität, ob er weiterhin stabile annualisierte Renditen erzielen kann; und schließlich die Investorenbindung, einschließlich der Lock-up-Periode und der langfristigen Verbleibrate. Die annualisierten Renditen von Ethena sind derzeit volatil und werden stark von der Marktlage beeinflusst.
Im Hinblick auf die spezifische Aufteilung sind die von Gebühren abhängigen Erträge (Fee-related Earnings, FRE) normalerweise stabil und vorhersehbar und können daher mit einem höheren Bewertungsmultiplikator von 10–15 bewertet werden; während die Performance Fees aufgrund ihrer Volatilität in der Regel nur mit einem niedrigen Multiplikator von 2–5 bewertet werden. Die endgültige Bewertung wird normalerweise mithilfe eines Mischmodells berechnet, z. B. „FRE × 10 + Performance Fees × 3“. Ethenas aktuelles Ertragsmodell besteht nur aus Performance Fees, ohne Einnahmen aus Managementgebühren.
Darüber hinaus, wenn ein Fonds sich in einer Phase schnellen Wachstums befindet, z. B. wenn AUM sich jährlich verdoppelt, wird die Bewertung um einen Wachstumsaufschlag (Growth Premium) erhöht, was das gesamte Bewertungsniveau weiter steigert. Ethena hat kürzlich einen dramatischen Anstieg des TVL erlebt, was ein Pluspunkt ist. Aber angesichts der begrenzten Kapazität ihrer zugrunde liegenden Strategie (die durch die Marktkapitalisierung von Krypto-Vermögenswerten und die entsprechenden Perpetual-Contract-Kapazitäten begrenzt ist) sollte die Wachstumsfähigkeit ihrer Hedging-Strategie nicht übermäßig optimistisch eingeschätzt werden.
Der derzeitige Gesamtwert (TVL) von Ethena beträgt 13 Milliarden, was einem AUM von 13 Milliarden US-Dollar entspricht. Bei Übernahmen oder Investitionen in der Branche wird der Wert von Fondsgesellschaften oft auf 2 %–6 % des AUM geschätzt. Selbst wenn man 10 % ansetzt, würde der Wert nur 1,3 Milliarden US-Dollar betragen. Aber Ethena ist ein Handelsunternehmen, kein Vermögensverwalter, daher ist dieser Indikator nicht anwendbar.
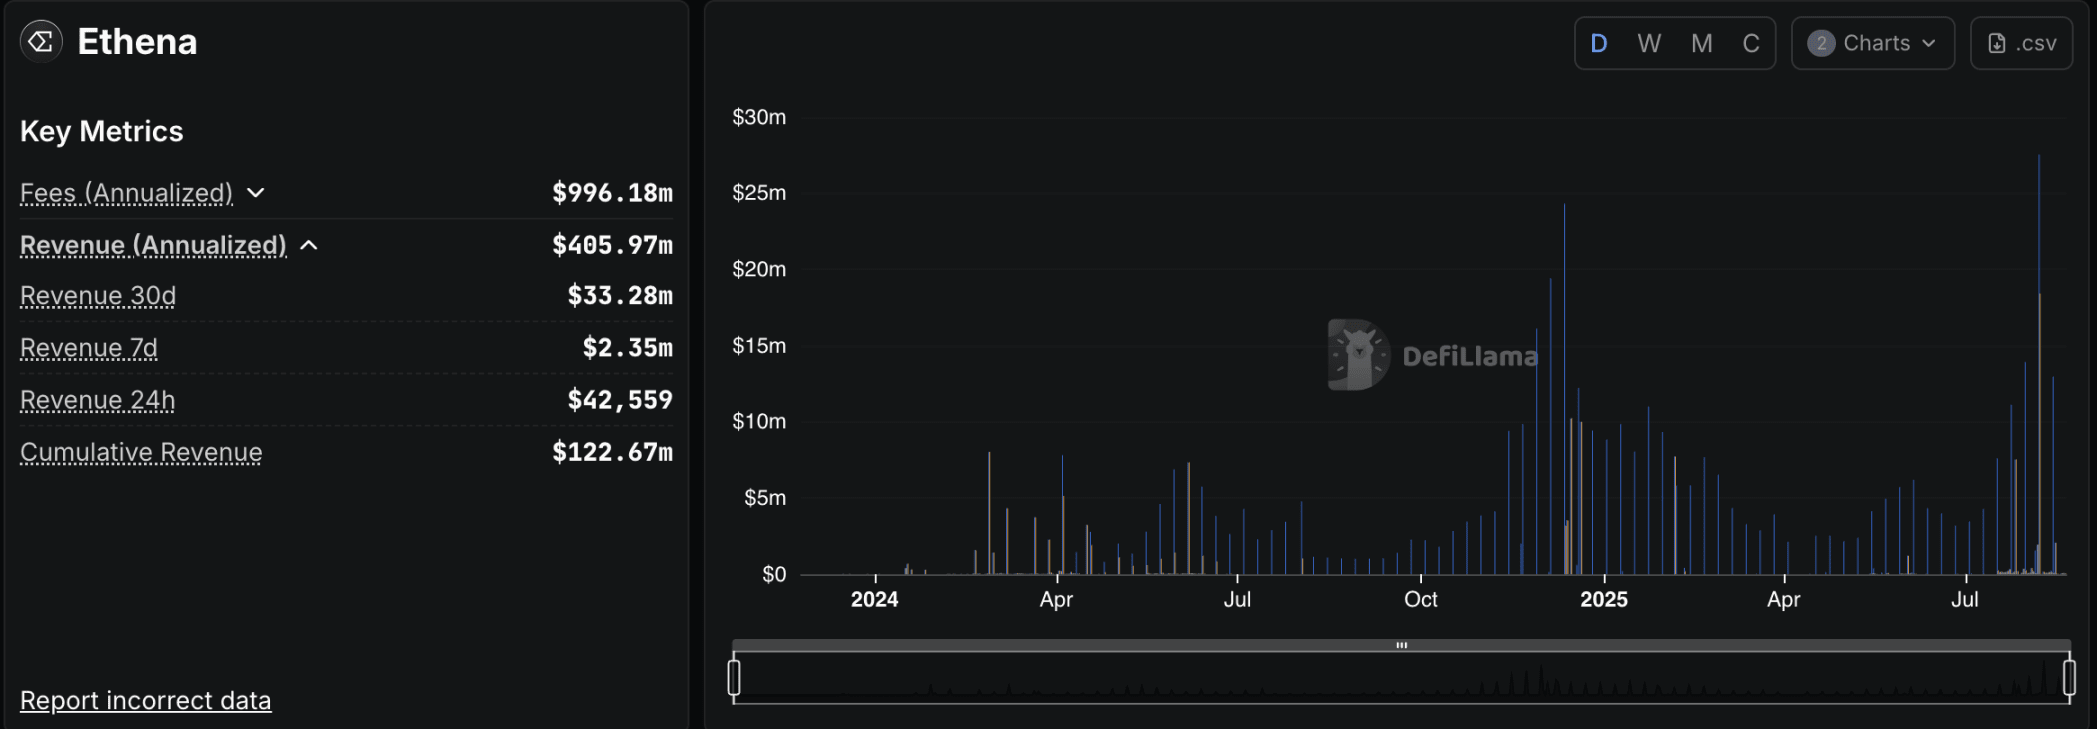
Die annualisierten Einnahmen von Ethena liegen bei etwa 400 Millionen US-Dollar, Daten: DeFiLlama.
Basierend auf den Erträgen der letzten 30 Tage wird Ethena eine annualisierte Rendite von 400 Millionen US-Dollar zugeschrieben, unter der Annahme eines hohen Multiplikators von 15, sollte die Bewertung 6 Milliarden US-Dollar betragen. Die hier verwendeten Daten sind nicht konservativ, da Ethena möglicherweise nicht in der Lage ist, die derzeitige annualisierte Rendite und Wachstumskurve beizubehalten.
Derzeit beträgt die vollzogene Marktkapitalisierung des Ethena-Tokens ENA 9,7 Milliarden US-Dollar, was im Vergleich zur oben berechneten Bewertung eine Prämie von 60 % aufweist. Noch mehr lässt es seine Bewertung „überbewertet“ erscheinen, da der Token derzeit keine tatsächliche „Ermächtigung“ hat.
Die Wertschöpfung des Tokens
Derzeit hat Ethena den „Fee Switch“ (Gebühren-Schalter) nicht aktiviert, was bedeutet, dass derzeit alle Einnahmen des Ethena-Protokolls nicht mit ENA-Inhabern verbunden sind.
Was kann ENA jetzt tun?
Durch das Staking von ENA-Token kann man sENA-Token erhalten (das unstaking benötigt 7 Tage). Neben dem vernachlässigbaren annualisierten Zinssatz für das Staking können sENA-Token auch Ethena-eigene Punktebelohnungen und Punktebelohnungen von zahlreichen Ökosystemprojekten erhalten. Diese Projekte haben alle eine bestimmte Menge ihrer eigenen Token für die Staker von sENA versprochen, darunter Ethereal (15 %), Derive (5 %), Echelon (5 %), Terminal (10 %), Strata (7,5 %), wobei einige dieser Projekte später näher vorgestellt werden.

sENA kann neben den eigenen Ethena-Punkten auch einen Bonus für die durch USDe verdienten Ethena-Punkte bieten, wobei der Schwerpunkt auf den Punkten liegt. Diese Punkte werden schließlich während der nächsten Airdrop-Saison von Ethena in sENA-Token umgewandelt, was als „sich selbst abbauen“ bezeichnet werden kann. Da die Gesamtzahl der Token jedoch begrenzt ist, kann das Airdrop-Spiel nicht ewig weitergehen, und das Fehlen einer unterstützenden Basiswert ist ein Problem, dem sich ENA stellen muss.
Aber glücklicherweise hat Ethena nicht darüber nachgedacht, den „GebührenSchalter“ zu aktivieren, um die Protokolleinnahmen mit den Token-Inhabern zu teilen, sondern hat die folgenden Bedingungen vorgeschlagen:
Das zirkulierende Angebot von USDe übersteigt 6 Milliarden US-Dollar.
Die kumulierten Protokolleinnahmen übersteigen 250 Millionen US-Dollar.
Von den fünf größten zentralisierten Börsen im Derivatehandel haben mindestens vier USDe in ihre CEX-Plattformen integriert.
Der Reservefonds wächst auf 1 % oder mehr des Angebots von USDe.
Die Ertragsdifferenz zwischen dem sUSDe APY und dem Wettbewerbsbenchmark (z. B. USDC von Aave) vergrößern.
Bis heute wurden einige der oben genannten Indikatoren erfüllt. Die verbleibende Herausforderung besteht darin, die Größe des Reservefonds zu erhöhen und die relative annualisierte Zinsmarge zu verbessern, um die Wettbewerbsfähigkeit von sUSDe im Vergleich zu anderen Ertragsprodukten zu festigen.
Aber die Bedingungen für die Integration von USDe in der Börse sind auch geheimnisvoll. Unter den fünf größten zentralisierten Börsen im Derivatehandel haben OKX und Binance USDe noch nicht integriert. Binance selbst hat BFUSD eingeführt, das eine ähnliche Hedging-Strategie wie Ethena verfolgt und zu direkten Wettbewerbern gehört, was die Wahrscheinlichkeit ihrer Integration von USDe verringert. OKX hat sogar noch keinen Spot-Handel für den ENA-Token gestartet, seine Haltung gegenüber Ethena könnte daher nicht freundlich sein.
So gesehen scheint der Gebühren-Schalter von ENA nicht so nah zu sein, wie manche erwarten. Und selbst wenn der Gebühren-Schalter aktiviert wird, wie viel Ertrag könnte er den ENA-Stakern bringen?
Das potenzielle Renditepotenzial von sENA.
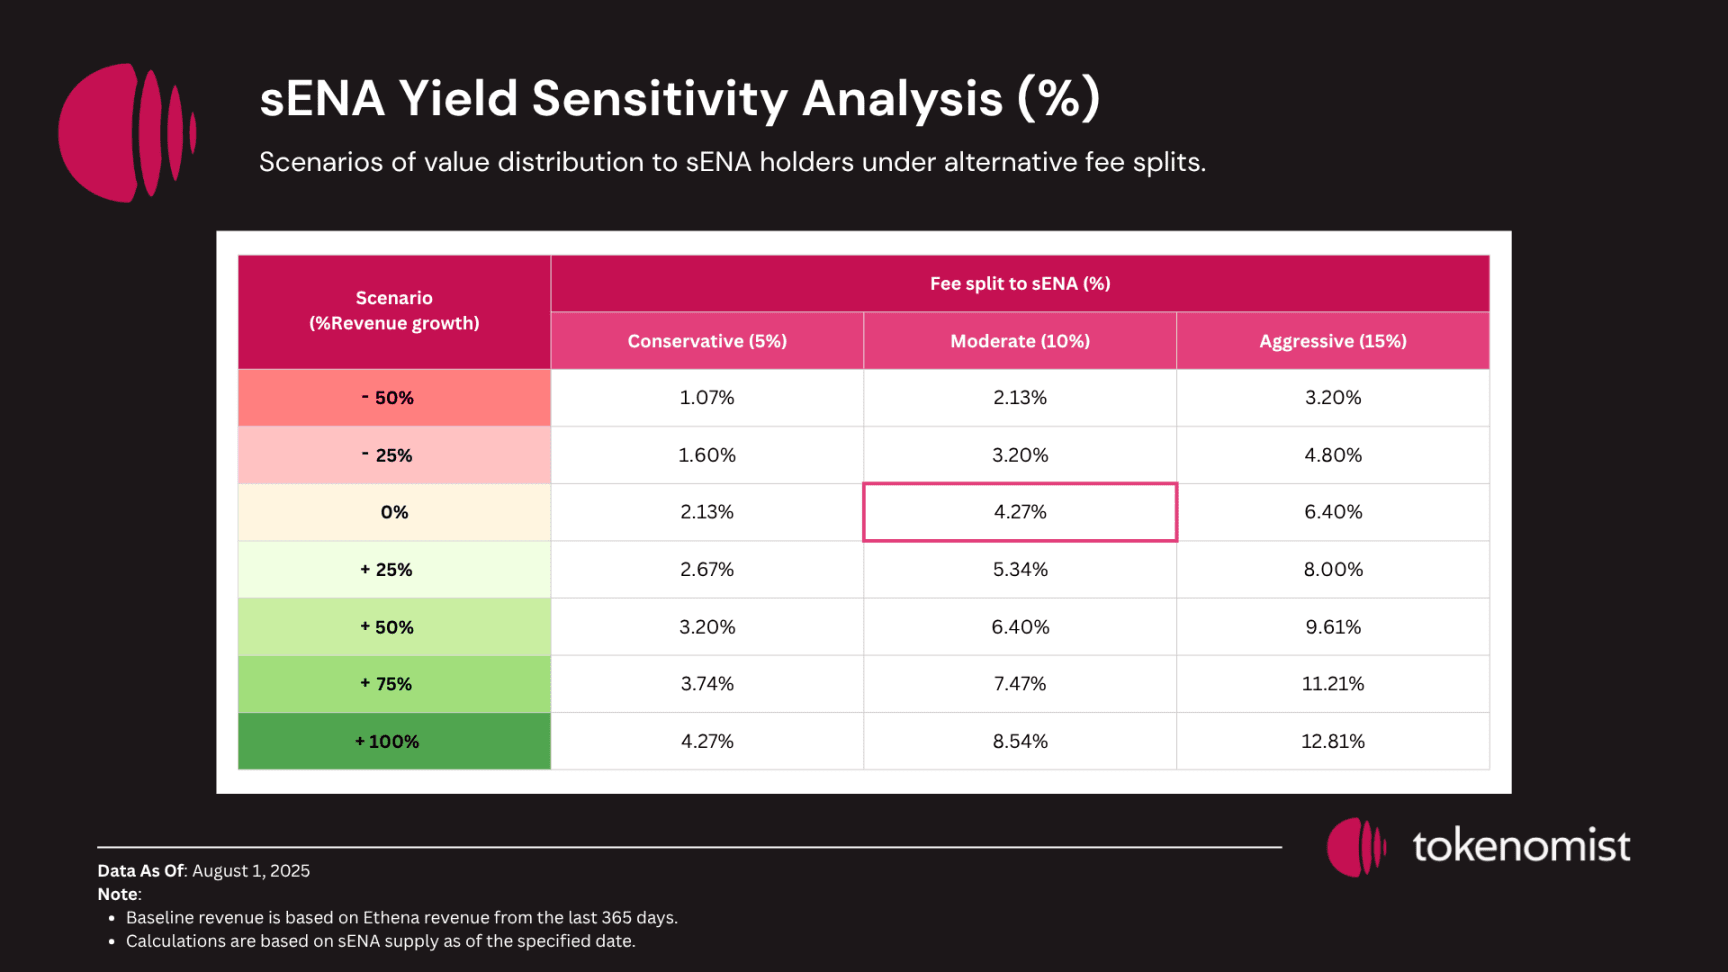
Die potenzielle Rendite von sENA hängt von der Ertragswachstumsrate von Ethena und dem tatsächlichen Verteilungssatz ab. Laut Tokenomist liegt die Rendite in den schlechtesten und besten Szenarien bei 1,07 % bzw. 12,81 %.
Wenn man die Rendite von 1,07 % bis 12,81 % aus der Perspektive der Dividende betrachtet, ist diese Zahl tatsächlich zufriedenstellend. Warum also wird gesagt, dass ENA überbewertet ist? Weil diese Renditen auf einer großen Menge von ENA-Token basieren, die noch nicht freigeschaltet oder gestaked sind.
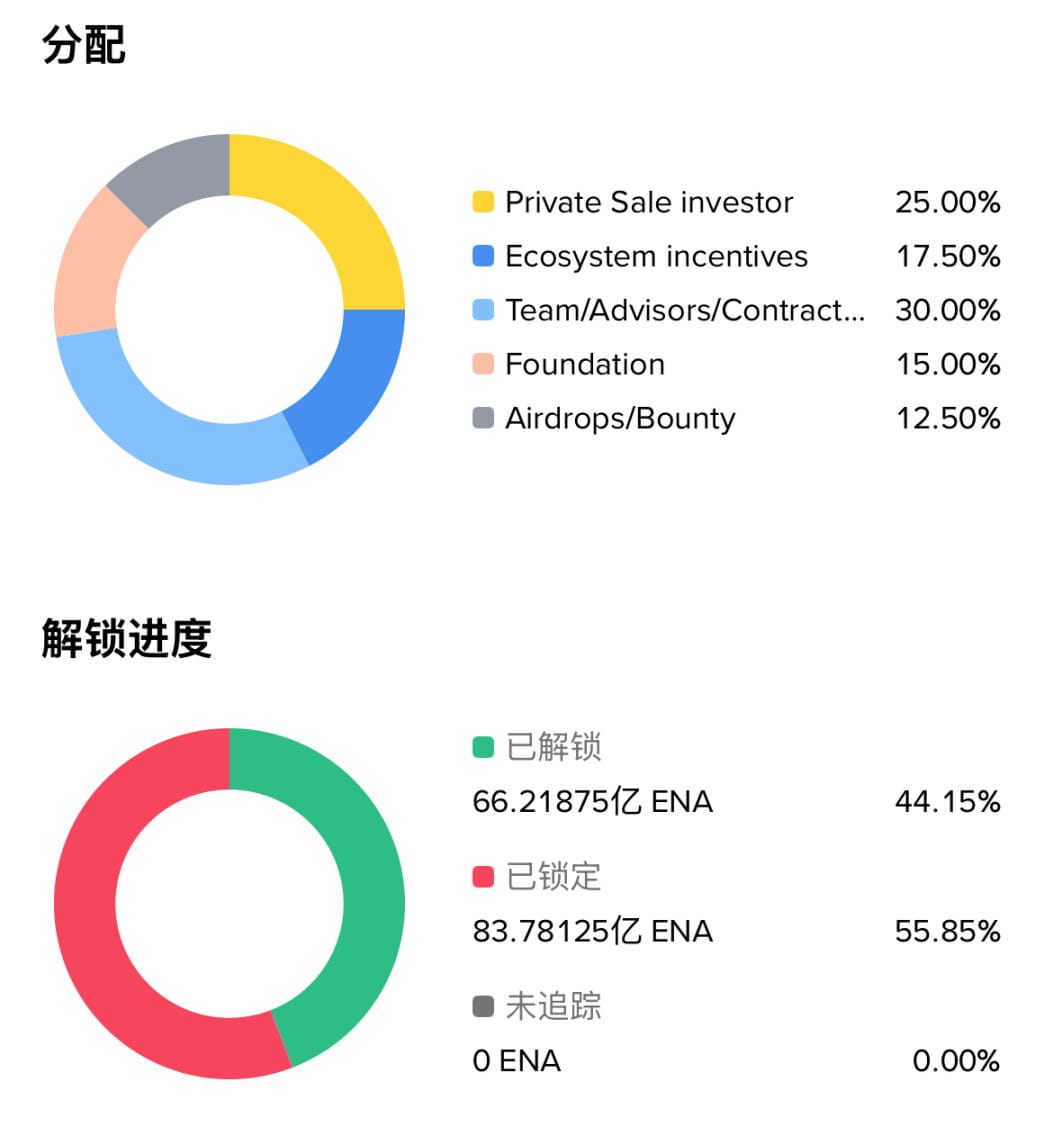
Die Gesamtmenge der ENA-Token beträgt 15 Milliarden, von denen etwa 6,6 Milliarden freigeschaltet sind, während die derzeitige Zirkulation von sENA nur 910 Millionen beträgt. Neben der Verdünnung des potenziellen Renditepotenzials wirft dies auch ein weiteres Problem für ENA auf - den Verkaufsdruck nach der Freischaltung.
Entsperrungsrisiko
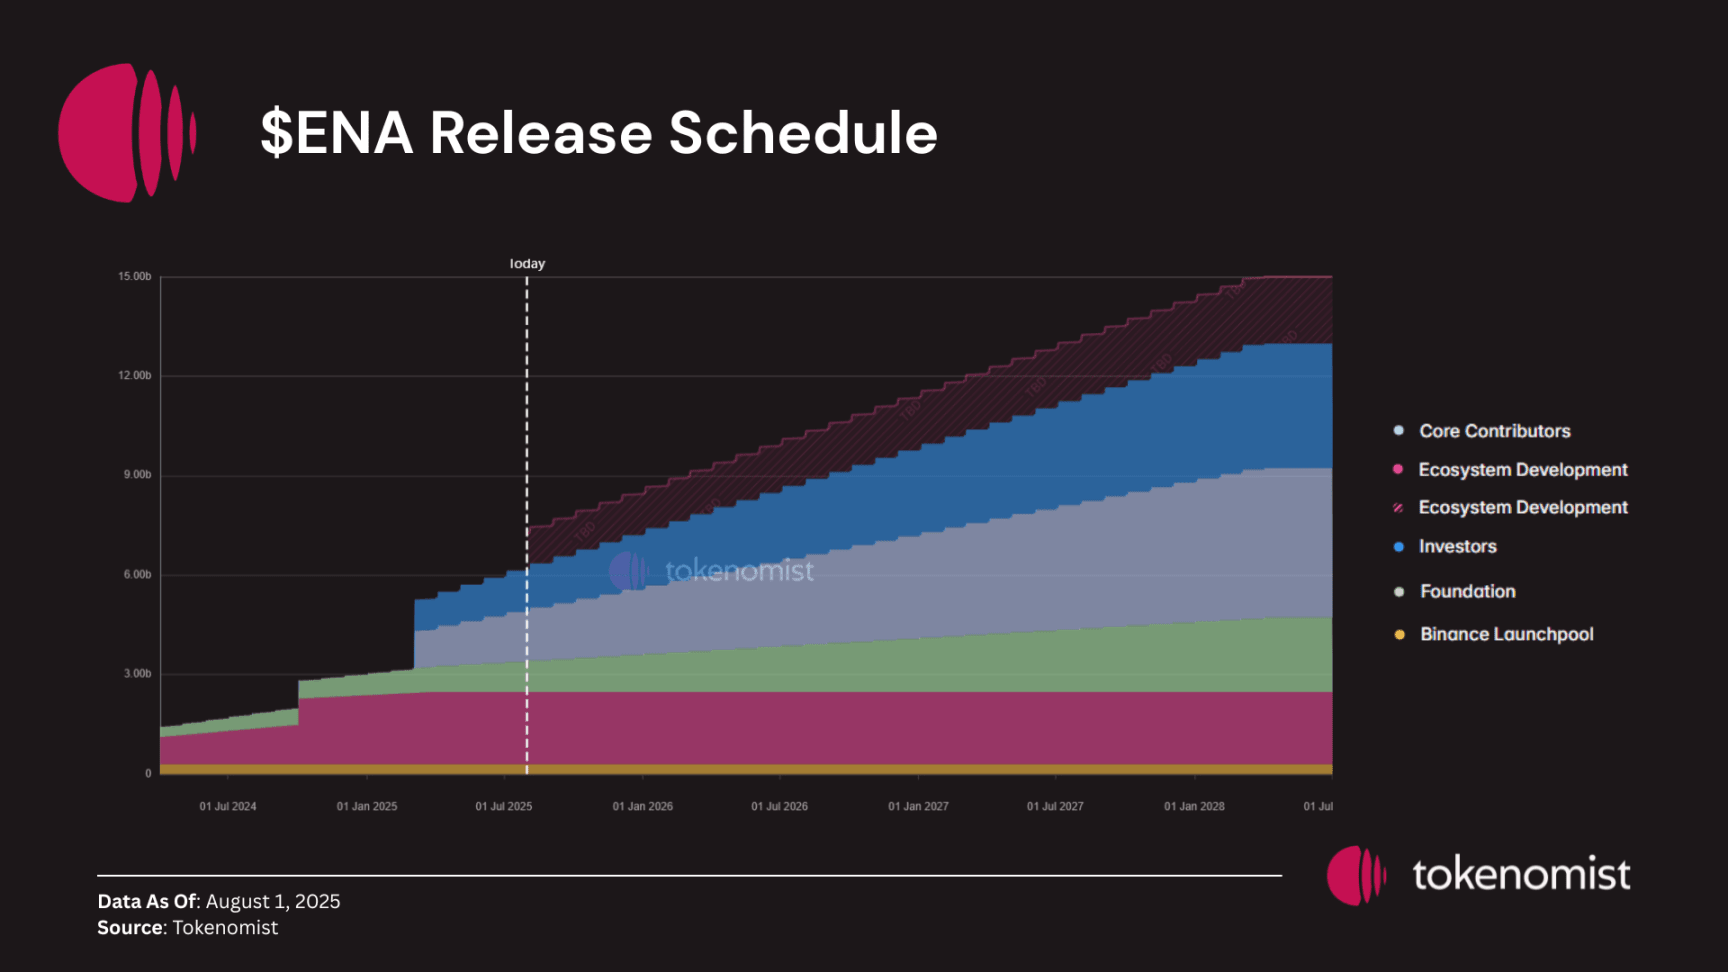
In den nächsten 12 Monaten werden über 500 Millionen US-Dollar an Token für private Investoren freigeschaltet, und etwa 650 Millionen US-Dollar an Token werden an das Gründerteam und frühe Mitwirkende verteilt.
Gleichzeitig ist die Entwicklung der umfangreichen Ökosystemverteilung von Ethena in großem Maße noch ungewiss. Derzeit befindet sich die vierte Airdrop-Aktivität (begonnen im März 2025) und Ethena hat in den ersten drei Saisons 2,25 Milliarden ENA-Token verteilt, mit 750 Millionen pro Saison. Mit dem Fortschreiten der vierten Saison und 13,5 % des Gesamtangebots, das für die zukünftige Entwicklung des Ökosystems reserviert ist, sieht sich Ethena einer Unsicherheit von über 1 Milliarde US-Dollar gegenüber.
Das Entsperren bedeutet eine potenzielle Verdünnung der bereits im Umlauf befindlichen Token. Die Geschwindigkeit, mit der neue Token freigeschaltet werden, übersteigt oft die Geschwindigkeit, mit der Erträge generiert werden, und könnte die Auswirkungen eines Gebühren-Schalters oder Rückkaufmechanismus überlagern.
Aber der Kaufdruck, der durch das ENA-Treasury-Unternehmen von Ethena entsteht, könnte den Druck auf das Angebot mildern, aus Platzgründen wird hier nicht weiter darauf eingegangen.
Ist Ethena also ein Hedgefonds, der Blockchain-Konzepte nutzt, um eine Bewertungsprämie zu erzielen, dessen Tokenwert unklar und mit Entsperrungsrisiken behaftet ist? Ist es eine Blase im Sonnenlicht, die in Zukunft leicht platzen könnte?
Nein. Ethena möchte tatsächlich ein riesiges CeDeFi-Ökosystem schaffen. (CeDeFi, die Fusion von zentralisierten Finanzen und dezentralisierten Finanzen.)
Von der Anwendung zum Ökosystem
sUSDe ist eine von den Nutzern anerkannte Anwendung mit PMF (Product Market Fit), aber sie hat eine Wachstumsobergrenze. Ethena hat dies erkannt und entschieden, um diese Kernanwendung herum ein großes Ökosystem aufzubauen, um eine noch größere Geschichte zu erzählen.
Ethena ist nicht das einzige Projekt, das einen solchen Weg „von der Anwendung zum Ökosystem“ wählt. Ähnliche Beispiele sind Hyperliquid, das nach dem Erfolg der dezentralen Perpetual Contract Trading-App HyperCore die L1-Blockchain-Komponente HyperEVM einführte und zahlreiche hochwertige Teams anlockte, um Projekte im Ökosystem zu entwickeln.
Der Fahrplan von Ethena für 2025 trägt den Namen Convergence, was so viel wie Schnittpunkt, Ansammlung, Verschmelzung oder Angleichung bedeutet. Später wurde Converge der Name der von ihnen in Zusammenarbeit mit Secruritize eingeführten Blockchain. Ethenas Ambitionen sind groß: Es will CeDeFi schaffen — eine Brücke zwischen CeFi (zentralisierte Finanzen) und DeFi (dezentralisierte Finanzen), um die Billionen Dollar schwere TradFi (traditionelle Finanzen) auf die Blockchain zu bringen.
Converge ist der erste Schritt in seiner Strategie.
Converge
Converge ist ein Blockchain-Netzwerk, das Ethena zusammen mit der Tokenisierungsplattform Securitize ankündigte, speziell für institutionelle Investoren konzipiert. Das Projekt positioniert sich als „Abrechnungsplattform für traditionelle Finanzen und digitale Dollar“ und zielt darauf ab, traditionellen Finanzinstituten eine Infrastrukturplattform zu bieten, die strengen Compliance-Anforderungen gerecht wird, ohne die technische Leistung zu opfern.
Ethena plant, ihr gesamtes Ökosystem auf eine neue Kette zu migrieren und native Stablecoins wie USDe, USDtb, unterstützt von BlackRock BUIDL Funds, und iUSDe, das speziell für Vermögensverwalter entwickelt wurde, auszugeben. Securitize wird seine umfassende Tokenisierungs- und Verwaltungssystem für Wertpapiere auf Converge einführen, das eine Vielzahl von Vermögenswerten abdeckt, darunter Aktien, Anleihen, Immobilien und aktiv neue Anwendungsfälle wie den Handel mit On-Chain-Aktien erkundet.
Das Converge-Netzwerk wird zwei parallele Betriebsmodi unterstützen - einerseits die vollständige Entwicklung von DeFi-Anwendungen ohne Genehmigung zu gewährleisten, andererseits Compliance-Produkte für traditionelle Finanzinstitute zu schaffen. Beispielsweise können die von Securitize ausgegebenen tokenisierten Wertpapiere nicht nur als On-Chain-Sicherheiten zur Teilnahme an maßgeschneiderten Geldmärkten verwendet werden, sondern ihr zugrunde liegendes Compliance-Design bietet institutionellen Investoren auch einen vertrauenswürdigen Zugang.
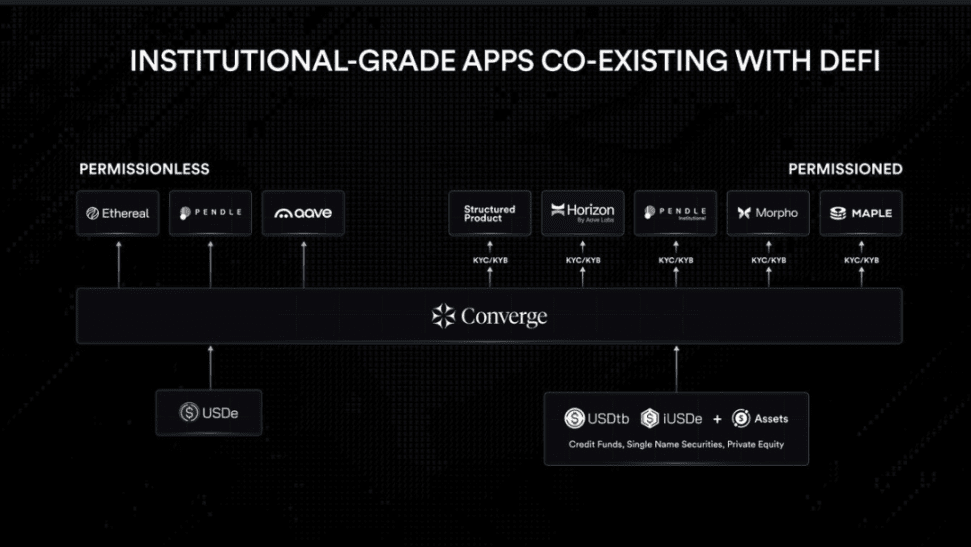
Converge führt strenge Compliance-Maßnahmen ein, einschließlich KYC/KYB-Überprüfung, institutionelle Verwahrungsdienste (bereitgestellt von Institutionen wie Anchorage, Fireblocks usw.) sowie genehmigte Validierungs-Knoten. Netzwerkvalidatoren müssen die Governance-Token von Ethena, ENA, staken (um ENA zu ermächtigen und von einer reinen Anwendung zu einem Blockchain-Token zu wechseln). Darüber hinaus werden USDe und USDtb die nativen Gas-Token des Netzwerks sein.
Die öffentliche Blockchain ist nur der Anfang. Ethena plant auch, seine eigene dezentrale Börse — Ethereal — zu entwickeln.
Ethereal
Ethereal ist eine dezentrale Börse, die USDe als Hauptvermögen verwenden und eine Reihe von Funktionen wie Spot-Börsen, perpetual contract exchanges, Kredite und Einlagen sowie RWA (Real World Assets) aufbauen wird. Es wird eine „All-in-one“-Superanwendung sein, die das fragmentierte Erlebnis von DeFi reduziert (da man mehrere Anwendungen benötigt, um die oben genannten Funktionen zu erreichen). Ethereal wird es ermöglichen, mit Margin zu handeln und gleichzeitig Renditen zu erzielen, was den Anwendungsfall von USDe erhöht und Ethenas Wachstum fördert.
In Bezug auf die Bereitstellung wählte Ethereal, um eine L3-Anwendungskette, die auf Converge läuft (obwohl Converge mit dem L2-Stack von Arbitrum gebaut wurde und Celestia für die Datenverfügbarkeit ausgewählt hat, hat es nicht öffentlich erklärt, dass es sich um L2 handelt) und hat erklärt, dass dies keine Entscheidung ist, die technische Moden zu verfolgen, sondern dass das Produkt selbst die beste Leistung und Kombinierbarkeit sowie den speziellen Blockraum bietet, den die Börse benötigt.
Die Ausführung der Hedging-Strategie von Ethena auf einer eigenen Compliance-Blockchain kann in gewissem Maße die Sicherheitsrisiken, die mit dem Handelsstandort verbunden sind, mindern. Die Verwendung von USDe auf Ethereal trägt auch dazu bei, die Kapitaleffizienz von Ethena zu verbessern und Handelsverluste zu minimieren.
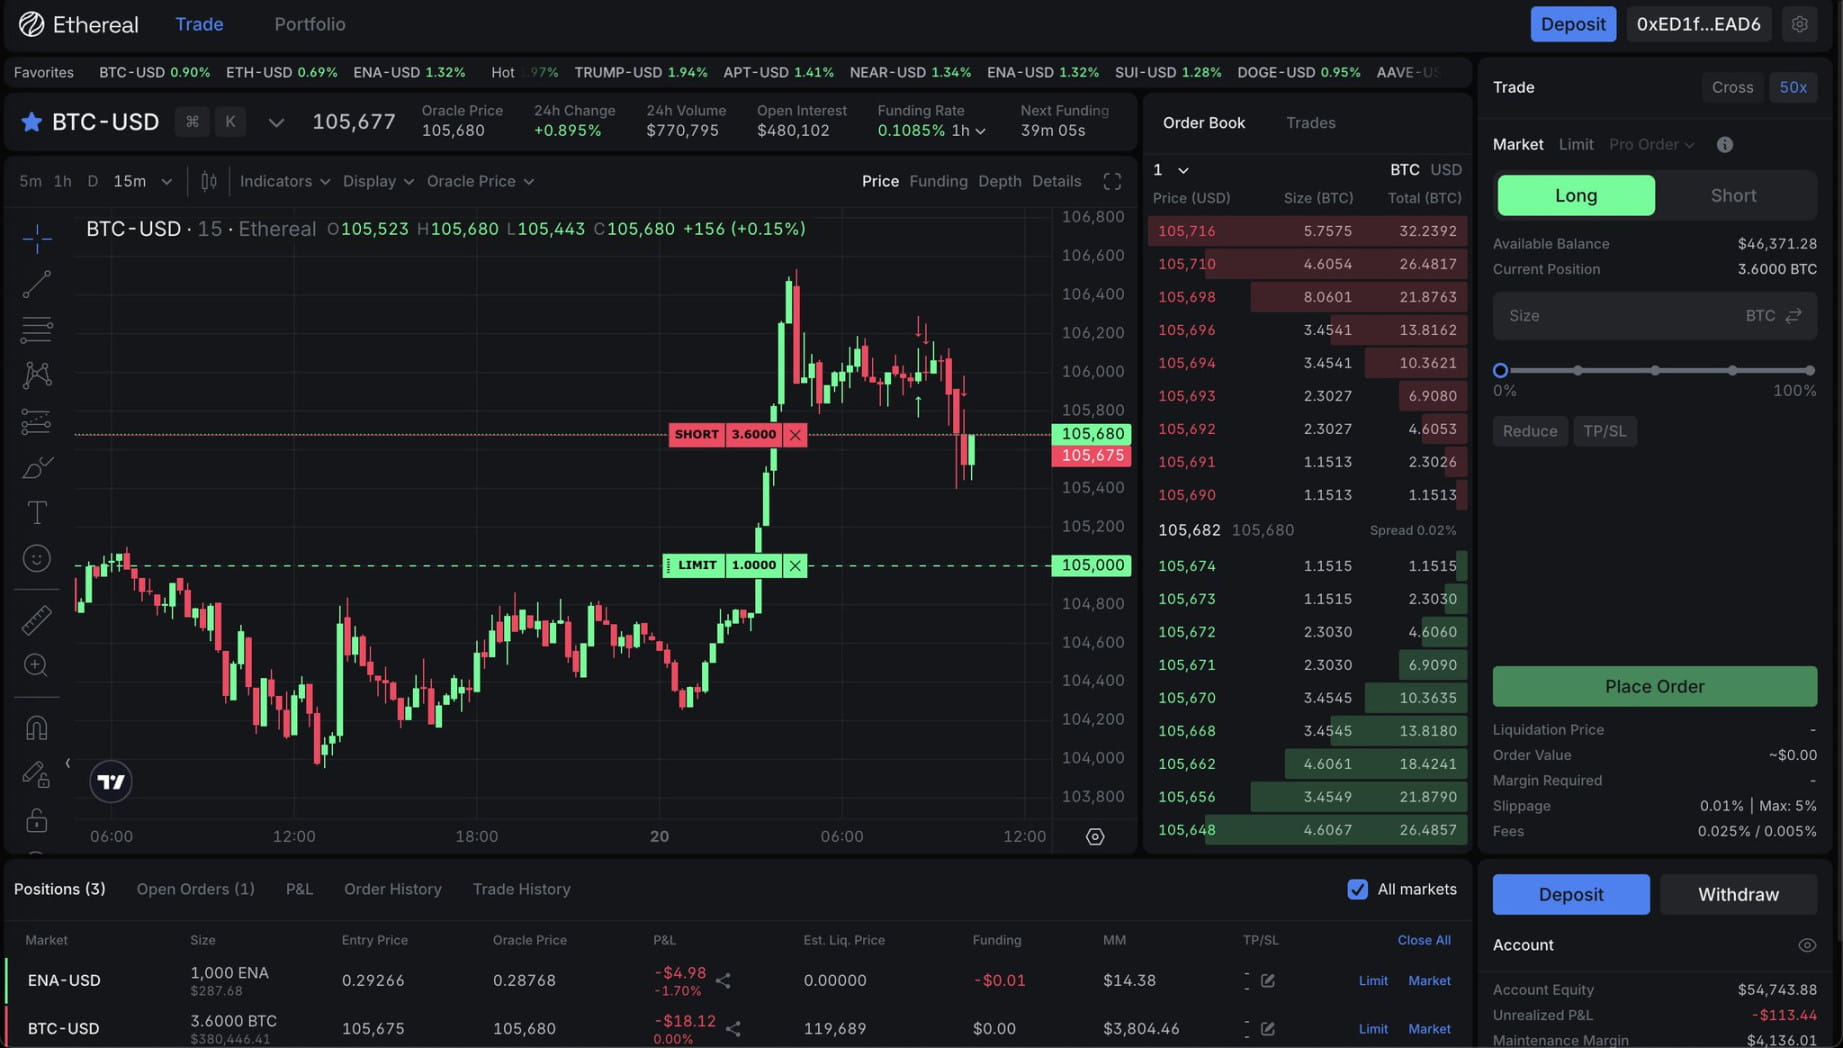
Ethereal befindet sich derzeit in der Testnet-Phase. Zuvor wurde eine Vorauszahlung aktiviert, bei der die Einzahlung von USDe Airdrop-Punkte sowohl von Ethereal als auch von Ethena ermöglicht, die TVL (Total Value Locked) erreichte einst 1,25 Milliarden US-Dollar und sank aufgrund verschiedener Faktoren, darunter der Ablauf der Pendle-Pools und das Ende von Saison 0 sowie das Snapshot-Punkten und der Beginn von Saison 1, auf 300 Millionen US-Dollar.
Allerdings ist Ethereal nicht die einzige Börse auf Converge, ein weiterer Mitbewerber, Terminal, hat ein anderes Ziel.
Terminal
Im Gegensatz zu Ethereal, das sich auf „superanwendungsorientierte DeFi-Integrierte Plattformen“ konzentriert, legt Terminal Finance den Fokus auf den institutionellen Markt. Es positioniert sich als Liquiditätszentrum des Converge-Ökosystems und konzentriert sich auf den Handel mit institutionellen Vermögenswerten und digitalen Dollar.
Die von Terminal aufgeworfene Frage lautet: Derzeit fehlen den „ertragsbringenden Stablecoins“, die durch sUSDe repräsentiert werden, effiziente Sekundärmärkte, was zu einer unzureichenden Liquidität bei großen Transaktionen führt. Daher zielt Terminal darauf ab, einen Spot-DEX aufzubauen, der auf sUSDe basiert und einen effizienten Handelskanal zwischen Stablecoins und institutionellen Vermögenswerten bietet.
Im Produktbereich wird Terminal in zwei Teile gegliedert:
Erstens eine vollständig offene dezentrale Handelsplattform, auf der jeder handeln und Liquidität bereitstellen kann;
Zweitens eine genehmigte Handelsplattform für Institutionen, die Compliance-Anforderungen und den Handel mit RWA (Real World Assets) unterstützt.
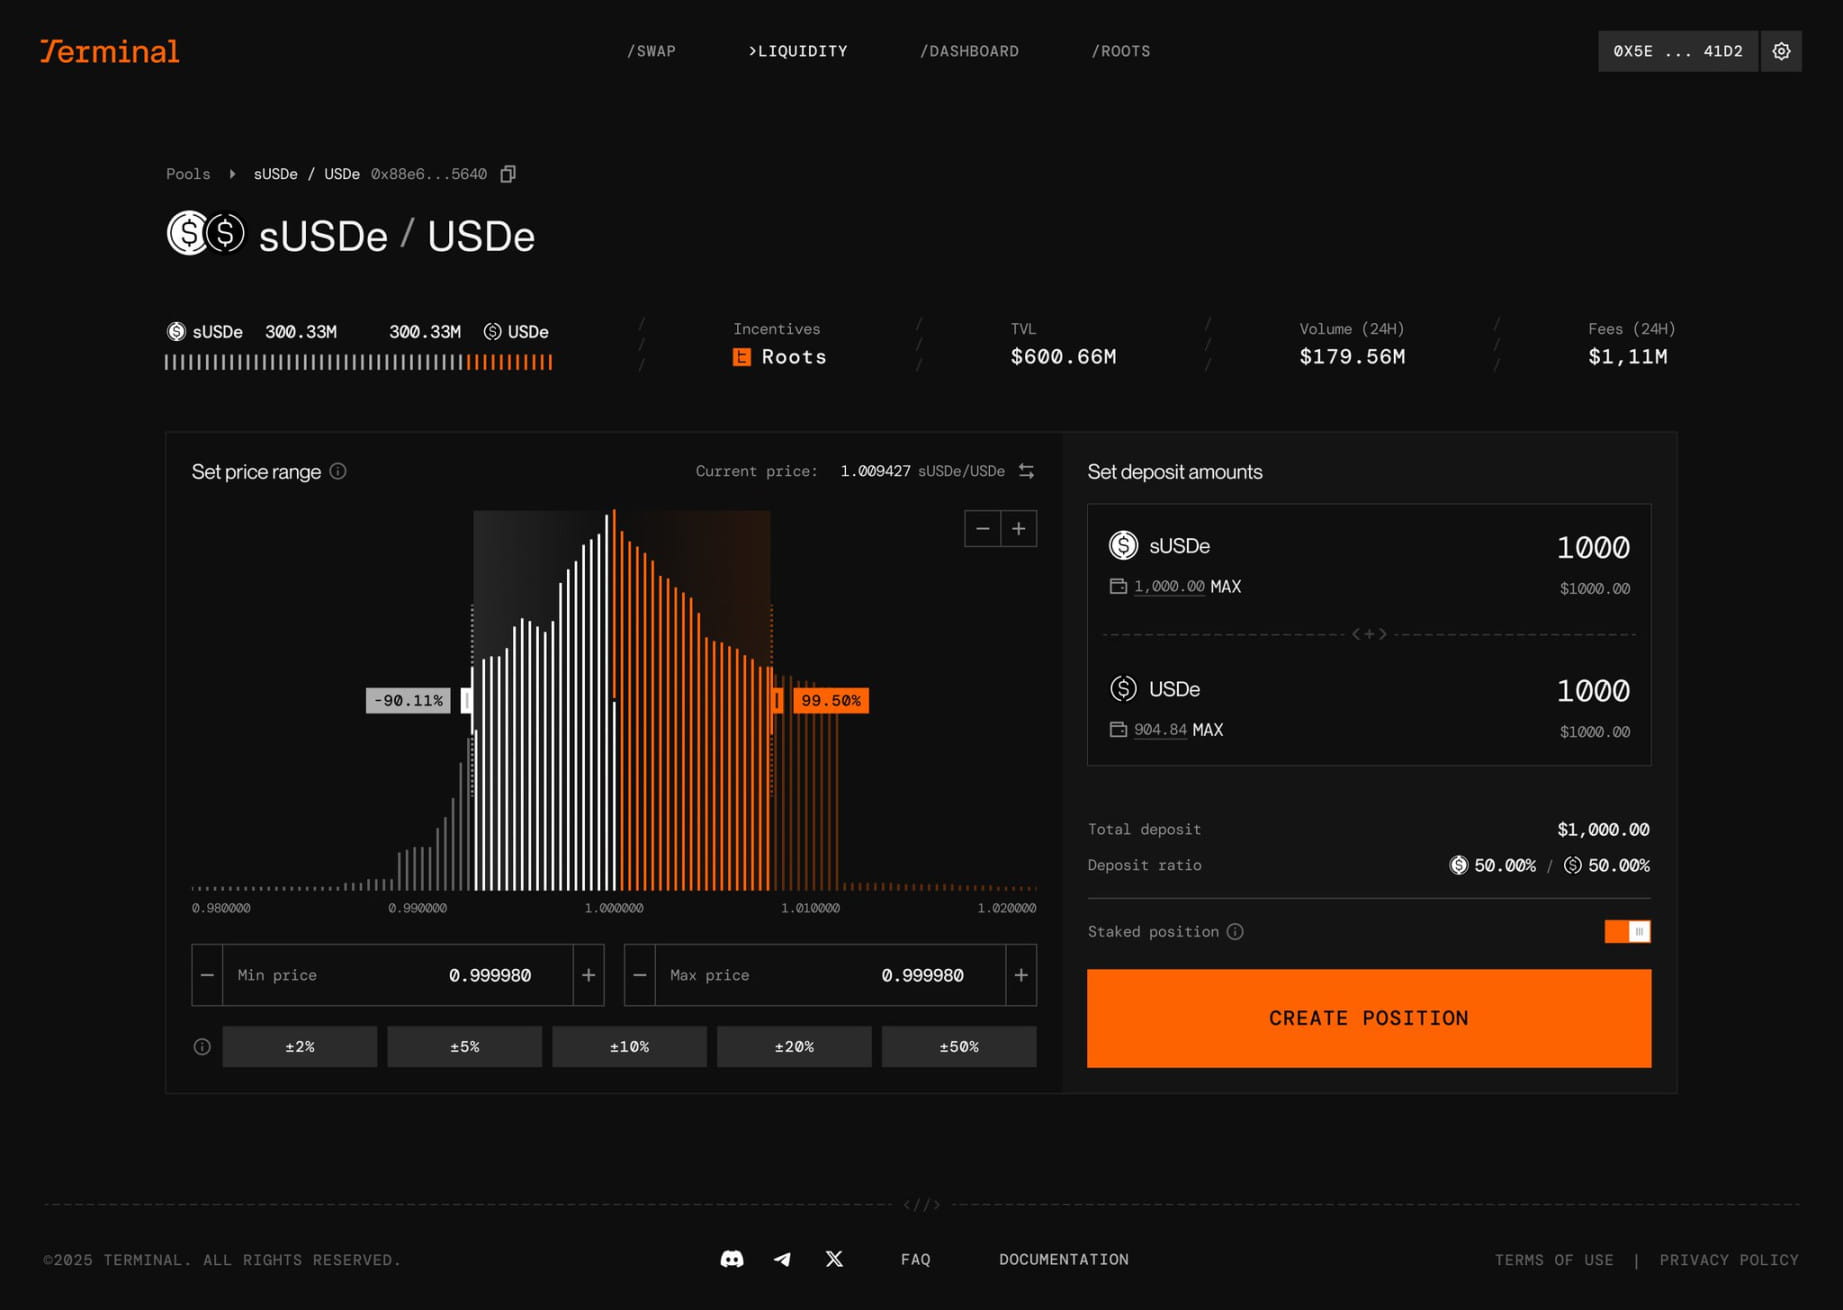
Im Mechanismusdesign verwendet Terminal das rückforderbare Modell der „Ertragsverpackten Vermögenswerte“. Am Beispiel von sUSDe wird dessen Ertrag extrahiert (skimmed), um die Stabilität des US-Dollars zu gewährleisten, während es gleichzeitig als zuverlässige Basiswährung des Protokolls fungiert.
Die Vorauszahlung von Terminal ist ebenfalls im Gange. Die Einzahlung von USDe ermöglicht den Erhalt von Airdrop-Punkten sowohl von Ethena als auch von sich selbst, die Einzahlung von WETH ermöglicht den Erhalt von Airdrop-Punkten von sich selbst und ether.fi, und die Einzahlung von WBTC bringt Terminal-eigene Punkte.
Strata
Ethena ist so erfolgreich, dass unzählige Projekte versuchen, es zu imitieren. Einige Projekte basieren auf Ethenas Mechanismus und führen „Mikro-Innovationen“ durch, um sich einen bestimmten Marktanteil zu sichern, wie Resolv Labs (USR-Emittent). Ethenas Mechanismus ist bereits ausgereift und sollte nicht direkt geändert werden, aber Ökosystemprojekte können diese Innovationen zurück zu USDe bringen. Zum Beispiel ähnelt Stratas Mechanismus dem von Resolv.
Strata ist ein auf Ethena basierendes Risikotranchierungsprotokoll, das darauf abzielt, die Erträge von Stablecoins wie USDe durch strukturierte Produkte neu zu verpacken, um den Bedürfnissen von Investoren mit unterschiedlichen Risikoprofilen gerecht zu werden. Es wird ebenfalls auf Converge betrieben.
Konkret bedeutet das, dass Strata die Erträge von USDe in zwei Arten von Token aufteilen wird:
Strata USDe (stUSDe): Als priorisiertes (senior) Produkt bietet es stabilere Renditen und Kapitalgarantien, geeignet für konservative Anleger. Die Erträge stammen von sUSDe und garantieren eine Mindest-APY und haben gewisses Aufwärtspotential.
Strata Junior Liquidity Pool (stJLP): Als nachrangiges (junior) Produkt trägt es zusätzliches Risiko und absorbiert die Schwankungen von sUSDe, kann aber höhere Renditen erzielen und ist geeignet für risikobereite Nutzer.
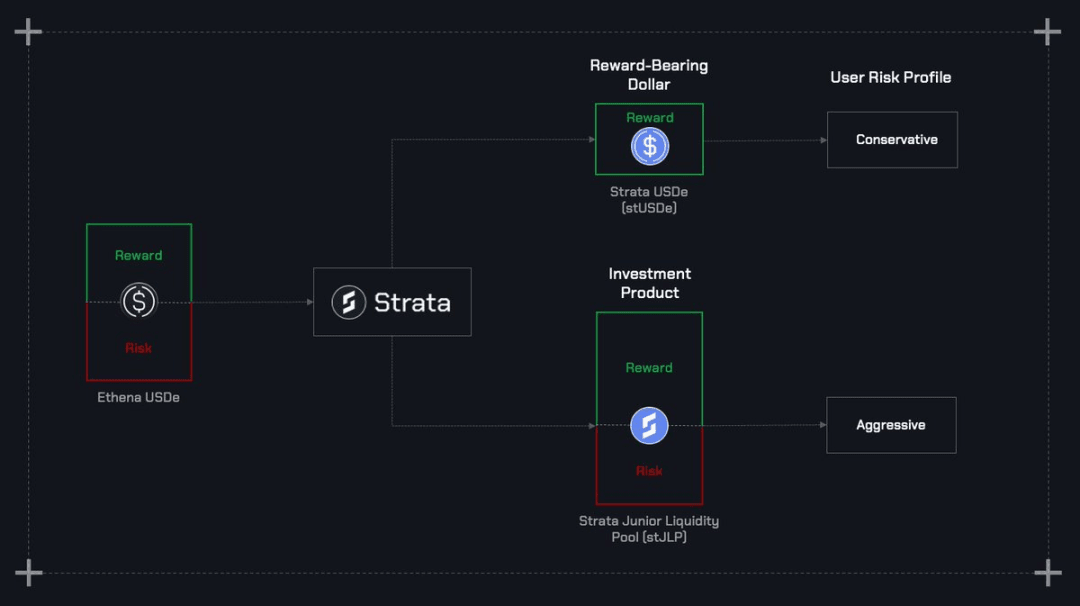
Dieses Modell ähnelt den strukturierten Finanzprodukten in der traditionellen Finanzwelt, bei denen Erträge und Risiken klar geschichtet werden, um institutionellen Investoren und Kleinanlegern wählbare Risikoengpässe zu bieten.
Für konservative Gelder bietet Stratas stUSDe vorhersehbare und stabilitätsnahe Renditen, während für risikofreudigere Investoren stJLP die Möglichkeit bietet, mit Hebel zuzulegen. Wenn Ethereal und Terminal das Problem von Handel und Liquidität lösen, ergänzt Strata das Puzzle der „Risikomanagement“.
Vor dem Hintergrund der Verschmelzung von DeFi und TradFi schließt Strata die Lücke im Bereich „institutionelles Produktdesign“. Traditionelle Finanzen betonen beim Eintritt in DeFi oft risikoadjustierte Renditen, während Strata diese Forderung durch tokenisierte strukturierte Produkte erfüllt.
Die Airdrop-Saison von Strata, Season 0, ist im Gange. Die Vorauszahlung von USDe/eUSDe (in Ethereal hinterlegtes USDe) ermöglicht nicht nur die Erhaltung der Airdrop-Punkte von Ethena und sich selbst, sondern auch die gleichzeitige Nutzung der Airdrop-Punkte von Ethereal. Die oben genannten drei Ethena-Ökosystemprotokolle haben Pendle, Euler, Morpho und andere DeFi-Protokolle integriert, und die Möglichkeiten wie LP, YT-Leverage-Punkte und PT-Kreislaufkredite sind vielfältig. Ich empfehle den Lesern, selbst zu erkunden.
Modellinnovation
Die Geschichte von Ethena wird wirklich gut erzählt. Nachdem man erkannt hat, dass es daran arbeitet, ein großes Ökosystem aufzubauen, kann man sein Verhalten, das Geschäftsmodell eines Handelsunternehmens in die „Krypto-Welt“ zu bringen, nicht mehr als bloße Preiserhöhung oder betrügerisches Verhalten abtun. Man fragt sich sogar, ob diese Vorgehensweise nicht tatsächlich als „Modellinnovation“ betrachtet werden könnte?
Für den Autor dieser Zeilen ist die Antwort eindeutig.
CeDeFi
Als Ethena die Kundenguthaben und die Anteile des Hedgefonds (USDe, sUSDe) auf die Blockchain überträgt, verwandelt sich das Unternehmen tatsächlich von CeFi zu „CeDeFi“ und verfügt über die inhärenten Vorteile von DeFi, wie Permissionless (keine Genehmigung erforderlich). - übliche private Hedgefonds sind in der Regel nur für Institutionen und vermögende Anleger zugänglich, wobei die Einstiegshürde bis zu einer Million US-Dollar betragen kann und möglicherweise verschiedene Identitätsinformationen zur Einhaltung der Vorschriften erforderlich sind. Aber auf der Blockchain ist keine Identitätsüberprüfung erforderlich, nur Gasgebühren. 10 Dollar, 100 Dollar, 1000 Dollar ... jeder Betrag kann über DEX gekauft werden, ohne dass jemand zustimmen muss.
Die Zugänglichkeit von DeFi kommt vielen Menschen zugute, die zuvor von den traditionellen Finanzsystemen ausgeschlossen waren. Die Bürger eines instabilen Landes in Südafrika haben oft keine vertrauenswürdigen Banken in der Nähe, aber solange sie Internet und eine Krypto-Wallet-Software haben, können sie von den Renditen profitieren, die von erstklassigen Hedging-Agenturen angeboten werden.
Die inhärenten Vorteile von DeFi im Vergleich zu CeFi sind eine Modellinnovation. Denn für viele Kleinanleger ist dies eine Investitionsmöglichkeit von Null auf Eins. Blockchain ermöglicht es, dass hochentwickelte Finanzen für die breite Masse zugänglich werden und Kleinanleger mehr Investitionsmöglichkeiten haben.
Im Moment ist die Ermächtigung des Ethena-Tokens ENA die Airdrop-Verstärkung. Das „sich selbst abbauen“-Modell ist immer noch suboptimal, oder? Eigentlich gibt es auch eine andere Seite.
Token-Marketing
Die Förderung des Protokollwachstums durch Token-Incentives (Airdrops) könnte auch eine Modellinnovation in der Produktverteilung sein. Denn es funktioniert tatsächlich, USDe ist das schnellste „Dollar-Vermögen“, das jemals 10 Milliarden im Umlauf erreicht hat, und die Rolle der 4. Saison von ENA-Airdrops ist dabei nicht zu unterschätzen.
Es ist wichtig zu beachten, dass sUSDe selbst ein praktisches Produkt mit PMF (Product Market Fit) ist - es gibt bereits eine Nachfrage nach Renditen, und die Airdrop-Punkte ermöglichen es, mehrere Vorteile zu nutzen. Warum also nicht? Token-Marketing hat sein Wachstum erheblich gefördert, aber wenn die Anreize enden, wird sich der Entwicklungstrend von sUSDe wahrscheinlich nicht umkehren lassen.
Für schnell wachsende Unternehmen und Produkte ist es völlig normal, keine Dividenden auszuschütten und stattdessen Kapital für zukünftige Entwicklungen zu reservieren. Viele Technologieaktien, die an der NASDAQ gelistet sind, tun genau das.
Nach der Reife des Produkts werden Token immer eine Art Befugnis haben. Sogar der seit Jahren bestehende Governance-Token UNI arbeitet daran, den Gebühren-Schalter zu aktivieren. Egal ob durch Rückkaufmechanismen oder Gewinnbeteiligungen, die nach der Ermächtigung der Token repräsentieren eine gewisse „Eigentümerschaft“ des zugrunde liegenden Produkts, was dem Eigenkapital in der Web2-Welt entspricht. Können Eigenkapitalanreize die Nutzer zur Nutzung des Produkts bewegen? Das wäre in der traditionellen Finanzwelt unmöglich, aber Blockchain macht das möglich.
Das Übergeben des Produkts an die Benutzer ist das grundlegende Konzept von Web3 und auch die „Modellinnovation“ der Verteilung von Eigentum.
Ethena ist ein Produkt, das die Modellinnovation von Blockchain verstärkt und könnte sich zu einem großen, allgegenwärtigen CeDeFi-Ökosystem entwickeln.
Hinweis: Der Autor dieses Artikels hält ENA-Token, deren Wert die Offenlegungsstandards erreicht.