


Was ist also quantitative Handels?
Traditioneller Handel: Ein alter Fischer beurteilt aus Erfahrung, wo es Fische gibt (schaut auf die K-Linien/ hört Nachrichten)
Quantitativer Handel: Verwendung von Sonar zur Scannung des Meeresbodens (mathematisches Modell), automatische Netzverlegung und -einholung (programmierter Handel)
Vorteile: Dazu gehören Disziplin, Systematik, Echtzeitfähigkeit, Diversifizierung usw.
Nachteile: Dazu gehören Stichprobenfehler und Stichprobenverzerrung, Strategie-Resonanz, falsche Attribution, Black Box usw.
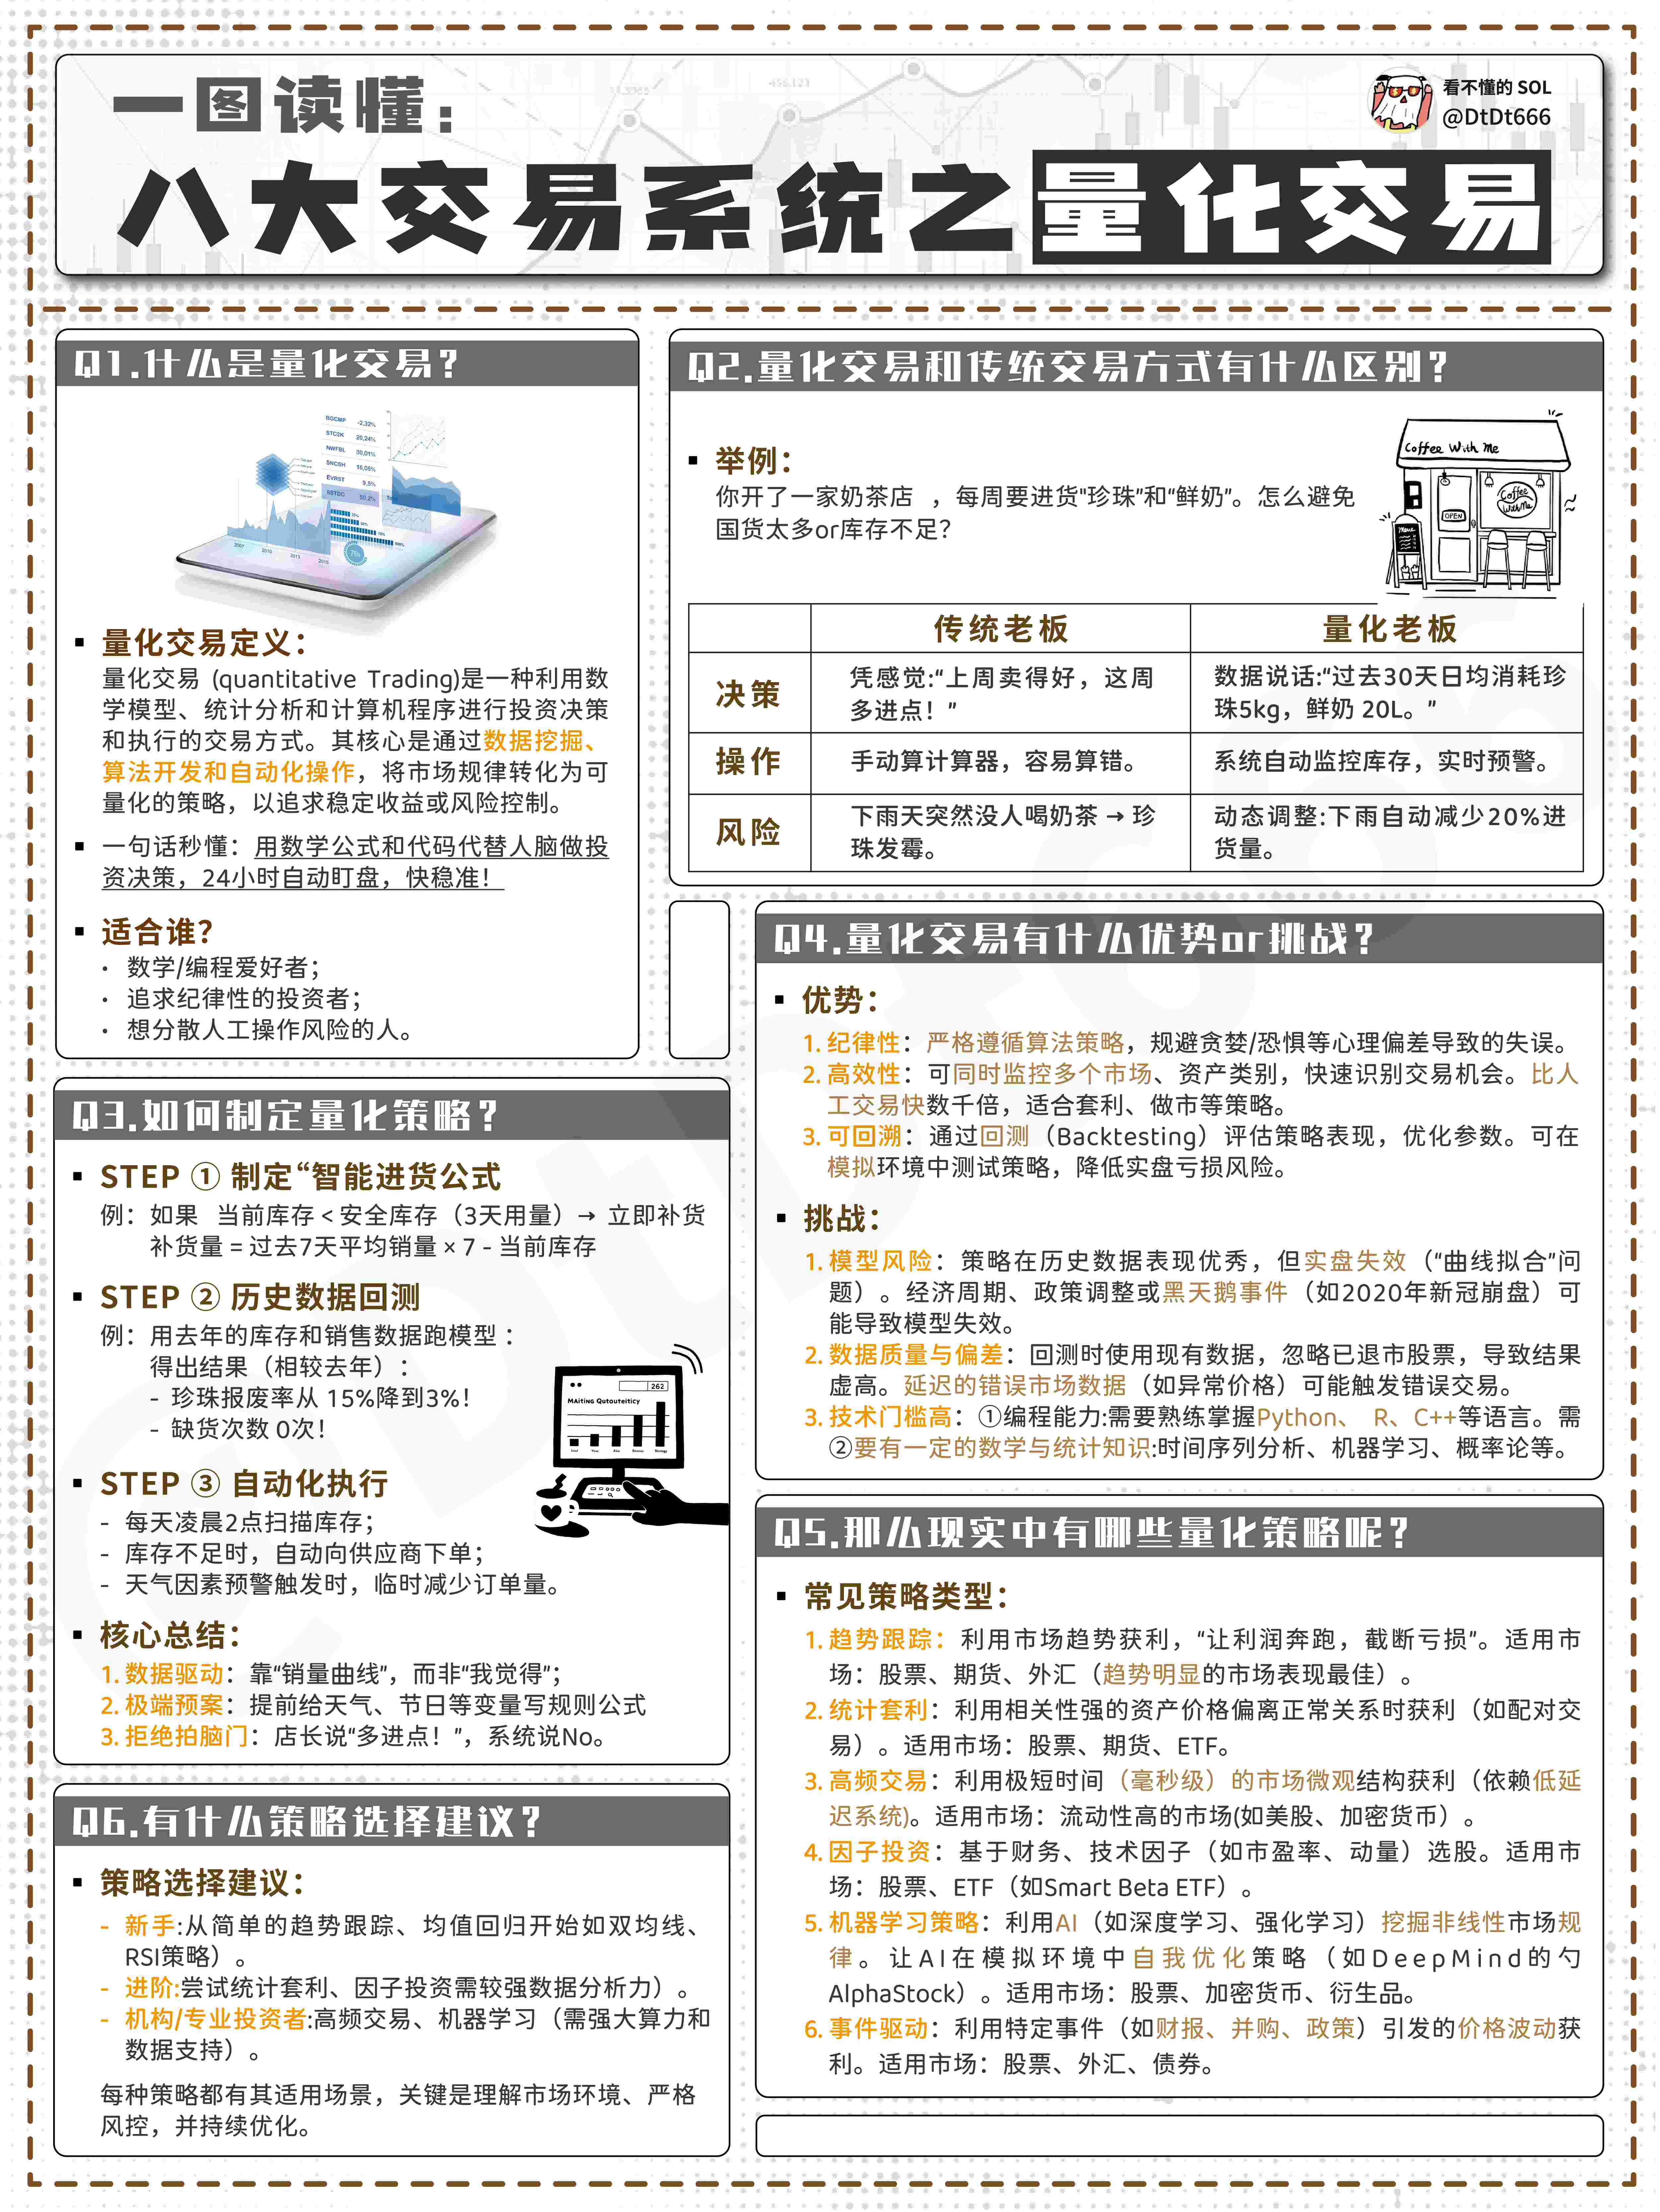
01、Warum ist quantitative Handels notwendig?
Traditionelle Investitionsmethoden basieren oft auf Erfahrung und Intuition, aber Menschen werden leicht von Emotionen beeinflusst, wie Angst und Gier, und verwalten Vermögenswerte nicht basierend auf persönlichen Gefühlen.
Quantitativer Handel hingegen analysiert große Datenmengen und Modelle, um Marktgesetze zu finden, die subjektiven Störungen zu reduzieren, Investitionsobjekte zu identifizieren, wiederverwendbare und optimierbare Investitionsstrategien zu entwickeln und den Investitionsentscheidungsprozess zu leiten.
In der Anwendung deckt quantitative Investition fast den gesamten Investitionsprozess ab, einschließlich quantitativer Aktienauswahl, zeitlicher Auswahl, Arbitrage bei Aktienindex-Futures, Arbitrage bei Rohstoff-Futures, statistischer Arbitrage, algorithmischem Handel, Vermögensallokation, Risikokontrolle und natürlich auch den Kryptowährungsmarkt.
02、Vorteile des quantitativen Handels
Disziplin
Traditionelle Investitionen sind in hohem Maße von Emotionen wie Gier und Angst beeinflusst, was es manchmal schwierig macht, die Disziplin bei der Ausführung von Trades zu gewährleisten.
Man wird im Allgemeinen die von quantitativen Modellen gegebenen Handelsanweisungen strikt befolgen und nicht willkürlich ändern, je nach den Emotionen der Investoren, und hat daher eine relativ strenge Handelsdisziplin.
Systematik
Die systematischen Merkmale des Quantitativen beinhalten hauptsächlich mehrstufige quantitative Modelle, Beobachtungen aus verschiedenen Blickwinkeln und die Verarbeitung riesiger Datenmengen.
Mehrstufige Modelle beinhalten hauptsächlich Modelle zur Vermögensallokation, Branchenauswahl und Auswahl einzelner Aktien.
Die Beobachtung aus verschiedenen Blickwinkeln umfasst Analysen von Makrozyklen, Marktstrukturen, Unternehmensbewertungen, Wachstums- und Gewinnqualität, Markemotionen usw.
Die Verarbeitung riesiger Datenmengen bedeutet, dass quantitative Investitionen durch Computer Daten und Informationsverarbeitungsfähigkeiten erhalten können, die weit über die menschlichen Fähigkeiten hinausgehen, um mehr Investitionsmöglichkeiten zu erfassen.
Echtzeitfähigkeit
Die Fähigkeit, Marktveränderungen schnell und zeitnah zu verfolgen und ständig neue statistische Modelle zu entdecken, die überdurchschnittliche Renditen bieten, und neue Handelsmöglichkeiten zu suchen. Quantitativ handelt es darum, ständig nach Bewertungsgelegenheiten zu suchen, durch umfassendes, systematisches Scannen Gelegenheiten zu erfassen, die durch Fehlbewertung und falsche Bewertung entstehen.
Diversifizierung
Die Diversifizierung im quantitativen Handel kann auch als der Sieg durch Wahrscheinlichkeit beschrieben werden.
Dies zeigt sich in zwei Aspekten:
Erstens, Muster aus historischen Daten zu entdecken, die meisten dieser historischen Muster sind Strategien, die in der Vergangenheit eine hohe Gewinnwahrscheinlichkeit hatten;
Zweitens, sich auf die Auswahl von Aktien-/Kryptowährungs-Kombinationen zu verlassen, um zu gewinnen, anstatt nur auf eine oder einige Aktien/Kryptowährungen zu setzen, was aus der Perspektive der Portfoliotheorie auch das Auffangen von hochwahrscheinlichen gewinnenden Aktien/Kryptowährungen bedeutet, anstatt auf eine einzelne Aktie/Kryptowährung zu setzen.
03、Nachteile des quantitativen Handels
Stichprobenfehler und Stichprobenverzerrung
Viele quantitative Strategien sind stark von historischen Daten abhängig, aber historische Daten können möglicherweise nicht ausreichend vielfältig sein und über einen langen Zeitraum gesammelt werden, sodass die Stichproben aufgrund einer zu geringen Anzahl Fehler aufweisen oder aufgrund nicht zufälliger Stichproben Verzerrungen auftreten können.
Die auf dieser Grundlage gewonnenen Korrelationen können, sobald sie den Stichprobenbereich verlassen, möglicherweise nicht mehr gültig sein und somit an Referenzwert verlieren.
Strategie-Resonanz
Viele quantitative Strategien, ähnlich wie technische Analyse-Strategien, verlieren ihre Wirksamkeit, sobald eine bestimmte Strategie als wirksam erwiesen wird und die Anzahl der Benutzer zunimmt, wodurch die Resonanz der Strategie ihre Wirksamkeit verringert.
Falsche Attribution
Bei weit verbreiteten Multi-Faktor-Quantitätsstrategien wird aus den Ergebnissen der Daten auf die Ursachen geschlossen; solange genügend Faktoren aufgebaut werden, ist es sehr wahrscheinlich, dass ein bestimmtes bekanntes Ergebnis erzielt wird.
Wenn jedoch die auf dieser Multi-Faktor-Kombination basierende quantitative Strategie im tatsächlichen Handel verwendet wird, kann sie aufgrund von falscher Attribution unwirksam werden. Denn das Zurückverfolgen der Ursachen aus den Ergebnissen kann nicht genau unterscheiden, welche zufällige Faktoren und welche entscheidenden Ursache-Wirkungs-Faktoren sind.
Black Box
Verschiedene quantitative Strategien, einschließlich Hochfrequenz-, Hedge- oder Arbitrage-Strategien, haben oft keine inneren Ursache-Wirkungs-Beziehungen, ihre Wirksamkeit basiert meist auf der starken Korrelation historischer Daten. Die Logik der Strategie besteht darin, dass, wenn basierend auf historischen Daten die Wahrscheinlichkeit von 55% oder mehr wirksam ist, je mehr Daten wiederholt werden, desto mehr erhöhen sich die Gewinnchancen.
04、Wie funktioniert der quantitative Handel?
Daten sammeln
Sammeln von historischen Daten zu Finanzprodukten wie Aktien, Kryptowährungen, Anleihen, Futures usw., wie Preise, Handelsvolumen, Unternehmensfinanzberichte usw.
Modelle entwickeln
Muster in den Daten entdecken, wie "eine bestimmte Währung steigt oft nach 15 Uhr, Handelsaufträge, Auftragsvolumen, Finanzierungsraten usw." Diese Muster in mathematische Modelle umwandeln, wie eine bestimmte Formel oder Regel.
Strategien zurücktesten
Diese Regeln mit historischen Daten testen, um zu sehen, ob sie wirksam sind und ob man auf diese Weise in der Vergangenheit Geld verdienen konnte.
Handel ausführen
Verwendung von Computerprogrammen zur automatischen Durchführung von Handelsgeschäften, z.B. automatische Aufträge bei Erfüllung bestimmter Regeln.
05、Es gibt zwei Ansätze zur Entwicklung von Strategien
Der eine ist Datenmining, das darin besteht, in einem Haufen Daten durch Statistik und Induktion stabile Strukturen zu entdecken; gängige technische Analysen gehören dazu. Da Preisdaten zufällig schwanken, ist es unwahrscheinlich, dass es eine kontinuierlich stabile Struktur gibt, die ständig optimiert und iteriert werden muss. Da in der Zukunft neu generierte Daten begrenzt sind, ist es schwierig, in einer kleinen Datenmenge neue stabile Strukturen zu entdecken. Daher verliert die Strategie, sobald die statistischen Muster historischer Daten nicht mehr gültig sind, im Wesentlichen ihren Wert.
Der Entwicklungsweg dieser Strategie besteht darin, zuerst Daten zu haben, dann Muster zu entdecken und dann kontinuierlich zu optimieren und zu iterieren.
Der zweite Ansatz ist logische Beweisführung, die dazu führt, dass durch mathematische Ableitung ein Ergebnis erlangt wird, z.B. die Theorie der Preisparität, die durch Berechnungen eine Arbitragegrenze ergibt. Solange der Preis die Grenze überschreitet, gibt es Arbitragemöglichkeiten, unabhängig davon, wie sich der Preis verändert, solange er die Arbitragegrenze überschreitet, gibt es Arbitragemöglichkeiten.
Der Entwicklungsweg dieser Strategie besteht darin, zuerst logische Regeln abzuleiten und dann die Basisbedingungen zu wählen, z.B. Veränderungen des Zinssatzes oder der Lagerkosten, die zu unterschiedlichen Berechnungsergebnissen führen und neue Berechnungsergebnisse abwarten, um Handelsmöglichkeiten zu aktivieren, wenn der Preis ausgelöst wird.
Morgen werde ich ein Video veröffentlichen, in dem ich zeige, wie die Top-Trader von Wall Street mit quantitativer Arbitrage Milliarden verdienen!