

Die Rollierung von Futures-Kontrakten bezieht sich darauf, dass nach dem Gewinn einer bestehenden Position die Gewinne der Position verwendet werden, um weitere Positionen zu eröffnen, wodurch der Wert der Position erhöht wird. Dieser Prozess wird als Rollierung bezeichnet, was man sich wie das Rollen eines Schneeballs vorstellen kann, bei dem die Position immer größer wird.

Das klingt einfach, aber in der Praxis stoßen neue Benutzer auf verschiedene Probleme, zum Beispiel:
Wie wird die Margin und der Liquidationspreis nach einer Margin-Erhöhung berechnet?
Warum kommt es bei mir nach der Margin-Erhöhung schneller zu Liquidationen?
Wenn es zu einer Liquidation kommt, geschieht das gleichzeitig oder zuerst die zuerst eröffnete Position?
In diesem Tutorial werden wir die obigen Fragen beantworten!
Bevor wir uns mit der Rollierung von Positionen befassen, betrachten wir zunächst die spezifische Berechnung des Liquidationspreises, da die Berechnungsmethoden je nach Eröffnungsmodus unterschiedlich sind (alle folgenden Berechnungen berücksichtigen nicht die erforderliche Margin und die Gebühren):
I. Schrittweise Margin-Modus
Im schrittweisen Margin-Modus wird der Margin einem bestimmten Betrag zugewiesen, dieser Margin ist unabhängig vom Kontostand des Traders. Dies ermöglicht es dem Trader, das Kontorisiko zu kontrollieren, und der maximale Verlust, den er bei einer Liquidation erleiden muss, entspricht der jeweiligen Margin der Position.
Die Berechnungsformel lautet wie folgt: (Beispiel ist ein Futures-Kontrakt, USDT-basiert, die folgenden Beispiele sind nur Long-Szenarien, Short-Szenarien können selbst berechnet werden)
Wenn der Verlust der Position > Margin der Position ist, wird die Liquidation ausgelöst, nämlich
(Eröffnungspreis - Liquidationspreis) * Positionsgröße > Initial Margin + Zusätzliche Margin
Angenommen, ein BTC-Futures-Kontrakt hat einen Nennwert von 0,01 BTC, Benutzer A kauft bei einem Preis von 20.000 USDT 10 Kontrakte Long mit einem 20-fachen Hebel. Wenn keine zusätzliche Margin erforderlich ist,
(Eröffnungspreis: 20.000 USDT - Liquidationspreis) * Positionsgröße (0,01 BTC * 10 Kontrakte) > Initial Margin (100 USDT)
Ergebnis: Liquidationspreis <19.000 USDT, das heißt, der Preis muss auf 19.000 USDT fallen, um liquidiert zu werden.
Wenn Benutzer A nach der Eröffnung der Position 500 USDT zusätzlich als Margin hinzufügt, dann
(Eröffnungspreis 20.000 USDT - Liquidationspreis) * Positionsgröße (0,01 BTC * 10 Kontrakte) > Initial Margin (100 USDT) + zusätzliche Margin (500 USDT)
Ergebnis: Liquidationspreis <14.000 USDT, das heißt, der Preis muss auf 14.000 USDT fallen, um liquidiert zu werden.
Aus den obigen Berechnungen können wir auch sehen: Zusätzliche Margin kann den Zeitpunkt der Liquidation hinauszögern.
Im schrittweisen Margin-Modus kann der unrealized Gewinn nicht zur Margin-Erhöhung verwendet werden. Viele Anfänger fragen sich, warum ihr unrealized Gewinn nicht für die Rollierung verwendet werden kann. Das liegt daran, dass sie den schrittweisen Margin-Modus verwenden. Nur der im Folgenden beschriebene Vollmargin-Modus ermöglicht die Verwendung des unrealized Gewinns zur Margin-Erhöhung.
II. Vollmargin-Modus
Im Vergleich zum schrittweisen Margin-Modus (Liquidationspreis fix), kann der Liquidationspreis im Vollmargin-Modus ständig variieren, da der verfügbare Kontostand von anderen Positionen beeinflusst wird.
Im Vollmargin-Modus ist die von jeder Position beanspruchte initiale Margin unabhängig vom Kontostand, aber der verbleibende Kontostand wird von allen Positionen geteilt, der verfügbare Kontostand wird von den nicht realisierten Gewinnen und Verlusten aller bestehenden Positionen beeinflusst.
Beispiel 1
Im Vollmargin-Modus, nehmen wir an, Trader A möchte mit einem Hebel von 50 bei einem Preis von 20.000 USDT eine Long-Position von 1 BTC eröffnen. Der aktuelle verfügbare Kontostand beträgt 2.000 USDT.
Bei einem maximalen nachhaltigen Verlust von 2.000 USDT beträgt der Liquidationspreis der Position 18.000 USDT.
Trader A akzeptiert dieses Risikoniveau und eröffnet die Position. Das System wird 400 USDT von seinem verfügbaren Kontostand als initiale Margin verwenden.
Verfügbarer Kontostand = 2.000 - 400 = 1.600 USDT
Beispiel 2
Nach einer gewissen Zeit steigt der Preis auf 22.000 USDT, die nicht realisierten Gewinne von Trader A betragen 2.000 USDT.
Maximaler nachhaltiger Verlust = Verfügbarer Kontostand + Initial Margin + nicht realisierte Gewinne
= 1.600 + 400 + 2.000
= 4.000 USDT
Bei einem maximalen nachhaltigen Verlust von 4.000 USDT beträgt der Liquidationspreis der Position 18.000 USDT.
Basierend auf der obigen Logik können wir die Berechnungsformel für den Liquidationspreis ableiten (Long-Szenario):
Es gibt nicht realisierte Gewinne:
(Eröffnungspreis - Liquidationspreis) * Positionsgröße = Verfügbarer Kontostand + Initial Margin
Es gibt nicht realisierte Verluste:
(Aktueller Markpreis - Liquidationspreis) * Positionsgröße = Verfügbarer Kontostand + Initial Margin
Die beiden obigen Formeln geben eine wichtige Erkenntnis: Unrealized Gewinne beeinflussen nicht den Liquidationspreis der bestehenden Position, aber unrealized Verluste bringen den Liquidationspreis näher an den Markpreis.
Nachdem wir die Berechnung des Liquidationspreises im Vollmargin-Modus verstanden haben, betrachten wir, wie verschiedene Margin-Erhöhungen den Liquidationspreis beeinflussen, einschließlich vollständiger Absicherung, unvollständiger Absicherung und Positionen in verschiedenen Verträgen.
Hier sind Beispiele zur Berechnung des Liquidationspreises im Vollmargin-Modus (ohne Berücksichtigung der Gebühren).
Beispiel 1 (vollständige Absicherung)
Im Vollmargin-Modus kann die vollständige Absicherung nur erfolgen, wenn die gleiche Anzahl von Kontrakten gehalten wird. Zum Beispiel hält ein Trader im Vollmargin-Modus eine Long-Position von 1 BTC in BTCUSDT und eine Short-Position von 1 BTC in BTCUSDT.
Eine vollständig abgesicherte Position wird nicht liquidiert, da die nicht realisierten Gewinne einer Position die nicht realisierten Verluste einer anderen Position ausgleichen.
Beispiel 2 (teilweise Absicherung)
Angenommen, Trader B hält die folgenden beiden Positionen mit einem 50-fachen Hebel, der aktuelle verfügbare Kontostand beträgt 5.000 USDT. Der aktuelle Markpreis beträgt 20.000 USDT.

Die Short-Position in diesem Beispiel wird niemals liquidiert, da die Anzahl der Long-Positionen größer ist als die der Short-Positionen. Wenn der Preis steigt, sind die nicht realisierten Gewinne der Long-Position stets größer als die nicht realisierten Verluste der Short-Position.
Für Long-Positionen müssen bei der Berechnung des Liquidationspreises nur die Netto-Risikoexpositionen der Positionen berücksichtigt werden: abs(Long-Position - Short-Position) = abs(2 BTC - 1 BTC) = 1 BTC.
Initial Margin = (1 × 22.000) / 50 = 440 USDT
Verfügbarer Kontostand = 5.000 USDT
(Aktueller Markpreis 20.000 USDT - Liquidationspreis) * Positionsgröße (1 BTC) = Verfügbarer Kontostand (5.000 USDT) + Initial Margin (440 USDT)
Liquidationspreis = 14.560 USDT
Beispiel 3 (Positionen in verschiedenen Verträgen)
Trader C hält derzeit die folgenden beiden Positionen, und der verfügbare Kontostand beträgt 2.500 USDT.

Für die BTCUSDT-Position,
(Aktueller Markpreis: 19.500 USDT - Liquidationspreis) * Positionsgröße (1 BTC) = Verfügbarer Kontostand (2.500 USDT) + Initial Margin (200 USDT)
Daher beträgt der Liquidationspreis der BTC-Position = 16.800 USDT
Für die ETHUSDT-Position,
(Liquidationspreis - aktueller Markpreis: 2.000 USDT) * Positionsgröße (10 ETH) = Verfügbarer Kontostand (2.500 USDT) + Initial Margin (400 USDT)
Daher beträgt der Liquidationspreis der ETH-Position = 2.290 USDT
Angenommen, Trader C eröffnet zusätzlich eine Short-Position in ARBUSDT. Die Details der Position sind wie folgt:
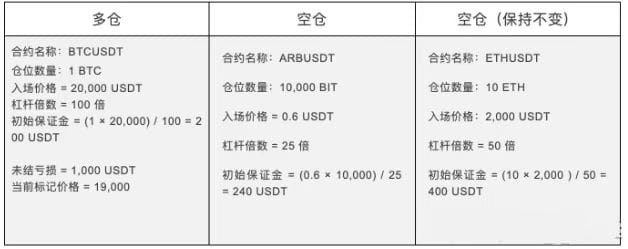
Neuer verfügbarer Kontostand = 2.500 - 500 (zusätzliche nicht realisierte Verluste der BTCUSDT Long-Position) - 240 USDT (Initial Margin für ARBUSDT) = 1.760 USDT
Der neue Liquidationspreis jeder Position wird wie folgt berechnet:
Für die Long-Position BTCUSDT,
(Aktueller Markpreis: 19.000 USDT - Liquidationspreis) * Positionsgröße (1 BTC) = Verfügbarer Kontostand (1.760 USDT) + Initial Margin (200 USDT)
Daher beträgt der Liquidationspreis der BTC-Position = 17.040 USDT
Für die ARBUSDT-Position,
(Liquidationspreis - Eröffnungspreis: 0,6) * Positionsgröße (10.000 ARB) = Verfügbarer Kontostand (1.760 USDT) + Initial Margin (240 USDT)
Daher beträgt der Liquidationspreis der ARB-Position = 1,1 USDT
Für die ETHUSDT-Position,
(Liquidationspreis - Eröffnungspreis: 2.000 USDT) * Positionsgröße (10 ETH) = Verfügbarer Kontostand (1.760 USDT) + Initial Margin (400 USDT)
Daher beträgt der Liquidationspreis der ETH-Position = 2.200 USDT
Betrachten wir nun den Vergleich zwischen dem Liquidationspreis von BTC und ETH vor und nach der Margin-Erhöhung:

Es ist zu sehen, dass wenn mehrere Positionen im Vollmargin-Modus dasselbe Asset (USDT) als Margin verwenden, der Liquidationspreis der Position näher an den Markpreis rückt, wenn die nicht realisierten Verluste der Verlustposition steigen, das heißt, alle Positionen sind anfälliger für Liquidationen.
Der Grund für dieses Phänomen ist, dass der geteilte verfügbare Kontostand verwendet wird, um die nicht realisierten Verluste der Verlustposition auszugleichen, wodurch der verfügbare Kontostand sinkt.
Wenn der verfügbare Kontostand 0 beträgt, wird der Liquidationspreis beider Positionen nicht mehr verändert, da die Margin der Position jetzt die initiale Margin der Position ist, diese Margin wird nicht zwischen den Positionen geteilt.
Bleiben Sie informiert:$NXPC $ASR $AAVE