


Freunde, heute sprechen wir über die Anwendung der Kalender-Spread-Strategie. Der Kalender-Spread ist eine gängige Optionsarbitragestrategie, die in einem Marktumfeld mit einer gewissen Neigung der Volatilitätsstruktur anwendbar ist. Er dient hauptsächlich der Volatilitätsarbitrage, indem er die Eigenschaft nutzt, dass der langfristige implizite IV höher ist als der kurzfristige implizite IV.
Volatilitätsstruktur und Kalender-Spread-Arbitrage
Die Volatilitätsstruktur beschreibt die Beziehung zwischen den impliziten Volatilitäten (IV) von Optionen mit unterschiedlichen Verfallsterminen. In der Regel:
Positive Terminkurve (Contango): Der IV der langfristigen Optionen ist höher als der der kurzfristigen, was bedeutet, dass der Markt eine zukünftige Zunahme der Volatilität erwartet.
Inverses Terminkurven (Backwardation): Der IV der langfristigen Optionen liegt unter dem der kurzfristigen, was bedeutet, dass der Markt eine zukünftige Abnahme der Volatilität erwartet.
Die Kalender-Spread-Strategie nutzt diese Volatilitätsunterschiede zum Arbitrage, unterteilt in Long Calendar Spread und Short Calendar Spread.
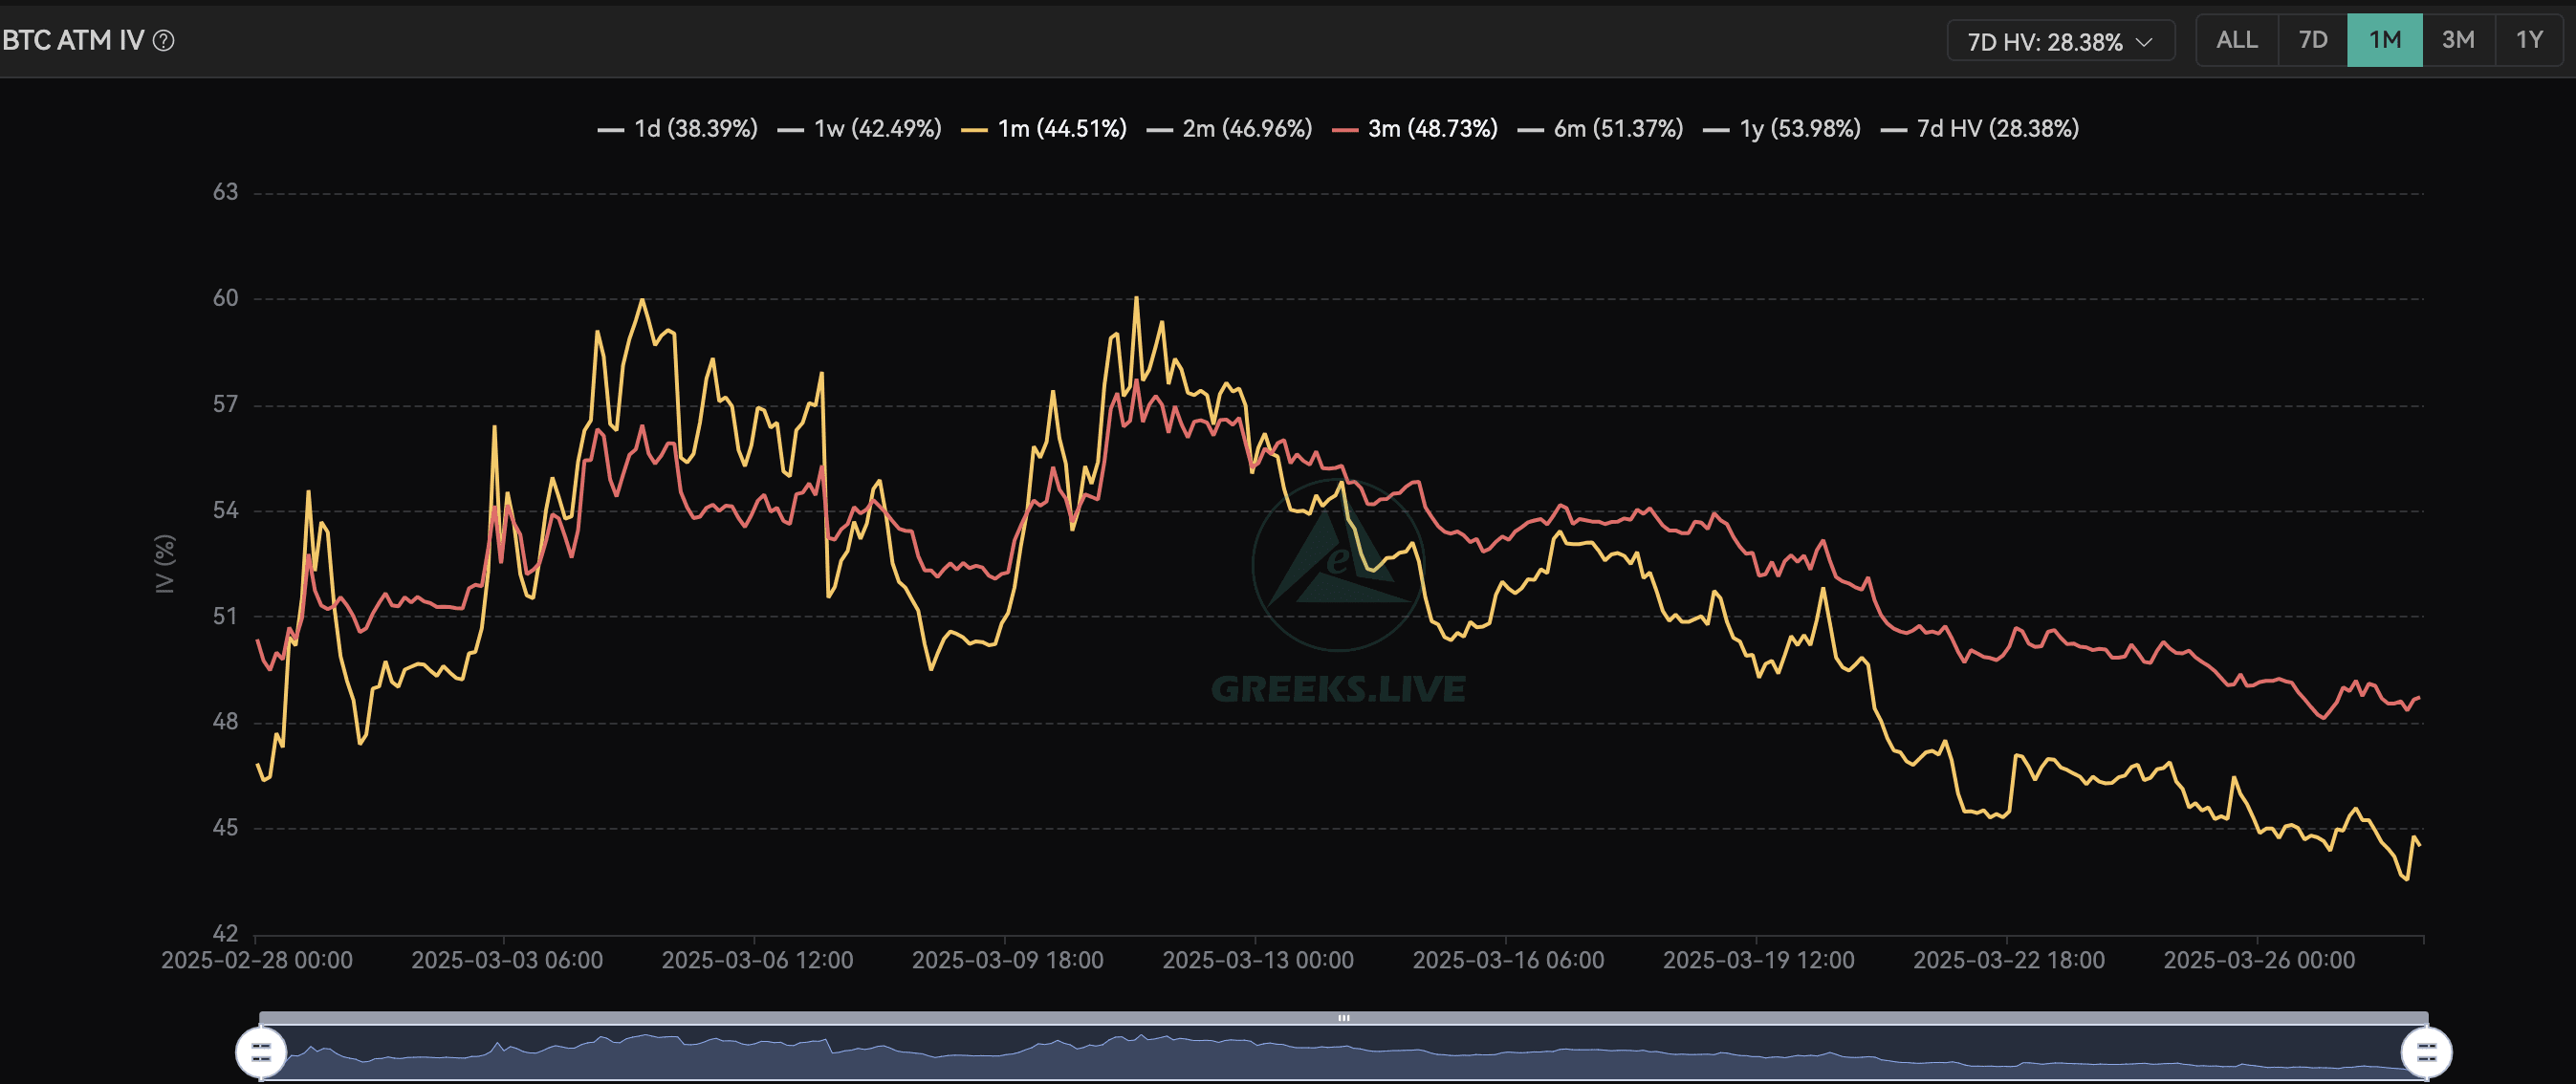
Long Calendar Spread – geeignet für eine positive Terminkurve.
Handelslogik:
Kauf von Optionen mit langfristigem Ablauf (hoher IV)
Verkauf von kurzfristigen Optionen mit demselben Ausübungspreis (niedriger IV)
Geeignet für positive Terminkurven (Contango), d.h. langfristiger IV ist höher als kurzfristiger IV.
Arbitrage-Prinzip:
Nahezu ablaufende Optionen verlieren ihren Zeitwert (Theta Decay) schneller.
Ein höherer IV für die langfristigen Optionen bedeutet, dass, wenn die Marktschwankungen zurückgehen, die langfristigen Optionen möglicherweise langsamer abwerten oder sogar aufwerten.
Gewinnmethode:
Wenn die Marktschwankungen steigen: Der IV der langfristigen Optionen wertet auf, während die kurzfristigen Optionen schnell abwerten oder bereits abgelaufen sind, was zu Gewinnen führt.
Wenn der Markt stagniert oder sich langsam bewegt: Der Zeitwert der kurzfristigen Optionen schwindet schnell, während die langfristigen Optionen ihren Wert behalten, was zu Gewinnen führt.
Short Calendar Spread – geeignet für inverse Terminkurven.
Handelslogik:
Verkauf von Optionen mit langfristigem Ablauf (niedriger IV)
Kauf von kurzfristigen Optionen mit demselben Ausübungspreis (hoher IV)
Geeignet für inverse Terminkurven (Backwardation), d.h. langfristiger IV ist niedriger als kurzfristiger IV.
Arbitrage-Prinzip:
Der IV der kurzfristigen Optionen ist hoch, was möglicherweise auf kurzfristige Ereignisse (wie Quartalsberichte, CPI-Daten, FOMC-Sitzungen usw.) zurückzuführen ist, die zu einem Anstieg der Volatilität führen.
Der langfristige IV ist relativ niedrig, was bedeutet, dass sich die langfristige Volatilität normalisiert und der Markt eine zukünftige Abnahme der Volatilität erwartet.
Gewinnmethode:
Wenn die Marktschwankungen sinken: Der IV der kurzfristigen Optionen sinkt, während der IV der langfristigen Optionen stabil bleibt oder leicht ansteigt, was zu Gewinnen führt.
Wenn der Markt stabil ist: Der Einfluss des Zeitwerts auf die langfristigen Optionen ist geringer, was zu Gewinnen führt.
Risikoaspekte der Kalender-Spread-Arbitrage
Gamma-Risiko: Kurzfristige Optionen haben eine hohe Gamma, was bei starken Marktschwankungen zu Verlusten führen kann.
Volatilitätsrisiko: Die implizite Volatilität ändert sich nicht unbedingt wie erwartet, z.B. steigt der langfristige IV nicht oder der kurzfristige IV steigt anstatt zu fallen.
Liquiditätsrisiko: Ein Markt mit unzureichender Tiefe kann zu hohen Slippage führen, was die Arbitragegewinne beeinträchtigt.
Ereignisrisiko: Ereignisse wie Quartalsberichte oder Veröffentlichung makroökonomischer Daten können zu kurzfristigen Anstiegen der Volatilität führen und die Strategie beeinträchtigen.
Praktisches Beispiel
Angenommen, der aktuelle SPX-Index wird bei 4500 Punkten gehandelt und die Volatilitätsstruktur ist positiv:
Kurzfristige (1 Monat) IV = 15%
Langfristige (3 Monate) IV = 20%
Sie können einen Long Calendar Spread aufbauen:
Kauf von SPX 4500 Call, 3 Monate bis zum Ablauf (IV = 20%)
Verkauf von SPX 4500 Call, 1 Monat bis zum Ablauf (IV = 15%)
Wenn der Markt stabil bleibt oder der langfristige IV steigt, wird Ihre Position Gewinne erzielen.
Zusammenfassung
Long Calendar Spread (Kauf von langfristigen und Verkauf von kurzfristigen) ist geeignet für eine positive Terminkurve und setzt auf einen Anstieg des langfristigen IV oder einen stabilen Markt.
Short Calendar Spread (Verkauf von langfristigen und Kauf von kurzfristigen) ist geeignet für eine inverse Terminkurve und setzt auf einen Rückgang des kurzfristigen IV oder eine Abnahme der Volatilität.
Beim Handel sollten Gamma, Theta, Vega sowie das Risikomanagement bei wichtigen Ereignissen beachtet werden.
Wenn Sie an dieser Strategie interessiert sind, können Sie spezifische Basiswerte (wie SPX, Bitcoin-Optionen) für Backtesting und reale Analysen kombinieren.