


Von: Alex Xu, Forschungspartner, Mint Ventures & Lawrence Lee, Forschungsstipendiat, Mint Ventures
Im vorherigen Artikel (Goldabbau im Sand: Auf der Suche nach langfristigen Investitionszielen, um Bullen- und Bärenmärkte zu überwinden (Ausgabe 2025, Teil 1)) haben wir mehrere Projekte im Kreditbereich herausgesucht und vorgestellt, wie etwa Aave, Morpho, Kamino, MakerDao und Lido und Jito im Staking-Bereich. Als mittlerer Artikel einer Reihe werden in diesem Artikel weiterhin Projekte mit hervorragenden Grundlagen und langfristigem Potenzial vorgestellt.
PS: Dieser Artikel stellt die vorläufige Meinung der beiden Autoren zum Zeitpunkt der Veröffentlichung dar. Dies kann sich in Zukunft ändern und die Ansichten sind höchst subjektiv. Es können auch Fehler bei Fakten, Daten und der Argumentationslogik vorliegen. Alle Ansichten in diesem Artikel stellen keine Anlageberatung dar. Wir freuen uns über Kritik und weiterführende Diskussionen von Kollegen und Lesern.
3. Handelstrack: Cow Protocol, Uniswap, Jupiter
3.1 Kuhprotokoll
Geschäftsstatus
Produkte und Mechanismen
Cow Protocol ist ein dezentrales Handelsaggregationsprotokoll, dessen Kernprodukt der dezentrale Handelsaggregator CoW Swap ist. Das „CoW“ im Namen steht für Coincidence of Wants und verbindet Käufer und Verkäufer über einen Matching-Mechanismus direkt. CoW Swap nutzt Batch-Auktionen zur Preisfindung, aggregiert die Handelsabsichten der Nutzer (Auftragsanfragen) und führt eine zentrale Abwicklung innerhalb jedes Blocks durch.

Dieser Mechanismus ermöglicht die direkte Zuordnung von Benutzeraufträgen ohne traditionelle Market Maker oder Liquiditätspools. Wenn zwei Parteien am Austausch der benötigten Vermögenswerte interessiert sind, kann der Handel direkt abgewickelt werden, wodurch Vermittlungsgebühren entfallen. Aufträge, die nicht direkt zugeordnet werden können, leitet CoW Swap die verbleibenden Aufträge an dezentrale Börsen (DEXs) oder andere Aggregatoren zur Liquiditätsbeschaffung weiter. Dieses Design minimiert Slippage und Gebühren. Durch Batch-Matching erhalten alle im selben Batch ausgeführten Trades denselben Clearingpreis, wodurch Preisverzerrungen durch die Auftragsreihenfolge vermieden werden.
Darüber hinaus führt CoW Swap einen Solver-Gebotsmechanismus ein: Mehrere Solver von Drittanbietern konkurrieren darum, den Nutzern die beste Lösung zur Handelsausführung zu bieten. Der Gewinner erhält das Recht, diese Handelsgruppe auszuführen und trägt die On-Chain-Gaskosten. Nutzer unterzeichnen ihre Auftragsabsicht einfach offline, ohne On-Chain-Gebühren zahlen zu müssen, und es fallen keine Transaktionskosten an, wenn der Auftrag nicht ausgeführt wird. Dieses Modell „Abstimmungsabgleich + Solver-Gebot“ bietet eine benutzerfreundlichere Erfahrung (kein Grund zur Sorge über Gasverluste aufgrund fehlgeschlagener Transaktionen) und einen gewissen MEV-Schutz (Maximum Extractable Value). Da der Auftragsabgleich außerhalb der Kette erfolgt, müssen Solver Gebote abgeben, um den Nutzern MEV zurückzugeben, was MEV-Angriffe wie Front-Running erschwert.
CoW Swap bietet derzeit Dienste für Ethereum, Arbitrum, Gnosis und Base an.
Zusätzlich zu Cow Swap bietet Cow Protocol auch den MEV Blocker an, der von CoW DAO in Zusammenarbeit mit Partnern wie Beaver Build und Agnostic Relay entwickelt wurde. Sobald Benutzer den RPC ihrer Wallet auf MEV Blocker umstellen, werden ihre Transaktionen über ein privates Netzwerk von Suchern geleitet (anstatt in den öffentlichen Mempool von Ethereum zu gelangen, der für alle Sucher sichtbar und MEV-Angriffen ausgesetzt wäre). Dies verhindert Sandwich-Angriffe und Front-Running-Angriffe an der Quelle.
*Der Prozess, durch den reguläre Transaktionen im Ethereum-Netzwerk in Blöcke verpackt werden: Nachdem ein Benutzer eine Transaktion initiiert hat, gelangt die Transaktion zunächst in den öffentlichen Speicherpool. Sucher überwachen den Speicherpool, suchen nach MEV-Gelegenheiten und verpacken Transaktionen in Pakete. Ersteller erhalten Pakete von Suchern und erstellen Blöcke. Validierer erhalten Blöcke von Erstellern, überprüfen sie und fügen sie der Blockchain hinzu.
Gewinnmodell
Die Einnahmequellen von Cow Protocol lassen sich grob in zwei Kategorien unterteilen:
1. Ein Anteil am Handelsüberschuss von Cowswap. Handelsüberschuss bezeichnet die Ersparnisse, die Cowswap seinen Nutzern über sein Bieternetzwerk gegenüber ihrem ursprünglichen Gebotspreis bietet. Derzeit erhebt Cowswap für die meisten Netzwerke eine Gebühr von 50 % auf den Handelsüberschuss, die jedoch 1 % des Handelsvolumens nicht übersteigt. Darüber hinaus erhebt Cow Protocol für externe Protokolle (Partner), die in Cow Protocol integriert sind, eine Servicegebühr von 15 % der von den Partnern generierten Handelsgebühren (der Prozentsatz ist anpassbar, übersteigt jedoch nicht 1 % des Handelsvolumens). Schließlich erhebt Cow Protocol auch eine Gebühr auf das gesamte Netzwerkhandelsvolumen einiger Netzwerke wie Gnosis und Arbitrum. Die Gebühr beträgt derzeit 0,1 % des Handelsvolumens (ausgenommen spezielle Handelspaare wie Stablecoins).
2. Das durch MEV Blocker generierte Einkommen wird aus dem Einkommen extrahiert, das der Validator durch MEV Blocker erhält, mit einem Verhältnis von ungefähr 10 %.
In der Umsatzstruktur des Protokolls stammt der Großteil des Umsatzes aus dem Handelsüberschussanteil von Cowswap, sodass sich die Geschäftsdaten, auf die wir uns in Zukunft konzentrieren werden, auch auf Cowswap konzentrieren werden.
Geschäftsdaten
Wir werden uns auf zwei Geschäftsdaten konzentrieren: das Transaktionsvolumen und den Protokollumsatz von Cow Protocol.
Handelsvolumen

Datenquelle: Dune
Als aufstrebendes Protokoll für Matching-Transaktionen hat CoW Swap in den letzten drei Jahren ein rasantes Wachstum erlebt. Im Jahr 2021 steckte das Protokoll noch in den Kinderschuhen und wies zunächst ein relativ geringes Handelsvolumen auf. In den Jahren 2022 und 2023 verbesserte sich die Geschäftsentwicklung von Cow Protocol, da die Nachfrage nach MEV-Schutz und effizientem aggregiertem Handel im DeFi-Bereich wuchs. Im Jahr 2024 stieg das Handelsvolumen des Protokolls weiter an und erreichte bis zum Jahresende einen neuen Monatshöchststand. Im Dezember 2024 erreichte das monatliche Transaktionsvolumen fast 7,8 Milliarden US-Dollar und im Februar 2025 immer noch fast 6,9 Milliarden US-Dollar und übertraf damit die vorherigen Werte deutlich.
Erwähnenswert ist, dass CoW Swap von DAO-Organisationen und professionellen Institutionen zunehmend bevorzugt wird, da es groß angelegte Transaktionslösungen mit geringem Slippage bietet. Im Jahr 2023 wurde etwa ein Drittel der DAO-Chain-Transaktionen über CoW Swap abgewickelt, und bis Februar dieses Jahres stieg dieser Anteil auf 79,5 %.

Datenquelle: Dune
Vereinbarungseinkommen

Datenquelle: Dune
Seit 2024 untersucht Cow Protocol aktiv die Generierung von Protokolleinnahmen und führt mehrere Umsatztests durch. Die Einnahmen zeigen einen stetigen monatlichen Wachstumstrend. Im Januar 2025, dem umsatzstärksten Monat (in ETH), erreichten die Protokolleinnahmen 641 ETH. Basierend auf einem durchschnittlichen monatlichen ETH-Preis von 3.328 US-Dollar entspricht dies etwa 2,13 Millionen US-Dollar. Im Februar wurden Einnahmen von 586 ETH erzielt, was bei einem durchschnittlichen monatlichen ETH-Preis von 2.668 US-Dollar etwa 1,56 Millionen US-Dollar entspricht.
Protokollanreize

Datenquelle: Tokenterminal
Derzeit stammen die Hauptausgaben des Cow Protocol aus Cow-Token-Anreizen für Cow Protocol-Netzwerklöser. Diese Netzwerklöser werden basierend auf der Qualität ihrer Handelslösungen (und den daraus resultierenden Handelsgewinnen für Händler) mit Cow-Token belohnt. Laut TokenTerminal beliefen sich die Cow-Token-Anreize im vergangenen Jahr auf insgesamt rund 7,4 Millionen US-Dollar. Im Januar und Februar 2025 beliefen sich die Protokoll-Token-Anreize auf 858.000 bzw. 961.000 US-Dollar und lagen damit unter den Einnahmen des Protokolls von 2,13 bzw. 1,56 Millionen US-Dollar in denselben Monaten.
Gemäß den im Januar dieses Jahres von Cow Protocol veröffentlichten Einnahmen und Ausgaben für das Projekt 2024 beliefen sich die im Jahr 2024 ausgegebenen Solver-Token-Belohnungen ohne Berücksichtigung der Entwicklungskosten des Protokolls auf etwa 5,2 Millionen US-Dollar, und die Protokolleinnahmen für das gesamte Jahr lagen bei etwa 6 Millionen US-Dollar, was die Ausgaben für Token-Anreize überstieg.
Wettbewerb
Der Hauptmarkt von Cow Protocol liegt im Bereich der dezentralen Börsenaggregatoren. 1inch dominierte diesen Sektor in seinen Anfängen, doch die Landschaft hat sich in den letzten zwei Jahren diversifiziert. Laut den neuesten Daten von The Block (ohne UniswapX) vom März 2025 ist der Marktanteil von 1inch von der Spitzenposition gefallen (am 5. März wurde die Fusion-Funktion von 1inch angegriffen, was zu Verlusten von über 5 Millionen US-Dollar führte und die Sicherheitsbedenken der Nutzer verstärkte). 1inch belegt nun mit nur noch 22,8 % den zweiten Platz, während Cowswap mit 33,85 % vor ihm liegt und erstmals in den monatlichen Daten den ersten Platz belegt.

Datenquelle: The Block
Zu den fünf größten Aggregatoren zählen neben 1inch und CoW auch ParaSwap, 0xAPI/Matcha (die Aggregationsschnittstelle des 0x-Protokolls), KyberSwap und Bebop. Diese Wettbewerber halten jeweils einen Marktanteil von etwa 10 % oder weniger. ParaSwap und 0x blicken auf eine lange Geschichte und stabile Nutzerzahlen zurück, während KyberSwap (die Umstellung von Kyber Network auf einen Aggregator) und Bebop, eingeführt von Wintermute, beide in letzter Zeit deutliche Nutzerzuwächse verzeichnen konnten. Insgesamt bleibt der Wettbewerb im Bereich der DEX-Aggregation hart, und ständig tauchen neue Akteure auf. Obwohl CoW Protocol in diesem Bereich zum neuen Marktführer aufgestiegen ist, ist seine Position noch nicht gefestigt.
Neben herkömmlichen aggregierten Handelsprodukten gibt es zwei weitere wettbewerbsfähige Projekte, die Beachtung verdienen: UniswapX von Uniswap und UniversalX, eine Full-Chain-Handelsplattform von Particle Network.
UniswapX
UniswapX ist eine plattformübergreifende Handelsplattform, die vom Uniswap-Team in der zweiten Jahreshälfte 2023 eingeführt wurde. Im Wesentlichen bietet UniswapX Nutzern einen ähnlichen Mechanismus für Order-of-Interest und Order-Filler: Nutzer übermitteln offline signierte Orders über das Uniswap-Frontend, und externe „Filler“ (ähnlich den Solvern im Cow Protocol-Netzwerk) innerhalb des Netzwerks nehmen die Orders an und handeln in ihrem Namen on-chain. Filler geben Gebote ab und genießen für kurze Zeit exklusive Matching-Rechte. Scheitert ein Handel innerhalb des vorgegebenen Zeitrahmens, beginnt eine Holländische Auktion, bei der weitere Filler bieten. Dieses Modell ähnelt dem Solver-Gebotsmodell in CoW Swap, wobei beide Off-Chain-Matching und On-Chain-Abwicklung nutzen. Dank der Marke und der großen Nutzerbasis von Uniswap wurde UniswapX schnell in das Frontend integriert und im Ethereum-Netzwerk eingeführt. Bemerkenswerterweise stellte die Branche zunächst die „Kopie“ des Order-of-Interest-Matching-Modells von CoW Swap durch UniswapX in Frage. Stimmen, darunter auch von Curve, weisen darauf hin, dass CoW Swap bereits Pionierarbeit für das Solver-Modell geleistet hat und UniswapX nicht der erste Anbieter war. Trotz dieser Kontroverse nutzte UniswapX seine dominante Stellung im Uniswap-Ökosystem, um schnell ein signifikantes Handelsvolumen zu erreichen. Anfang 2024 überstieg sein Anteil am EVM-Gesamthandelsmarkt 10 % (damals lag der Anteil von Cowswap bei etwa 14 %). Seitdem ist sein Marktanteil jedoch schrittweise gesunken. Laut den im März dieses Jahres von Cow Protocol veröffentlichten Daten beträgt der Marktanteil von UniswapX im Gesamthandel etwa 5,5 %.
UniversalX
UniversalX ist ein weiteres mit Spannung erwartetes neues Projekt, das sich auf die kettenübergreifende Handelsaggregation konzentriert. Es wurde von Particle Network ins Leben gerufen und soll Ende 2024 im Mainnet starten. Ziel ist es, den Handel mit Assets auf jeder Chain ohne Cross-Chain-Bridge zu ermöglichen. Das Kernkonzept ist die „Chain-Abstraktion“: Nutzer können Assets aus mehreren Chains auf ein einheitliches On-Chain-Konto einzahlen und über die UniversalX-Plattform Token aus jeder Chain mit einem einheitlichen Guthaben kaufen und verkaufen. Die Plattform wickelt den kettenübergreifenden Austausch und die Abwicklung automatisch im Hintergrund ab. Als Neuling im Aggregator-Bereich zielt UniversalX auf die Nische des kettenübergreifenden Handels ab und unterscheidet sich damit von Projekten wie Cow Protocol, die sich primär auf die Single-Chain-Aggregation konzentrieren. Mit der Entwicklung eines Multi-Chain-Ökosystems könnte UniversalX jedoch künftig in Konkurrenz zu Cow Protocol treten. Sollte Cow Protocol auf weitere Chains expandieren oder Cross-Chain-Funktionalitäten anbieten, würde es in die Wettbewerbsarena von UniversalX eintreten.
Wettbewerbsvorteile des Cow Protocol
Trotz des harten Wettbewerbs konnte Cow Protocol stetig wachsen. Seine Wettbewerbsvorteile lassen sich aus zwei Perspektiven analysieren: Produkt und Marke:
1. Produkte
Technische und mechanische Vorteile von Handelsprodukten: Cow Swap ist das erste Protokoll, das Batch-Auktions-Matching und Solver-Wettbewerb auf die DEX-Aggregation anwendet und sich damit einen First-Mover-Vorteil verschafft. Sein einzigartiger direkter Matching-Mechanismus „Coincidence of Wants“ ermöglicht den Handel ohne traditionelle Liquiditätspools, wodurch die Abhängigkeit der Benutzer von AMM-Pools reduziert und Slippage sowie Gebühren gesenkt werden. Darüber hinaus vermeidet sein einheitlicher Clearing-Preismechanismus Preisausbeutung durch Transaktionsaufträge und ermöglicht es Vielhändlern, insbesondere institutionellen Händlern, zu fairen Preisen zu handeln. Im Gegensatz dazu basieren spätere Plattformen wie UniswapX und 1inch Fusion zwar auf ähnlichen Konzepten, unterscheiden sich aber in ihrer Umsetzung. Beispielsweise verwendet CoW Swap eine versiegelte Auktion pro Block, bei der alle Vorschläge gleichzeitig eingereicht und der beste zur Ausführung ausgewählt wird, wodurch der MEV-Raum minimiert wird. Dieser Mechanismus gilt als wirksamer bei der Verhinderung unfairer Praktiken wie Front-Running als die zeitlich begrenzte exklusive Auftragserfüllung und die holländischen Auktionen von UniswapX.
MEV-Schutz und -Sicherheit: Die duale Produktstruktur des Cow Protocol aus Handelsdiensten und MEV-Blocker erhöht die Widerstandsfähigkeit von Transaktionen gegen MEV zusätzlich. Dadurch werden Benutzertransaktionen aus dem öffentlichen Mempool von Ethereum entfernt und stattdessen von vertrauenswürdigen Solvern stapelweise in Ethereum veröffentlicht. Dies reduziert das Risiko von MEV-Angriffen wie Front-Running- und Pincer-Angriffen effektiv. Darüber hinaus setzt das Protokoll strenge Grenzen für die Kursabweichungen und Ausführungsergebnisse der Solver, wodurch der Spielraum für Miner und Sucher zur MEV-Extraktion reduziert wird. Diese Maßnahmen machen Cow Swap zu einer der benutzerfreundlichsten Handelsplattformen. Dieser MEV-Schutz ist besonders attraktiv für Großtransaktionen und DAO-Treasury-Manager.
2. Marke
Als erstes Handelsprodukt mit Batch-Auktions-Matching und Solver-Wettbewerbsmechanismus, gepaart mit Anti-MEV-Produktfunktionen, hat sich Cow Protocol mit seinem Wertversprechen von Sicherheit und Kostenersparnissen für Händler tief in den Herzen der Menschen verankert. Es hat sich in ihren Köpfen allmählich zur ersten Wahl für Großhändler entwickelt und wird sich wahrscheinlich nicht so schnell ändern. Hinter dieser Benutzergewohnheit stehen die Marke und der Ruf, den Cow Protocol durch seine Produkte aufgebaut hat, was auch die Quelle der letztendlichen Rentabilität des Protokolls ist.

Monatlich aktive Benutzer von 1inch im letzten Jahr, Datenquelle: Tokenterminal

Monatlich aktive Nutzer des Cow Protocol im letzten Jahr. Datenquelle: Tokenterminal
Wichtigste Herausforderungen und Risiken
Harter Wettbewerb
Der Markt für aggregierten Handel ist hart umkämpft. Etablierte Projekte wie 1inch, Kyber und DoDo stehen an der Spitze, aber auch aufstrebende Kräfte wie Bebop, unterstützt von Wintermute, sind an vorderster Front. Darüber hinaus erforschen Produkte wie CEX und Wallets, die näher am Benutzer sind und starke Einstiegs- und Front-End-Vorteile bieten, sowie Chain-abstraktierende Produkte wie UniversalX aktiv Innovationen im Bereich Handelsprodukte und streben eine stärkere Benutzerdurchdringung an. Ihre langjährige Beziehung zu Cow Protocol war von „mehr Wettbewerb als Kooperation“ geprägt. Obwohl Cow Protocol 1inch bereits in Bezug auf den Marktanteil überholt und die Spitzenposition eingenommen hat, ist es angesichts dieses intensiven Wettbewerbs schwierig, den Marktanteil zu halten. Dies schränkt auch direkt die Verhandlungsmacht des Protokolls gegenüber Benutzern und Anbietern (Solvern) ein und schafft einen klaren Widerspruch zwischen den beiden Zielen „Marktanteil“ und „Protokollgewinn“.
Marktzyklus
Der allgemeine Marktrückgang wird zu einem Rückgang des gesamten Handelsvolumens führen und sich somit auf das Handelsvolumen von Cowswap auswirken. Das ist offensichtlich. Auch andere Handelsprodukte sind davon betroffen, daher werde ich hier nicht näher darauf eingehen.
Bindung mit dem EVM-Ökosystem
Derzeit bietet Cow Protocol nur Dienste innerhalb des Ethereum-Ökosystems an. Sollte sich das Ethereum-Ökosystem im Vergleich zu anderen öffentlichen Blockchains unterentwickelt haben, wird dies natürlich das Wachstum von Cow Protocol behindern. Auch Uniswap, das unten erwähnt wird, ist diesem Risiko ausgesetzt, daher werde ich hier nicht darauf eingehen.
Bewertungsreferenz
COW-Token
Die aktuelle Gesamtmenge an Cow beträgt 1 Milliarde. Laut Coingecko-Daten beträgt die aktuelle Umlaufquote etwa 41,5 %, und im nächsten Jahr wird die Token-Umlaufausweitungsrate um 19,61 % steigen.
Derzeit liegt der Hauptanwendungsfall des Cow-Tokens in der Governance. Mit steigenden Protokolleinnahmen können Token-Rückkäufe durchgeführt werden. Bisher gab es Versuche, Cow zu verpfänden, um die Transaktionsgebühren zu senken.
Bewertung
Gemessen an seiner vertikalen Bewertung im Vergleich zu seiner eigenen hat Cows FDV angesichts der weiter steigenden Geschäftsdaten in dieser Runde ebenfalls einen neuen Höchststand erreicht (ohne die Ausreißer, die durch die extrem niedrige Umlaufrate der Token im ersten Monat der Münzausgabe des Projekts verursacht wurden). Der höchste Marktwert erreichte Ende Dezember letzten Jahres einen Spitzen-FDV von 990 Millionen und fiel dann stark auf derzeit etwa 280 Millionen US-Dollar.
Wir vergleichen den PS-Wert von Cow vertikal anhand der Gewinnmultiplikatoren von FDV und Vertragsumsatz:

Wie aus der obigen Abbildung ersichtlich ist, war der FDV von Cow im letzten Jahr zwar im Aufwärtstrend, sein PS-Wert ist jedoch aufgrund der gestiegenen Geschäftseinnahmen deutlich gesunken, was das Unternehmen kosteneffizienter macht als zuvor.
Aus einem horizontalen Vergleich konkurrierender Produkte ist 1inch der direkteste Maßstab unter vergleichbaren Projekten im Aggregator-Bereich. Da 1INCH derzeit keine direkte Token-Werterfassung bietet und das Protokoll keine stabilen und öffentlichen Protokolleinnahmen aufweist, vergleichen wir die beiden Protokolle hauptsächlich anhand des Verhältnisses von FDV zum Handelsvolumen.

Wie aus der obigen Abbildung ersichtlich ist, liegt das Verhältnis von Marktkapitalisierung zu Transaktionsvolumen mit dem Rückgang der Kuhpreise und dem Anstieg der Geschäftsdaten erstmals seit Februar 2026 unter 1 Zoll und weist eine höhere horizontale Kosteneffizienz auf.
3.2 Uniswap
Geschäftsstatus
Kernprodukte
Uniswap ist die größte dezentrale Börse (DEX) auf Ethereum. Zu den Hauptprodukten gehören das DEX-Protokoll (das mittlerweile im Ethereum-Mainnet und mehreren Erweiterungsketten eingesetzt wird) und das kürzlich eingeführte dedizierte Layer-2-Netzwerk von Unichain.
Der Gebührenumschaltmodus des Uniswap-Protokolls wurde noch nicht aktiviert, sodass das Protokoll selbst in der Vergangenheit keine direkten Einnahmen erzielt hat (obwohl Uniswap Labs für einige Token-Transaktionen auf seinem offiziellen Front-End eine Schnittstellenservicegebühr von 0,15 % erhebt).
Unichain, das im November 2024 offiziell eingeführt wurde, wird jedoch anschließend durch das Staking von UNI einen Anteil an den Transaktionssortiergebühren erhalten und so den Wert direkt an UNI-Inhaber verteilen, ohne den Gebührenschalter einzuschalten.
Geschäftsdaten
Bei Uniswap sind die wichtigsten Geschäftsdaten das Transaktionsvolumen und die Gebühr; bei Unichain konzentrieren wir uns hauptsächlich auf die Anzahl der aktiven Adressen in der Kette, das Hauptökosystem und die Höhe der Mittel in der Kette.
DEX-Handelsvolumen und Gebühren
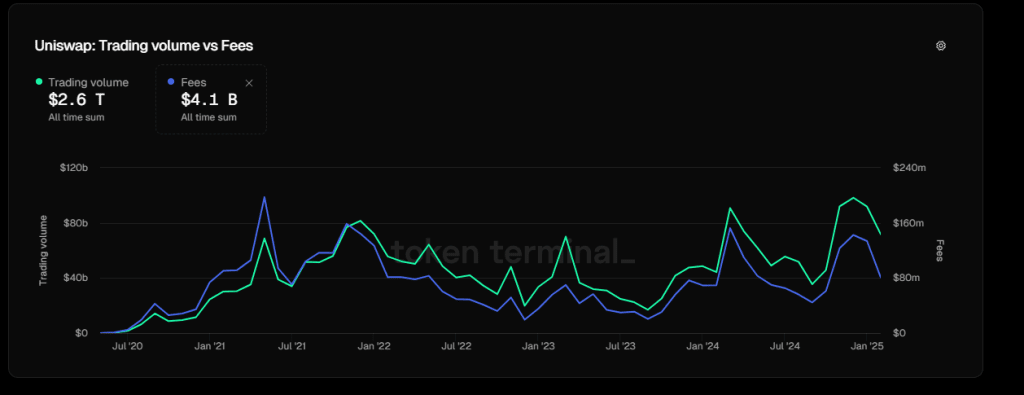
Handelsvolumen und Gebühren von Uniswap. Quelle: tokenterminal
Insgesamt wächst das Handelsvolumen von Uniswap weiterhin mit der Entwicklung des Marktes und erreichte im März und Dezember des vergangenen Jahres historische Höchststände beim monatlichen Handelsvolumen. Da sich die Marktbedingungen in letzter Zeit jedoch abgekühlt haben, ist das Handelsvolumen deutlich zurückgegangen.
Es ist erwähnenswert, dass der Gebührenindikator von Uniswap in diesem Zyklus den Höchst- und Unterhöchststand des vorherigen Zyklus noch nicht überschritten hat, was darauf hindeutet, dass das Gebührenverhältnis im Verlauf des Zyklus sinkt und der Wettbewerb zwischen den LPs intensiver wird.
Multi-Chain-Daten
Dank der Multi-Chain-Bereitstellung (die derzeit 11 EVM-Ketten umfasst), insbesondere der von Coinbase eingeführten Base, erreichte die Zahl der aktiven Benutzer von Uniswap im Oktober letzten Jahres mit 19 Millionen einen neuen Höchststand. Die Wachstumsrate dieser Geschäftsdaten übertraf das Wachstum des Transaktionsvolumens bei weitem und zeigt die Fähigkeit von L2, neue Benutzer zu gewinnen.

Multi-Chain-Verteilung der monatlich aktiven Adressen von Uniswap. Quelle: tokenterminal
Unter ihnen ist Base die Hauptkraft der aktiven Benutzer und macht 82 % der aktiven Benutzer von Uniswap auf allen Ketten aus.

Quelle: Tokenterminal
In Bezug auf das Handelsvolumen ist Ethereum jedoch immer noch das wichtigste Schlachtfeld von Uniswap und macht etwa 62 % des Handelsvolumens aus, gefolgt von Arbitrum mit 23 % und dann Base mit 8,4 %.

Quelle: Tokenterminal
Geschäftsdaten von Unichain
Seit seinem offiziellen Start Anfang Februar dieses Jahres hat Unichain ein rasantes Wachstum erlebt. Anfang März erreichte die Zahl der wöchentlich aktiven Adressen fast 120.000 und belegte damit den 7. Platz unter allen L2-Projekten, höher als bekannte L2-Projekte wie zksync, Manta und Scroll.

Quelle: Tokenterminal
Der Wert der überbrückten Vermögenswerte von Unichain ist jedoch noch nicht hoch und beträgt derzeit nur etwa 14 Millionen US-Dollar.

Quelle: Tokenterminal
Was das Ökosystem betrifft, hat Unichain offiziell über 80 Projekte gelistet, obwohl die meisten von ihnen ihr eigentliches Geschäft noch nicht gestartet haben. Im DeFi-Bereich ist beispielsweise neben Uniswap selbst nur Venus (mit einer Gesamteinlage von 5,67 Millionen US-Dollar) die bekannte Anwendung, die tatsächlich gestartet ist.
Wettbewerb
Uniswap hat im vergangenen Jahr seine führende Position im DEX-Markt des EVM-Ökosystems behauptet und seinen Gesamtmarktanteil gehalten, der Gesamtmarktanteil ist jedoch weiterhin rückläufig. Die folgende Grafik zeigt die Marktanteilsentwicklung aller DEXs im EVM-Ökosystem (einschließlich aller EVM L1 und L2).

Quelle: Dune
Den zweiten Platz belegt Pancakeswap und den dritten Aerodrome, die jeweils führenden DEXs von Bnbchain und Base (obwohl Uniswap auch auf diesen beiden Ketten eingesetzt wird).

Quelle: Dune
ETH, Bnbchain und Base sind auch die drei Ketten mit dem größten Transaktionsvolumen im EVM-Ökosystem, wobei die Rangfolge mit dem Marktanteil von Uniswap, Pancake und Aerodrome übereinstimmt.
Was Unichain betrifft, so ist sein Ökosystem aufgrund der kurzen Einführungszeit noch relativ schwach und befindet sich in der kalten Startphase der Bewerbung und Finanzierung. Abgesehen vom guten Wachstum der Anzahl aktiver Benutzer hinken andere Geschäftsdaten dem Mainstream L2 noch weit hinterher.
Der Wettbewerbsvorteil von Uniswap
Die Wettbewerbsvorteile von Uniswap lassen sich wie folgt zusammenfassen:
1. Netzwerkeffekte und Liquiditätstiefe
Der größte Liquiditätspool zieht die meisten Händler an, und umgekehrt ziehen mehr Händler und Handelsvolumen mehr Token an, um hier Liquidität einzusetzen, wodurch ein sich selbst verstärkender Kreislauf entsteht.
2. Bindung durch Marken- und Benutzergewohnheiten
Als eines der ersten Projekte, das das AMM-Modell im DeFi-Bereich populär machte, verfügt Uniswap über höchste Markenbekanntheit (einschließlich Sichtbarkeit und Legitimität) und Glaubwürdigkeit und genießt sowohl bei Händlern als auch bei Liquiditätsanbietern einen hohen Stellenwert. Trotz der Verbreitung von Dex und verschiedenen Aggregatoren handeln viele Nutzer trotz der zusätzlichen Transaktionsgebühren weiterhin regelmäßig über Uniswap. Die Marke Uniswap spielte auch eine bedeutende Rolle bei der Entwicklung von Layer 2 (L2) und zog zahlreiche hochwertige Projekte an, die die Plattform bei ihrem ersten Start testeten und ihr beitraten, was zu einem schnellen Nutzerwachstum führte.
3. Ökologische Positionierung der Multi-Chain-Bereitstellung
Uniswap hat seine Produkte auf den meisten großen EVM-Ketten eingesetzt und gehört hinsichtlich des Handelsvolumens auf den meisten Ketten zu den Top 3. Dies sichert nicht nur Uniswaps Fundament im Multi-Chain-Zeitalter, sondern legt auch den Grundstein für die späteren Multi-Chain-Aggregationshandelsfunktionen von Uniswap und erleichtert so die Interoperabilität der Multi-Chain-Liquidität.
Wichtigste Herausforderungen und Risiken
Harter Wettbewerb und die Auswirkungen neuer Modelle
Während Uniswap einen gewissen Marktanteilsvorteil behauptet, sind traditionelle Ethereum-Konkurrenten wie Curve weiterhin fest etabliert. Darüber hinaus war Uniswaps Fortschritt auf anderen EVM-L1- und L2-Ketten eine Herausforderung, da jede Kette starker Konkurrenz durch etablierte Akteure (Pancake von Bnbchain, Aerodrome von Base, Camelot von Arbitrum und andere) ausgesetzt ist. Bemerkenswerter sind die Herausforderungen, die durch neue Handelsmodelle entstehen: Request-For-Quote-Protokolle (RFQ) und Batch-Bidding-Matching-Modelle gewinnen an Dynamik. Projekte wie CowSwap, die es Solvern ermöglichen, Preise direkt zu quotieren, die Effizienz des Blockhandels zu verbessern, AMM-Slippage zu reduzieren und MEVs zu senken, erfreuen sich bei professionellen Händlern und Walen großer Beliebtheit und lenken das Handelsvolumen von Uniswap erheblich ab. Obwohl Uniswap später UniswapX auf den Markt brachte, das einen ähnlichen Mechanismus verwendet, konnte dies das Wachstum von Projekten wie Cowswap bisher nicht bremsen. Darüber hinaus haben sich Produkte mit offensichtlichen Front-End-Vorteilen wie Wallets und CEX auch auf Handelsszenarien konzentriert und versucht, in den Upstream des Benutzerverhaltens einzudringen, wodurch Uniswap zu einem eher passiven „Preisnehmer“ geworden ist, der einem brutalen Angebotswettbewerb ausgesetzt ist.
Ineffiziente Community-Governance und fehlender Wertansatz für Token
Anleger, die das Uniswap-Governance-Forum schon länger verfolgen, werden wahrscheinlich feststellen, dass die Governance-Effizienz von Uniswap im Vergleich zu anderen DeFi-Projekten mit hoher Governance-Effizienz und gutem Ruf, wie beispielsweise Aave, deutlich geringer ist. Dies spiegelt sich in der Langsamkeit, der Ressourcenverschwendung und dem mangelnden Fokus auf strategische Kennzahlen wider. Beispiele: 1. Die Gebührenumstellung, ein zentrales Anliegen der Community, wurde fast drei Jahre lang wiederholt diskutiert, ohne dass eine Lösung gefunden wurde. 2. Diverse Spenden und Budgets wurden an verschiedene Forschungseinrichtungen und Organisationen vergeben, die für Uniswaps North Star-Kennzahl (Handelsvolumen) kaum relevant waren, aber die Ergebnisse haben dem Projekt kaum Nutzen gebracht. Dieses schlechte Niveau der Community-Governance, gepaart mit der Missachtung und Verzögerung der Wertanpassung des Uniswap-Tokens, wirkt sich langfristig negativ auf den Token-Preis aus.
Bewertungsreferenz
Da Uniswap noch keine formellen Protokolleinnahmen erzielt hat und die Gebühr von Unichain im Vergleich zu seinem Marktwert so gering ist, dass sie im Grunde vernachlässigbar ist, verwenden wir das Verhältnis des Marktwerts von Uniswap zu seiner Gebühr (PF), um vertikale und horizontale Bewertungsvergleiche durchzuführen.

Quelle: Tokenterminal
Im Vergleich dazu lag der PF von Uniswap im Februar dieses Jahres bei 6,77 – ein absoluter historischer Tiefstand. Seit dem Start von Uniswap gab es nur drei Monate mit niedrigeren Werten: Mai-Juni 2022 (als die Three Arrows abstürzten) und April 2024 (als Altcoins einen starken Rückgang erlebten und Uniswap die Wells Notice der SEC erhielt). Im März stieg der PF leicht auf 7,26. Dieser Indikator deutet darauf hin, dass der Markt derzeit äußerst pessimistisch hinsichtlich der Aussichten des Uni Token ist.

Quelle: Tokenterminal
Für den horizontalen Vergleich habe ich Pancake und Aerodrome ausgewählt, die ebenfalls DEX-Projekte sind und einen Marktanteil haben, der nur von Uniswap übertroffen wird. Der Grund, warum ich Curve nicht ausgewählt habe, liegt darin, dass Curve neben DEX derzeit ein Hauptgeschäft im Kreditgeschäft hat, das mit den ersten drei nicht sehr vergleichbar ist.
Gemessen an den PF-Indikatoren der drei scheint die Bewertung von Uniswap deutlich höher zu sein als die von Pancake und Aerodrome. Wir müssen jedoch zwei weitere Faktoren berücksichtigen:
Uniswap führte keine Token-Subventionen durch, während Pancake und Aerodrome immer noch relativ umfangreiche Token-Subventionen durchführten, insbesondere Aerodrome, dessen Token-Anreizwert im Februar bis zu 27 Millionen US-Dollar betrug (siehe Abbildung unten).

Die zweite Wachstumskurve von Uniswap und Unichain
Uniswap verfügt über ein besseres Multi-Chain-Ökosystem. Obwohl Pancake ebenfalls auf mehreren Chains eingesetzt wird, hinkt seine Funktionsweise Uniswap weit hinterher. Aerodrome ist ein Single-Chain-DEX.
Insgesamt ist der Referenzwert ihrer PF-Bewertungen für einen horizontalen Vergleich schwächer als für einen vertikalen Vergleich, selbst wenn man die Ähnlichkeiten zwischen den Geschäften von Uniswap, Pancake und Aerodrome berücksichtigt.
3.3 Jupiter
Geschäftsstatus
Ausgehend von aggregierten Transaktionen hat Jupiter durch kontinuierliche Produkterweiterung sowie Fusionen und Übernahmen ein Full-Chain-Layout etabliert, das sich auf Solana-On-Chain-Transaktionen konzentriert und nun horizontal auf andere Chains und Ökosysteme expandiert. Zu den Hauptprodukten von Jupiter gehören:
Die proprietären Handelsprodukte der Hauptseite, darunter Instant, Trigger und Recurring, sind die ältesten und am häufigsten genutzten Produkte von Jupiter. Die Anzahl der Transaktionen pro Tag erreichte am 20. Januar einen Rekordwert von 57 Millionen.

Quelle: Dune
Das Trenches-Produkt der Hauptseite, ehemals bekannt als Ape.pro, ist ein spezielles Produkttool für Meme, das mit typischen Meme-Handelstools wie Phonton/GMGN übereinstimmt. Nachdem ape.pro Ende Februar mit Trenches zusammengeführt wurde, unterschied sich seine Produktform jedoch nicht wesentlich von der aggregierten Handelsproduktform von Jupiter.
Das Perps-Produkt der Hauptseite, mit einer ähnlichen Kernproduktlogik wie GMX, bietet gehebelte Long- und Short-Positionen auf BTC, ETH und SOL sowie Yield Farming. Der TVL dieses Produkts erreichte in der Spitze über 2 Milliarden US-Dollar und war damit ein wichtiger Bestandteil von Jupiters TVL. In Spitzenzeiten erreichte das durchschnittliche tägliche Handelsvolumen fast 1 Milliarde US-Dollar, was es in den Anfangsjahren zu Jupiters wichtigstem Cashflow-Geschäft machte.

TVL- (linke Achse) und Handelsvolumendaten (rechte Achse) für die Jupiter Derivatives Exchange. Quelle: DeFillama
Die oben genannten Produkte können derzeit als Hauptprodukte von Jupiter angesehen werden. Darüber hinaus verfügt das Jupiter-System über folgende Produkte:
Meme-Handelsplattform Moonshot. Im Januar 2025 gab Jupiter die Übernahme einer Mehrheitsbeteiligung an Moonshot, einer Meme-Handelsplattform, bekannt. Moonshot hat sich in den letzten sechs Monaten zu einer schnell wachsenden Meme-Handelsplattform entwickelt. Das reibungslose Fiat-Währungs-Einzahlungssystem und der optimierte Handelsprozess haben zahlreiche Nutzer angezogen und insbesondere mit dem Start von Trump einen Moonshot-Listing-Effekt ausgelöst.

Moonshots Transaktionsvolumen (linke Achse) und Gebühren (rechte Achse). Quelle: Dune
Meteora, eine Liquiditätsplattform. Gegründet von Ben Chow, einem frühen Mitbegründer von Jupiter, gilt Meteora als wichtiger Bestandteil des Jupiter-Ökosystems, obwohl keine klare Kontrollbeziehung zu Jupiter besteht. Meteora wird jedoch später einen eigenen Token ausgeben. Obwohl Meteora Teil des Jupiter-Ökosystems ist, ist seine Beziehung zum JUP-Token eher verschlungen.
LST-Produkt jupSOL, jupSOL eroberte nach seiner Markteinführung im Jahr 2024 schnell einen beträchtlichen Marktanteil. Derzeit ist jupSOL nach jitoSOL, bnSOL und mSOL das vierte

Solana LST-Marktanteil (der graue Block oben ist jupSOL) Quelle: Dune
Launchpad LFG hat neben dem JUP-Token selbst auch den Governance-Token ZEUS des Cross-Chain-Kommunikationsprotokolls Zeus, den Governance-Token CLOUD des LST-Protokolls Sanctum und den Governance-Token DBR des Cross-Chain-Protokolls Debridge sowie mehrere andere Meme-Projekte im Jahr 2024 eingeführt. Obwohl weniger Projekte gestartet werden, ist die Qualität relativ hoch.
Jupiter Portfolio, eine Plattform zur Verwaltung von Anlageportfolios. Im Januar dieses Jahres gab Jupiter offiziell die Übernahme des On-Chain-Portfolio-Trackers Sonarwatch bekannt und startete Jupiter Portfolio am 30. Januar offiziell.
Jupiter Mobile, eine mobile Geldbörse, wurde nach der Übernahme der mobilen Geldbörse Ultimate Wallet von Solana eingeführt.
Das Full-Chain-Netzwerk Jupnet wurde Ende Januar dieses Jahres gestartet. Ziel ist es, mit einem Konto Zugriff auf alle Chains, alle Währungen und alle Rohstoffe zu ermöglichen. Eine Experience-Version direkt für C-End-Nutzer gibt es derzeit jedoch nicht.
Coinhall, ein im September 2024 von Jupiter übernommenes Handelsterminal, bietet in erster Linie den Handel mit Cosmos-Ökosystem-Token an. Durch die Übernahme von Coinhall erhielt Jupiter die Möglichkeit, ein eigenes Handelsterminal aufzubauen, auf dem sein Trenches-Produkt basiert. Derzeit sind On-Chain-Transaktionen für Cosmos-Ökosystem-Token selten, das durchschnittliche tägliche Handelsvolumen liegt unter 10 Millionen US-Dollar.

Quelle: Offizielle Coinhall-Website
Neben den bereits erwähnten verbraucherorientierten Produkten hat Jupiter auch zahlreiche weitere Schritte unternommen, beispielsweise die Übernahme des Solana-Browsers SolanaFM. Darüber hinaus sind zahlreiche weitere Produkte in der Pipeline, beispielsweise das Full-Chain-Netzwerk Jupnet.
Jupiter, Solanas größtes Verbraucherportal, deckt produktseitig nahezu alle Geschäftsbereiche neben dem Kreditgeschäft ab. Selbst innerhalb von Solana, wo gemischte Geschäftsmodelle im Vordergrund stehen, verfügt Jupiter über die größte Reichweite. Neben dem Betrieb eigener Geschäftsbereiche expandiert das Unternehmen auch durch aggressive Akquisitionen.
Gewinnmodell
Zu den aktuellen kostenpflichtigen Diensten von Jupiter gehören:
Für aggregierte Handelsdienste (einschließlich Trenches) werden 0,05 % bis 0,1 % berechnet, während Spot-Orders und DCA mit 0,1 % berechnet werden.
Das Derivategeschäft folgt dem GMX-Modell. Die Gebühren bestehen hauptsächlich aus einer Bearbeitungsgebühr von 0,06 % für das Öffnen und Schließen von Positionen sowie aus Kreditgebühren und Preisaufschlagsgebühren. Allerdings gehen nicht alle Derivategebühren an JupiterDAO. Stattdessen gehen 75 % an den Liquiditätsanbieter JLP, die restlichen 25 % verbleiben bei JupiterDAO.
Für andere Dienste fallen keine Gebühren an.
Token-Anreize
Jupiter verfügt nicht über einen täglichen Token-Anreizplan und seine Hauptanreize bestehen aus zwei Runden rückwirkender Airdrops.
Wettbewerb
Der Handel ist die Kerndienstleistung von Jupiter. Andere Dienste wie LST, Launchpad und Wallets können bis zu einem gewissen Grad als Weiterverwendung des durch den Handel generierten Datenverkehrs betrachtet werden. Daher analysieren wir hauptsächlich die Wettbewerbssituation von Jupiter im aggregierten Handel und im Derivatehandel.
Aggregate-Handel
Im Wettbewerb um das Handelsportal von Solana überholte Jupiter dank der Multi-Liquidity-Pool-Routing-Funktionen und der hervorragenden Benutzererfahrung seines Aggregators im ersten Halbjahr 2024 schnell Orca und Raydium und nimmt eine absolut dominante Position ein (mit 51 % der Transaktionsquellen von Solana im 24. Quartal 2024, Quelle: Messari).
Mit der Popularität von Meme und Pump.fun nahmen Meme-spezifische Handelstools wie Photon, Trojan, Bullx und GMGN jedoch schnell den Marktanteil von Jupiter als Handelsportal ein. Diese Tools mit ihren schnelleren Transaktionsgeschwindigkeiten und umfassenderen Unterstützungsfunktionen für den Meme-Handel erlangten im Markt zunehmende Anerkennung als „Meme-Handelsportale“. Jupiter brachte im Oktober letzten Jahres ein ähnliches Tool namens ape.pro auf den Markt, das jedoch nur verhaltene Marktreaktionen erhielt und schließlich in das Trenches-Produkt der Hauptseite integriert wurde. Dies spiegelt sich in den Daten wider: Jupiters Anteil an den Transaktionsquellen von Solana sank im 5. Quartal 2024 auf 38 % (Quelle: Messari).
Während des Booms machten Meme-Transaktionen 90 % des Transaktionsvolumens des Solana-Netzwerks aus. Die Aufteilung der Meme-Transaktionseingänge ist das größte Problem, mit dem Jupiter auf aggregierter Transaktionsebene konfrontiert ist.
Derivatehandel
Die Derivatebörse von Jupiter ist bereits die zweitgrößte auf allen Blockchains. Das Handelsvolumen wird nur von Hyperliquid übertroffen, das wir im nächsten Artikel näher betrachten. Insbesondere auf der Solana-Blockchain hat Jupiter einen deutlichen Vorteil gegenüber seinem Hauptkonkurrenten Drift: Sein Handelsvolumen beträgt derzeit etwa das Fünf- bis Zehnfache von Drift.

7-Tage-Handelsvolumen-Rankings an Derivatebörsen Quelle: DeFillama
Auch in Bezug auf die DAU beträgt die Lücke zwischen den beiden im letzten Monat fast eine Größenordnung.

Datenquelle: Dune
Im Bereich des Derivatehandels dürfte die Position von Jupiter im Solana-Netzwerk kurzfristig nicht erschüttert werden.
Wichtigste Herausforderungen und Risiken
Obwohl Jupiter mit Jupnet sein Full-Chain-Geschäft ausbauen wollte, basiert sein Kerngeschäft weiterhin auf Solana. Für Jupiter ist die größte Unbekannte, ob das Solana-Netzwerk weiterhin erfolgreich sein und aktive On-Chain-Transaktionen ermöglichen kann.
Neben der bereits erwähnten Herausforderung des ungünstigen Wettbewerbs für Meme-Handelsportale steht Jupiter vor weiteren Herausforderungen und Risiken, darunter:
Die Geschäftsausweitung ist zu radikal und die Wirkung fraglich
Jupiters Geschäftsexpansion ist deutlich aggressiver als die meisten Web3-Projekte. Mit ehrgeizigen Geschäftsvisionen hat das Unternehmen sein Geschäft im vergangenen Jahr häufig durch Akquisitionen erweitert. Viele dieser Akquisitionen, wie beispielsweise Moonshot und Coinhall, hatten jedoch nicht die erwartete Wirkung.
Verglichen mit dem höchsten täglichen Handelsvolumen von 660 Millionen US-Dollar und einem Umsatz von mehreren zehn Millionen US-Dollar im Januar, als Moonshot übernommen wurde, ist das tägliche Handelsvolumen auf weniger als 5 Millionen US-Dollar gesunken, der Umsatz lag unter 10.000 US-Dollar. Obwohl Jupiter weder den Kaufpreis noch die gezahlten Kosten bekannt gab, wird die Übernahme von Moonshot heute für JUP-Token-Inhaber deutlich günstiger sein.

Moonshots Transaktionsvolumen (linke Achse) und Gebühren (rechte Achse). Quelle: Dune
Die Übernahme von Coinhall half Jupiter, die Fähigkeiten seines Meme-Handelsprodukts Trenches auszubauen. Aus heutiger Sicht hinkt Trenches jedoch hinsichtlich Handelsvolumen und Popularität immer noch weit hinter führenden Meme-Handelsprodukten wie Photon, Bullx, Trojan und GMGN hinterher.
Kein selbst aufgebauter Liquiditätspool
Jupiter verfügt über keinen eigenen Liquiditätspool. Die von ihm unterstützte Metrora hat ein Punkteprogramm gestartet und wird voraussichtlich einen unabhängigen Token-Ausgabeprozess einleiten. Dies bedeutet, dass JupiterDAO- oder JUP-Token die Transaktionsgebühren des „Token-Handels im Liquiditätspool“ nicht erfassen können. Diese Gebühren unterstützen den Geschäftsumsatz von Raydium von mehr als 22 Millionen US-Dollar im Januar dieses Jahres.
Unerprobt in einem Bärenmarkt
In einem Bärenmarkt werden viele gängige Annahmen aus Bullenmärkten widerlegt. Beispielsweise sind die Meme-Trading-Nutzer von Solana im Allgemeinen sehr zahlungsbereit. Sie reagieren kaum auf Jupiters 0,05-prozentige Gebühr für aggregierte Transaktionen, während konkurrierende Meme-Tools 0,5 oder sogar 1 Prozent verlangen. In einem Bärenmarkt hingegen, wenn die Handelsbegeisterung nachlässt, reagieren die Nutzer sensibler auf Transaktionsgebühren, und Jupiter könnte in einen Konflikt zwischen seinen beiden Zielen geraten: Marktanteil und Nettogewinn.
Darüber hinaus umfasst die aktuelle Produktlinie von Jupiter Geschäftsbereiche wie Wallets, das Full-Chain-Netzwerk Jupnet und das Investmentportfolio-Management-Tool Jupiter Portfolio, mit denen kurzfristig nur schwer Umsätze erzielt werden können. Es bestehen zudem erhebliche Zweifel, ob eine so große Produktlinie in einem Bärenmarkt aufrechterhalten werden kann.
Bewertungsreferenz
Das Gesamtangebot an JUP beträgt 10 Milliarden. Ende Januar dieses Jahres wurde die Vernichtung von 3 Milliarden Token beschlossen. Das aktuell maximal im Umlauf befindliche Angebot beträgt 7 Milliarden, davon 2,63 Milliarden im Umlauf, was einer aktuellen Umlaufquote von 38,5 % entspricht. Von den derzeit nicht im Umlauf befindlichen Token werden zunächst 810 Millionen Team-Token in den nächsten 21 Monaten freigegeben, weitere 700 Millionen Token werden im Januar nächsten Jahres im Jupiter-Airdrop freigegeben. Mit einer Inflationsrate von über 40 % im nächsten Jahr bleibt JUP ein Token mit geringer Auflage und hoher Inflation.

Aktuelle Verteilung der JUP-Token. Quelle: Jupiter Governance Forum
Ende Januar gab Jupiter bekannt, dass es 50 % der Protokolleinnahmen für den Rückkauf von JUP verwenden würde und dass das zurückgekaufte JUP für drei Jahre gesperrt würde.
Die folgende Grafik zeigt die Protokolleinnahmen von Jupiter seit Oktober letzten Jahres, zusammengestellt von DeFillama (die Ausreißer in der Umsatzstatistik des Jupiter-Aggregators vom 10. Februar und 10. März könnten fehlerhaft sein, der Autor hat jedoch bisher keine anderen Datenquellen für die Umsatzstatistik von Jupiter gefunden). Es ist ersichtlich, dass Jupiters Haupteinnahmequelle weiterhin der Derivatehandel ist (blaue Balken). Dies ist wahrscheinlich auf den deutlichen Rückgang der Begeisterung für den Meme-Handel zurückzuführen, als das Gebührensystem des Jupiter-Aggregators eingeführt wurde.

Datenquelle: DeFillama
Da Jupiter Ende Januar gerade eine umfassende Aktualisierung seines Wirtschaftsmodells abgeschlossen und für aggregierte Transaktionen 0,05 % bis 0,1 % berechnet hat, stammen die P/S-Daten mit höherem Referenzwert aus den Monaten Februar und März.
Den von DeFillama erhobenen Umsatzdaten von Jupiter zufolge belief sich der Umsatz von Jupiter im Februar auf 31,7 Millionen US-Dollar, was einem Jahresumsatz von 380 Millionen US-Dollar entspricht, was einer Auflagenzahl von nur 3,65 und einer Gesamtauflagenzahl von 9,5 entspricht. Am 18. März betrug der Umsatz 12,25 Millionen US-Dollar, was einem Jahresumsatz von 253 Millionen US-Dollar entspricht, was einer Auflagenzahl von 5,45 und einer Gesamtauflagenzahl von 14,15 entspricht.

Quelle: DeFillama
Ob man es horizontal mit dem oben erwähnten Cowswap oder vertikal mit Jupiter selbst vergleicht, die aktuelle Bewertung von JUP scheint relativ niedrig zu sein.
Natürlich basieren die obigen Daten auf dem Solana-Hype. Da Solanas Popularität im zukünftigen Bärenmarkt weiter abnimmt, wird es sehr schwierig sein, solch hohe Einnahmen aufrechtzuerhalten. Wir haben dies bereits in den Datentrends im März im Vergleich zum Februar gesehen.